Ha sido publicado un nuevo PAC

En nuestro compromiso de mantenerte informado, queremos comentarte que el día de ayer, primero de octubre,  se sumo a la lista de Proveedores Autorizados de Certificación (PAC) uno nuevo, se trata de:

BanBajío

  • Denominación o razón social: 
    Banco del Bajío, S.A., Institución de Banca Múltiple.
  • Nombre comercial: 
    BanBajío
  • Fecha y hora de publicación de la autorización: 
    (aaaa-mm-dd hh:mm:ss)
    2013-10-01 18:00:00
  • Autorización del SAT número: 
    12762
    Certificado de Sello Digital para Timbrado: 
    00001000000300716428

Siendo éste el proveedor autorizado número 71 y el primero del mes de octubre, esperemos que pronto se sumen más, finalmente esta competencia entre Proveedores nos beneficia a todos en costos y servicio.

Es importante comentar que al día de hoy son dos las instituciones bancarias que se han certificado como Proveedores Autorizados de Certificación (PAC) para la emisión de Comprobantes Fiscales Digitales:

  • BBVA Bancomer S.A., Institución de Banca Múltiple, Grupo Financiero BBVA Bancomer
  • Banco del Bajío, S.A., Institución de Banca Multiple

Los cuales en su estrategia comercial, seguro se han autorizado para solventar su propio proceso de emisión y certificación de comprobantes, claro, no por esto están exentos de atender al público en general.

Sin más, nos despedimos, no sin antes recordarte que la emisión de tus facturas solo tienen valor fiscal si son timbradas electrónicamente por un Proveedor Autorizado de Certificación, por lo que la elección de tu PAC es una cuestión de gran importancia dentro de tu proceso de facturación electrónica.

Finalmente queremos invitarte a visitar nuestra página de facturando para que conozcas la variedad de soluciones que tenemos para ti, estando seguros que alguna de ellas cubrirá tus requerimientos de generación de comprobantes fiscales.

  • Si eres una empresa que tiene su propio sistema (ERP), seguro te va a servir Electronic Document Server, el cual te permite generar la factura electrónica a través de archivo de texto.
  • Y Si eres un desarrollador de software, nuestra librería te permite generar el CFDI desde tu  sistema, no importa en qué lenguaje de programación desarrolles tus productos.

Hasta la próxima.

Cuidado, el SAT podría dejar sin efecto tu Certificado de Sello Digital

Hoy hablaremos de las causas por las cuales la autoridad (SAT) podrá dejar sin efectos el certificado de sello digital (CSD) de un contribuyente, usado para le generación de facturas electrónicas, así como de los comprobantes fiscales impresos con dispositivo de seguridad (CBB) de aquellos que los emiten.

Dichas causas están contempladas en la Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal

“Causas para dejar sin efectos el certificado de sello digital

I.2.2.4. Para los efectos de los artículos 17-H, primer párrafo, fracción II, y segundo párrafo; 17-J y 29, primero y segundo párrafos, fracción II, párrafos primero, segundo y tercero del CFF, el SAT, a fin de verificar el debido control e identificación del uso del sello digital y el certificado respectivo, podrá dejar sin efectos el certificado de sello digital que hubiere emitido, cuando:

I.  Las autoridades fiscales, en el ejercicio de las facultades de comprobación que le conceden las leyes, no localicen al contribuyente, éste desaparezca durante el procedimiento, no ponga a disposición o no presente su contabilidad, o bien, se tenga conocimiento de que los comprobantes fiscales emitidos, se utilizaron para amparar probables operaciones inexistentes, simuladas o ilícitas.

II. Las autoridades fiscales tengan conocimiento de la probable existencia de un delito de los previstos en los artículos 96, 102, 103, 105, 108, 109, 110, 111, 112 y 113 del CFF; la conducta sea imputable al contribuyente titular del certificado y pudiera encuadrar en los supuestos del artículo 92 o, en su caso, 93 del propio ordenamiento.

III.  Los contribuyentes en un mismo ejercicio fiscal, omitan estando obligados a ello, la presentación de tres o más declaraciones periódicas consecutivas o seis no consecutivas.

IV.  Durante el procedimiento administrativo de ejecución no se localice al contribuyente o éste desaparezca.

Los supuestos anteriores procederán respecto de personas físicas o morales en lo que les resulten aplicables.

El contribuyente podrá aclarar la causa que dejó sin efectos el certificado de sello digital, a través de un caso de aclaración que presente en la página de Internet del SAT, en la opción “Mi Portal”, conforme a la ficha de trámite 167/CFF contenida en el Anexo 1-A.

Si la autoridad resuelve que sí fue procedente dejar sin efectos el certificado de sello digital al haberse actualizado las causales previstas en la presente regla, el contribuyente de que se trate, una vez regularizada su situación fiscal, quedará obligado a emitir Comprobantes Fiscales Digitales por Internet en términos de los artículos 29 y 29-A del CFF.

Causas para dejar sin efectos los comprobantes fiscales impresos con dispositivo de seguridad (CBB)

I.2.8.1.4. Para los efectos de la regla I.2.8.1.1., a los contribuyentes emisores de comprobantes fiscales impresos con dispositivo de seguridad que se ubiquen en alguno de los supuestos a que se refiere la regla I.2.2.4., se les negará la aprobación de nuevos folios y se tendrán por cancelados los folios que no hayan sido utilizados a partir de que surta efectos la notificación de la resolución correspondiente, quedando obligados a emitir Comprobantes Fiscales Digitales por Internet en términos de los artículos 29 y 29-A del CFF.

Los contribuyentes que se ubiquen en los supuestos del párrafo anterior, no podrán volver a ejercer la opción a que se refiere la regla I.2.8.1.1. durante los ejercicios posteriores.

Los comprobantes fiscales impresos con dispositivo de seguridad emitidos con posterioridad a la fecha en que se hubieren tenido por cancelados los folios de que se trate, no tendrán valor para efectos fiscales.

CFF 29, 29-A, RMF 2013 I.2.2.4., I.2.8.1.1.

¿Quiénes lo presentan?
Los contribuyentes a quienes la autoridad fiscal haya dejado sin efectos el o los certificados de sello digital para la emisión de comprobantes fiscales, en términos de la regla I.2.2.4., o los contribuyentes a quienes se haya negado la aprobación de folios para la emisión de comprobantes fiscales impresos con dispositivo de seguridad, de conformidad con la regla I.2.8.1.4.

¿Dónde se presenta?

  • A través de la página de Internet del SAT.
  • En cualquier ALSC, donde se atiende preferentemente con cita.

¿Qué documentos se obtienen?
Acuse de recibo y posteriormente, la respuesta electrónica a su solicitud de aclaración.

¿Cuándo se presenta?
Cuando se hayan dejado sin efectos el o los certificados de sello digital para la emisión de comprobantes fiscales en términos de la regla I.2.2.4., o bien, se niegue la aprobación de folios para la expedición de comprobantes fiscales impresos con dispositivo de seguridad, en términos de la regla I.2.8.1.4., mismos que se podrán consultar en la página de Internet del SAT.

Requisitos:
Internet:

  • Ingrese a sat.gob.mx
  • Registre su RFC y su Contraseña en la opción Mi Portal.
  • Adjuntar el archivo electrónico con las pruebas que soporten su aclaración.

En forma personal:

  • Tratándose de personas físicas, debe presentar identificación oficial vigente expedida por los gobiernos federal, estatal, municipal o del D.F.
  • En caso de personas morales, debe presentar identificación oficial vigente del representante legal (de las referidas en el punto anterior), copia certificada del poder notarial con el que se acredite su personalidad o carta-poder firmada ante dos testigos y ratificadas las firmas ante las autoridades fiscales, Notario o Fedatario Público.
  • Adjunte la documentación que soporte su aclaración.

Procedimiento:

El contribuyente deberá ingresar un caso de aclaración a través de la página de Internet del SAT, en la opción “Mi Portal”, anexando los elementos probatorios que desvirtúen el motivo por el cual quedaron sin efectos los certificados o se negaron los folios. Al respecto y derivado de la presentación del caso de aclaración, la autoridad que hubiese detectado la causación de los supuestos para dejar sin efectos el certificado para el uso de sello digital o para negar la aprobación de folios, podrá requerir información o documentación adicional, o bien, la comparecencia del contribuyente para aclarar su situación fiscal.

Si la autoridad resuelve favorablemente la petición del contribuyente, el mismo podrá solicitar la emisión de un nuevo certificado, para lo cual deberá utilizar el servicio de generación de certificados publicado en la página de Internet del SAT y cumplir con los requisitos señalados en la ficha 112/CFF “Solicitud de certificado de sello digital” del Anexo 1-A, siempre que se hubiesen aclarado, en su caso, todos los supuestos por los cuales se dejó sin efectos el certificado de sello digital. Tratándose de contribuyentes emisores de comprobantes digitales impresos con dispositivo de seguridad, se podrá solicitar la aprobación de nuevos folios, cuando acrediten que no se actualizaron los supuestos a que se refiere la regla I.2.2.4.

Finalmente, estamos seguros que esta información será de gran utilidad, por lo que te invitamos a estar pendiente de nuestras publicaciones.

Hasta la próxima.

¿Qué es un Proveedor Autorizado de Certificación (PAC)?

Durante el proceso de integración del proceso de facturación electrónica es muy común oír hablar del Proveedor Autorizado de Certificación, pero quién es  y cuáles son sus obligaciones, entre otros aspectos, en este tema aclararemos estas interrogantes.

PROVEEDOR AUTORIZADO DE CERTIFICACIÓN (PAC)

Un Proveedor Autorizado de Certificación de CFDI (PAC), es aquella persona moral que cuenta con autorización del Servicio de Administración Tributaria (SAT) para validar los CFDI generados por los contribuyentes, asignarles el folio e incorporarles el sello digital del Servicio de Administración Tributaria. Asimismo, tienen como obligación, enviar al SAT copia de los CFDI que validen de sus clientes.

OBLIGACIONES DE UN PAC

Los proveedores autorizados de certificación de CFDI deberán cumplir las siguientes obligaciones:

  • Guardar absoluta reserva de la información de los CFDI que certifiquen a los contribuyentes, en términos de la Ley Federal de Protección de Datos Personales en Posesión de los Particulares.
  • Devolver al contribuyente el CFDI previamente validado, con folio asignado y con el sello digital del SAT.
  • Enviar al SAT de manera inmediata copia de los CFDI una vez que hayan sido certificados. El envío se realizará bajo las especificaciones técnicas que defina el SAT.
  • Tener en todo momento a disposición del SAT la posibilidad de realizar el acceso remoto o local a las bases de datos en donde se resguarde la información y copias de los CFDI que hayan certificado.
  • Cumplir con los estándares de los niveles de servicio que el SAT le exigió al momento de obtener la autorización.
  • Proporcionar al contribuyente emisor una herramienta para consulta del detalle de sus CFDI certificados
  • Conservar los CFDI certificados, por un término de tres meses, en un medio electrónico, óptico o de cualquier tecnología, aún cuando no subsista la relación jurídica al amparo de la cual se certificaron los CFDI.
  • Administrar, controlar y resguardar a través de su sistema certificador de CFDI, los CSD que el SAT le proporcione para realizar su función.
  • Comunicar por escrito o vía correo electrónico a sus clientes en caso de que suspendan temporalmente sus servicios, con al menos treinta días hábiles de anticipación.
  • Presentar en el mes de enero de cada año, la actualización de la garantía a que se refiere la regla II.2.5.2.2. de la RMF 2013, conforme a la ficha 117/CFF contenida en el Anexo 1-A de la RMF vigente.
  • Al certificar un CFDI se deberán realizar las validaciones que establecen las disposiciones fiscales vigentes.

El primer PAC fue Edicom (Edicomunicaciones México, S.A. de C.V. el cual recibió su autorización el 16 de diciembre de 2010. Actualmente se cuentan con un total de 70 PAC’s.

En Facturando hemos creado una alianza muy estrecha con varios Proveedores Autorizado de Certificación, la cual nos permite ofrecer el servicio de Timbrado de factura electrónicas, si deseas conocer más al respecto te invitamos a leer aquí.

En nuestra próxima publicación veremos la relación de los PAC’s autorizados.

¿Cómo cancelar una factura electrónica CFDI?

En esta ocasión hablaremos del procedimiento que se debe de llevar a cabo para realizar la cancelación de una factura electrónica directamente en el portal del SAT.

Existen dos formas de cancelar una factura, a continuación las describiremos

  1. A través de los servicios que ofrece tu Proveedor Autorizado de certificación; en este caso se dice que el proceso es automático, ya que comúnmente con tan solo un clic es ejecutado el proceso.
  2. A través de la página del SAT, este método implica mas pasos, pero es 100% confiable

Hoy estaremos hablando de la segunda opción, esto es, a través de la página del SAT, describiremos paso a paso cada una de las opciones; recuerda que en Facturando tenemos herramientas que te permiten llevar a cabo el proceso  de forma automática y con tan solo un clic, si deseas mas información al respecto no dudes en contactarnos aquí.

Lo primero que debes de hacer es ingresar a la siguiente dirección:

Página del SAT

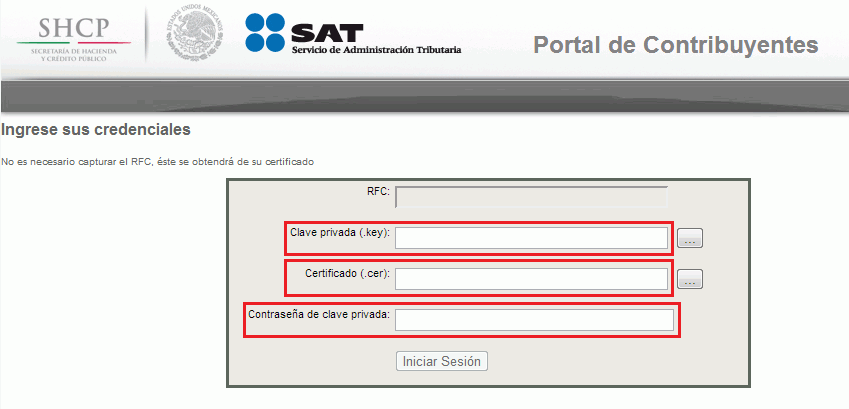
La primera pantalla que se despliega es la siguiente:

Como cancelar un CFDI - Página del SAT
Página del SAT

La forma de ingresar sus credenciales es proporcionando la ruta de ubicación del archivo de la clave privada (.key) y del certificado (.cer), así como la captura de la contraseña de la clave privada, una vez ingresadas, para continuar deberá de dar clic al botón “Iniciar Sesión”.

Si las credenciales son correctas, se le dará acceso al portal del contribuyente.

Como cancelar un CFDI - CFDI emitidos
CFDI emitidos

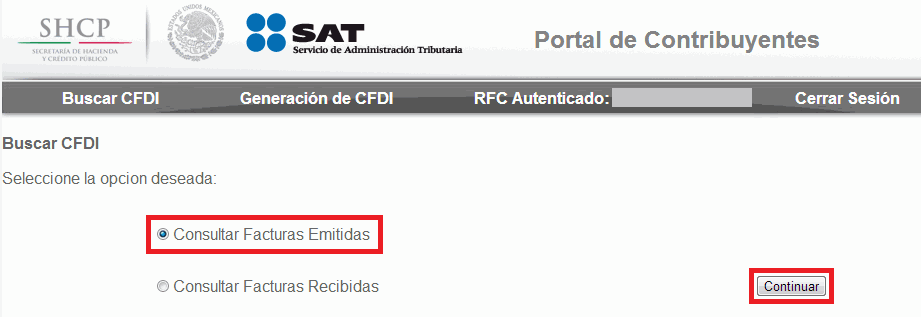
El siguiente paso, es realizar la búsqueda del CFDI para su cancelación. De clic al botón “Continuar” estando seleccionada la opción de “Consultar Facturas Emitidas”.

Como cancelar un CFDI - Busqueda
Busqueda

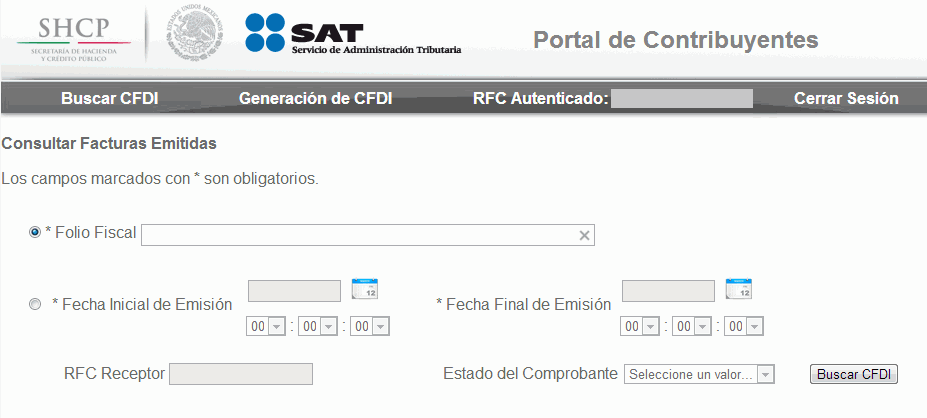
Existen dos formas de realizar la búsqueda:

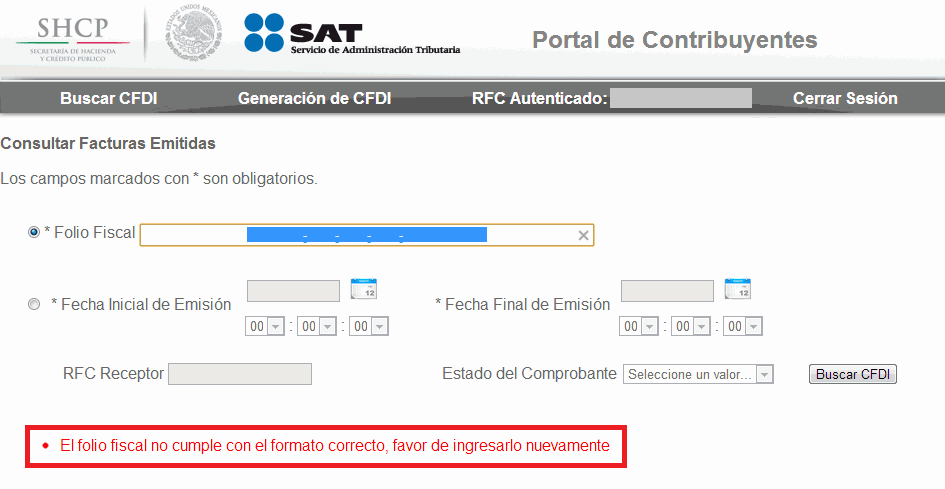
Búsqueda por folio fiscal. Capture el folio fiscal correspondiente a la factura que desee cancelar, se recomienda que seleccione y copie el folio de su documento original y posteriormente lo pegue, ya que este es de una longitud grande (36 caracteres), evitando con ello un posible error al momento de su captura. De clic al botón “Buscar CFDI”. Si el folio no es correcto se desplegará el siguiente mensaje:

Búsqueda por folio fiscal

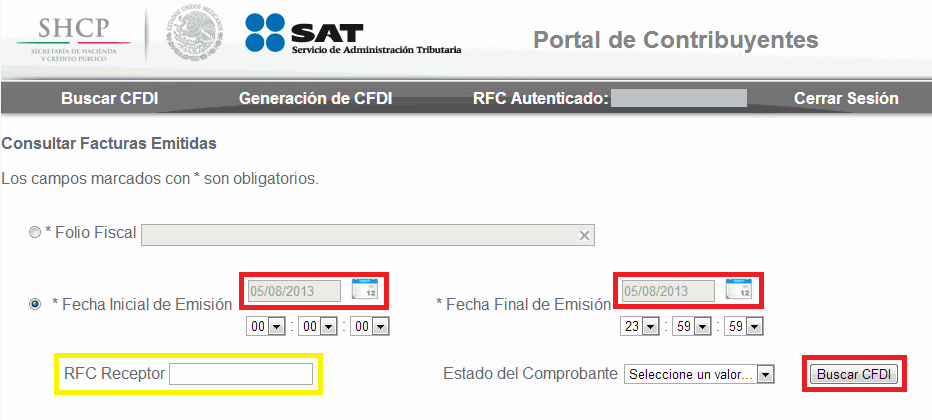
Búsqueda por fecha. Si no tiene el folio fiscal para la búsqueda de la factura, la otra forma de poder ubicarla es mediante la fecha de emisión de la misma, para ello indique un rango de fechas, inicial y final, y de clic al botón “Buscar CFDI”.

Búsqueda por fecha
Búsqueda por fecha

Adicional, podrá hacer más específica la búsqueda, indicando la clave de RFC del receptor y/o el estado que guarda el comprobante.

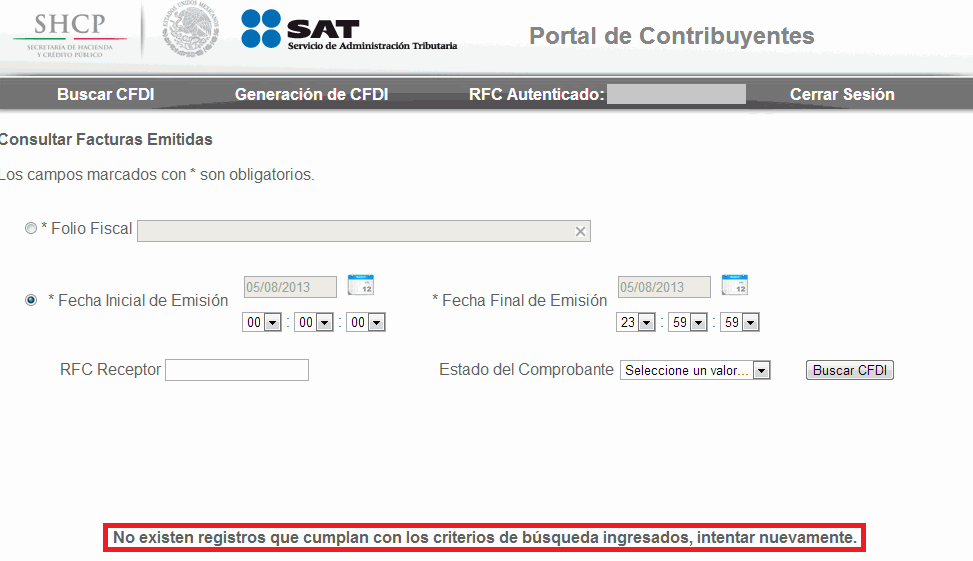
Si la búsqueda no es exitosa, se obtendrá el siguiente mensaje:

CFDI no encontrado
CFDI no encontrado

Si la forma de búsqueda que selecciono, ya sea por folio fiscal o fecha de emisión, es exitosa, se mostrará(n) la(s) factura(s), dónde podrá seleccionar la factura a cancelar, para posteriormente dar clic al botón “Cancelar seleccionado” y obtener la siguiente pantalla.

Seleccionar CFDI a cancelar

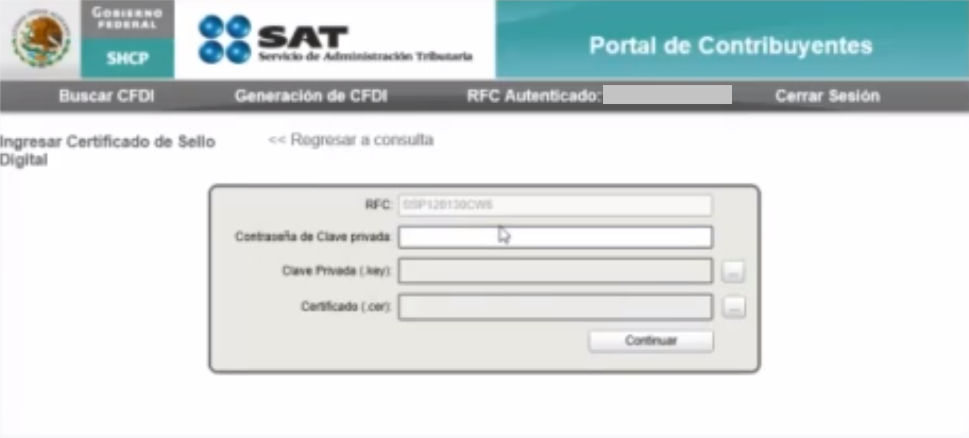
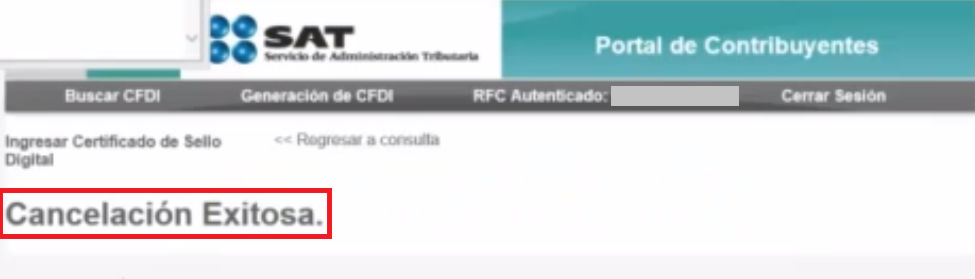
En ella deberá de capturar la contraseña de la clave privada, así como la ubicación de los archivos de la clave privada (.key) y del certificado (.cer) correspondientes al Certificado de Sello Digital (CSD). De clic al botón “Continuar” el cual dará inicio al proceso de cancelación, obteniéndose el mensaje “Cancelación Exitosa”.

Cancelación exitosa
Cancelación exitosa

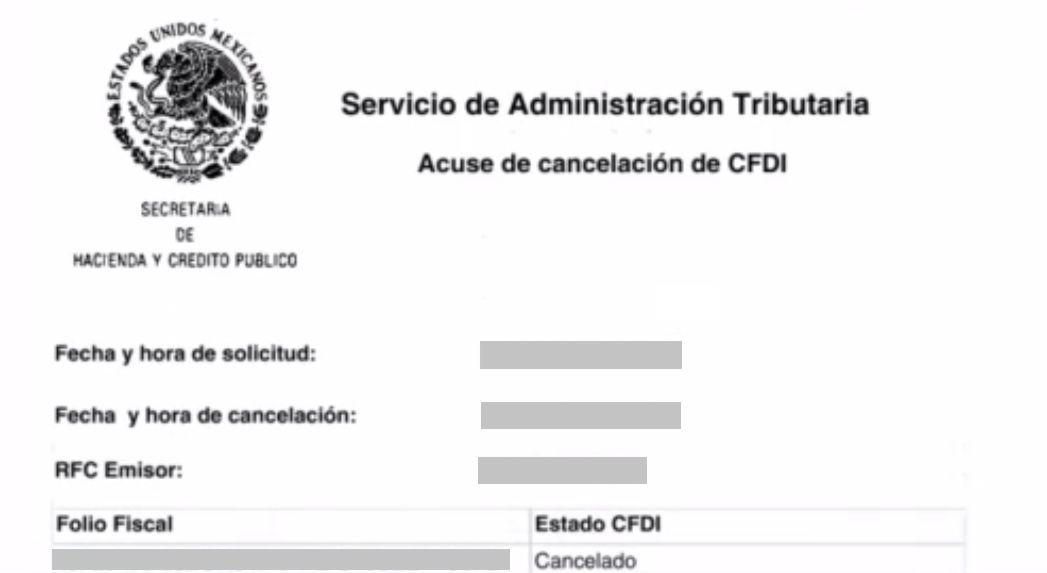
Así como el Acuse de Cancelación del CFDI, el cual deberá de guardar y/o imprimir.

Acuse de cancelación

Con ello quedará concluido el proceso de cancelación de un CFDI.

Conocer el estatus de un CFDI
Si deseas conocer el estado de un CFDI (vigente / cancelado), puedes usar este programa y de forma automática podrás verificar tus comprobantes emitidos y recibidos.

Consulta el estatus de tus CFDIs

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (TwitterFacebookYouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

¿Cómo validar una factura con CBB?

En esta ocasión hablaremos de la importancia que tiene llevar a cabo la validación de los diferentes comprobantes, recuerde que si los comprobantes que emite o recibe no son válidos no podrá aplicar la deducibilidad de los mismos.

Validación de Comprobantes Fiscales Impresos (CBB)

Para llevar a cabo la validación de este tipo de documento, deberá de ingresar a la aplicación que le SAT pone a nuestra disposición, dando clic a la siguiente liga:

Página del SAT

Inmediatamente se desplegará la pantalla principal.

Cómo validar un CBB - Página de SAT
Página de SAT

En ella se pedirá que se capture:

  • El RFC del emisor del comprobante
  • Seleccionar el tipo de comprobante del que se trate
  • Capturar el folio y número de aprobación de los mismos
  • Y en su caso, de manejarse, la serie de la que se trate

Una vez capturados los datos requeridos, bastará con dar clic al botón “Continuar”, para que de inicio el proceso de validación en base a los datos capturados.

Si la validación de los datos del comprobante es exitosa, se desplegará el siguiente mensaje:

Cómo validar un CBB - Comprobante válido
Comprobante válido

La parte importante de este mensaje es la leyenda:

“Los datos del comprobante que verificó se encuentran registrados en los controles del servicio de administración tributaria”.

En caso contrario, el mensaje obtenido será el siguiente:

Cómo validar un CBB - Comprobante apocrifo
Comprobante apocrifo

Siendo la leyenda más importante:

“EL COMPROBANTE QUE VERIFICÓ ES PRESUMIBLEMENTE APÓCRIFO”

Por lo que se le invita a reportar tal situación, ya sea vía internet o telefónicamente a la línea INFOSAT (01 800 463 67 28).

Si se desea conservar el resultado de la validación, podrá realizarse la impresión del mismo con solo dar clic al botón “Imprimir”.

Es así como podemos tener la certeza de que el comprobante que se está recibiendo es totalmente valido.

Hasta la próxima.

¿Cómo puedo conocer mi régimen fiscal en el SAT?

Para efecto de cumplir con el requisito de señalar en el comprobante fiscal, el régimen en que se tributa, a continuación se muestra el procedimiento que se debe de realizar para poder llevar a cabo su consulta:

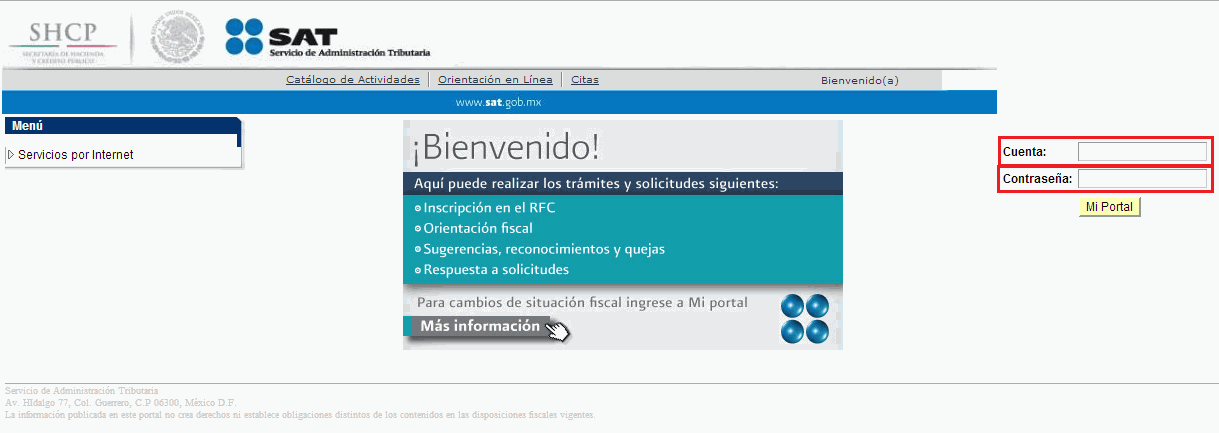
1. Lo primero que hay que hacer es ingresar a través de la página de internet del SAT a la aplicación Mi Portal, dando clic en la siguiente liga:

 Portal del SAT

 Para tener acceso a esta aplicación se deberá de proporcionar ya sea su clave del RFC, así como la CIECF o FIEL vigente.

¿Cómo puedo conocer mi régimen fiscal en el SAT? - Página del SAT
– Página del SAT

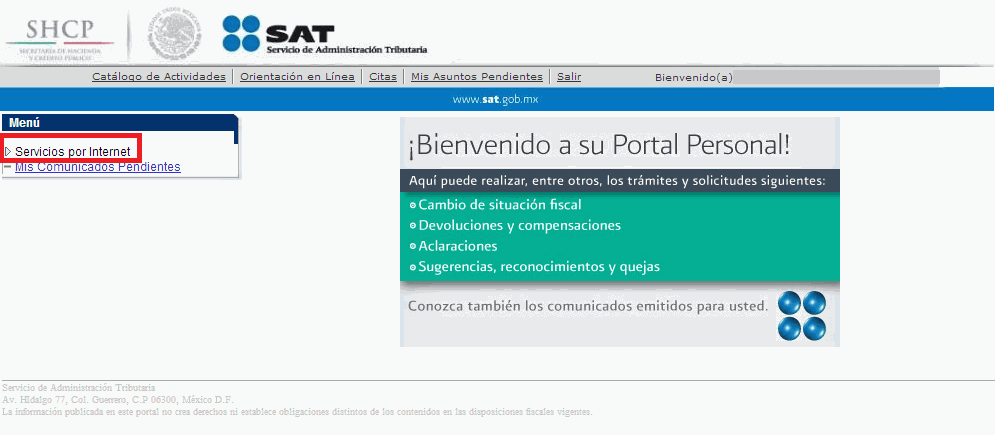
2. Una vez que la aplicación ha validado exitosamente las credenciales del contribuyente permitiendo el acceso a la misma, deberás de seleccionar la opción “Servicios por internet” que está ubicada en el menú principal.

¿Cómo puedo conocer mi régimen fiscal en el SAT? - Autenticación
Autenticación

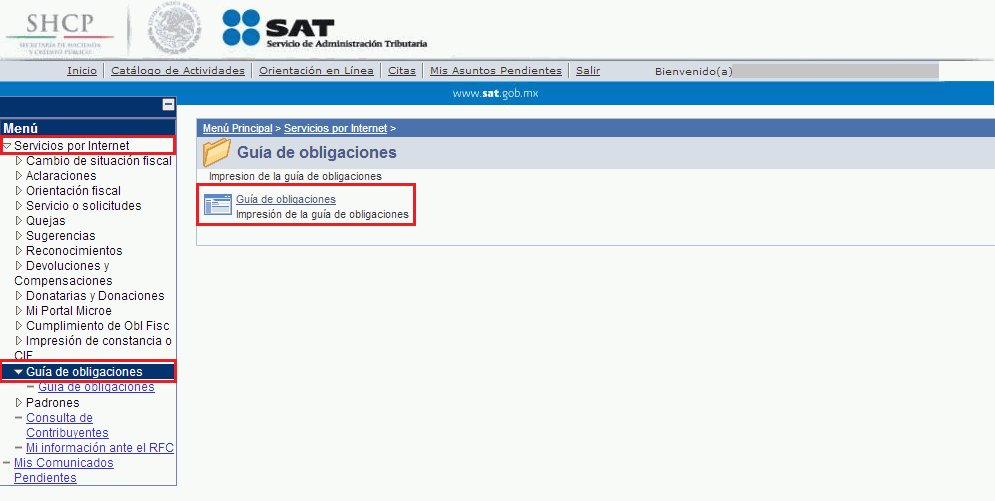
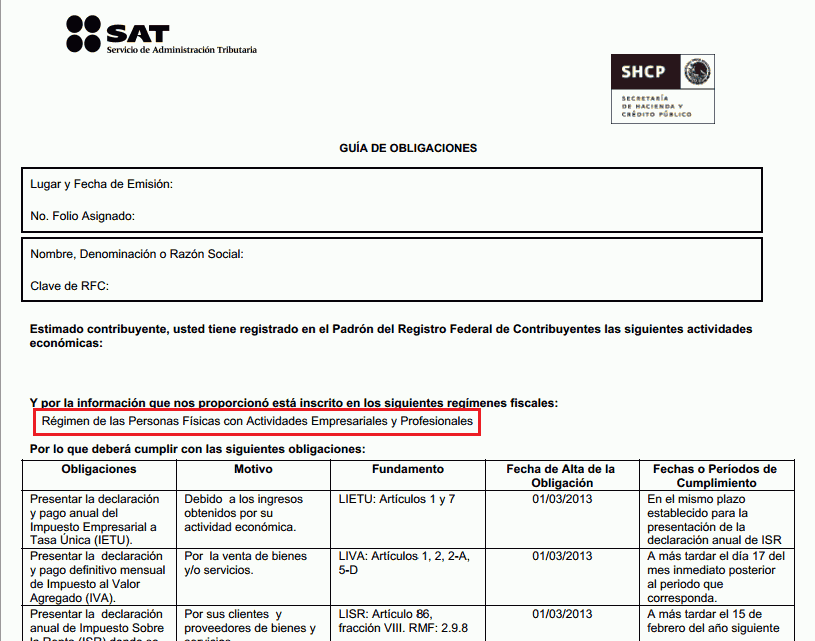
3. Después de hacer la selección anterior, se mostrarán las sub-opciones, en ellas deberás de identificar y seleccionar la opción “Guía de obligaciones”

¿Cómo puedo conocer mi régimen fiscal en el SAT? - Opciones
Opciones

4. Por último, solo bastará con dar clic al documento “Guía de obligaciones”, para que se despliegue la guía de obligaciones.

¿Cómo puedo conocer mi régimen fiscal en el SAT? - Datos
Régimen

En este documento, además de los datos que identifican al contribuyente, como son el Nombre, Denominación o Razón Social, la clave de RFC, así como, el Lugar y Fecha de Emisión, y el número de Folio Asignado, podrás identificar después de la leyenda “Y por la información que nos proporcionó está inscrito en los siguientes regímenes fiscales:” el o los regímenes fiscales a los cuales estas tributando.

Una vez identificado, será este el régimen el cual deberás de indicar dentro de tu comprobante fiscal al momento de su generación.

NOTA IMPORTANTE: Cuando el contribuyente tributé en más de un régimen fiscal, señalará únicamente el régimen que corresponda a la operación que ampare dicho comprobante.

Adicional, te invitamos a que conozcas nuestro Validador CFDI, donde podrás validar tus facturas emitidas y recibidas, los archivos de la contabilidad electrónica y la descargar masiva y automática de las facturas que emites o recibes directamente del SAT.

Valida tus facturas electrónicas

Esperamos que esta información les sea de utilidad, si tienen alguna duda al respecto, puedes contactar directamente al SAT dando clic aquí

Hasta la próxima.

¿Cómo validar una factura electrónica (CFD)?

En esta ocasión hablaremos de la importancia que tiene llevar a cabo la validación de los diferentes comprobantes, recuerde que si los comprobantes que emite o recibe no son válidos no podrá aplicar la deducibilidad de los mismos.

Validación de Comprobantes Fiscales Digitales (CFD)
Si tienes dudas acerca de lo que es un Comprobante Fiscal Digital o deseas más información al respecto, te invitamos a leer cada uno de los diferentes artículos que hemos creado y en donde explicamos de forma detallada y concisa que es y para qué sirve; así como los puntos a tener en cuenta cuando se trabaja con este tipo de comprobantes.

Proceso de validación
Para llevar a cabo la validación de este tipo de documento, deberá Ir a la siguiente liga:

Página de validación del SAT

Mostrándose la siguiente pantalla

Cómo validar un CFD - Página de SAT
Página de SAT

En ella deberás de indicar los siguientes datos para poder ejecutar la validación:

  • La ruta donde se encuentra ubicado el comprobante a validar. Para ello hay que dar clic al botón “Cargar” del comprobante.
  • Indicar mediante el uso del botón “Cargar” del certificado, la ubicación física del archivo del certificado (*.cer) con el cual fue firmado el comprobante.

Adicional, podrás seleccionar alguna de las siguientes opciones:

  • Validaciones  Estándar (Estructura, Codificación, Sello Digital)
  • Validaciones Adicionales (Folio, Vigencia del CSD, Recuperar CSD, Seleccionar múltiples XML)

Una vez realizadas las selecciones anteriores, dará inicio el proceso de validación y se obtendrá el resultado de la misma en pantalla.

En éste resultado podrás confirmar si tu comprobante es válido o si el comprobante tuviera algún error, el cual estará detallado en la descripción reportada.

Cabe mencionar, que el resultado de la validación lo podrás exportar a un archivo o si lo prefieres mandarlo a imprimir directamente a tu impresora.

Es importante recordar que un CFD y un CFDI no son iguales y aunque sirven para realizar la comprobación fiscal de un ingreso o egreso, tiene diferencias muy marcadas, por lo tanto no debemos confundirlos, si lo que de seas es validar un Comprobante Fiscal Digital por Internet, te invitamos a leer este artículo.

Esperamos que este artículo les sea de utilidad y ya saben, si tienen alguna relacionada con la factura electrónica, puedes contactarnos a través del chat que está en nuestro sitio web www.facturando.mx y con gusto te estaremos apoyando.

Hasta la próxima.

Requisitos de impresión de un CFD

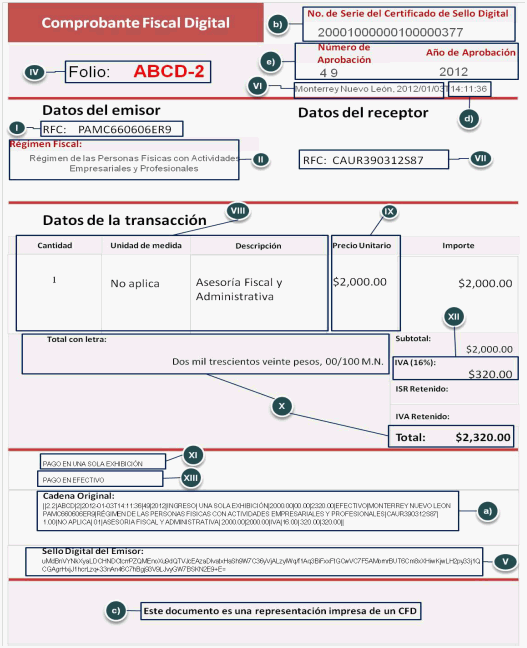
De acuerdo a los Comprobantes Fiscales vigentes, comentados en nuestro blog anterior, a continuación presentamos los requisitos que deberá de cumplir el Comprobante Fiscal Digital (CFD), enseguida se muestra un ejemplo de la representación impresa, así como, la descripción de los requisitos que ésta debe cumplir:

Las impresiones de las Facturas Electrónicas (CFD) deben cumplir con los siguientes requisitos de acuerdo al artículo 29-A del CFF:

Requisitos de impresión de un CFD
Requisitos

I. Clave del Registro Federal de Contribuyentes del emisor.

II. Régimen Fiscal en que tributen conforme a la Ley del ISR.

III. Sí se tiene más de un local o establecimiento, se deberá señalar el domicilio del local o establecimiento en el que se expidan las Facturas Electrónicas

IV. Contener el número de folio.

V. Sello digital del contribuyente que lo expide.

VI. Lugar y fecha de expedición.

VII. Clave del Registro Federal de Contribuyentes de la persona a favor de quien se expida.

VIII. Cantidad, unidad de medida y clase de los bienes, mercancías o descripción del servicio o del uso o goce que amparen.

IX. Valor unitario consignado en número.

X. Importe total señalado en número o en letra.

XI. Señalamiento expreso cuando la contraprestación se pague en una sola exhibición o en parcialidades.

XII. Cuando proceda, se indicará el monto de los impuestos trasladadados desglosados por tasa de impuesto y, en su caso, el monto de los impuestos retenidos.

XIII. Forma en que se realizó el pago (efectivo, transferencia electrónica, cheque nominativo o tarjeta de débito, de crédito, de servicio o la denominada monedero electrónico, indicando al menos los últimos cuatro dígitos del número de cuenta o de la tarjeta correspondiente).

XIV. Número y fecha del documento aduanero, tratándose de ventas de primera mano de mercancías de importación.


Otros requisitos de la Factura Electrónica en la Resolución Miscelánea Fiscal.

a) La cadena original con la que se generó el sello digital. Tratándose de contribuyentes que adicional a la impresión de la Factura Electrónica, pongan a disposición de sus clientes el comprobante en su formato electrónico, podrán no incluir dicha cadena original.

b) Número de serie del certificado de sello digital.

c) Cualquiera de las siguientes leyendas: “Este documento es una representación impresa de un CFD”, “Este documento es una representación impresa de un Comprobante Fiscal Digital” o “Este documento es una impresión de un Comprobante Fiscal Digital”.

d) Hora, minuto y segundo de expedición, en adición a lo señalado en el artículo 29-A, fracción III del CFF.

e) El número y año de aprobación de los folios.

Para poder emitir este comprobante, el contribuyente deberá contar con;

  1. Firma Electrónica Avanzada (FIEL)
  2. Clave de Identificación Electrónica Confidencial Fortalecida (CIECF)
  3. Certificado de Sello Digital (CSD)
  4. Asignación de folios y en su caso de series

Esperamos que estos temas sean de gran utilidad, este pendiente de nuestras siguientes publicaciones.

¿Estás listo para migrar a la factura electrónica?

No olvides que se agota el tiempo para que los contribuyentes con ingresos superiores a $ 250,000 pesos al año o aquellos que actualmente emiten Comprobante Fiscal Digital (CFD), adopten el esquema de Comprobante Fiscal Digital por Internet (CFDI) para la generación de tus facturas electrónicas, de acuerdo a lo marcado en la resolución de modificaciones de la resolución miscelánea del 2013 publicada el 31 de mayo del presente año.

Recordemos ¿Qué es un CFDI?
El Comprobante Fiscal Digital a través de Internet (CFDI) es un mecanismo obligatorio de comprobación fiscal de ingresos, egresos y propiedad de mercancías en traslado por medios electrónicos, vigente a partir de Enero de 2011, cuya particularidad es la remisión del mismo a un proveedor de certificación de CFDI autorizado (PAC), para su validación, asignación del folio fiscal e incorporación del sello digital  del  SAT.

¿Quiénes están obligados a emitir CFDI?
Este esquema de comprobación ya es obligatorio para los contribuyentes con ingresos mayores a $ 4’000,000 millones de pesos anuales, que a partir de enero de 2014 se reduce a $ 250,000 pesos anuales.

Adicional, todas aquellas personas físicas o morales que actualmente generan sus facturas bajo el esquema de Comprobante Fiscal Digital (CFD) estarán obligados a adoptar la emisión de facturas electrónicas mediante el uso del CFDI, también a partir de 2014.

De acuerdo a la información del SAT, un contribuyente podrá adoptar este tipo de comprobación fiscal de forma voluntaria, sin importar el nivel de ingresos que tenga.

¿Cuándo migrar?
El momento más oportuno es realizarlo antes de que venza el plazo marcado por la autoridad, esto con el propósito de que tengas el tiempo suficiente para poder evaluar y elegir la mejor solución. Que ésta cumpla con todos los requerimientos, ofreciéndote el mejor servicio incluyendo el soporte técnico.

Recuerda que el elegir a última hora, no es recomendable, y en la mayoría de los casos resulta contraproducente, además de que las empresas de facturación electrónica llegan a saturar su servicio de contratación trayendo como consecuencia el no poder cumplir en tiempo y en forma con tu proceso de integración de generación de factura electrónica.

¿Cuál es la mejor solución para migrar a CFDI?
En Facturando tenemos las mejores soluciones para integrar, de la forma más rápida y sencilla, la generación de facturas electrónicas (CFDI) a tu empresa, disponible también para desarrolladores, cumpliendo con todos los requerimientos exigidos por la autoridad (SAT).

Por lo que te invitamos a que nos contactes para brindarte el mejor servicio que tú te mereces.

Requisitos de impresión de la factura electrónica

De acuerdo a los Comprobantes Fiscales vigentes, comentados en nuestro blog, a continuación presentamos los requisitos que deberá de cumplir el Comprobante Fiscal Digital a través de Internet (CFDI), en lo que respecta a su representación impresa (pdf), en seguida se muestra un ejemplo donde se describen los requisitos exigidos por la autoridad (SAT):

Requisitos de impresión de la factura electrónica
Requisitos


Las impresiones de las facturas electrónicas (CFDI) deben cumplir con los siguientes requisitos:

I. Clave del Registro Federal de Contribuyentes del emisor.

II. Régimen Fiscal en que tributen conforme a la Ley del ISR.

III. Sí se tiene más de un local o establecimiento, se deberá señalar el domicilio del local o establecimiento en el que se expidan las Facturas Electrónicas.

IV. Contener el número de folio asignado por el SAT y el sello digital del SAT.

V. Sello digital del contribuyente que lo expide.

VI. Lugar y fecha de expedición.

VII. Clave del Registro Federal de Contribuyente de la persona a favor de quien se expida.

VIII. Cantidad, unidad de medida y clase de los bienes, mercancías o descripción del servicio o del uso y goce que amparen.

IX. Valor unitario consignado en número.

X. Importe total señalado en número o en letra.

XI. Señalamiento expreso cuando la contraprestación se pague en una sola exhibición o en parcialidades.

XII. Cuando proceda, se indicará el monto de los impuestos trasladados desglosados por tasa de impuesto y, en su caso, el monto de los impuestos retenidos.

XIII. Forma en que se realizó el pago (efectivo, transferencia electrónica, cheque nominativo o tarjeta de débito, de crédito, de servicio o la denominada monedero electrónico, indicando al menos los últimos cuatro dígitos del número de cuenta o de la tarjeta correspondiente).

XIV. Número y fecha del documento aduanero, tratándose de ventas de primera mano de mercancías de importación.


Además de los requisitos contenidos en la Resolución Miscelánea Fiscal vigente:

a) Código de barras generado conforme al Anexo 20.

b) Número de serie del CSD del emisor y del SAT.

c) Cualquiera de las siguientes leyendas: “Este documento es una representación impresa de un CFDI” o “Este documento es una representación impresa de un Comprobante Fiscal Digital a través de Internet”.

d) Número de referencia bancaria o número de cheque con el que se efectúe el pago (opcional).

e) Fecha y hora de emisión y de certificación de la Factura Electrónica (CFDI) en adición a lo señalado en el artículo 29-A, fracción III del CFF.

f) Cadena original del complemento de certificación digital del SAT.

Recuerde que si su impresión no cumple con los requisitos anteriormente descritos, la presentación impresa de su comprobante (CFDI) no será válido.

Por último, queremos recordarte que no solo es necesario que la representación impresa sea válida; si no que lo más importante es que el archivo XML (CFDI) lo sea en primer término, ya que de él se desprende la información para el PDF, por lo que te invitamos a conocer nuestra solución que te permitirá asegurarte que el archivo XML de tu comprobante cumple con todos los requisitos exigidos por la autoridad, haciéndolo un comprobante válido para poder aplicar su deducibilidad.

Validador CFDI