
Fletes sin Carta Porte: ¿se pueden deducir ante el SAT?

Imagina que tu empresa contrata un camión para entregar mercancía. El servicio se realiza, recibes la factura y, al revisar el XML, descubres que no tiene complemento Carta Porte. Entonces surge la duda: ¿puedes deducir el gasto o necesitas pedir otra factura? Con los fletes sin Carta Porte, la respuesta depende del servicio que contrataste.

La idea principal es sencilla: hay transportes que pueden facturarse correctamente sin Carta Porte y otros en los que el complemento sí es obligatorio. Conocer esa diferencia evita tanto rechazar facturas válidas como aceptar documentos incompletos.

¿Por qué algunas facturas de transporte necesitan Carta Porte?

La factura de ingreso documenta lo que cobra el transportista. El complemento Carta Porte añade datos sobre las mercancías, el recorrido y el medio de transporte.

La regla 2.7.7.1.1 de la Resolución Miscelánea Fiscal 2026 exige ese complemento para los servicios que regula. Pero la misma resolución establece facilidades para ciertas operaciones.

Antes de dar una factura por incorrecta, conviene revisar si el transporte está dentro de alguna de ellas.

¿Cuándo son válidos los fletes sin Carta Porte?

Veamos tres situaciones comunes.

1. Un reparto local. Contratas un camión para llevar mercancía de una bodega a una tienda. Si la ruta no pasa por tramos de jurisdicción federal y se cumplen las condiciones de la regla 2.7.7.2.1, el transportista puede emitir un CFDI de ingreso sin complemento. Atención: hay exclusiones, como ciertos traslados vinculados con despacho aduanero y medicamentos. Tampoco basta con decir que el viaje fue «corto».

2. Transporte dedicado. Una empresa contrata unidades asignadas específicamente a su operación. La regla 2.7.7.1.3 permite al transportista facturar sin el complemento, pero el cliente debe emitir los CFDI de traslado con Carta Porte que correspondan y relacionarlos con la factura del servicio. La documentación no desaparece: se organiza de otra manera.

3. Paquetería y mensajería. La regla 2.7.7.2.2 permite facturar el servicio sin Carta Porte bajo sus condiciones. Se deben registrar los números de guía y emitir los comprobantes que correspondan a las distintas etapas del envío.

En estos casos, los fletes sin Carta Porte pueden ser deducibles si la documentación es la permitida para la operación y se cumplen los demás requisitos fiscales. No se trata de una autorización general para omitir el complemento.

¿Y si el transportista debía incluirlo?

Pensemos ahora en un flete que sí requiere Carta Porte, pero cuya factura llega sin el complemento.

Aquí ya no estamos ante una facilidad, sino ante un incumplimiento que debe revisarse. El artículo 29-A del Código Fiscal de la Federación establece consecuencias para los comprobantes que no cumplen los requisitos aplicables, incluida la imposibilidad de deducir o acreditar cantidades en los supuestos que regula.

Por eso, no conviene dar por deducible el gasto solo porque el camión hizo el recorrido y la empresa pagó. Primero hay que aclarar el motivo de la omisión y solicitar al transportista la corrección que legalmente corresponda.

¿Qué revisar antes de deducir un flete?

No hace falta complicarse. Empieza con estas cuatro preguntas:

  • ¿Qué servicio contrataste? Un flete ordinario no se documenta siempre igual que paquetería o transporte dedicado.
  • ¿Por dónde circuló la mercancía? En el transporte local importan los tramos federales y las exclusiones de la facilidad.
  • ¿Qué comprobantes deben existir? Según el caso, puede haber guías o CFDI de traslado, además de la factura.
  • ¿Se cumplen los demás requisitos fiscales? La falta de obligación de usar Carta Porte no garantiza por sí sola una deducción.

Conserva también las órdenes de servicio, los pagos y las evidencias de entrega disponibles. Son útiles para respaldar la operación, pero no reemplazan un complemento obligatorio.

¿Qué pasa con el IVA?

Deducir un gasto para ISR y acreditar el IVA son cosas distintas, aunque relacionadas. El artículo 5 de la Ley del IVA establece sus propios requisitos, incluidos los del comprobante y el pago; también deben revisarse las retenciones cuando procedan.

Si hay un problema con el CFDI, analiza ambos impuestos. No supongas que el IVA es acreditable únicamente porque aparece desglosado en la factura.

¿El SAT cambió las reglas para los fletes sin Carta Porte?

En 2021 compartimos una respuesta histórica del SAT sobre la deducción de servicios de transporte. Hoy se vuelve a hablar de que esa pregunta frecuente dejó de aparecer en determinados materiales de consulta.

Pero retirar una pregunta frecuente no equivale a cambiar la ley. No hemos identificado una disposición oficial que permita afirmar que ahora todos los fletes sin Carta Porte se pueden deducir.

Conclusión

Si recibes una factura de transporte sin complemento, no la rechaces automáticamente, pero tampoco la consideres deducible sin revisar el caso. Primero identifica el servicio y verifica si existe una facilidad. Si Carta Porte era obligatorio y falta, acláralo con el transportista antes de asumir un riesgo fiscal.

Lo importante es que los documentos coincidan con el transporte que realmente se realizó. Eso da mucho más respaldo a tus gastos.

Para mantenerte informado sobre CFDI y obligaciones fiscales con explicaciones fáciles de seguir, te invitamos a suscribirte a nuestro canal de YouTube.
Donación de inventarios deteriorados: ¿por qué el CFDI debe llevar $0.01?

Cuando una empresa realiza una donación de inventarios deteriorados, puede surgir una duda: ¿qué importe debe registrar la donataria en el CFDI si las mercancías ya perdieron su valor? Para un supuesto fiscal específico, el SAT señala que el comprobante debe indicar $0.01 (un centavo). Pero eso no significa que todas las donaciones en especie se facturen así.

La diferencia importa porque una cosa es documentar la entrega de los bienes y otra, muy distinta, determinar la deducción fiscal del inventario. Confundirlas puede provocar errores en el CFDI o intentar deducir dos veces la misma mercancía.

¿Cuándo pueden donarse las mercancías que perdieron valor?

El artículo 27, fracción XX, de la Ley del ISR contempla la deducción de mercancías, materias primas y productos que hayan perdido valor por deterioro u otras causas no imputables al contribuyente. La deducción debe efectuarse en el ejercicio correspondiente y cumplir los requisitos reglamentarios.

Si se trata de determinados bienes básicos para la subsistencia humana —alimentos, vestido, vivienda o salud—, la ley exige ofrecerlos en donación a instituciones autorizadas con fines asistenciales antes de destruirlos, cuando resulte aplicable este procedimiento.

No basta con entregar las mercancías informalmente. El SAT cuenta con un sistema de avisos de donación y destrucción, y los requisitos varían según los bienes y el supuesto de que se trate. También deben respetarse las restricciones sanitarias y demás disposiciones aplicables.

¿Cómo se emite el CFDI por inventarios deteriorados?

La donataria autorizada que recibe los bienes es quien expide el comprobante correspondiente. En su material oficial de emisión de CFDI para donatarias de 2026, el SAT confirma expresamente que los donativos de mercancía que perdió valor deben documentarse indicando la cantidad, la descripción y un valor de $0.01.

Es un importe simbólico para este supuesto, no una regla general para cualquier donativo en especie ni una forma de establecer el valor comercial de la mercancía.

En la emisión también deben revisarse los requisitos del CFDI 4.0. Para los donativos en especie, la orientación del SAT contempla:

  • CFDI de tipo ingreso, emitido por la donataria.
  • Método de pago PUE y forma de pago 12 (Dación en pago).
  • Descripción y cantidad reales de los bienes, con las claves del catálogo que correspondan.
  • Complemento para donatarias y el tratamiento fiscal que corresponda al comprobante.

Como el tratamiento de los inventarios deteriorados es particular, conviene revisar los datos del comprobante antes de timbrarlo, especialmente cuando se incluyen distintas clases de mercancía.

¿La empresa puede deducir los bienes y también el donativo?

No. Si la empresa deduce las mercancías de sus inventarios conforme al artículo 27, fracción XX, de la Ley del ISR, no puede volver a deducir el valor de esos mismos bienes como donativo.

El SAT lo advierte en el criterio 41/ISR/PI del Anexo 3 de la RMF 2026, que considera indebida esa doble deducción. Además, el artículo 29-A del Código Fiscal de la Federación exige indicar en el CFDI que el donativo no es deducible cuando se trata de bienes previamente deducidos para el ISR.

Por ello, el centavo registrado en el CFDI no determina cuánto puede deducirse del inventario. La deducción depende de los requisitos fiscales que correspondan a la pérdida de valor, no del importe simbólico del recibo de donación.

¿Qué conviene revisar antes de cerrar la operación?

Para una donación de inventarios deteriorados bien documentada, el contador debería verificar que la donataria cuente con autorización vigente, que se haya seguido el procedimiento de aviso aplicable y que exista evidencia de la entrega de los bienes.

También es recomendable conciliar las cantidades entregadas con las bajas de inventario y conservar el CFDI, los acuses y los soportes de la operación. En nuestro artículo sobre control documental de las donatarias explicamos por qué mantener congruencia entre comprobantes y registros contables facilita el cumplimiento.

La regla práctica es sencilla: el CFDI respalda la donación; la deducción del inventario se justifica por separado. Revisar ambos aspectos evita que una entrega con fines sociales termine generando una contingencia fiscal.

Para conocer más sobre facturación electrónica y obligaciones ante el SAT, puedes consultar el canal de YouTube de Facturando.

¿Compraste un inmueble sin factura? Lo que debes revisar antes de venderlo

El CFDI inmobiliario que corresponde a una compra de casa, departamento o local puede influir en el ISR de una venta futura. Si el vendedor estaba obligado a expedirlo y no lo hizo, podrías tener dificultades para demostrar cuánto pagaste por la propiedad.

En agosto de 2026, la Procuraduría de la Defensa del Contribuyente (PRODECON) advirtió sobre compradores afectados por esta omisión. El problema suele aparecer años después, cuando deciden vender y necesitan comprobar el costo de adquisición.

¿Por qué importa la factura al vender una propiedad?

Cuando una persona física vende un inmueble, el costo comprobado de adquisición es uno de los conceptos que puede restar de sus ingresos para calcular el ISR. Ese costo debe determinarse y actualizarse conforme a las disposiciones fiscales.

Si quien vendió originalmente la propiedad estaba obligado a emitir un CFDI y no lo hizo, el comprador puede tener problemas para acreditar ese costo. Conservar la escritura y los comprobantes bancarios es importante, pero no significa que siempre puedan sustituir la factura exigible.

¿Qué significa la deducción del 10%?

El artículo 121 de la Ley del ISR establece que el costo actualizado de adquisición de un inmueble será, como mínimo, el 10% del importe de su venta.

Esto no es una multa por carecer de factura ni significa que el impuesto sea del 10%. Si no se logra acreditar un costo mayor conforme a los requisitos aplicables, el contribuyente puede quedar limitado a ese mínimo, con una ganancia gravable superior a la que resultaría de comprobar correctamente su adquisición.

El cálculo también puede considerar otras deducciones autorizadas, como ciertas mejoras y gastos notariales. Además, algunas ventas de casa habitación están exentas de ISR si cumplen los requisitos legales. Por eso, no todas las operaciones producen el mismo resultado.

¿Quién debe expedir el CFDI inmobiliario?

Depende de quién vende y de cómo se formaliza la operación. En ciertos casos, el notario emite un CFDI con complemento de operaciones traslativas de dominio. En otros, como las ventas de desarrolladoras o inmobiliarias constituidas como personas morales, corresponde al vendedor emitir el comprobante. Antes de firmar, aclara quién generará el CFDI inmobiliario.

PRODECON consultó al SAT si ampliaría una facilidad prevista para ciertas adquisiciones de 2014, de modo que el notario pudiera ayudar en operaciones posteriores sin CFDI. El SAT respondió que no contemplaba modificar la regla 2.7.1.20 de la Resolución Miscelánea Fiscal.

Por tanto, no debe asumirse que un notario podrá reemplazar años después cualquier factura inmobiliaria faltante.

¿Cómo revisar el comprobante de tu compra?

Para verificar el CFDI inmobiliario antes de dar por concluida la compra, conviene:

  • Confirmar quién debe emitir el comprobante y solicitarlo oportunamente.
  • Revisar los RFC, el importe y la descripción de la operación.
  • Descargar y conservar el archivo XML. Si necesitas comprobar sus datos y vigencia, te recomendamos nuestra guía sobre cómo validar el XML de un CFDI 4.0.
  • Guardar también la escritura, el contrato, los comprobantes de pago y los documentos de gastos relacionados.

¿Qué hacer si no te entregaron la factura?

Primero, solicítala por escrito al vendedor obligado a emitirla y conserva evidencia de tu petición. Si no responde, puedes utilizar el servicio de solicitudes de conciliación de factura del SAT.

Este procedimiento permite reportar la omisión y solicitar la intervención del SAT para invitar al emisor a resolverla. No garantiza que obtendrás el CFDI, por lo que, si el problema persiste, puedes buscar asesoría gratuita de PRODECON.

Revisa tus documentos antes de pensar en vender

No dejes para el último momento la revisión de tu CFDI inmobiliario: una factura faltante puede convertirse en un problema fiscal mucho tiempo después de la compra. Si ya eres propietario y no localizas el comprobante, pide a tu contador o notario revisar cuanto antes qué documentación corresponde a tu caso.

Para seguir al tanto de temas relacionados con CFDI e impuestos, también puedes suscribirte a nuestro canal de YouTube.
PRODECON: qué documentos pueden ayudarte a desvirtuar la presunción de CFDI falsos

Desde 2026, las pruebas para CFDI adquirieron una importancia todavía mayor. El Código Fiscal de la Federación exige que los comprobantes amparen operaciones existentes, verdaderas o actos jurídicos reales y, cuando la autoridad presume que esto no ocurrió, puede iniciar la visita especial del artículo 49 Bis.

El problema es que el plazo para responder es muy corto. El contribuyente puede aportar medios de prueba durante la diligencia o dentro de los cinco días hábiles siguientes. Por eso, esperar a que llegue una revisión para comenzar a buscar contratos, pagos, correos o entregables puede dejar a la empresa en una posición complicada.

PRODECON ha insistido en un enfoque preventivo: conservar información suficiente para acreditar la materialidad de las operaciones y tenerla disponible antes de una facultad de comprobación.

¿Qué entiende el CFF por CFDI falsos?

En este contexto, “CFDI falso” no significa únicamente un XML alterado, inventado o técnicamente apócrifo.

El artículo 29-A, fracción IX, del CFF establece que los CFDI deben amparar operaciones existentes, verdaderas o actos jurídicos reales. Cuando no cumplen ese requisito, el propio Código los considera falsos para sus efectos.

Esto permite que la revisión vaya más allá de comprobar si el XML está timbrado, vigente o contiene un RFC correcto. La autoridad puede analizar si realmente ocurrió la operación que aparece documentada.

Si quieres conocer el procedimiento completo, en nuestra sesión Artículo 49 Bis: CFDI falsos, riesgos y acciones preventivas explicamos los plazos, las consecuencias y los principales puntos que deben vigilar emisores y receptores.

¿Qué pruebas para CFDI recomienda conservar PRODECON?

PRODECON publicó en enero de 2026 una orientación sobre la documentación que conviene tener disponible cuando la autoridad ejerce facultades de comprobación. La Procuraduría habla expresamente de acreditar la materialidad y presenta una relación abierta de documentos que pueden respaldar lo ocurrido.

Entre los elementos que menciona se encuentran:

  • Contabilidad y papeles que acrediten el cumplimiento de obligaciones fiscales
  • Declaraciones y CFDI
  • Contratos con clientes y proveedores
  • Cotizaciones y órdenes de compra
  • Correos electrónicos
  • Bitácoras y guías de remisión
  • Comprobantes de pago y estados de cuenta
  • Registros de entradas y salidas e inventarios
  • Reportes de entrega de servicios
  • Manuales o diagramas de flujo de la operación
  • Documentación corporativa y contratos relacionados con el lugar donde se desarrollan las actividades.

La lista debe entenderse como una referencia preventiva, no como un catálogo legal obligatorio. El documento útil para una compraventa no necesariamente será el mismo que se necesita para demostrar un servicio profesional, un arrendamiento o una operación logística.

No existe un documento que por sí solo resuelva la revisión

Uno de los errores más comunes sería pensar que basta con tener el CFDI, el contrato o la transferencia bancaria.

El artículo 49 Bis permite aportar los medios de prueba que el contribuyente estime convenientes, pero exige señalar claramente el hecho al que se refiere cada uno y lo que se pretende demostrar. Además, las pruebas deben relacionarse con la observación que se busca desvirtuar.

En términos prácticos, las pruebas para CFDI funcionan mejor cuando forman una historia congruente. Por ejemplo, una operación puede quedar respaldada por la cotización, el contrato, la orden de compra, el CFDI, el pago, la entrega y las comunicaciones generadas durante su ejecución.

No se trata de acumular archivos. Se trata de que los documentos expliquen qué se contrató, quién lo realizó, cuándo ocurrió, cómo se pagó y qué evidencia quedó de su cumplimiento.

¿Por qué conviene formar el expediente antes de una visita?

El procedimiento del artículo 49 Bis puede comenzar con la suspensión de la emisión de CFDI. Después de la diligencia, el contribuyente dispone de solo cinco días hábiles para aportar sus pruebas y manifestar lo que a su derecho convenga.

Con ese plazo, reconstruir meses o años de operaciones puede ser difícil.

La mejor prevención es que cada operación relevante deje evidencia desde que ocurre. En nuestro artículo sobre el repositorio de evidencias fiscales explicamos cómo organizar CFDI, contratos, pagos, entregables y comunicaciones para que puedan localizarse cuando sea necesario.

Este enfoque coincide con la finalidad preventiva del Manual de Cumplimiento Tributario 2026 de PRODECON: identificar riesgos antes de que se conviertan en una contingencia.

Las pruebas para CFDI deben corresponder a la operación real

No todas las empresas deberían integrar exactamente el mismo expediente.

Si se venden bienes, serán especialmente importantes los pedidos, inventarios, registros de entrada o salida, documentos de entrega y pagos. En un servicio, pueden tener mayor peso el contrato, los reportes, las bitácoras, las comunicaciones y los resultados entregados.

Lo importante es que exista trazabilidad entre lo facturado y lo que efectivamente sucedió.

También debemos distinguir esta recomendación de otros conceptos fiscales. La razón de negocios y la fecha cierta pueden ser relevantes en determinados casos, pero no deben presentarse como requisitos automáticos que por sí solos definan una defensa bajo el artículo 49 Bis.

¿Cuánto tiempo conviene conservar las pruebas para CFDI?

PRODECON no creó un plazo especial de conservación para este expediente. La regla general del artículo 30 del CFF establece que la contabilidad y la documentación relacionada con el cumplimiento fiscal deben conservarse, por regla general, durante cinco años, aunque existen excepciones y supuestos con plazos diferentes.

No debe confundirse ese periodo de conservación con los cinco días hábiles que el artículo 49 Bis concede para aportar pruebas después de la diligencia. Son reglas distintas y cumplen finalidades diferentes.

¿Qué conviene revisar desde ahora?

La recomendación práctica es sencilla: identifica las operaciones de mayor importe o riesgo y confirma que puedes reconstruirlas documentalmente sin depender de la memoria de una sola persona.

Revisa si tienes, al menos, el CFDI, el soporte contractual o comercial, el pago y la evidencia de entrega o prestación. Después agrega los documentos particulares que correspondan a la operación.

Las pruebas para CFDI no deberían prepararse cuando ya comenzó la visita. Mantener un expediente ordenado permite responder con mayor rapidez y, sobre todo, relacionar cada documento con el hecho que realmente pretende demostrar.

PRODECON no creó una lista obligatoria que garantice por sí sola desvirtuar una presunción. Su orientación es más útil entendida como una llamada a documentar las operaciones desde su origen y conservar evidencia coherente.

Para seguir al día con los cambios sobre CFDI falsos, artículo 49 Bis y fiscalización, puedes suscribirte al canal de YouTube de Facturando.

Cancelar un CFDI en RESICO: ¿cuándo existe realmente un riesgo penal?

Cancelar un CFDI en RESICO puede generar una duda seria: el último párrafo del artículo 113-F de la Ley del ISR remite al artículo 109, fracción I, del Código Fiscal de la Federación, disposición relacionada con la defraudación fiscal equiparada. Leído de forma aislada, el texto parece muy severo. Sin embargo, eso no significa que cualquier cancelación legítima convierta automáticamente al contribuyente en responsable de un delito.

Para entender el riesgo real hay que separar dos situaciones muy distintas: corregir un comprobante por una causa válida y cancelar un CFDI con la finalidad de ocultar un ingreso efectivamente obtenido. La diferencia no está solo en el botón de “cancelar”, sino en lo que ocurrió con la operación, el cobro, la documentación y las declaraciones fiscales.

¿Qué dice el artículo 113-F sobre el CFDI en RESICO?

El artículo 113-F de la Ley del ISR establece que se considera actualizado el supuesto del artículo 109, fracción I, del CFF cuando los contribuyentes del Régimen Simplificado de Confianza cancelen CFDI, aun cuando los receptores les hayan dado efectos fiscales. La redacción llama la atención porque el propio sistema fiscal también contempla la cancelación de comprobantes. El artículo 29-A del CFF regula este procedimiento y, tratándose de CFDI que amparen ingresos, exige justificar y soportar documentalmente el motivo de la cancelación.

Por eso, leer el 113-F como si toda cancelación fuera automáticamente delictiva produciría una tensión evidente con un procedimiento que la propia legislación reconoce y regula. El tratamiento del CFDI en RESICO exige revisar ambos conjuntos de disposiciones.

¿Qué conducta sanciona realmente el artículo 109 del CFF?

La fracción I del artículo 109 del CFF sanciona, entre otros supuestos, a quien consigne en sus declaraciones ingresos acumulables menores a los realmente obtenidos.

La Suprema Corte analizó esta porción normativa en la jurisprudencia 1a./J. 17/2023 (11a.). El asunto no trató específicamente sobre RESICO ni sobre cancelación de CFDI, por lo que no debe presentarse como una resolución directa del problema. Aun así, resulta relevante porque la Primera Sala explica que la conducta sancionada consiste en el acto material y doloso de consignar en una declaración ingresos acumulables menores a los realmente obtenidos.

Esto ayuda a distinguir una corrección documental de una maniobra dirigida a disminuir artificialmente los ingresos declarados. En otras palabras, el CFDI en RESICO no puede analizarse separado del ingreso que realmente obtuvo el contribuyente.

La duda ya llegó al programa de Síndicos del Contribuyente

El problema no es solamente teórico. En febrero de 2025 se presentó ante el programa de Síndicos del Contribuyente un planteamiento dedicado precisamente a la aplicación del artículo 109, fracción I, del CFF a personas físicas de RESICO que cancelan CFDI.

El material de ese planteamiento recoge el análisis de la Administración Desconcentrada de Servicios al Contribuyente de Michoacán. Su conclusión fue especialmente relevante: una cancelación efectuada conforme al artículo 29-A no actualizaría por sí sola el tipo penal. Para llegar a ese supuesto, la autoridad competente tendría que acreditar que la cancelación tuvo como finalidad perjudicar al fisco federal. Puedes consultar el planteamiento de Síndicos del Contribuyente de febrero de 2025.

Hay que tener cuidado con el alcance de esa respuesta. El propio documento señala que la información no crea derechos ni establece obligaciones diferentes de las disposiciones fiscales. Por tanto, no elimina el último párrafo del artículo 113-F, no modifica la ley y tampoco equivale a una jurisprudencia.

Entonces, ¿cuándo puede aumentar el riesgo?

El riesgo crece cuando la cancelación deja de ser una corrección coherente con la operación y empieza a formar parte de una conducta que altera la realidad fiscal.

Imagina que la operación sí existió, el contribuyente cobró efectivamente el ingreso y después cancela el CFDI sin una razón congruente. Si además presenta declaraciones en las que ese ingreso ya no aparece, el problema no sería simplemente haber utilizado el mecanismo de cancelación: habría que analizar si se están declarando ingresos menores a los realmente obtenidos.

La situación es distinta cuando existe un error de facturación, una sustitución correctamente relacionada, una operación que no se llevó a cabo o un reembolso que puede demostrarse. En estos casos, la trazabilidad documental resulta fundamental.

Lo que conviene revisar antes de cancelar

Antes de cancelar un CFDI en RESICO conviene comprobar que la operación, el cobro y la documentación cuentan la misma historia:

  • cuál es la causa real de la cancelación;
  • si la operación existió o finalmente no se realizó;
  • si hubo cobro y, en su caso, devolución;
  • si debe emitirse un CFDI sustituto y quedar correctamente relacionado;
  • si el ingreso aparecerá de forma congruente en las declaraciones;
  • qué documentos permiten demostrar posteriormente por qué se canceló.

El artículo 29-A no establece un expediente idéntico para todos los casos. Lo que exige, cuando el CFDI ampara ingresos, es justificar y soportar documentalmente el motivo. Por ello, los documentos deben corresponder con lo que realmente sucedió. Si necesitas organizar esa evidencia, en Facturando explicamos con mayor detalle qué documentación debes conservar cuando cancelas un CFDI. Ese artículo desarrolla qué evidencia fiscal y comercial puede ayudar a reconstruir correctamente una cancelación.

No confundas una cancelación válida con ocultar un ingreso

Este es el punto que más importa para interpretar el artículo 113-F.

Una cancelación válida no debería analizarse únicamente observando que un UUID pasó de vigente a cancelado. También deben revisarse la causa, la operación, el ingreso efectivamente percibido, los documentos relacionados y la forma en que todo ello quedó reflejado en las declaraciones.

Por el contrario, cancelar un comprobante no convierte en inexistente un ingreso que realmente fue obtenido. Si la cancelación se utiliza para intentar reducir los ingresos declarados sin que exista una razón económica y documental que lo justifique, el escenario cambia de manera importante.

Antes de cancelar, deja una historia que pueda demostrarse

Para una persona física en RESICO, la mejor defensa frente a una revisión no es asumir que “el sistema permitió cancelar”, sino poder demostrar por qué se hizo y cómo quedó registrada la operación. Por eso, cada CFDI en RESICO que se cancele debe tener una explicación congruente con los hechos.

El artículo 113-F merece atención porque contiene una remisión penal expresa. Pero también debe interpretarse junto con el artículo 29-A, el artículo 109 del CFF, los hechos concretos de la operación y la evidencia disponible.

Si la cancelación corrige un error real y existe documentación congruente, el análisis es muy distinto al de una cancelación utilizada para ocultar un ingreso efectivamente obtenido. Cuando haya importes relevantes, diferencias en declaraciones o circunstancias difíciles de documentar, conviene revisar el caso antes de cancelar y no después de que la autoridad lo cuestione.

Temas relacionados sobre cancelación de CFDI

Si necesitas revisar el procedimiento de cancelación con mayor detalle, en Facturando hemos preparado una serie de contenidos prácticos sobre los principales escenarios que pueden presentarse:

Y si administras muchos comprobantes, Descargar CFDI permite obtener los XML directamente del SAT y reunir archivos adicionales como acuses de solicitud de cancelación, acuses de cancelación y documentos relacionados. Tener esa información concentrada facilita reconstruir qué ocurrió con cada comprobante.

Síguenos en YouTube

La cancelación de CFDI combina reglas técnicas, efectos fiscales y situaciones que pueden cambiar según el caso. Para seguir nuestras actualizaciones sobre SAT, CFDI, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

Artículo 49 Bis: ¿cómo volver a facturar después de una resolución desfavorable?

Si el SAT concluye un procedimiento del artículo 49 Bis en tu contra, determina que no desvirtuaste la presunción de falsedad de los CFDI y deja sin efectos tus certificados, no puedes simplemente generar otro sello. Para volver a facturar, primero debes corregir tu situación fiscal o subsanar las irregularidades detectadas y demostrarlo ante la autoridad.

La RMF 2026 y la ficha 43/CFF establecen la ruta para acreditar esa corrección y, si la respuesta del SAT es favorable, solicitar posteriormente un nuevo Certificado de Sello Digital (CSD).

¿Qué ocurre cuando el 49 Bis termina desfavorablemente?

Después de valorar las pruebas, el SAT puede determinar que el contribuyente no desvirtuó la presunción de falsedad. En ese supuesto, los CFDI observados se consideran falsos con efectos generales y las operaciones que amparan no producen ni produjeron efectos fiscales.

Además, el artículo 49 Bis remite al artículo 17-H, fracción XIII. Esta disposición contempla el supuesto en el que los certificados emitidos por el SAT quedan sin efectos cuando el emisor no desvirtuó la presunción de haber emitido comprobantes fiscales falsos. Puedes revisar este tratamiento en el .

En este punto ya no estamos ante la suspensión de emisión que existió durante la revisión. Ahora existe una resolución desfavorable y la empresa necesita recuperar la posibilidad de emitir CFDI. Si quieres entender qué ocurre con el certificado y la facturación mientras todavía se desarrolla la revisión, te recomendamos leer Artículo 49 Bis y CSD: qué pasa con tu facturación durante la revisión.

Si necesitas conocer el procedimiento desde su inicio, en nuestro artículo sobre el artículo 49 Bis explicamos la auditoría exprés, sus plazos y sus principales consecuencias.

¿Puedes solicitar otro CSD para volver a facturar?

No de inmediato.

La establece que quienes tengan un CSD dejado sin efectos por las fracciones X, XI, XII o XIII del artículo 17-H no pueden solicitar un nuevo certificado hasta subsanar las irregularidades que originaron la resolución y corregir totalmente su situación fiscal. La regla 2.2.4 agrega que, mientras el trámite no se resuelva a favor del contribuyente y no se tenga por corregida su situación o subsanadas las irregularidades, tampoco puede utilizar otra opción de expedición de CFDI prevista en reglas de carácter general.

Por eso, el primer paso no es generar otro sello, sino atender aquello que provocó que los certificados quedaran sin efectos.

¿Qué debes corregir antes de volver a facturar?

La ficha 43/CFF no contiene una receta exclusiva para los casos derivados del artículo 49 Bis. No establece que todos deban realizar exactamente las mismas acciones, como cancelar CFDI, presentar declaraciones complementarias o pagar una cantidad específica.

La corrección dependerá de lo que haya determinado la resolución concreta.

Antes de presentar la aclaración, conviene identificar:

  • ¿Qué CFDI fueron determinados como falsos?;
  • ¿Qué hechos o irregularidades dio por acreditados la autoridad?;
  • ¿Qué aspectos de la situación fiscal requieren corrección?;
  • ¿Qué acciones se realizaron para subsanarlos?;
  • y ¿Qué documentos permiten demostrarlo?.

La propia exige elementos probatorios que acrediten que las irregularidades fueron subsanadas o que soporten los hechos y circunstancias mediante los cuales se corrigió la situación fiscal.

Por eso, la resolución recibida debe ser el punto de partida para determinar qué corregir y cómo acreditarlo.

¿Cómo se presenta la aclaración 43/CFF?

Una vez realizada la corrección correspondiente, el contribuyente puede presentar la ficha 43/CFF mediante Mi portal del SAT.

La ficha pide identificar el número de oficio y la autoridad que emitió la resolución mediante la cual se dejó sin efectos el CSD. También deben exponerse los motivos de la aclaración y los argumentos con los que se considera corregida la situación o subsanadas las irregularidades.

Entre los documentos principales se encuentran:

  • la resolución administrativa mediante la cual se dejó sin efectos el CSD;
  • y los elementos probatorios que acrediten la corrección o subsanación.

No se trata simplemente de manifestar desacuerdo con la resolución. En este procedimiento, la aclaración sirve para acreditar que las causas que impedían obtener otro certificado ya fueron atendidas.

¿Cuánto tarda el SAT en resolver la aclaración?

El SAT puede solicitar información o documentación adicional dentro de los cinco días hábiles posteriores al registro del caso. Si lo hace, el contribuyente dispone de diez días hábiles para atender el requerimiento.

La autoridad debe emitir la resolución dentro de los diez días hábiles siguientes a la presentación de la aclaración o, cuando exista requerimiento, a partir de que éste sea atendido o venza el plazo correspondiente. Si el contribuyente no entrega la información solicitada dentro del plazo, el caso se tiene por no presentado. Esto no permite solicitar un nuevo CSD.

¿Qué pasa si la aclaración no es favorable?

Una respuesta desfavorable significa que todavía no puedes volver a facturar con un nuevo CSD.

Sin embargo, la regla 2.2.4 contempla que, cuando el caso de aclaración se resuelve de manera no favorable, el contribuyente puede, por única ocasión, presentar información y documentación para acreditar que subsanó las irregularidades o corrigió su situación fiscal.

Esto no representa una aprobación automática. La autoridad volverá a valorar lo presentado, por lo que los documentos y argumentos deben responder directamente a las causas que permanezcan sin solventar.

¿Cuándo puedes volver a facturar?

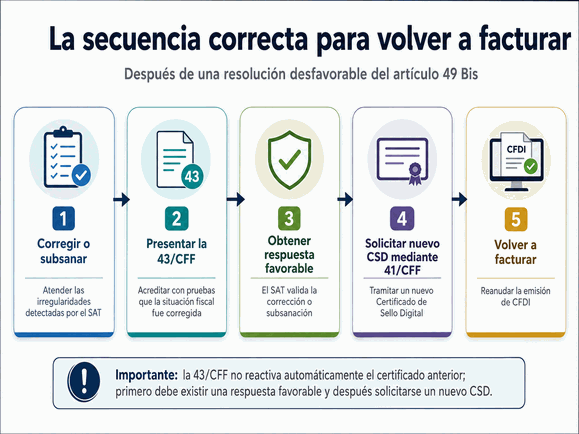
Una respuesta favorable a la 43/CFF todavía no reactiva automáticamente el certificado anterior.

La ficha establece que, tratándose de un CSD dejado sin efectos, si la autoridad otorga una respuesta favorable, el contribuyente puede solicitar la emisión de un nuevo Certificado de Sello Digital mediante la ficha 41/CFF, siempre que haya subsanado las irregularidades y, en su caso, los demás supuestos por los que se aplicó la medida.

La secuencia correcta es:

Secuencia para volver a facturar

Si varias autoridades dejaron sin efectos los certificados mediante resoluciones diferentes, debe presentarse una aclaración por cada resolución y solo podrá obtenerse un nuevo CSD después de corregir la totalidad de las irregularidades detectadas.

¿La aclaración 43/CFF sustituye un medio de defensa?

No. La 43/CFF está diseñada para informar y acreditar que la situación fiscal fue corregida o que las irregularidades fueron subsanadas.

Si el contribuyente considera que la resolución del 49 Bis es ilegal o incorrecta y desea controvertirla, la estrategia de defensa debe analizarse por separado según las circunstancias del caso. También debes tener presente que la SCJN ya resolvió un aspecto importante relacionado con este procedimiento: la suspensión provisional no puede utilizarse para continuar emitiendo CFDI mientras se desarrolla la revisión del artículo 49 Bis.

Ruta práctica para volver a facturar

El recorrido puede resumirse así:

  1. Revisar la resolución desfavorable del artículo 49 Bis.
  2. Identificar las irregularidades que deben corregirse o subsanarse.
  3. Realizar las correcciones que correspondan.
  4. Reunir los elementos probatorios.
  5. Presentar la aclaración 43/CFF.
  6. Atender oportunamente cualquier requerimiento adicional.
  7. Obtener una resolución favorable.
  8. Solicitar un nuevo CSD mediante la ficha 41/CFF.
  9. Con el nuevo certificado, volver a facturar.

Resumen

Una resolución desfavorable del artículo 49 Bis no significa que una empresa nunca podrá volver a facturar, pero tampoco se soluciona generando inmediatamente otro sello.

La ruta prevista exige corregir o subsanar primero las causas que dejaron sin efectos el CSD, demostrarlo mediante la 43/CFF y obtener una respuesta favorable. Solo después puede solicitarse un nuevo certificado.

La parte más importante es no tratar la aclaración como un trámite genérico: la resolución del 49 Bis debe servir como guía para identificar qué corregir y qué pruebas aportar.

Síguenos en YouTube

Los problemas relacionados con CFDI y certificados pueden detener la operación de una empresa. Para mantenerte al día con cambios del SAT y explicaciones prácticas sobre facturación y cumplimiento fiscal, puedes suscribirte a nuestro canal de YouTube.

Dación en pago y CFDI: qué pasa cuando una deuda se liquida con bienes

La dación en pago permite extinguir una deuda entregando un bien distinto de lo originalmente pactado. Aunque no exista una transferencia bancaria, puede generar efectos en CFDI, IVA e ISR que deben documentarse correctamente.

Para explicar la mecánica usaremos el caso de dos personas morales del Título II de la Ley del ISR. El tratamiento puede variar según el contribuyente, el bien y la forma jurídica de la operación.

¿Qué es una dación en pago?

El artículo 2095 del Código Civil Federal establece que una obligación se extingue cuando el acreedor recibe en pago una cosa distinta de la debida. En términos prácticos, acepta otro bien o prestación para dar por pagada, total o parcialmente, una deuda existente.

Un ejemplo: pagar una factura PPD con un vehículo

Supongamos que la empresa A debe a su proveedor B $348,000, correspondientes a una factura de $300,000 más $48,000 de IVA, emitida con método PPD y forma de pago 99.

Después acuerdan que A entregue un vehículo para extinguir $232,000 de esa deuda. Quedarán $116,000 pendientes.

Para fines didácticos asumiremos que la transmisión del vehículo está gravada con IVA. Aquí deben analizarse dos efectos distintos: el pago de la deuda original y la transmisión del bien utilizado para liquidarla.

La entrega del bien también es una enajenación

El Código Fiscal de la Federación considera enajenación toda transmisión de propiedad. Por eso, cuando A transmite el vehículo a B, la operación no desaparece fiscalmente por haberse realizado para pagar una deuda.

Deben revisarse por separado el CFDI del vehículo, IVA e ISR. Al mismo tiempo, B debe reconocer el pago de la factura original.

Para IVA, cobrar no siempre significa recibir dinero

El artículo 1-B de la Ley del IVA establece que las contraprestaciones se consideran efectivamente cobradas cuando se reciben en efectivo, bienes o servicios, o cuando el interés del acreedor queda satisfecho mediante cualquier forma de extinción de obligaciones.

Por tanto, si B acepta el vehículo para extinguir $232,000 de su cuenta por cobrar, esa parte de la factura se considera efectivamente cobrada para IVA, aunque no haya recibido una transferencia bancaria.

En otras palabras: una dación en pago puede hacer efectivo el cobro de una factura pendiente para IVA.

Si la factura era PPD, debe reflejarse el pago con REP

La regla 2.7.1.32 de la RMF 2026 establece que, cuando el pago no se recibe al emitir el CFDI, posteriormente debe utilizarse el CFDI con Complemento para recepción de Pagos para reflejar el pago con el que se liquida la operación.

En nuestro ejemplo, B emitirá el REP por el importe de la deuda extinguido y relacionará la factura original:

ConceptoImporte
Saldo anterior$348,000
Importe pagado$232,000
Saldo insoluto$116,000

La RMF 2026 dispone además que el CFDI con complemento de pagos debe emitirse a más tardar el quinto día natural del mes inmediato siguiente al pago.

¿Qué forma de pago debe registrarse en el REP?

El catálogo de formas de pago del CFDI contempla la clave 12 – Dación en pago, que el SAT utiliza en documentación oficial para operaciones en especie. Cuando la obligación realmente se extingue mediante esta figura, utilizarla en el pago es el tratamiento técnicamente sustentado.

Sin embargo, no localizamos una pregunta frecuente vigente del SAT que describa exactamente el caso de una empresa que entrega un vehículo a su proveedor para liquidar una factura PPD. Por eso no debemos convertir esta conclusión técnica en una supuesta instrucción textual del SAT para el caso concreto.

¿Cómo debe emitirse el CFDI del bien entregado?

La transmisión del vehículo constituye una enajenación y debe documentarse con el CFDI correspondiente. Pero no recomendamos asumir automáticamente que ese CFDI debe emitirse con PUE y forma de pago 12.

La clave 12 refleja cómo el acreedor recibe el pago de la deuda original. En cambio, el método y la forma de pago del CFDI del activo dependen de la estructura jurídica de la operación.

No encontramos una guía oficial vigente que resuelva paso por paso este supuesto ordinario entre dos empresas. Por seguridad, no deben inventarse relaciones o claves que no correspondan a la operación efectivamente realizada.

¿La entrega del vehículo causa IVA?

No toda dación en pago causa IVA automáticamente. Debe analizarse la enajenación concreta.

La Ley del IVA exenta la enajenación de bienes muebles usados, pero excluye de esa exención a los enajenados por empresas. En nuestro ejemplo —una persona moral que transmite un vehículo usado de la empresa— esa exención particular no resulta aplicable.

No puede generalizarse que toda dación cause IVA: depende del bien, del enajenante y de las disposiciones aplicables.

ISR: para una persona moral del Título II existe una regla específica

El artículo 18, fracción II, de la Ley del ISR considera ingreso acumulable la ganancia derivada de transmitir bienes por pago en especie.

Para determinarla, la norma señala como ingreso el valor del bien conforme a avalúo practicado por una persona autorizada por las autoridades fiscales en la fecha de transmisión. Pueden disminuirse las deducciones permitidas para la enajenación cuando se cumplan los requisitos correspondientes.

En el caso analizado, el avalúo tiene fundamento expreso en la Ley del ISR. Tampoco sería correcto reducir el cálculo a “valor del vehículo menos valor en libros”; deben atenderse las deducciones fiscales procedentes.

¿Es obligatorio acudir siempre con un notario?

No encontramos una disposición federal que obligue a formalizar ante notario toda dación en pago, sin importar el bien. Eso no significa que deba documentarse informalmente.

Conviene conservar evidencia de:

  • la deuda y el CFDI que la originó;
  • el bien entregado y su valor;
  • el monto de la deuda que se extingue;
  • la fecha de transmisión y aceptación;
  • el saldo pendiente, si existe;
  • el avalúo y demás soporte fiscal aplicable.

Si por la naturaleza del bien existen formalidades civiles, mercantiles o registrales adicionales, deberán cumplirse.

Antes de registrar la operación

Antes de timbrar o realizar los registros contables conviene:

  1. Confirmar la deuda y definir jurídicamente cuánto se extinguirá con el bien.
  2. Determinar por separado el IVA de la deuda original y el de la enajenación.
  3. Obtener el avalúo cuando resulte obligatorio.
  4. Emitir el CFDI correspondiente a la transmisión del bien con los datos que reflejen la operación real.
  5. Emitir el REP de la factura PPD por el importe efectivamente extinguido.
  6. Conservar acuerdo, avalúo, CFDI, REP y demás evidencia.

Conclusión

La dación en pago no es simplemente una forma de cancelar saldos sin mover dinero. Puede representar simultáneamente el cobro efectivo de una factura y la enajenación del bien utilizado para extinguir la deuda.

La mejor práctica es separar ambos efectos, revisar IVA e ISR de manera independiente y documentar cómo se extinguió la obligación. En este tipo de operaciones, usar una clave por costumbre puede terminar contradiciendo la forma jurídica real.

Ver más sobre CFDI y pagos

Si quieres profundizar en las formas de pago y el complemento para recepción de pagos, también te recomendamos:

Síguenos en YouTube

Cuando una operación combina CFDI, impuestos y formas poco habituales de extinguir una deuda, revisar antes de timbrar puede evitar correcciones. En nuestro canal compartimos casos prácticos y actualizaciones para contadores. Puedes suscribirte al canal de YouTube de Facturando.

¿Qué documentación debes conservar cuando cancelas un CFDI?

Al cancelar un CFDI no basta con seleccionar un motivo y enviar la solicitud. Si el comprobante ampara ingresos, el Código Fiscal de la Federación exige justificar y soportar documentalmente la razón de la cancelación. Por eso conviene conservar evidencia que permita reconstruir qué ocurrió y por qué el comprobante quedó sin efectos. PRODECON recuerda esta misma obligación: la autoridad puede verificar posteriormente el motivo y el soporte documental de la cancelación.

¿Qué exige la ley al cancelar un CFDI?

El artículo 29-A del CFF establece que quienes cancelen CFDI que amparen ingresos deben justificar y soportar documentalmente el motivo. La redacción es importante porque no establece un expediente idéntico para todos los casos.

La documentación debe ser congruente con lo sucedido. Una sustitución por error no se respalda igual que una venta que finalmente no se realizó.

También conviene precisar que esta obligación del artículo 29-A se refiere expresamente a CFDI que amparen ingresos. No debe presentarse como si ese párrafo estableciera exactamente el mismo requisito para cualquier tipo de comprobante. Puedes consultar el Código Fiscal de la Federación vigente, cuya compilación consultada señala como última reforma la publicada el 9 de abril de 2026.

¿Qué documentos conviene conservar al cancelar un CFDI?

Hay dos grupos de evidencia.

La evidencia fiscal del procedimiento puede incluir:

  • XML del CFDI original.
  • XML sustituto, cuando exista.
  • Acuse de solicitud de cancelación.
  • Acuse definitivo de cancelación.
  • Documentos relacionados.
  • Evidencia del estatus final del UUID.

La evidencia comercial o administrativa explica la razón de la cancelación. Dependiendo de la operación, pueden ser útiles correos con el cliente, pedidos, contratos, órdenes de compra, notas de devolución, comprobantes de reembolso, aclaraciones o documentos internos donde quede identificado el error.

Estos son ejemplos prácticos, no una lista obligatoria publicada por el SAT. Lo importante es que el expediente permita explicar de forma coherente por qué el CFDI fue cancelado.

La documentación debe corresponder al motivo de cancelación

Con el motivo 01 conviene conservar el CFDI original, el sustituto y la relación entre ambos. Con el motivo 02, la evidencia debe permitir identificar el error que originó la cancelación.

Si utilizaste el motivo 03 porque la operación no se llevó a cabo, pueden resultar especialmente útiles documentos que demuestren la cancelación del pedido, comunicación con el cliente, devolución de cantidades u otra evidencia congruente con lo ocurrido.

Para el motivo 04, conviene conservar la trazabilidad entre el CFDI global, su corrección y el comprobante nominativo correspondiente.

El objetivo no es acumular documentos indiscriminadamente, sino que la evidencia corresponda con la razón informada al SAT.

Solicitud de cancelación y cancelación definitiva no son lo mismo

No conviene conservar únicamente el acuse de solicitud.

El acuse de solicitud de cancelación demuestra que el procedimiento fue iniciado, pero no necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación acredita que el comprobante fue efectivamente cancelado en los registros del SAT. En Facturando explicamos esta diferencia en ¿Acuse de la solicitud vs acuse de la cancelación?. Conservar ambos ayuda a documentar el proceso, especialmente cuando intervino la aceptación del receptor.

Crea un expediente de cancelación por cada CFDI

Una forma práctica de organizar la evidencia es crear una carpeta identificada con el UUID:

Esta estructura no es un requisito del SAT. Es una recomendación de organización para mantener reunida la información técnica y comercial de la cancelación.

Dentro de 06-Soporte-motivo podrían guardarse, según corresponda, correos, pedidos, devoluciones o cualquier otra evidencia que ayude a explicar la razón de la cancelación.

¿Cuánto tiempo debes conservar la documentación?

Como regla general, el artículo 30 del CFF establece un plazo de cinco años para conservar la contabilidad y la documentación relacionada con el cumplimiento de disposiciones fiscales, contado conforme a las reglas del propio artículo. Sin embargo, existen situaciones en las que el cómputo comienza en otro momento o la documentación debe conservarse durante más tiempo. Por ejemplo, el propio artículo contempla actos cuyos efectos fiscales se prolongan, recursos o juicios y documentación que tiene reglas especiales de conservación.

Por eso, no es correcto afirmar que todo expediente de cancelación puede eliminarse automáticamente al cumplir cinco años. Lo recomendable es integrarlo a la documentación fiscal de la operación y conservarlo durante el plazo que corresponda.

Obtén los archivos adicionales del CFDI

Con Descargar CFDI puedes obtener, además de los XML descargados directamente del SAT, el detalle del comprobante, acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus del UUID.

Esto ayuda a reunir buena parte de la evidencia fiscal del procedimiento. La documentación comercial que explique por qué se canceló la operación deberá integrarse por separado.

En nuestro artículo Archivos adicionales del CFDI: ¿Qué son y cómo obtenerlos? explicamos con mayor detalle este tipo de documentos.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI? — Estás aquí.
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones, agregaremos sus enlaces.

Conclusión

Al cancelar un CFDI que ampara ingresos debes poder explicar por qué lo hiciste y respaldarlo documentalmente. El CFF exige el soporte, pero no establece un expediente universal.

La mejor práctica es conservar tanto la evidencia fiscal del procedimiento como los documentos comerciales que expliquen la razón de la cancelación. Un expediente ordenado facilita una revisión posterior y evita depender de información dispersa.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.

Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden

La cancelación de CFDI no siempre termina cuando el emisor envía la solicitud. En determinados casos, el receptor interviene en el proceso y puede aceptarla, rechazarla o simplemente no responder. Cada escenario produce un resultado diferente que conviene conocer antes de considerar cancelada una factura.

PRODECON incluyó entre los errores frecuentes asumir que una cancelación concluirá favorablemente sin considerar la respuesta del receptor. Si éste rechaza la solicitud, el comprobante puede continuar vigente.

¿Cómo funciona la cancelación de CFDI con aceptación?

La regla 2.7.1.34 de la RMF 2026 establece que, cuando el emisor requiera cancelar un CFDI sujeto a aceptación, puede presentar la solicitud a través del SAT. El receptor recibe un aviso mediante Buzón Tributario y debe manifestar si acepta o niega la cancelación. El proceso de cancelación publicado por el SAT describe el mismo flujo y permite distinguir tres escenarios.

Si el receptor acepta: la solicitud continúa y el CFDI puede quedar efectivamente cancelado.

Si el receptor rechaza: la cancelación no se concreta y el comprobante permanece vigente. PRODECON advierte expresamente sobre este riesgo. Si el receptor no responde: como regla general, el SAT considera aceptada la cancelación una vez transcurrido el plazo correspondiente. A este efecto se le conoce comúnmente como afirmativa ficta.

¿Qué pasa si el receptor no responde?

La falta de respuesta no significa que una solicitud permanezca indefinidamente pendiente.

La RMF 2026 establece que, transcurrido el plazo sin manifestación del receptor, el SAT considera aceptada la cancelación. Sin embargo, la propia regla contempla excepciones para determinados CFDI relacionados con hidrocarburos, petrolíferos y ciertos comprobantes de ingreso con Carta Porte, en los que se requiere una manifestación expresa.

Por eso, la afirmativa ficta no debe considerarse una regla universal para cualquier CFDI.

¿Son tres días o tres días hábiles?

Aquí existe una diferencia de redacción que vale la pena conocer.

El texto de la regla 2.7.1.34 de la RMF 2026 señala que el receptor debe manifestarse dentro de los tres días siguientes contados desde que recibe la solicitud. En cambio, las páginas operativas actuales del SAT hablan de tres días hábiles siguientes. La página para aceptar o rechazar solicitudes de cancelación utiliza expresamente ese plazo y señala que, si no existe respuesta, se considera afirmativa ficta.

Ante esta diferencia entre la redacción normativa y la explicación operativa, la recomendación práctica es sencilla: no esperar al último día. Si recibes una solicitud, revívala y atiéndela cuanto antes.

No todos los CFDI necesitan aceptación

La RMF 2026 contempla diversos supuestos en los que un CFDI puede cancelarse sin que el receptor tenga que aprobarlo.

La regla 2.7.1.35 incluye, entre otros casos, determinados comprobantes de nómina, egresos, traslado, operaciones con público en general y cancelaciones realizadas dentro del día hábil siguiente a su expedición. También establece excepciones y condiciones particulares, por lo que no conviene decidir únicamente con base en el importe del comprobante. Por ejemplo, un CFDI con Complemento para Recepción de Pagos está expresamente excluido de la facilidad de cancelar sin aceptación por el solo hecho de amparar hasta $1,000. La misma regla contiene otros supuestos de cancelación sin aceptación, por lo que el caso debe revisarse completo antes de concluir que necesariamente requiere o no intervención del receptor.

No confundas la solicitud con la cancelación definitiva

Este punto es especialmente importante.

El acuse de solicitud de cancelación acredita que el proceso fue iniciado, pero por sí mismo no demuestra necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación, en cambio, acredita que el comprobante fue efectivamente cancelado. En nuestro artículo ¿Acuse de la solicitud vs acuse de la cancelación? explicamos esta diferencia con mayor detalle.

Después de enviar la solicitud conviene verificar nuevamente el estatus del UUID, especialmente cuando se requirió aceptación.

Da seguimiento a las solicitudes y conserva los acuses

Con Descargar CFDI puedes obtener, junto con tus XML, archivos adicionales como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. El programa también permite consultar el estado de los CFDI.

En este escenario su utilidad es muy concreta: no asumir que una solicitud enviada equivale a una factura cancelada y conservar evidencia del resultado final.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden — Estás aquí.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones de la serie, agregaremos los enlaces correspondientes.

Conclusión

La cancelación de CFDI que requiere participación del receptor no termina al enviar la solicitud. Es necesario conocer la respuesta y, sobre todo, comprobar el estado final del documento.

Aceptar, rechazar o no responder pueden producir resultados distintos. Por ello, la recomendación es mantener comunicación entre emisor y receptor, atender las solicitudes oportunamente y conservar los acuses que permitan acreditar cómo terminó el proceso.

Síguenos en YouTube

Esta serie servirá también como base para nuestro curso completo sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.

CFDI relacionados: qué debes cancelar primero y por qué importa el orden

Los CFDI relacionados pueden cambiar el orden de una cancelación. Si intentas cancelar primero el comprobante de origen sin revisar qué documentos siguen vigentes, el SAT puede impedir el proceso. PRODECON identifica este error y advierte que la secuencia debe revisarse antes de enviar la solicitud. En su documento sobre los principales errores en la emisión y cancelación del CFDI, PRODECON señala que, cuando una factura a cancelar tiene comprobantes relacionados vigentes, primero deben cancelarse los relacionados y posteriormente el CFDI de origen, salvo la excepción correspondiente al motivo 01.

¿Por qué un CFDI relacionado puede impedir la cancelación?

Una factura puede tener, por ejemplo, una nota de crédito relacionada o, si fue emitida bajo el esquema PPD, un complemento para recepción de pagos (REP).

Cuando alguno de esos documentos continúa vigente, el comprobante de origen puede aparecer como “No cancelable”. Antes de insistir con la solicitud conviene identificar qué relación provoca ese estado y revisar si el documento relacionado también debe cancelarse. Nuestro artículo de 2024 documenta precisamente ambos ejemplos. Si necesitas profundizar en ese estatus, en nuestro artículo ¿Qué significa un CFDI no cancelable? explicamos cómo identificar los documentos asociados.

¿Qué debes cancelar primero?

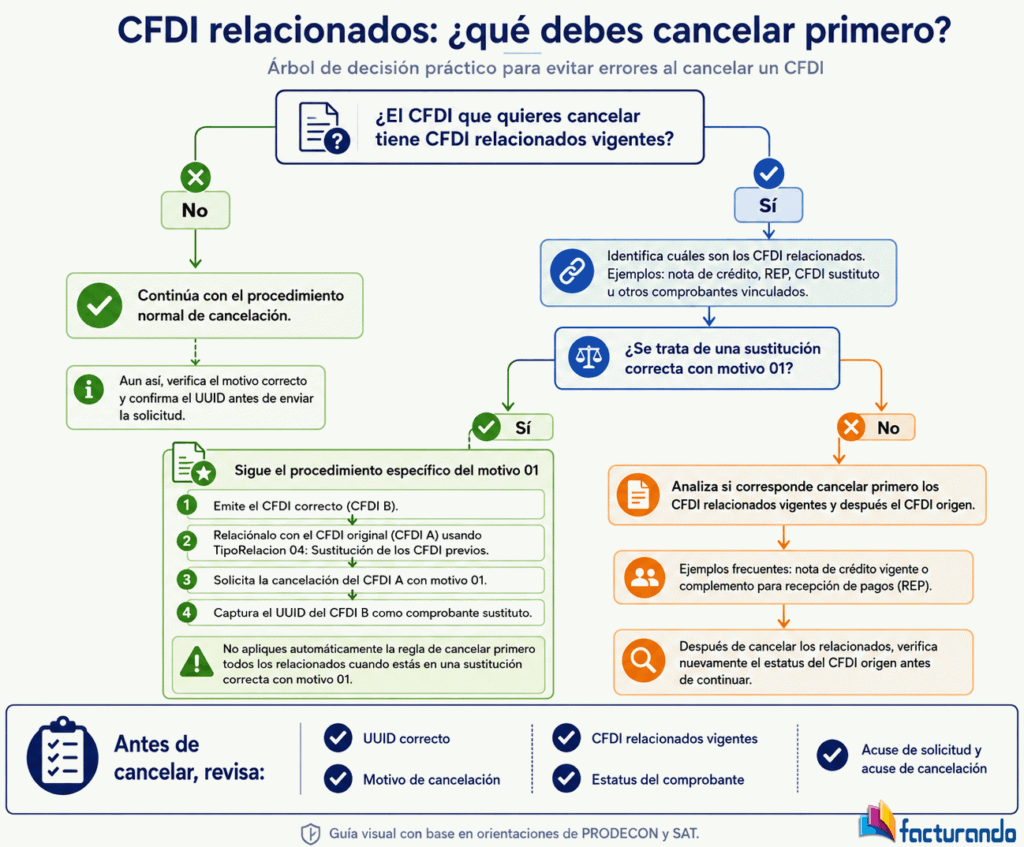
La regla práctica que destaca PRODECON es clara: si el comprobante de origen tiene CFDI relacionados vigentes, deben cancelarse primero esos documentos y después solicitar la cancelación del CFDI origen.

Por ejemplo:

Factura A — comprobante de ingreso
↓
Nota de crédito B — CFDI relacionado

Si la empresa necesita cancelar la Factura A y la Nota de crédito B también debe quedar sin efectos, el orden será cancelar B y después continuar con A.

Lo importante es no cancelar documentos “en cadena” sin entender por qué existen. El orden técnico importa, pero también debe existir una razón real para dejar sin efectos cada comprobante.

¿Qué pasa con una factura PPD que tiene un REP?

Una factura PPD con un complemento para recepción de pagos vigente también puede quedar como “No cancelable”. Facturando ha documentado este escenario como uno de los casos frecuentes en los que existen relaciones que deben revisarse antes de cancelar el comprobante origen.

Antes de actuar sobre la factura principal, revisa qué pago documenta el REP y confirma si ambos comprobantes deben corregirse o cancelarse. Después de atender el documento relacionado, verifica nuevamente el estatus de la factura antes de continuar.

La excepción: sustitución con motivo 01

Aquí no debe aplicarse automáticamente la regla de “cancelar primero todos los relacionados”.

Cuando existe una sustitución correcta con motivo 01, el SAT establece un procedimiento específico: primero se emite el CFDI sustituto y se relaciona con el original mediante el tipo de relación 04, “Sustitución de los CFDI previos”; después se solicita cancelar el comprobante original con motivo 01 e indicando el UUID del sustituto. El SAT explica además que el CFDI original puede aparecer temporalmente como “No cancelable” después de generar esa relación. Al solicitar correctamente la cancelación con motivo 01, la relación se rompe para efectos del proceso y el comprobante pasa a ser cancelable con o sin aceptación, según corresponda.

Por eso, si estás realizando una sustitución, no conviene cancelar el CFDI sustituto solamente porque aparece como relacionado.

¿Cómo identificar los CFDI relacionados?

Antes de comenzar, conviene tener identificados los UUID involucrados, su estatus y la relación entre ellos.

Con Descargar CFDI puedes obtener los XML directamente del SAT y descargar archivos adicionales como Documentos relacionados, acuse de solicitud de cancelación y acuse de cancelación. También permite consultar de forma individual o masiva el estatus de los UUID.

Esto facilita revisar la operación antes de comenzar a cancelar comprobantes.

¿Qué debes revisar antes de cancelar?

  1. Confirma el UUID del CFDI que necesitas cancelar.
  2. Identifica los CFDI relacionados que siguen vigentes.
  3. Determina si esos documentos también deben quedar sin efectos.
  4. Verifica si se trata de una sustitución con motivo 01.
  5. Si no es motivo 01 y corresponde cancelar los relacionados, atiéndelos primero.
  6. Consulta nuevamente el estatus del CFDI origen antes de continuar.
  7. Conserva los acuses de los movimientos realizados.

Los acuses y el documento de relacionados permiten conservar evidencia del proceso y conocer qué comprobantes participaron en la operación.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden — Estás aquí.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las demás publicaciones, agregaremos los enlaces correspondientes.

Conclusión

Los CFDI relacionados no deben verse solo como un impedimento técnico. Antes de cancelar documentos, es necesario entender qué comprobantes participan en la operación y cuáles realmente deben quedar sin efectos.

Como regla general, los documentos relacionados vigentes deben atenderse antes que el CFDI origen. La excepción que debes reconocer es la sustitución con motivo 01, porque sigue un procedimiento diferente.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, facturación electrónica, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.