Registro Patronal Único (RPU): ¿qué es y en qué se diferencia del NRP?

El Registro Patronal Único (RPU) es una figura del IMSS para patrones que ya cuentan con dos o más registros patronales y desean centralizar determinados procesos. No es otro nombre para el NRP ni significa que los registros anteriores desaparezcan.

Al adoptar un Registro Patronal Único, los registros asociados conservan relevancia operativa y geográfica, mientras que la empresa pasa a manejar los movimientos afiliatorios mediante un solo registro y bajo una sola clase, fracción y prima del Seguro de Riesgos de Trabajo.

¿Qué es el Registro Patronal Único?

El IMSS define el RPU como el registro que puede solicitar un patrón que tiene dos o más registros patronales otorgados por el Instituto, con el mismo nombre o razón social y ubicados en diferentes zonas geográficas.

Su finalidad es asociarlos para controlar los movimientos de los trabajadores mediante un único registro, sin perder la ubicación geográfica de la población derechohabiente.

Por tanto, el RPU parte de una situación previa: la empresa ya tiene varios NRP.

¿Cuál es la diferencia entre NRP y RPU?

El Número de Registro Patronal (NRP) identifica un registro patronal asignado por el IMSS. Una misma persona moral puede contar con varios NRP.

El Registro Patronal Único, en cambio, es un esquema solicitado por el patrón para asociar varios de esos registros.

ConceptoNRPRPU
¿Qué es?Número de un registro patronalEsquema para asociar varios registros patronales
¿Quién lo asigna?IMSSIMSS, a solicitud del patrón
CantidadUna empresa puede tener variosUn registro funciona como único
UbicaciónCada RP mantiene su relación territorialDebe seguir identificándose el municipio del trabajador
Riesgos de TrabajoPueden existir primas diferentesSe determina una sola clase, fracción y prima

Por eso NRP y RPU no deben utilizarse como sinónimos. El propio Reglamento contempla primero la asignación ordinaria de registros patronales y, de manera separada, la posibilidad de solicitar un registro patronal único.

¿Qué son los Registros Patronales Asociados?

Cuando se autoriza el RPU, los demás registros vinculados se conocen como Registros Patronales Asociados (RPA).

Esto aclara qué ocurre con los NRP anteriores: no simplemente se borran. Siguen siendo identificables dentro del esquema y conservan importancia para la ubicación de los trabajadores y para determinadas aclaraciones ante la Subdelegación que controla cada registro asociado.

Cuando inicia la operación del RPU, los NPIE y certificados digitales de los RPA quedan inactivos. A partir de entonces, los movimientos afiliatorios se transmiten con el certificado digital del RPU, identificando la clave del municipio correspondiente a cada trabajador.

¿Cuál registro patronal se convierte en RPU?

El IMSS establece que el registro patronal que se asigne como único debe corresponder al domicilio fiscal del patrón.

Cuando existen dos o más registros dentro de un mismo municipio, el patrón debe seleccionar uno como centro de control de sus trabajadores antes de la entrada en vigor del Registro Patronal Único.

Por tanto, no se trata simplemente de escoger cualquier NRP.

¿Qué requisitos deben cumplir los registros?

Para que un registro pueda fungir como RPU, el módulo del IMSS exige actualmente que:

  1. Tenga NPIE y certificado digital vigente.
  2. El registro patronal esté vigente.
  3. Tenga al menos un trabajador registrado.
  4. No sea ya un registro asociado a otro RPU.

Los registros que se incorporarán como asociados también deben estar vigentes, tener la misma razón social, contar con al menos un trabajador y no estar asociados a otro Registro Patronal Único.

El procedimiento del IMSS también contempla restricciones cuando existen determinados medios de defensa relacionados con la clasificación de empresas o la prima de Riesgos de Trabajo.

Si alguno de los registros que necesitas utilizar fue dado de baja, primero conviene revisar su situación. En Facturando explicamos este tema en nuestro artículo IMSS ¿Cómo reactivar tu registro patronal?.

¿Cómo se solicita un Registro Patronal Único?

La asignación puede solicitarse en línea. De manera general, el patrón ingresa con su certificado digital vigente, NPIE y contraseña, captura los registros patronales que desea adherir y envía la solicitud.

El trámite es gratuito.

Conforme al acuerdo de simplificación publicado por el IMSS en febrero de 2026, el plazo máximo de resolución es de cinco días hábiles. Cuando intervienen más de 30 registros patronales asociados, puede ser de hasta diez días hábiles.

Existe además una regla especial: las solicitudes presentadas en enero o febrero pueden recibirse, pero los nuevos RPU no se procesan durante esos meses. Si son autorizados, surten efectos a partir del 1 de mayo del mismo año, debido al proceso anual relacionado con la prima del Seguro de Riesgos de Trabajo.

¿Qué cambia en los movimientos afiliatorios?

Una de las principales ventajas operativas del Registro Patronal Único es que los movimientos de reingreso, modificación de salario y baja pueden administrarse mediante el registro único.

Sin embargo, el patrón debe seguir identificando la clave del municipio donde cada trabajador presta sus servicios. El RPU centraliza la operación, pero no elimina la ubicación geográfica de los centros de trabajo.

Las aclaraciones relacionadas con movimientos afiliatorios posteriores a su asignación se atienden en la Subdelegación que controla el registro patronal asociado correspondiente.

¿Cómo afecta el RPU a la prima de Riesgos de Trabajo?

Éste es uno de los puntos más importantes antes de solicitarlo.

La asignación del Registro Patronal Único implica una sola clase, fracción y prima para el Seguro de Riesgos de Trabajo.

Cuando los registros que se integran tienen la misma fracción y clase, el artículo 27 del Reglamento establece que la prima inicial se obtiene ponderando la prima de cada registro conforme a los salarios base de cotización de sus trabajadores.

No se utiliza un promedio simple.

Si los registros tienen diferentes fracciones y clases, primero se determina la clasificación que corresponde a la actividad de la empresa conforme al Catálogo de Actividades y después se calcula la prima mediante el procedimiento del mismo artículo 27.

En las revisiones anuales posteriores, el patrón debe considerar la siniestralidad de los registros que conforman el RPU y aplicar las reglas específicas para determinar la prima conjunta.

¿El RPU permite pagar menos al IMSS?

No necesariamente.

El Registro Patronal Único no es un mecanismo diseñado para reducir automáticamente la prima de Riesgos de Trabajo. Si una empresa tiene centros con primas o niveles de siniestralidad diferentes, la unificación puede modificar el comportamiento futuro de la prima.

Antes de solicitarlo conviene analizar:

  • las primas actuales de cada registro;
  • la siniestralidad de los centros de trabajo;
  • las actividades y clasificaciones involucradas;
  • el número de trabajadores;
  • y el beneficio administrativo de centralizar la operación.

Por eso, tener muchos NRP no significa por sí mismo que el RPU siempre sea la mejor opción. La conveniencia depende de las características concretas de la empresa y de sus registros.

¿Se puede cancelar un Registro Patronal Único?

Sí. El patrón puede solicitar la cancelación cuando así convenga a sus intereses o existan modificaciones en los registros asociados.

La solicitud debe presentarse con 90 días naturales de anticipación, indicando las causas y hechos que la originan.

Después de dejar sin efectos el RPU, la empresa vuelve a operar con los registros patronales que tenía antes de su asignación.

En Riesgos de Trabajo existe un matiz importante: si durante la vigencia del RPU no hubo una determinación de prima, cada registro recupera la clase, fracción y prima anteriores. Si ya existió una determinación bajo el RPU, los registros recuperan su clase y fracción previas, pero la prima será aquella con la que concluyó el RPU.

¿Puede el IMSS dejar sin efecto el RPU?

Sí.

El Instituto puede dejar sin efecto el Registro Patronal Único cuando el patrón incumpla el pago oportuno de las cuotas obrero-patronales durante tres periodos de cotización consecutivos.

Además, cuando la cancelación ocurre por ese incumplimiento, el IMSS señala que no aceptará una nueva solicitud de adhesión para asignar otro RPU.

¿Conviene solicitar un RPU?

El Registro Patronal Único puede resultar útil para empresas que administran numerosos registros patronales y buscan centralizar sus movimientos afiliatorios.

Pero no debe evaluarse únicamente desde la comodidad administrativa. También deben analizarse los registros que quedarán asociados, la ubicación de los trabajadores, los certificados digitales y, especialmente, el efecto de trabajar con una sola clasificación y prima del Seguro de Riesgos de Trabajo.

El RPU puede simplificar la operación, pero modifica aspectos relevantes de la administración patronal. Antes de solicitarlo conviene revisar conjuntamente sus efectos administrativos y de Riesgos de Trabajo.

Síguenos en YouTube

Si administras obligaciones patronales ante el IMSS, conviene conocer cómo funcionan los registros patronales, los movimientos afiliatorios y los cambios que pueden afectar la operación de una empresa.

Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado con información práctica sobre seguridad social, CFDI y cumplimiento.
¿Cómo se forma y valida un NRP del IMSS?: estructura y dígito verificador

El Número de Registro Patronal (NRP) no es una combinación aleatoria. Sus posiciones siguen una estructura que permite identificar elementos como el municipio, la serie y la modalidad de aseguramiento. Además, el dígito verificador del NRP permite comprobar matemáticamente la consistencia del registro.

Conocer esa estructura permite validar un NRP desde el punto de vista formal y matemático. Sin embargo, hay una diferencia importante: que un registro tenga la estructura correcta y un dígito verificador válido no demuestra que realmente haya sido asignado por el IMSS.

Si primero quieres conocer qué es el NRP, quién lo asigna y por qué una empresa puede tener varios registros patronales, consulta nuestro artículo práctico dedicado a ese tema.

¿Cómo está formado un NRP?

La documentación técnica del IMSS utilizada para movimientos afiliatorios establece que el registro patronal ocupa 10 posiciones y que posteriormente se agrega un dígito verificador en la posición 11.

Para el registro patronal ordinario, su estructura puede entenderse así:

PosicionesContenidoEjemplo
1 a 3Clave del municipioJ41
4 a 8Serie progresiva54896
9 y 10Modalidad de aseguramiento10
11Dígito verificador5

Así, un ejemplo técnico completo sería:

J41-54896-10-5

Los guiones únicamente ayudan a visualizar cada bloque. El registro utilizado por los sistemas puede presentarse sin ellos.

El ejemplo sirve para explicar la estructura y el cálculo; no implica que ese NRP corresponda actualmente a un patrón determinado.

Posiciones 1 a 3: clave del municipio

Las primeras tres posiciones corresponden a la clave territorial relacionada con el municipio.

El procedimiento vigente del IMSS para actualizar su Catálogo de Municipios define estas claves como alfanuméricas de tres posiciones:

una letra seguida de dos dígitos.

En nuestro ejemplo:

J41

representa el bloque correspondiente a la clave municipal.

Esto permite realizar una validación mejor que simplemente revisar que exista una letra y dos números. Un sistema puede contrastar esas tres posiciones contra un catálogo vigente del IMSS para comprobar que la clave realmente exista.

También conviene mantener actualizado ese catálogo. El propio procedimiento del Instituto contempla modificaciones por creación, eliminación, cambio de nombre, división o unificación de municipios.

Posiciones 4 a 8: serie del registro patronal

Las siguientes cinco posiciones forman la serie progresiva del registro patronal.

En el ejemplo:

54896

Una validación técnica utilizada por el IMSS contempla para registros alfanuméricos con movimientos a partir del 1 de julio de 1997 un rango de serie de:

10001 a 99999.

Este detalle también permite corregir una confusión que aparece en alguna documentación: la serie no ocupa cuatro posiciones, sino cinco posiciones, de la 4 a la 8.

Para sistemas que deban procesar información histórica es importante no convertir el rango moderno en una regla universal, ya que el propio IMSS contempla reglas diferentes para determinados movimientos anteriores a julio de 1997.

Posiciones 9 y 10: modalidad de aseguramiento

Las posiciones 9 y 10 corresponden a la modalidad de aseguramiento.

En nuestro ejemplo:

10

La modalidad permite distinguir el tipo de aseguramiento bajo el cual opera el registro.

Por ejemplo, la modalidad 10 se utiliza para trabajadores permanentes y eventuales de la ciudad, mientras que existen otras modalidades para diferentes esquemas de aseguramiento.

Para una validación automatizada puede resultar útil comprobar que esas dos posiciones correspondan a una modalidad reconocida. Sin embargo, hay que tener cuidado con validadores excesivamente restrictivos: existen modalidades históricas, especiales o convencionales que pueden requerir reglas adicionales.

Posición 11: dígito verificador

La última posición es el dígito verificador del NRP.

En nuestro ejemplo:

5

Su objetivo es detectar combinaciones incorrectas producidas, por ejemplo, por errores de captura o alteraciones en alguno de los caracteres anteriores.

La documentación del IMSS identifica esta comprobación como algoritmo 10. Una especificación de validación del Instituto señala expresamente que el dígito del registro patronal se valida mediante ese algoritmo.

¿Cómo se calcula el dígito verificador del NRP?

Para explicarlo utilizaremos nuevamente:

J41-54896-10

Todavía no incluimos el dígito verificador porque precisamente queremos calcularlo.

El primer paso es convertir la letra inicial a su valor numérico. Para este cálculo se utiliza una secuencia en la que:

A = 10
B = 11
C = 12

J = 19

Z = 35

Por tanto:

J = 19

El registro base:

J415489610

se transforma para el cálculo en:

19415489610

A continuación se aplican alternativamente los factores:

2, 1, 2, 1, 2, 1…

comenzando por la izquierda.

DígitoFactorProductoValor que se suma
1222
9199
4288
1111
52101
4144
82167
9199
62123
1111
0200

Cuando el producto tiene dos dígitos, éstos se suman:

10 → 1 + 0 = 1

16 → 1 + 6 = 7

12 → 1 + 2 = 3

Después sumamos todos los resultados:

2 + 9 + 8 + 1 + 1 + 4 + 7 + 9 + 3 + 1 + 0 = 45

Tomamos la siguiente decena superior:

50

y restamos:

50 − 45 = 5

El dígito verificador es entonces:

5

Por tanto, nuestro ejemplo completo queda:

J41-54896-10-5

Si la suma ya termina exactamente en una decena —por ejemplo 30, 40 o 50— el dígito verificador será 0.

El procedimiento oficial del IMSS identifica la validación como “algoritmo 10”; el desarrollo matemático completo anterior aparece reproducido en materiales técnicos de capacitación utilizados para afiliación y vigencia del Instituto.

¿Cómo validar un NRP?

Calcular el dígito verificador es solamente una parte del proceso.

Si queremos validar un NRP de manera más completa, podemos realizar distintos niveles de comprobación:

NivelQué se revisaQué permite comprobar
1FormatoQue tenga la longitud y caracteres esperados
2MunicipioQue la clave territorial exista
3SerieQue cumpla la estructura y rango aplicable
4ModalidadQue corresponda a una modalidad reconocible
5Dígito verificadorQue supere la comprobación matemática
6ExistenciaQue realmente haya sido asignado por el IMSS

Los primeros niveles pueden implementarse en un sistema propio si se cuenta con las reglas y catálogos adecuados.

El último es diferente.

Un NRP con dígito verificador correcto puede no existir

Éste es probablemente el punto más importante de toda la validación.

Supongamos que generamos una combinación con:

  • una clave municipal existente;
  • una serie dentro del rango esperado;
  • una modalidad válida;
  • y un dígito verificador perfectamente calculado.

Eso demuestra que el NRP es estructural y matemáticamente consistente, pero no prueba que el Instituto lo haya asignado.

Las validaciones institucionales del IMSS contemplan de manera separada la comprobación de la existencia del registro patronal en su base de datos.

Por eso debemos distinguir:

NRP estructuralmente válido ≠ NRP existente

Un validador local puede detectar muchos errores, pero no debería informar que un registro “existe en el IMSS” solamente porque su dígito verificador sea correcto.

¿Existe un validador público del NRP?

En la investigación realizada para este artículo no identificamos un servicio público general del IMSS equivalente, por ejemplo, a una consulta abierta donde cualquier persona pueda introducir un NRP y confirmar anónimamente si fue asignado a un patrón.

Sí existen sistemas institucionales que trabajan con registros patronales y servicios autenticados donde el patrón puede consultar información asociada a sus propios registros.

Por eso, si desarrollas un sistema, conviene utilizar expresiones como:

“NRP con estructura válida”

o:

“dígito verificador correcto”

en lugar de:

“NRP existente”

cuando no se haya realizado una comprobación contra información del Instituto.

¿Se puede calcular el NRP a partir del RFC?

No.

Aunque un NRP tiene una estructura definida, eso no significa que pueda obtenerse mediante una fórmula utilizando el RFC de la empresa.

El registro patronal es asignado por el IMSS. La serie forma parte de esa asignación, de modo que conocer el RFC, el nombre de la empresa o incluso el municipio no permite deducir automáticamente cuál es su NRP real. La documentación técnica del Instituto también describe el registro como una clave asignada por el IMSS.

Por tanto:

sí podemos validar determinados elementos de un NRP que ya conocemos; no podemos generar el NRP real de una empresa calculándolo a partir de su RFC.

¿Todos los NRP siguen exactamente las mismas reglas?

No necesariamente.

Las reglas explicadas en este artículo sirven para comprender la estructura ordinaria y resultan especialmente útiles para registros empresariales actuales.

Sin embargo, la documentación del IMSS contiene tratamientos distintos para registros históricos, modalidades especiales y movimientos anteriores a determinadas fechas. Por ejemplo, sus reglas de validación contemplan diferencias para series anteriores al 1 de julio de 1997.

Por eso, si vas a desarrollar un validador destinado únicamente a registros actuales, puedes aplicar controles más estrictos.

Si el sistema debe procesar información histórica o registros especiales, es recomendable separar esas reglas para evitar rechazar como inválido un registro legítimo únicamente porque no cumple las condiciones del caso ordinario moderno.

¿Qué debería validar un sistema?

Para una aplicación que recibe NRP, una estrategia razonable sería comprobar progresivamente:

  1. La longitud y formato.
  2. La clave del municipio.
  3. La estructura de la serie.
  4. La modalidad de aseguramiento.
  5. El dígito verificador mediante el algoritmo 10.
  6. Cuando exista acceso autorizado a información institucional, la existencia y situación real del registro.

También conviene conservar separado el resultado de cada validación.

En lugar de devolver simplemente:

“NRP inválido”

un sistema puede indicar:

“Clave de municipio no reconocida”

“Modalidad no admitida”

o:

“Dígito verificador incorrecto”

Esto facilita identificar errores de captura y evita confundir una inconsistencia matemática con la inexistencia del registro.

Si el problema no es la estructura sino que el IMSS dio de baja un registro patronal que la empresa necesita utilizar, consulta también nuestro artículo IMSS ¿Cómo reactivar tu registro patronal?

Hasta dónde puedes validar un NRP

La estructura del NRP permite realizar comprobaciones bastante útiles sin consultar directamente las bases del IMSS. Podemos revisar el municipio, la serie, la modalidad y calcular su dígito verificador.

Pero existe un límite claro.

La validación matemática comprueba la consistencia del número; no acredita que el registro haya sido asignado ni que se encuentre vigente.

Esta distinción resulta especialmente importante para desarrolladores e integradores. Un buen sistema no debería limitarse a comprobar once caracteres, pero tampoco debería prometer una validación institucional cuando únicamente está aplicando reglas locales.

Síguenos en YouTube

Si trabajas con CFDI, nómina, IMSS o herramientas para automatizar procesos fiscales, en el canal de YouTube de Facturando encontrarás información práctica sobre estos temas.

Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado.

¿Lista negra del INFONAVIT? Qué es, cómo consultarla y qué hacer

Aunque comúnmente se le llama lista negra del INFONAVIT, su nombre oficial es Lista de aportantes incumplidos. En este artículo utilizaremos el término “lista negra” porque resulta más sencillo de identificar y recordar, pero conviene tener presente que no es la denominación oficial utilizada por el Instituto.

Esta publicación permite conocer a patrones que tienen créditos fiscales firmes o créditos fiscales determinados que, siendo exigibles, no se encuentran pagados o garantizados en alguna de las formas permitidas por el Código Fiscal de la Federación. El INFONAVIT publica el nombre, denominación o razón social junto con el registro patronal.

¿Qué es la lista negra del INFONAVIT?

La Lista de aportantes incumplidos es una publicación oficial del INFONAVIT mediante la cual se hacen públicos determinados casos de incumplimiento patronal.

Su fundamento se encuentra en el artículo 69, párrafo décimo segundo, fracciones I y II, del Código Fiscal de la Federación. Esas fracciones contemplan, respectivamente, a quienes tienen créditos fiscales firmes y a quienes tienen créditos fiscales determinados que ya son exigibles y no se encuentran pagados o garantizados.

Esto es importante porque no cualquier diferencia o adeudo provoca automáticamente que una empresa aparezca en la lista. La publicación está vinculada con supuestos específicos previstos en la legislación fiscal y aplicados por el Instituto.

¿Por qué puede aparecer una empresa?

El INFONAVIT contempla principalmente dos situaciones.

La primera es que exista un crédito fiscal firme. El propio Instituto explica que se trata de un crédito que ya no puede ser impugnado porque no se presentó un medio de defensa dentro del plazo correspondiente o porque se agotaron las instancias disponibles y la resolución resultó desfavorable.

La segunda es que exista un crédito fiscal determinado que ya sea exigible y no se encuentre pagado o garantizado en alguna de las formas permitidas por el Código Fiscal de la Federación.

Por eso conviene distinguir entre detectar una diferencia con el INFONAVIT y encontrarse ya en una situación que reúne las condiciones para ser publicada.

¿Cómo consultar la lista negra del INFONAVIT?

La consulta se realiza desde el Portal del INFONAVIT, dentro de la sección Aportantes incumplidos.

Al momento de esta revisión, el Instituto mantiene disponibles archivos correspondientes a los ejercicios de 2021 a 2026. La página indica que la información se encuentra actualizada al mes de agosto de 2026 y que el listado se actualiza mensualmente.

La consulta tiene un detalle especialmente importante: la publicación utiliza el registro patronal, no únicamente el RFC.

Si una empresa cuenta con varios Números de Registro Patronal (NRP), no conviene revisar uno solo y concluir que toda la empresa está fuera de la lista. Deben identificarse los registros patronales que correspondan y comprobar la situación de cada uno.

¿Aparecer significa que la empresa está en una lista del SAT?

No. La lista negra del INFONAVIT no es lo mismo que los listados del artículo 69-B del Código Fiscal de la Federación.

El artículo 69-B se relaciona con contribuyentes que presuntamente realizan operaciones inexistentes y con quienes posteriormente pueden quedar publicados de forma definitiva dentro de ese procedimiento.

La Lista de aportantes incumplidos del INFONAVIT tiene otra naturaleza. En este caso, la publicación se relaciona con los supuestos del artículo 69 referentes a créditos fiscales firmes y a créditos fiscales determinados, exigibles, no pagados o no garantizados.

Por tanto, aparecer en esta lista no significa que el patrón haya sido clasificado como EFOS ni debe interpretarse como equivalente a otras publicaciones fiscales que coloquialmente también reciben el nombre de “listas negras”.

¿Qué consecuencias puede tener aparecer?

La publicación por sí misma no crea el adeudo. La situación fiscal que existe detrás de la publicación es la que puede producir consecuencias.

Por ejemplo, el artículo 32-D del Código Fiscal de la Federación establece restricciones para que autoridades, entes públicos y otros sujetos que ejercen recursos públicos contraten adquisiciones, arrendamientos, servicios u obra pública con personas que se ubiquen en determinados supuestos, entre ellos tener créditos fiscales firmes o créditos determinados que no se encuentren pagados o garantizados.

El propio artículo contempla reglas y excepciones que deben revisarse según el caso concreto, por lo que no debe interpretarse la sola aparición en la lista como una sanción adicional creada por el INFONAVIT.

Además, una inconsistencia ante el Instituto puede hacerse visible en otros procesos donde se comprueba el cumplimiento de obligaciones de seguridad social. Un ejemplo es REPSE. En Facturando explicamos que su plataforma puede mostrar inconsistencias provenientes del IMSS o del INFONAVIT y que la aclaración debe realizarse ante la institución responsable. Puedes ampliar este tema en Portal REPSE: nuevas funciones que deben revisar las empresas.

¿Qué hacer si tu empresa aparece?

Lo primero es identificar qué registro patronal fue publicado y qué crédito fiscal originó la situación. No conviene asumir que basta con solicitar que se elimine el nombre del listado.

Un procedimiento práctico sería:

  1. Confirmar que el NRP publicado corresponda efectivamente a la empresa.
  2. Revisar el adeudo o crédito relacionado en los medios del INFONAVIT.
  3. Si la información es incorrecta, presentar la aclaración y aportar la documentación que la sustente.
  4. Si el adeudo procede, revisar las alternativas disponibles para pagarlo, garantizarlo o regularizarlo.
  5. Conservar acuses, comprobantes y demás evidencia hasta verificar que la situación quedó corregida.

El INFONAVIT señala expresamente que los contribuyentes inconformes con la publicación de sus datos pueden realizar un procedimiento de aclaración y aportar las pruebas que consideren pertinentes.

¿Se puede regularizar un adeudo con el INFONAVIT?

Sí. El Instituto mantiene mecanismos para que los patrones regularicen determinados adeudos.

Uno de ellos es Cumplamos Juntos, dirigido a empleadores con adeudos fiscales por aportaciones y amortizaciones. Dependiendo de la modalidad y de los requisitos aplicables, puede contemplar pago en parcialidades, reducción de multas y actualizaciones, así como facilidades para formalizar convenios.

No todos los adeudos reciben necesariamente los mismos beneficios. Antes de elegir una modalidad conviene revisar las condiciones vigentes y confirmar que el crédito de la empresa sea susceptible de regularización bajo ese esquema.

¿Cuánto tarda una empresa en salir de la lista?

El INFONAVIT informa que el listado de aportantes incumplidos se actualiza mensualmente.

Sin embargo, en la información pública revisada no se establece un número específico de días dentro del cual deba desaparecer un registro después de que el patrón haya pagado, garantizado o aclarado satisfactoriamente el crédito.

Por ello, después de regularizar la situación conviene conservar todos los comprobantes y revisar las siguientes actualizaciones del listado hasta confirmar que el registro ya no aparezca.

Revisa todos los registros patronales de la empresa

Uno de los puntos más importantes de esta publicación es que no basta con pensar únicamente en el RFC.

Una misma persona moral puede tener varios NRP. Por eso, al consultar la lista negra del INFONAVIT conviene identificar todos los registros patronales vinculados con la empresa y revisar cada uno de ellos.

Esta revisión también ayuda a detectar registros desconocidos, diferencias de ubicación o situaciones que quizá no sean visibles cuando el control interno se realiza solamente a nivel de RFC.

Lista negra del INFONAVIT: recuerda su nombre oficial

En este artículo utilizamos el término lista negra del INFONAVIT porque es una forma sencilla de identificar el tema. Sin embargo, su nombre oficial es Lista de aportantes incumplidos.

Si una empresa aparece, lo importante no es únicamente la publicación. Hay que identificar el crédito fiscal que la originó, determinar si procede, aclararlo cuando exista un error o regularizarlo cuando corresponda y, después, comprobar que el cambio quede reflejado en las actualizaciones del INFONAVIT.

Síguenos en YouTube

Si administras obligaciones patronales ante el IMSS o el INFONAVIT, mantener una revisión periódica de créditos, registros patronales y avisos oficiales puede ayudarte a detectar problemas antes de que afecten otros trámites.

Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado con información práctica sobre seguridad social, CFDI y cumplimiento.
NRP: ¿Qué es y por qué una empresa puede tener varios registros?

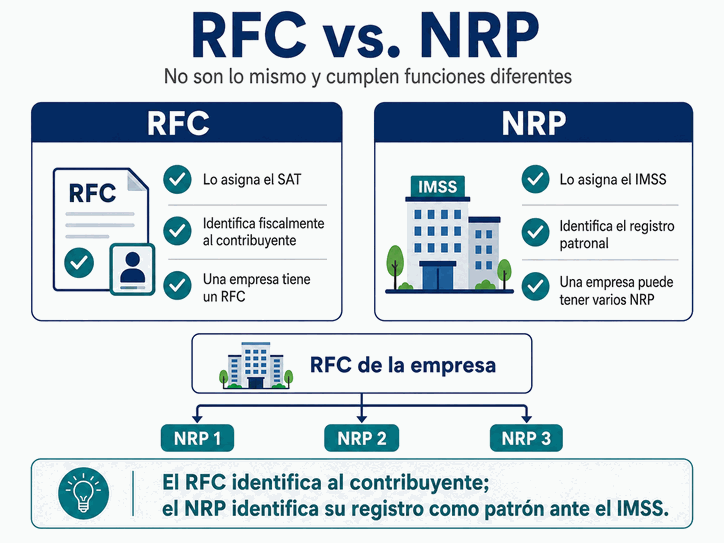
Una empresa puede tener un solo RFC y, al mismo tiempo, varios Números de Registro Patronal (NRP). Aunque parece contradictorio, la explicación es sencilla: el RFC identifica fiscalmente al contribuyente, mientras que el registro patronal identifica su inscripción como patrón ante el IMSS conforme a las reglas aplicables a sus centros de trabajo.

¿Qué es el registro patronal?

El Número de Registro Patronal, conocido como NRP, es el número que asigna el Instituto Mexicano del Seguro Social cuando una persona física o moral se registra como patrón.

No lo asigna el SAT ni el INFONAVIT. Surge del alta patronal ante el IMSS y permite identificar el registro bajo el cual se cumplen obligaciones relacionadas con los trabajadores y la seguridad social. El propio IMSS señala que, al realizar el alta de una persona moral, se asigna un Número de Registro Patronal para cumplir las obligaciones correspondientes.

Por eso no debe confundirse con otros identificadores. Un trabajador tiene un Número de Seguridad Social (NSS); un contribuyente cuenta con RFC; y un patrón puede tener uno o varios NRP.

¿El NRP es lo mismo que el RFC?

No. El RFC y el NRP tienen finalidades distintas y los asignan autoridades diferentes.

El RFC identifica fiscalmente a la persona física o moral. El registro patronal es asignado por el IMSS dentro de sus procesos patronales.

Esta diferencia explica por qué una persona moral conserva un mismo RFC aunque tenga varios NRP. De hecho, el Buzón IMSS organiza la información por RFC y, cuando se trata de patrones registrados, muestra los Registros Patronales asociados a dicho RFC.

Una forma sencilla de visualizarlo es:

Comparativa RFC y NRP funciones y relación

¿Por qué una empresa puede tener varios NRP?

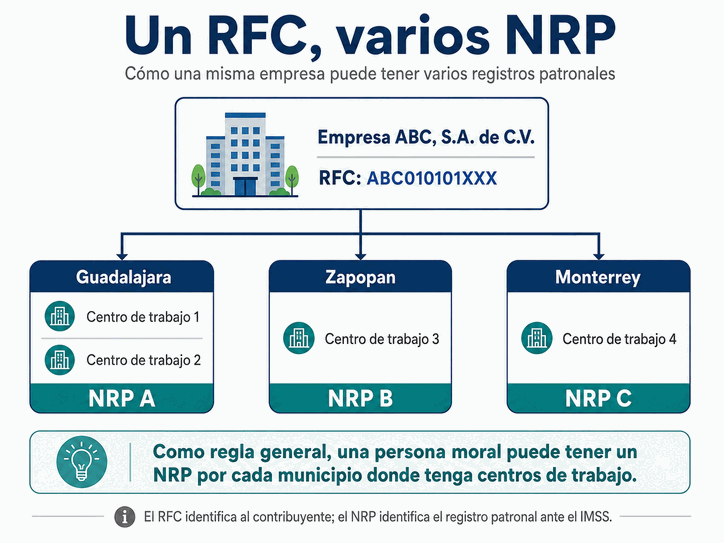
Para las personas morales, la regla general está relacionada con la ubicación de sus establecimientos o centros de trabajo.

El artículo 13 del Reglamento de la Ley del Seguro Social en materia de Afiliación, Clasificación de Empresas, Recaudación y Fiscalización establece que se asigna un número de registro patronal por cada municipio en el que existan establecimientos o centros de trabajo, independientemente de que haya más de uno dentro del mismo municipio.

Por ejemplo:

Un RFC varios registros patronales

La empresa sigue teniendo un solo RFC, pero puede contar con tres NRP porque opera en tres municipios diferentes.

Esta es la regla general para personas morales. Existen supuestos especiales y, para personas físicas, pueden intervenir también actividades distintas; por eso no debe interpretarse como una fórmula absoluta para todos los patrones.

¿Cada sucursal necesita un NRP diferente?

No necesariamente. Una empresa puede tener varias sucursales o centros de trabajo dentro del mismo municipio y, como regla general, utilizar un mismo NRP para ellos.

Por eso sería incorrecto asumir que “una sucursal equivale a un NRP”. El municipio resulta mucho más importante para entender la asignación que el simple número de establecimientos.

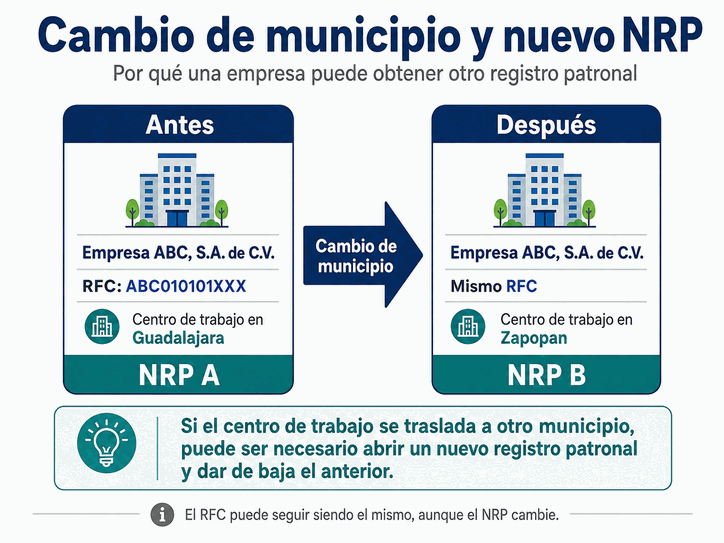
¿Qué ocurre si la empresa cambia de municipio?

Cuando un cambio de domicilio se realiza dentro del mismo municipio, el IMSS contempla la modificación correspondiente. Si el centro de trabajo se traslada a otro municipio, en cambio, el trámite requiere abrir un registro patronal en el nuevo domicilio y dar de baja el anterior.

Cambio de municipio NRP antes y después

Esto permite entender todavía mejor la diferencia con el RFC: una empresa puede conservar exactamente el mismo RFC y obtener otro NRP por un cambio en la ubicación de sus operaciones.

Si tu registro patronal fue dado de baja por el IMSS y necesitas restablecerlo, consulta también nuestro artículo IMSS ¿Cómo reactivar tu registro patronal?, donde explicamos el procedimiento y la documentación que puede requerirse.

El IMSS explica las condiciones de este procedimiento en su trámite de modificación por cambio de domicilio.

¿Cómo se obtiene un NRP?

El NRP se obtiene mediante el alta patronal ante el IMSS. Para una persona moral, el trámite de Alta patronal e inscripción en el Seguro de Riesgos de Trabajo puede realizarse por Internet o de forma presencial, según corresponda.

Entre la información relacionada con el registro se encuentran el RFC, la razón social y el domicilio del centro de trabajo. Al concluir el alta, el IMSS asigna el NRP con el que el patrón podrá cumplir sus obligaciones.

Esto también aclara otro punto importante: el NRP no se calcula a partir del RFC. Es un número asignado por el IMSS.

¿Dónde puedo consultar los NRP de mi empresa?

Buzón IMSS es una referencia especialmente útil. El Instituto explica que la información se visualiza por RFC y, para los patrones registrados, muestra los Registros Patronales asociados a dicho RFC.

Incluso contempla aclaraciones cuando aparecen registros adicionales, faltantes o no reconocidos. Además, por cada registro patronal asignado, el Reglamento prevé un documento de identificación patronal que incluye, entre otros datos, el NRP, nombre o razón social, actividad y domicilio.

¿Para qué sirve el NRP?

El NRP identifica al patrón en procesos relacionados con sus obligaciones de seguridad social, como movimientos afiliatorios, altas, bajas, modificaciones salariales, pagos y diferentes trámites realizados ante el IMSS.

También se utiliza en procesos del INFONAVIT. Un ejemplo importante es la Lista de aportantes incumplidos, cuya consulta utiliza el registro patronal. Para una empresa con varios NRP, revisar uno solo no necesariamente representa revisar toda su situación.

¿NRP y RPU son lo mismo?

No. El NRP es el Número de Registro Patronal asignado por el IMSS. El Registro Patronal Único (RPU) es una figura distinta dirigida a determinados patrones que ya cuentan con dos o más registros patronales y desean asociarlos para controlar ciertos movimientos mediante un único registro.

El RPU tiene requisitos y efectos propios, por lo que lo explicaremos en un artículo independiente.

¿Cómo está formado un NRP?

El NRP tiene una estructura definida por el IMSS. Su documentación técnica distingue un Registro Patronal de 10 posiciones y un dígito verificador adicional.

Sin embargo, conocer esa estructura no permite calcular a partir del RFC cuál es el NRP real de una empresa, porque el Instituto es quien asigna el registro.

La composición de sus posiciones, qué significa cada bloque y cómo funciona su dígito verificador se desarrollarán en nuestro artículo especializado sobre la estructura y validación técnica del NRP.

Qué conviene revisar si tu empresa tiene varios NRP

Tener varios NRP no significa que exista un error. Para una empresa con centros de trabajo en diferentes municipios puede ser precisamente el resultado normal de las reglas del IMSS.

Lo importante es identificar cuáles están vinculados a la empresa, qué centros de trabajo corresponden a cada uno y verificar que la información registrada sea correcta. Buzón IMSS puede servir como punto de partida para detectar registros faltantes, adicionales o desconocidos.

También conviene recordar dos diferencias: un NRP no equivale al RFC y tampoco es lo mismo que un RPU. Comprenderlo facilita la administración patronal y cobra especial importancia cuando una obligación o publicación se consulta por registro patronal, como ocurre con la Lista de aportantes incumplidos del INFONAVIT.

Síguenos en YouTube

Si administras obligaciones ante el IMSS o INFONAVIT, conocer cómo se relacionan RFC, NRP y centros de trabajo puede ayudarte a detectar diferencias antes de que generen complicaciones. Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado con información práctica sobre seguridad social, CFDI y cumplimiento.

¿Recibiste un documento del IMSS? Así puedes comprobar si es auténtico

Recibir un oficio, aviso o resolución que aparentemente proviene del Instituto puede generar una duda inmediata: ¿realmente lo emitió el IMSS? Para verificar documentos IMSS existe una herramienta oficial que permite cotejar documentos digitales e impresos firmados electrónicamente, sin confiar únicamente en el diseño del archivo, el correo recibido o los logotipos que aparecen en él.

¿Qué documentos del IMSS puedes verificar?

El servicio permite comprobar la integridad y autoría de documentos firmados con la e.firma del funcionario competente.

Actualmente pueden seleccionarse cuatro tipos:

  • Acto administrativo.
  • Aviso electrónico de notificación pendiente.
  • Acuse de recibo de notificación electrónica.
  • Constancia de notificación electrónica.

La herramienta no está limitada a documentos recibidos mediante el Buzón IMSS. El propio Instituto señala que también pueden verificarse documentos impresos firmados electrónicamente que hayan sido notificados de manera presencial. Consulta la información oficial sobre verificación de documentos

¿Cómo verificar documentos IMSS con el folio digital?

Si tienes el documento a la mano, el procedimiento es sencillo.

Entra a la herramienta oficial de Validación de integridad y autoría de documentos y:

  1. Selecciona el tipo de documento.
  2. Captura el RFC correspondiente.
  3. Introduce los últimos 12 caracteres del folio de firma digital.
  4. Escribe los caracteres del CAPTCHA.
  5. Presiona Consultar.

Ingresa a la herramienta oficial de validación del IMSS

El objetivo es cotejar el documento que tienes con la información registrada por el Instituto.

Un archivo puede incluir logotipos, nombres de funcionarios y una apariencia convincente. Eso, por sí solo, no demuestra que corresponda al documento oficial.

También puedes utilizar el código QR

Cuando el documento contiene un código QR, el IMSS indica que puedes utilizarlo para realizar la validación desde un dispositivo móvil.

Al escanearlo debes llegar al servicio oficial de comprobación y poder cotejar la información con el documento recibido. El IMSS utiliza este mecanismo, por ejemplo, en resoluciones relacionadas con la determinación o rectificación de la Prima en el Seguro de Riesgos de Trabajo.

Antes de proporcionar información, revisa que el código QR te haya llevado realmente a un dominio oficial del IMSS.

¿Qué significa comprobar la integridad y autoría?

En términos prácticos, la validación permite comprobar que el documento corresponde con el registrado oficialmente y relacionarlo con la firma electrónica del funcionario que lo emitió.

El IMSS señala que la e.firma del funcionario competente sustituye su firma autógrafa, garantiza la integridad del documento y produce los mismos efectos legales que una firma manuscrita.

Por eso, verificar documentos IMSS puede ser especialmente útil antes de:

  • atender una resolución;
  • responder un requerimiento;
  • integrar el documento a un expediente;
  • enviarlo al área jurídica o contable; o
  • tomar una decisión basada en su contenido.

¿Qué pasa si la información no coincide?

Si la herramienta no devuelve la información esperada, eso no significa automáticamente que el documento sea falso.

Primero verifica:

  • que elegiste el tipo correcto de documento;
  • que capturaste correctamente el RFC;
  • que utilizaste exactamente los últimos 12 caracteres del folio de firma digital;
  • que el documento corresponde a alguno de los tipos admitidos; y
  • que estás utilizando el portal oficial.

Si después de revisar estos datos sigues sin poder validarlo, conserva el documento original y utiliza los canales oficiales del IMSS para solicitar una aclaración.

No conviene ignorar un requerimiento o resolución únicamente porque la primera consulta no produjo el resultado esperado.

Si llegó por Buzón IMSS, también debes vigilar el plazo

Comprobar la autenticidad de un documento y atender su notificación son cosas diferentes.

Si lo recibiste mediante Buzón IMSS, verificarlo no detiene ni reinicia los plazos de la notificación.

En nuestro artículo Buzón IMSS: ¿qué pasa si no abres una notificación en 3 días? explicamos cómo se cuentan los tres días hábiles y qué ocurre cuando el documento no se abre dentro de ese periodo.

Por eso conviene realizar ambas acciones: conservar la evidencia de la notificación y validar el documento cuando necesites confirmar su integridad y autoría.

Verificar documentos IMSS también sirve para documentos impresos

Este es uno de los aspectos más interesantes de la herramienta.

El IMSS señala expresamente que puede utilizarse para documentos digitales o impresos, siempre que hayan sido firmados con la e.firma del funcionario competente y correspondan a los supuestos admitidos por el servicio.

Esto resulta útil cuando una resolución pasa entre varias áreas de una empresa —nómina, recursos humanos, contabilidad, administración o jurídico— y alguien necesita confirmar que la copia corresponde al documento oficial.

Conserva el expediente completo

Después de verificar documentos IMSS, no te limites a guardar una captura de la consulta.

Cuando el documento sea importante, conviene conservar:

  • el archivo o documento original;
  • el aviso electrónico, cuando exista;
  • el acuse o constancia de notificación;
  • el folio de firma digital; y
  • evidencia de la validación cuando resulte útil para el expediente.

La comprobación de autenticidad tampoco sustituye la revisión del contenido.

Una vez confirmado el documento, identifica si contiene una fecha límite, cantidad determinada, requerimiento, resolución o cualquier acción que debas atender.

Antes de dar por válido un documento del IMSS

Si recibes un documento que aparentemente proviene del IMSS, no necesitas confiar únicamente en su presentación o en la forma en que llegó.

La herramienta oficial permite verificar documentos IMSS utilizando el folio de firma digital o, cuando esté disponible, el código QR.

Es un control sencillo que puede aportar mayor certeza antes de responder una resolución, integrar un expediente o compartir el documento con otras áreas de la empresa.

Síguenos en YouTube

En nuestro canal de YouTube compartimos cursos, explicaciones y novedades sobre IMSS, SAT, CFDI y obligaciones que afectan el trabajo diario de contadores y empresas.

Buzón IMSS: ¿qué pasa si no abres una notificación en 3 días?

Recibir un correo o SMS del IMSS avisando que existe un documento pendiente puede parecer un mensaje más, pero a partir de ese aviso comienza un plazo que conviene controlar. En las notificaciones del Buzón IMSS importan la fecha del aviso, los días hábiles y el momento en que se abre el documento.

¿Qué ocurre si dejas pasar esos días? ¿Y si el aviso llega antes de un fin de semana? Entender el procedimiento ayuda a evitar que una notificación produzca efectos mientras todavía piensas que tienes tiempo para revisarla.

¿Cómo funcionan las notificaciones del Buzón IMSS?

Antes de realizar la notificación electrónica, el IMSS envía un aviso al correo electrónico y al teléfono móvil registrados y validados como medios de contacto.

A partir del día hábil siguiente al envío del aviso, cuentas con 3 días hábiles para ingresar a “Mis Notificaciones”, entrar en “Pendientes de notificar” y abrir el documento digital.

Por ejemplo, si recibes el aviso un lunes y durante esa semana no existe otro día inhábil:

  • Martes: día hábil 1.
  • Miércoles: día hábil 2.
  • Jueves: día hábil 3.
  • Viernes: si no abriste el documento, entra en juego la regla del cuarto día hábil.

El IMSS explica actualmente este procedimiento en su portal oficial del Buzón IMSS.

¿Qué ocurre al cuarto día hábil?

Si no abres el documento dentro de los 3 días hábiles, la notificación se tiene por realizada al cuarto día hábil, contado a partir del día hábil siguiente a aquel en que fue enviado el aviso.

El sistema genera automáticamente una constancia de notificación electrónica, que queda disponible en “Mis Notificaciones”.

Por eso, no entrar al buzón no impide que la actuación produzca efectos legales. A partir de la notificación pueden comenzar otros plazos relacionados con el acto recibido, y esos plazos deben revisarse por separado.

¿Qué pasa si el aviso llega un viernes?

Supongamos que el IMSS envía el aviso un viernes y que la semana siguiente no tiene días inhábiles adicionales.

El lunes sería el día hábil 1; martes, el día 2; y miércoles, el día 3. Si el documento continúa sin abrirse, la notificación se tendría por realizada el jueves.

Este ejemplo muestra por qué no conviene pensar simplemente en 72 horas. Para las notificaciones del Buzón IMSS el plazo se expresa en días hábiles.

¿Y si entras en un día u hora inhábil?

El Buzón IMSS está disponible las 24 horas, los 365 días del año.

Sin embargo, si ingresas y te das por notificado en un día u hora inhábil, el Instituto señala que la notificación se tendrá por realizada a partir de las 9:30 horas del día hábil siguiente.

El IMSS también indica que sus notificaciones electrónicas se realizan entre las 9:30 y las 18:00 horas de la Zona Centro de México. Cuando el domicilio fiscal se encuentra en otro huso horario, para efectos legales se considera el correspondiente al domicilio fiscal del particular.

¿Qué documentos dejan las notificaciones del Buzón IMSS?

Después de una notificación conviene conservar el expediente electrónico relacionado con ella.

Entre los documentos que identifica el IMSS se encuentran:

  • el acto administrativo;
  • el acuse de recibo de notificación electrónica, cuando abres el documento dentro del plazo; o
  • la constancia de notificación electrónica, cuando transcurren los 3 días hábiles sin abrirlo.

Las notificaciones permanecen disponibles en “Mis Notificaciones” para consultarlas e imprimirlas.

El IMSS también dispone de un servicio para verificar la integridad y autoría de los documentos. Ahí pueden validarse el acto administrativo, el aviso electrónico, el acuse y la constancia mediante el RFC y el folio digital.

Conservar estos archivos ayuda a demostrar qué se recibió y cuándo se tuvo por realizada la notificación.

No confundas 3 días hábiles con 72 horas

Existe otro plazo dentro del Buzón IMSS que puede prestarse a confusión.

Cuando registras un correo electrónico o teléfono móvil como medio de contacto, el Instituto concede 72 horas para validarlo. Ese plazo corresponde exclusivamente a la validación del medio de contacto.

Los 3 días hábiles corresponden a otra cosa: abrir un documento pendiente de notificación.

Son dos procedimientos y dos plazos diferentes.

¿Es una regla nueva de 2026?

No. El mecanismo de los 3 días hábiles no nació en 2026.

El IMSS ya utilizaba esta regla en las notificaciones electrónicas y actualmente la mantiene vigente. Su fundamento se relaciona con la Ley del Seguro Social y con la aplicación supletoria del artículo 134, fracción I, del Código Fiscal de la Federación.

Lo que hace interesante revisarlo ahora es que el Buzón IMSS tiene un papel cada vez mayor como medio de comunicación entre el Instituto, patrones y otros particulares.

¿Por qué se parece al Buzón Tributario del SAT?

La semejanza no es casual.

El propio IMSS señala que para este procedimiento se aplica de manera supletoria el artículo 134, fracción I, del CFF. Por eso encontramos una mecánica muy parecida a la del Buzón Tributario.

Aunque el mecanismo es parecido, no conviene confundir el Buzón IMSS con el Buzón Tributario del SAT. Son plataformas distintas, administradas por autoridades diferentes y utilizadas para actos diferentes. En nuestro artículo Buzón Tributario: ¿tienes 3 o 20 días para una notificación? explicamos cómo funciona el plazo ante el SAT y por qué los 3 días del contribuyente no deben confundirse con los nuevos plazos de hasta 20 días que tiene la autoridad en determinados procedimientos.

¿Cómo evitar perder una notificación?

Para reducir riesgos:

  • mantén actualizado el correo electrónico y teléfono registrados;
  • revisa los avisos que recibas del IMSS;
  • entra al Buzón cuanto antes y no esperes al tercer día;
  • conserva el acto administrativo y el acuse o constancia; y
  • identifica inmediatamente cualquier plazo adicional contenido en el documento.

Si necesitas conocer cómo se habilita este servicio, en nuestro artículo IMSS lanza su buzón electrónico explicamos el proceso de activación y el uso de la e.firma.

Conclusión

Las notificaciones del Buzón IMSS pueden producir efectos aunque el documento no sea abierto. Después del aviso comienza un plazo de 3 días hábiles y, si transcurre sin que ingreses al documento, la notificación se tiene por realizada al cuarto día hábil.

La mejor práctica es sencilla: mantén tus medios de contacto actualizados, revisa el Buzón IMSS cuando recibas un aviso y conserva los documentos que acreditan la notificación.

Síguenos en YouTube

En nuestro canal de YouTube compartimos cursos, explicaciones y novedades sobre IMSS, SAT, CFDI y temas fiscales que afectan el trabajo diario de contadores y empresas. Suscríbete para conocer nuestros próximos contenidos.

Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSS

Una vez que confirmaste que tu empresa está obligada, el siguiente paso es organizar la información y coordinar el trabajo con el Contador Público Autorizado. Preparar el dictamen SIDEIMSS no consiste únicamente en capturar datos al final: requiere revisar que nómina, cuotas, movimientos afiliatorios y documentación patronal sean coherentes antes de firmar y presentar.

Este artículo es la segunda parte de nuestro especial sobre el Dictamen IMSS 2025. En la primera explicamos quién está obligado, cómo se calcula el promedio anual de trabajadores y cuál es la fecha límite. Aquí nos concentramos en la preparación y presentación electrónica mediante SIDEIMSS.

¿Qué es SIDEIMSS y quién interviene?

El Sistema de Dictamen Electrónico del IMSS (SIDEIMSS) es la herramienta que utiliza el Instituto para formular y presentar electrónicamente el dictamen en materia de seguridad social.

El dictamen debe ser elaborado por un Contador Público Autorizado (CPA). Antes de iniciar, conviene verificar que el profesionista tenga estatus activo en el Catálogo de Contadores Públicos del IMSS. El catálogo oficial permite comprobar precisamente la situación de los CPA autorizados para dictaminar.

El patrón también participa: interviene en la firma electrónica y, cuando corresponda, en la atención de diferencias derivadas de la revisión.

¿Qué información debe prepararse?

La página oficial del Dictamen para efectos del Seguro Social muestra los principales apartados de información patronal que intervienen en el proceso.

Entre ellos se encuentran:

  • remuneraciones;
  • prestaciones;
  • cuotas pagadas;
  • pagos a personas físicas;
  • prestación y subcontratación de servicios especializados;
  • clasificación de empresas;
  • balanza de comprobación;
  • e información relacionada con construcción, cuando corresponda.

Además, el procedimiento contempla atestiguamientos, cédulas de dictamen y el modelo de opinión que resulte de la revisión del CPA.

Por eso, preparar el dictamen SIDEIMSS debería comenzar antes de entrar al portal. Primero conviene ordenar la documentación del ejercicio 2025 y localizar inconsistencias.

Revisa nómina, SUA e IDSE antes de presentar

Uno de los puntos más sensibles es comprobar que la información relacionada con los trabajadores sea consistente.

Los CFDI de nómina documentan pagos y conceptos; el IDSE registra movimientos afiliatorios, mientras que el SUA interviene en la determinación y pago de cuotas. Comparar estas fuentes permite detectar trabajadores, salarios, fechas o movimientos que requieren revisión.

Para este trabajo te recomendamos nuestra guía Cómo conciliar CFDI de nómina, SUA e IDSE antes de una revisión del IMSS, donde explicamos cómo revisar trabajadores, altas, bajas, modificaciones salariales y cuotas.

No toda diferencia implica un incumplimiento. Puede existir una incapacidad, un pago posterior, una ausencia o un ajuste correctamente documentado. Lo importante es identificar la causa y conservar evidencia.

Nómina Total puede ayudarte con los CFDI

Cuando una empresa tiene cientos de trabajadores, revisar manualmente los CFDI de todo un ejercicio puede convertirse en una tarea considerable.

Puedes apoyarte en Descargar CFDI, nuestra herramienta para descargar masivamente los XML de recibos de nómina, conciliarlos contra los comprobantes registrados en el SAT, localizar duplicados y generar reportes especializados.

Entre otros, permite obtener acumulados por patrón, empleado o concepto, analizar retenciones y generar reportes de percepciones, deducciones y otros pagos.

En la preparación del dictamen SIDEIMSS, esta información puede ayudar a localizar diferencias antes de entregar los datos al contador.

Nómina Total no prepara ni presenta el dictamen ante el IMSS y tampoco sustituye al CPA. Su utilidad aquí es ayudarte a reunir, conciliar y analizar los CFDI que forman parte de la revisión previa.

Utiliza siempre las herramientas vigentes del IMSS

Para preparar el dictamen SIDEIMSS, el IMSS mantiene una sección de Herramientas SIDEIMSS con los recursos necesarios para trabajar con la plataforma.

La propia autoridad recomienda utilizar la versión más reciente de la plantilla de Información Patronal y generar los archivos en el formato requerido para cargarlos posteriormente al sistema.

Evita reutilizar una plantilla de ejercicios anteriores sin comprobar primero que siga vigente. Trabajar desde el inicio con las herramientas actuales reduce reprocesos y problemas de validación.

¿Qué diferencias puede revelar el dictamen SIDEIMSS?

Durante la revisión pueden identificarse diferencias en cuotas o movimientos afiliatorios que deban corregirse.

SIDEIMSS permite realizar movimientos afiliatorios y efectuar pagos derivados de la presentación del dictamen. El IMSS también contempla archivos SUA con el tipo de documento “Diferencias por dictamen” para los casos correspondientes.

Si aparecen diferencias, conviene determinar su origen junto con el CPA antes de presentar.

No se trata de modificar información únicamente para conseguir que dos sistemas coincidan. Cada corrección debe corresponder a la realidad laboral y contar con documentación que la respalde.

¿Qué e.firmas deben estar disponibles?

Para el trámite electrónico, el IMSS señala que se requiere la e.firma del contador, del representante legal y del patrón o sujeto obligado, según corresponda al proceso.

Antes de llegar a los últimos días de septiembre conviene verificar:

  • que las e.firmas estén vigentes;
  • que se tengan disponibles certificados, llaves y contraseñas;
  • que los representantes registrados sean los actuales;
  • y que las personas que deben intervenir puedan firmar oportunamente.

Detectar al final una e.firma vencida o un cambio pendiente de representante puede retrasar un dictamen cuya revisión ya estaba terminada.

¿Cómo concluye la presentación?

El CPA formula el dictamen en SIDEIMSS con la información patronal, atestiguamientos, cédulas y el modelo de opinión correspondiente. El patrón o sujeto obligado interviene posteriormente mediante la firma electrónica conforme al flujo establecido por el sistema.

El IMSS genera un acuse de la formulación y presentación electrónica. En el trámite en línea, dicho acuse sustituye la Carta de Presentación del dictamen.

Por eso, preparar el dictamen SIDEIMSS no termina cuando los archivos están listos. La empresa debe confirmar que el procedimiento concluyó correctamente y conservar los acuses correspondientes.

No esperes al 30 de septiembre

Aunque el plazo ordinario para presentar el dictamen correspondiente al ejercicio 2025 vence el 30 de septiembre de 2026, esa fecha debe verse como límite y no como momento para comenzar el proceso.

Antes de entonces conviene tener revisados:

  • CFDI de nómina;
  • trabajadores afiliados;
  • altas, bajas y modificaciones salariales;
  • cuotas y pagos;
  • prestaciones;
  • observaciones del CPA;
  • y diferencias pendientes de aclaración.

Cuanto antes se detecte una inconsistencia, más tiempo habrá para documentarla o corregirla correctamente.

Especial: Dictamen IMSS 2025

  1. Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre?
  2. Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSSEstás aquí.

Nota de publicación: cuando la primera parte tenga su URL definitiva, convertir su título en enlace interno.

Temas relacionados

Los dos últimos videos muestran reportes de Nómina Total que pueden ayudarte a analizar los conceptos registrados en los recibos antes de entregar información al contador.

Conclusión

Preparar el dictamen SIDEIMSS correctamente requiere que la empresa entregue al CPA información consistente sobre trabajadores, remuneraciones, prestaciones, cuotas y movimientos, además de atender oportunamente las diferencias detectadas.

Una conciliación previa entre nómina, SUA e IDSE permite identificar inconsistencias antes de que el plazo esté por vencer. Nómina Total puede facilitar la revisión de CFDI, pero la formulación y opinión del dictamen corresponden al Contador Público Autorizado.

Con el 30 de septiembre de 2026 como fecha límite ordinaria, lo conveniente es llegar a SIDEIMSS con la información revisada, las e.firmas disponibles y las diferencias importantes ya identificadas.

Síguenos en YouTube

Si trabajas con nómina, seguridad social o cumplimiento patronal, te invitamos a suscribirte al canal de YouTube de Facturando para conocer contenidos prácticos sobre CFDI, XML, IMSS y herramientas para contadores.

Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre?

Si tu empresa tuvo un promedio anual de 300 o más trabajadores durante 2025, el Dictamen IMSS 2025 debe estar ya en tu calendario. El plazo ordinario para presentarlo vence el 30 de septiembre de 2026 y la obligación se determina por el promedio anual de trabajadores, no por la plantilla de un solo mes.

Este artículo forma parte de un especial de dos entregas sobre el Dictamen IMSS 2025. En esta primera parte explicamos quién está obligado, cómo se calcula el promedio, cuáles son las fechas clave y qué consecuencias puede haber por incumplimiento. En la segunda parte veremos cómo preparar la información y presentar el dictamen mediante SIDEIMSS.

¿Quién está obligado a presentar el Dictamen IMSS 2025?

El artículo 16 de la Ley del Seguro Social establece que los patrones con un promedio anual de 300 o más trabajadores en el ejercicio fiscal inmediato anterior deben dictaminar el cumplimiento de sus obligaciones ante el IMSS mediante un Contador Público Autorizado. El propio trámite oficial del IMSS reproduce este fundamento legal.

Para el dictamen que se presenta en 2026, el ejercicio revisado es 2025. Por eso, una empresa que alcanzó ese promedio durante 2025 entra en el supuesto obligatorio. Quienes se encuentren por debajo pueden optar voluntariamente por dictaminarse.

¿Cómo se calcula el promedio anual?

El número de trabajadores de diciembre no decide por sí solo si una empresa debe dictaminarse.

El artículo 152 del RACERF establece que deben sumarse los trabajadores que prestaron servicios al patrón en cada mes del ejercicio y dividir el resultado entre 12. Para determinar el promedio deben tomarse en cuenta los registros patronales asignados por el Instituto.

Por ejemplo, si una empresa tuvo 280 trabajadores durante los primeros seis meses de 2025 y 320 durante los seis restantes, la suma mensual es 3,600. Al dividirla entre 12, el promedio es exactamente 300 trabajadores.

En ese caso sí existe obligación. La Ley establece 300 o más, no “más de 300”.

Esto también significa que haber superado los 300 trabajadores solamente durante algunos meses no resuelve la pregunta. Lo determinante es el promedio anual.

Dos fechas que no debes confundir

Para el Dictamen IMSS 2025 existen dos fechas especialmente importantes:

  • 30 de abril de 2026: venció el plazo ordinario para presentar el aviso de dictamen.
  • 30 de septiembre de 2026: vence el plazo ordinario para presentar el dictamen correspondiente al ejercicio 2025.

Si tu empresa estaba obligada y no atendió oportunamente el aviso, no conviene asumir que la obligación desapareció. A estas alturas es recomendable revisar de inmediato el caso con el Contador Público Autorizado que atenderá el dictamen y definir las acciones procedentes.

¿Qué pasa si no se presenta?

La Ley del Seguro Social considera infracción no cumplir, o hacerlo de manera extemporánea, con la obligación de dictaminar las aportaciones ante el Instituto mediante Contador Público Autorizado.

Para este supuesto contempla una multa equivalente de 20 a 350 UMA, considerando las circunstancias aplicables.

Pero la sanción no es el único riesgo. La preparación del dictamen puede revelar diferencias en salarios, cuotas, movimientos afiliatorios u otras obligaciones que conviene identificar antes de que continúen acumulándose. La documentación oficial del SIDEIMSS contempla, entre otros elementos, remuneraciones, prestaciones, cuotas, movimientos afiliatorios y la opinión del Contador Público Autorizado.

¿Presentar el dictamen evita una visita del IMSS?

La Ley del Seguro Social establece que los patrones que presentan dictamen no serán sujetos de visita domiciliaria por los ejercicios dictaminados, pero existen excepciones.

El Instituto puede actuar, por ejemplo, cuando el dictamen contiene abstención de opinión, opinión negativa o determinadas salvedades sobre elementos esenciales, o cuando de su revisión resultan diferencias que no son aclaradas o pagadas.

Por eso, presentar el dictamen no significa que el IMSS pierda toda posibilidad de revisión.

¿Qué conviene hacer antes del 30 de septiembre?

Si todavía no has confirmado si tu empresa está obligada, empieza por calcular correctamente el promedio anual de trabajadores de 2025.

Si el resultado es 300 o más:

  • confirma quién será el Contador Público Autorizado responsable;
  • verifica la situación del aviso de dictamen;
  • reúne la información correspondiente al ejercicio 2025;
  • identifica diferencias de nómina, afiliación y cuotas que sigan pendientes;
  • y organiza el proceso con anticipación.

El objetivo ahora es saber si existe la obligación y no esperar a finales de septiembre para comenzar la revisión.

Especial: Dictamen IMSS 2025

  1. Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre?Estás aquí.
  2. Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSS

Conclusión

La obligación de dictaminar no depende de cuántos trabajadores tenía la empresa al cerrar diciembre ni de si en un solo mes rebasó los 300. Se determina mediante el promedio anual previsto en la Ley del Seguro Social y su Reglamento.

Si tu empresa alcanzó un promedio de 300 o más trabajadores durante 2025, el 30 de septiembre de 2026 es la fecha que debe tener presente.

Una vez confirmada la obligación, el siguiente paso será preparar correctamente la información. En la segunda parte de este especial explicaremos qué debe revisar la empresa y cómo se presenta el dictamen mediante SIDEIMSS.

Temas relacionados

Síguenos en YouTube

Si trabajas con nómina, seguridad social u obligaciones patronales, te invitamos a suscribirte al canal de YouTube de Facturando para mantenerte actualizado sobre cambios del IMSS, CFDI y herramientas para contadores.

El IMSS aclara: no necesitas registrar biométricos para conservar tu pensión

En redes sociales volvió a circular una advertencia dirigida a personas pensionadas: supuestamente, para conservar el pago de la pensión IMSS sería obligatorio registrar o actualizar datos biométricos. La información es falsa.

El Instituto Mexicano del Seguro Social aclaró que no existe un trámite digital general cuyo incumplimiento provoque el bloqueo de la pensión. Por ello, ninguna persona debería entregar documentos, datos bancarios o información biométrica a partir de mensajes recibidos por WhatsApp, SMS, correo electrónico o redes sociales.

¿La pensión IMSS depende de registrar datos biométricos?

No. En un comunicado oficial, el IMSS informó que es falsa la versión según la cual el pago de las pensiones está condicionado a realizar un supuesto trámite digital obligatorio.

La aclaración es importante porque algunos mensajes utilizan frases como “último aviso”, “actualización obligatoria” o “suspensión inmediata” para generar miedo. Después, dirigen a páginas no oficiales o solicitan fotografías de documentos personales.

La existencia de servicios digitales del IMSS no significa que todas las personas pensionadas deban registrar datos biométricos. Cada trámite tiene requisitos y finalidades diferentes.

No confundas Mi Pensión Digital con una actualización obligatoria

El IMSS cuenta con el servicio Mi Pensión Digital, que permite iniciar el trámite de pensión por cesantía en edad avanzada o vejez.

Para comenzar, la plataforma solicita información como el Número de Seguridad Social, la CURP y un correo electrónico. Posteriormente, la persona debe presentar documentación en una ventanilla del Instituto.

Este proceso está dirigido a quienes desean solicitar una pensión. No equivale a una actualización biométrica obligatoria para todas las personas que ya reciben una pensión IMSS.

¿Cómo identificar un mensaje falso?

Desconfía cuando una comunicación:

  • Amenaza con suspender la pensión en pocas horas o días.
  • Solicita contraseñas, NIP, códigos recibidos por SMS o datos completos de tarjetas.
  • Pide fotografías de identificaciones o estados de cuenta por mensajería.
  • Exige un pago para conservar, actualizar o liberar la pensión.
  • Dirige a una página que no pertenece al dominio oficial del IMSS.
  • Recomienda instalar una aplicación desde un enlace desconocido.

Aunque el mensaje incluya el nombre, la CURP o el Número de Seguridad Social de la persona, eso no demuestra que sea auténtico. La información pudo obtenerse de documentos compartidos anteriormente, filtraciones o bases de datos irregulares.

¿Qué hacer antes de compartir información?

Antes de abrir un enlace o enviar documentos, conviene detenerse y verificar el aviso en el comunicado oficial del IMSS sobre el supuesto trámite obligatorio.

También se puede ingresar directamente al portal oficial de pensiones del IMSS. Es preferible escribir la dirección en el navegador en lugar de utilizar una liga recibida por mensajería.

Si persisten las dudas, la persona pensionada debe comunicarse con el Instituto mediante sus canales oficiales o acudir a la unidad correspondiente. No es recomendable usar teléfonos incluidos únicamente en publicaciones de redes sociales.

Recomendación final

Con la información oficial disponible, no existe una obligación general de registrar datos biométricos para conservar el pago de la pensión IMSS.

La mejor medida de protección es confirmar cualquier aviso antes de entregar información. Cuando un mensaje amenaza con bloquear una pensión de inmediato, la urgencia debe considerarse una señal de alerta, no una razón para enviar documentos.

Leer más al respecto

Síguenos en YouTube

Los rumores sobre pensiones y trámites digitales pueden difundirse con rapidez. Para recibir información clara sobre IMSS, SAT, CFDI y cumplimiento, puedes suscribirte al canal de YouTube de Facturando.

SCJN confirma facultades del IMSS: cómo responder una revisión

Recibir un requerimiento IMSS no significa que la empresa ya tenga una sanción o un crédito fiscal. Sin embargo, sí obliga a revisar plazos, documentos y posibles diferencias antes de entregar información.

La Suprema Corte de Justicia de la Nación confirmó que el Instituto puede solicitar contabilidad, datos, documentos e informes durante una revisión de gabinete, siempre que actúe dentro de sus facultades de comprobación y respete los requisitos legales aplicables.

La decisión corresponde al Amparo en Revisión 589/2025. En ese asunto, la Corte declaró constitucional el segundo párrafo de la fracción XXVIII del artículo 251 de la Ley del Seguro Social.

¿Qué resolvió la SCJN?

La Corte determinó que la solicitud de información forma parte de una revisión de gabinete y constituye un acto de molestia, no un acto privativo.

Esto significa que el requerimiento busca reunir elementos para comprobar si el patrón cumplió sus obligaciones de seguridad social. No implica, por sí mismo, la pérdida definitiva de un derecho ni demuestra que ya exista un incumplimiento.

El oficio debe provenir de una autoridad competente, constar por escrito, señalar su fundamento legal y explicar la razón de la solicitud. Además, la información requerida debe relacionarse con la revisión que se está practicando.

Puedes consultar el comunicado oficial de la SCJN sobre el Amparo en Revisión 589/2025.

¿Qué puede solicitar el IMSS?

La Ley del Seguro Social permite requerir a patrones, responsables solidarios y terceros relacionados la exhibición de contabilidad, datos, documentos e informes necesarios para la revisión.

Dependiendo del periodo y del objeto del oficio, el IMSS podría solicitar información como:

  • CFDI de nómina y archivos XML.
  • Registros contables y pólizas.
  • Altas, bajas y modificaciones salariales.
  • Acuses de movimientos presentados mediante IDSE.
  • Cálculos y reportes del SUA.
  • Comprobantes de pago de cuotas.
  • Contratos laborales.
  • Papeles de trabajo del Salario Base de Cotización.

La Ley del Seguro Social vigente contiene la facultad analizada por la Corte.

¿La decisión permite al IMSS pedir cualquier información?

No. La resolución confirma que la facultad prevista en la ley es constitucional, pero no convierte automáticamente en válido cualquier oficio.

Un requerimiento particular todavía debe cumplir con requisitos de competencia, fundamentación, motivación, notificación y relación con el objeto de la revisión. También debe conceder un plazo para responder y precisar los documentos que deben presentarse.

Por ello, si la solicitud resulta ambigua, incluye periodos ajenos a la revisión o exige documentación que aparentemente no guarda relación con las obligaciones verificadas, conviene analizarla antes de entregar información.

Un requerimiento IMSS tampoco equivale a una sanción. Primero, el Instituto recopila y analiza los documentos. Después puede concluir sin observaciones, solicitar aclaraciones o determinar diferencias conforme al procedimiento correspondiente.

¿Cómo responder un requerimiento IMSS?

El primer paso es registrar la fecha exacta de notificación y calcular el vencimiento. Después deben identificarse la autoridad emisora, el registro patronal, los periodos revisados y cada documento solicitado.

Antes de contestar el requerimiento IMSS, conviene comparar la información de nómina, contabilidad y seguridad social. El CFDI de nómina, los movimientos del IDSE, los cálculos del SUA y los comprobantes de pago deben ser consistentes entre sí.

Si existen diferencias, deben localizarse y explicarse antes de preparar la respuesta. Entregar archivos contradictorios o sin contexto puede generar observaciones adicionales.

Para realizar esa revisión, te recomendamos nuestra guía sobre cómo conciliar CFDI de nómina, SUA e IDSE antes de una revisión del IMSS.

También es recomendable preparar un índice de anexos, relacionar cada archivo con el punto específico del oficio y conservar una copia íntegra de todo lo entregado, junto con el acuse correspondiente.

Errores que deben evitarse

Al atender una revisión, los problemas no siempre provienen de una omisión de cuotas. Con frecuencia aparecen por una respuesta desordenada o por datos inconsistentes.

Entre los errores que conviene evitar se encuentran:

  • Calcular incorrectamente el plazo.
  • Entregar documentos incompletos o ilegibles.
  • Enviar archivos sin índice.
  • Presentar cifras distintas entre nómina, SUA, IDSE y contabilidad.
  • Proporcionar información adicional que no fue revisada.
  • No conservar evidencia exacta de lo presentado.
  • Suponer que el oficio ya demuestra una infracción.

Cuando existan posibles defectos legales o diferencias importantes, la revisión documental debe coordinarse con el análisis jurídico. No conviene responder únicamente desde el área contable sin evaluar el alcance del oficio.

Recomendación final

El criterio de la SCJN confirma que el IMSS puede usar la revisión de gabinete para comprobar obligaciones patronales. Por ello, las empresas necesitan mantener organizada su documentación antes de recibir un oficio.

La mejor prevención consiste en conciliar periódicamente nómina, CFDI, SUA, IDSE, contabilidad y pagos. Así, cuando llegue un requerimiento IMSS, será más sencillo responder dentro del plazo, explicar diferencias y reducir el riesgo de observaciones.

Síguenos en YouTube

Para mantenerte actualizado sobre revisiones del IMSS, CFDI, obligaciones patronales y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.