Los cambios al REPSE 2026 llegaron con una promesa atractiva: hacer más sencillo un trámite que, para muchas empresas y contadores, se había vuelto pesado. La reducción de requisitos y plazos es una buena noticia, pero conviene mirar el tema con calma.
El punto delicado es este: la STPS simplificó el trámite, no las obligaciones que están detrás. Por eso, antes de relajar controles, vale la pena revisar qué mejora, qué sigue igual y qué documentación conviene conservar.
¿Por qué la simplificación puede causar confusión?
El problema no está en el acuerdo, sino en cómo puede interpretarse. Para prestadores con hasta 10 trabajadores, el trámite queda mucho más sencillo. Para empresas con más personal, también hay ajustes, aunque con menos beneficios.
El riesgo aparece cuando el contribuyente deja de conservar evidencia porque ya no la cargó en la plataforma. En materia de servicios especializados, esa lógica puede salir cara.
Una cosa es cumplir con el trámite ante la STPS. Otra muy distinta es poder demostrar, ante un cliente, auditoría o revisión, que la operación realmente tiene soporte laboral, fiscal y documental.
Menos requisitos no significa menos controles
Desde una perspectiva práctica, la simplificación ayuda a reducir carga administrativa. Eso es positivo para pequeños prestadores que antes podían detenerse por requisitos formales.
Pero el fondo del REPSE sigue siendo el mismo: identificar servicios u obras especializadas y mantener orden en la relación con clientes, trabajadores, nómina, contratos y comprobantes.
Por eso, aunque ciertos documentos ya no se presenten en el trámite, conviene conservarlos. El contador no debe preguntarse solo “qué me pide la plataforma”, sino “qué necesito para defender la operación si alguien la revisa”.
¿Qué deberían cuidar las empresas?
El primer punto es revisar si el servicio prestado realmente requiere REPSE. Después, conviene confirmar que el objeto social, la actividad económica y los contratos no se contradigan.
También es recomendable mantener control sobre:
CFDI de nómina.
XML emitidos y recibidos.
Contratos con clientes.
Evidencia de pago a trabajadores.
Registros y acuses relacionados con el cumplimiento.
En este punto, Descargar CFDI puede ayudar a obtener XML directamente del SAT y conservar documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.
Además, el Validador CFDI permite revisar XML y consultar su estatus, lo que ayuda a detectar comprobantes cancelados, errores o inconsistencias antes de cerrar expedientes.
La oportunidad está en ordenar, no solo en tramitar
Mi opinión es que la simplificación del REPSE debe verse como una oportunidad para trabajar con más orden, no como una invitación a relajar controles.
Para los despachos contables, puede ser buen momento para crear una lista interna de revisión. Esa lista debería incluir REPSE, nómina, CFDI, contratos, accesos a portales y evidencia de cumplimiento.
La simplificación del REPSE es positiva, pero no elimina el riesgo de fondo. El trámite puede ser más rápido y menos pesado, pero la empresa sigue necesitando soporte documental claro.
La recomendación es aprovechar el nuevo esquema sin bajar la guardia. En servicios especializados, el cumplimiento no termina cuando se obtiene el registro; continúa en la forma en que se documenta cada operación.
Ahí encontrarás un resumen claro de los nuevos requisitos, los plazos de respuesta y las diferencias entre prestadores con hasta 10 trabajadores y quienes tienen más personal.
Síguenos en YouTube
Si quieres seguir analizando cambios laborales, fiscales, CFDI, XML y herramientas para contadores, te invitamos a suscríbete al canal de YouTube de Facturando.
El SAT publicó cambios en los catálogos de nómina el 12/06/2026. Esta actualización debe revisarse con cuidado, porque puede afectar la forma en que se emiten algunos recibos de nómina y provocar errores de timbrado si el sistema no está actualizado.
Aunque el cambio parece pequeño, puede tener impacto en los sistemas de nómina, validadores, PAC y procesos internos de emisión. Por eso es importante que contadores, administradores y áreas de recursos humanos conozcan qué fue lo que cambió y cuándo entró en vigor.
En el catálogo c_TipoPercepcion se agregó la clave 057, relacionada con premios por concursos científicos, artísticos, literarios o premios otorgados por la Federación.
En el catálogo c_TipoDeduccion se agregaron las claves 114 y 115, que sirven para registrar ajustes relacionados con este tipo de premios, separando conceptos gravados y exentos.
Estas claves están vinculadas con el artículo 93, fracción XXIV de la Ley del ISR, donde se contemplan ciertos premios que pueden considerarse ingresos exentos cuando cumplen con los supuestos establecidos por la ley.
¿Por qué este cambio importa en los recibos de nómina?
El problema no es solamente conocer las nuevas claves. El verdadero riesgo aparece cuando el sistema de nómina no está actualizado y se intenta timbrar un recibo usando información que el PAC o el validador todavía no reconocen correctamente.
Esto puede provocar rechazos en el timbrado, errores en el XML, reprocesos o retrasos en la emisión de recibos. También puede generar confusión al clasificar conceptos gravados y exentos, especialmente cuando se trata de pagos poco comunes.
Para una empresa, corregir recibos después de cerrar un periodo de nómina puede ser más complicado que revisar los catálogos a tiempo.
¿Qué deben revisar las empresas?
Antes de emitir recibos relacionados con estos conceptos, conviene revisar tres puntos básicos:
Que el catálogo de percepciones ya incluya la clave 057.
Que el catálogo de deducciones ya incluya las claves 114 y 115.
Que el sistema de nómina y el PAC acepten la actualización publicada por el SAT.
También es recomendable hacer pruebas antes de emitir comprobantes reales, sobre todo si la empresa maneja pagos extraordinarios, premios, ajustes o conceptos especiales dentro de la nómina.
Una revisión previa puede evitar errores de timbrado y ahorrar tiempo al área contable.
¿Qué está haciendo Facturando?
En Facturando estamos trabajando para dar soporte a estos cambios y mantener nuestras herramientas alineadas con las actualizaciones publicadas por el SAT.
Este tipo de ajustes confirma la importancia de contar con soluciones que permitan revisar los XML, validar la información y trabajar con catálogos actualizados.
Conclusión fiscal
La actualización de los catálogos de nómina no debe verse como un simple cambio técnico. Cuando una clave nueva entra en vigor, el riesgo aparece si el sistema no la reconoce o si el concepto se registra de forma incorrecta.
La recomendación es revisar catálogos, validar el sistema de nómina, hacer pruebas de timbrado y conservar los XML correspondientes. En temas de nómina, anticiparse suele ser más sencillo que corregir comprobantes cuando el periodo ya fue cerrado.
Síguenos en YouTube
Si quieres mantenerte al día sobre cambios del SAT, CFDI, XML, catálogos y herramientas para contadores, te invitamos a suscribirte al canal de YouTube de Facturando.
Publicamos contenido práctico para ayudarte a detectar cambios importantes antes de que se conviertan en errores fiscales.
Mi espacio del SAT apareció como una nueva forma de consultar información fiscal. Para contadores y contribuyentes, concentra datos que suelen revisarse antes de facturar, declarar o confirmar información del RFC.
¿Qué cambió en el portal del SAT?
El cambio más visible es la incorporación de una sección llamada Mi espacio. Esta funciona como un acceso personalizado donde el contribuyente puede consultar información fiscal registrada en su RFC y revisar documentos de uso frecuente.
Hasta el momento de esta redacción, no se localizó un comunicado oficial del SAT que anuncie formalmente el cambio en su portal web. Sin embargo, el cambio fue reportado públicamente a partir del 4 de junio de 2026, cuando el IMCP difundió una nota de PRODECON sobre esta nueva sección.
De acuerdo con esa información, el SAT habilitó “Mi espacio” para facilitar el acceso a diversas aplicaciones utilizadas por las personas contribuyentes.
¿Cuál es el objetivo de Mi espacio del SAT?
El objetivo principal de Mi espacio del SAT es facilitar la consulta de datos fiscales importantes. No se trata solo de un cambio visual. La autoridad está acercando información clave para que el contribuyente revise su situación con menos rutas.
Esto ayuda a quienes administran varios RFC, ya que necesitan confirmar régimen fiscal, obligaciones, domicilio, medios de contacto y estado de certificados.
¿Qué información puede consultar el contribuyente?
La sección permite revisar datos de identificación, domicilio fiscal, contacto, régimen fiscal, actividad económica y obligaciones. También muestra información relacionada con certificados de e.firma y certificados de sello digital.
Esto es útil porque muchos errores fiscales comienzan con datos desactualizados. Un código postal incorrecto, un régimen mal identificado o una obligación omitida pueden afectar la emisión de CFDI, las declaraciones o la atención de requerimientos.
¿Qué documentos aparecen relacionados con Mi espacio?
Entre los documentos mencionados por el SAT están la Cédula de Identificación Fiscal y la Constancia de Situación Fiscal. Ambos son de uso frecuente en trámites fiscales, altas de clientes y validaciones internas.
¿Por qué este cambio importa para contadores y administradores?
Porque reduce tiempo de búsqueda y permite detectar inconsistencias con mayor rapidez. Antes de emitir facturas, revisar obligaciones o atender información de un cliente, conviene confirmar que los datos fiscales coincidan con lo registrado ante el SAT.
Cuando una empresa maneja muchos comprobantes, la organización documental también se vuelve clave. Con Descargar CFDI, el contador puede descargar XML desde el SAT y también obtener documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.
¿Qué debe revisar el contribuyente después del cambio?
La recomendación es revisar domicilio fiscal, medios de contacto, régimen, actividad económica, obligaciones, Buzón Tributario, certificados de e.firma y certificados de sello digital.
Mi espacio del SAT puede ser una herramienta útil de consulta, pero no debe verse como una garantía automática de que todo está correcto. La información debe compararse con los documentos oficiales y con los datos usados en facturación, contabilidad y declaraciones.
¿Mi espacio sustituye otros trámites del SAT?
Este punto merece analizarse con cuidado. Por ahora, lo más prudente es entender Mi espacio del SAT como un concentrador de información y accesos, no como una sustitución automática de todos los trámites.
En un siguiente artículo revisaremos qué trámites podrían consultarse desde esta sección, cuáles siguen en sus rutas tradicionales y qué deben cuidar los contadores para no confundir consulta con trámite concluido.
Conclusión
Mi espacio del SAT representa un cambio orientado a concentrar información fiscal en una sección más accesible. Para el contribuyente, facilita consultas rápidas. Para el contador, puede convertirse en un punto de revisión inicial.
Lo importante es entender su alcance: sirve para consultar y ordenar información, pero cada dato debe revisarse con cuidado. En otro artículo analizaremos si esta sección sustituye otros trámites del SAT o si solo funciona como concentrador.
Sigue informado con Facturando
Los cambios en el portal del SAT pueden parecer pequeños, pero muchas veces impactan el trabajo diario de contadores, administradores y contribuyentes.
Para mantenerte actualizado, te invitamos a seguirnos en nuestras redes sociales y, especialmente, a suscribirte a nuestro canal de YouTube de Facturando, donde compartimos explicaciones prácticas sobre CFDI, SAT y herramientas fiscales.
Aprende más sobre Mi espacio del SAT
Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:
Mi espacio del SAT genera una duda razonable: ¿esta nueva sección sustituye otros trámites del portal o solo concentra información? La respuesta corta es que no debe entenderse como una ventanilla única que resuelve todo.
¿Por qué puede generar confusión?
Cuando el SAT agrega una sección nueva dentro de su portal, es normal que muchos contribuyentes piensen que los trámites anteriores desaparecieron o cambiaron de ruta.
El problema es que consultar información no siempre significa modificarla, actualizarla o concluir un trámite. Un dato visible en pantalla puede servir como referencia, pero no necesariamente equivale a un acuse, una solicitud presentada o una actualización formal ante la autoridad.
¿Qué sí puede facilitar Mi espacio del SAT?
Mi espacio del SAT puede ayudar a concentrar información fiscal y accesos de uso frecuente. De acuerdo con información difundida por PRODECON, esta sección permite ingresar con RFC y Contraseña para consultar datos como RFC, CURP, domicilio fiscal, estatus en el RFC, acuses de declaración anual, opinión de cumplimiento, Constancia de Situación Fiscal, Cédula de Identificación Fiscal y certificados.
Esto puede ahorrar tiempo al contador, sobre todo cuando necesita hacer una revisión inicial del contribuyente antes de facturar, declarar, validar datos o revisar obligaciones.
PRODECON publicó información sobre “Mi espacio”, una herramienta que permite consultar información desde la página del SAT. Aunque el cambio se relaciona con accesos y datos fiscales, esto no significa que sustituya automáticamente todos los trámites del portal.
¿Qué no debemos asumir que sustituye?
No debe asumirse que Mi espacio sustituye automáticamente todos los trámites del SAT. La clave es separar tres ideas:
Consultar información
Generar documentos
Concluir trámites.
Por ejemplo, ver el domicilio fiscal no significa que el cambio de domicilio ya pueda hacerse sin seguir el procedimiento correspondiente. Consultar obligaciones fiscales no significa que el aumento o disminución de obligaciones se haya realizado. Revisar información del Buzón Tributario no elimina la necesidad de habilitarlo, actualizar medios de contacto o atender notificaciones por la ruta oficial.
Lo mismo ocurre con certificados. Poder consultar información de la e.firma o del certificado de sello digital no debe confundirse con renovar, revocar o generar certificados sin completar el trámite aplicable.
¿Qué deben cuidar los contadores?
Para el contador, la regla práctica es sencilla: usar Mi espacio del SAT como punto de revisión, pero conservar siempre los documentos que acrediten el trámite realizado.
Eso incluye acuses, constancias, opiniones de cumplimiento, comprobantes de actualización, avisos presentados y documentos generados por las aplicaciones oficiales del SAT.
También conviene comparar la información mostrada en Mi espacio con la Constancia de Situación Fiscal. Si necesitas profundizar en este documento, puedes consultar nuestra guía sobre la Constancia de Situación Fiscal. Además, si el acceso al trámite depende del tipo de credencial, puede ayudarte revisar las diferencias entre CIEC y e.firma.
¿Cómo documentar mejor la información fiscal?
Cuando se administran varios RFC, no basta con consultar datos en pantalla. Es recomendable descargar documentos, organizarlos y conservar evidencia de las operaciones realizadas.
Cuando el contribuyente necesita respaldar sus operaciones, no basta con saber que la información aparece en el portal. Con Descargar CFDI, el contador puede mantener bajo control los XML obtenidos desde el SAT y complementar su expediente con documentos de cancelación, como el acuse de solicitud y el acuse de cancelación..
Y si después de revisar la información fiscal necesitas emitir comprobantes, Facturador CFDI permite generar CFDI 4.0, recibos de pago, notas de crédito, recibos de honorarios, recibos de arrendamiento y otros comprobantes desde una solución pensada para facilitar el trabajo administrativo.
Conclusión
Mi espacio del SAT puede ser una mejora útil porque concentra información y accesos relevantes. Sin embargo, no debe verse como sustituto automático de todos los trámites.
Para contadores y contribuyentes, el mejor enfoque es usarlo como punto de consulta inicial, confirmar cada proceso en la aplicación oficial correspondiente y conservar los acuses que demuestren que el trámite realmente fue concluido.
Sigue informado con Facturando
En temas fiscales, un cambio de pantalla no siempre significa un cambio de trámite. Por eso es importante revisar cada novedad del SAT con calma, confirmar su alcance y conservar la evidencia correspondiente.
En Facturando seguimos estos cambios para explicarlos de forma práctica a contadores, administradores y contribuyentes. Te invitamos a seguirnos en nuestras redes sociales y a suscribirte a nuestro canal de YouTube de Facturando, donde publicamos contenido sobre CFDI, SAT y herramientas fiscales para el trabajo diario.
Aprende más sobre Mi espacio del SAT
Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:
Mi espacio del SAT parece una buena idea: concentrar información fiscal en una sola sección puede ahorrar tiempo. Sin embargo, el cambio también deja dudas importantes sobre acceso, claridad, seguridad visible y alcance real para los trámites.
El punto no es descalificar la herramienta. Al contrario, la idea de ordenar información fiscal es positiva. El problema es que una mejora útil puede quedarse corta si no se explica bien o si obliga al contribuyente a seguir dando vueltas por distintas aplicaciones.
Lo bueno: concentra información sin crear una nueva obligación
El primer punto positivo es que Mi espacio del SAT no parece crear una nueva obligación fiscal. Más bien funciona como una ayuda para consultar datos, documentos y accesos relacionados con el RFC.
Eso es importante. No todo cambio en el portal implica una nueva carga para el contribuyente. En este caso, la herramienta parece orientada a facilitar consultas y ordenar información que antes podía sentirse dispersa.
Para contadores y administradores, esto puede servir como punto de revisión inicial antes de facturar, preparar declaraciones, revisar obligaciones o confirmar datos de un cliente.
Lo bueno: puede ahorrar tiempo al revisar datos fiscales
Una sección que concentre RFC, domicilio, actividad económica, obligaciones, certificados y documentos fiscales puede ayudar a detectar inconsistencias más rápido.
En la práctica, muchos problemas empiezan por datos desactualizados. Un régimen mal verificado, un domicilio incorrecto o un certificado vencido pueden generar errores al facturar o al atender solicitudes de clientes y proveedores.
Por eso, como tablero inicial, Mi espacio del SAT sí puede aportar valor.
Lo bueno: avisa antes de cerrar la sesión
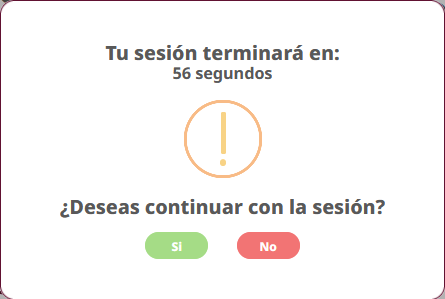
Otro acierto es el manejo del cierre por inactividad. En pruebas realizadas de forma empírica, después de aproximadamente cuatro minutos sin actividad, Mi espacio muestra un mensaje antes de cerrar la sesión.
La pregunta que aparece es: “¿Deseas continuar con la sesión?”. Además, el aviso incluye un contador que va de 60 a 0, para que el usuario decida si desea continuar o permitir el cierre.
Este detalle es positivo porque combina seguridad y usabilidad. Por un lado, evita que la sesión quede abierta indefinidamente si el usuario se aleja del equipo. Por otro lado, no cierra el acceso de forma inesperada y le da oportunidad al usuario de continuar si sigue trabajando.
Pregunta antes de cerrar la sesión.
Para contadores y administradores que revisan varios RFC o documentos fiscales durante el día, este aviso puede evitar pérdida de tiempo y reducir cierres accidentales.
Lo malo: el acceso solo parece permitir Contraseña
Uno de los puntos discutibles es que el acceso visible a Mi espacio se realiza con RFC y Contraseña del SAT. Esto puede ser suficiente para muchos contribuyentes, pero no para todos los escenarios.
Hay usuarios, empresas y despachos que trabajan principalmente con e.firma, sobre todo cuando realizan trámites de mayor formalidad. Si la herramienta busca concentrar información fiscal relevante, sería razonable que también permitiera el acceso con e.firma.
La Contraseña es válida, pero limitar la entrada a un solo mecanismo puede dejar fuera hábitos de trabajo ya establecidos por contadores y administradores.
Para complementar este punto, puedes revisar nuestra guía sobre las diferencias entre CIEC y e.firma, donde explicamos por qué no todos los accesos del SAT tienen el mismo alcance ni el mismo nivel de formalidad.
Lo malo: algunos accesos no resuelven el trámite directamente
Otro punto débil es que algunos accesos pueden funcionar más como enlaces que como trámites integrados. Es decir, el usuario da clic, sale de Mi espacio, llega a otra aplicación del SAT y debe volver a iniciar sesión para continuar.
El caso de la Opinión del cumplimiento es especialmente relevante. Es uno de los documentos más solicitados por clientes, proveedores, licitaciones y áreas administrativas. Si desde Mi espacio el contribuyente termina en otra pantalla y debe autenticarse de nuevo, la simplificación es parcial.
Concentrar botones no siempre equivale a simplificar trámites.
Lo malo: falta una guía clara de uso
Hasta esta revisión, no se localizó un manual específico del SAT que explique de forma amplia cómo usar Mi espacio en el portal web, qué se puede consultar, qué genera documento, qué requiere otro trámite y qué no debe interpretarse como acuse.
La autoridad parece asumir que la herramienta es sencilla. Pero en materia fiscal, lo sencillo también debe explicarse.
No todos los contribuyentes distinguen entre consultar información, descargar un documento, generar una constancia o concluir un trámite. Esa diferencia es clave para evitar errores.
Lo mejorable: no se informa cuánto dura la sesión
El aviso previo al cierre de sesión es una buena práctica. Sin embargo, el SAT no informa de forma visible cuánto tiempo dura la sesión antes de considerarla inactiva.
En pruebas empíricas, el aviso apareció después de aproximadamente cuatro minutos sin actividad. Aun así, al no existir una explicación oficial visible, el usuario no sabe si ese tiempo puede cambiar, si depende del navegador, de la sesión o de alguna configuración interna del sistema.
No es un problema grave, pero sí es un dato útil. Si el contribuyente conoce el tiempo de vida de la sesión, puede organizar mejor su trabajo, sobre todo cuando revisa información de varios RFC o cambia entre documentos.
La herramienta ya hace bien lo más importante: avisar antes de cerrar. El siguiente paso sería comunicar de forma clara cuánto dura la sesión o explicar esta regla en una guía de uso.
Lo extraño: no se observa Captcha visible
Otro punto llamativo es que, al menos de forma visible, el acceso a Mi espacio no muestra Captcha o reCAPTCHA. Esto contrasta con otros servicios del SAT donde sí se solicita capturar un código de seguridad.
Esto no significa que la herramienta carezca de controles internos. Puede haber validaciones de sesión, monitoreo, bloqueo por intentos o medidas no visibles para el usuario. Aun así, resulta extraño porque el SAT suele usar este tipo de protección en diversas aplicaciones.
Lo extraño no es que el acceso sea sencillo; lo extraño es que no se explique qué controles compensan esa sencillez.
Lo extraño: PRODECON explicó mejor que el propio SAT
También llama la atención que una de las explicaciones más claras sobre Mi espacio provenga de PRODECON, y no de una campaña amplia del propio SAT.
Si el SAT hace un cambio visible en su portal, lo ideal sería acompañarlo con una explicación clara: fecha de implementación, objetivo, alcance, límites y diferencias frente a otros trámites.
Cuando la autoridad no comunica suficiente, el contribuyente termina interpretando el cambio por prueba y error.
¿Qué debería mejorar el SAT?
El SAT podría fortalecer Mi espacio con ajustes concretos: permitir acceso con e.firma, publicar una guía breve de uso, distinguir entre consulta y trámite, evitar dobles inicios de sesión, indicar qué documentos generan acuse, informar cuánto dura la sesión y explicar el nivel de seguridad de la herramienta.
También sería útil que cada acceso indique claramente si el usuario solo va a consultar información o si será enviado a otra aplicación para concluir el trámite.
Esa claridad ayudaría mucho a contadores, auxiliares y administradores que trabajan con varios RFC.
Conclusión
Mi espacio del SAT es una buena idea, pero todavía parece una mejora incompleta. Ayuda a concentrar información y tiene aciertos, como el aviso antes del cierre por inactividad, pero deja dudas sobre acceso, comunicación, integración con trámites, duración de sesión y seguridad visible.
La herramienta puede servir como punto de revisión inicial, no como sustituto de la validación profesional. Para los contadores, la recomendación es usarla con criterio, conservar acuses, verificar cada trámite en su aplicación oficial y no asumir que una consulta equivale a un proceso concluido.
Sigue informado con Facturando
En Facturando seguimos estos cambios no solo para decir qué apareció en el portal, sino para explicar cómo impacta el trabajo diario de contadores, administradores y contribuyentes.
Te invitamos a seguirnos en nuestras redes sociales y a suscribirte a nuestro canal de YouTube de Facturando, donde publicamos contenido práctico sobre CFDI, SAT, trámites fiscales y herramientas para trabajar con mayor seguridad.
Aprende más sobre Mi espacio del SAT
Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:
Como sabrás, en este momento se encuentran en convivencia la generación de Comprobantes Fiscales Digitales a través de Internet (CFDI) tanto en su versión 3.3 como 4.0, esto derivado de los cambios fiscales para 2022 realizados por la autoridad (SAT), donde se establece un periodo de transición.
En cuanto a la emisión de comprobantes fiscales digitales (facturas) para su versión 3.3, se establece que “se debe indicar la clave del uso fiscal que el receptor le dará al comprobante”, de entre ellas la clave “P01 – Por definir” esto cuando el receptor no tiene definido, en el momento de la emisión del comprobante, el uso que se le dará al mismo.
Recientemente, el pasado 14 de junio del 2022, el Servicio de Administración Tributaria (SAT) realizó la actualización a los catálogos del CFDI para su versión 3.3, donde el correspondiente a las claves de uso del CFDI ya se encuentra actualizada en su fecha de fin de vigencia lo correspondiente a la clave “P01 – Por definir” siendo esta para el 31 de diciembre del 2022, fecha que coincide también con la fecha final para emitir la versión del CFDI en su versión 3.3.
Inicialmente, la fecha de fin de vigencia para la clave “P01 – Por definir” de uso de CFDI era al 30 de abril, después se movió al 30 de junio del 2022 y ahora derivado de la prórroga dada por la autoridad a la emisión del CFDI 3.3, esta se amplió al 31 de diciembre del 2022.
En resumen En la emisión del CFDI 3.3, podrás seguir utilizando como uso del CFDI la clave «P01 – Por definir», esto hasta el 31 de diciembre de este año.
Es importante mencionar que este cambio solo afecta al CFDI 3.3, ya que el SAT eliminó la posibilidad de usar esta clave en el CFDI en su versión 4.0.
Si deseas tener la actualización más reciente a los catálogos correspondientes al CFDI 3.3, te invitamos a dar clic en la siguiente liga:
Como ya sabrás, hace algunos días el SAT liberó el visor de nómina, en Facturando no dimos a la a la tarea de realizar un análisis de este y esto es lo que hemos encontrado:
En la consulta realizada del acumulado anual nos percatamos que el total, en el número de comprobantes de nómina emitidos, no concuerda con los registrados en la empresa consultada, encontrándose con ello, con algunas diferencias contra lo considerado por el patrón en cuanto a lo que se les pago a los trabajadores, diferencias que nos obligó a realizar un análisis más detallado, es decir, seleccionar a un par de empleados, en donde:
Efectivamente no concuerdan los recibos de nómina emitidos al trabajador, al encontrarse con un número menor de comprobantes reportados por el visor del SAT.
La aplicación se vuelve nada confiable, al encontrarse con estas diferencias.
El tiempo invertido en tratar de detectar las diferencias, es mucho mayor, que el invertido en realizar el proceso de obtención del acumulado anual, en base a los registros ya existentes en la empresa.
Con lo anterior, podemos decir, que es buena la intención del SAT, al proporcionar este tipo de herramientas, siempre y cuando, la información presentada tuviera un grado de confiabilidad; posiblemente y con el pasar de los días la autoridad realice ajuste a dicha herramienta y se vuelva confiable, pero por el momento consideramos que no lo es.
Si tienes alguna duda con respecto a esta publicación, te invitamos a que nos contactes por medio del foro que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.
Como sabrás el Servicio de Administración Tributaria (SAT), en días pasados, publicó en su página una nueva herramienta de consulta para patrones y trabajadores:
Visor de nómina para patrones
Los patrones podrán consultar los comprobantes de nómina que les han emitido a sus empleados de forma acumulada, o si lo prefiere verificar la información de forma individual.
Esto quiere decir, que se podrán consultar todos aquellos pagos que por concepto de sueldos, salarios, asimilados a salarios y pagos por separación, que se hayan emitido a través de los comprobantes de nómina.
La finalidad de este visor, es que en el caso de detectar errores en la información, estas puedan corregirse lo antes posible.
Dentro de la información de pagos y retenciones por sueldos y salarios realizados a tus trabajadores, que se muestra tenemos:
Sueldos y salarios
Pagos por asimilados
Indemnización
Jubilaciones en parcialidades
Jubilaciones en una exhibición
ISR retenido
Cabe mencionar que la única información disponible que podrás consultar solo corresponde al ejercicio de 2018, es decir los comprobantes de nómina emitidos durante el año de 2018.
Adicional, podrás saber dentro de un acumulado anual:
Total de trabajadores
Número de comprobantes de nómina emitidos (vigentes / cancelados)
Pago total de sueldos y salarios
Subsidio aplicado
Subsidio entregado
ISR retenido
Ingreso al visor de nóminas para patrones
Para tener acceso al visor, deberás de ingresar en la siguiente liga:
Una vez dentro de la aplicación, podrás seleccionar de entre dos opciones de consulta:
Consultar información global
Consultar información de un trabajador
Visor de nómina para trabajadores
En lo que respecta a los trabajadores, el SAT publicó una herramienta de consulta específicamente para ellos, en donde podrán:
Consultar los comprobantes fiscales (CFDI) que, por el pago de sueldos, salarios y asimilados, tu patrón esta obligado a emitirte, en los que se especifican tus ingresos, así como las retenciones de impuestos que apliquen y otros conceptos de descuento.
Ingreso al visor de nóminas para trabajadores
Para tener acceso al visor, deberás de ingresar en la siguiente liga:
Una vez dentro de la aplicación, solo podrás consultar los comprobantes de nómina correspondientes al año de 2018.
Si tienes alguna duda con respecto a esta publicación, te invitamos a que nos contactes por medio del foro que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.
Como sabrás, el Servicio de Administración Tributaria (SAT) continúa haciendo cambios, en esta ocasión, el cambio es a los catálogos usados en la emisión de un recibo de nómina 1.2; estos cambios se encuentran relacionados en la guía de llenado del complemento.
A continuación, se describen los cambios realizados por el SAT:
Catálogo de Percepciones
En lo que respecta al catálogo de percepciones, se adicionan las siguientes claves:
051 – Pagos por gratificaciones, primas, compensaciones, recompensas u otros a ex-trabajadores derivados de jubilación en parcialidades.
052 – Pagos que se realicen a ex-trabajadores que obtengan una jubilación en parcialidades derivados de la ejecución de resolución judicial o de un laudo.
053 – Pagos que se realicen a ex-trabajadores que obtengan una jubilación en una sola exhibición derivados de la ejecución de resolución judicial o de un laudo.
Catálogo de Deducciones
Para el caso del catálogo de deducciones, se adicionan las siguientes claves:
102 – Ajuste a pagos por gratificaciones, primas, compensaciones, recompensas u otros a ex-trabajadores derivados de jubilación en parcialidades, gravados.
103 – Ajuste a pagos que se realicen a ex-trabajadores que obtengan una jubilación en parcialidades derivados de la ejecución de una resolución judicial o de un laudo gravados.
104 – Ajuste a pagos que se realicen a ex-trabajadores que obtengan una jubilación en parcialidades derivados de la ejecución de una resolución judicial o de un laudo exentos.
105 – Ajuste a pagos que se realicen a ex-trabajadores que obtengan una jubilación en una sola exhibición derivados de la ejecución de una resolución judicial o de un laudo gravados.
106 – Ajuste a pagos que se realicen a ex-trabajadores que obtengan una jubilación en una sola exhibición derivados de la ejecución de una resolución judicial o de un laudo exentos.
La adición de estas claves es la de identificar los ajustes a las claves de tipo percepción 051, 052 y 053.
Catálogo Tipo de Régimen
Para este catálogo solo se adiciona la clave 13 – Indemnización o separación.
Vigencia
Cabe hacer mención que la aplicación obligatoria de estas nuevas claves es a partir del 1ro de enero de 2019, más, sin embargo, su uso opcional será a partir del día siguiente a su publicación en la página del SAT, es decir, a partir del 1ro de septiembre de 2018.
Facturando
Debido a que el SAT no ha actualizado su documentación (archivo de Excel) ni sus schemas (archivo xsd), aún no hemos agregado dichos cambios a nuestras soluciones; una vez que la autoridad publique estos archivos estaremos liberando nuevas versiones de nuestros productos.
PAC
El PAC se encuentra en la misma posición que nosotros, esperando los archivos oficiales para poder dar soporte a estos cambios.
Si deseas obtener el archivo que contiene estos cambios, te invitamos a dar clic en el siguiente enlace:
Si tienes alguna duda con respecto a esta publicación, te invitamos a que nos contactes por medio del foro que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.
Como recordarás, el día 1 de siempre entra en vigor el nuevo método de cancelación, el cual iba a ser obligatorio a partir del 1 de julio de este año, pero el SAT dio una prorroga ya que no estaba listo.
Hoy, 31 de agosto de 2018, han empezado a circular noticias donde se habla acerca de una nueva prórroga que va hasta el día 1 de noviembre de 2018; esto nos llamó la atención, por lo que, nos dimos a la tarea de investigar acerca del tema y quisimos publicar lo que sabemos hasta el momento.
El rumor
Ha sido publicado en algunos sitios que el SAT ha dado una prórroga, la cual se extiende hasta el 1 de noviembre de 2018.
Tuvimos acceso al comunicado expedido por una casa de software donde se comenta lo mismo, que si hay prórroga.
El SAT
Hemos contactado el SAT para saber acerca del tema y esto es lo que pudimos averiguar:
Navegamos en el sitio del SAT buscando información al respecto, y hasta el momento no han publicado nada.
No conocen nada al respecto, las cosas continúan como esta en la ley, esto es, mañana empezaría el nuevo proceso de cancelación.
El PAC
Hemos hablado con varios PACs y nos comentan que ellos no tienen conocimiento de dicha prórroga, que ellos ya tienen o están preparando el nuevo proceso de cancelación.
La realidad
La realidad es que mañana inicia todo esto y no todos están listos, por ejemplo:
Algunos PACs aún no tienen listo el nuevo proceso de cancelación y por lo que sabemos, no lo van a tener listo muy pronto.
EL SAT aún no ha modificado su sitio para que los contribuyentes pueden consultar, aceptar o rechazar una solicitud de cancelación.
EL Web Service del SAT para consultar el estatus de un CFDI, no ha tenido cambios, por lo tanto, no puede ser usado para el nuevo proceso.
El análisis
Después de analizar la evidencia que existe hasta el momento, llegamos a la conclusión de que si va a haber prórroga, ya que solo falta un día y parte del proceso aún no está listo.
Lo curioso de esto es ¿por qué el SAT aún no lo ha dado a conocer?, ¿por qué esperar hasta el último minuto?, ¿Por qué no darles esa tranquilidad a los contribuyentes y evitar todo este mundo de especulaciones?
Te invitamos a estar atentos a este blog, ya que lo actualizaremos una vez tengamos más información.