Servicios REPSE: documentos que debes pedir para acreditar el IVA

Contratar servicios REPSE no termina con recibir el CFDI y pagar al proveedor. Para conservar el acreditamiento del IVA, la empresa contratante debe verificar el registro del prestador y reunir documentación relacionada con la declaración y el pago del impuesto.

Si el expediente queda incompleto, el problema no es únicamente administrativo. La Ley del IVA establece que el contratante puede verse obligado a corregir su declaración y disminuir el impuesto que había acreditado.

¿Qué documentos debes pedir por los servicios REPSE?

El artículo 5, fracción II, de la Ley del IVA establece requisitos adicionales cuando se pagan servicios u obras especializados. El contratante debe reunir, como mínimo:

  • CFDI del servicio con el IVA trasladado expresamente y por separado.
  • Evidencia de que la contraprestación y el IVA fueron efectivamente pagados.
  • Comprobación de que el proveedor cuenta con registro REPSE.
  • Copia de la declaración de IVA del contratista.
  • Acuse de recibo del pago correspondiente al periodo en que se pagó el servicio.

No basta con pedir estos documentos al inicio de la relación comercial. El control debe realizarse por cada periodo en el que se efectúen pagos.

La fecha de pago determina el periodo

Para este requisito importa el mes en que se pagó la contraprestación, no únicamente la fecha del CFDI.

Por ejemplo, si el proveedor emitió la factura en mayo, pero el contratante pagó el servicio y el IVA en junio, la declaración y el acuse que debe solicitar corresponden a junio. El contratista tendrá hasta el último día de julio para entregarlos.

Esta diferencia puede provocar errores cuando el área de cuentas por pagar organiza el expediente solo por fecha de emisión. En los servicios REPSE, conviene relacionar cada factura con su fecha real de pago y con el periodo fiscal que debe documentarse.

Verifica el REPSE cuando realices el pago

La revisión del registro no debería limitarse al momento de contratar al proveedor. La Ley del IVA indica que el contratante debe verificar el REPSE cuando efectúa el pago. En el Padrón Público del REPSE pueden consultarse el nombre o razón social, RFC, vigencia y servicios u obras autorizados. También está disponible el listado de contratistas con registro cancelado.

Guarda evidencia de la consulta con la fecha en que se realizó. Además, confirma que la actividad contratada coincida con los servicios autorizados al proveedor. Tener un folio REPSE no basta si el registro está vencido, cancelado o no comprende el servicio facturado.

¿Cuál es la fecha límite para recibir los documentos?

El contratista debe entregar la declaración de IVA y el acuse correspondiente a más tardar el último día del mes siguiente a aquel en que recibió el pago.

Un control sencillo puede manejar estas columnas:

  • Proveedor y RFC.
  • UUID del CFDI.
  • Fecha de pago.
  • IVA trasladado.
  • Fecha de verificación del REPSE.
  • Periodo de la declaración solicitada.
  • Fecha límite de entrega.
  • Estado del expediente.

Este seguimiento permite detectar faltantes antes del vencimiento y evita solicitar documentos de varios meses cuando ya se está preparando una declaración complementaria.

¿Qué pasa si el proveedor no entrega la documentación?

Si el contratante no reúne la documentación dentro del plazo, debe presentar una declaración complementaria para disminuir el IVA acreditado por ese concepto.

Por ello, no conviene esperar hasta el cierre anual. El área contable debería solicitar los documentos inmediatamente después del pago y enviar recordatorios antes de que termine el mes siguiente.

También es recomendable que el contrato establezca la obligación del proveedor de entregar la documentación fiscal en tiempo. Esa cláusula no sustituye la Ley del IVA, pero facilita el seguimiento y define responsabilidades entre las partes.

No confundas los requisitos del IVA con los del ISR

Este expediente está enfocado en el acreditamiento del IVA. Para la deducción en el ISR y el cumplimiento laboral o de seguridad social pueden existir otros requisitos relacionados con nómina, retenciones, IMSS, Infonavit y evidencia de la prestación efectiva del servicio.

Por eso, los servicios REPSE deben revisarse como una operación completa. Contar con el CFDI, la declaración de IVA y el acuse no corrige una contratación que materialmente incumpla las reglas de los servicios especializados.

Leer más sobre proveedores REPSE

En ¿Tienes contratados servicios de subcontratación especializados? explicamos las condiciones generales que deben revisarse antes de contratar este tipo de servicios. También te recomendamos leer SAT: riesgos por la contratación de REPSE cancelados, donde analizamos las consecuencias de trabajar con proveedores cuyo registro dejó de estar vigente.

Recomendación final

Para proteger el IVA acreditable de los servicios REPSE, la empresa necesita un control mensual que conecte la factura, el pago, la vigencia del registro y la documentación entregada por el contratista.

La mejor prevención es revisar el expediente antes de presentar la declaración mensual. Corregir un faltante a tiempo es más sencillo que reconstruir meses después qué proveedor debía entregar cada documento.

Síguenos en YouTube

Para mantenerte actualizado sobre REPSE, IVA, CFDI y controles fiscales para empresas, te invitamos a suscribirte al canal de YouTube de Facturando.
Nueva plataforma DIOT 2025: Obligatoria a partir del 1 de agosto

Con el propósito de simplificar y modernizar el cumplimiento de las obligaciones fiscales, el Servicio de Administración Tributaria (SAT) presentó a inicio del año 2025, la nueva plataforma DIOT 2025, la cual reemplazará por completo al sistema anterior utilizado para la presentación de la Declaración Informativa de Operaciones con Terceros (DIOT).

¿En qué consiste la nueva DIOT 2025?
La DIOT 2025 es una plataforma renovada, basada en tecnología web, que permite a los contribuyentes declarar mensualmente las operaciones realizadas con proveedores y clientes, desglosando el Impuesto al Valor Agregado (IVA) correspondiente.
Esta herramienta busca facilitar el cumplimiento tributario, reducir errores de captura y ofrecer una mayor trazabilidad de las operaciones reportadas.

¿Para qué sirve?
La DIOT tiene como finalidad informar al SAT sobre los montos de IVA acreditable e IVA trasladado derivados de operaciones con terceros, nacionales y extranjeros. Esta declaración es indispensable para el cálculo correcto del IVA, así como para la detección de inconsistencias entre los contribuyentes que emiten y reciben comprobantes fiscales (CFDI).

Características principales

  • Plataforma 100% en línea, sin necesidad de descargar programas
  • Validaciones automáticas en tiempo real para evitar errores de forma
  • Interfaz más intuitiva y accesible desde dispositivos móviles

Uso de la plataforma anterior
Derivado a las fallas detectadas en la nueva plataforma, la cual forma parte del esfuerzo del SAT por avanzar hacia una fiscalización más ágil, transparente y digital, la autoridad (SAT) habilitó y permitió el uso de la plataforma anterior, durante un periodo de transición el cual finaliza este próximo 31 de julio de 2025.

Cambios a partir de agosto del 2025
En días recientes, la autoridad informó que:

“A partir del 1 de agosto, las personas físicas y morales que estén obligadas por ley a presentar la Declaración Informativa de Operaciones con Terceros (DIOT), deberán de hacerlo únicamente a través de la nueva plataforma, ya que la plataforma anterior dejará de operar para la recepción de las declaraciones”.

¿Cómo ingresar a la nueva plataforma?
El acceso se realiza desde el portal oficial del SAT https://www.sat.gob.mx con RFC y contraseña o e.firma.
Una vez dentro, se selecciona la opción de DIOT 2025 desde el apartado de declaraciones y se sigue el asistente interactivo para llenar la información correspondiente.

Beneficios y ventajas

  • Reducción de tiempos en la presentación de declaraciones
  • Menos errores
  • Mayor seguridad y control en el manejo de información fiscal
  • Mejor trazabilidad en auditorías electrónicas

Desventajas o retos

  • Curva de aprendizaje inicial para los usuarios que estaban habituados al formato anterior
  • Requiere conexión estable a internet
  • Algunos contribuyentes deberán adaptar sus sistemas contables al nuevo formato

El cambio a la DIOT 2025 marca un paso importante en la digitalización tributaria de México. Estar al tanto de estas actualizaciones permite a los contribuyentes cumplir de manera más eficiente con sus obligaciones fiscales y evitar sanciones.

Recomendación
Te recomendamos hacer una revisión de tus declaraciones pendientes o atrasadas, con el fin de que las puedas presentar, bajo el formato de la plataforma anterior, antes de que termine julio 2025.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

SAT – Cartas invitación por diferencias en la DIOT

Como sabrás, el Servicio de Administración Tributaria (SAT) obliga a algunos contribuyentes a presentar su Declaración de Operaciones con Terceros (DIOT), la cual consiste en:

  • Presentar las operaciones con proveedores relacionadas con el Impuesto al Valor Agregado (IVA).
  • Consistente en informar sobre el pago, retención, acreditamiento y traslado del IVA en las operaciones realizadas con sus proveedores.
  • Esta se presenta a más tardar el mes inmediato posterior al que corresponda el periodo.

Carta invitación
Cuando la autoridad detecta algún problema con la misma, esta les envía una carta invitación, en la cual señala que detectó diferencias entre el importe de actos o actividades gravados por el Impuesto al Valor Agregado (IVA) que declararon y la cantidad reportada por sus clientes en la Declaración Informativa de Operaciones con Terceros (DIOT).

En estas cartas, la autoridad fiscal (SAT) comenta los periodos en los que se detectaron las inconsistencias, así como los montos de los actos o actividades gravados que se asentaron en la declaración, lo que permite a los contribuyentes identificar el rubro, concepto o renglón de la determinación del impuesto que deben revisar.

En teoría, con esta información, los contribuyentes se encuentran en posibilidad de subsanar o aclarar las inconsistencias detectadas de forma inmediata; pero en la práctica no es posible, ya que se desconoce el monto reportado por cada uno de nuestros proveedores.

Para el caso de que los contribuyentes desconozcan quiénes son los terceros que lo reportaron en la DIOT como sus proveedores, podrán obtener de dicha información a través del trámite de aclaración de comunicados por inconsistencias en el marco de vigilancia profunda, para ello deberán realizar lo siguiente:

  1. Ingresar a sat.gob.mx al apartado de Empresas o Personas
  2. Elegir Otros trámites y servicios
  3. Dar clic en Ver más ..
  4. Ir al apartado de Aclaración, asistencia y orientación electrónica
  5. Seleccionar la opción Presenta tu aclaración como contribuyente
  6. Dar clic en el botón EJECUTAR EN LÍNEA
  7. Ingresar el RFC y Contraseña
  8. Localizar la opción Servicios por Internet / Aclaraciones / Solicitud / Mensajes vigilancia Profunda.
  9. Complementar el formato electrónico del servicio de aclaraciones
  10. Enviar la solicitud y obtener el acuse de recepción

Una vez realizados los pasos anteriores, podrás obtener como respuesta el listado de los terceros que te reportaron como su proveedor en la DIOT.

Es importante mencionar, que los contribuyentes obligados a la presentación de la DIOT y que no cumplan con este requisito, la autoridad (SAT) podrá imponerles una multa de 20,000 pesos, aplicar recargos por la demora en el pago de impuestos e incluso rechazar la deducción de los gastos no debidamente justificados.

Por ello, es de suma importancia estar al tanto del calendario fiscal para cumplir con los plazos establecidos.

¿Cómo saber si tengo multas en el SAT?

Para saber si tienes alguna multa en el SAT, los contribuyentes podrán ingresar al sitio del SAT, realizando los siguientes pasos:

  1. Accede a Mi Portal utilizando tu Registro Federal de Contribuyentes (RFC) y contraseña.
  2. Elige la opción Servicios por Internet y luego Créditos fiscales.
  3. Revisa los créditos fiscales notificados.
  4. Verifica el saldo y genera el formato de pago de contribuciones federales para los créditos que desees.

Para finalizar, nos gustaría compartir contigo este documento publicado por la PRODECON donde se comenta acerca de este tema:

PRODECON – DIOT CARTA DE INVITACION

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Descargar CFDI: ¿Cómo generar la DIOT de forma automática?

Como sabrás, Descargar CFDI es el programa con el que podrás descargar de forma automática los archivos XML emitidos y recibidos de un contribuyente, ya sea persona física o moral, además podrás convertir dichos archivos a Excel y generar diversos reportes con la información contenida en los mismos.

Hemos modificado el programa y le hemos agregado una opción con la que podrás generar la Declaración Informativa de Operaciones con Terceros (DIOT).

A continuación, describiremos a detalle los pasos a seguir para que puedas llevar a cabo la generación de la DIOT:

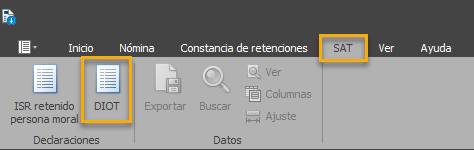
La opción para la generación de esta declaración se encuentra dentro de la pestaña SAT.

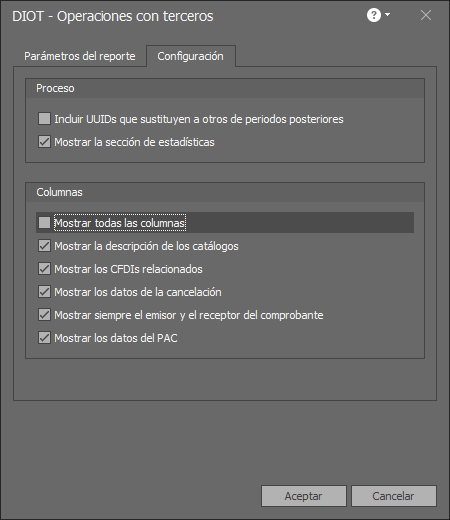
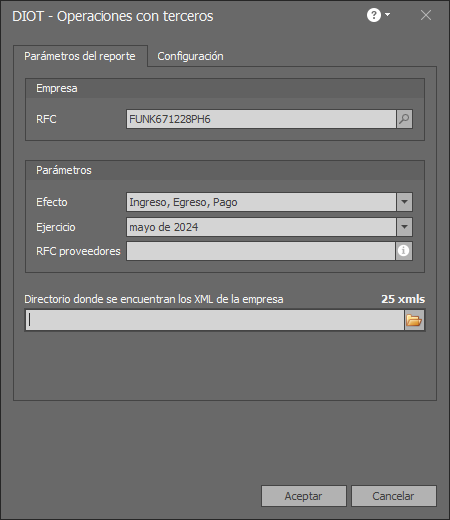
Al dar clic en la opción “DIOT” se desplegará la ventana para indicar los parámetros a considerar para su generación:

Dentro de los parámetros que deberán de indicarse tenemos:

  • RFC del contribuyente
  • Efecto de los comprobantes a incluir: Ingreso, Egreso, Pago
  • Ejercicio: mes y año que se va a reportar
  • RFC de proveedores, por si quieres que aparezcan solo algunos proveedores.
  • Directorio donde se encuentran físicamente los XMLs a considerar.

Adicional, podrás configurar el proceso y el desplegado de las columnas:

  • Si se incluyen los UUIDs que sustituyen a otros de periodos posteriores
  • Mostrar la sección de estadísticas de cada proveedor.
  • Mostrar todas las columnas.
  • Mostrar la descripción de los catálogos.
  • Mostrar los CFDIs relacionados.
  • Mostrar los datos de la cancelación.
  • Mostrar siempre el emisor y el receptor del comprobante.
  • Mostrar los datos del PAC.

Una vez definidos los parámetros y configuración se deberá dar clic al botón “Aceptar” para que inicie el proceso de generación de la declaración DIOT.

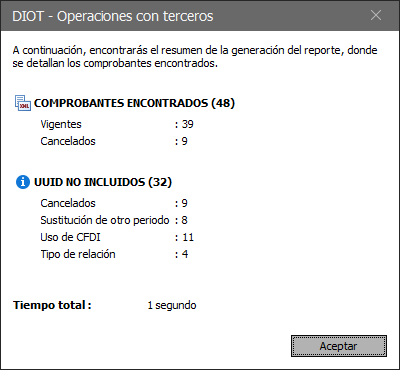
Al término del proceso, se desplegará la venta del resumen de este, donde podrás ver:

  • La cantidad de comprobantes encontrados, tanto vigentes como cancelados.
  • La cantidad de UUIDs que no serán incluidos en el acumulado por encontrarse dentro de alguno de los siguientes motivos:
    • Por estar cancelados
    • Por sustitución de otros periodos
    • Por el uso del CFDI indicado
    • Y por el tipo de relación

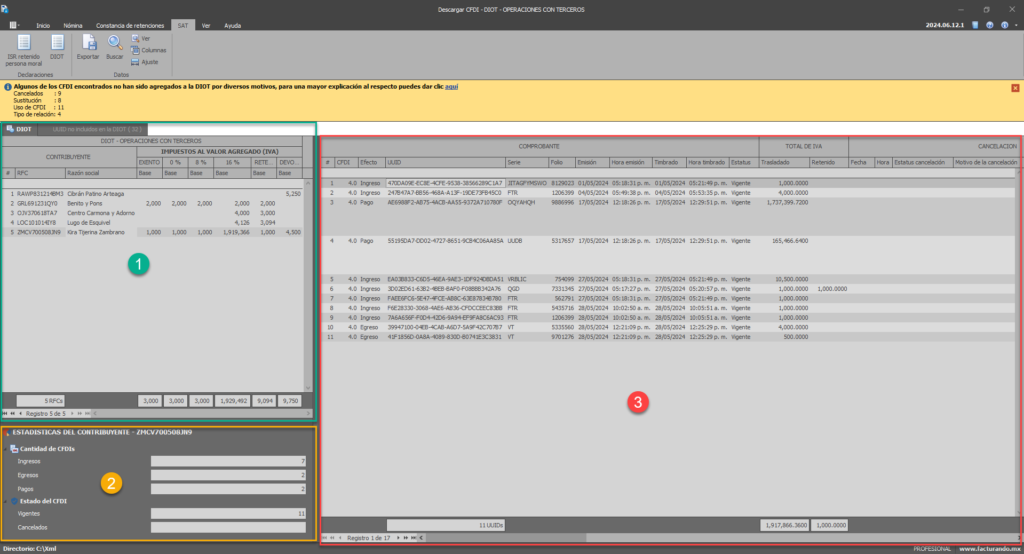
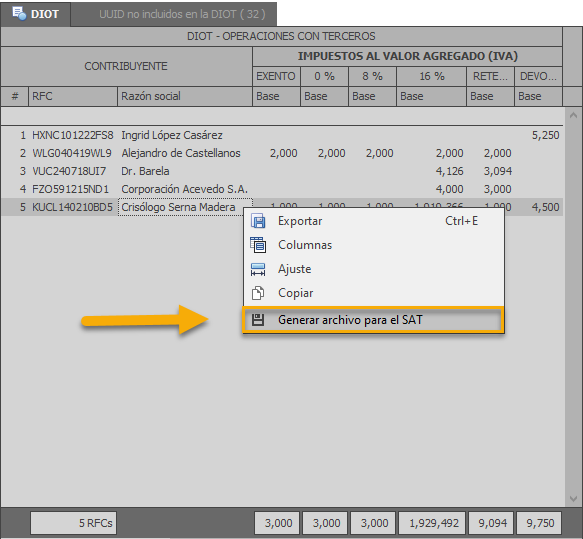
Al dar “Aceptar” se desplegará el resultado de la generación de la DIOT, como se muestra en la siguiente imagen:

La información que se muestra está dividida de la siguiente manera:

Pestaña DIOT

Dentro de esta pestaña se muestra la siguiente información:

  1. Acumulado por contribuyente de los importes que integran a cada rubro del Impuesto al Valor Agregado (IVA) a informar dentro de la DIOT
  2. Sección de estadística donde se muestran las cantidades de CFDIs (Ingresos, Egresos, Pagos) del contribuyente junto con su estatus (Vigentes, Cancelados)
  3. Detalle de los XMLs que integran al acumulado de cada contribuyente

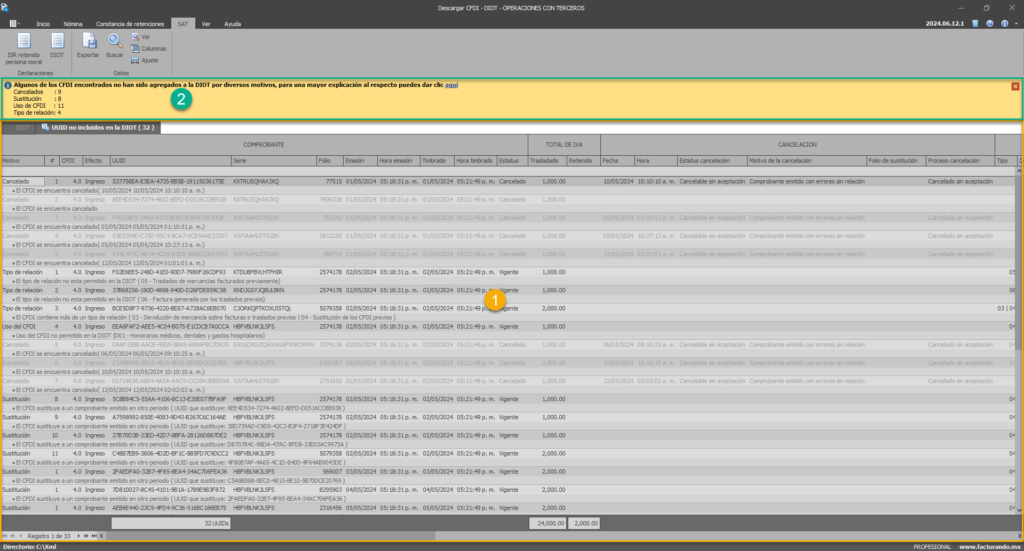
Pestaña UUID no incluido en la DIOT
La información que se muestra en esta pestaña corresponde a todos aquellos CFDIs que están dentro del periodo de la declaración indicado, pero que por algún motivo no son considerados para incluirse en el acumulado del contribuyente a reportar ante la autoridad (SAT).

  1. Relación detallada de los XML que no son considerados en el acumulado del contribuyente junto con el motivo por el cual forma parte de esta pestaña.
  2. Control de cantidades que integran a cada motivo por el cual no se incluye en la DIOT.

Archivo para el SAT
Finalmente, podrás generar el archivo para llevar a cabo la carga de la información a la aplicación del SAT.

Para ello deberás de seguir los siguientes pasos:

  1. Posicionarte en algún contribuyente del acumulado en la pestaña DIOT
  2. Dar clic al botón derecho del ratón
  3. Seleccionar la opción “Generar archivo para el SAT
  4. Indicar la carpeta donde se guardará el archivo para el SAT

Una vez realizados los pasos anteriores, tendrás en la carpeta indicada el archivo en formato de texto (TXT) el cual podrás usar para llevar a cabo la importación de la declaración en la aplicación del SAT.

Recomendaciones
Para finalizar, queremos compartir estos puntos que consideramos para el correcto funcionamiento de este módulo

  • Antes de generar este reporte, consideramos necesario que actualices el estado de tus UUIDs, esto con la finalidad de que no se incluyan en el reporte los documentos cancelados; para más información te invitamos a ver este vídeo.
  • Te recomendamos comparar los importes que se muestran dentro del módulo con los capturados en tu declaración mensual.
  • Deberás revisar a detalle cada uno de los proveedores y comprobantes incluidos en el reporte.

Temas relacionados

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Generación de la DIOT: Consideraciones especiales

Como sabrás, el programa Descargar CFDI tiene la funcionalidad de poder generar la Declaración Informativa de Operaciones con Terceros (DIOT).

Esta opción te permite generar la información acumulada del Impuesto al Valor Agregado (IVA) al Sistema de Administración Tributaria (SAT) correspondiente a las operaciones con tus proveedores, si quieres aprender como generar este reporte, te invitamos a leer este artículo donde detallamos cada uno de los pasos a seguir.

Durante el proceso de generación, la información se toma de los archivos XMLs teniendo en cuenta las siguientes consideraciones:

Cancelados
En lo que respecta a los XMLs con estatus de cancelado, estos no se consideran para el acumulado del proveedor, pero sí se relacionan llevándolos a la pestaña de UUIDs no incluidos en la DIOT.

Esto, con el fin, de que el usuario tenga en consideración lo que se integra o no al acumulado de la declaración.

Sustitución
Para los CFDIs que sustituyen a otro se toman en cuenta las siguientes consideraciones:

  • Caso ideal: Si el CFDI que sustituye está vigente y apunta a un CFDI que está cancelado, el CFDI que sustituye se considera para el acumulado, mientras que el CFDI cancelado se relaciona a la pestaña de UUIDs no incluidos en la DIOT.
  • Los dos están vigentes: Si los CFDIs, tanto el que sustituye como al que apunta, están vigentes, ambos CFDIs serán considerados para el acumulado.
  • Los dos están cancelados: Cuando los dos CFDIs, el que sustituye como al que apunta, están cancelados, ambos CFDIs no se consideran para el acumulado y se relacionan en la pestaña de UUIDs no incluidos en la DIOT.

Uso de CFDI
Para el caso de los CFDIs que tienen como uso del CFDI uno de los siguientes:

  • D01 Honorarios médicos, dentales y gastos hospitalarios.
  • D02 Gastos médicos por incapacidad o discapacidad.
  • D03 Gastos funerales.
  • D04 Donativos.
  • D05 Intereses reales efectivamente pagados por créditos hipotecarios (casa habitación).
  • D06 Aportaciones voluntarias al SAR.
  • D07 Primas por seguros de gastos médicos.
  • D08 Gastos de transportación escolar obligatoria.
  • D09 Depósitos en cuentas para el ahorro, primas que tengan como base planes de pensiones.
  • D10 Pagos por servicios educativos (colegiaturas).

Estos no son considerados para el acumulado de los proveedores y de igual forma estos quedarán registrados en la pestaña de UUIDs no incluidos en la DIOT.

Tipo de relación
En los casos en que los XMLs que tiene CFDIs relacionados que no son considerados para el reporte, serán aquellos que tengan como clave de tipo de relación las siguientes:

  • 05 – Traslados de mercancías facturados previamente
  • 06 – Factura generada por los traslados previos

Mientras que los archivos que, si serán enviados a la pestaña de UUIDs no incluidos en la DIOT, son aquellos que tengan como clave de tipo de relación 04 – Sustitución de los CFDI previos.

Como podrás observar, y de acuerdo con lo anteriormente comentado, deberán de tenerse en cuenta estas consideraciones al momento de ejecutar la opción para generar la DIOT.

Pagos en efectivo
Podrán ser considerados o no aquellos XMLs que fueron pagados en efectivo y que en su total excedan los $ 2,000.00.

Para ello se podrá activar, dentro de la pestaña de Configuración de los parámetros, si se incluyen o no este tipo de comprobantes.

El valor por defecto es que si se incluyan, si se desactiva su inclusión, los XMLs que excedan de los $ 2,000.00 y que hayan sido pagados en efectivo, se relacionaran dentro de la pestaña de UUID no incluidos en la DIOT.

Recomendaciones
Para finalizar, queremos compartir estos puntos que consideramos para el correcto funcionamiento de este módulo

  • Antes de generar este reporte, consideramos necesario que actualices el estado de tus UUIDs, esto con la finalidad de que no se incluyan en el reporte los documentos cancelados; para más información te invitamos a ver este vídeo.
  • Te recomendamos comparar los importes que se muestran dentro del módulo con los capturados en tu declaración mensual.
  • Deberás revisar a detalle cada uno de los proveedores y comprobantes incluidos en el reporte.

Temas relacionados:

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Declaración Informativa de Operaciones con Terceros (DIOT)

Si eres de los contribuyentes obligados a presentar la Declaración Informativa de Operaciones con Terceros (DIOT) te invitamos a conocer todo lo que debes de saber con respecto a esta declaración.

¿Qué es?
La DIOT por sus siglas, es la Declaración Informativa de Operaciones con Terceros.

¿Qué se informa?
Esta declaración se usa para informar al Servicio de Administración Tributaria (SAT) acerca de las operaciones realizadas con tus proveedores y en las cuales existió una afectación al Impuesto al Valor Agregado (IVA), ya sea un pago, retención, acreditamiento o traslado de este impuesto.

¿Cuál es su fundamento legal?
Dentro del fundamento legal para la obligación de presentar esta declaración tenemos:

  • Código Fiscal de la Federación vigente: Artículos 31 y 32.
  • Ley del Impuesto al Valor Agregado vigente: Artículo 32, fracciones V y VIII.
  • Resolución de Facilidades Administrativas vigente: Regla 1.3., segundo y tercer párrafo.

¿Quién está obligado a presentarla?
Tienen la obligación de presentar esta declaración, aquellas personas físicas o morales cuyos ingresos totales del ejercicio inmediato anterior excedan los 4 millones de pesos o que inicien actividades en el ejercicio y estimen que sus ingresos excederán de la cantidad señalada.

¿Cuándo se presenta?
La periodicidad con la que se presenta esta declaración es de forma mensual.

¿Qué información se registra?
Dentro de la información que se informa al SAT tenemos:

  • Tipo de tercero (Proveedor: Nacional, Extranjero, Global)
  • Tipo de operación (Prestación de Servicios Profesionales, Arrendamiento de Inmuebles, Otros)
  • El RFC del proveedor
  • El total del IVA afectado en cada operación trátese de IVA:
  • Exento
  • Tasa 0%
  • Tasa 8% (región fronteriza norte)
  • Tasa 16%
  • Retenido
  • Devoluciones, descuentos o bonificaciones

Los importes que se declaran son por lo efectivamente pagado

¿Cómo se genera?
Para poder generar esta declaración se deberá:

  • Instalar la aplicación del SAT
  • Llenar el formulario de datos de forma:
  • Manual – capturando la información manualmente, proceso que puede llevar mucho trabajo y tiempo.
  • Importar declaración – mediante la carga de la información a través de un archivo TXT

¿Qué documentos se obtienen?
Al llevar a cabo la presentación de la DIOT, se obtiene la siguiente documentación:

  • Acuse de recibo del archivo de la declaración enviada
  • Acuse de rechazo o aceptación de la declaración

Temas relacionados:

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Nueva herramienta para pagos definitivos del IVA

Es de suma importancia que los contribuyentes tengan las herramientas necesarias para poder cumplir con sus obligaciones fiscales en forma y tiempo, es por ello que el Servicio de Administración Tributaria (SAT) informa que, a partir del 1 de febrero de 2024, se puso en operación una nueva plataforma para que las personas morales que tributan en el Régimen General presenten sus pagos definitivos del impuesto al valor agregado (IVA) del ejercicio 2024.

Nueva herramienta

En lo que respecta a esta nueva herramienta tenemos que incluye algunas mejoras que facilitarán a los contribuyentes el poder dar cumplimiento a esta obligación fiscal.

De acuerdo con la autoridad (SAT), dentro de las mejoras incluidas en esta nueva herramienta tenemos:

  • Se consolidan en una sola herramienta todas las obligaciones fiscales de los contribuyentes del Régimen General.
  • Rediseño del formulario para identificar de una manera más fácil los conceptos que conforman la declaración.
  • Facilita el cumplimiento mediante la precarga de la información de los Comprobantes Fiscales Digitales por Internet (CFDI) emitidos y recibidos de tipo “Ingreso” y “Pago”, con opción de modificación, respetando en todo momento el derecho de la autodeterminación de los contribuyentes.

Pagos definitivos

Pero para tener claro este tema es necesario saber, ¿Qué son los pagos definitivos de IVA?

Los pagos definitivos del IVA son una declaración que se hace mensualmente para informar al SAT sobre el pago, retención, acreditamiento y traslado de este impuesto, y el plazo para presentarla es a más tardar el día 17 del mes siguiente al que corresponda el pago, de conformidad con el artículo 5-D, segundo párrafo, de la Ley del Impuesto al Valor Agregado.

Obligados a presentarla

Se recuerda que son sujetos del IVA aquellas personas morales que enajenen bienes, presten servicios independientes, otorguen el uso o goce temporal de bienes, importen bienes o servicios.

Podrás hacer uso de esta nueva herramienta, la cual se encuentra disponible en la siguiente liga:

Declaración de pagos provisionales

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Facturas al extranjero, conoce que hacer en materia fiscal

Si eres un contribuyente que dentro de su cartera de clientes requiere de facturar sus servicios al extranjero, es de suma importancia tener bien definida la forma adecuada en que cada tipo de servicio pueda ser considerado como exportados y por definición si les aplica la tasa del 0% del Impuesto al Valor Agregado (IVA).

A continuación, te decimos algunos puntos que deberás de cuidar al prestar este tipo de servicios.

Servicios al extranjero

Es importante saber que no todos los servicios se facturan a la tasa del 0%, por lo que de acuerdo con la autoridad fiscal y a lo definido en los incisos a), b), c), d), e), f), g), h) e i) de la fracción IV correspondientes al artículo 29 de la ley del Impuesto al Valor Agregado (LIVA) define aquellos servicios profesionales considerados como exportación y que gravan a la tasa del 0%, siendo estos los siguientes:

a) Asistencia técnica, servicios técnicos relacionados con ésta e informaciones relativas a
experiencias industriales, comerciales o científicas (Inciso reformado DOF 30-12-1980).

b) Operaciones de maquila y submaquila para exportación (Inciso reformado DOF 30-12-1983, 30-12-2002).

c) Publicidad (Inciso adicionado DOF 30-12-1980).

d) Comisiones y mediaciones (Inciso adicionado DOF 30-12-1980).

e) Seguros y reaseguros, así como afianzamientos y reafianzamientos (Inciso adicionado DOF 30-12-1980).

f) Operaciones de financiamiento (Inciso adicionado DOF 30-12-1980).

g) Filmación o grabación, siempre que cumplan con los requisitos que al efecto se señalen
en el reglamento de esta Ley (Inciso adicionado DOF 30-12-2002).

h) Servicio de atención en centros telefónicos de llamadas originadas en el extranjero, que
sea contratado y pagado por un residente en el extranjero sin establecimiento permanente en México (Inciso adicionado DOF 28-06-2005).

i) Servicios de tecnologías de la información siguientes:

  • Desarrollo, integración y mantenimiento de aplicaciones informáticas o de sistemas computacionales.
  • Procesamiento, almacenamiento, respaldos de información, así como la administración de bases de datos.
  • Alojamiento de aplicaciones informáticas.
  • Modernización y optimización de sistemas de seguridad de la información.
  • La continuidad en la operación de los servicios anteriores.

Lo previsto en este inciso será aplicable siempre que las empresas cumplan con lo siguiente:

  1. Utilicen en su totalidad infraestructura tecnológica, recursos humanos y materiales, ubicados en territorio nacional.
  2. Que la dirección IP de los dispositivos electrónicos a través de los cuales se prestan los servicios, así como la de su proveedor del servicio de Internet se encuentren en territorio nacional y que la dirección IP de los dispositivos electrónicos del receptor del servicio y la de su proveedor del servicio de Internet se encuentren en el extranjero.
    Para efectos de esta Ley se considera como dirección IP al identificador numérico
    único formado por valores binarios asignado a un dispositivo electrónico. Dicho
    identificador es imprescindible para que los dispositivos electrónicos se puedan
    conectar, anunciar y comunicar a través del protocolo de Internet. El identificador
    permite ubicar la localización geográfica del dispositivo.
  3. Consignen en el comprobante fiscal el registro o número fiscal del residente en el extranjero que contrató y pagó el servicio, sin perjuicio de los demás requisitos que deban cumplir de conformidad con las disposiciones fiscales.
  4. Que el pago se realice a través de medios electrónicos y provenga de cuentas de instituciones financieras ubicadas en el extranjero, mismo que deberá realizarse a una cuenta del prestador del servicio en instituciones de crédito en México.

Las obligaciones mencionadas en los numerales anteriores deberán cumplirse de conformidad con las reglas de carácter general que al efecto emita el Servicio de Administración Tributaria.

Los servicios de tecnologías de la información previstos en este inciso no se considerarán
exportados en los supuestos siguientes:

  1. Cuando para proporcionar dichos servicios se utilicen redes privadas virtuales. Para los efectos de esta Ley se considera como red privada virtual la tecnología de red que permite una extensión de una red local sobre una red pública, creando una conexión privada segura a través de una red pública y admitiendo la conexión de usuarios externos desde otro lugar geográfico de donde se encuentre el servidor o los aplicativos de la organización.
  2. Cuando los servicios se proporcionen, recaigan o se apliquen en bienes ubicados en el territorio nacional.

Si deseas saber más al respecto, te compartimos la liga en donde podrás descargar el documento correspondiente a la LIVA.

Ley del IVA

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

¿Tributas en RESICO?, conoce cómo recuperar tu saldo a favor

Si eres un contribuyente, ya sea persona física o moral, que tributa en el Régimen Simplificado de Confianza (RESICO), y en la presentación de tu declaración anual, llegaste a la determinación de que el Impuesto al Valor Agregado (IVA) o del Impuesto Sobre la Renta (ISR) te resultó un saldo a favor, a continuación, te decimos cómo solicitar su devolución.

¿Qué es el FED?

El Formato Electrónico de Devoluciones (FED) es la forma que los contribuyentes deben llenar para solicitar ante el Servicio de Administración Tributaria (SAT) la devolución de su saldo a favor luego de haber cumplido con el pago de sus obligaciones tributarias.

Cambios al formato

Recientemente, la autoridad fiscal (SAT) realizó cambios al FED consistentes en la incorporación de tres nuevas claves correspondientes al “Tipo de trámite” solicitado, siendo estas las siguientes:

  • 148 – IVA Régimen simplificado de confianza
  • 149 – ISR Personas físicas. Régimen simplificado de confianza
  • 150 – ISR Personas morales. Régimen simplificado de confianza

Por lo que, con estas nuevas claves, podrás seleccionar el tipo de trámite según corresponda.

Ejemplo

Como ejemplo de ello, podemos plantear lo siguiente:

  • Eres persona física que tributa en RESICO
  • En tu declaración anual determinaste un saldo a favor de ISR

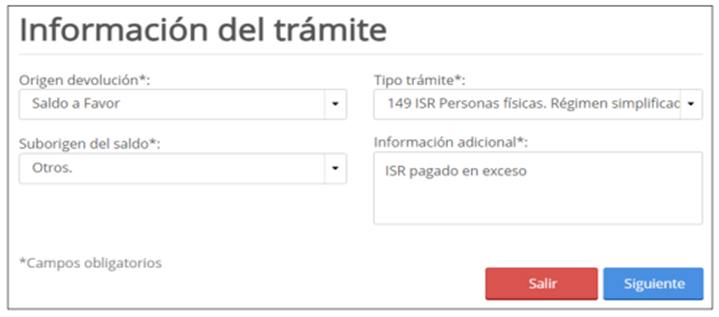
Dentro del FED deberás:

  • En el campo “Origen devolución” seleccionar: Saldo a Favor
  • Para “Tipo trámite” seleccionar: 149 ISR Personas físicas. Régimen simplificado de confianza
  • En “Suborigen del saldo”: Otros
  • Y en “Información adicional” capturar el motivo de la determinación del saldo a favor

Cómo se muestra en la siguiente imagen:

¿Cuándo se presenta?

El FED se presenta dentro de los cinco años siguientes a la fecha en que se determinó el saldo a favor, se haya realizado el pago de lo indebido, o sé del supuesto.

¿En qué tiempo se resuelve?

Las devoluciones deberán efectuarse dentro del plazo de los cuarenta días siguientes a la fecha en que se presentó la solicitud ante la autoridad fiscal (SAT).

¿Dónde se presenta?

A continuación, te compartimos la liga en donde podrás presentar tu solicitud de devolución de saldo a favor dentro del portal del SAT.

RESICO – Solicita tu devolución de IVA o ISR

Es importante mencionar que, para poder solicitar dicho saldo a favor, deberás ingresar al portal de la autoridad, ya sea, usando la CIEC o la eFirma; por lo que te recomendamos tener esta información a la mano.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

SAT cómo presentar tu declaración anual en RESICO

Como recordarás, una de las obligaciones que tenemos todos los contribuyentes es la de presentar nuestras declaraciones de impuestos, esto aplica tanto para las personas físicas como morales, en este caso nos enfocaremos a las personas morales que se encuentran bajo el régimen simplificado de confianza, mejor conocido como RESICO.

Personas morales
En lo que respecta a las personas morales inscritas bajo este régimen (RESICO) la autoridad (SAT) ha puesto a su disposición una guía de llenado, actualizada al mes de febrero de 2023, la cual permitirá conocer el funcionamiento de la herramienta de Declaración Anual para su presentación correspondiente.

Bajo este contexto y haciendo memoria, el estandarte de propaganda para este régimen era que no se necesitaba presentar una contabilidad electrónica, y por ser un régimen de flujo de efectivo, permitiría disminuir la labor contable del contribuyente sin que requiera del apoyo de terceras personas, trayendo con ello una simplificación administrativa.

Pero la realidad es que para la presentación de esta declaración anual se requiere de información comparada con la del año antepasado y llevar acabo el llenado de estados financieros, que, de acuerdo con la guía de llenado, solo se muestra la mitad de la declaración y no abarca hasta el llenado de los estados financieros.

El problema en el llenado de la declaración radica en que mientras exista información inconclusa, el sistema no permitirá generar el archivo de envío de la misma, lo cual obliga, y aunque la guía no lo mencione, a integrar una contabilidad a fin con los requerimientos de información solicitada.

Si deseas obtener el documento correspondiente a esta “Guía de llenado Declaración Anual de personas morales Régimen Simplificado de Confianza” bastará con dar clic en el siguiente enlace:

Guía de llenado anual RESICO – PM

De igual forma, la autoridad pone a disposición de los contribuyentes el documento que contiene las preguntas frecuentes correspondientes a la “Declaración Anual de personas morales Régimen Simplificado de Confianza” actualizado al mes de febrero del 2023, por lo que te invitamos a dar clic en el siguiente enlace para obtenerlo.

Preguntas frecuentes

Hasta la próxima.