
El error del SAT que reduce tu saldo a favor

Cada año, miles de contribuyentes en México presentan su Declaración Anual confiando en que el sistema del SAT procesa correctamente toda su información.

Sin embargo, existe un “error invisible” que puede afectar directamente el resultado de tu declaración, reduciendo tu saldo a favor o incluso generando impuestos adicionales.

En 2026, el SAT ha implementado mejoras importantes que permiten detectar este problema, pero sigue siendo responsabilidad del contribuyente identificarlo y corregirlo.

¿Cuál es el error invisible del SAT?
El problema no es que tus facturas sean inválidas, sino que muchas veces no están correctamente clasificadas dentro del sistema.

Con el nuevo simulador de la Declaración Anual, el SAT incorporó una sección llamada “Sin clasificación”, donde aparecen CFDI que el sistema no logró ubicar automáticamente dentro de las deducciones personales.

Esto significa que:

  • Tus facturas sí existen
  • Son válidas fiscalmente
  • Pero no están siendo consideradas correctamente

Para evitar este tipo de situaciones, es clave tener control total sobre tus comprobantes fiscales.

Herramientas como Descargar CFDI permiten concentrar, visualizar y validar todos tus XML de forma organizada.

¿Por qué ocurre este problema?
Este error suele originarse por inconsistencias técnicas en los CFDI, como:

  • Uso incorrecto de la clave del CFDI
  • Errores en el concepto del gasto
  • Forma de pago mal registrada
  • Fallas en el timbrado
  • Clasificación incorrecta del gasto

Aunque parecen detalles menores, pueden provocar que una deducción válida simplemente no se aplique en tu declaración.

Contar con un sistema que te permita analizar tus CFDI a detalle, facilita detectar estos errores antes de que impacten tu declaración.

¿Cómo te afecta en tu declaración anual?
El impacto puede ser más serio de lo que parece:

  • Reducción del saldo a favor
  • Pago de impuestos innecesarios
  • Deducciones no aplicadas
  • Riesgo de inconsistencias fiscales

Muchos contribuyentes asumen que si una factura no aparece, no es deducible, cuando en realidad el problema es técnico y corregible.

¿Cómo solucionarlo paso a paso?
El SAT ya permite identificar y corregir este error de forma sencilla:

  1. Ingresa al simulador de la declaración
    Revisa la información precargada antes de presentar tu declaración.
  2. Ubica la sección “Sin clasificación”
    Aquí encontrarás los CFDI que no fueron considerados automáticamente.
  3. Analiza cada factura
    Verifica que cumpla con los requisitos fiscales:
  • RFC correcto
  • Uso de CFDI adecuado
  • Forma de pago válida
  • Concepto deducible
  1. Reclasifica manualmente
    Si la factura es válida, puedes asignarla a la categoría correspondiente.
  2. Valida el impacto
    Al corregirlo, tu resultado puede cambiar de inmediato.

Si manejas un volumen alto de facturas, lo más recomendable es apoyarte en una herramienta que te permita revisar masivamente tus comprobantes.

Recomendaciones clave para evitar errores
Para evitar problemas con el SAT en 2026, toma en cuenta lo siguiente:

  • No confíes completamente en la información precargada
  • Revisa todos tus CFDI antes de declarar
  • Verifica ingresos, deducciones y retenciones
  • Asegúrate de que tus datos fiscales estén actualizados
  • Utiliza herramientas que te permitan auditar tus XML de forma clara

El uso de soluciones como Descargar CFDI no solo te ayuda a descargar tus comprobantes, sino también a analizarlos, detectar inconsistencias y tomar decisiones informadas.

El SAT ahora detecta más inconsistencias
Con la digitalización y el cruce de información, el SAT es cada vez más preciso al detectar errores.

Incluso pequeños detalles pueden generar observaciones o ajustes en tu declaración.

Hoy más que nunca, la revisión manual y el control de tus CFDI son fundamentales para evitar problemas fiscales.

Conclusión
El llamado “error invisible” no es un fallo del sistema, sino una oportunidad para que el contribuyente revise a detalle su información fiscal.

Gracias a las nuevas herramientas del SAT, ahora es posible identificar y corregir estos errores antes de presentar la declaración, lo que puede marcar una gran diferencia en el resultado final.

La clave está en no dar nada por hecho y validar cada dato.

En temas fiscales, los detalles hacen toda la diferencia.

Y si quieres llevar ese control al siguiente nivel, contar con herramientas especializadas como Descargar CFDI puede ser la diferencia entre cometer errores o tener total claridad fiscal.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
¿Qué hacer si el SAT rechaza tu saldo a favor?

Cada año, miles de contribuyentes presentan su declaración anual esperando una devolución automática por tener saldo a favor. Sin embargo, en algunos casos el Servicio de Administración Tributaria (SAT) puede rechazar dicha devolución por inconsistencias, omisiones o errores detectados en la información proporcionada. Cuando esto ocurre, aún tienes opciones para recuperar tu dinero, y una de ellas es presentar una solicitud de devolución manual.

¿En qué consiste la solicitud manual?
La solicitud manual de devolución es un trámite que permite al contribuyente volver a solicitar el saldo a favor rechazado. Se realiza directamente desde el portal del SAT, y consiste en presentar de forma detallada y sustentada la información fiscal que justifica el derecho a esa devolución, acompañada de los documentos requeridos.

Este procedimiento sustituye al proceso automático cuando este ha sido denegado, y requiere mayor atención en el llenado y justificación de los datos, pues estará sujeto a un proceso de revisión más exhaustivo por parte del SAT.

Acciones que debes tomar para presentar la solicitud

  • Ingresar al portal del SAT sat.gob.mx sección “Trámites y servicios”, “Declaraciones”, “Devoluciones y compensaciones” y “Solicita tu devolución”.
  • Acceder con tu RFC y contraseña o e.firma.
  • Llena el formulario correspondiente seleccionando el tipo de impuesto (por lo general ISR) y el ejercicio fiscal.
  • Adjunta los documentos necesarios:
  • – Declaración anual presentada.
  • Comprobantes de ingresos (CFDI).
  • – Constancias de retenciones.
  • – Estado de cuenta bancario no mayor a dos meses (para validar la CLABE).
  • – Cualquier otro documento que respalde el monto a devolver.
  • Firma y envía la solicitud.
  • Guarda el acuse de recibo que proporciona el sistema.

Sustento legal
El fundamento jurídico de este trámite se encuentra en el Artículo 22 del Código Fiscal de la Federación (CFF), que establece el derecho de los contribuyentes a obtener la devolución de saldos a favor, siempre y cuando se acredite su procedencia.

Asimismo, el Artículo 2 de la Resolución Miscelánea Fiscal vigente detalla los procedimientos electrónicos y formatos aplicables para este tipo de solicitudes, así como los plazos que tiene la autoridad para responder.

Beneficios

  • Permite recuperar montos legítimos que fueron rechazados injustamente.
  • Fortalece el cumplimiento fiscal y la transparencia de los contribuyentes.
  • Ofrece una vía formal y estructurada para presentar aclaraciones y argumentos.

Desventajas

  • El proceso es más largo que el automático: puede demorar hasta 40 días hábiles.
  • Requiere mayor documentación y preparación técnica.
  • Existe el riesgo de que el SAT solicite información adicional o incluso rechace nuevamente la solicitud.

Consecuencias de no atender un rechazo
Ignorar un rechazo de saldo a favor puede implicar la pérdida definitiva del derecho a devolución, especialmente si el plazo para solicitarla manualmente vence. Además, puede derivar en revisiones fiscales futuras si el SAT detecta patrones de errores recurrentes o falta de aclaraciones por parte del contribuyente.

Conclusión
Enfrentar un rechazo del SAT no significa renunciar a tu devolución. Si tienes saldo a favor legítimo, la solicitud manual es tu mejor recurso para recuperar lo que te corresponde. Infórmate, reúne tu documentación y actúa a tiempo.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

¿Falleció un familiar? Así puedes recuperar sus impuestos

Recuperación de impuestos ante la defunción: qué hacer y cómo lograrlo
Cuando una persona fallece, muchas obligaciones fiscales se interrumpen, pero otras se mantienen vigentes hasta su cierre formal. En algunos casos, el contribuyente fallecido puede haber generado un saldo a favor en su declaración anual que sus herederos o representante legal pueden recuperar. Este proceso, aunque poco conocido, representa una oportunidad de obtener recursos que legítimamente corresponden a la familia.

¿En qué consiste?
La recuperación de impuestos por defunción es el proceso mediante el cual los herederos o representantes legales del contribuyente fallecido solicitan al Servicio de Administración Tributaria (SAT) la devolución de un saldo a favor que se generó en la última declaración o durante los ejercicios fiscales pendientes. Este saldo a favor puede derivarse, por ejemplo, de pagos en exceso de ISR o de deducciones autorizadas que no fueron reclamadas en vida.

Acciones que se deben tomar

  1. Obtener el acta de defunción del contribuyente.
  2. Tramitar el RFC de la sucesión (registro fiscal que permite dar continuidad a las obligaciones fiscales del fallecido).
  3. Designar un representante legal o albacea, que será quien realice los trámites ante el SAT.
  4. Presentar las declaraciones pendientes, si las hubiera, a nombre de la sucesión.
  5. Solicitar formalmente la devolución del saldo a favor mediante el portal del SAT o en oficinas físicas, adjuntando los documentos que acrediten la representación y el derecho a la devolución.

Sustento legal
El fundamento para llevar a cabo este trámite se encuentra en el Artículo 22 del Código Fiscal de la Federación (CFF), que permite a los contribuyentes —o en su caso, a sus sucesores— solicitar la devolución de saldos a favor. Asimismo, el Reglamento del CFF, así como la Miscelánea Fiscal vigente, contemplan disposiciones específicas sobre el tratamiento de obligaciones fiscales en caso de fallecimiento y el procedimiento para tramitar el RFC de la sucesión.

Beneficios

  • Recuperación económica: los herederos pueden obtener recursos que, de no reclamarse, se quedarían en manos del fisco.
  • Cierre formal de obligaciones fiscales: permite regularizar la situación del contribuyente fallecido.
  • Seguridad jurídica: deja constancia de que no existen deudas fiscales ni trámites pendientes.

Desventajas

  • Trámite complejo: puede requerir asesoría profesional debido a la documentación y requisitos específicos.
  • Tiempos prolongados: la respuesta por parte del SAT puede tardar varios meses.
  • Acceso limitado: solo puede realizar el trámite quien acredite legalmente su derecho.

Consecuencias de no realizar el trámite
Si los herederos no dan seguimiento a las obligaciones fiscales ni solicitan la devolución correspondiente, se corre el riesgo de:

  • Perder el saldo a favor, ya que la devolución solo puede solicitarse dentro del plazo legal (generalmente cinco años).
  • Sanciones fiscales si hay obligaciones pendientes y no se formaliza el cierre de la situación del contribuyente fallecido.
  • Obstáculos en la sucesión patrimonial, especialmente si se requiere certidumbre legal sobre los ingresos y obligaciones del fallecido.

Conclusión
La muerte de un ser querido es un momento difícil, pero no debe implicar dejar de lado asuntos importantes como los fiscales. Si bien el trámite para recuperar impuestos puede parecer complejo, con la documentación adecuada y asesoría profesional, es totalmente posible y justo. Solicitar la devolución no solo significa aprovechar un derecho, sino también cerrar un capítulo de forma legal y ordenada.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

SAT devuelve casi 30 mil mdp: ¿Eres uno de los beneficiados?

En el marco de la Declaración Anual 2025, el Servicio de Administración Tributaria (SAT) ha devuelto casi 30 mil millones de pesos a personas físicas que obtuvieron un saldo a favor en su declaración. Esta cifra récord refleja una mayor eficiencia en los procesos fiscales y un creciente interés de los contribuyentes por ejercer su derecho a recuperar impuestos.
De acuerdo con la autoridad (SAT), hubo un incremento del 8 por ciento en la presentación de declaraciones de personas físicas con respecto al mismo periodo del año anterior.

¿En qué consiste la devolución?
Cuando un contribuyente declara más deducciones o retenciones que el impuesto que debía pagar, genera un saldo a favor. Este puede ser devuelto por el SAT, siempre que se cumplan ciertos requisitos y no existan observaciones o inconsistencias en la información presentada. La devolución puede ser automática si se presenta la declaración correctamente y dentro del plazo.

Características principales del proceso

  • Automatización: La mayoría de las devoluciones se procesan sin necesidad de trámites adicionales.
  • Plazo promedio: El SAT suele emitir la devolución en menos de 10 días hábiles si no detecta inconsistencias.
  • Plazo para la devolución: Ésta deberá efectuarse dentro del plazo de cuarenta días siguientes.
  • Medio de pago: El monto se transfiere directamente a la cuenta CLABE registrada por el contribuyente.
  • Fiscalización preventiva: El SAT valida datos bancarios, facturas y deducciones antes de autorizar el reembolso.

Beneficios para el contribuyente

Recuperación de recursos: Permite acceder a dinero que de otro modo quedaría en manos del fisco.
Incentivo a la formalidad: Fomenta la cultura de solicitar facturas y deducir gastos.
Apoyo a la economía personal: Representa un alivio económico significativo, especialmente para asalariados o profesionistas.

Posibles desventajas

  • Rechazo de la devolución: Por errores en la información bancaria o inconsistencias en los comprobantes fiscales.
  • Proceso más lento: Si el contribuyente presenta la declaración con errores o fuera de plazo, la devolución puede tardar semanas o requerir aclaraciones.
  • Auditorías posteriores: El SAT puede revisar más a fondo las deducciones reclamadas, lo que podría derivar en requerimientos.

Sustento legal
El procedimiento de devolución está respaldado principalmente en los siguientes artículos:

  • Artículo 2 de la Ley Federal de los Derechos del Contribuyente: Reconoce el derecho a obtener devoluciones de impuestos pagados indebidamente o en exceso.
  • Artículo 22 del Código Fiscal de la Federación (CFF): Establece los requisitos, plazos y procedimiento para la solicitud de devolución.
  • Regla 2.3.2 de la Resolución Miscelánea Fiscal 2025: Regula las devoluciones automáticas para personas físicas que presenten su declaración anual mediante el portal del SAT.

Consecuencias y panorama general
La devolución masiva de impuestos es una señal positiva tanto para la economía como para la confianza ciudadana en las instituciones fiscales. No solo evidencia una gestión más eficiente por parte del SAT, sino que también fortalece la cultura contributiva. No obstante, es esencial que los contribuyentes presenten su declaración de forma correcta, consulten a un contador en caso de dudas y mantengan su documentación fiscal en orden.

Conclusión
La devolución de casi 30 mil millones de pesos por parte del SAT a los contribuyentes con saldo a favor marca un hito importante en la administración tributaria mexicana. Si aún no has presentado tu declaración o no estás seguro de tener saldo a favor, este es el momento ideal para revisar tu situación fiscal y aprovechar los beneficios que la ley ofrece.
¿Te gustaría que el SAT también te devolviera dinero el próximo año? Mantente al día, deduce correctamente y declara a tiempo.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

¿Tributas en RESICO?, conoce cómo recuperar tu saldo a favor

Si eres un contribuyente, ya sea persona física o moral, que tributa en el Régimen Simplificado de Confianza (RESICO), y en la presentación de tu declaración anual, llegaste a la determinación de que el Impuesto al Valor Agregado (IVA) o del Impuesto Sobre la Renta (ISR) te resultó un saldo a favor, a continuación, te decimos cómo solicitar su devolución.

¿Qué es el FED?

El Formato Electrónico de Devoluciones (FED) es la forma que los contribuyentes deben llenar para solicitar ante el Servicio de Administración Tributaria (SAT) la devolución de su saldo a favor luego de haber cumplido con el pago de sus obligaciones tributarias.

Cambios al formato

Recientemente, la autoridad fiscal (SAT) realizó cambios al FED consistentes en la incorporación de tres nuevas claves correspondientes al “Tipo de trámite” solicitado, siendo estas las siguientes:

  • 148 – IVA Régimen simplificado de confianza
  • 149 – ISR Personas físicas. Régimen simplificado de confianza
  • 150 – ISR Personas morales. Régimen simplificado de confianza

Por lo que, con estas nuevas claves, podrás seleccionar el tipo de trámite según corresponda.

Ejemplo

Como ejemplo de ello, podemos plantear lo siguiente:

  • Eres persona física que tributa en RESICO
  • En tu declaración anual determinaste un saldo a favor de ISR

Dentro del FED deberás:

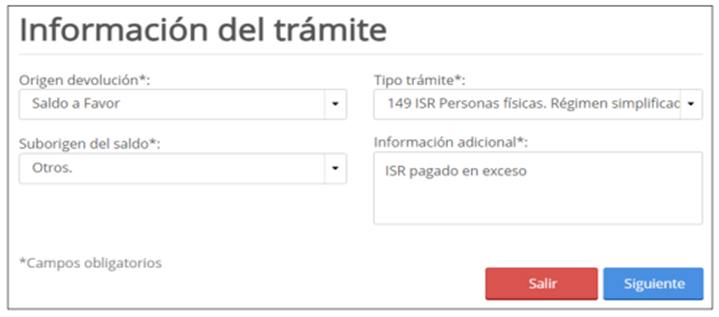
  • En el campo “Origen devolución” seleccionar: Saldo a Favor
  • Para “Tipo trámite” seleccionar: 149 ISR Personas físicas. Régimen simplificado de confianza
  • En “Suborigen del saldo”: Otros
  • Y en “Información adicional” capturar el motivo de la determinación del saldo a favor

Cómo se muestra en la siguiente imagen:

¿Cuándo se presenta?

El FED se presenta dentro de los cinco años siguientes a la fecha en que se determinó el saldo a favor, se haya realizado el pago de lo indebido, o sé del supuesto.

¿En qué tiempo se resuelve?

Las devoluciones deberán efectuarse dentro del plazo de los cuarenta días siguientes a la fecha en que se presentó la solicitud ante la autoridad fiscal (SAT).

¿Dónde se presenta?

A continuación, te compartimos la liga en donde podrás presentar tu solicitud de devolución de saldo a favor dentro del portal del SAT.

RESICO – Solicita tu devolución de IVA o ISR

Es importante mencionar que, para poder solicitar dicho saldo a favor, deberás ingresar al portal de la autoridad, ya sea, usando la CIEC o la eFirma; por lo que te recomendamos tener esta información a la mano.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.