Contratar personas con autismo puede dar beneficios fiscales: conoce los requisitos

La contratación de personas con autismo puede permitir a los patrones aplicar un estímulo fiscal por autismo, previsto para determinadas contrataciones de personas con discapacidad. PRODECON dio a conocer en septiembre de 2026 un criterio que considera aplicable este beneficio a trabajadores con trastorno del espectro autista (TEA), siempre que se cumplan los requisitos legales.

La novedad no es la creación de un impuesto más bajo ni de un nuevo incentivo: el estímulo ya existía en el artículo 186 de la Ley del Impuesto sobre la Renta (LISR). Lo relevante es la interpretación recogida en el criterio 4/2026/CTN/CS-SASEN, difundido por el IMCP, aprobado el 24 de septiembre de 2026. Su aplicación no es automática.

¿En qué consiste el estímulo fiscal por autismo?

El artículo 186 de la LISR permite deducir de los ingresos acumulables una cantidad equivalente al 25 % del salario efectivamente pagado a trabajadores que cumplen los supuestos de discapacidad previstos en la ley.

Para determinar el monto se considera el salario que sirve como base de las retenciones de ISR del trabajador, de acuerdo con el artículo 96 de la propia ley.

Por ejemplo, si durante el ejercicio se pagan $240,000 de salarios que cumplen las condiciones del estímulo, el 25 % equivale a $60,000 de deducción. Esa cantidad no es dinero que devuelva el SAT ni una reducción directa del impuesto por $60,000. El efecto final dependerá de la situación fiscal del patrón.

¿Qué requisitos deben cumplir los patrones?

Para aplicar el estímulo fiscal por autismo, no basta con contratar a una persona que tenga un diagnóstico de TEA. El patrón debe verificar, entre otros aspectos:

  • Que la persona trabajadora esté inscrita en el IMSS.
  • Que se obtenga el certificado expedido por el Instituto para efectos del artículo 186.
  • Que se cumplan las obligaciones patronales previstas en el artículo 15 de la Ley del Seguro Social.
  • Que existan registros confiables de salarios pagados y CFDI de nómina emitidos correctamente.

El criterio de PRODECON respalda una interpretación fiscal, pero no sustituye la valoración del IMSS ni garantiza automáticamente el beneficio en cualquier contratación.

¿Cómo se obtiene el certificado del IMSS?

El documento se denomina Certificado de deficiencia funcional con fines de aplicación del artículo 186 de la Ley del Impuesto sobre la Renta.

El patrón o su representante legal puede iniciar el trámite. Debe contar con la solicitud oficial, identificación de la persona trabajadora y la documentación de inscripción o de cuotas señalada por el IMSS. Posteriormente, el trabajador acude a una valoración en el servicio de Salud en el Trabajo de su Unidad de Medicina Familiar.

La gestión requiere cita y es gratuita. El Instituto determina si procede emitir el certificado después de la evaluación; un diagnóstico médico por sí solo no lo reemplaza.

Los documentos, condiciones y pasos están disponibles en la ficha oficial del trámite del IMSS.

¿Qué revisar en los CFDI de nómina?

Hay un requisito que los equipos de nómina no deben pasar por alto. La regla 2.7.5.8 de la RMF 2026 establece que, para aplicar el estímulo por contratación de personas con discapacidad, debe incluirse en el campo Concepto del nodo Percepcion de los CFDI de nómina la leyenda “Pago de nómina – Certificado discapacidad”, por cada tipo de percepción que corresponda.

La disposición también remite a la guía de llenado del comprobante de nómina del SAT. Puede revisarse en la Primera Resolución de Modificaciones a la RMF 2026.

Además de atender este requisito, conviene comparar salarios, altas y cuotas. Nuestra guía sobre conciliación de CFDI de nómina, SUA e IDSE ayuda a organizar esa revisión.

Antes de aplicar el beneficio, verifica tu documentación

El estímulo fiscal por autismo puede representar una ventaja para los patrones que impulsan la contratación inclusiva, pero el criterio de PRODECON no modifica la ley ni garantiza por sí mismo una deducción.

Antes de utilizarlo, comprueba que cuentas con el certificado del IMSS, que la documentación de nómina es correcta y que el cálculo corresponde a salarios elegibles. Si aplicas otros incentivos, revisa también su compatibilidad.

Para seguir informado sobre cambios fiscales, CFDI y nómina, te invitamos a suscribirte al canal de YouTube de Facturando, donde compartimos recursos para contadores y empresas.

SAT negó tu devolución manual: cómo cuidar los 30 días para defenderte

Si el SAT negó total o parcialmente una devolución manual, el problema ya no es el mismo que cuando una devolución automática no procede. En esta etapa existe una resolución de la autoridad y puede comenzar a correr un plazo para impugnarla. Identificar correctamente qué documento recibiste, cuándo fue notificado y qué parte del saldo fue negada puede ser decisivo.

PRODECON llamó la atención sobre este escenario el 13 de agosto de 2026. En una orientación dirigida a contribuyentes con una devolución manual negada o parcial, advirtió que existe un plazo de 30 días hábiles para promover el medio de defensa correspondiente.

La cifra de 30 días es importante, pero no conviene usarla como si existiera una fecha universal para todos los casos. Antes de contar, hay que distinguir la fecha de notificación, el momento en que ésta surte efectos y la vía de defensa que se pretende utilizar.

No es lo mismo un rechazo automático que una resolución de devolución manual

Una devolución automática que no procede puede llevar al contribuyente a revisar inconsistencias, solventarlas o presentar una solicitud mediante el Formato Electrónico de Devoluciones (FED), según corresponda.

El escenario de este artículo comienza después: el contribuyente ya presentó la solicitud manual y el SAT emitió una resolución que niega total o parcialmente la devolución.

Esa diferencia es relevante porque ya no estamos únicamente ante una inconsistencia del sistema o un resultado de la facilidad automática. Existe un acto formal de autoridad que debe revisarse antes de decidir el siguiente paso.

También conviene distinguir otros estados del trámite. Una solicitud tenida por no presentada, un desistimiento por no atender un requerimiento y una resolución que niega la devolución son situaciones distintas. No todas activan automáticamente el mismo análisis ni deben tratarse como si fueran equivalentes.

¿Qué ocurre si el SAT autoriza solo una parte?

El artículo 22 del Código Fiscal de la Federación permite que la autoridad devuelva una cantidad menor a la solicitada. Salvo los supuestos relacionados con errores aritméticos o de forma previstos en el propio artículo, la solicitud se considera negada por la parte que no fue devuelta y la autoridad debe fundar y motivar esa negativa.

Por ejemplo, si solicitaste $40,000 y el SAT autoriza $25,000, la controversia puede concentrarse en los $15,000 no autorizados.

Esto ayuda a entender por qué una devolución parcial también merece atención inmediata. No basta con comprobar que llegó un depósito: es necesario leer la resolución completa y conocer qué parte fue reconocida, cuál fue negada y por qué.

Devolución manual: ¿cuándo empiezan realmente los 30 días?

Aquí está uno de los puntos más delicados.

Para el recurso de revocación, el artículo 121 del Código Fiscal de la Federación establece un plazo de 30 días siguientes a aquel en que haya surtido efectos la notificación. El propio SAT lo confirma en su ficha oficial del recurso de revocación.

A su vez, el artículo 135 del CFF dispone, como regla general, que las notificaciones surten efectos al día hábil siguiente de aquel en que fueron hechas.

Por eso no debe confundirse:

fecha de notificación → fecha en que surte efectos → primer día del plazo.

Si la resolución llegó por Buzón Tributario, tampoco debe tomarse simplemente la fecha del aviso enviado al correo o teléfono registrado. El CFF contiene reglas específicas para determinar cuándo se tiene por realizada la notificación electrónica.

En una devolución manual negada, conservar el acuse y la constancia de notificación es tan importante como conservar la propia resolución.

Si quieres revisar con más detalle cómo funcionan las fechas del Buzón, en Facturando explicamos por separado cuándo se habla de 3 días y cuándo de 20 días en una notificación.

¿Los 30 días son para presentar un recurso de revocación?

El recurso de revocación es una de las vías que pueden proceder contra una resolución definitiva que niega una devolución. El CFF contempla expresamente las resoluciones que niegan devoluciones y establece que el recurso es optativo antes de acudir al Tribunal Federal de Justicia Administrativa.

Esto significa que no siempre es obligatorio presentar primero el recurso ante el SAT. Dependiendo del caso, también puede existir la posibilidad de acudir directamente al juicio contencioso administrativo.

La Ley Federal de Procedimiento Contencioso Administrativo establece igualmente, como regla general, un plazo de 30 días siguientes a aquel en que haya surtido efectos la notificación de la resolución impugnada.

Aunque ambas vías utilizan un plazo de 30 días, no debe asumirse que siempre vencen exactamente en la misma fecha. El cómputo depende de los días inhábiles aplicables a cada vía.

Si necesitas entender mejor la primera alternativa, puedes consultar nuestra guía sobre el recurso de revocación en línea ante el SAT.

Un ejemplo muestra por qué no basta con sumar 30 días

Supongamos que una persona solicita manualmente una devolución de $40,000 y el SAT resuelve:

  • $25,000 autorizados;
  • $15,000 negados; y
  • resolución notificada el lunes 5 de octubre de 2026.

En este ejemplo, la notificación surtiría efectos el martes 6 de octubre y el primer día del plazo sería el miércoles 7 de octubre.

Si se calcula el recurso de revocación conforme a los días inhábiles aplicables al CFF y al SAT conocidos a esa fecha, el día 30 sería el miércoles 18 de noviembre de 2026.

Para un juicio ante el TFJA, el resultado puede cambiar porque el Tribunal tiene su propio calendario de días inhábiles. En 2026, por ejemplo, declaró inhábiles el 12 de octubre, el 2 de noviembre y el 16 de noviembre. Con esas fechas, en este ejemplo el día 30 sería el viernes 20 de noviembre de 2026. Puedes consultar el calendario oficial de días inhábiles 2026 del TFJA.

El ejemplo sirve para visualizar el problema. Antes de utilizar una fecha límite en un expediente real deben revisarse nuevamente la vía elegida, la forma de notificación y los días inhábiles vigentes.

¿Puedo corregir los documentos y volver a pedir la devolución?

Este es probablemente el punto que más cuidado requiere cuando ya existe una resolución.

Durante años podía parecer lógico pensar: “si faltó documentación, corrijo el expediente y presento otra solicitud”. Hoy esa respuesta no puede darse como regla general.

La Segunda Sala de la Suprema Corte de Justicia de la Nación estableció en la jurisprudencia 2a./J. 32/2025 (11a.), registro digital 2030763, que cuando la autoridad niega total o parcialmente una solicitud de devolución por cuestiones formales y esa resolución no se impugna, no es viable presentar nuevamente la misma solicitud subsanando las deficiencias o agregando nuevos elementos.

El criterio puede consultarse directamente en el Semanario Judicial de la Federación.

Esto cambia la decisión práctica ante una devolución manual. Dejar vencer la resolución puede tener consecuencias que no se solucionan simplemente presentando otro FED.

La jurisprudencia analiza un supuesto concreto, por lo que no debe extenderse automáticamente a un desistimiento, una solicitud tenida por no presentada o cualquier otro estado del trámite. La resolución recibida debe revisarse antes de decidir.

¿Qué conviene revisar antes de elegir un medio de defensa?

La respuesta depende del motivo exacto de la negativa, pero existe un grupo de documentos y datos que conviene tener a la vista:

  • resolución completa emitida por el SAT;
  • constancia o acuse de notificación;
  • fecha en que la notificación surtió efectos;
  • acuse de la solicitud de devolución manual;
  • requerimientos formulados por la autoridad y respuestas presentadas;
  • declaraciones relacionadas con el saldo;
  • CFDI, retenciones, pagos provisionales o documentación que el SAT haya cuestionado;
  • estados de cuenta y papeles de trabajo cuando sean relevantes; y
  • evidencia de los documentos que ya se entregaron durante el procedimiento.

No todos estos elementos serán necesarios en cualquier asunto. El punto es evitar una defensa genérica. Primero hay que conocer qué razón concreta utilizó la autoridad para negar la devolución y después reunir la documentación que permita controvertirla.

¿Qué pasa si dejo transcurrir el plazo?

No es correcto afirmar que al día 31 “se pierde para siempre el dinero” en todos los casos. Esa frase sería demasiado amplia.

Lo que sí debe tomarse en serio es que, si vence el plazo aplicable, pueden perderse los medios ordinarios para combatir esa resolución. Además, después del criterio obligatorio de la SCJN de 2025, tampoco debe asumirse que una negativa formal puede dejarse firme para después corregir la documentación y presentar nuevamente la misma devolución.

Por eso una devolución manual negada requiere una decisión temprana: revisar el expediente, identificar la fecha límite y determinar si la resolución debe impugnarse.

Presentar una aclaración o una queja tampoco debe utilizarse como sustituto automático del medio de defensa.

¿Cómo puede ayudarte PRODECON?

PRODECON ofrece servicios gratuitos de asesoría y, cuando se cumplen sus requisitos, puede brindar Representación y Defensa Legal para promover recursos administrativos, juicios de nulidad y, cuando corresponda, otros medios de defensa.

La propia orientación difundida en agosto de 2026 recomienda acudir a la Procuraduría una vez notificada la resolución. Para solicitar apoyo conviene llevar la resolución y su constancia de notificación, además de los antecedentes que permitan entender la solicitud y la causa de la negativa.

La representación no procede automáticamente en todos los asuntos. Existen reglas de competencia, cuantía y otros requisitos, por lo que lo recomendable es solicitar orientación cuanto antes y no esperar a que esté por vencer el plazo.

Antes de dejar correr los 30 días

Una resolución que niega total o parcialmente una devolución manual merece algo más que revisar el estatus del trámite. Hay que leer sus fundamentos, conservar la evidencia de notificación, determinar qué parte del saldo está en controversia y calcular correctamente el plazo de la vía que realmente se utilizará.

El punto más importante es no asumir que siempre habrá una segunda oportunidad para presentar la misma solicitud. Cuando ya existe una resolución definitiva, dejarla firme puede cambiar las alternativas disponibles.

Si trabajas habitualmente con trámites del SAT, CFDI y cumplimiento fiscal, puedes suscribirte al canal de YouTube de Facturando para mantenerte al día con cambios y recomendaciones prácticas.

RESICO, inversiones e intereses: ¿el SAT puede excluirte?

Si recibes intereses en RESICO, eso no te convierte automáticamente en socio o accionista ni obliga, por ese solo hecho, a abandonar el régimen. La aclaración es relevante porque PRODECON informó el 30 de septiembre de 2026 que detectó contribuyentes rechazados o dados de baja aparentemente por esa asociación.

La clave está en no usar la palabra “inversión” como si describiera una sola situación fiscal. Para saber si existe un riesgo real hay que revisar qué instrumento tiene la persona, qué ingreso produce y si existe o no una participación en una persona moral.

¿Los intereses en RESICO pueden sacarte del régimen?

El artículo 113-E de la Ley del ISR permite que una persona física tribute en RESICO y obtenga, además, ingresos de los capítulos I y VI del Título IV. El Capítulo VI corresponde a ingresos por intereses.

Por eso, los intereses en RESICO pueden coexistir con el régimen cuando se cumplen las demás condiciones legales. El mismo artículo mantiene un límite de 3.5 millones de pesos para los ingresos que deben considerarse conforme a esa disposición.

La Resolución Miscelánea Fiscal también reconoce esa convivencia: para la declaración anual, el impuesto correspondiente a los ingresos de los capítulos I y VI se determina de manera independiente al de las actividades que tributan en RESICO.

En otras palabras, recibir intereses no es, por sí mismo, una causal de exclusión.

¿Qué fue lo que PRODECON puso sobre la mesa?

PRODECON informó que conoció casos de personas físicas con inversiones y rendimientos como intereses a quienes se les negó la incorporación al RESICO porque aparentemente fueron consideradas socios o accionistas de personas morales. También identificó personas que ya estaban en el régimen y fueron dadas de baja bajo la misma consideración.

Ante esa situación, la Procuraduría preguntó al SAT cuáles eran las razones y fundamentos para relacionar ambas condiciones y qué podía hacerse cuando el contribuyente acreditara que no tenía las características propias de un socio o accionista.

La respuesta del SAT es el dato central: sus sistemas institucionales relacionados con el RFC no contemplan un procedimiento que vincule automáticamente ser inversionista o percibir intereses con ser socio o accionista.

La autoridad también confirmó que el artículo 113-E permite obtener ingresos por intereses y permanecer en RESICO dentro de las condiciones aplicables. Sin embargo, no declaró que todos los rechazos o bajas detectados fueran incorrectos; señaló que debe revisarse cada caso para conocer la causa concreta.

El filtro útil: ingreso, instrumento y vínculo societario

Para revisar intereses en RESICO conviene separar tres preguntas.

¿Qué ingreso recibió la persona? Si jurídicamente se trata de intereses del Capítulo VI, existe una compatibilidad expresa en el artículo 113-E.

¿Qué instrumento generó ese rendimiento? Una inversión puede consistir en deuda, depósitos u otros instrumentos que generan intereses, pero también puede representar acciones o una participación en una sociedad.

¿Existe una relación como socio o accionista? Esta pregunta es distinta de la anterior. Ser socio o accionista implica una participación jurídica en una persona moral; recibir intereses, por sí mismo, no acredita esa condición.

Esta distinción explica por qué no es correcto concluir que todo inversionista está fuera del RESICO. Pero también evita el error contrario: afirmar que cualquier producto llamado “inversión” es compatible con el régimen.

Intereses, acciones y dividendos no son lo mismo

Este punto merece especial cuidado.

Una inversión que produce intereses puede ubicarse en el supuesto que el artículo 113-E permite expresamente. Comprar acciones, en cambio, obliga a analizar si existe la calidad de accionista. Los dividendos corresponden a otra categoría de ingreso y la ganancia por vender acciones tiene reglas fiscales propias.

Por ello, la respuesta comunicada por el SAT a PRODECON sobre intereses en RESICO no debe utilizarse como una autorización general para comprar acciones, recibir dividendos o realizar cualquier operación financiera sin revisar sus efectos.

Tampoco encontramos una disposición oficial que permita afirmar, de forma general, que comprar pocas acciones en bolsa deja de convertir al titular en accionista para efectos del RESICO. Ese supuesto merece un análisis separado.

La diferencia es importante porque el artículo 113-E establece como regla general una restricción para socios, accionistas o integrantes de personas morales, aunque la RMF prevé excepciones específicas para determinados casos.

En Facturando ya explicamos otros requisitos y riesgos para tributar en RESICO, incluidos varios supuestos que pueden impedir permanecer en el régimen.

¿Cuándo sí debes revisar una posible incompatibilidad?

Además de la restricción general para socios, accionistas, integrantes de personas morales y partes relacionadas, el artículo 113-E contempla otros impedimentos. Entre ellos se encuentran los residentes en el extranjero con establecimiento permanente en México, quienes obtienen ingresos sujetos a regímenes fiscales preferentes y quienes perciben determinados ingresos previstos en las fracciones III a VI del artículo 94.

También hay que vigilar el límite de ingresos. Que existan intereses en RESICO permitidos por la ley no significa que puedan ignorarse al verificar el monto máximo aplicable.

Por otra parte, la RMF contiene excepciones para ciertos socios o accionistas. Son supuestos específicos y deben revisarse contra sus requisitos; no conviene extenderlos a situaciones parecidas únicamente por analogía.

Si el SAT ya cambió tu régimen, no empieces por vender la inversión

Si el SAT rechazó tu incorporación o te dio de baja, el primer paso no debería ser vender un instrumento financiero ni cambiar voluntariamente de régimen sin conocer la causa.

Primero revisa qué aparece en tu RFC y en tu Constancia de Situación Fiscal, qué acto o aviso recibiste, qué tipo de instrumento tienes y qué documento emitió la institución financiera sobre el rendimiento. El objetivo es identificar si el problema realmente está relacionado con la inversión o si existe otra condición de RESICO que la autoridad consideró incumplida.

La RMF prevé una aclaración cuando los sistemas del RFC asignan obligaciones fiscales que el contribuyente considera distintas de las que le corresponden. También existe un procedimiento específico para ciertos casos relacionados con las excepciones aplicables a socios o accionistas.

PRODECON invitó expresamente a quienes reciben intereses y fueron rechazados o dados de baja a solicitar orientación para conocer sus alternativas. Dependiendo de la situación, puede intervenir mediante sus distintos servicios de asesoría, queja y defensa.

Si ya existe un acto formalmente notificado, conviene revisar de inmediato los plazos y medios de defensa. Una aclaración o una queja no debe asumirse como sustituto de un recurso ni como una actuación que detenga automáticamente esos plazos.

¿Qué cambió realmente el 30 de septiembre de 2026?

No cambió la Ley del ISR.

La posibilidad de recibir intereses en RESICO ya estaba prevista en el artículo 113-E. La Ley del Impuesto sobre la Renta vigente muestra que su última reforma publicada es del 1 de abril de 2024, por lo que la publicación de PRODECON no corresponde a una reforma reciente que haya creado este beneficio.

Tampoco se trata de una nueva jurisprudencia que autorice cualquier inversión para quienes tributan en RESICO.

Lo novedoso es que PRODECON hizo visible una problemática concreta, consultó al SAT y difundió una respuesta que permite descartar una idea equivocada: percibir intereses no debe equipararse automáticamente con ser socio o accionista.

Antes de tomar una decisión, identifica qué tienes realmente

Si percibes intereses en RESICO, revisa el instrumento que los genera, la documentación de la institución financiera, tus ingresos acumulados para el límite aplicable y cualquier posible participación societaria.

Si ya hubo un rechazo o una baja, identifica primero la causa que registró la autoridad y conserva los documentos que permitan demostrar tu situación. La respuesta puede ser una aclaración sencilla o requerir una estrategia de defensa, pero no debería partir de asumir que “tener inversiones” equivale automáticamente a estar fuera del régimen.

Para continuar al día sobre RESICO, cambios del SAT y otros temas fiscales, suscríbete al canal de YouTube de Facturando. También llevaremos este tema al canal para explicar con ejemplos la diferencia entre intereses, acciones y dividendos.

PRODECON: fue ilegal cancelar e.firma y CSD por no hallar antecedentes de cita y turno del RFC

Un criterio PRODECON aprobado en 2026 puso sobre la mesa un problema poco común, pero delicado: la autoridad canceló certificados de e.firma y sello digital al considerar que la inscripción de un contribuyente en el RFC no se había realizado conforme a derecho, porque no localizó antecedentes de la cita y del turno utilizados para efectuar el trámite.

El caso es relevante porque una afectación al Certificado de Sello Digital (CSD) puede comprometer la emisión de CFDI. Sin embargo, el precedente no significa que el SAT haya perdido sus facultades para restringir o dejar sin efectos certificados. El valor del asunto está en entender el supuesto concreto y no convertirlo en una regla general.

¿Qué resolvió el criterio PRODECON 2/2026?

El Criterio Jurisdiccional 2/2026 fue aprobado en la Sexta Sesión Ordinaria del Comité Técnico de Normatividad de PRODECON, celebrada el 29 de junio de 2026. Su encabezado señala que fue ilegal cancelar los certificados de e.firma y sello digital bajo el argumento de que la inscripción del contribuyente en el RFC no se realizó conforme a derecho, debido a que la autoridad no localizó antecedentes de su cita y turno para efectuar el trámite.

Éste es el punto central. El criterio PRODECON no dice que cualquier problema relacionado con el RFC impida al SAT actuar sobre los certificados. Se refiere a un caso donde la medida se vinculó específicamente con la ausencia de antecedentes de la cita y el turno de inscripción.

¿Qué sabemos realmente sobre el problema de la inscripción al RFC?

Conviene evitar una simplificación: no puede afirmarse que “el SAT perdió la cita” del contribuyente. Lo confirmado es que la autoridad no localizó en sus antecedentes la cita y el turno con los que se habría realizado la inscripción.

Tampoco debe interpretarse el asunto como si PRODECON hubiera concluido que toda irregularidad en el RFC carece de consecuencias. El caso no permite extender el resultado a situaciones donde existan documentos falsos, suplantación de identidad u otras irregularidades comprobadas.

Para un trámite actual tampoco conviene reutilizar automáticamente referencias históricas del expediente. En 2026, el Anexo 2 de la RMF identifica la ficha 1/CFF como “Solicitud de inscripción en el RFC de personas físicas”. La página de normatividad del SAT también muestra la Primera Modificación al Anexo 2 publicada el 17 de julio de 2026. consultar la normatividad de la RMF 2026 en el SAT

e.firma y CSD: no son el mismo certificado

La e.firma permite identificar y firmar electrónicamente al contribuyente en distintos trámites. El CSD tiene una función diferente: está ligado a la expedición de CFDI.

Por eso, que un CSD quede afectado puede tener un impacto operativo inmediato. Una empresa o persona física que depende de la facturación diaria puede enfrentar problemas para documentar ventas, cobrar o cumplir procesos administrativos.

Esto no significa que en el caso del criterio PRODECON se haya confirmado cuánto tiempo estuvo impedido el contribuyente para facturar o si contaba con otros certificados. Esa información no está suficientemente acreditada en las fuentes públicas revisadas y no debe presentarse como un hecho.

¿Este criterio impide al SAT cancelar cualquier CSD?

No. El Código Fiscal de la Federación vigente mantiene distintos supuestos y procedimientos relacionados con certificados. Su texto vigente registra como última reforma la publicada el 9 de abril de 2026. El artículo 17-H establece casos en los que los certificados emitidos por el SAT pueden quedar sin efectos. Por separado, el artículo 17-H Bis regula la restricción temporal del CSD antes de que se deje sin efectos cuando se actualizan determinadas causas. Esa diferencia es importante. Una restricción temporal, dejar sin efectos un certificado y la situación analizada en este criterio no deben tratarse como si fueran exactamente el mismo procedimiento. Si quieres profundizar en esa distinción, puedes consultar nuestro análisis sobre la restricción de sellos digitales del SAT.

El criterio PRODECON 2/2026 tampoco debe confundirse con procedimientos relacionados con EFOS, el artículo 69-B, el artículo 49 Bis u otros supuestos que pueden afectar la emisión de CFDI. Cada uno tiene hechos, fundamentos y medios de defensa propios. El CFF vigente incluso regula separadamente distintas causas y procedimientos.

¿Un contribuyente puede utilizar este criterio ante el SAT?

Puede ser una referencia útil cuando exista una situación comparable, pero no debe tratarse como una garantía automática de obtener el mismo resultado.

PRODECON define los criterios jurisdiccionales como aquellos obtenidos cuando actúa como abogada defensora de los contribuyentes. Por ello, el criterio refleja un resultado relevante de un asunto concreto y no debe confundirse con jurisprudencia obligatoria aplicable automáticamente a cualquier expediente.

Si la autoridad cuestiona una inscripción al RFC o afecta certificados, primero debe revisarse el acto recibido, su fundamento y la causa concreta. A partir de ahí puede evaluarse si el criterio resulta verdaderamente comparable y si conviene solicitar orientación o defensa especializada.

¿Qué documentos conviene conservar?

Aunque no todos estos documentos tienen necesariamente la misma obligación legal de conservación, el caso muestra el valor de mantener evidencia de trámites importantes ante el SAT:

  • acuse de inscripción al RFC y documentos entregados al concluir el alta;
  • comprobantes, correos o constancias de citas y turnos que todavía se conserven;
  • Constancia de Situación Fiscal y acuses de actualizaciones del RFC;
  • archivos y acuses relacionados con la e.firma y los CSD;
  • oficios, resoluciones y notificaciones recibidas de la autoridad.

El objetivo no es acumular papeles sin límite, sino poder reconstruir qué trámite se realizó, cuándo ocurrió y qué documentos entregó o recibió el contribuyente.

¿Qué hacer si aparece un problema parecido?

Lo primero es identificar exactamente qué hizo la autoridad. No es suficiente decir que “canceló los sellos”: hay que determinar si existe una restricción temporal, si un certificado quedó sin efectos o si se emitió otro acto relacionado con el RFC o la e.firma.

Después conviene reunir los antecedentes del trámite y comparar los hechos con el criterio PRODECON. Si el problema coincide realmente con el supuesto analizado, el precedente puede servir como referencia dentro de una aclaración o estrategia de defensa, pero su aplicación dependerá del expediente concreto.

La enseñanza preventiva es sencilla: los trámites del RFC no terminan cuando el SAT entrega una constancia. Conservar acuses y evidencias puede resultar valioso años después si surge una discrepancia sobre cómo se realizó la inscripción.

Antes de asumir que el criterio resuelve tu caso

El Criterio Jurisdiccional 2/2026 es relevante porque muestra un caso en el que la falta de antecedentes de una cita y turno fue utilizada para cuestionar la inscripción al RFC y afectar certificados. Pero no elimina las facultades del SAT ni convierte cualquier problema del RFC en un caso ganado.

Si recibes una resolución relacionada con tu e.firma o CSD, revisa primero el fundamento, los hechos y la documentación disponible. La diferencia entre una medida correctamente sustentada y una actuación que puede impugnarse suele estar en los detalles del expediente.

Para continuar informado sobre cambios del SAT, CFDI y criterios que pueden afectar la operación de contribuyentes y empresas, puedes suscribirte al canal de YouTube de Facturando

PRODECON: qué documentos pueden ayudarte a desvirtuar la presunción de CFDI falsos

Desde 2026, las pruebas para CFDI adquirieron una importancia todavía mayor. El Código Fiscal de la Federación exige que los comprobantes amparen operaciones existentes, verdaderas o actos jurídicos reales y, cuando la autoridad presume que esto no ocurrió, puede iniciar la visita especial del artículo 49 Bis.

El problema es que el plazo para responder es muy corto. El contribuyente puede aportar medios de prueba durante la diligencia o dentro de los cinco días hábiles siguientes. Por eso, esperar a que llegue una revisión para comenzar a buscar contratos, pagos, correos o entregables puede dejar a la empresa en una posición complicada.

PRODECON ha insistido en un enfoque preventivo: conservar información suficiente para acreditar la materialidad de las operaciones y tenerla disponible antes de una facultad de comprobación.

¿Qué entiende el CFF por CFDI falsos?

En este contexto, “CFDI falso” no significa únicamente un XML alterado, inventado o técnicamente apócrifo.

El artículo 29-A, fracción IX, del CFF establece que los CFDI deben amparar operaciones existentes, verdaderas o actos jurídicos reales. Cuando no cumplen ese requisito, el propio Código los considera falsos para sus efectos.

Esto permite que la revisión vaya más allá de comprobar si el XML está timbrado, vigente o contiene un RFC correcto. La autoridad puede analizar si realmente ocurrió la operación que aparece documentada.

Si quieres conocer el procedimiento completo, en nuestra sesión Artículo 49 Bis: CFDI falsos, riesgos y acciones preventivas explicamos los plazos, las consecuencias y los principales puntos que deben vigilar emisores y receptores.

¿Qué pruebas para CFDI recomienda conservar PRODECON?

PRODECON publicó en enero de 2026 una orientación sobre la documentación que conviene tener disponible cuando la autoridad ejerce facultades de comprobación. La Procuraduría habla expresamente de acreditar la materialidad y presenta una relación abierta de documentos que pueden respaldar lo ocurrido.

Entre los elementos que menciona se encuentran:

  • Contabilidad y papeles que acrediten el cumplimiento de obligaciones fiscales
  • Declaraciones y CFDI
  • Contratos con clientes y proveedores
  • Cotizaciones y órdenes de compra
  • Correos electrónicos
  • Bitácoras y guías de remisión
  • Comprobantes de pago y estados de cuenta
  • Registros de entradas y salidas e inventarios
  • Reportes de entrega de servicios
  • Manuales o diagramas de flujo de la operación
  • Documentación corporativa y contratos relacionados con el lugar donde se desarrollan las actividades.

La lista debe entenderse como una referencia preventiva, no como un catálogo legal obligatorio. El documento útil para una compraventa no necesariamente será el mismo que se necesita para demostrar un servicio profesional, un arrendamiento o una operación logística.

No existe un documento que por sí solo resuelva la revisión

Uno de los errores más comunes sería pensar que basta con tener el CFDI, el contrato o la transferencia bancaria.

El artículo 49 Bis permite aportar los medios de prueba que el contribuyente estime convenientes, pero exige señalar claramente el hecho al que se refiere cada uno y lo que se pretende demostrar. Además, las pruebas deben relacionarse con la observación que se busca desvirtuar.

En términos prácticos, las pruebas para CFDI funcionan mejor cuando forman una historia congruente. Por ejemplo, una operación puede quedar respaldada por la cotización, el contrato, la orden de compra, el CFDI, el pago, la entrega y las comunicaciones generadas durante su ejecución.

No se trata de acumular archivos. Se trata de que los documentos expliquen qué se contrató, quién lo realizó, cuándo ocurrió, cómo se pagó y qué evidencia quedó de su cumplimiento.

¿Por qué conviene formar el expediente antes de una visita?

El procedimiento del artículo 49 Bis puede comenzar con la suspensión de la emisión de CFDI. Después de la diligencia, el contribuyente dispone de solo cinco días hábiles para aportar sus pruebas y manifestar lo que a su derecho convenga.

Con ese plazo, reconstruir meses o años de operaciones puede ser difícil.

La mejor prevención es que cada operación relevante deje evidencia desde que ocurre. En nuestro artículo sobre el repositorio de evidencias fiscales explicamos cómo organizar CFDI, contratos, pagos, entregables y comunicaciones para que puedan localizarse cuando sea necesario.

Este enfoque coincide con la finalidad preventiva del Manual de Cumplimiento Tributario 2026 de PRODECON: identificar riesgos antes de que se conviertan en una contingencia.

Las pruebas para CFDI deben corresponder a la operación real

No todas las empresas deberían integrar exactamente el mismo expediente.

Si se venden bienes, serán especialmente importantes los pedidos, inventarios, registros de entrada o salida, documentos de entrega y pagos. En un servicio, pueden tener mayor peso el contrato, los reportes, las bitácoras, las comunicaciones y los resultados entregados.

Lo importante es que exista trazabilidad entre lo facturado y lo que efectivamente sucedió.

También debemos distinguir esta recomendación de otros conceptos fiscales. La razón de negocios y la fecha cierta pueden ser relevantes en determinados casos, pero no deben presentarse como requisitos automáticos que por sí solos definan una defensa bajo el artículo 49 Bis.

¿Cuánto tiempo conviene conservar las pruebas para CFDI?

PRODECON no creó un plazo especial de conservación para este expediente. La regla general del artículo 30 del CFF establece que la contabilidad y la documentación relacionada con el cumplimiento fiscal deben conservarse, por regla general, durante cinco años, aunque existen excepciones y supuestos con plazos diferentes.

No debe confundirse ese periodo de conservación con los cinco días hábiles que el artículo 49 Bis concede para aportar pruebas después de la diligencia. Son reglas distintas y cumplen finalidades diferentes.

¿Qué conviene revisar desde ahora?

La recomendación práctica es sencilla: identifica las operaciones de mayor importe o riesgo y confirma que puedes reconstruirlas documentalmente sin depender de la memoria de una sola persona.

Revisa si tienes, al menos, el CFDI, el soporte contractual o comercial, el pago y la evidencia de entrega o prestación. Después agrega los documentos particulares que correspondan a la operación.

Las pruebas para CFDI no deberían prepararse cuando ya comenzó la visita. Mantener un expediente ordenado permite responder con mayor rapidez y, sobre todo, relacionar cada documento con el hecho que realmente pretende demostrar.

PRODECON no creó una lista obligatoria que garantice por sí sola desvirtuar una presunción. Su orientación es más útil entendida como una llamada a documentar las operaciones desde su origen y conservar evidencia coherente.

Para seguir al día con los cambios sobre CFDI falsos, artículo 49 Bis y fiscalización, puedes suscribirte al canal de YouTube de Facturando.

Reconocimiento aduanero: ¿quién responde si faltan mercancías?

Cuando una operación llega al reconocimiento aduanero y las mercancías no están en el lugar señalado, el problema puede ser mucho más serio que un retraso operativo. La Ley Aduanera prevé una infracción específica y, desde 2026, la multa puede alcanzar del 250 % al 300 % del valor declarado. Por eso, identificar qué obligación correspondía a cada participante resulta fundamental.

¿Qué sanción existe si no puede realizarse el reconocimiento aduanero?

El artículo 176, fracción VII, de la Ley Aduanera contempla una infracción cuando el mecanismo de selección automatizado determina que debe practicarse el reconocimiento aduanero y este no puede llevarse a cabo porque las mercancías no se encuentran en el lugar señalado para ello. La consecuencia económica es considerable. El artículo 178, fracción VI, establece para ese supuesto una multa equivalente del 250 % al 300 % del valor declarado de las mercancías. Ese porcentaje deriva de la reforma publicada el 19 de noviembre de 2025, que entró en vigor el 1 de enero de 2026.

Por ejemplo, si el valor declarado fuera de un millón de pesos, la multa prevista por esa fracción podría ubicarse entre 2.5 y 3 millones de pesos, siempre que efectivamente se configure la infracción y resulte aplicable al caso concreto.

¿Quién debe poner las mercancías a disposición de la autoridad?

El artículo 43 de la Ley Aduanera señala que, elaborado el pedimento y efectuado el pago correspondiente, las mercancías se presentan ante la autoridad aduanera y se activa el mecanismo de selección automatizado. Si el resultado ordena revisión, la autoridad practica el reconocimiento aduanero ante quien presente las mercancías. La propia Ley también asigna obligaciones específicas a quienes intervienen en el transporte. El artículo 20, fracción I, obliga a empresas porteadoras y sus representantes, así como a capitanes, pilotos, conductores y propietarios de los medios de transporte, a poner a disposición de la autoridad los vehículos y las mercancías que conducen para su inspección o verificación.

Esto es importante porque en una misma operación intervienen varios participantes y sus obligaciones no son idénticas. La sola intervención en el despacho no sustituye el análisis de lo que correspondía hacer a cada uno.

El agente aduanal sí tiene responsabilidades propias

Que existan obligaciones para transportistas no significa que el agente o la agencia aduanal queden fuera del análisis.

El artículo 54 establece responsabilidades concretas para ambos, entre ellas la veracidad y exactitud de la información suministrada, la correcta determinación de contribuciones, el régimen aduanero, la clasificación arancelaria, el número de identificación comercial y la comprobación documental de determinadas obligaciones de comercio exterior. Además, el artículo 195 dispone que, cuando una infracción derive de la actuación del agente aduanal o de la agencia aduanal en los términos del artículo 54, la multa será a cargo de ellos. Existe otro dato especialmente útil para distinguir responsabilidades: el artículo 53 señala que la responsabilidad solidaria comprende accesorios, pero exceptúa las multas, sin impedir que los responsables solidarios sean sancionados por sus propios actos u omisiones. También deben revisarse los actos realizados por mandatarios. Las disposiciones vigentes para agencias aduanas contemplan supuestos en los que los actos de sus mandatarios relacionados con el despacho y el reconocimiento aduanero son imputables a la agencia y, conforme a las reglas aplicables, al agente cuya autorización y patente se manifiesten en el documento correspondiente.

Por tanto, individualizar la conducta no significa liberar automáticamente al agente aduanal ni trasladar la responsabilidad al transportista. Significa determinar qué obligación se incumplió, quién debía cumplirla y qué acto u omisión produjo la infracción.

¿La multa corresponde automáticamente al agente aduanal?

De la lectura conjunta de estas disposiciones no se desprende que la sola calidad de agente aduanal determine, por sí misma y en todos los casos, quién debe soportar una multa porque las mercancías no estuvieron disponibles para la revisión. Esta es una conclusión técnica sustentada en la distribución de obligaciones y responsabilidades que establece la Ley, no una regla textual que utilice esas palabras.

En una resolución concreta conviene comprobar qué conducta atribuye la autoridad, cuál es la disposición que establece esa obligación y cómo relaciona los hechos con la persona sancionada. También importa identificar quién tenía el control o custodia de las mercancías y quién debía trasladarlas o ponerlas a disposición.

Esta distinción no equivale a afirmar que el agente aduanal esté exento de responsabilidad. Dependiendo de lo ocurrido y de quién haya intervenido, las propias reglas pueden llevar a imputarle determinados actos.

¿Qué revisar si ya existe una multa?

Ante una resolución relacionada con este supuesto, conviene revisar al menos:

  • qué hecho concreto considera acreditado la autoridad;
  • a quién atribuye la conducta u omisión;
  • qué disposición establece la obligación incumplida;
  • quién tenía el control, custodia o traslado de las mercancías;
  • qué instrucciones, bitácoras, documentos de transporte o comunicaciones explican lo ocurrido;
  • si intervinieron empleados o mandatarios y qué reglas de imputación resultan aplicables.

Cuando se considere que un acto de una autoridad fiscal federal vulnera derechos del contribuyente, PRODECON cuenta con un servicio gratuito de Quejas y Reclamaciones. Es importante considerar que la queja no suspende ni interrumpe los plazos de otros medios de defensa, por lo que cada asunto debe atenderse oportunamente.

Documentar responsabilidades puede evitar problemas mayores

La prevención no consiste únicamente en tener un pedimento correcto. También conviene conservar evidencia de quién recibe la mercancía, quién la traslada, quién solicita maniobras, quién debe presentarla y cómo se atienden las instrucciones de la autoridad.

Si trabajas con una agencia aduanal, también puedes consultar nuestro artículo sobre la operación nacional de las agencias aduanales, donde explicamos el alcance de esta figura dentro del despacho.

Una cadena documental clara puede ser decisiva cuando surge una diferencia sobre quién debía actuar. En materia aduanera, repartir tareas verbalmente puede funcionar mientras no exista una contingencia; frente a una sanción, lo que puede acreditarse por escrito adquiere otra importancia.

Antes de dar por hecha la responsabilidad

Un reconocimiento aduanero que no puede practicarse por ausencia de las mercancías puede generar una contingencia considerable, pero la existencia de la infracción no resuelve por sí sola quién debe soportar la multa.

Con sanciones que pueden alcanzar el 300 % del valor declarado, conviene revisar contratos, instrucciones de transporte, controles de acceso, bitácoras y comunicaciones antes de que exista un problema, no después.

Si quieres mantenerte al día sobre cambios fiscales, aduaneros, CFDI y otras obligaciones que afectan a las empresas, puedes suscribirte al canal de YouTube de Facturando.

¿Puede el IMSS devolverte un pago indebido con una nota de crédito?

Una devolución IMSS no siempre puede resolverse con una nota de crédito elegida unilateralmente por el Instituto. Un criterio jurisdiccional obtenido por PRODECON en 2026 confirmó un límite importante: cuando el pago indebido proviene de créditos fiscales declarados nulos y el contribuyente no aceptó recibir notas de crédito, el IMSS no puede imponer esa modalidad para cumplir la sentencia.

La precisión es clave. El criterio no eliminó las notas de crédito ni estableció que toda devolución deba depositarse en efectivo.

¿Qué ocurrió en el caso que originó el criterio?

El asunto comenzó con créditos fiscales determinados por el IMSS por diferencias relacionadas con cuotas obrero-patronales. El contribuyente los controvirtió y obtuvo una resolución favorable del Tribunal Federal de Justicia Administrativa, que declaró su nulidad y reconoció el derecho a recuperar las cantidades pagadas.

Al cumplir la sentencia, el Instituto puso a disposición del contribuyente notas de crédito. El afectado no aceptó esa forma de restitución y continuó su defensa hasta obtener un amparo.

El resultado dio origen al Criterio Jurisdiccional 5/2026 de PRODECON: el artículo 40-B de la Ley del Seguro Social no autoriza al IMSS a decidir unilateralmente esa modalidad de devolución en un supuesto como el analizado cuando el contribuyente no la aceptó.

¿Qué dice la Ley del Seguro Social sobre las notas de crédito?

El artículo 40-B de la Ley del Seguro Social vigente sí contempla las notas de crédito. La disposición permite utilizarlas para pagar al Instituto cuando hayan sido expedidas para devolver cantidades enteradas sin justificación legal.

El patrón puede aplicarlas durante los cinco años siguientes a su expedición y, en términos generales, solicitar su monetización después de ese plazo si no tiene adeudos con el Instituto.

Por eso, el criterio no significa que las notas de crédito hayan dejado de existir. Lo que se cuestionó fue que el IMSS sustituyera, por decisión propia, la restitución derivada de una sentencia por una nota de crédito no aceptada.

¿Qué cambia en una devolución IMSS cuando existe una sentencia?

Si una empresa pagó un crédito fiscal, después obtuvo una sentencia firme que declaró su nulidad y tiene reconocido el derecho a recuperar esas cantidades, el Criterio 5/2026 resulta especialmente relevante cuando el Instituto pretende entregar notas de crédito sin consentimiento.

En ese escenario conviene revisar qué ordenó exactamente la sentencia, cómo se efectuó el pago original y si el contribuyente aceptó expresamente la nota de crédito.

No basta con saber que existe una devolución IMSS. El origen jurídico de esa devolución puede cambiar el análisis.

¿Y si simplemente pagaste cuotas de más?

Aquí el escenario es diferente.

El artículo 299 de la Ley del Seguro Social dispone que las cuotas enteradas sin justificación legal deben devolverse actualizadas cuando se reclamen dentro del plazo previsto.

El Instituto mantiene además el trámite IMSS-02-085, Modalidad A para solicitar pagos en exceso por cuotas IMSS, actualizaciones, recargos, multas o gastos de ejecución.

El procedimiento oficial establece un plazo máximo de 50 días hábiles cuando la solicitud ya cuenta con la información que sustenta su procedencia. El artículo 131 del Reglamento señala que, cuando la devolución se realice mediante depósito en la cuenta bancaria del patrón, debe efectuarse dentro de 40 días hábiles.

Este procedimiento administrativo ordinario no es el mismo supuesto que dio origen al Criterio Jurisdiccional 5/2026.

¿El criterio permite rechazar cualquier nota de crédito del IMSS?

No de manera automática.

El criterio se refiere expresamente a pagos derivados de créditos fiscales declarados nulos y al cumplimiento de una resolución judicial. No localizamos una disposición oficial que extienda esa misma conclusión a todas las devoluciones administrativas solicitadas directamente al IMSS.

Por eso, ante una devolución IMSS ordinaria, sería incorrecto afirmar que el patrón siempre puede exigir un depósito bancario apoyándose únicamente en el Criterio 5/2026.

Si existe desacuerdo con la modalidad utilizada por el Instituto, debe revisarse el origen de la devolución, la resolución emitida y las circunstancias específicas del caso.

¿Qué conviene revisar antes de aceptar una nota de crédito?

Identifica:

  • si la devolución proviene de una solicitud administrativa o del cumplimiento de una sentencia;
  • qué concepto fue pagado y por qué resultó indebido;
  • qué ordena la resolución que reconoce la devolución;
  • si existe aceptación expresa de las notas de crédito;
  • qué efecto tendría esa modalidad sobre la liquidez de la empresa.

Conserva comprobantes de pago, resoluciones y oficios del IMSS. Esa documentación puede ser decisiva.

Conclusión

El Criterio Jurisdiccional 5/2026 representa una protección relevante para los patrones, pero su utilidad depende del supuesto concreto. No prohíbe las notas de crédito ni convierte todas las devoluciones del IMSS en depósitos bancarios.

Su aportación es más precisa: cuando créditos fiscales pagados fueron posteriormente declarados nulos y una sentencia reconoce la restitución, el Instituto no puede dar por cumplida esa obligación mediante notas de crédito que el contribuyente no aceptó.

Si recibes una resolución sobre una devolución IMSS, revisa primero de dónde nace tu derecho antes de asumir que la modalidad elegida por el Instituto es necesariamente definitiva.

Síguenos en YouTube

Para mantenerte al día con temas fiscales, laborales y de seguridad social, puedes suscribirte a nuestro canal de YouTube, donde compartimos explicaciones prácticas para contadores y empresas.

¿Qué documentación debes conservar cuando cancelas un CFDI?

Al cancelar un CFDI no basta con seleccionar un motivo y enviar la solicitud. Si el comprobante ampara ingresos, el Código Fiscal de la Federación exige justificar y soportar documentalmente la razón de la cancelación. Por eso conviene conservar evidencia que permita reconstruir qué ocurrió y por qué el comprobante quedó sin efectos. PRODECON recuerda esta misma obligación: la autoridad puede verificar posteriormente el motivo y el soporte documental de la cancelación.

¿Qué exige la ley al cancelar un CFDI?

El artículo 29-A del CFF establece que quienes cancelen CFDI que amparen ingresos deben justificar y soportar documentalmente el motivo. La redacción es importante porque no establece un expediente idéntico para todos los casos.

La documentación debe ser congruente con lo sucedido. Una sustitución por error no se respalda igual que una venta que finalmente no se realizó.

También conviene precisar que esta obligación del artículo 29-A se refiere expresamente a CFDI que amparen ingresos. No debe presentarse como si ese párrafo estableciera exactamente el mismo requisito para cualquier tipo de comprobante. Puedes consultar el Código Fiscal de la Federación vigente, cuya compilación consultada señala como última reforma la publicada el 9 de abril de 2026.

¿Qué documentos conviene conservar al cancelar un CFDI?

Hay dos grupos de evidencia.

La evidencia fiscal del procedimiento puede incluir:

  • XML del CFDI original.
  • XML sustituto, cuando exista.
  • Acuse de solicitud de cancelación.
  • Acuse definitivo de cancelación.
  • Documentos relacionados.
  • Evidencia del estatus final del UUID.

La evidencia comercial o administrativa explica la razón de la cancelación. Dependiendo de la operación, pueden ser útiles correos con el cliente, pedidos, contratos, órdenes de compra, notas de devolución, comprobantes de reembolso, aclaraciones o documentos internos donde quede identificado el error.

Estos son ejemplos prácticos, no una lista obligatoria publicada por el SAT. Lo importante es que el expediente permita explicar de forma coherente por qué el CFDI fue cancelado.

La documentación debe corresponder al motivo de cancelación

Con el motivo 01 conviene conservar el CFDI original, el sustituto y la relación entre ambos. Con el motivo 02, la evidencia debe permitir identificar el error que originó la cancelación.

Si utilizaste el motivo 03 porque la operación no se llevó a cabo, pueden resultar especialmente útiles documentos que demuestren la cancelación del pedido, comunicación con el cliente, devolución de cantidades u otra evidencia congruente con lo ocurrido.

Para el motivo 04, conviene conservar la trazabilidad entre el CFDI global, su corrección y el comprobante nominativo correspondiente.

El objetivo no es acumular documentos indiscriminadamente, sino que la evidencia corresponda con la razón informada al SAT.

Solicitud de cancelación y cancelación definitiva no son lo mismo

No conviene conservar únicamente el acuse de solicitud.

El acuse de solicitud de cancelación demuestra que el procedimiento fue iniciado, pero no necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación acredita que el comprobante fue efectivamente cancelado en los registros del SAT. En Facturando explicamos esta diferencia en ¿Acuse de la solicitud vs acuse de la cancelación?. Conservar ambos ayuda a documentar el proceso, especialmente cuando intervino la aceptación del receptor.

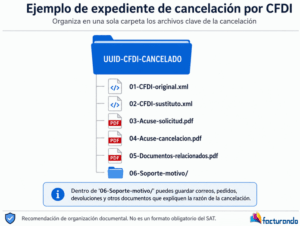
Crea un expediente de cancelación por cada CFDI

Una forma práctica de organizar la evidencia es crear una carpeta identificada con el UUID:

Esta estructura no es un requisito del SAT. Es una recomendación de organización para mantener reunida la información técnica y comercial de la cancelación.

Dentro de 06-Soporte-motivo podrían guardarse, según corresponda, correos, pedidos, devoluciones o cualquier otra evidencia que ayude a explicar la razón de la cancelación.

¿Cuánto tiempo debes conservar la documentación?

Como regla general, el artículo 30 del CFF establece un plazo de cinco años para conservar la contabilidad y la documentación relacionada con el cumplimiento de disposiciones fiscales, contado conforme a las reglas del propio artículo. Sin embargo, existen situaciones en las que el cómputo comienza en otro momento o la documentación debe conservarse durante más tiempo. Por ejemplo, el propio artículo contempla actos cuyos efectos fiscales se prolongan, recursos o juicios y documentación que tiene reglas especiales de conservación.

Por eso, no es correcto afirmar que todo expediente de cancelación puede eliminarse automáticamente al cumplir cinco años. Lo recomendable es integrarlo a la documentación fiscal de la operación y conservarlo durante el plazo que corresponda.

Obtén los archivos adicionales del CFDI

Con Descargar CFDI puedes obtener, además de los XML descargados directamente del SAT, el detalle del comprobante, acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus del UUID.

Esto ayuda a reunir buena parte de la evidencia fiscal del procedimiento. La documentación comercial que explique por qué se canceló la operación deberá integrarse por separado.

En nuestro artículo Archivos adicionales del CFDI: ¿Qué son y cómo obtenerlos? explicamos con mayor detalle este tipo de documentos.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI? — Estás aquí.
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones, agregaremos sus enlaces.

Conclusión

Al cancelar un CFDI que ampara ingresos debes poder explicar por qué lo hiciste y respaldarlo documentalmente. El CFF exige el soporte, pero no establece un expediente universal.

La mejor práctica es conservar tanto la evidencia fiscal del procedimiento como los documentos comerciales que expliquen la razón de la cancelación. Un expediente ordenado facilita una revisión posterior y evita depender de información dispersa.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.

Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden

La cancelación de CFDI no siempre termina cuando el emisor envía la solicitud. En determinados casos, el receptor interviene en el proceso y puede aceptarla, rechazarla o simplemente no responder. Cada escenario produce un resultado diferente que conviene conocer antes de considerar cancelada una factura.

PRODECON incluyó entre los errores frecuentes asumir que una cancelación concluirá favorablemente sin considerar la respuesta del receptor. Si éste rechaza la solicitud, el comprobante puede continuar vigente.

¿Cómo funciona la cancelación de CFDI con aceptación?

La regla 2.7.1.34 de la RMF 2026 establece que, cuando el emisor requiera cancelar un CFDI sujeto a aceptación, puede presentar la solicitud a través del SAT. El receptor recibe un aviso mediante Buzón Tributario y debe manifestar si acepta o niega la cancelación. El proceso de cancelación publicado por el SAT describe el mismo flujo y permite distinguir tres escenarios.

Si el receptor acepta: la solicitud continúa y el CFDI puede quedar efectivamente cancelado.

Si el receptor rechaza: la cancelación no se concreta y el comprobante permanece vigente. PRODECON advierte expresamente sobre este riesgo. Si el receptor no responde: como regla general, el SAT considera aceptada la cancelación una vez transcurrido el plazo correspondiente. A este efecto se le conoce comúnmente como afirmativa ficta.

¿Qué pasa si el receptor no responde?

La falta de respuesta no significa que una solicitud permanezca indefinidamente pendiente.

La RMF 2026 establece que, transcurrido el plazo sin manifestación del receptor, el SAT considera aceptada la cancelación. Sin embargo, la propia regla contempla excepciones para determinados CFDI relacionados con hidrocarburos, petrolíferos y ciertos comprobantes de ingreso con Carta Porte, en los que se requiere una manifestación expresa.

Por eso, la afirmativa ficta no debe considerarse una regla universal para cualquier CFDI.

¿Son tres días o tres días hábiles?

Aquí existe una diferencia de redacción que vale la pena conocer.

El texto de la regla 2.7.1.34 de la RMF 2026 señala que el receptor debe manifestarse dentro de los tres días siguientes contados desde que recibe la solicitud. En cambio, las páginas operativas actuales del SAT hablan de tres días hábiles siguientes. La página para aceptar o rechazar solicitudes de cancelación utiliza expresamente ese plazo y señala que, si no existe respuesta, se considera afirmativa ficta.

Ante esta diferencia entre la redacción normativa y la explicación operativa, la recomendación práctica es sencilla: no esperar al último día. Si recibes una solicitud, revívala y atiéndela cuanto antes.

No todos los CFDI necesitan aceptación

La RMF 2026 contempla diversos supuestos en los que un CFDI puede cancelarse sin que el receptor tenga que aprobarlo.

La regla 2.7.1.35 incluye, entre otros casos, determinados comprobantes de nómina, egresos, traslado, operaciones con público en general y cancelaciones realizadas dentro del día hábil siguiente a su expedición. También establece excepciones y condiciones particulares, por lo que no conviene decidir únicamente con base en el importe del comprobante. Por ejemplo, un CFDI con Complemento para Recepción de Pagos está expresamente excluido de la facilidad de cancelar sin aceptación por el solo hecho de amparar hasta $1,000. La misma regla contiene otros supuestos de cancelación sin aceptación, por lo que el caso debe revisarse completo antes de concluir que necesariamente requiere o no intervención del receptor.

No confundas la solicitud con la cancelación definitiva

Este punto es especialmente importante.

El acuse de solicitud de cancelación acredita que el proceso fue iniciado, pero por sí mismo no demuestra necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación, en cambio, acredita que el comprobante fue efectivamente cancelado. En nuestro artículo ¿Acuse de la solicitud vs acuse de la cancelación? explicamos esta diferencia con mayor detalle.

Después de enviar la solicitud conviene verificar nuevamente el estatus del UUID, especialmente cuando se requirió aceptación.

Da seguimiento a las solicitudes y conserva los acuses

Con Descargar CFDI puedes obtener, junto con tus XML, archivos adicionales como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. El programa también permite consultar el estado de los CFDI.

En este escenario su utilidad es muy concreta: no asumir que una solicitud enviada equivale a una factura cancelada y conservar evidencia del resultado final.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden — Estás aquí.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones de la serie, agregaremos los enlaces correspondientes.

Conclusión

La cancelación de CFDI que requiere participación del receptor no termina al enviar la solicitud. Es necesario conocer la respuesta y, sobre todo, comprobar el estado final del documento.

Aceptar, rechazar o no responder pueden producir resultados distintos. Por ello, la recomendación es mantener comunicación entre emisor y receptor, atender las solicitudes oportunamente y conservar los acuses que permitan acreditar cómo terminó el proceso.

Síguenos en YouTube

Esta serie servirá también como base para nuestro curso completo sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.

Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente

El motivo 01 se utiliza cuando un CFDI contiene un error y debe ser sustituido por otro comprobante relacionado. Aunque el concepto parece sencillo, el procedimiento tiene un orden específico: primero se emite el CFDI correcto y después se solicita la cancelación del comprobante original.

PRODECON incluyó entre los errores frecuentes de cancelación relacionar la solicitud con un CFDI incorrecto. También recuerda que, al utilizar esta clave, debe registrarse el folio fiscal del comprobante que sustituye al que se pretende cancelar.

¿Cuándo se utiliza el motivo 01?

El SAT identifica la clave 01 como “Comprobantes emitidos con errores con relación”. Se utiliza cuando una factura contiene un error y debe reexpedirse mediante otro CFDI relacionado. Puede tratarse, por ejemplo, de un error en la clave del producto o servicio, valor unitario, descuento u otro dato que haga necesario sustituir el comprobante. Las preguntas frecuentes del SAT explican que, en este supuesto, primero se genera el CFDI correcto y después se solicita la cancelación del anterior.

La palabra importante aquí es sustitución. No se trata únicamente de cancelar una factura: tenemos un CFDI original con errores y otro comprobante que ocupará su lugar.

Motivo 01 y tipo de relación 04: no son lo mismo

Ésta es una distinción que conviene tener muy clara. En el procedimiento aparecen dos claves diferentes:

  • Motivo de cancelación 01: Comprobantes emitidos con errores con relación.
  • Tipo de relación 04: Sustitución de los CFDI previos.

El motivo 01 se utiliza al solicitar la cancelación del CFDI incorrecto.

El tipo de relación 04, en cambio, se registra en el nuevo CFDI para señalar cuál comprobante está sustituyendo. El SAT contempla expresamente esa relación dentro de sus escenarios de sustitución. Tampoco debe confundirse el tipo de relación 04 con el motivo de cancelación 04. Este último pertenece a otro catálogo y corresponde a una operación nominativa relacionada en una factura global.

¿Cuál es el orden correcto para sustituir un CFDI?

Supongamos que la Factura A contiene un error y necesitamos sustituirla por la Factura B.

El procedimiento puede resumirse en cinco pasos:

  1. Emitir primero la Factura B con la información correcta.
  2. En la Factura B registrar el tipo de relación 04 — Sustitución de los CFDI previos e indicar el UUID de la Factura A.
  3. Solicitar posteriormente la cancelación de la Factura A.
  4. Seleccionar el motivo 01.
  5. En la solicitud de cancelación de A, registrar el UUID de la Factura B como comprobante sustituto.

El SAT presenta exactamente esta secuencia en sus escenarios de cancelación.

Visto de forma sencilla:

Factura A con error
↓
Factura B correcta → TipoRelacion 04 → UUID de A
↓
Cancelar Factura A → Motivo 01 → UUID de B

Así se conserva la trazabilidad entre el comprobante incorrecto y el que lo sustituye.

¿Por qué el CFDI puede aparecer como “No cancelable”?

Después de emitir la Factura B y relacionarla con la Factura A, puede ocurrir que el comprobante original aparezca inicialmente como “No cancelable”.

Esto puede parecer contradictorio: acabamos de crear la relación que necesitamos y ahora la factura que queremos cancelar aparece como no cancelable.

Sin embargo, el SAT explica que, al solicitar correctamente la cancelación con la clave 01 y registrar el folio del comprobante sustituto, la relación se rompe para efectos del proceso de cancelación y la factura original pasa a ser cancelable con o sin aceptación, según corresponda.

Por eso no conviene alterar el procedimiento únicamente al ver ese estado inicial.

¿Qué pasa si la sustitución no concluye correctamente?

El SAT también contempla un escenario especial en el que se utilizó la clave 01, pero el comprobante continúa vigente o se presenta un error. En ese caso, sus preguntas frecuentes describen un procedimiento que puede involucrar la cancelación de los CFDI relacionados y una nueva emisión.

Esto no debe interpretarse como una regla automática de “si falla el 01, utiliza el 02”. Primero es necesario identificar cuáles comprobantes continúan vigentes y qué relaciones existen antes de generar nuevas cancelaciones.

Este tema tiene antecedentes. En 2022 realizamos pruebas precisamente sobre el funcionamiento de esta clave y documentamos los resultados en nuestro artículo Cancelación de facturas usando el motivo 01. En aquel momento comprobamos mediante varias pruebas cómo estaba respondiendo el proceso.

Verifica los CFDI antes y después de la sustitución

Cuando intervienen varias facturas es fácil confundir UUID, estados o documentos relacionados.

Con Descargar CFDI puedes descargar los XML directamente del SAT y obtener archivos adicionales como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus de uno o varios UUID.

Esto no significa que el programa decida qué motivo fiscal debes utilizar. Su utilidad en este caso es ayudarte a tener identificados los comprobantes involucrados y comprobar posteriormente el resultado de la cancelación.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial sobre cancelación de CFDI:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente — Estás aquí.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones de la serie, agregaremos sus enlaces correspondientes.

Conclusión

El motivo 01 requiere algo más que seleccionar una clave al cancelar. La sustitución debe conservar correctamente la relación entre el CFDI con errores y el nuevo comprobante, utilizando tanto el motivo de cancelación 01 como el tipo de relación 04 en el lugar que corresponde.

Antes de enviar la solicitud, revisa especialmente los UUID y el orden de los pasos. Un folio sustituto incorrecto puede convertir una corrección sencilla en un problema con varios CFDI relacionados.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, CFDI, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.