La carta invitación del SAT por diferencias en ingresos no siempre significa que la empresa declaró mal. La autoridad compara CFDI emitidos contra ingresos acumulables, pero esos conceptos no coinciden de forma automática.
¿Por qué el SAT detecta diferencias entre CFDI e ingresos?
El SAT cruza declaraciones, CFDI, pagos y otros datos institucionales para detectar inconsistencias. En personas morales, el aviso suele aparecer cuando el total de CFDI vigentes no coincide con lo declarado en la anual.
El punto clave es este: un CFDI emitido no siempre explica por sí solo el ingreso acumulable del ejercicio. Pueden existir anticipos, notas de crédito, cancelaciones, operaciones de ejercicios anteriores, intereses devengados o ajuste anual por inflación acumulable.
¿La carta invitación es una auditoría?
No necesariamente. El Código Fiscal de la Federación permite al SAT enviar propuestas, declaraciones prellenadas y comunicados para promover el cumplimiento o informar inconsistencias. Ese envío, por sí mismo, no se considera inicio de facultades de comprobación.
Aun así, ignorar el aviso no es buena idea. Si la diferencia queda sin explicación, la autoridad puede escalar el tema a requerimientos formales, revisiones posteriores o vigilancia profunda. La recomendación práctica es atenderlo con datos, no con una respuesta genérica.
¿Qué debes revisar antes de responder?
Antes de presentar la aclaración, prepara una conciliación clara. El objetivo es explicar por qué el monto de los CFDI no coincide con el ingreso acumulable declarado.
Revisa, como mínimo:
CFDI de ingreso emitidos, vigentes y cancelados.
Notas de crédito y comprobantes relacionados.
Complementos de pago.
Declaración anual y pagos provisionales.
Balanza, pólizas, auxiliares y papeles de trabajo.
Anticipos de clientes.
Cálculo de ajuste anual por inflación e intereses.
También identifica qué tipo de documento envió el SAT. No se atiende igual una carta invitación, un requerimiento de obligaciones omitidas o un comunicado de vigilancia profunda. En vigilancia profunda, el Anexo 2 de la RMF 2026 contempla la ficha 114/CFF para aclarar comunicados y oficios invitación.
¿Cómo ayuda tener controlados los XML?
Cuando el contador no tiene los XML completos, la aclaración se vuelve lenta. Por eso, herramientas como Descargar CFDI ayudan a obtener XML directamente del SAT y conservar evidencia útil, incluyendo documentos relacionados con cancelaciones, como acuses de solicitud y acuses de cancelación.
Además, el Validador CFDI permite revisar estructura, estatus, cálculos y datos relevantes del comprobante. Esto ayuda a detectar CFDI cancelados, errores de importes o documentos que podrían explicar la diferencia antes de enviar la aclaración.
Una carta invitación del SAT debe verse como una alerta temprana. No siempre implica impuesto omitido, pero sí obliga a revisar la información con orden. La mejor defensa es una conciliación fiscal respaldada con XML, pólizas, declaraciones y papeles de trabajo.
Síguenos en YouTube
Para mantenerte actualizado sobre CFDI, XML, declaraciones y revisiones del SAT, te invitamos a suscribirte al canal de YouTube de Facturando. Publicamos contenido práctico para prevenir problemas fiscales.
Los nuevos tutoriales del SAT sobre el recurso de revocación en línea ayudan al contribuyente a entender la parte operativa del trámite: cómo registrar la promoción, cómo adjuntar documentos y cómo obtener los acuses desde el Buzón Tributario.
Este material es útil, pero conviene aclarar algo desde el inicio: los videos explican el uso del sistema, no sustituyen el análisis fiscal del caso. Antes de presentar un recurso, el contribuyente debe revisar plazos, pruebas, resolución impugnada y argumentos.
¿Qué es, brevemente, el recurso de revocación en línea?
El recurso de revocación en línea es un medio de defensa fiscal que permite impugnar actos o resoluciones definitivas emitidas por la autoridad fiscal federal. Se presenta por internet, principalmente desde el Buzón Tributario, y requiere documentos digitales, e.firma o Contraseña, según el momento del trámite.
Si todavía no tienes claro qué es este medio de defensa, cuándo procede o qué documentos conviene preparar, te recomendamos leer primero nuestro artículo: recurso de revocación en línea ante el SAT.
¿Qué videos publicó el SAT?
El SAT publicó dos tutoriales para orientar a los contribuyentes en la presentación de este trámite en línea. El primero explica cómo registrar el recurso de revocación. El segundo muestra cómo adjuntar documentación posterior al registro de la promoción.
¿Qué explica el tutorial para presentar el recurso?
El primer video muestra cómo ingresar al portal del SAT, entrar a la sección de trámites, seleccionar Recurso de revocación e iniciar sesión en el Buzón Tributario.
También explica el registro de datos del contribuyente, la selección de la autoridad correspondiente, la carga del escrito de promoción y la selección de documentos que se ofrecen como pruebas.
Una parte importante del tutorial es la firma de la promoción con e.firma. Al finalizar, el sistema asigna un número de registro, el cual sirve para consultar el estado del trámite, atender requerimientos o cargar documentación adicional.
Además, el contribuyente puede visualizar y guardar el acuse de recepción, el acuse de términos y condiciones y la constancia de firmado electrónico.
¿Qué explica el tutorial para adjuntar documentación posterior?
El segundo video está pensado para contribuyentes que ya registraron un recurso y necesitan agregar documentos después.
El SAT muestra que la promoción puede buscarse por número de asunto, tipo de asunto o fecha de recepción. Una vez localizado el trámite, el contribuyente puede consultar documentos, seleccionar el tipo de archivo, cargarlo, revisarlo y firmar el envío.
El tutorial también recuerda que los archivos deben estar en formato PDF y no exceder 50 MB. Después de firmar, el sistema permite visualizar la constancia de firmado electrónico y el acuse correspondiente.
¿En qué orden conviene verlos?
Lo recomendable es ver primero el tutorial de presentación del recurso. Ese video explica el registro inicial de la promoción y la obtención del número de asunto.
Después conviene revisar el tutorial para adjuntar documentación posterior. Este segundo video tiene más sentido cuando el recurso ya fue presentado o cuando se necesita complementar información.
¿Qué conviene preparar antes de usar el sistema?
Antes de entrar al Buzón Tributario, es recomendable tener listos los archivos PDF, revisar que la e.firma esté vigente, confirmar la contraseña de la clave privada y verificar que cada documento corresponda al tipo seleccionado.
También conviene guardar todos los acuses. En un trámite de defensa fiscal, la evidencia del envío puede ser tan importante como el documento presentado.
Conclusión fiscal
Los tutoriales del SAT son una guía útil para conocer el funcionamiento del sistema, pero el recurso de revocación no debe verse solo como un trámite digital.
La parte más importante sigue siendo preparar bien el caso: identificar el acto impugnado, cuidar los plazos, redactar argumentos claros, adjuntar pruebas y dar seguimiento al Buzón Tributario. Un error operativo puede corregirse en algunos casos; un recurso mal planteado puede afectar la defensa del contribuyente.
También puede interesarte
Antes de seguir los pasos de los tutoriales del SAT, es importante entender qué es este medio de defensa, cuándo procede y qué documentos conviene preparar.
Por eso, te recomendamos leer primero nuestra guía conceptual sobre el recurso de revocación en línea ante el SAT.
Síguenos en YouTube
En temas fiscales, muchas veces el problema no está solo en conocer la ley, sino en saber cómo usar correctamente las herramientas del SAT. Para ver más contenidos sobre trámites, CFDI, declaraciones y cumplimiento fiscal, te invitamos a suscríbete al canal de YouTube de Facturando.
El recurso de revocación en línea es una herramienta de defensa fiscal que puede usar un contribuyente cuando no está de acuerdo con un acto o resolución definitiva emitida por la autoridad fiscal federal. No es una simple aclaración ni un mensaje informal al SAT.
Cuando llega una multa, un crédito fiscal, una negativa de devolución o una resolución que afecta al contribuyente, es común pensar que solo existen dos caminos: pagar o intentar aclarar. Sin embargo, en ciertos casos también puede existir la posibilidad de impugnar formalmente el acto mediante el recurso de revocación ante el SAT.
¿Qué es el recurso de revocación en línea?
El recurso de revocación es un medio de defensa fiscal. Sirve para solicitar a la autoridad que revise un acto o resolución que el contribuyente considera incorrecto, ilegal o emitido sin tomar en cuenta las disposiciones aplicables.
Que sea “en línea” significa que el trámite puede presentarse por internet, principalmente a través del Buzón Tributario. Esto facilita la presentación, pero no lo vuelve automático ni sencillo desde el punto de vista legal.
El contribuyente debe explicar sus argumentos, señalar los agravios que le causa el acto impugnado y acompañar las pruebas que respalden su postura. Para conocer el alcance operativo del trámite, el SAT cuenta con una ficha oficial del trámite de recurso de revocación.
¿Cuándo puede usarlo un contribuyente?
Este recurso puede utilizarse contra actos administrativos dictados en materia fiscal federal. En la práctica, puede relacionarse con situaciones como créditos fiscales, multas, negativas de devolución, actos de cobro, resoluciones definitivas o determinaciones que afecten los derechos del contribuyente.
No cualquier molestia con el SAT amerita un recurso de revocación. Debe existir un acto o resolución que pueda ser impugnado y que cause un perjuicio fiscal concreto.
Por eso, antes de presentarlo, conviene revisar el documento recibido, la fecha de notificación, el tipo de resolución, los fundamentos citados por la autoridad y las pruebas disponibles. La base legal de este medio de defensa se encuentra en el Código Fiscal de la Federación.
¿Qué diferencia hay entre una aclaración y un recurso de revocación?
Una aclaración suele usarse para explicar una situación, corregir información, atender una inconsistencia o solicitar revisión administrativa de un dato. Es un trámite útil, pero no siempre sustituye a un medio de defensa.
El recurso de revocación, en cambio, es una impugnación formal. Requiere argumentos, pruebas y cumplimiento de requisitos legales. Además, está sujeto a plazos.
Esta diferencia es importante porque presentar una aclaración cuando en realidad se necesita un medio de defensa puede hacer que el contribuyente pierda tiempo valioso.
¿Qué significa presentarlo por internet?
Presentarlo en línea implica que el contribuyente debe ingresar al portal del SAT, autenticarse, llenar la información solicitada, adjuntar archivos digitales y firmar la promoción cuando corresponda.
El sistema genera un número de registro y acuses. Estos documentos deben conservarse, ya que sirven para dar seguimiento al trámite, acreditar la presentación y atender posibles requerimientos posteriores.
También es importante revisar con frecuencia el Buzón Tributario, porque la autoridad puede emitir notificaciones o solicitar documentación adicional. Si quieres profundizar en este tema, puedes consultar nuestro artículo sobre el Buzón Tributario.
¿Qué documentos conviene preparar antes?
Antes de iniciar el trámite, el contribuyente debería reunir al menos:
La resolución o acto que desea impugnar.
La constancia de notificación.
El escrito de promoción.
Las pruebas relacionadas con el caso.
Documentos que acrediten personalidad, si aplica.
Archivos digitales legibles.
e.firma vigente y acceso al Buzón Tributario.
La preparación documental es clave. Un recurso presentado sin pruebas, sin agravios claros o fuera de plazo puede ser desechado o perder fuerza como defensa.
¿Qué errores deben evitarse?
Uno de los errores más delicados es presentar el recurso fuera del plazo aplicable. También puede ser riesgoso subir archivos equivocados, no explicar correctamente los agravios, olvidar documentos esenciales o no conservar los acuses.
Otro error frecuente es pensar que basta con decir “no estoy de acuerdo”. La autoridad necesita revisar hechos, argumentos y pruebas. Por eso, el escrito debe estar bien estructurado.
Cuando el asunto involucra montos importantes, actos de cobro o consecuencias fiscales relevantes, lo recomendable es apoyarse en un especialista fiscal.
Conclusión fiscal
El recurso de revocación en línea puede ser una alternativa útil cuando el contribuyente enfrenta una resolución fiscal que considera incorrecta. Pero no debe presentarse de forma improvisada.
Antes de usarlo, es necesario revisar el acto recibido, cuidar los plazos, preparar pruebas, conservar acuses y dar seguimiento al Buzón Tributario. En materia fiscal, la defensa no depende solo de tener la razón, sino de demostrarla correctamente y dentro del procedimiento adecuado.
También puede interesarte
Ahora que ya conoces qué es el recurso de revocación en línea, cuándo puede utilizarse y qué debe preparar el contribuyente, te recomendamos revisar los tutoriales publicados por el SAT.
En este contenido explicamos qué muestra cada video, en qué orden conviene verlos y qué puntos debes cuidar antes de realizar el trámite: tutoriales del SAT para presentar el recurso de revocación en línea.
Síguenos en YouTube
Si te interesa mantenerte actualizado sobre trámites del SAT, CFDI, Buzón Tributario, declaraciones y temas de cumplimiento fiscal, te invitamos a suscríbete a nuestros canal de YouTube.
El registro celular se volvió tema de conversación porque distintas publicaciones advirtieron que, si una línea no se registra, el usuario podría perder acceso al SAT, IMSS o Llave MX. La frase llama la atención, pero debe leerse con cuidado: no es lo mismo perder el servicio telefónico que perder formalmente una cuenta de gobierno.
Si una línea deja de operar, también deja de recibir llamadas, mensajes SMS y datos móviles. Ahí empieza el verdadero riesgo operativo.
¿Entonces sí se pierde el acceso al SAT?
No encontramos una fuente oficial que indique que el SAT bloqueará automáticamente el acceso por no registrar la línea celular.
Lo que sí dice el SAT es que el Buzón Tributario requiere medios de contacto: correo electrónico y número celular. También señala que para habilitar o actualizar esos medios se necesita Contraseña o e.firma, y que el número puede confirmarse con un código SMS.
Por eso, la alerta correcta no es “perderás el SAT”. Lo correcto es decir que podrías tener problemas para validar o actualizar medios de contacto si dependes de una línea suspendida.
¿Qué pasa con el IMSS?
En el Buzón IMSS ocurre algo parecido. El Instituto solicita registrar correos electrónicos y un número móvil. Además, envía avisos por correo y SMS para validar los medios de contacto.
Esto no significa que el IMSS elimine tu acceso por no registrar la línea telefónica. Significa que una línea suspendida puede complicar la validación, recuperación o administración de medios de contacto.
Para patrones y áreas de nómina, eso no es menor. Un buzón mal atendido puede provocar retrasos u omisiones.
¿Y Llave MX o Llave CDMX?
Llave MX se está usando como identidad digital para distintos trámites. Sin embargo, eso no prueba que la falta de registro ante la telefónica cancele automáticamente la cuenta.
La recomendación prudente es revisar qué número está asociado y conservar el control del correo electrónico registrado.
¿Qué deben revisar las empresas y despachos?
Antes de alarmarse, conviene hacer una revisión sencilla:
Identificar qué líneas se usan para trámites fiscales, IMSS, bancos y portales gubernamentales.
Confirmar que el número del Buzón Tributario esté vigente.
Revisar los medios de contacto del Buzón IMSS.
Evitar que accesos importantes dependan del celular de una sola persona.
Guardar evidencia de confirmaciones, acuses y comunicaciones relevantes.
Lo mismo aplica al momento de emitir comprobantes. Cuando el proceso de facturación depende de capturas manuales, catálogos desordenados o usuarios sin control, aumenta el riesgo de errores. Contar con herramientas que ayuden a organizar la emisión y descarga de CFDI no sustituye la revisión del contador, pero sí reduce trabajo operativo y facilita conservar evidencia.
Conclusión fiscal
La frase “perderás acceso al SAT, IMSS o Llave MX” es demasiado amplia. Con la información oficial revisada, lo más correcto es hablar de un riesgo indirecto: si la línea se suspende, pueden fallar SMS, validaciones y recuperación de accesos.
Para contadores y administradores, la acción preventiva es clara: revisar medios de contacto, mantener e.firma y Contraseña vigentes, y documentar cada trámite importante. El problema no es solo el celular; es depender de un medio de contacto que nadie tiene controlado.
La Cédula de Identificación Fiscal es un documento del SAT que permite identificar fiscalmente a una persona física o moral mediante su RFC. Aunque suele confundirse con la Constancia de Situación Fiscal, no son exactamente lo mismo.
La CIF muestra datos básicos de identificación y un código QR. Al escanear ese código, se puede consultar más información fiscal en una página del SAT. Por eso es importante distinguir entre lo que aparece directamente en la cédula y lo que se consulta mediante el QR.
¿Qué es la Cédula de Identificación Fiscal?
La Cédula de Identificación Fiscal, también conocida como CIF, es el documento que contiene los datos mínimos para identificar fiscalmente a un contribuyente ante el SAT.
Cuando una persona física o moral se registra ante el SAT, obtiene un RFC. La CIF permite mostrar ese RFC junto con el nombre o razón social del contribuyente y un identificador propio de la cédula.
En la práctica, muchos contadores, administradores y áreas de cuentas por pagar la usan para confirmar datos antes de registrar clientes, proveedores o preparar información para facturación.
¿Qué datos aparecen directamente en la CIF?
La CIF no muestra todos los datos fiscales completos del contribuyente. De forma visible, contiene:
RFC.
Nombre, denominación o razón social.
ID o número identificador de la Cédula de Identificación Fiscal.
Código de barras bidimensional o QR.
Este punto es importante porque suele pensarse que la CIF contiene domicilio fiscal, régimen fiscal y obligaciones. En realidad, esos datos se consultan al escanear el QR, no necesariamente aparecen impresos directamente en la cédula.
¿Qué información muestra el código QR?
El código QR de la CIF dirige a una página del SAT donde se puede consultar información adicional del contribuyente.
Entre los datos que pueden aparecer en esa consulta están la CURP, nombre o razón social, fecha de inicio de operaciones, situación fiscal, domicilio y características fiscales, como régimen y obligaciones.
Por eso, la CIF funciona como una puerta de acceso a la información fiscal registrada ante la autoridad. No sustituye la revisión completa de la Constancia de Situación Fiscal cuando se requiere validar más información.
¿Para qué sirve la Cédula de Identificación Fiscal?
La CIF sirve para identificar fiscalmente a una persona física o moral ante el SAT y mostrar el RFC que le fue asignado.
También es útil para confirmar datos básicos cuando una empresa integra expedientes de clientes o proveedores. En operaciones administrativas, ayuda a reducir errores de captura en el RFC o en el nombre fiscal.
En facturación, puede apoyar como referencia, pero no debe convertirse en un obstáculo para emitir CFDI. Lo importante es contar con los datos fiscales correctos del receptor.
¿Cuál es la diferencia entre CIF, idCIF y Constancia de Situación Fiscal?
La CIF es la cédula o documento de identificación fiscal.
El idCIF es solo el número identificador de esa cédula. Es decir, forma parte de la CIF, pero no es la CIF completa.
La Constancia de Situación Fiscal es un documento más amplio. Además de incluir la CIF, puede contener datos de identificación, domicilio registrado, régimen fiscal y obligaciones. Por eso, cuando se necesita revisar información completa, normalmente se solicita la Constancia.
¿Cómo obtener la Cédula de Identificación Fiscal?
La CIF puede obtenerse en línea desde el portal del SAT. El contribuyente debe ingresar con contraseña o e.firma vigente, seleccionar la opción para generar la CIF y después imprimirla o descargarla.
En ambos casos, se trata de trámites gratuitos. Conviene guardar el PDF en un expediente digital y actualizarlo cuando existan cambios relevantes en los datos fiscales.
¿Cuándo conviene descargar una CIF reciente?
No se trata de descargarla todos los días. Sin embargo, sí conviene obtener una versión reciente cuando cambia la situación fiscal del contribuyente o cuando se va a iniciar una relación comercial importante.
También es recomendable revisarla cuando se da de alta a un proveedor, se actualizan expedientes administrativos o se detectan diferencias entre el RFC, el nombre fiscal y los datos usados para facturar.
Herramientas para cuidar la información fiscal
La CIF ayuda a identificar al contribuyente, pero el control fiscal diario requiere ordenar CFDI, XML, cancelaciones y documentos de respaldo.
Para ese trabajo, Descargar CFDI permite descargar XML desde el SAT y obtener documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.
También puede apoyarse en Facturador CFDI, una herramienta gratuita para emitir comprobantes con mayor control, organizar catálogos y reducir errores de captura.
Conclusión fiscal
La Cédula de Identificación Fiscal no debe confundirse con la Constancia de Situación Fiscal ni con el idCIF. La CIF muestra datos básicos y un QR; la información fiscal más amplia se consulta mediante ese código o en la Constancia.
Para contadores y administradores, conocer esta diferencia evita errores al solicitar documentos, registrar proveedores o validar información para facturación. Trabajar con datos correctos desde el inicio reduce retrabajos y mejora el control documental.
Síguenos en YouTube
Para mantenerte actualizado sobre temas fiscales, SAT, CFDI, declaraciones, XML y herramientas para contadores, te invitamos a seguir el Canal de YouTube de Facturando.
Mi espacio del SAT apareció como una nueva forma de consultar información fiscal. Para contadores y contribuyentes, concentra datos que suelen revisarse antes de facturar, declarar o confirmar información del RFC.
¿Qué cambió en el portal del SAT?
El cambio más visible es la incorporación de una sección llamada Mi espacio. Esta funciona como un acceso personalizado donde el contribuyente puede consultar información fiscal registrada en su RFC y revisar documentos de uso frecuente.
Hasta el momento de esta redacción, no se localizó un comunicado oficial del SAT que anuncie formalmente el cambio en su portal web. Sin embargo, el cambio fue reportado públicamente a partir del 4 de junio de 2026, cuando el IMCP difundió una nota de PRODECON sobre esta nueva sección.
De acuerdo con esa información, el SAT habilitó “Mi espacio” para facilitar el acceso a diversas aplicaciones utilizadas por las personas contribuyentes.
¿Cuál es el objetivo de Mi espacio del SAT?
El objetivo principal de Mi espacio del SAT es facilitar la consulta de datos fiscales importantes. No se trata solo de un cambio visual. La autoridad está acercando información clave para que el contribuyente revise su situación con menos rutas.
Esto ayuda a quienes administran varios RFC, ya que necesitan confirmar régimen fiscal, obligaciones, domicilio, medios de contacto y estado de certificados.
¿Qué información puede consultar el contribuyente?
La sección permite revisar datos de identificación, domicilio fiscal, contacto, régimen fiscal, actividad económica y obligaciones. También muestra información relacionada con certificados de e.firma y certificados de sello digital.
Esto es útil porque muchos errores fiscales comienzan con datos desactualizados. Un código postal incorrecto, un régimen mal identificado o una obligación omitida pueden afectar la emisión de CFDI, las declaraciones o la atención de requerimientos.
¿Qué documentos aparecen relacionados con Mi espacio?
Entre los documentos mencionados por el SAT están la Cédula de Identificación Fiscal y la Constancia de Situación Fiscal. Ambos son de uso frecuente en trámites fiscales, altas de clientes y validaciones internas.
¿Por qué este cambio importa para contadores y administradores?
Porque reduce tiempo de búsqueda y permite detectar inconsistencias con mayor rapidez. Antes de emitir facturas, revisar obligaciones o atender información de un cliente, conviene confirmar que los datos fiscales coincidan con lo registrado ante el SAT.
Cuando una empresa maneja muchos comprobantes, la organización documental también se vuelve clave. Con Descargar CFDI, el contador puede descargar XML desde el SAT y también obtener documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.
¿Qué debe revisar el contribuyente después del cambio?
La recomendación es revisar domicilio fiscal, medios de contacto, régimen, actividad económica, obligaciones, Buzón Tributario, certificados de e.firma y certificados de sello digital.
Mi espacio del SAT puede ser una herramienta útil de consulta, pero no debe verse como una garantía automática de que todo está correcto. La información debe compararse con los documentos oficiales y con los datos usados en facturación, contabilidad y declaraciones.
¿Mi espacio sustituye otros trámites del SAT?
Este punto merece analizarse con cuidado. Por ahora, lo más prudente es entender Mi espacio del SAT como un concentrador de información y accesos, no como una sustitución automática de todos los trámites.
En un siguiente artículo revisaremos qué trámites podrían consultarse desde esta sección, cuáles siguen en sus rutas tradicionales y qué deben cuidar los contadores para no confundir consulta con trámite concluido.
Conclusión
Mi espacio del SAT representa un cambio orientado a concentrar información fiscal en una sección más accesible. Para el contribuyente, facilita consultas rápidas. Para el contador, puede convertirse en un punto de revisión inicial.
Lo importante es entender su alcance: sirve para consultar y ordenar información, pero cada dato debe revisarse con cuidado. En otro artículo analizaremos si esta sección sustituye otros trámites del SAT o si solo funciona como concentrador.
Sigue informado con Facturando
Los cambios en el portal del SAT pueden parecer pequeños, pero muchas veces impactan el trabajo diario de contadores, administradores y contribuyentes.
Para mantenerte actualizado, te invitamos a seguirnos en nuestras redes sociales y, especialmente, a suscribirte a nuestro canal de YouTube de Facturando, donde compartimos explicaciones prácticas sobre CFDI, SAT y herramientas fiscales.
Aprende más sobre Mi espacio del SAT
Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:
Mi espacio del SAT genera una duda razonable: ¿esta nueva sección sustituye otros trámites del portal o solo concentra información? La respuesta corta es que no debe entenderse como una ventanilla única que resuelve todo.
¿Por qué puede generar confusión?
Cuando el SAT agrega una sección nueva dentro de su portal, es normal que muchos contribuyentes piensen que los trámites anteriores desaparecieron o cambiaron de ruta.
El problema es que consultar información no siempre significa modificarla, actualizarla o concluir un trámite. Un dato visible en pantalla puede servir como referencia, pero no necesariamente equivale a un acuse, una solicitud presentada o una actualización formal ante la autoridad.
¿Qué sí puede facilitar Mi espacio del SAT?
Mi espacio del SAT puede ayudar a concentrar información fiscal y accesos de uso frecuente. De acuerdo con información difundida por PRODECON, esta sección permite ingresar con RFC y Contraseña para consultar datos como RFC, CURP, domicilio fiscal, estatus en el RFC, acuses de declaración anual, opinión de cumplimiento, Constancia de Situación Fiscal, Cédula de Identificación Fiscal y certificados.
Esto puede ahorrar tiempo al contador, sobre todo cuando necesita hacer una revisión inicial del contribuyente antes de facturar, declarar, validar datos o revisar obligaciones.
PRODECON publicó información sobre “Mi espacio”, una herramienta que permite consultar información desde la página del SAT. Aunque el cambio se relaciona con accesos y datos fiscales, esto no significa que sustituya automáticamente todos los trámites del portal.
¿Qué no debemos asumir que sustituye?
No debe asumirse que Mi espacio sustituye automáticamente todos los trámites del SAT. La clave es separar tres ideas:
Consultar información
Generar documentos
Concluir trámites.
Por ejemplo, ver el domicilio fiscal no significa que el cambio de domicilio ya pueda hacerse sin seguir el procedimiento correspondiente. Consultar obligaciones fiscales no significa que el aumento o disminución de obligaciones se haya realizado. Revisar información del Buzón Tributario no elimina la necesidad de habilitarlo, actualizar medios de contacto o atender notificaciones por la ruta oficial.
Lo mismo ocurre con certificados. Poder consultar información de la e.firma o del certificado de sello digital no debe confundirse con renovar, revocar o generar certificados sin completar el trámite aplicable.
¿Qué deben cuidar los contadores?
Para el contador, la regla práctica es sencilla: usar Mi espacio del SAT como punto de revisión, pero conservar siempre los documentos que acrediten el trámite realizado.
Eso incluye acuses, constancias, opiniones de cumplimiento, comprobantes de actualización, avisos presentados y documentos generados por las aplicaciones oficiales del SAT.
También conviene comparar la información mostrada en Mi espacio con la Constancia de Situación Fiscal. Si necesitas profundizar en este documento, puedes consultar nuestra guía sobre la Constancia de Situación Fiscal. Además, si el acceso al trámite depende del tipo de credencial, puede ayudarte revisar las diferencias entre CIEC y e.firma.
¿Cómo documentar mejor la información fiscal?
Cuando se administran varios RFC, no basta con consultar datos en pantalla. Es recomendable descargar documentos, organizarlos y conservar evidencia de las operaciones realizadas.
Cuando el contribuyente necesita respaldar sus operaciones, no basta con saber que la información aparece en el portal. Con Descargar CFDI, el contador puede mantener bajo control los XML obtenidos desde el SAT y complementar su expediente con documentos de cancelación, como el acuse de solicitud y el acuse de cancelación..
Y si después de revisar la información fiscal necesitas emitir comprobantes, Facturador CFDI permite generar CFDI 4.0, recibos de pago, notas de crédito, recibos de honorarios, recibos de arrendamiento y otros comprobantes desde una solución pensada para facilitar el trabajo administrativo.
Conclusión
Mi espacio del SAT puede ser una mejora útil porque concentra información y accesos relevantes. Sin embargo, no debe verse como sustituto automático de todos los trámites.
Para contadores y contribuyentes, el mejor enfoque es usarlo como punto de consulta inicial, confirmar cada proceso en la aplicación oficial correspondiente y conservar los acuses que demuestren que el trámite realmente fue concluido.
Sigue informado con Facturando
En temas fiscales, un cambio de pantalla no siempre significa un cambio de trámite. Por eso es importante revisar cada novedad del SAT con calma, confirmar su alcance y conservar la evidencia correspondiente.
En Facturando seguimos estos cambios para explicarlos de forma práctica a contadores, administradores y contribuyentes. Te invitamos a seguirnos en nuestras redes sociales y a suscribirte a nuestro canal de YouTube de Facturando, donde publicamos contenido sobre CFDI, SAT y herramientas fiscales para el trabajo diario.
Aprende más sobre Mi espacio del SAT
Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:
Mi espacio del SAT parece una buena idea: concentrar información fiscal en una sola sección puede ahorrar tiempo. Sin embargo, el cambio también deja dudas importantes sobre acceso, claridad, seguridad visible y alcance real para los trámites.
El punto no es descalificar la herramienta. Al contrario, la idea de ordenar información fiscal es positiva. El problema es que una mejora útil puede quedarse corta si no se explica bien o si obliga al contribuyente a seguir dando vueltas por distintas aplicaciones.
Lo bueno: concentra información sin crear una nueva obligación
El primer punto positivo es que Mi espacio del SAT no parece crear una nueva obligación fiscal. Más bien funciona como una ayuda para consultar datos, documentos y accesos relacionados con el RFC.
Eso es importante. No todo cambio en el portal implica una nueva carga para el contribuyente. En este caso, la herramienta parece orientada a facilitar consultas y ordenar información que antes podía sentirse dispersa.
Para contadores y administradores, esto puede servir como punto de revisión inicial antes de facturar, preparar declaraciones, revisar obligaciones o confirmar datos de un cliente.
Lo bueno: puede ahorrar tiempo al revisar datos fiscales
Una sección que concentre RFC, domicilio, actividad económica, obligaciones, certificados y documentos fiscales puede ayudar a detectar inconsistencias más rápido.
En la práctica, muchos problemas empiezan por datos desactualizados. Un régimen mal verificado, un domicilio incorrecto o un certificado vencido pueden generar errores al facturar o al atender solicitudes de clientes y proveedores.
Por eso, como tablero inicial, Mi espacio del SAT sí puede aportar valor.
Lo bueno: avisa antes de cerrar la sesión
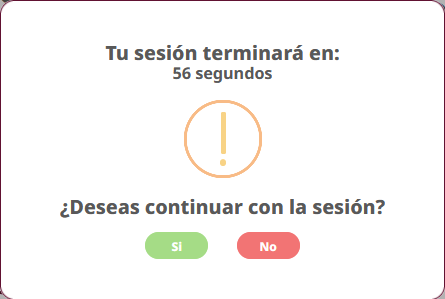
Otro acierto es el manejo del cierre por inactividad. En pruebas realizadas de forma empírica, después de aproximadamente cuatro minutos sin actividad, Mi espacio muestra un mensaje antes de cerrar la sesión.
La pregunta que aparece es: “¿Deseas continuar con la sesión?”. Además, el aviso incluye un contador que va de 60 a 0, para que el usuario decida si desea continuar o permitir el cierre.
Este detalle es positivo porque combina seguridad y usabilidad. Por un lado, evita que la sesión quede abierta indefinidamente si el usuario se aleja del equipo. Por otro lado, no cierra el acceso de forma inesperada y le da oportunidad al usuario de continuar si sigue trabajando.
Pregunta antes de cerrar la sesión.
Para contadores y administradores que revisan varios RFC o documentos fiscales durante el día, este aviso puede evitar pérdida de tiempo y reducir cierres accidentales.
Lo malo: el acceso solo parece permitir Contraseña
Uno de los puntos discutibles es que el acceso visible a Mi espacio se realiza con RFC y Contraseña del SAT. Esto puede ser suficiente para muchos contribuyentes, pero no para todos los escenarios.
Hay usuarios, empresas y despachos que trabajan principalmente con e.firma, sobre todo cuando realizan trámites de mayor formalidad. Si la herramienta busca concentrar información fiscal relevante, sería razonable que también permitiera el acceso con e.firma.
La Contraseña es válida, pero limitar la entrada a un solo mecanismo puede dejar fuera hábitos de trabajo ya establecidos por contadores y administradores.
Para complementar este punto, puedes revisar nuestra guía sobre las diferencias entre CIEC y e.firma, donde explicamos por qué no todos los accesos del SAT tienen el mismo alcance ni el mismo nivel de formalidad.
Lo malo: algunos accesos no resuelven el trámite directamente
Otro punto débil es que algunos accesos pueden funcionar más como enlaces que como trámites integrados. Es decir, el usuario da clic, sale de Mi espacio, llega a otra aplicación del SAT y debe volver a iniciar sesión para continuar.
El caso de la Opinión del cumplimiento es especialmente relevante. Es uno de los documentos más solicitados por clientes, proveedores, licitaciones y áreas administrativas. Si desde Mi espacio el contribuyente termina en otra pantalla y debe autenticarse de nuevo, la simplificación es parcial.
Concentrar botones no siempre equivale a simplificar trámites.
Lo malo: falta una guía clara de uso
Hasta esta revisión, no se localizó un manual específico del SAT que explique de forma amplia cómo usar Mi espacio en el portal web, qué se puede consultar, qué genera documento, qué requiere otro trámite y qué no debe interpretarse como acuse.
La autoridad parece asumir que la herramienta es sencilla. Pero en materia fiscal, lo sencillo también debe explicarse.
No todos los contribuyentes distinguen entre consultar información, descargar un documento, generar una constancia o concluir un trámite. Esa diferencia es clave para evitar errores.
Lo mejorable: no se informa cuánto dura la sesión
El aviso previo al cierre de sesión es una buena práctica. Sin embargo, el SAT no informa de forma visible cuánto tiempo dura la sesión antes de considerarla inactiva.
En pruebas empíricas, el aviso apareció después de aproximadamente cuatro minutos sin actividad. Aun así, al no existir una explicación oficial visible, el usuario no sabe si ese tiempo puede cambiar, si depende del navegador, de la sesión o de alguna configuración interna del sistema.
No es un problema grave, pero sí es un dato útil. Si el contribuyente conoce el tiempo de vida de la sesión, puede organizar mejor su trabajo, sobre todo cuando revisa información de varios RFC o cambia entre documentos.
La herramienta ya hace bien lo más importante: avisar antes de cerrar. El siguiente paso sería comunicar de forma clara cuánto dura la sesión o explicar esta regla en una guía de uso.
Lo extraño: no se observa Captcha visible
Otro punto llamativo es que, al menos de forma visible, el acceso a Mi espacio no muestra Captcha o reCAPTCHA. Esto contrasta con otros servicios del SAT donde sí se solicita capturar un código de seguridad.
Esto no significa que la herramienta carezca de controles internos. Puede haber validaciones de sesión, monitoreo, bloqueo por intentos o medidas no visibles para el usuario. Aun así, resulta extraño porque el SAT suele usar este tipo de protección en diversas aplicaciones.
Lo extraño no es que el acceso sea sencillo; lo extraño es que no se explique qué controles compensan esa sencillez.
Lo extraño: PRODECON explicó mejor que el propio SAT
También llama la atención que una de las explicaciones más claras sobre Mi espacio provenga de PRODECON, y no de una campaña amplia del propio SAT.
Si el SAT hace un cambio visible en su portal, lo ideal sería acompañarlo con una explicación clara: fecha de implementación, objetivo, alcance, límites y diferencias frente a otros trámites.
Cuando la autoridad no comunica suficiente, el contribuyente termina interpretando el cambio por prueba y error.
¿Qué debería mejorar el SAT?
El SAT podría fortalecer Mi espacio con ajustes concretos: permitir acceso con e.firma, publicar una guía breve de uso, distinguir entre consulta y trámite, evitar dobles inicios de sesión, indicar qué documentos generan acuse, informar cuánto dura la sesión y explicar el nivel de seguridad de la herramienta.
También sería útil que cada acceso indique claramente si el usuario solo va a consultar información o si será enviado a otra aplicación para concluir el trámite.
Esa claridad ayudaría mucho a contadores, auxiliares y administradores que trabajan con varios RFC.
Conclusión
Mi espacio del SAT es una buena idea, pero todavía parece una mejora incompleta. Ayuda a concentrar información y tiene aciertos, como el aviso antes del cierre por inactividad, pero deja dudas sobre acceso, comunicación, integración con trámites, duración de sesión y seguridad visible.
La herramienta puede servir como punto de revisión inicial, no como sustituto de la validación profesional. Para los contadores, la recomendación es usarla con criterio, conservar acuses, verificar cada trámite en su aplicación oficial y no asumir que una consulta equivale a un proceso concluido.
Sigue informado con Facturando
En Facturando seguimos estos cambios no solo para decir qué apareció en el portal, sino para explicar cómo impacta el trabajo diario de contadores, administradores y contribuyentes.
Te invitamos a seguirnos en nuestras redes sociales y a suscribirte a nuestro canal de YouTube de Facturando, donde publicamos contenido práctico sobre CFDI, SAT, trámites fiscales y herramientas para trabajar con mayor seguridad.
Aprende más sobre Mi espacio del SAT
Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:
Las donatarias autorizadas tienen una obligación que no debe tomarse a la ligera: presentar en mayo la declaración informativa donde transparentan el uso de su patrimonio y el destino de los donativos recibidos.
El SAT recordó que, para la información correspondiente al ejercicio 2025, la fecha límite es el 31 de mayo de 2026. Aunque puede parecer un trámite más, su incumplimiento puede generar problemas fiscales, sanciones y cuestionamientos sobre la continuidad de la autorización para recibir donativos deducibles.
¿Por qué esta obligación importa más de lo que parece?
Una donataria no solo administra recursos. También administra confianza.
Cada donativo recibido implica una responsabilidad frente al SAT, frente a los donantes y frente a las personas beneficiadas. Por eso, la declaración no debe verse como una simple captura de datos en el portal de la autoridad.
El punto delicado está en que la información presentada debe ser congruente con los CFDI, los registros contables, los estados de cuenta y la documentación interna de la organización.
Cuando esos datos no coinciden, el problema ya no es solo presentar tarde, sino demostrar que los recursos fueron usados correctamente.
¿Quiénes deben presentar esta información?
De acuerdo con el SAT, esta obligación aplica a las organizaciones autorizadas para recibir donativos deducibles. Esto incluye, entre otras, asociaciones civiles, sociedades civiles, instituciones de asistencia o beneficencia privada y fideicomisos autorizados.
La declaración permite hacer pública información relacionada con la autorización, el patrimonio y el uso o destino de los donativos recibidos. El trámite oficial puede consultarse directamente en el portal del SAT: Presenta la obligación de Transparencia de las Donatarias Autorizadas.
El error común: dejar todo para el último momento
En la práctica, muchas organizaciones esperan hasta los últimos días para revisar la información. Ahí empiezan los problemas.
Faltan XML, no se ubican algunos comprobantes, hay donativos en especie mal documentados, existen pagos sin soporte suficiente o la contabilidad no cuenta la misma historia que los reportes internos.
Ese desorden puede convertir una obligación anual en una revisión complicada.
Por eso, antes de presentar la declaración, conviene revisar:
CFDI emitidos por donativos.
CFDI recibidos por gastos de operación.
Estados de cuenta.
Reportes de aplicación de recursos.
Donativos en efectivo y en especie.
Documentación que soporte el destino de los recursos.
El contador necesita evidencia, no solo datos
Para cumplir bien, no basta con saber cuánto recibió la organización. También debe existir soporte claro de cómo se usaron los recursos.
Aquí es donde el trabajo del contador se vuelve clave. Su tarea no es únicamente enviar la declaración, sino ayudar a que la información tenga respaldo documental suficiente.
Herramientas como Descargar CFDI pueden ayudar a reducir tiempos, ya que permiten descargar XML desde el SAT y también obtener documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.
Si la organización emite comprobantes por donativos, también es importante contar con un sistema que facilite la emisión correcta y el control de los CFDI. En ese caso, Facturador CFDI puede apoyar en la generación de comprobantes y en la reducción de errores operativos.
La transparencia también protege a la organización
Cumplir con esta declaración no solo evita problemas con la autoridad. También ayuda a conservar la confianza de quienes aportan recursos a la causa.
Una donataria que tiene sus CFDI ordenados, sus reportes claros y sus comprobantes completos puede responder mejor ante revisiones, aclaraciones o solicitudes de información.
La obligación de mayo no debería atenderse como una emergencia. Lo ideal es preparar el expediente durante todo el año.
Para las donatarias autorizadas, la transparencia no empieza cuando se abre el portal del SAT. Empieza cuando cada CFDI, cada donativo y cada gasto quedan correctamente documentados.
La mejor recomendación para contadores y administradores es clara: no esperen al último día para reconstruir todo el ejercicio fiscal. Revisar a tiempo puede evitar errores, aclaraciones innecesarias y riesgos para la autorización de la organización.
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.
El Complemento Hidrocarburos y Petrolíferos tuvo una actualización importante por parte del SAT. A partir de este cambio, éste puede convivir con más complementos dentro del mismo comprobante.
Aunque parece un ajuste técnico, su impacto es muy práctico. Esta actualización puede evitar rechazos al timbrar facturas cuando la operación requiere incluir información adicional, como Comercio Exterior, INE, Impuestos Locales o Leyendas Fiscales.
¿Qué cambió en el Complemento Concepto Hidrocarburos y Petrolíferos?
Antes, este complemento tenía una validación más limitada respecto a los complementos con los que podía coexistir dentro del CFDI.
Con la actualización, ahora puede utilizarse también junto con:
Comercio Exterior.
INE.
Impuestos Locales.
Leyendas Fiscales.
Esto no significa que todas las facturas de gasolina, diésel u otros combustibles deban incluir esos complementos. Lo importante es que, cuando la operación realmente lo requiera, el CFDI podrá incluirlos sin ser rechazado únicamente por esa combinación.
¿Por qué debe importarle al contador?
El contador no siempre ve estos cambios directamente en el PDF. Muchas validaciones ocurren en el XML y durante el proceso de timbrado.
Si el sistema de facturación o el PAC no está actualizado, una operación correcta podría detenerse por una validación desactualizada. Esto puede generar retrasos, reprocesos, llamadas al proveedor y dudas sobre el comprobante recibido.
Por eso, la revisión del XML es cada vez más importante. Una factura puede verse bien a simple vista, pero tener detalles técnicos que afecten su emisión, revisión o control fiscal.
Relación con la deducción de gasolina en 2026
Este cambio se conecta con un tema que hemos venido explicando: la deducción de combustibles en 2026.
En nuestro artículo ¿Tu factura de gasolina no tiene este dato? Evita multas, comentamos por qué no basta con pedir factura. El CFDI debe cumplir correctamente con los requisitos fiscales y técnicos para respaldar la deducción.
El punto clave es sencillo: si el comprobante está mal emitido, incompleto o no cumple con las validaciones aplicables, puede generar problemas para quien lo emite y para quien lo recibe.
Cursos recomendados sobre este complemento
También hemos impartido tres cursos donde explicamos con mayor detalle el Complemento Hidrocarburos y Petrolíferos:
Estos materiales ayudan a entender qué debe contener el XML, qué errores pueden presentarse y por qué este complemento no debe revisarse solo desde el PDF.
Automatizar la revisión ayuda a evitar sorpresas
Cuando el SAT actualiza una validación, muchas empresas se enteran hasta que aparece un rechazo de timbrado o hasta que el cliente reporta un problema con su factura.
Por eso es útil contar con herramientas que permitan descargar, organizar y revisar CFDI emitidos y recibidos. Con Descargar CFDI, puedes descargar XML desde el SAT y también obtener documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.
Conclusión
La actualización del Complemento Concepto Hidrocarburos y Petrolíferos no debe verse solo como un ajuste para sistemas. También es una señal para contadores y administradores: los CFDI de combustibles requieren una revisión más cuidadosa.
Si emites o revisas facturas de combustibles, asegúrate de que tus herramientas estén actualizadas. Un cambio pequeño puede marcar la diferencia entre un CFDI timbrado correctamente y una operación detenida.
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.