Cambios realizados por el SAT al complemento de pago 2.0

Como recordarás, a partir del 01 de enero del 2022, entró en vigor la versión 2.0 del complemento de recepción de pagos, esta versión es compatible con la versión 4.0 del CFDI, siendo obligatorio su uso a partir del 1 de abril del 2023.

En esta ocasión, queremos compartir contigo los cambios que el Servicio de Administración Tributaria (SAT) realizó el pasado 7 de enero de 2023, a la definición de este complemento, cambio que describiremos a continuación:

Schema
En este caso, el SAT a modificado el archivo pagos20.xsd, el cambio corresponde al atributo “EquivalenciaDR” el cual se ubica dentro del nodo correspondiente a la lista de los documentos relacionados con los pagos.

Este atributo (EquivalenciaDR) sirve para expresar el tipo de cambio conforme con la moneda registrada en el documento relacionado, siendo requerido cuando la moneda del documento relacionado sea distinta de la moneda del pago.

El cambio en específico, para este atributo, consiste en el aumento en la cantidad de posiciones decimales, anteriormente las posiciones decimales eran hasta 6, con este cambio las posiciones decimales se incrementan a 10, quedando como valor mínimo incluyente 0.0000000001

Es importante mencionar, que el SAT no modifica la versión del complemento ni del archivo XSD, por lo que todavía sigue siendo 2.0.

Matriz de errores
A diferencia del schema, en la matriz de errores, el SAT realizo varios cambios, algunos fueron mejoras a lo que ya existían y otros son nuevos. A continuación, describiremos cada uno de los cambios realizados:

CRP20112

  • Este número de error ya existía.
  • Validación anterior: El nodo Conceptos no debe tener nodos hijo.
  • Validación actual: El nodo Conceptos no debe tener nodos hijo, solo cuando se trate del nodo AcuentaTerceros

CRP20217

  • Este número de error ya existía.
  • Validación anterior: Que la suma de los valores registrados en el nodo DoctoRelacionado, atributo ImpPagado, sea menor o igual que el valor de este atributo.
  • Validación nueva: Cuando la moneda registrada en el Documento Relacionado sea igual a la del Pago, la suma de los valores registrados en el nodo DoctoRelacionado, atributo ImpPagado, debe ser menor o igual que el valor de este atributo. Al ser mismas monedas, no se calculan los márgenes de variación (límites inferior y superior) por efecto de redondeo.

CRP20247

  • Este número de error ya existía.
  • Validación anterior: Si este atributo contiene el valor «01» o «03» el nodo hijo Impuestos del nodo concepto no debe existir.
  • Validación nueva: Si este atributo contiene el valor «01», o «03» o «04», el nodo hijo ImpuestosDR del nodo DoctoRelacionado, no debe existir.

CRP20275

  • Nuevo número de error
  • Cuando la moneda registrada en el Documento Relacionado sea diferente a la del Pago, primero se debe calcular el margen de variación, es decir, el cálculo de los limites inferior y superior de cada importe pagado y posteriormente convertir los importes pagados (dividiendo ImpPagado/EquivalenciaDR) de cada Documento Relacionado a la moneda de pago, seguido de esto validar que la suma de los valores registrados en el nodo DoctoRelacionado, atributo ImpPagado, debe ser menor o igual que el valor del atributo Monto. El resultado de la suma de los atributos ImpPagado, convertidos a la moneda del pago (ImpPagado/EquivalenciaDR), se deberá truncar a los decimales que soporte la moneda que se registró en el nodo Pago.

CRP20276

  • Nuevo número de error
  • Cuando la moneda registrada en el Documento Relacionado sea diferente a la del Pago, primero se debe calcular el margen de variación, es decir, el cálculo de los limites inferior y superior de cada importe pagado. El límite inferior se debe truncar y el límite superior se debe redondear, al número de decimales que soporte la moneda. Los límites inferior y superior se calculan de manera individual para cada importe pagado, y son cada uno de los importes pagados los que deben estar entre sus límites respectivos.

Comentarios finales
De acuerdo con el cambio realizado al schema, queremos suponer que el incremento de los decimales a 10 posiciones es para que, al momento de realizar el cálculo de importes, este sea lo más exacto posible.

Lo raro de este cambio es que ninguna de las monedas definidas en el catálogo correspondiente al CFDI 4.0 tienen como manejo de decimales 10, incluso ni siquiera 6 que era el valor anterior permitido.

Con respecto a la matriz de errores, podemos observar que la autoridad sigue afinando todo lo relacionado a la emisión del recibo de pago, por lo que no es extraño que a futuro veamos cambios similares a los aquí mencionados.

Descargar documentación
Si deseas obtener los archivos en los cuales se ve reflejado los cambios realizados por la autoridad al complemento de pago 2.0, te invitamos a dar clic en la siguiente liga:

Cambios Complemento de pago 2.0

Hasta la próxima.
CFDI 4.0: ¿Cómo obtener todos los datos de mis empleados?

Como recordarás, uno de los cambios que trajo el CFDI versión 4.0, y tal vez el más importante a nivel operativo, es que para poder emitirlo es necesario indicar los datos del receptor (cliente, empleado, etc.) tal cual están registrados en el SAT, en caso de que no se haga, el comprobante no podrá ser generado.

El problema con este cambio es que la única forma de saber con exactitud como se encuentra un contribuyente registrado es a través de la constancia de situación fiscal y obtenerla se ha vuelto un dolor de cabeza para muchos contribuyentes, en especial a las personas que están en el régimen de sueldos y salarios.

Debido a lo anterior, la autoridad fiscal (SAT), ha otorgado una facilidad para que las personas o empresas que tienen empleados y emiten comprobantes por conceptos de:

  • Sueldos
  • Salarios
  • Y /o conceptos de asimilados

Pueden obtener los datos de sus empleados, sin la necesidad de pedírselos a estos; sino que, usando la propia página del SAT se puedan obtener los datos requeridos:

  • RFC
  • Nombre
  • Código postal

A continuación, encontrarás todo el detalle acerca de cómo realizar esta solicitud y obtener estos datos.

Requisitos
Esta facilidad se da a conocer a través de la Resolución Miscelánea para 2023, donde la información relacionada con los datos registrados para cada uno de tus trabajadores podrá ser solicitad por medio del Portal del SAT, siempre y cuando se cumpla con lo siguiente:

  • Que durante los últimos 12 meses el solicitante le haya efectuado pagos por conceptos de sueldos y salarios al trabajador
  • No aparecer en las listas de contribuyentes incumplidos a que se refiere el artículo 69 del Código Fiscal de la Federación (CFF), con excepción de la fracción VI relativo a la condonación de créditos
  • De igual forma, no aparecer publicado en la lista negra del SAT a lo que se refiere el segundo y cuarto párrafo del artículo 69-B del CFF (operaciones inexistentes)
  • Tener presentada la declaración anual correspondiente al ejercicio 2021

Archivo TXT
Para que puedas solicitar estos datos, deberás crear un archivo TXT con los RFCs de todo tu personal; éste archivo debe tener las siguientes características:

  • Sin tabuladores
  • Solo letras mayúsculas
  • El formato del archivo debe ser en Código Estándar Americano para Intercambio de Información (ASCII), y en caso de que se incluyan RFC con “Ñ” se debe guardar en el formato compatible (ANSI)
  • El nombre de dicho archivo será el RFC del solicitante
  • El archivo debe contener una sola columna con la Clave en el RFC del trabajador a 13 posiciones y sin espacios en blanco
  • La columna no deberá contener títulos o encabezados, ni tener registros vacíos (filas)

Es importante mencionar, que éste archivo TXT debes comprimirlo en formato ZIP y es este archivo el que realmente debes de indicar al momento de hacer la solicitud.

Solicitud de datos
Una vez cumpliendo con los requisitos, la forma de poder realizar la “Solicitud de datos en el RFC de asalariados” es mediante la realización de los siguientes pasos:

  1. Ingresar a la página del SAT (www.sat.gob.mx) ir al menú superior derecho “Contacto”, sección “Asistencia por Internet” opción “Portal personal Mi portal (Contribuyente)
  2. Capturar RFC y Contraseña e iniciar sesión
  3. Selecciona Servicios por Internet / Servicio o Solicitudes / Solicitud
  4. Completa el formulario de la solicitud; selecciona el trámite SOLICITUD DATOS TRABAJADORES; adjunta el listado con el total de RFC a validar en archivo de texto plano comprimido en .ZIP y envíalo
  5. Consulta la respuesta en Portal personal Mi portal, inicia sesión, captura el Número de folio de tu solicitud y da clic en buscar
  6. Selecciona el Folio y revisa las Notas y anexos, da clic en el icono del “clip” y descarga el archivo con los datos del RFC

Es importante mencionar, que el plazo máximo por parte de la autoridad (SAT) para dar respuesta a la solicitud de datos es de 10 días hábiles, siempre y cuando se hayan cumplido con los requisitos y de las condiciones, donde en el caso de ser procedente, se obtendrá junto con el acuse de respuesta los datos de inscripción al RFC de tus trabajadores, en caso contrario, cuando no se cumpla con los requisitos y condiciones, se emitirá un Acuse de respuesta que indicará el motivo por el cual no procedió la solicitud.

Si tuvieras alguna duda o aclaración con respecto al procedimiento para la solicitud de datos podrás solicitar apoyo en los canales oficiales de ayuda del SAT:

  • MarcaSAT de lunes a viernes de 8:00 a 18:30 hrs, excepto días inhábiles
  • Atención telefónica: desde cualquier parte del país 55 627 22 728 y para el exterior del país (+52) 55 627 22 728
  • Vía Chat: http://chat.sat.gob.mx
  • Oficina Virtual. Podrás acceder a este canal de atención al agendar tu cita en la siguiente liga: http://citas.sat.gob.mx/
  • Atención personal en las Oficinas del SAT ubicadas en diversas ciudades del país, como se establece en la siguiente liga:

https://www.sat.gob.mx/personas/directorio-nacional-de-modulos-de-servicios-tributarios

de lunes a jueves de 9:00 a 16:00 hrs., y viernes de 8:30 a 15:00 hrs., excepto días inhábiles

Artículos relacionados:

Hasta la próxima.

CFDI 4.0: Datos de los empleados – Comentarios

Como ya sabrás, la autoridad (SAT) abrió la posibilidad de obtener, con una sola petición, todos los datos fiscales de los empleados que son necesario para emitir un recibo de nómina con la nueva versión del CFDI 4.0

Hoy queremos compartir con todos ustedes, nuestros fieles lectores, los comentarios sobre el mismo:

Facilidad
Es de aplaudir que la autoridad haya puesto a disposición de los contribuyentes esta opción; la verdad es que es de gran ayuda, solo esperemos que la respuesta de la solicitud sea rápida y funcione adecuadamente, ya que como hemos documentado en otras ocasiones, que herramientas como el Validador de RFCs, en algunos casos, no responden correctamente:

Tiempo
Como recordarás, el CFDI 4.0 tiene más de 1 año que fue liberado como estándar y es una lástima que hasta ahora la autoridad ofrezca esta facilidad, consideramos hubiera sido de gran ayuda que esta opción hubiera estado disponible desde el inicio, posiblemente se hubiera acelerado el proceso de adopción de esta nueva versión.

Clientes
La facilidad otorgada por el SAT solo aplica para obtener los datos de los empleados y aunque es una excelente opción, la realidad es que se queda corta, ya que las empresas también requerimos los datos de nuestros clientes con el objetivo de poder curar o inicializar nuestras bases de datos.

No sabemos si el SAT vaya a ofrecer esta opción a futuro, pero por el momento a las empresas no les queda otra opción que pedir la constancia a sus clientes o usar una solución como la que ofrecemos para obtener y validar los datos de sus clientes:

Operación diaria
Como ya hemos comentado, esta es una buena opción para inicializar o curar las bases de datos que ya tienen las empresas de las personas que trabajan con ellos, el problema es en el día con día, cuando se quiera timbrar un recibo de nómina y no se pueda porque un dato cambió; esto va a generar todo un proceso administrativo manual para poder obtener el dato correcto y poder timbrar el recibo.

Mas adelanta damos algunas recomendaciones al respecto.

Proceso manual
Como podrás observar el proceso es totalmente manual, debes entrar al SAT, hacer la solicitud y esperar un tiempo para obtener respuesta; tal vez, el SAT no quiso crear algo automático ya que su objetivo es ayudar a las empresas a inicializar sus bases de datos.

A futuro
Este es otro punto que nos llama la atención:

  • ¿Qué va a pasar con esta facilidad?
  • ¿Por cuánto tiempo va a estar disponible esta facilidad?
  • La solicitud, ¿Dejará de ser manual y se podrá realizar de forma automática?
  • ¿Funcionará para clientes?

La realidad es que no lo sabemos y solo el tiempo lo dirá, pero creemos que sí continuará durante un buen tiempo, ya que es un proceso que ayuda y mucho, y aunque también es cierto que tiene mucho margen de mejora, creemos que fue un acierto por parte de la autoridad el haberlo sacado.

Recomendaciones
Además de recomendaciones obvias y ya conocidas, como la de solicitar la constancia al empleado, queremos compartir con ustedes otra serie de opciones que les puede ser útil

Revisiones periódicas

  • En este caso, la idea es que se esté llevando a cabo este proceso de forma periódica (mensual, semana, quincenal, etc.) para poder comparar la información retornada por el SAT con la que tenemos registrada en las bases de datos.
  • Aunque no es el proceso ideal, por lo menos ayuda a disminuir la probabilidad de que no se timbren los recibos de nómina.

Clientes

  • Para el caso de los datos de los clientes, la idea es seguir solicitando las constancias de situación fiscal.

Automatizar el proceso

  • Si lo que buscas es automatizar esta tarea y evitar problemas con el timbrado de tus CFDIs (recibos de nómina, facturas, recibos de pago, etc.) puedes hacer uso de algún servicio de terceros que te de esta funcionalidad.
  • Validar RFC es un servicio web con el cual podrás incluir dentro de tu sistema la validación y obtención de los datos, necesario para el CFDI 4.0, de tus clientes y empleados.

Hasta aquí nuestros comentarios, déjanos saber qué piensas acerca de este nuevo proceso.

Artículos relacionados:

Hasta la próxima.

Datos de los empleados (CFDI 4.0): Preguntas y respuestas

El SAT puso a disposición de los contribuyentes una opción para obtener, con una sola petición, todos los datos fiscales de los empleados que son necesario para emitir un recibo de nómina con la nueva versión del CFDI 4.0

Y hemos publicado dos artículos en donde hablamos acerca de este tema:

En este tercer articulo queremos compartirte algunas de las preguntas que han generado esta nueva opción, es importante comentar que las mismas no están publicada en ninguna parte, sino que han surgido en base a nuestra experiencia y que el objetivo es tartar de dar mayor claridad sobre este tema.

Te invitamos a leer los artículos anteriores, ya que ayudan a comprender la información que aquí se expone, siendo necesario tener claro de que se trata esta facilidad otorgada por la autoridad.

¿Para que sirve esta nueva opción?
Esta facilidad nace con el objetivo de disminuir la carga administrativa y ayudar a las empresas a obtener los datos de los empleados, ya que con tan solo con un par de clics podemos obtener los datos requeridos para la emisión del recibo de nómina (CFDI 4.0)

¿Qué pasos debo seguir para obtener estos datos?
Puedes leer todo al respecto dando clic aquí.

¿Con esta opción también puedo consultar los datos de mis clientes?
No, esta opción solo sirve para obtener los datos de los empleados, si requieres validar u obtener los datos de tus clientes te recomendamos usar este web service.

¿Ya se encuentra disponible esta opción?
Esta disponible desde hace varios días, la semana pasada pudimos ingresar y ver cómo funcionaba.

¿Por cuánto tiempo va a estar disponible?
La ley (CFF 2023 – Anexo 1A) solamente especifica la disposición de esta facilidad, pero no menciona fechas, por experiencias previas, consideramos que va a ser algo permanente.

¿Qué tan seguro es el proceso?
A la fecha, hemos realizado algunas pruebas y en algunos casos la página no responde. Es importante comentar, que lleva muy poco tiempo de ser publicada esta opción y es posible que este inestable.

¿Cuánto tiempo tarda en responder el SAT a la solicitud enviada?
El tiempo oficial es de 10 días hábiles. Nosotros hicimos algunas solicitudes y aun no hemos obtenido respuesta, una vez la tengamos estaremos actualizando este artículo.

¿Qué sucede si solicito datos de una persona moral o una persona física que no trabaja en la empresa?
En la prueba que hicimos el SAT nos permitió hacer la solicitud, por lo que no se hace ninguna validación. Posiblemente el error lo veamos al momento de obtener la respuesta.

¿Cuáles son las características técnicas del archivo que se debe enviar en la solicitud?
Para saber todo al respecto te invitamos a leer este artículo.

CFDI 4.0: ¿Como obtener todos los datos de mis empleados?

¿Se aceptan RFCs que tiene la letra Ñ?
Si, sin problema.

Cuando el SAT responde, ¿Qué datos se obtienen?
Por el momento no lo sabemos, ya que hasta ahora hicimos una prueba y la información liberada por el SAT no comenta nada al respecto, pero creemos que estos son los datos:

  • RFC indicando si es válido o no
  • Nombre del empleado
  • Código postal del empleado

¿Qué se requiere para solicitar estos datos?
Solamente vas a requerir 3 cosas:

  • RFC del empleador (persona fisca o moral)
  • Clave CIEC del empleador
  • Archivo TXT con todos los RFCs

¿Existe una limite en la cantidad de RFCs a consultar?
Consideramos que no, ya que la documentación dada por el SAT no dice nada al respecto, además no tendría sentido que la autoridad lo restringiera

¿Puedo hacer varias solicitudes de datos al mismo tiempo?
Hemos hecho varias pruebas y en ningún caso nos ha restringido el número de peticiones, por lo que creemos que no existe limitante alguna al respecto.

¿Existe forma de solicitar esta información automáticamente?
No, por el momento todo el proceso es de forma manual; si requieres que tu ERP, sistema contable o sistema de nómina verifique y obtenga estos datos de forma automática, lo mejor es hacer uso de este web service.

Te invitamos a revisar periódicamente este artículo, ya que lo estaremos actualizando una vez tengamos más información.

Hasta la próxima.

SAT: Nueva prórroga al CFDI 4.0

Como recordarás, el Servicio de Administración Tributaria (SAT) viene dando una serie de prórrogas a la emisión del CFDI 4.0 y esta no sería la excepción.

En su comunicado publicado el pasado 28 de noviembre de 2022, vuelve a informar acerca de una nueva prórroga a la generación del CFDI 4.0.

Esta prórroga tiene la finalidad de que las personas contribuyentes, físicas y morales, puedan contar con los datos relativos al nombre, razón o denominación social, el código postal del domicilio fiscal y el uso del comprobante que exigen las disposiciones fiscales para la emisión de los CFDI en su versión 4.0.

Por lo que aquellos contribuyentes que estén obligados a generar este tipo de comprobantes podrán ajustarse a esta nueva prórroga, en la cual se extiende la facilidad para emitirlos en su versión 3.3 hasta el 31 de marzo de 2023.

Por la anterior, podemos concluir que el periodo de convivencia con la versión 3.3 del CFDI se amplía, el cual comprende del 01 de enero de 2022 al 31 de marzo de 2023, por lo que, a partir del 1 de abril del 2023 la única versión válida será la 4.0.

Adicional, y de igual forma, se extiende la entrada en vigor de la versión 2.0 del complemento de recepción de pagos, la cual es compatible con la versión 4.0 del CFDI, siendo obligatorio su uso a partir del 2 de abril del 2023.

Finalmente, tambien te invitamos a ver la prórroga dada por la autoridad a otros tipos de CFDIs, por lo que hemos publicado otro Blog al respecto.

Nueva prórroga a la Carta Porte

Hasta la próxima.

SAT: Nueva prórroga a la Carta Porte

Como recordarás, los transportistas deberán de generar un comprobante fiscal con complemento Carta Porte por las operaciones de traslado o por los servicios de transporte de bienes o mercancías, que se realicen dentro del territorio nacional, ya sea por alguna de las siguientes vías:

  • Terrestre
  • Marítima
  • Aérea
  • O ferroviaria

Con respecto a la generación de este complemento, el Servicio de Administración Tributaria (SAT) volvió a dar una prórroga hasta el 31 de julio de 2023 para su emisión, esto de acuerdo con lo publicado dentro de la Décima Resolución de Modificaciones a la Resolución Miscelánea Fiscal (RMF) para 2022 en su segunda versión anticipada, donde textualmente dice:

“Para efectos de lo dispuesto en los artículos 84, fracción IV, inciso d) y 103, fracción XXII del CFF, se entiende que cumplen con lo dispuesto en las disposiciones fiscales, aquellos contribuyentes que expidan el CFDI con complemento Carta Porte hasta el 31 de julio de 2023 y este no cuente con la totalidad de los requisitos contenidos en el “Instructivo de llenado del CFDI al que se le incorpora el complemento Carta Porte”, publicado en el Portal del SAT.”

Por lo que aquellos contribuyentes que estén obligados a generar este tipo de comprobantes podrán ajustarse a esta nueva prórroga, con el fin de cumplir correctamente con los requerimientos que el propio complemento exige.

Sin embargo, podemos pensar que las diversas prórrogas que ha dato la autoridad (SAT), con respecto a la emisión de Comprobantes Fiscales Digitales a través de Internet (CFDI) con este complemento, se deben a su complejidad de uso y para que los contribuyentes no sean sujetos a multas o sanciones.

Adicional, dentro de esta misma publicación, la autoridad amplía el plazo para la generación de comprobantes (CFDIs) que amparen constancias de retenciones e información de pagos en su versión 1.0 hasta el día 31 de marzo de 2023, esto quiere decir que las personas o empresas podrá continuar emitiendo documentos con dicha versión.

Si deseas obtener el documento con respecto a la prórroga otorgada por la autoridad a la emisión del complemento carta porte, te invitamos a dar clic en la siguiente liga:

10a_RMRMF_2022-segunda_versión_anticipada

Hasta la próxima.

SAT: Prórroga a la generación del CFDI 4.0 de nómina

Como sabrás, derivado de la reforma fiscal para 2022 donde se incluyeron como nuevos datos obligatorios para el receptor del CFDI en su versión 4.0 los siguientes campos:

  • RFC
  • Nombre, razón o denominación social
  • Código postal del domicilio fiscal
  • y el uso del CFDI

El Servicio de Administración Tributaria (SAT) público en su página de internet, mediante su comunicado 053/2022 con fecha 1 de noviembre de 2022, la prórroga a la obligatoriedad en la emisión de Comprobantes Fiscales Digitales a través de Internet (CFDI) en su versión 4.0 de tipo nómina, la cual será a partir del 1 de abril de 2023.

Por lo que aquellos contribuyentes que estén obligados a generar este tipo de comprobantes (nómina) podrán seguir haciéndolo en su versión 3.3 hasta el 31 de marzo de 2023.

Adicional, en este mismo comunicado la autoridad hace mención de las personas físicas que se encuentren en el Régimen Simplificado de Confianza a cumplir con sus obligaciones fiscales de forma rápida, eficaz y sencilla, mediante el cumplimiento de los requisitos para tributar en dicho régimen, siendo uno de estos, el contar con la firma electrónica (e.firma).

Por lo que, de igual forma, el SAT, a otorgado la facilidad para obtener la e.firma hasta el 31 de marzo de 2023, sin que esto implique un incumplimiento a las disposiciones fiscales, cumpliendo con ello con la obligación y poder continuar disfrutando con los beneficios fiscales que ofrece este régimen.

Si deseas obtener el comunicado oficial con respecto a la prórroga otorgada por la autoridad a la emisión del CFDI 4.0, te invitamos a dar clic en la siguiente liga:

SAT: Comunicado 053/2022

Hasta la próxima.

SAT aclara uso del Objeto de impuesto con clave 04

Como recordarás, dentro de los cambios realizados por el Sistema de Administración Tributaria (SAT) para la emisión de un Comprobante Fiscal Digital a través de Internet (CFDI) en su versión 4.0 se encuentra la definición de claves correspondientes al nuevo campo Objeto de impuesto que está en el nodo concepto.

El pasado 5 de octubre, la autoridad (SAT) llevó a cabo la actualización a los catálogos de las diferentes claves usadas en la emisión de un CFDI 4.0

En lo que respecta al campo Objeto de impuesto se adicionó la clave:
04 – Sí objeto del impuesto y no causa impuesto.

La cual tiene como fecha de inicio de vigencia a partir del 7 de octubre de 2022.

Como podrás darte cuenta la descripción no es clara y si contradictoria, ya que, al definir un concepto bajo esta clave, estarías indicando que el producto o servicio que estas vendiendo si es objeto de impuesto, pero lo que no cuadra es que “y no causa impuesto” siendo esto confuso y contradictorio, ya que para efectos del IVA el objeto de impuestos no son los ingresos, sino los actos o actividades.

En base a lo anterior nos surge la siguiente duda:

¿Existen operaciones de los contribuyentes donde se obtienen ingresos que son objeto del Impuesto al Valor Agregado (IVA) y que sin en cambio no lo causan?

Al respecto, la autoridad (SAT) aclara mediante la respuesta a una pregunta frecuente:

¿En qué supuestos se debe utilizar la clave 04 (Sí objeto del impuesto y no causa impuesto) del catálogo c_ObjetoImp?

Se utiliza cuando las operaciones que ampara el CFDI son objeto del impuesto al valor agregado y no lo causan, por ejemplo: los intereses reales que se obtiene conforme al procedimiento descrito en el artículo 18-A, tercer párrafo, fracción I, inciso b) de la Ley del Impuesto al Valor Agregado.

Fundamento: Art. 18-A LIVA.

Con la aclaración dada por parte de la autoridad (SAT) no se da certidumbre, y continua la duda respecto a en qué situaciones en concreto deberá de ser utilizada la mencionada clave “04”.

Esperemos en próximos días que la autoridad sea más explícita en su respuesta, siendo conveniente que además actualice la Guía de Llenado donde se haga una amplia explicación, con más ejemplos prácticos sobre en qué casos se deberá utilizar la clave anteriormente mencionada.

Si deseas obtener el archivo actualizado te invitamos a dar clic en la siguiente liga:

Catálogos CFDI 4.0

Hasta la próxima.

¿Qué significa “RFC válido, no susceptible de recibir facturas”

El tema que trataremos en esta ocasión es con respecto a la respuesta que se obtiene al momento de llevar a cabo la validación masiva de RFC, nombre y código postal, datos que son requeridos en la generación de Comprobantes Fiscales Digitales a través de Internet (CFDI) en su versión 4.0.

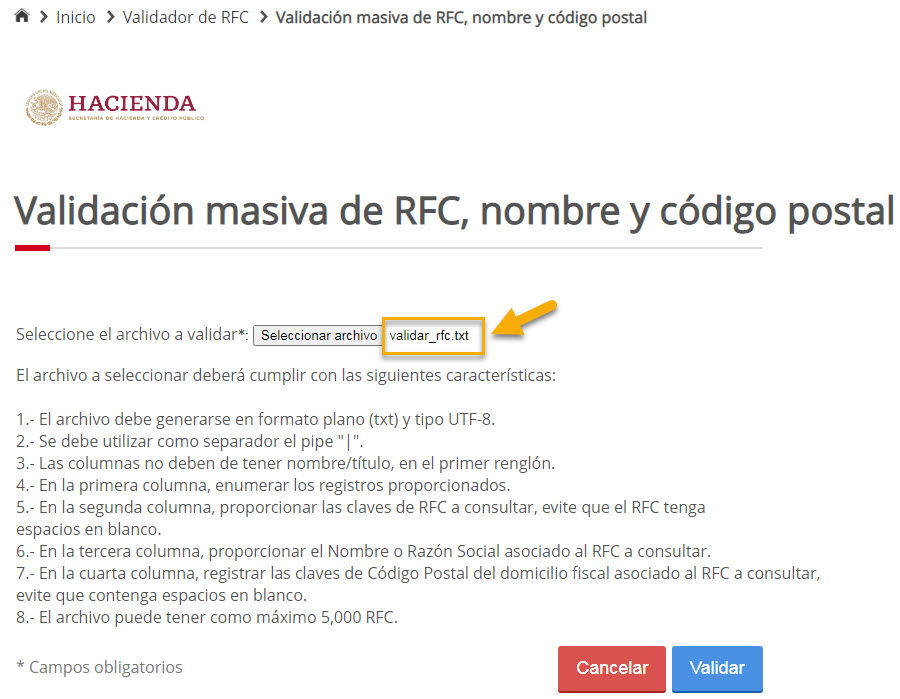
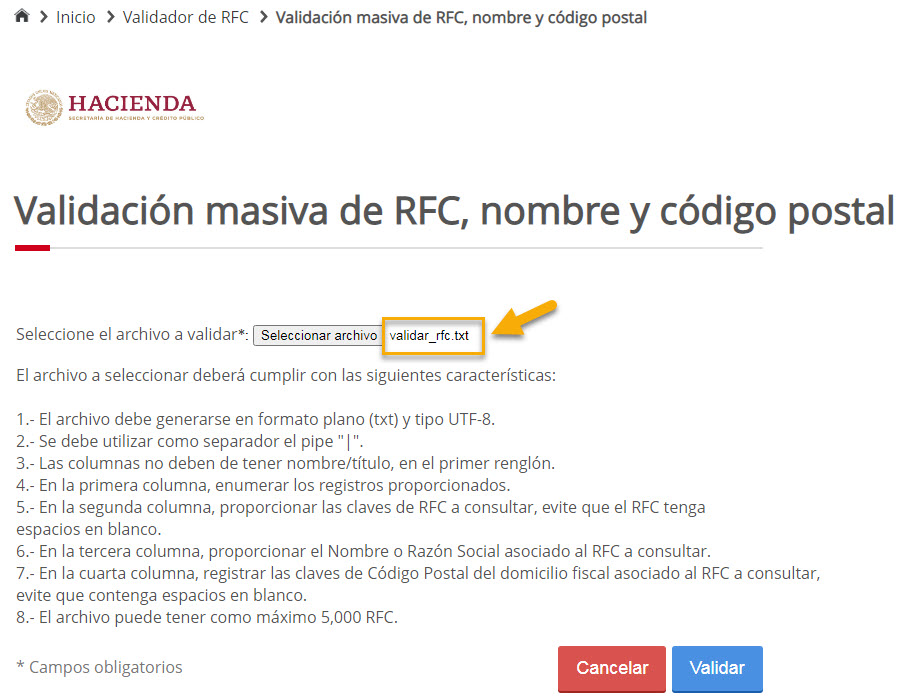
Una vez que se este dentro del Validador RFC del SAT en la opción de Validación masiva de RFC, nombre y código postal, se podrá indicar el archivo TXT para llevar a cabo el proceso de validación de hasta 5,000 registros:

Una vez concluido el proceso, la herramienta proporciona un archivo TXT con la respuesta a la validación ejecutada.

De entre todas las respuestas obtenidas, se detectó que existe una en particular la cual dice textualmente lo siguiente:

“RFC válido, no susceptible de recibir facturas”

Al no existir un catálogo o documento por parte de la autoridad (SAT) que explique a detalle que significan las respuestas obtenidas del validador, podemos suponer o interpretar que:

  • El RFC es válido en su estructura
  • El RFC existe en los registros del SAT
  • Que el contribuyente se encuentra dado de baja
  • El contribuyente no recibe facturas, es decir, no podrán emitirle facturas como receptor de estas.

Queremos aclarar, que las anteriores, son interpretaciones que creemos corresponden a la respuesta obtenida.

Hemos estado investigando que significa dicho mensaje, pero no hemos podido localizar información al respecto que de una respuesta clara al mismo; sería de gran ayuda que el SAT proporcionará algún documento (PDF) en donde:

  • Mostrará cada una de las posibles respuestas que podemos obtener al momento de realizar la validación masiva de RFCs.
  • Explicar el motivo o comentar en que casos aparece cada mensaje.

Por cierto, en las pruebas que hemos realizado, este mensaje siempre lo hemos encontrado en RFC de personas físicas, esto no quiere decir que solo se de en estos casos, pero hasta el momento la evidencia podría indicar que es así.

Si tú sabes o conoces algún documento o catálogo que de certeza a las repuestas obtenidas por el validador de RFC, nombre y código postal, podrías compartirlo dejando un comentario.

Antes de finalizar queremos invitarte a leer estos artículos sobre el mismo tema:

Hasta la próxima.

El validador de RFCs del SAT deja de funcionar

En otro post hablamos sobre las inconsistencias que hemos detectado al validar un RFC en la herramienta proporcionada por el SAT y hoy queremos comentar otro caso en donde éste mismo validador no responde o da una respuesta incongruente.

Validación masiva sin respuesta
Como recordarás el SAT ha puesto a disposición de todos los contribuyentes un validador de RFC en el cual, no solo podemos validar el RFC, sino que también se puede verificar el nombre y código postal del mismo.

Este validador tiene como objetivo apoyar a los emisores de comprobantes (CFDI 4.0) a tener certeza sobre los datos que tiene de sus clientes, proveedores, empleados, etc.; para esto, el sitio ofrece una opción para cargar un archivo de texto (TXT) con hasta 5000 registros y que se puedan validar todos los RFC de forma masiva; en este caso vamos a hablar de dicha opción y de cómo al validar un TXT, la herramienta deja de funcionar y no da ninguna respuesta.

Una vez que se ha ingresado a la herramienta para validar el RFC, nombre y código postal y de haber seleccionado la validación masiva indicando el archivo en formato txt como lo solicita el SAT, se procede a la validación de este, como se muestra en la siguiente imagen:

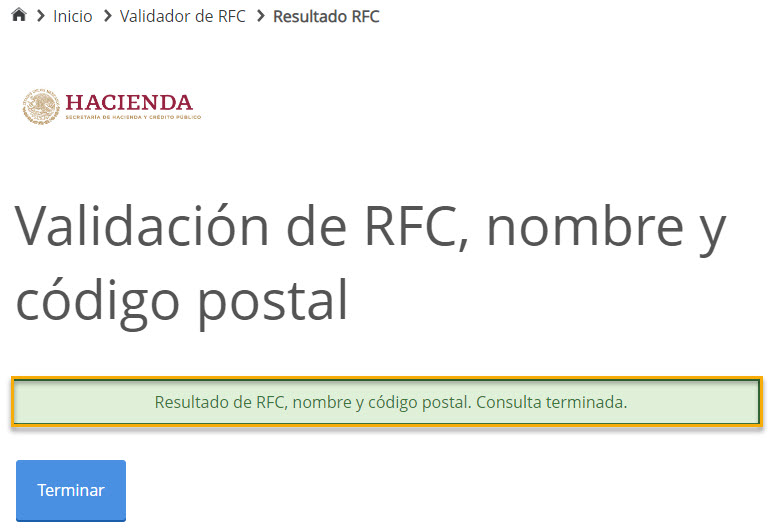
Después de concluido el proceso de validación, la aplicación, además de mostrar en pantalla el mensaje de “Resultado de RFC, nombre y código postal. Consulta terminada.” Como se muestra en la imagen:

También devuelve, como respuesta a la validación masiva realizada, un archivo TXT conteniendo el resultado de esta.

En una situación normal, esto es lo que sucedería, pero para el caso que queremos mostrar hoy, no es así, ya que se ha detectado que, en algunos casos, después de realizar el proceso masivo de validación y obtener el mensaje de consulta terminada, no devuelve el archivo TXT de respuesta, pero tampoco retorna un error o algún mensaje que nos permita saber que sucedió, sólo deja de funcionar.

Facturando derivado de esta situación, se dio a la tarea de investigar más afondo cuando suceden estos casos, para ello se realizó el siguiente procedimiento de validación masiva de RFC, nombre y código postal:

  1. Se envió a validar un archivo TXT conteniendo 3,000 RFCs, logrando replicar el caso, es decir no se obtuvo el archivo (TXT) de respuesta.
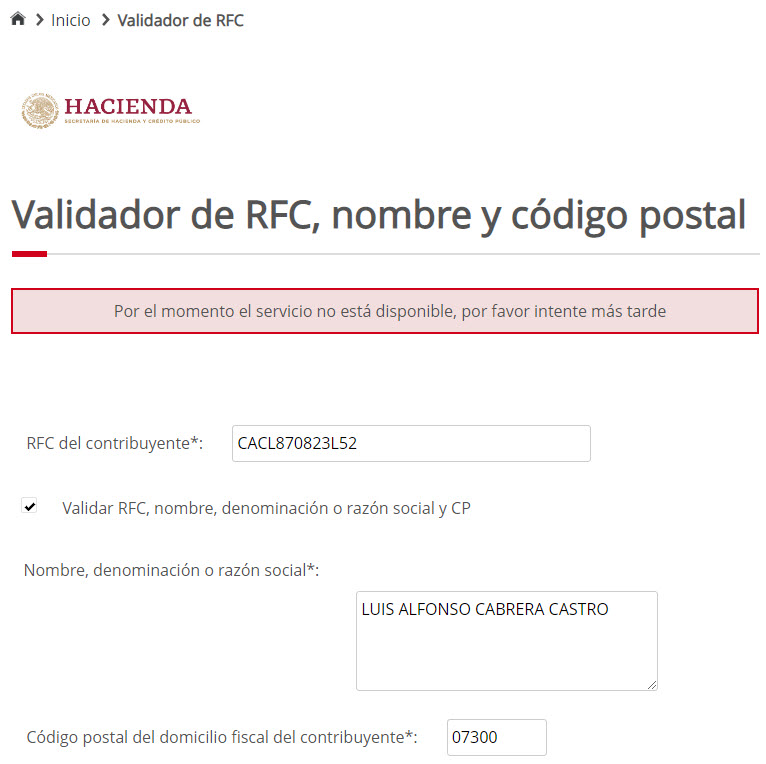
  2. Se procedió a depurar y detectar el o los RFCs causantes de esta situación, identificándose en este caso, solo un RFC problema, como se muestra en la imagen.

Si se envia a validar en un archivo que tenga dicho RFC, el validador de RFCs deja de funcionar, esto es, no responde ni dice absolutamente nada.

Validación manual
Quisimos investigar más sobre el tema y decidimos validar, de forma manual, el RFC en cuestión y cuál fue la sorpresa que la respuesta del SAT fue la siguiente:

Este mensaje da la impresión de que el validador de RFCs no está funcionando en este momento, pero no es correcto, ya que validamos otros RFCs y respondió adecuadamente.

Es importante mencionar que éste no es el único caso que hemos detectado, en las diferentes pruebas que hemos realizado, detectados que son 6 RFCs con los que sucede exactamente lo mismo, donde el validador del SAT deja de funcionar; lo curioso de todo esto es que los 6 RFCs son válidos y existen en el SAT y esto lo sabemos porque hemos probado con otros validadores de RFCs.

Desconocemos porque sucede esto y si existen más RFCs, es muy probable que sí; esperemos que el SAT haga algo al respecto, ya que esto genera inconformidad entre los usuarios.

Antes de finalizar queremos invitarte a leer estos artículos sobre el mismo tema:

Hasta la próxima.