SAT – retención del 100% de IVA en plataformas tecnológicas

Como sabrás, existe el régimen 625 – correspondiente a las Actividades Empresariales con ingresos a través de Plataformas Tecnológicas, este régimen aplica para aquellas personas físicas que enajenan bienes, prestan servicios o concedan hospedaje a través de plataformas tecnológicas de intermediación entre terceras personas, aplicaciones informáticas y similares.

Obligaciones

Dentro de las obligaciones de las plataformas digitales que depositen en cuentas bancarias o de depósito ubicadas ya sea en el extranjero las contraprestaciones, deberán retener a los oferentes de los bienes el 100% del IVA las cuales deben de corresponder a las enajenaciones en las que actúen como intermediarios.

Con respecto a esta obligación, el pasado 11 de octubre de 2024, el Servicio de Administración Tributaria (SAT) publicó, dentro de la segunda modificación a la resolución miscelánea fiscal para el ejercicio de 2024, la adición de la regla 12.2.10.

Regla 12.2.10

Pero veamos qué es lo que establece dicha regla:

“Las plataformas digitales de intermediación entre terceros, residentes en el extranjero sin establecimiento en México y aquellas residentes en el país, que cobren por cuenta del oferente de bienes las contraprestaciones y el IVA correspondiente y depositen en cuentas bancarias o de depósito ubicadas en el extranjero dichas contraprestaciones, deberán retener a los oferentes de los bienes el 100% del IVA correspondiente a las enajenaciones en las que actúen como intermediarios.”

Para el cumplimiento las plataformas deberán de:

Obtener manifestación

Se deberá de obtener por escrito, una manifestación de los oferentes de los bienes donde se informen de las cuentas bancarias o de depósito ubicadas en el extranjero en donde se realicen los mencionados depósitos y el país en donde se ubiquen dichas cuentas, así como su expresión voluntaria para que les sea efectuada la retención del IVA por las enajenaciones que realicen a través de la plataforma digital, ya sea a través de su página de Internet, aplicación, plataforma o cualquier otro medio similar, o bien.

Declaración de IVA

Conforme a lo establecido en la regla 2.8.3.1., enterar la retención mediante la “Declaración de pago del IVA retenciones por el uso de plataformas tecnológicas”, a más tardar el día 17 del mes inmediato siguiente a aquel en el que se hayan cobrado las contraprestaciones que correspondan a la enajenación de bienes y el IVA respectivo.

Expedir CFDI

Deberá de expedirse, por pate de la plataforma tecnológica, a los oferentes de bienes un CFDI de Retenciones e información de pagos, esto dentro de los cinco días siguientes al mes en el que se efectuó la retención en donde:

  • Conste el monto del pago
  • Y el impuesto retenido

al cual se le deberá de incorporar el complemento “Servicios Plataformas Tecnológicas”, debiendo de enviar dicho CFDI al correo electrónico del oferente registrado en las plataformas digitales de intermediación entre terceros.

Reportar al SAT

Proporcionar a la autoridad (SAT) la información con respecto de las enajenaciones realizadas, identificando que se trata de operaciones por las cuales se efectuó la retención del IVA.

Disminución

En lo que respecta al IVA retenido y enterado en términos de esta regla, los oferentes lo podrán disminuir del impuesto que corresponda al total de sus actividades del mes en el que se haya retenido dicho impuesto, esto de conformidad con lo establecido en el artículo 5-D, tercer párrafo de la Ley del IVA.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

¿Tienes deudas con la autoridad? El SAT da facilidades para su pago

Eres de los contribuyentes que tienen adeudos y multas pendientes de pago con el Servicio de Administración Tributaria (SAT), te traemos una excelente noticia, la autoridad (SAT) informa que podrás regularizar tu situación fiscal mediante una serie de facilidades de pago, las cuales pueden ser de hasta 36 parcialidades y poder acceder a una reducción de hasta el 100% de las multas.

Para aquellos contribuyentes, sean personas físicas o morales y que presenten adeudos determinados por la autoridad (SAT) o con adeudos autodeterminados, es decir, informados en sus declaraciones, podrán solicitar el pago de estos a plazos, así como la reducción de las multas y en la tasa de los recargos correspondientes.

A continuación, explicaremos en qué consisten estas facilidades tratándose del pago a plazos, por lo que el contribuyente podrá elegir de entre dos modalidades:

Pago en parcialidades

En lo que respecta a la modalidad de pago en parcialidades, los adeudos podrán ser pagados hasta en un plazo de 36 meses, dando un pago inicial de al menos el 20% y tomando en cuenta que la aplicación de la tasa de interés fija dependerá de las parcialidades elegidas de acuerdo con lo siguiente:

  • De 1 a 12 meses la tasa a aplicar es del 1.26%
  • De 13 a 24 meses la tasa a aplicar sería del 1.53%
  • De 25 a 36 meses se aplicaría una tasa del 1.82%

Pago diferido

Para el caso del pago del adeudo en la modalidad de pago diferido, de igual forma se deberá de dar un pago inicial de al menos el 20%, donde el contribuyente podrá elegir cuando quiere liquidar el resto del adeudo, el cual deberá de ser en una sola exhibición a un plazo no mayor a 12 meses.

Multas

El contribuyente interesado podrá solicitar la reducción de hasta el 100% de la multa, esta reducción dependerá de la antigüedad de esta, adicional, podrá solicitar una reducción a la tasa de recargos.

Para que los beneficios otorgados surtan efecto, es de suma importancia que el contribuyente realice el pago de la parte no reducida en tiempo y plazo concedido.

Casos particulares

De acuerdo con la autoridad (SAT), cada caso es particular, por lo que recomienda a los contribuyentes a programar una cita para saber el monto de su adeudo y las facilidades de pago a las que son candidatos, para ello se deberán de realizar los siguientes pasos:

  • Ir a la siguiente liga: citas.sat.gob.mx
  • Dar clic en Registrar cita
  • Después, elegir la opción “Adeudos y Multas”
  • Acudir a la oficina indicada en la fecha y hora elegida

Contacto

Para efecto de poder recibir orientación al respecto, los contribuyentes tienen los siguientes medios de contacto:

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
SAT – Simplificación de trámites

En esta ocasión queremos compartir contigo la simplificación en trámites y facilidades otorgadas a los contribuyentes por el Servicio de Administración Tributaria (SAT), las cuales fueron dadas a conocer en su comunicado SAT 055-2024 publicado el pasado 3 de octubre.

En lo que respecta a la simplificación de trámites tenemos los siguientes:

RFC y e.firma

Actualmente, al momento de llevar a cabo la inscripción en el RFC, ya sea para una persona física o moral, se pide que se realice la preinscripción en el Portal del SAT previo a su cita, ahora a partir de octubre, ya no es necesario realizar esta preinscripción.

Adicional, para la inscripción en el RFC y e.firma de personas físicas, solo será necesario presentar la credencial para votar vigente expedida por el Instituto Nacional Electoral (INE), la cual deberá de contener, de manera visible y completo, el domicilio, evitando con ello el presentar la CURP y comprobante de domicilio.

Si fuera el caso de que una persona física requiera de realizar la renovación de su e.firma, la cual tenga menos de un año como vencida, podrá realizar este trámite mediante el uso de los canales remotos, sí desea hacerlo de forma presencial, es decir directo en oficinas del SAT, solo bastará con presentar una memoria USB, al momento de identificarse con la huella digital.

Constancia de Situación Fiscal

En lo que respecta a la obtención de la Constancia de Situación Fiscal, podrá obtenerse:

  • Con la huella digital
  • O la credencial para botar
  • O a través del portal del SAT, SAT ID, SAT Móvil, Chat u Oficina Virtual

Cédula de Datos Fiscales

Adicional, se habilita una nueva forma de consulta para los contribuyentes, la Cédula de datos fiscales, en la cual se podrán consultar datos como:

  • Nombre
  • Registro Federal de Contribuyentes (RFC)
  • Régimen fiscal
  • Código postal

Mediante la siguiente liga podrás realizar la consulta de la cédula de datos fiscales:

Consulta de Datos Fiscales

Dónde:

  • Deberás de indicar si la consulta es por RFC o CURP
  • Aceptar los términos y condiciones
  • Seleccionar, de entre las distintas direcciones de correo registradas en las bases de datos de las diferentes plataformas de la autoridad (e.firma, inscripción al RFC, buzón tributario), el correo al cual se desea se envíe la liga para descargar el documento con los datos fiscales

Régimen Simplificado de Confianza (RESICO)

En cuanto a las facilidades otorgadas a los contribuyentes que tributan bajo este régimen, tenemos las siguientes:

  • Los contribuyentes solo deberán de presentar los pagos mensuales, quedando exentos de presentar la declaración anual
  • Para aquellos contribuyentes que dentro de su actividad se dediquen a la agricultura, ganadería, pesca y actividades silvícolas y que sean socios o accionistas de uniones de crédito, ahora podrán tributar bajo este régimen
  • Para volver a este régimen, aquellas personas físicas que por algún motivo salieron del RESICO, podrán hacerlo mediante la presentación de un caso de aclaración, o bien, por medio de un aviso de actualización de actividades ante la autoridad (SAT)

La autoridad (SAT), al llevar a cabo este tipo de acciones, confirma su compromiso para permitir a los contribuyentes agilizar sus trámites y proporcionar una mejor atención, ya sea de manera presencial y remota.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
Las mejoras en inmuebles son consideradas ¿cómo gastos o inversiones?

Con respecto al tratamiento fiscal que deba de darse a las mejoras realizadas a los inmuebles, esto dependerá de varios factores:

  • Si el inmueble es propio o arrendado
  • Si las mejoras se consideran como inversiones o gastos

Derivado de dichos factores será la forma en que influyen en cómo y cuándo se pueden deducir para efectos fiscales.

Recordemos, que todo propietario de un bien productivo, mueble o inmueble, sabe que:

  • Es necesario darles mantenimiento
  • Son sujetos de reparaciones
  • Son objetos de mejoras o adiciones

Para saber la respuesta a la interrogante de sí este tipo de erogaciones debe de considerarse como un gasto o como una inversión, es necesario primero definir en que consiste, con el fin de identificar cuál será su tratamiento a seguir.

Mantenimiento
Son todas aquellas acciones para prevenir algún desperfecto del bien con el objetivo de mantener el buen funcionamiento de este. No prolongan su vida útil ni aumentan su capacidad de producción o de desempeño, solamente la mantiene.

Ejemplo: Cambiar el aceite del motor de un vehículo, cambiar las bandas de las poleas de un motor.

Reparaciones
Son aquellas acciones dirigidas a mantener el bien en condiciones normales de uso o servicio mediante el remplazo de piezas que han dejado de funcionar. En ciertas ocasiones puede implicar solamente mantener la vida útil o la capacidad del bien, y en otras puede implicar el aumento de su vida útil o de su capacidad dependiendo del tipo de reparación.

Ejemplo: Remplazar un engrane desgastado, remplazar una tubería dañada, remplazar el motor de un vehículo por uno nuevo.

Mejoras
Este tipo de acciones aumenta la capacidad del servicio, eficiencia, prolonga la vida útil o ayuda a reducir costos futuros.

Ejemplo: Remplazar el procesador de un equipo de cómputo por uno de mayor velocidad.

Adiciones
Esta acción aumenta la capacidad del servicio, eficiencia, prolonga la vida útil o ayuda a reducir costos futuros.

Ejemplo: Ampliar los metros cuadrados de un almacén u oficina.

De acuerdo con el artículo 36 de la Ley del Impuesto Sobre la Renta (LISR) define como deben considerarse estos conceptos:

  • Las reparaciones, como las adaptaciones a las instalaciones, son consideradas como inversiones siempre que impliquen adiciones o mejoras al activo fijo.
  • De lo contrario, en ningún caso se considerarán inversiones los gastos por concepto de conservación, mantenimiento y reparación, que se eroguen con el objeto de mantener el bien de que se trate en condiciones de operación.

En consecuencia, si la acción implica una adición o una mejora al bien, se considera una inversión, mientras que, si no implica ninguna de estas dos acciones, entonces se considera como un gasto.

Deducción del gasto o la inversión
La forma de aplicar la correcta deducción del gasto o la inversión es que:

  • El gasto se deduce en el ejercicio en que se incurre.
  • Mientras que la inversión se deduce aplicando el porcentaje de depreciación que le corresponda de acuerdo con los porcentajes establecidos por la propia Ley.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
Descarga masiva de CFDI – XML con e.firma (FIEL)

En esta ocasión, queremos compartir contigo la nueva funcionalidad integrada a la librería Electronic Document Download (EDD) para llevar a cabo la descarga masiva de archivos XML del servidor del SAT, por medio de la e.firma más conocida como la Firma Electrónica (FIEL).

Contexto
Electronic Document Download es una librería (DLL) que lleva más de 9 años en el mercado, su primera versión fue liberada en 2015 y desde entonces siempre ha usado la contraseña CIEC para ingresar al servidor del SAT.

En los últimos meses, algunos clientes nos han comentado que les gustaría poder usar la firma electrónica (e.firma) como método de autenticación ante el servidor del SAT, ya que no cuentan con la CIEC.

Ingreso al servidor del SAT con e.firma
A partir de ahora, la librería permitirá usar la e.firma para ingresar al servidor del SAT, donde solo deberás indicar:

Certificado

  • Debe ser el certificado de la e.firma.
  • Se agregó soporte a varios tipos de certificados: CER, PEM y PFX
  • Este dato es obligatorio.

Llave privada

  • Deberás indicar la llave privada (Key) de la e.firma.
  • Este dato es opcional si el certificado es de tipo PFX

Contraseña

  • Indica la contraseña de la llave privada o del certificado en formato PFX.

RFC

  • Capturar el RFC correspondiente al contribuyente a quien pertenece la firma electrónica.

Soporte a diferentes tipos de certificados
Como abras notado, la librería no solo va a soportar los típicos archivos del SAT (.CER y .KEY) sino que también quisimos permitir el uso de otros formatos como son el PEM y PFX.

Lo anterior lo hicimos porque sabemos que algunos usuarios manejan el certificado en formato PFX.

Validaciones agregadas
Como ya es costumbre en todos nuestros productos, una vez que agregamos una característica, siempre nos aseguramos de que se usen los datos correctos, por lo que hemos implementado las siguientes validaciones antes de realizar la conexión al SAT:

  • No se permite el uso de otro tipo de certificado, por ejemplo, el de sello.
  • Se verifica que el certificado se encuentre vigente.
  • Se analiza si el certificado y su llave privada corresponda el uno con el otro.
  • Se valida que el certificado haya sido emitido por el SAT.
  • Se verifica que el certificado pertenezca al contribuyente que desea hacer la consulta o descarga de los XML.

Como podrás imaginar, hemos implementado nuevos códigos de error para reportar cada una de estas situaciones; estos ya fueron agregados a la documentación de la librería.

Clave CIEC
Es importante aclarar que nuestra intención fue agregar funcionalidad y no quitar la que ya existe, por lo que se continúa dando soporte a la clave CIEC.

Lo anterior trae muchas dudas, por eso quisimos dar respuesta en este artículo.

¿Es posible que te preguntes si es posible indicar las dos: CIEC y e.firma?
La respuesta es sí, puedes indicar las dos, en ese caso:

  1. La librería intenta ingresar al servidor del SAT usando la e.firma
  2. En caso de que no se pueda ingresar por algún problema en el servidor del SAT, se usa la CIEC
  3. En caso de que tampoco se pueda ingresar con la CIEC se genera un mensaje de error.

¿Por qué darle prioridad a la e.firma?
Le hemos dado prioridad a la e.firma para ingresar al SAT por dos motivos:

  • Consideramos que este método es un poco más estable que el de la CIEC.
  • En nuestras pruebas, el ingreso al SAT usando la e.firma tomo menos tiempo.

¿Es obligatorio el uso de la e.firma?
No, es algo totalmente opcional y, como lo comentamos líneas arriba, se agregó el uso de la e.firma con el fin de darle solución a algunos usuarios.

¿Qué sucede si solo indicó la CIEC?
Nada, la librería va a continuar trabajando como ya lo venía haciendo.

Proceso de descarga
En este punto, tal vez te preguntes si el proceso de consulta o descarga sufrió algún cambio y la realidad es que no; lo que hicimos fue agregar otra forma de autenticarse ante el servidor del SAT.

Actualización de la librería
Para conocer cómo usar esta nueva característica, te invitamos a descargar la nueva versión y revisar los ejemplos, ya que estos han sido actualizados para que se pueda usar la CIEC y/o e.firma.

DLL para la descarga masiva de XML

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
IMSS lanza su buzón electrónico

El Instituto Mexicano del Seguro Social (IMSS) dio a conocer los lineamientos para la operación del Buzón IMSS, mediante su publicación del pasado 5 de agosto en el Diario Oficial de la Federación (DOF), donde se especifica:

¿A quiénes aplica?

El Buzón IMSS va dirigido a los patrones, para los que constituirá un canal adicional para realizar trámites ante el instituto, ya que estos se podrán seguir gestionando de manera presencial en las 133 Subdelegaciones del IMSS.

Lineamientos

Durante su primera etapa de implementación, los usuarios podrán realizar de manera digital trámites y notificaciones en materia de:

  • Incorporación
  • Recaudación
  • Fiscalización

De igual forma, el instituto, por medio del buzón IMSS, realizará la notificación de cualquier acto, requerimiento o resolución administrativa que emita en documentos digitales e informará sobre aspectos de interés para los usuarios.

Vigencia

De acuerdo con los lineamientos que entraron en vigor al día siguiente de su publicación en el DOF, los sujetos implicados, según un proceso seguro que les conferirá certeza, deberán de habilitar su Buzón IMSS en un plazo máximo de 180 días, periodo que vence el próximo 1º de febrero de 2025.

Activación

Para tener acceso a la aplicación es necesario realizar la activación de este, para ello se deberá de ingresar a la siguiente liga:

Buzón IMSS

El acceso será mediante la e.firma del Servicio de Administración Tributaria (SAT) vigente, donde se indicará:

  • RFC
  • Certificado
  • Llave privada
  • Contraseña de la llave privada

Todos los datos anteriores son obligatorios.

Después se deberán de registrar y validar los medios de contacto, consistentes en indicar por lo menos 1 correo electrónico de 5 posibles como máximo, y 1 número celular.

En seguida, se deberán de firmar los términos y condiciones para el uso del mismo. Dicha firma se realiza con la misma FIEL.

Finalmente, quedará activado tu Buzón IMSS.

Contacto

El instituto (IMSS) habilitó el centro de contacto telefónico, para atender cualquier duda con el entorno antes señalado, siendo este el siguiente:

Teléfono: 800 623 2323
Opción: 5 y, nuevamente 5

El servicio estará disponible en un horario de lunes a viernes de 9 a 18 horas, tiempo del centro de México.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
¿Cómo hace el SAT el prellenado del pago provisional de ISR?

Como sabrás, las personas morales obligadas a presentar su declaración de pagos provisionales son aquellas que tributan en el régimen general en términos del Título II de la Ley del impuesto sobre la renta (ISR) como son:

  • Sociedades mercantiles
  • Maquiladoras
  • Asociaciones civiles
  • Asociación en participación
  • Sociedades cooperativas
  • Sistema financiero
  • Fideicomiso con actividad empresarial
  • Contratistas y asignatarios de hidrocarburos
  • Contribuyentes que aplican el estímulo de región fronteriza
  • Fusión y Escisión
  • Liquidación

La autoridad ha diseñado una herramienta para llevar a cabo la presentación de la declaración de los pagos provisionales del ISR.

Dicha herramienta, utiliza la información que los propios contribuyentes han manifestado en sus declaraciones anuales y provisionales de ISR, así como la información contenida en los Comprobantes Fiscales Digitales a través de Internet (CFDI).

Este prellenado tiene como objetivo facilitar el cumplimiento de las obligaciones fiscales, mejorando con ello, la precisión en la presentación en la declaración de impuestos.

Algunos usuarios nos han manifestado sus dudas e inquietudes acerca de cómo el SAT realiza este proceso, por lo que, nos hemos dado a la tarea de investigar acerca de este tema y queremos compartir contigo lo que hemos podido encontrar.

Para el prellenado de la declaración, la autoridad considera como fuentes de información las siguientes:

  • Visor de facturas emitidas
  • Visor de nómina del patrón
  • Declaración anual
  • Declaraciones de pagos provisionales

ISR del Régimen Simplificado de Confianza (RESICO) de personas morales

Para el prellenado se considera:

  • La información de los CFDIs de tipo Ingreso y Pago, emitidos por el contribuyente con método de pago “PUE – Pago en una sola exhibición”
  • Vigentes emitidos en el periodo al que corresponde el pago
  • Que la fecha de emisión corresponda al periodo que declara

ISR del Régimen General de personas morales

Para el prellenado se considera:

  • La información de los CFDIs de tipo Ingreso, emitidos por el contribuyente con método de pago “PUE – Pago en una sola exhibición” y “PPD – Pago en parcialidades o diferido”
  • Vigentes emitidos en el periodo al que corresponde el pago
  • Que la fecha de emisión corresponda al periodo que declara

ISR de las sociedades y asociaciones civiles

Para el prellenado se considera:

  • La información de los CFDIs de tipo Ingreso, emitidos por el contribuyente con método de pago “PUE – Pago en una sola exhibición”
  • Vigentes emitidos en el periodo al que corresponde el pago
  • Que la fecha de emisión corresponda al periodo que declara

Adicionalmente, se podrá permitir el disminuir o adicionar ingresos.

Creemos que la información presentada anteriormente, da mucha claridad de lo que el SAT utiliza para poder realizar el prellenado de la declaración de ISR.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
Nueva versión del complemento carta porte 3.1

Como sabrás, el complemento Carta Porte es un documento fiscal que ampara el traslado en territorio nacional de bienes y/o mercancías, ya sea de forma:

  • Terrestre
  • Marítima
  • Aérea
  • Ferroviaria

En esta ocasión queremos compartir contigo que el pasado 17 de junio de 2024, el Servicio de Administración Tributaria (SAT) dio a conocer, por medio de la publicación en su portal, la nueva versión 3.1 del complemento carta porte.

Derivado de lo anterior, nuestra área de desarrollo se dio a la tarea de realizar un análisis detallado de toda la información liberada por la autoridad (SAT), encontrándose con los siguientes cambios:

Documentación
En lo que respecta a la documentación técnica, se libera su nueva versión 3.1 con fecha de modificación del 17 de junio de 2024.

  • Estándar (pdf)
  • Esquema (xsd)
  • Secuencia de cadena original (xslt)
  • Matriz de errores (xls)
  • Esquema de los catálogos (xsd)

Vigencia
Para el caso de la vigencia del complemento actual, es decir de la versión 3.0, la fecha de fin de vigencia de esta versión es el 16 de julio de 2024.

Mientras que para la nueva versión 3.1, la fecha de inicio de vigencia será el 17 de julio de 2024.

Catálogos
En cuanto a los catálogos usados por el complemento Carta Porte 3.1, los cambios detectados son los siguientes:

Material peligroso
En lo que respecta a este catálogo se le adicionan 55 claves, mientras que se eliminan las siguientes 3 claves:

  • 3316 – EQUIPO QUÍMICO o BOTIQUÍN DE URGENCIA
  • 3492 – LIQUIDO TOXICO POR INHALACION, CORROSIVO, N.E.P., con toxicidad por inhalación inferior o igual a 200 ml/m3 y con concentración saturada de vapor superior o igual a 500 CL50
  • 3493 – LIQUIDO TOXICO POR INHALACION, CORROSIVO, INFLAMABLE, N.E.P., con toxicidad por inhalación inferior o igual a 1.000 ml/m3 y con concentración saturada de vapor superior o igual a 10 CL50

Contenedor marítimo
Para este catálogo el único cambio detectado corresponde a la adición de la siguiente clave:

  • CM012 – que corresponde a Ferri – Turístico y vacíos

Código QR
Se modifica la especificación técnica del código QR que se incorpora a la representación impresa, la cual pasa de un total de caracteres de 70 a 74, como se muestra a continuación:

Especificación actual

  • IdCCP (Folio complemento Carta Porte) con 32 caracteres
  • FechaHoraSalidaLlegada (Fecha de hora Salida Llegada) con 19 caracteres
  • FechaTimbrado (Fecha de hora de certificación del CFDI) con 19 caracteres

Total, de caracteres 70

Especificación nueva

  • IdCCP (Folio complemento Carta Porte) con 36 caracteres
  • FechaHoraSalidaLlegada (Fecha de hora Salida Llegada) con 19 caracteres
  • FechaTimbrado (Fecha de hora de certificación del CFDI) con 19 caracteres

Total, de caracteres 74, el incremento se da en el aumento de caracteres del campo IdCCP.

Adicional, y con respecto a este mismo campo, se elimina el carácter & en la definición del identificador del complemento (idCCP).

Para la versión 3.0 se definía precediendo con el texto:

&idCCP=

mientras que para la versión 3.1 se define precediendo con el texto:

idCCP=

Es decir, ya sin el carácter &.

Esquema (XSD)
Para el caso de la definición del esquema que define la estructura del complemento Carta Porte 3.1 publicado por el Servicio de Administración Tributaria (SAT) en su portal, los cambios detectados son los siguientes:

  • El atributo Versión cambia de valor fijo de 3.0 a 3.1
  • Se elimina el atributo RegimenAduanero
  • Se adiciona el nodo RegimenesAduaneros:
    • A su vez, se adiciona el sub-nodo RegimenAduaneroCCP que va de mínimo 1 hasta máximo 10 ocurrencias.
    • Para este mismo sub-nodo, se adiciona el atributo RegimenAduanero quedando como requerido y que su valor debe de corresponder con alguna de las claves contenida en el catálogo de regímenes aduaneros.
    • El atributo FracciomArancelaria que se encuentra dentro del nodo Mercancia, cambia de requerido a opcional.
  • Para el nodo transporte marítimo se mueve de ubicación del sub-nodo RemolquesCCP para llevarlo dentro del sub nodo Contenedor.

Matriz de errores
Finalmente, en lo que respecta a las validaciones contenidas en el archivo de la matriz de errores, para esta versión del complemento, no cambia en su cantidad, pero si se ajustan en su descripción la aplicación de los nuevos cambios.

Ejemplo de ello, tenemos:

Para la validación del atributo Version, ahora corresponde que su valor sea 3.1, mientras que el número de error que le corresponde sigue siendo el CP115.

Tema relacionado:

Carta Porte 3.1 Documentación técnica

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
Descargar CFDI: ¿Cómo generar la DIOT de forma automática?

Como sabrás, Descargar CFDI es el programa con el que podrás descargar de forma automática los archivos XML emitidos y recibidos de un contribuyente, ya sea persona física o moral, además podrás convertir dichos archivos a Excel y generar diversos reportes con la información contenida en los mismos.

Hemos modificado el programa y le hemos agregado una opción con la que podrás generar la Declaración Informativa de Operaciones con Terceros (DIOT).

A continuación, describiremos a detalle los pasos a seguir para que puedas llevar a cabo la generación de la DIOT:

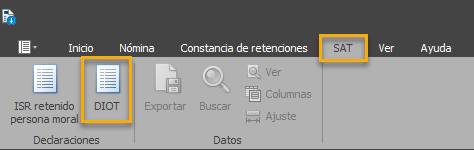
La opción para la generación de esta declaración se encuentra dentro de la pestaña SAT.

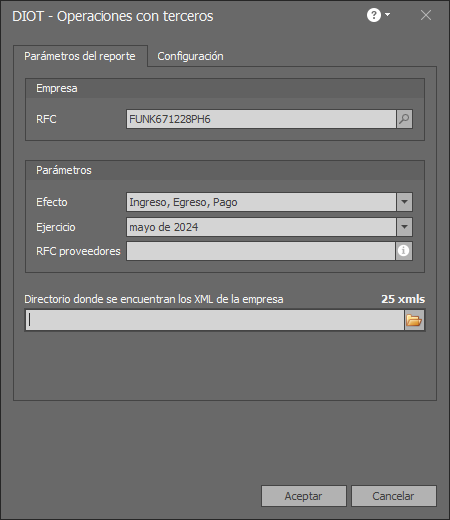
Al dar clic en la opción “DIOT” se desplegará la ventana para indicar los parámetros a considerar para su generación:

Dentro de los parámetros que deberán de indicarse tenemos:

  • RFC del contribuyente
  • Efecto de los comprobantes a incluir: Ingreso, Egreso, Pago
  • Ejercicio: mes y año que se va a reportar
  • RFC de proveedores, por si quieres que aparezcan solo algunos proveedores.
  • Directorio donde se encuentran físicamente los XMLs a considerar.

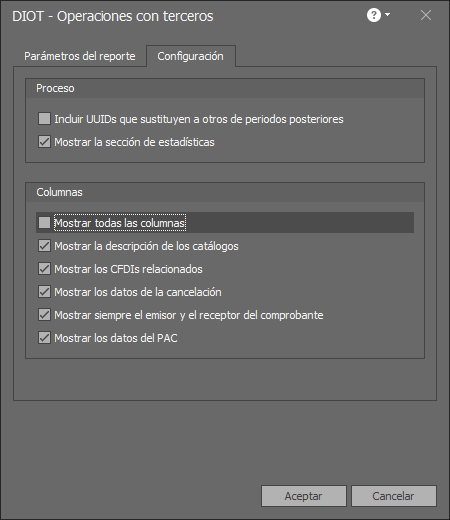
Adicional, podrás configurar el proceso y el desplegado de las columnas:

  • Si se incluyen los UUIDs que sustituyen a otros de periodos posteriores
  • Mostrar la sección de estadísticas de cada proveedor.
  • Mostrar todas las columnas.
  • Mostrar la descripción de los catálogos.
  • Mostrar los CFDIs relacionados.
  • Mostrar los datos de la cancelación.
  • Mostrar siempre el emisor y el receptor del comprobante.
  • Mostrar los datos del PAC.

Una vez definidos los parámetros y configuración se deberá dar clic al botón “Aceptar” para que inicie el proceso de generación de la declaración DIOT.

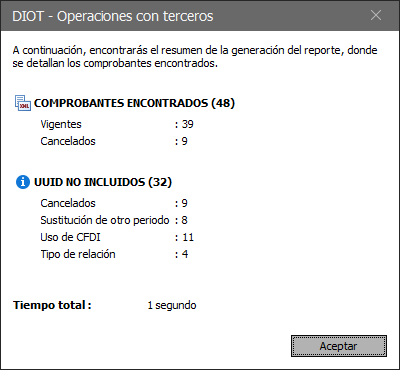
Al término del proceso, se desplegará la venta del resumen de este, donde podrás ver:

  • La cantidad de comprobantes encontrados, tanto vigentes como cancelados.
  • La cantidad de UUIDs que no serán incluidos en el acumulado por encontrarse dentro de alguno de los siguientes motivos:
    • Por estar cancelados
    • Por sustitución de otros periodos
    • Por el uso del CFDI indicado
    • Y por el tipo de relación

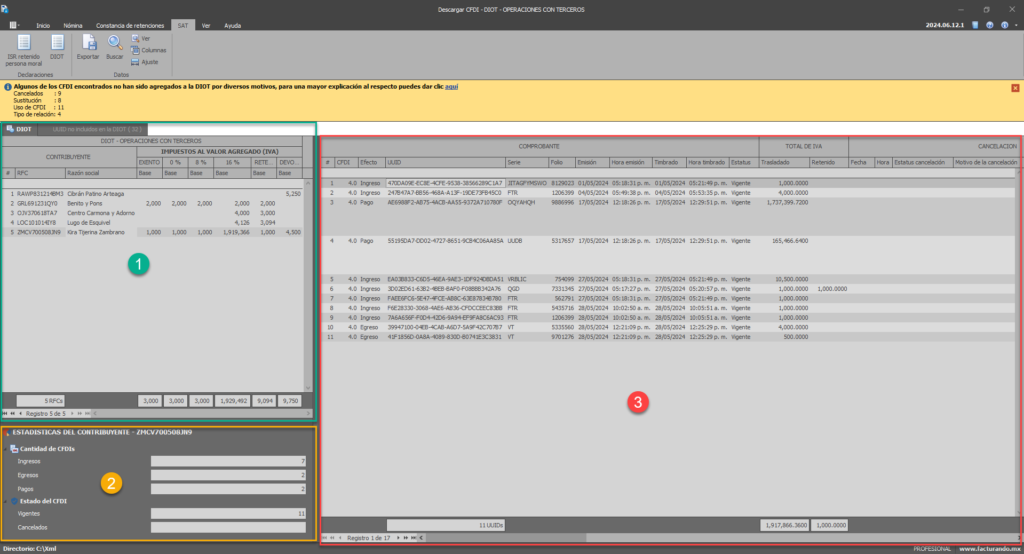
Al dar “Aceptar” se desplegará el resultado de la generación de la DIOT, como se muestra en la siguiente imagen:

La información que se muestra está dividida de la siguiente manera:

Pestaña DIOT

Dentro de esta pestaña se muestra la siguiente información:

  1. Acumulado por contribuyente de los importes que integran a cada rubro del Impuesto al Valor Agregado (IVA) a informar dentro de la DIOT
  2. Sección de estadística donde se muestran las cantidades de CFDIs (Ingresos, Egresos, Pagos) del contribuyente junto con su estatus (Vigentes, Cancelados)
  3. Detalle de los XMLs que integran al acumulado de cada contribuyente

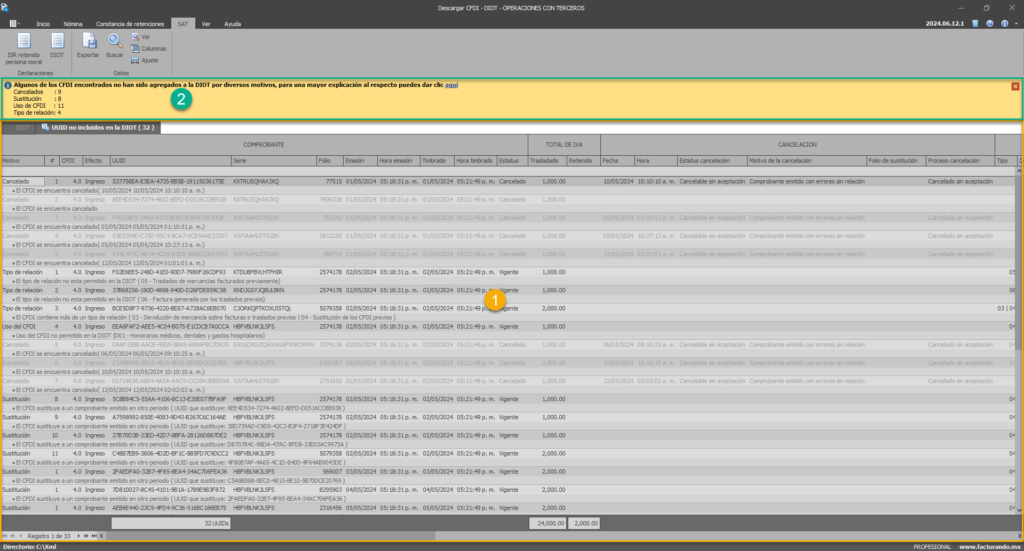
Pestaña UUID no incluido en la DIOT
La información que se muestra en esta pestaña corresponde a todos aquellos CFDIs que están dentro del periodo de la declaración indicado, pero que por algún motivo no son considerados para incluirse en el acumulado del contribuyente a reportar ante la autoridad (SAT).

  1. Relación detallada de los XML que no son considerados en el acumulado del contribuyente junto con el motivo por el cual forma parte de esta pestaña.
  2. Control de cantidades que integran a cada motivo por el cual no se incluye en la DIOT.

Archivo para el SAT
Finalmente, podrás generar el archivo para llevar a cabo la carga de la información a la aplicación del SAT.

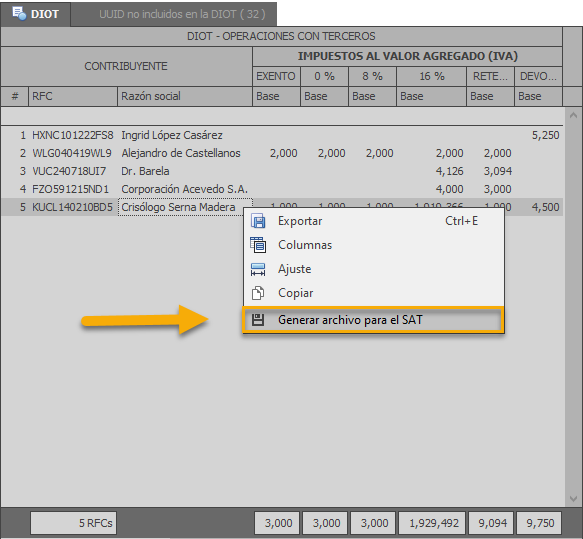
Para ello deberás de seguir los siguientes pasos:

  1. Posicionarte en algún contribuyente del acumulado en la pestaña DIOT
  2. Dar clic al botón derecho del ratón
  3. Seleccionar la opción “Generar archivo para el SAT”
  4. Indicar la carpeta donde se guardará el archivo para el SAT

Una vez realizados los pasos anteriores, tendrás en la carpeta indicada el archivo en formato de texto (TXT) el cual podrás usar para llevar a cabo la importación de la declaración en la aplicación del SAT.

Recomendaciones
Para finalizar, queremos compartir estos puntos que consideramos para el correcto funcionamiento de este módulo

  • Antes de generar este reporte, consideramos necesario que actualices el estado de tus UUIDs, esto con la finalidad de que no se incluyan en el reporte los documentos cancelados; para más información te invitamos a ver este vídeo.
  • Te recomendamos comparar los importes que se muestran dentro del módulo con los capturados en tu declaración mensual.
  • Deberás revisar a detalle cada uno de los proveedores y comprobantes incluidos en el reporte.

Temas relacionados

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.