
Plataformas digitales 2027: se mantienen retenciones y se aclara el efecto fiscal de la reforma laboral

En plataformas digitales 2027 hay un detalle importante que conviene aclarar desde el principio: varias de las tasas que aparecen en la iniciativa no son nuevas. La retención de ISR de 2.5% para determinadas operaciones de personas físicas y personas morales, así como las reglas especiales de IVA para personas morales y ciertos residentes en el extranjero, ya forman parte de la Ley de Ingresos de la Federación 2026.

La propuesta para 2027 busca mantener esas reglas durante otro ejercicio.

La novedad más interesante está en otro punto: se propone aclarar expresamente que una persona física reconocida como trabajadora subordinada para efectos de la Ley Federal del Trabajo por prestar servicios mediante una plataforma no se convierte automáticamente en asalariada para efectos fiscales.

Por eso este tema debe dividirse en dos preguntas:

  1. ¿Qué retenciones continuarían en 2027?
  2. ¿Qué cambia en la relación entre el tratamiento laboral y el fiscal?

Estado de la propuesta al 13 de septiembre de 2026: las disposiciones sobre plataformas digitales 2027 analizadas en este artículo forman parte de la iniciativa de Ley de Ingresos de la Federación para 2027 presentada por el Ejecutivo al Congreso. Todavía no están aprobadas ni vigentes para 2027 y pueden modificarse durante el proceso legislativo.

Plataformas digitales 2027: ¿qué propone la Ley de Ingresos?

La iniciativa de Ley de Ingresos de la Federación para 2027 reproduce en su artículo 25 varias reglas que ya se aplican durante 2026.

Entre ellas se encuentran:

Supuesto2026Propuesta 2027
PF que enajena bienes o presta servicios mediante plataforma, supuesto del artículo 113-A, fracción IIIISR 2.5%ISR 2.5%
PM que enajena bienes o presta servicios mediante plataforma y proporciona RFCISR 2.5%ISR 2.5%
PM que no proporciona RFCISR 20%ISR 20%
IVA a PM con RFCRetención del 50% del IVA cobradoSe mantiene
IVA a PM sin RFCRetención del 100% del IVA cobradoSe mantiene
Extranjero sin establecimiento que enajena bienes en MéxicoRetención del 100% del IVA cobradoSe mantiene
Pago depositado en cuenta ubicada en el extranjeroRetención del 100% del IVA cobradoSe mantiene

Esto significa que, en materia de tasas, la propuesta es principalmente de continuidad.

La Ley de Ingresos de la Federación 2026 publicada en el DOF ya contiene estas retenciones durante el ejercicio actual.

El 2.5% para personas físicas no aplica a toda actividad en plataformas

Uno de los puntos que puede prestarse a confusión en plataformas digitales 2027 es pensar que toda persona física que obtiene ingresos mediante una aplicación tendrá una retención de ISR de 2.5%.

No es así.

La Ley del ISR mantiene, en su artículo 113-A, tres tasas según el tipo de actividad:

ActividadTasa prevista en la LISR
Transporte terrestre de pasajeros y entrega de bienes2.1%
Hospedaje4%
Enajenación de bienes y prestación de servicios1%

La Ley de Ingresos de 2026 sustituyó temporalmente la tasa de 1% de la tercera categoría por 2.5%, y la iniciativa 2027 propone repetir ese tratamiento.

Por tanto, el 2.5% no sustituye las tasas de transporte ni hospedaje.

Esta distinción es importante al revisar constancias, CFDI y retenciones emitidas por las plataformas.

Personas morales: continuaría la retención de ISR del 2.5%

Para las personas morales, la iniciativa propone mantener una regla que ya existe en 2026.

Cuando una persona moral obtenga ingresos por enajenación de bienes o prestación de servicios a través de una plataforma tecnológica, la plataforma efectuaría una retención de ISR de 2.5% sin deducción alguna.

Ese impuesto podría acreditarse contra:

  • los pagos provisionales de ISR;
  • o el ISR de la declaración anual.

La retención no sustituye el régimen de ISR de la persona moral. Funciona como un pago acreditable contra el impuesto que finalmente corresponda.

En plataformas digitales 2027, por tanto, la empresa tendría que seguir conciliando los ingresos reportados por la plataforma, las retenciones efectuadas y el ISR determinado en sus declaraciones.

No proporcionar el RFC elevaría la retención de ISR a 20%

La diferencia es considerable.

Si una persona moral proporciona su RFC a la plataforma:

retención ISR = 2.5%

Si no lo proporciona:

retención ISR = 20%

Ejemplo simplificado:

ConceptoCon RFCSin RFC
Ingreso base$100,000$100,000
Retención ISR$2,500$20,000

La obligación de entregar correctamente el RFC no es un detalle administrativo menor. Una inconsistencia en la identificación fiscal puede cambiar de forma muy importante el monto retenido.

La tasa de 20% también existe en la Ley de Ingresos 2026; la propuesta busca conservarla en 2027.

IVA para personas morales: 50% no significa una tasa de IVA de 8%

Otro punto que debe explicarse con precisión en plataformas digitales 2027 es la retención del IVA.

La propuesta mantiene para personas morales el esquema que remite al artículo 18-J, fracción II, inciso a), de la Ley del IVA.

Cuando la persona moral proporciona RFC, la plataforma retiene 50% del IVA cobrado.

Si la operación está gravada con la tasa general de 16%:

ConceptoImporte
Venta o servicio$100,000
IVA trasladado al 16%$16,000
50% del IVA retenido$8,000

Esto no significa que exista una “tasa de IVA de 8%”.

La operación continúa gravada al 16%; simplemente la plataforma retiene la mitad de ese impuesto.

Si la persona moral no proporciona RFC, la retención sería de 100% del IVA cobrado, es decir, $16,000 en este ejemplo.

Ejemplo completo para una persona moral con RFC

Supongamos una empresa que vende $100,000 mediante una plataforma y la operación causa IVA al 16%.

Para simplificar, no consideraremos la comisión cobrada por la plataforma.

ConceptoImporte
Precio antes de IVA$100,000
IVA trasladado$16,000
Cobro total al cliente$116,000
ISR retenido 2.5%$2,500
IVA retenido: 50% del IVA$8,000
Importe restante antes de comisión$105,500

Los $2,500 de ISR podrían acreditarse conforme a la regla propuesta.

Los $8,000 corresponden a una retención de IVA y deben tratarse conforme a las disposiciones de ese impuesto.

Este ejemplo muestra por qué no conviene registrar únicamente el depósito bancario neto como si fuera el ingreso de la operación.

¿Qué pasa si el pago se deposita en una cuenta en el extranjero?

La iniciativa de plataformas digitales 2027 también propone mantener la retención de 100% del IVA cobrado cuando la plataforma deposite las contraprestaciones correspondientes a operaciones realizadas en México en cuentas bancarias o de depósito ubicadas en el extranjero.

Este tratamiento ya tiene antecedentes en las reglas fiscales anteriores y actualmente forma parte de la LIF 2026.

En Facturando explicamos este supuesto en SAT – retención del 100% de IVA en plataformas tecnológicas.

La regla pretende evitar que el hecho de enviar los recursos a una cuenta extranjera dificulte el control del IVA generado por operaciones realizadas en México.

Residentes en el extranjero: también continuaría la retención del 100% de IVA

La propuesta establece que la plataforma debe retener el 100% del IVA cobrado cuando un residente en el extranjero sin establecimiento en México enajene bienes en territorio nacional en términos del artículo 10 de la Ley del IVA.

Esto es distinto de gravar todos los servicios digitales prestados desde el extranjero.

El supuesto específico del artículo 25 se refiere a plataformas de intermediación y a determinadas operaciones realizadas por vendedores que utilizan esos medios.

Por ello no conviene generalizar la regla a cualquier empresa extranjera que facture un servicio digital a un cliente mexicano.

La plataforma también tendría obligaciones de información

Las retenciones no son la única función de control.

La iniciativa propone mantener la obligación de proporcionar al SAT información de los clientes por cuyas operaciones la plataforma actúe como intermediaria.

Esto incluye, según el supuesto:

  • personas físicas;
  • personas morales;
  • residentes en el extranjero sin establecimiento en México;
  • personas cuyos pagos se depositen en cuentas bancarias o de depósito en el extranjero.

La información debe reportarse aun en ciertos casos en los que la plataforma no haya efectuado directamente el cobro de la contraprestación y del IVA.

Para residentes en el extranjero, el SAT podría establecer mediante reglas información adicional para identificar al sujeto, su residencia, número de identificación fiscal, banco receptor y datos de las operaciones.

Plataformas digitales 2027: la novedad está en la relación laboral y fiscal

Aquí aparece uno de los puntos realmente nuevos de la propuesta.

La reforma a la Ley Federal del Trabajo reconoció, bajo determinadas condiciones, una relación laboral subordinada para personas que prestan servicios mediante plataformas digitales.

Eso generó una pregunta natural:

si laboralmente existe subordinación, ¿fiscalmente esos ingresos deben convertirse en salarios?

La iniciativa de Ley de Ingresos 2027 propone responder expresamente que no.

El artículo Vigésimo Octavo Transitorio señala que los servicios que la Ley Federal del Trabajo considere una relación laboral subordinada no tendrán ese carácter para efectos fiscales.

En consecuencia, continuaría aplicándose el tratamiento fiscal específico de plataformas tecnológicas.

Ser trabajador para la LFT no significaría ser asalariado para ISR

Esta separación puede parecer extraña, pero responde a que cada legislación persigue objetivos distintos.

Para efectos laborales pueden existir:

  • subordinación;
  • derechos laborales;
  • seguridad social;
  • obligaciones patronales.

Pero para efectos fiscales, la iniciativa propone conservar el régimen previsto para las actividades realizadas mediante plataformas.

La propia exposición de motivos cita el criterio normativo 59/ISR/IVA/N del SAT, que ya sostiene que las personas físicas consideradas trabajadoras de plataformas por la reforma laboral deben continuar cumpliendo sus obligaciones fiscales conforme al Título IV, Capítulo II, Sección III de la Ley del ISR y a las reglas aplicables de la Ley del IVA.

Por tanto, en plataformas digitales 2027 podría existir simultáneamente una relación laboral para determinados efectos y un tratamiento fiscal empresarial específico para ISR e IVA.

No confundir continuidad con una nueva subida de impuestos

Este punto es importante para comunicar correctamente la reforma.

Si el artículo simplemente dijera:

“En 2027 las plataformas retendrán 2.5% de ISR a personas morales”

podría generar la impresión de que esa obligación nace en 2027.

No sería correcto.

La Ley de Ingresos de 2026 ya establece:

  • 2.5% de ISR para personas morales con RFC;
  • 20% cuando no proporcionan RFC;
  • retenciones especiales de IVA para personas morales;
  • 100% de IVA en determinados supuestos de residentes extranjeros y cuentas bancarias fuera de México.

La iniciativa 2027 propone mantener este esquema durante otro ejercicio.

En plataformas digitales 2027, la novedad normativa que merece mayor atención es la aclaración sobre el efecto fiscal de la reforma laboral.

¿Qué deberían revisar empresas y personas físicas?

Aunque las tasas centrales se mantendrían, plataformas digitales 2027 sigue siendo un tema que requiere conciliación.

Conviene verificar:

  • RFC registrado en cada plataforma;
  • ingresos brutos antes de retenciones y comisiones;
  • ISR retenido;
  • IVA trasladado;
  • IVA retenido;
  • CFDI de Retenciones e información de pagos;
  • complemento de Servicios Plataformas Tecnológicas;
  • depósitos efectivamente recibidos;
  • comisiones cobradas por la plataforma;
  • diferencias entre los reportes de la plataforma y los CFDI;
  • tratamiento fiscal que corresponde según la actividad.

En Facturando contamos con una guía para convertir las constancias de plataformas tecnológicas a Excel, lo que puede facilitar la conciliación de bases, ISR, IVA y comisiones cuando existen muchas operaciones.

¿La plataforma resuelve todas las obligaciones del contribuyente?

No.

Una retención puede facilitar el cumplimiento, pero no significa que la plataforma sustituya todas las obligaciones fiscales del vendedor o prestador del servicio.

Dependiendo del contribuyente y del régimen aplicable puede ser necesario:

  • emitir CFDI;
  • presentar declaraciones;
  • acreditar retenciones;
  • determinar IVA;
  • conciliar ingresos;
  • conservar comprobantes;
  • revisar si las retenciones son provisionales o definitivas.

Por eso el estado de cuenta bancario no debería ser la única fuente utilizada para registrar las operaciones.

Preguntas frecuentes sobre plataformas digitales 2027

¿La retención de 2.5% para personas morales sería nueva en 2027?
No. Ya está prevista en la Ley de Ingresos 2026 y la iniciativa propone mantenerla para 2027.

¿Todas las personas físicas tendrían ISR de 2.5%?
No. El 2.5% sustituye temporalmente la tasa aplicable a enajenación de bienes y prestación de servicios del artículo 113-A, fracción III. Transporte y hospedaje conservan sus tasas legales específicas mientras no exista otro cambio.

¿Qué ocurre si una persona moral no proporciona su RFC?
La propuesta mantiene una retención de ISR de 20% en lugar de 2.5%.

¿La retención de 50% del IVA significa pagar IVA a tasa 8%?
No. Si la operación está gravada al 16%, se retiene la mitad del impuesto trasladado. El IVA de la operación sigue siendo 16%.

¿Cuándo se retiene 100% del IVA?
Entre otros supuestos propuestos, cuando no se proporciona RFC, cuando un residente en el extranjero sin establecimiento en México enajena bienes en territorio nacional bajo la regla correspondiente o cuando el pago de determinadas operaciones se deposita en una cuenta ubicada en el extranjero.

¿La reforma laboral convierte fiscalmente al repartidor o conductor en asalariado?
La iniciativa 2027 propone aclarar expresamente que no. El carácter laboral subordinado no se trasladaría automáticamente al tratamiento fiscal.

En 2027 el cambio principal sería la certeza, no una nueva tasa

El mensaje más importante de plataformas digitales 2027 es que el Paquete Económico no propone reinventar el esquema de retenciones que ya opera durante 2026.

En ISR, se busca conservar el 2.5% para determinados ingresos de personas físicas y personas morales, así como la retención de 20% para empresas que no proporcionen RFC.

En IVA, continuarían los mecanismos de retención de 50% o 100% según el sujeto y la operación.

La verdadera novedad está en cerrar una posible zona de confusión: que una persona tenga una relación laboral subordinada para efectos de la Ley Federal del Trabajo no cambiaría por sí solo su tratamiento fiscal dentro del régimen de plataformas.

Por ahora sigue siendo una propuesta. En Facturando continuaremos siguiendo el proceso legislativo y compararemos el texto aprobado contra la iniciativa antes de preparar la guía definitiva aplicable en 2027.

Sigue la evolución fiscal de las plataformas

Durante las próximas semanas continuaremos analizando el Paquete Económico 2027 desde una perspectiva práctica para contadores, administradores y empresas.

También publicamos novedades fiscales en nuestro canal de YouTube de Facturando. Puedes suscribirte para recibir los siguientes análisis sobre ISR, IVA, CFDI, plataformas y SAT.
Artículos relacionados

Plataformas digitales en 2026: nuevas retenciones de ISR e IVA para personas morales

Desde el 1 de enero de 2026, las retenciones en plataformas también afectan expresamente a personas morales. La Ley de Ingresos de la Federación (LIF) para 2026 incorporó reglas para empresas que venden bienes o prestan servicios mediante determinadas plataformas digitales. En los casos aplicables, la plataforma puede retener 2.5 % de ISR y 50 % del IVA; si no se proporciona el RFC, las retenciones pueden subir a 20 % de ISR y 100 % del IVA.

Para las empresas, entender estas retenciones en plataformas es importante porque el cambio impacta directamente el flujo de efectivo. Por ello, contabilidad debe identificar qué retuvo la plataforma, revisar los CFDI correspondientes y aplicar correctamente esas cantidades en las declaraciones.

¿Qué cambió en las retenciones en plataformas durante 2026?

Hasta 2025, el esquema de retenciones de ISR mediante plataformas estaba construido principalmente alrededor de personas físicas. Para 2026, el artículo 25, fracción VI de la LIF incorporó expresamente a las personas morales que obtienen ingresos por enajenación de bienes o prestación de servicios mediante estos intermediarios.

En IVA, la fracción IX amplió la retención a personas morales cuando la plataforma cobra por cuenta del vendedor o prestador el precio de la operación y el IVA correspondiente.

El fundamento central, por tanto, no es el artículo 18-D de la Ley del IVA. Las nuevas reglas se encuentran en el artículo 25, fracciones VI y IX de la LIF 2026, con remisiones a la LISR, la LIVA y la RMF.

¿Cuánto ISR se retiene a una persona moral?

Cuando una persona moral obtiene ingresos por enajenación de bienes o prestación de servicios a través de las plataformas comprendidas por la LIF, la retención de ISR es de 2.5 % sin deducción alguna.

La RMF 2026 precisa que la base son los ingresos efectivamente percibidos por conducto de la plataforma sin incluir el IVA. El ISR retenido no es definitivo para la empresa: puede acreditarse contra el ISR de sus pagos provisionales o de la declaración del ejercicio.

Si la persona moral no proporciona su RFC a la plataforma, la tasa cambia de 2.5 % a 20 %.

¿Cuánto IVA debe retener la plataforma?

Para las personas morales, la LIF 2026 ordena aplicar la mecánica del artículo 18-J de la Ley del IVA. Cuando se proporciona RFC, la retención es del 50 % del IVA cobrado; cuando no se proporciona, es del 100 % del IVA.

No se trata de retener 50 % del valor de la venta. Si una operación es de $100,000 más $16,000 de IVA, la retención ordinaria de IVA sería de $8,000: la mitad del impuesto cobrado.

En IVA están expresamente comprendidas la enajenación de bienes, la prestación de servicios y el otorgamiento del uso o goce temporal de bienes. Además, la mecánica parte de que la plataforma de intermediación cobre por cuenta del oferente el precio y el IVA. No cualquier sitio que solamente ponga en contacto a las partes queda automáticamente en el mismo supuesto.

Para ISR, en cambio, la nueva disposición para personas morales menciona expresamente venta de bienes y prestación de servicios. No conviene extender automáticamente el 2.5 % al puro uso o goce temporal sin analizar la operación.

¿Cuándo se retiene 100 % del IVA aunque exista RFC?

Tener RFC no garantiza siempre una retención de solo 50 % del IVA. La LIF 2026 establece el 100 % del IVA cobrado cuando los montos de las operaciones se depositan en cuentas bancarias o de depósito ubicadas en el extranjero.

Este supuesto no nació completamente en 2026. Desde 2024 ya existía una regla miscelánea para determinadas enajenaciones de bienes. La diferencia es que ahora la LIF lo contempla para enajenación de bienes, prestación de servicios y uso o goce temporal.

También existe un supuesto de retención del 100 % para residentes en el extranjero sin establecimiento en México que enajenen bienes en territorio nacional. El ISR de residentes en el extranjero requiere un análisis distinto y no debe generalizarse a la tasa de 2.5 %.

Retenciones en plataformas: tabla rápida para 2026

SupuestoISRIVA
Persona moral, venta o servicio, proporciona RFC2.5 %50 % del IVA*
Persona moral, venta o servicio, no proporciona RFC20 %100 % del IVA*
Persona moral con RFC y depósito en cuenta extranjera2.5 % si corresponde a venta o servicio100 % del IVA
Persona física, venta de bienes u otros servicios, con RFC2.5 %50 % del IVA*
Persona física, venta o servicio, no proporciona RFC20 %100 % del IVA*
Persona física, transporte terrestre o entrega2.1 %50 % del IVA*
Persona física, hospedaje4 %50 % del IVA*
Extranjero sin establecimiento que vende bienes en MéxicoDebe analizarse el supuesto de ISR100 % del IVA

* En el supuesto ordinario de intermediación en el que la plataforma cobra el precio y el IVA por cuenta del oferente y no se actualiza una regla especial de retención del 100 %.

Las tasas de 2.1 % y 4 % siguen correspondiendo a categorías específicas de personas físicas. No deben trasladarse a una persona moral.

Ejemplo: una empresa vende $100,000 mediante una plataforma

Supongamos una persona moral mexicana que proporcionó su RFC. La plataforma cobra la venta y el IVA. Para aislar el efecto de las retenciones en plataformas, no consideraremos comisión de la plataforma ni IVA sobre esa comisión.

ConceptoImporte
Venta antes de IVA$100,000
IVA 16 %$16,000
Total cobrado$116,000
ISR retenido: 2.5 %-$2,500
IVA retenido: 50 %-$8,000
Importe antes de otras comisiones$105,500

Los $2,500 de ISR pueden acreditarse posteriormente contra el ISR provisional o anual. Los $8,000 de IVA retenido se disminuyen del impuesto que corresponda al total de actividades del mes, conforme a la mecánica de la Ley del IVA.

Si la misma empresa no proporcionara su RFC a la plataforma, el ISR retenido sería de $20,000 y el IVA retenido de $16,000. Antes de otras comisiones recibiría $80,000.

¿Qué CFDI debe entregar la plataforma?

La RMF 2026 dispone que la plataforma debe expedir a la persona física o moral un CFDI de Retenciones e información de pagos con el Complemento de Servicios Plataformas Tecnológicas.

El portal del SAT indica actualmente que se utiliza el CFDI de Retenciones versión 2.0 con el complemento Servicios de Plataformas Tecnológicas versión 1.0, revisión C. La plataforma también debe enterar las retenciones conforme a las reglas aplicables; la RMF establece, en los supuestos correspondientes, el día 17 del mes siguiente para ISR e IVA.

El efecto contable de estas retenciones en plataformas debe quedar respaldado por el comprobante correspondiente. Para la empresa, ese documento debe coincidir con los depósitos y con lo registrado en contabilidad.

¿Cómo controlar las retenciones en plataformas?

Una revisión mensual debería comprobar:

  • que la plataforma tenga registrado correctamente el RFC;
  • que el ISR se calcule sobre la base sin IVA;
  • que la retención de IVA corresponda al supuesto aplicable;
  • que los CFDI de Retenciones reflejen los importes efectivamente retenidos;
  • que las retenciones se consideren correctamente en las declaraciones;
  • que las diferencias entre ventas, depósitos y comprobantes se investiguen antes del cierre.

Si manejas muchas constancias, en Facturando ya mostramos cómo convertir las constancias de plataformas tecnológicas a Excel, incluyendo el desglose de ISR, IVA, servicios, bases y tasas del complemento. Puede ser una forma práctica de conciliar las retenciones recibidas.

¿Qué debe revisar tu empresa en 2026?

Las nuevas retenciones en plataformas hacen necesario revisar cómo está registrada la empresa ante cada intermediario digital. El RFC, el tipo de operación y hasta la cuenta donde se reciben los recursos pueden modificar considerablemente los importes retenidos.

También es importante conciliar periódicamente las ventas, los depósitos y los CFDI de Retenciones que emite la plataforma. Una diferencia en estos datos puede afectar tanto el flujo de efectivo como la determinación del ISR y del IVA.

Desde 2026, este control dejó de ser un asunto asociado principalmente a personas físicas: las personas morales que venden bienes o prestan servicios mediante plataformas también deben incorporarlo a sus revisiones fiscales y contables.

Síguenos en YouTube

En nuestro canal de YouTube compartimos videos sobre CFDI, SAT, impuestos y herramientas para facilitar el trabajo contable. Te invitamos a seguir nuestro canal de YouTube para conocer nuevas guías y actualizaciones.

Reformas 2025: Nuevos derechos laborales en plataformas digitales

Las reformas fiscales de 2025 reconocen una relación laboral formal entre plataformas tecnológicas y sus trabajadores, beneficiando directamente a repartidores y conductores.
Con la llegada del 2025, entraron en vigor importantes modificaciones fiscales y laborales orientadas a las plataformas tecnológicas, como las de transporte o entrega de alimentos. Estas reformas destacan especialmente por reconocer la existencia de una relación laboral subordinada entre las plataformas digitales y sus trabajadores, lo que marca un cambio histórico en la regulación de este sector.

Características
Entre las características principales de esta reforma se encuentra el reconocimiento explícito del vínculo laboral subordinado, lo cual implica obligaciones claras para las plataformas: deben garantizar prestaciones sociales, pago de impuestos, aportaciones a la seguridad social y beneficios laborales similares a los de cualquier trabajador en nómina. Además, se establece la obligación de retener impuestos y generar comprobantes fiscales electrónicos específicos, transparentando aún más los ingresos generados mediante estas plataformas.

Ventajas
Entre los beneficios y ventajas más importantes destacan la protección laboral integral, el acceso a servicios de salud pública y pensiones, la estabilidad financiera y fiscal para los trabajadores, y una mayor transparencia fiscal.

Desventajas
Sin embargo, también existen desventajas potenciales, como el posible aumento en costos operativos para las plataformas tecnológicas, que podría trasladarse parcialmente a los consumidores finales mediante incrementos en precios.

Incorporación al IMSS y servicios disponibles
Una de las implicaciones más significativas de las reformas 2025 es la incorporación obligatoria de los trabajadores digitales al Instituto Mexicano del Seguro Social (IMSS) a partir del 1 de julio de 2025.
Con ello, los trabajadores tendrán derecho a:

  • Atención médica, farmacéutica y hospitalaria inmediata
  • Cobertura de accidentes durante la entrega y trayectos
  • Pensión y apoyo a dependientes en caso de incapacidad permanente
  • Acceso a estancias infantiles y programas deportivos

Prueba piloto de incorporación al IMSS
Actualmente, se está implementando una prueba piloto para la incorporación al IMSS, ofreciendo múltiples ventajas. Entre ellas, se encuentra la identificación anticipada de posibles desafíos operativos, la capacitación efectiva tanto para trabajadores como para empleadores sobre sus derechos y obligaciones, y la posibilidad de ajustes previos a la implementación generalizada, reduciendo el riesgo de conflictos posteriores.

Calendario de prueba

FaseDuraciónObjetivo
Inicio1 julio – 30 julioAlta de repartidores y registro patronal
AjustesAgosto – OctubreMedición de cuotas, ingresos netos y logística de cotización
EvaluaciónNoviembre – DiciembreInforme de resultados a STPS e IMSS y propuesta de mejoras

Sin embargo, también existen algunas desventajas. Principalmente, durante el periodo de prueba piloto podría existir cierta confusión o desinformación entre los involucrados debido a la falta de experiencia previa con el sistema.

Además, se prevén costos adicionales iniciales para las plataformas durante esta etapa experimental, lo cual podría generar resistencia por parte de las mismas.

De esta forma, aunque las plataformas podrían enfrentar mayores costos administrativos, el beneficio social y económico para los trabajadores digitales es sustancial, fomentando una economía más justa y equitativa.

No obstante, será necesario observar de cerca la evolución del mercado para evaluar el impacto real de estos cambios en términos económicos y sociales.

Podrás consultar el comunicado oficial emitido por el SAT sobre las reformas a las plataformas tecnológicas 2025, puedes descargar el documento desde el siguiente enlace:

Comunicado SAT 2025

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
Hasta la próxima.

Cambios a los catálogos de plataformas tecnológicas

En esta ocasión te queremos compartir los nuevos cambios realizados por el Servicio de Administración Tributaria (SAT) a los catálogos utilizados en la generación de constancias de retenciones con complemento de plataformas tecnológicas, los cuales fueron publicados en el portal de la autoridad.

Derivado de lo anterior, nuestra área de desarrollo se dio a la tarea de realizar un análisis detallado, encontrándose que el SAT realizó los siguientes cambios:

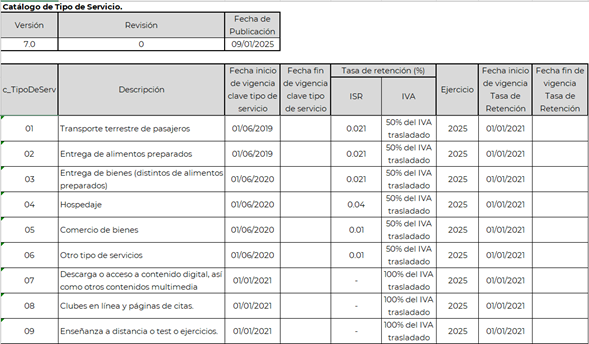
Tipo de servicio

El cambio realizado al catálogo de tipo de servicio se centra en la actualización de las tasas de retenciones para el ejercicio 2025, siendo el cambio el siguiente:

La versión de este catálogo queda en 7.0 la cual fue publicada el pasado 9 de enero de 2025.

Los contribuyentes que hacen uso del complemento de plataformas tecnológicas deberán de tomar en consideración esta actualización al momento de llevar a cabo el cálculo para el pago de sus impuestos.

Cabe mencionar, que la autoridad solo actualizó el catálogo en su formato de Excel, el cual se encuentra vigente y publicado en la página del SAT.

¿Qué soluciones de Facturando son afectadas por este cambio?

Siempre que la autoridad realiza cambios a cualquiera de sus estándares, en Facturando nos damos a la tarea de verificar como este afecta a cada una de nuestras soluciones, ya sea un programa, librería o web service.

Después de verificar a detalle, hemos encontrado que ninguna de nuestras soluciones se ve afectada por este cambio, ya que la actualización al catálogo solo consistió en el año del ejercicio que paso de 2024 a 2025.

Así que si usas:

No vas a tener ningún problema.

Complemento Plataformas Tecnológicas

Por cierto, si deseas obtener un reporte detallado con todos los datos correspondientes al complemento de plataformas tecnológicas, contamos, dentro de nuestro programa Descargar CFDI, con la opción de descargar y convertir las constancias de retenciones a Excel, en este proceso, podrás indicar que se muestren los datos del complemento.

Catálogo actualizado
Para finalizar, si quieres obtener el catálogo actualizado, te invitamos a dar clic en el siguiente enlace para poder descargarlo:

Descargar catálogo

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

SAT – retención del 100% de IVA en plataformas tecnológicas

Como sabrás, existe el régimen 625 – correspondiente a las Actividades Empresariales con ingresos a través de Plataformas Tecnológicas, este régimen aplica para aquellas personas físicas que enajenan bienes, prestan servicios o concedan hospedaje a través de plataformas tecnológicas de intermediación entre terceras personas, aplicaciones informáticas y similares.

Obligaciones

Dentro de las obligaciones de las plataformas digitales que depositen en cuentas bancarias o de depósito ubicadas ya sea en el extranjero las contraprestaciones, deberán retener a los oferentes de los bienes el 100% del IVA las cuales deben de corresponder a las enajenaciones en las que actúen como intermediarios.

Con respecto a esta obligación, el pasado 11 de octubre de 2024, el Servicio de Administración Tributaria (SAT) publicó, dentro de la segunda modificación a la resolución miscelánea fiscal para el ejercicio de 2024, la adición de la regla 12.2.10.

Regla 12.2.10

Pero veamos qué es lo que establece dicha regla:

“Las plataformas digitales de intermediación entre terceros, residentes en el extranjero sin establecimiento en México y aquellas residentes en el país, que cobren por cuenta del oferente de bienes las contraprestaciones y el IVA correspondiente y depositen en cuentas bancarias o de depósito ubicadas en el extranjero dichas contraprestaciones, deberán retener a los oferentes de los bienes el 100% del IVA correspondiente a las enajenaciones en las que actúen como intermediarios.”

Para el cumplimiento las plataformas deberán de:

Obtener manifestación

Se deberá de obtener por escrito, una manifestación de los oferentes de los bienes donde se informen de las cuentas bancarias o de depósito ubicadas en el extranjero en donde se realicen los mencionados depósitos y el país en donde se ubiquen dichas cuentas, así como su expresión voluntaria para que les sea efectuada la retención del IVA por las enajenaciones que realicen a través de la plataforma digital, ya sea a través de su página de Internet, aplicación, plataforma o cualquier otro medio similar, o bien.

Declaración de IVA

Conforme a lo establecido en la regla 2.8.3.1., enterar la retención mediante la “Declaración de pago del IVA retenciones por el uso de plataformas tecnológicas”, a más tardar el día 17 del mes inmediato siguiente a aquel en el que se hayan cobrado las contraprestaciones que correspondan a la enajenación de bienes y el IVA respectivo.

Expedir CFDI

Deberá de expedirse, por pate de la plataforma tecnológica, a los oferentes de bienes un CFDI de Retenciones e información de pagos, esto dentro de los cinco días siguientes al mes en el que se efectuó la retención en donde:

  • Conste el monto del pago
  • Y el impuesto retenido

al cual se le deberá de incorporar el complemento “Servicios Plataformas Tecnológicas”, debiendo de enviar dicho CFDI al correo electrónico del oferente registrado en las plataformas digitales de intermediación entre terceros.

Reportar al SAT

Proporcionar a la autoridad (SAT) la información con respecto de las enajenaciones realizadas, identificando que se trata de operaciones por las cuales se efectuó la retención del IVA.

Disminución

En lo que respecta al IVA retenido y enterado en términos de esta regla, los oferentes lo podrán disminuir del impuesto que corresponda al total de sus actividades del mes en el que se haya retenido dicho impuesto, esto de conformidad con lo establecido en el artículo 5-D, tercer párrafo de la Ley del IVA.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Convierte tus constancias de plataformas tecnológicas a Excel

Si eres un contribuyente que tributa en el régimen de plataformas tecnológicas y no sabes cómo obtener toda la información de este complemento, te queremos compartir una excelente noticia.

Ahora, nuestra solución para la descarga masiva de CFDIs (Descargar CFDI), además de permitirte descargar cualquier tipo de Comprobante Fiscal Digital, te permite extraer toda la información contenida en las constancias de retenciones correspondientes a plataformas tecnológicas.

Dentro de la información que podrás obtener con este reporte tenemos:

Periodos
Se mostrará el periodo que cubre esta constancia, ya sea diario, semanal, quincenal o mensual.

Servicios
Se muestra de forma detallada cada uno de los servicios realizados en el periodo; no existe ningún límite en este caso, todos se van a mostrar.

Impuestos
Podrás ver el desglose detallado de los impuestos aplicables, ya sea IVA trasladado o retenido, ISR retenido. Además, podrás ver la base del impuesto, la tasa aplicada y el importe de este.

Comisión del servicio
Se muestra el detalle de la información de la comisión pagada por el uso de plataformas tecnológicas por cada servicio relacionado.

Otros datos
El listado anterior, solamente son los datos más importantes, pero la realidad, es que se muestra toda la información, por ejemplo:

  • El total de los servicios sin IVA
  • El total del IVA trasladado
  • La contribución gubernamental
  • Etc.

Exportando el reporte a Excel
Como cualquier otro reporte del programa, este también puede ser exportado a Microsoft Excel y se va a visualizar exactamente como se ve dentro del programa: Columnas, bandas, etc.

Si quieres probar esta y otras características de nuestra solución te invitamos a descargar el programa dando clic aquí

DESCARGAR EL PROGRAMA

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Es oficial la reforma al artículo 113-A de la LISR

Si eres un contribuyente que perciben ingresos por medio del uso de los servicios de las Plataformas Digitales, queremos informarte acerca de los cambios propuestos al artículo 113 – A corresponden al Impuesto Sobre la Renta (ISR), los cuales aplican a las personas físicas que sean prestadoras de servicios de transportes terrestre de pasajeros o bienes, servicios de hospedaje vía internet y la enajenación de bienes o servicios.

LEY ISR VIGENTE 2020

Actualmente, estas retenciones las llevan a cabo las empresas que prestan sus servicios digitales o de intermediación sean Nacionales o Extranjeras, por la realización de dicha actividad, a continuación, te presentamos las tasas de retención que se aplican para efecto de retención del Impuesto Sobre la Renta (ISR) las cuales aplican de acuerdo con la actividad que se realice:

  1. Prestación de servicios de transporte terrestre de pasajeros y de entrega de bienes.

Monto del ingreso mensual $ ISR (%)
Hasta $5,500 2
Hasta $15,000 3
Hasta $21,000 4
Más de $21,000 8

  1. Prestación de servicios de hospedaje.

Monto del ingreso mensual $ ISR (%)
Hasta $5,000 2
Hasta $15,000 3
Hasta $35,000 5
Más de $35,000 10

  1. Enajenación de bienes y prestación de servicios.

Monto del ingreso mensual $ ISR (%)
Hasta $1,500 0.4
Hasta $5,000 0.5
Hasta $10,000 0.9
Hasta $25,000 1.1
Hasta $100,000 2.0
Más de $100,000 5.4

LEY ISR PARA 2021

Ya es oficial la reforma al artículo 113 – A de la Ley al Impuesto Sobre la Renta (LISR) del nuevo esquema para el año 2021, al ser publicado el día de hoy 8 de diciembre de 2020 en el Diario Oficial de la Federación (DOF), donde se modifican los porcentajes a tasas únicas a aplicar para dicho impuesto, siendo estos los siguientes:

  1. Tratándose de prestadores de servicios de transporte terrestre de pasajeros y de entrega de bienes la retención será del 2.1%
  2. Tratándose de prestación de servicios de hospedaje la retención se hará por el 4%
  3. Tratándose de enajenación de bienes y prestación de servicios la retención se hará por el 1%

Estas nuevas tasas de porcentajes a aplicar entrarán en vigor a partir del 1 de enero de 2021.

Si tienes alguna duda con respecto a este blog, te invitamos a que nos contactes por medio del chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

Curso sobre las modificaciones al ISR, IVA y CFF

Tenemos el agrado de invitarte a participar en las pláticas que impartirá la Procuraduría de la Defensa del Contribuyente (PRODECON) en las cuales se hablará sobre los cambios realizados por el Sistema de Administración Tributaria (SAT) referentes a las leyes del Impuesto Sobre la Renta (ISR) y el Impuesto al Valor Agregado (IVA), así como, a las modificaciones del Código Fiscal de la Federación (CFF).

Estas se llevarán a cabo el próximo 25 y 26 de noviembre de 2020 en un horario de las 17:30 a 19:30 horas, horario de la Ciudad de México.

Es importante aclarar que estos cursos o platicas son totalmente gratuitas y abiertas, por lo que cualquier persona puede asistir, solo deberás suscribirte a las mismas.

A continuación, encontrarás el detalle de estas:

Día 25 de noviembre
Dentro de los temas que se impartirán este día tenemos los siguientes:

Modificaciones a la Ley del Impuesto sobre la Renta

  1. Donatarias.
  2. Plataformas tecnológicas.
  3. Eliminación de Programas Escuela-Empresa.

Modificaciones a la Ley del Impuesto al Valor Agregado

  1. Inclusión de las instituciones de asistencia o beneficencia privada como prestadoras de servicios médicos.
  2. Plataformas digitales.

Si eres usuario de alguno de los servicios de plataformas tecnológicas (Uber, Cabify, Didi, Rappi, Uber eats), podrás encontrar más información con respecto a este tema dando clic en el siguiente enlace:

Plataformas tecnológicas

Modificaciones al Código Fiscal de la Federación

  1. Cancelación y Restricción temporal del CSD.
  2. Responsabilidad solidaria.
  3. Aseguramiento precautorio.
  4. Facultades de las autoridades fiscales.
  5. Acuerdos conclusivos.

Día 26 de noviembre
Para este día, los temas a tocar son los siguientes:

Modificaciones al Código Fiscal de la Federación

Disposiciones generales del CFF.

  1. Devolución de Saldos a favor y pago de lo indebido.
  2. Obligaciones de los contribuyentes.
  3. Procedimiento del artículo 69-B Bis del CFF.
  4. Infracciones.
  5. Recursos.
  6. Notificaciones y garantía del interés fiscal.
  7. Embargo y remate.

A continuación, te compartimos los enlaces correspondientes a cada uno:

Suscríbete para el curso del día 25 de noviembre

Suscríbete para el curso día 26 de noviembre

Queremos aprovechar esta oportunidad para darte a conocer nuestra solución para la descarga automática y masiva de las constancias de retenciones que emites o recibes, te invitamos a dar clic en el siguiente enlace para conocer más al respecto:

Descarga masiva de CFDIs

Convertir constancias de retenciones a Excel

Si tienes alguna duda con respecto a esta publicación, te invitamos a que nos contactes por medio del chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

¿Eres usuario de plataformas tecnológicas?

Si eres usuario de alguno de los servicios de plataformas tecnológicas (Uber, Cabify, Didi, Rappi, Uber eats), por llevar a cabo la prestación de servicios de transporte de pasajeros y/o la entrega de bienes, como es el caso de las personas físicas que enajenan bienes, prestan servicios o conceden el uso o goce temporal de bienes a través de internet, te preguntarás si existe una manera rápida y sencilla de tener el control de los comprobantes fiscales que amparan las retenciones de impuestos realizados por los servicios prestados, la respuesta es sí.

En Facturando, contamos con el mejor programa (Descargar CFDI) especializado en el control de las constancias de retenciones, tanto emitidas como recibidas, donde tendrás disponible la siguiente funcionalidad:

Descarga masiva
Podrás descargar de forma masiva, todos los archivos XML correspondientes a tus constancias de retenciones directo del servidor del SAT; es importante mencionar que no existe limite en la cantidad de constancias a descargar.

Convertir CFDIs a Excel
Convertir los archivos XML de tus constancias de retenciones a Excel, proceso que te permitirá obtener todos los datos contenidos en los XML como son:

  • Fechas de emisión y certificación
  • Estatus (vigente / cancelada)
  • Quién lo emitió y recibe
  • Periodo en que aplica
  • Importes de totales aplicados
  • Impuestos retenidos (ISR, IVA, IEPS)

La obtención de estos datos no solo te permitirá tener el control de tus ingresos, sino que te servirán de base para la determinación de tu declaración de impuestos.

Para conocer más a detalle la forma de como convertir tus constancias de retenciones a Excel, te invitamos a dar clic en la siguiente liga:

Convertir constancias de retenciones a Excel

Es importante mencionar, que nuestra aplicación no solo podrá ser usada directamente por los prestadores de servicios en plataformas tecnológicas, sino también es muy útil para aquellos contadores que llevan la determinación y presentación de la declaración de impuestos de sus clientes prestadores de servicios bajo esta actividad empresarial (plataformas tecnológicas).

Generar PDF
Si requieres de la generación de la representación impresa (PDF) de tus constancias de retenciones, con la aplicación la podrás generar sin problema alguno, bajo un formato estándar que cumple con todos los requerimientos exigidos por la autoridad (SAT).

Te invitamos que conozcas nuestra solución dando clic en el siguiente enlace:

Descarga masiva de CFDIs

Si tienes alguna duda con respecto a esta publicación, te invitamos a que nos contactes por medio del chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

SAT – Convertir las constancias de retenciones a Excel

Continuando con el tema de las constancias de retenciones, ya sean emitidas o recibidas, queremos mostrarte como convertir las mismas a Excel.

Descarga de constancias de retenciones
El primer paso es obtener físicamente tus comprobantes fiscales, para ello deberás de llevar a cabo la descarga de los archivos XML de tus constancias de retenciones, ya sean emitidas o recibidas.

Convertir constancias a Excel
Como segundo paso, y una vez que se haya realizado la descarga de las constancias de retenciones, procederemos a realizar la conversión de estas a Excel, para ello nuestro programa cuenta con la opción “Convertir las constancias a Excel”, opción que se ubica dentro del módulo “Constancias de retenciones”, donde tendrás disponibles una serie de parámetros a elegir para llevar a cabo la conversión, siendo estos los siguientes:

  • RFC Empresa – podrás indicar el RFC de la empresa de la cual requieres realizar la conversión de las constancias de retenciones.
  • Tipo de comprobante – deberás de seleccionar si requieres las constancias de retenciones emitidas o recibidas.
  • Periodo – podrás indicar el rango de fechas a considerar, consistente en una fecha de emisión inicial y final.
  • RFC Cliente / Proveedor – si requieres filtrar la generación por algún cliente o proveedor en específico, podrás indicar el o los RFC a considerar.
  • Archivos XML – y lo más importante, deberás de indicar la carpeta o directorio que contiene físicamente los archivos XML de tus constancias de retenciones.

Plataformas tecnológicas
Si eres usuario de alguna de las plataformas tecnológicas, ya sea por:

  • Prestación de servicios de transporte de pasajeros y de entrega de bienes.
  • Prestación de servicios de hospedaje.
  • Enajenación de bienes y prestación de servicios.

También podrás obtener las constancias y el reporte de datos a convertir para el control de tus servicios prestados, información que te servirá de base para el llenado de tu declaración.

Datos convertidos
Una vez ejecutada la conversión de constancias, tendrás disponibles los siguientes datos:

  • Versión de la constancia
  • Folio fiscal (UUID)
  • Folio interno de la constancia
  • Fecha y hora de emisión, certificación y en su caso, de cancelación
  • Estatus de la constancia (Vigente / Cancelada)
  • Clave y descripción de la retención
  • Complemento usado
  • Emisor (RFC, razón social y CURP)
  • Receptor nacional (RFC, razón social y CURP)
  • Receptor extranjero (identificación fiscal, razón social)
  • Periodo (mes inicial y final, ejercicio)
  • Totales (operación, gravado, exento y retenido)
  • Impuestos retenidos (base, monto y tipo de pago) de ISR, IVA, IEPS

Como podrás observar se desglosan todos los datos de las constancias, siendo los más importantes los Totales, ya que con estos puedes determinar las cantidades retenida.

Si manejas constancias y requieres administrar las mismas (descargar y convertir a Excel) puedes descargar nuestro programa, el cual es gratis.

Descargar programa

Si deseas conocer la definición técnica, estructura y estandar del complemento te invitamos a dar clic en el siguiente enlace:

Complemento Plataformas Tecnológicas

Si tienes alguna duda con respecto a esta publicación, te invitamos a que nos contactes por medio del chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.