
Artículo 49 Bis: ¿cómo volver a facturar después de una resolución desfavorable?

Si el SAT concluye un procedimiento del artículo 49 Bis en tu contra, determina que no desvirtuaste la presunción de falsedad de los CFDI y deja sin efectos tus certificados, no puedes simplemente generar otro sello. Para volver a facturar, primero debes corregir tu situación fiscal o subsanar las irregularidades detectadas y demostrarlo ante la autoridad.

La RMF 2026 y la ficha 43/CFF establecen la ruta para acreditar esa corrección y, si la respuesta del SAT es favorable, solicitar posteriormente un nuevo Certificado de Sello Digital (CSD).

¿Qué ocurre cuando el 49 Bis termina desfavorablemente?

Después de valorar las pruebas, el SAT puede determinar que el contribuyente no desvirtuó la presunción de falsedad. En ese supuesto, los CFDI observados se consideran falsos con efectos generales y las operaciones que amparan no producen ni produjeron efectos fiscales.

Además, el artículo 49 Bis remite al artículo 17-H, fracción XIII. Esta disposición contempla el supuesto en el que los certificados emitidos por el SAT quedan sin efectos cuando el emisor no desvirtuó la presunción de haber emitido comprobantes fiscales falsos. Puedes revisar este tratamiento en el .

En este punto ya no estamos ante la suspensión de emisión que existió durante la revisión. Ahora existe una resolución desfavorable y la empresa necesita recuperar la posibilidad de emitir CFDI. Si quieres entender qué ocurre con el certificado y la facturación mientras todavía se desarrolla la revisión, te recomendamos leer Artículo 49 Bis y CSD: qué pasa con tu facturación durante la revisión.

Si necesitas conocer el procedimiento desde su inicio, en nuestro artículo sobre el artículo 49 Bis explicamos la auditoría exprés, sus plazos y sus principales consecuencias.

¿Puedes solicitar otro CSD para volver a facturar?

No de inmediato.

La establece que quienes tengan un CSD dejado sin efectos por las fracciones X, XI, XII o XIII del artículo 17-H no pueden solicitar un nuevo certificado hasta subsanar las irregularidades que originaron la resolución y corregir totalmente su situación fiscal. La regla 2.2.4 agrega que, mientras el trámite no se resuelva a favor del contribuyente y no se tenga por corregida su situación o subsanadas las irregularidades, tampoco puede utilizar otra opción de expedición de CFDI prevista en reglas de carácter general.

Por eso, el primer paso no es generar otro sello, sino atender aquello que provocó que los certificados quedaran sin efectos.

¿Qué debes corregir antes de volver a facturar?

La ficha 43/CFF no contiene una receta exclusiva para los casos derivados del artículo 49 Bis. No establece que todos deban realizar exactamente las mismas acciones, como cancelar CFDI, presentar declaraciones complementarias o pagar una cantidad específica.

La corrección dependerá de lo que haya determinado la resolución concreta.

Antes de presentar la aclaración, conviene identificar:

  • ¿Qué CFDI fueron determinados como falsos?;
  • ¿Qué hechos o irregularidades dio por acreditados la autoridad?;
  • ¿Qué aspectos de la situación fiscal requieren corrección?;
  • ¿Qué acciones se realizaron para subsanarlos?;
  • y ¿Qué documentos permiten demostrarlo?.

La propia exige elementos probatorios que acrediten que las irregularidades fueron subsanadas o que soporten los hechos y circunstancias mediante los cuales se corrigió la situación fiscal.

Por eso, la resolución recibida debe ser el punto de partida para determinar qué corregir y cómo acreditarlo.

¿Cómo se presenta la aclaración 43/CFF?

Una vez realizada la corrección correspondiente, el contribuyente puede presentar la ficha 43/CFF mediante Mi portal del SAT.

La ficha pide identificar el número de oficio y la autoridad que emitió la resolución mediante la cual se dejó sin efectos el CSD. También deben exponerse los motivos de la aclaración y los argumentos con los que se considera corregida la situación o subsanadas las irregularidades.

Entre los documentos principales se encuentran:

  • la resolución administrativa mediante la cual se dejó sin efectos el CSD;
  • y los elementos probatorios que acrediten la corrección o subsanación.

No se trata simplemente de manifestar desacuerdo con la resolución. En este procedimiento, la aclaración sirve para acreditar que las causas que impedían obtener otro certificado ya fueron atendidas.

¿Cuánto tarda el SAT en resolver la aclaración?

El SAT puede solicitar información o documentación adicional dentro de los cinco días hábiles posteriores al registro del caso. Si lo hace, el contribuyente dispone de diez días hábiles para atender el requerimiento.

La autoridad debe emitir la resolución dentro de los diez días hábiles siguientes a la presentación de la aclaración o, cuando exista requerimiento, a partir de que éste sea atendido o venza el plazo correspondiente. Si el contribuyente no entrega la información solicitada dentro del plazo, el caso se tiene por no presentado. Esto no permite solicitar un nuevo CSD.

¿Qué pasa si la aclaración no es favorable?

Una respuesta desfavorable significa que todavía no puedes volver a facturar con un nuevo CSD.

Sin embargo, la regla 2.2.4 contempla que, cuando el caso de aclaración se resuelve de manera no favorable, el contribuyente puede, por única ocasión, presentar información y documentación para acreditar que subsanó las irregularidades o corrigió su situación fiscal.

Esto no representa una aprobación automática. La autoridad volverá a valorar lo presentado, por lo que los documentos y argumentos deben responder directamente a las causas que permanezcan sin solventar.

¿Cuándo puedes volver a facturar?

Una respuesta favorable a la 43/CFF todavía no reactiva automáticamente el certificado anterior.

La ficha establece que, tratándose de un CSD dejado sin efectos, si la autoridad otorga una respuesta favorable, el contribuyente puede solicitar la emisión de un nuevo Certificado de Sello Digital mediante la ficha 41/CFF, siempre que haya subsanado las irregularidades y, en su caso, los demás supuestos por los que se aplicó la medida.

La secuencia correcta es:
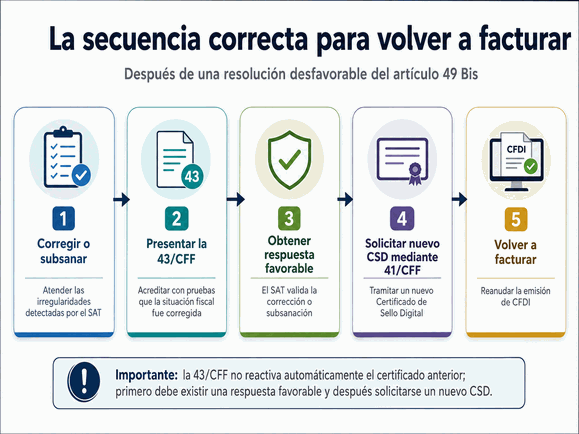
Secuencia para volver a facturar

Si varias autoridades dejaron sin efectos los certificados mediante resoluciones diferentes, debe presentarse una aclaración por cada resolución y solo podrá obtenerse un nuevo CSD después de corregir la totalidad de las irregularidades detectadas.

¿La aclaración 43/CFF sustituye un medio de defensa?

No. La 43/CFF está diseñada para informar y acreditar que la situación fiscal fue corregida o que las irregularidades fueron subsanadas.

Si el contribuyente considera que la resolución del 49 Bis es ilegal o incorrecta y desea controvertirla, la estrategia de defensa debe analizarse por separado según las circunstancias del caso. También debes tener presente que la SCJN ya resolvió un aspecto importante relacionado con este procedimiento: la suspensión provisional no puede utilizarse para continuar emitiendo CFDI mientras se desarrolla la revisión del artículo 49 Bis.

Ruta práctica para volver a facturar

El recorrido puede resumirse así:

  1. Revisar la resolución desfavorable del artículo 49 Bis.
  2. Identificar las irregularidades que deben corregirse o subsanarse.
  3. Realizar las correcciones que correspondan.
  4. Reunir los elementos probatorios.
  5. Presentar la aclaración 43/CFF.
  6. Atender oportunamente cualquier requerimiento adicional.
  7. Obtener una resolución favorable.
  8. Solicitar un nuevo CSD mediante la ficha 41/CFF.
  9. Con el nuevo certificado, volver a facturar.

Resumen

Una resolución desfavorable del artículo 49 Bis no significa que una empresa nunca podrá volver a facturar, pero tampoco se soluciona generando inmediatamente otro sello.

La ruta prevista exige corregir o subsanar primero las causas que dejaron sin efectos el CSD, demostrarlo mediante la 43/CFF y obtener una respuesta favorable. Solo después puede solicitarse un nuevo certificado.

La parte más importante es no tratar la aclaración como un trámite genérico: la resolución del 49 Bis debe servir como guía para identificar qué corregir y qué pruebas aportar.

Síguenos en YouTube

Los problemas relacionados con CFDI y certificados pueden detener la operación de una empresa. Para mantenerte al día con cambios del SAT y explicaciones prácticas sobre facturación y cumplimiento fiscal, puedes suscribirte a nuestro canal de YouTube.

Artículo 49 Bis y CSD: ¿qué pasa con tu facturación durante la revisión?

Cuando el SAT inicia una revisión conforme al artículo 49 Bis, puede ordenar la suspensión de CFDI desde la entrega o notificación de la orden. El contribuyente deja de poder facturar, pero no porque desde ese momento se le esté aplicando la restricción temporal del Certificado de Sello Digital (CSD) prevista en el artículo 17-H Bis.

La diferencia es importante: suspender la emisión de CFDI, restringir temporalmente el uso de un CSD y dejar un certificado sin efectos son situaciones distintas dentro del Código Fiscal de la Federación (CFF).

¿La suspensión de CFDI significa que suspendieron tu CSD?

No en el sentido del artículo 17-H Bis.

El artículo 49 Bis establece que, cuando la autoridad presume que los CFDI emitidos por un contribuyente son falsos, la orden de visita también debe ordenar la suspensión de su emisión. La disposición aclara expresamente que para esta medida no resulta aplicable el artículo 17-H Bis.

Puedes comprobar esta diferencia directamente en el decreto que incorporó el artículo 49 Bis al Código Fiscal de la Federación.

Por eso, decir simplemente “el SAT suspendió el CSD” puede generar una idea equivocada. Durante esta primera etapa, lo que jurídicamente queda suspendido es la emisión de CFDI del contribuyente.

Entonces, ¿por qué no puedes facturar si no es un 17-H Bis?

Porque la orden del 49 Bis actúa directamente sobre la capacidad de emitir comprobantes.

La medida no está redactada como una restricción a un número de certificado determinado. El CFF ordena suspender la emisión de CFDI mientras se desarrolla el procedimiento. Por eso, contar con otro CSD no debe interpretarse como una autorización para continuar facturando.

El CFF tampoco describe cuál es el estado técnico que el SAT muestra internamente para cada certificado durante esos días. No conviene afirmar que el CSD está “vigente”, “suspendido” o “bloqueado” si la propia norma no utiliza esos términos para esta etapa.

Lo relevante para la empresa es sencillo: no puede emitir CFDI mientras la suspensión siga vigente.

¿Cuánto puede durar la suspensión de CFDI?

El procedimiento debe concluir como máximo dentro de 24 días hábiles.

El contribuyente puede aportar pruebas durante la visita o dentro de los cinco días hábiles siguientes. Terminado ese plazo, la autoridad cuenta con quince días hábiles para emitir y notificar su resolución. El propio artículo 49 Bis establece expresamente estos plazos.

No significa que todas las revisiones duren exactamente 24 días; ése es el máximo previsto por el CFF. Durante ese periodo, una empresa puede seguir teniendo empleados, proveedores, clientes y obligaciones de pago, pero no emitir los comprobantes necesarios para documentar y cobrar normalmente sus operaciones.

Si necesitas revisar el procedimiento completo, en nuestro artículo Artículo 49-Bis del CFF: auditoría exprés, plazos y riesgos explicamos sus etapas y consecuencias generales.

¿Qué pasa si logras demostrar que los CFDI no son falsos?

Si el contribuyente desvirtúa la presunción, la autoridad debe dejar sin efectos la suspensión de CFDI.

En términos prácticos, puede volver a emitir comprobantes.

Aquí tampoco es necesario hablar de “reactivar el CSD”, porque el artículo 49 Bis describe el resultado de otra manera: se elimina la suspensión que impedía emitir CFDI.

¿Qué pasa si no logras desvirtuar la presunción?

Aquí sí cambia la situación.

Si la resolución determina que el contribuyente no desvirtuó la presunción, los CFDI observados se consideran falsos con efectos generales y las operaciones que amparan no producen ni produjeron efectos fiscales.

Además, el artículo 49 Bis remite expresamente al artículo 17-H, fracción XIII. Esa disposición contempla el supuesto en el que los certificados emitidos por el SAT quedan sin efectos cuando el contribuyente no desvirtuó la presunción de haber emitido comprobantes falsos.

La diferencia puede verse así:

MomentoQué ocurre
Inicio y desarrollo del 49 BisSe suspende la emisión de CFDI; para esta medida no aplica el 17-H Bis
Resolución favorableSe elimina la suspensión y el contribuyente puede volver a emitir CFDI
Resolución desfavorableEntra el supuesto del artículo 17-H, fracción XIII, para que los certificados queden sin efectos

Éste es el punto donde comienza otro problema: si los certificados ya quedaron sin efectos, no basta con solicitar uno nuevo y continuar facturando.

En nuestra siguiente publicación explicaremos qué debe hacer el contribuyente después de una resolución desfavorable del 49 Bis para corregir su situación y, cuando proceda, volver a obtener un CSD.

Suspensión de CFDI, restricción y CSD sin efectos: no son lo mismo

Para recordar la diferencia:

  • Suspensión de la emisión de CFDI: es la medida que puede comenzar con la orden del artículo 49 Bis.
  • Restricción temporal del CSD: pertenece al procedimiento del artículo 17-H Bis y no es la figura utilizada para esa suspensión inicial.
  • CSD sin efectos: puede ocurrir después de una resolución desfavorable conforme al artículo 17-H, fracción XIII.

Entender estas etapas evita asumir que cualquier impedimento para facturar significa automáticamente que “el SAT canceló el sello”.

Conclusión

El artículo 49 Bis puede impedir que una empresa facture desde el inicio de la revisión, pero la suspensión de CFDI no debe confundirse con una restricción temporal del CSD conforme al artículo 17-H Bis.

Si el contribuyente desvirtúa la presunción, la suspensión termina y puede volver a emitir. Si la resolución es desfavorable, la situación cambia: entra el artículo 17-H, fracción XIII, y los certificados quedan en el supuesto para quedar sin efectos.

Saber en qué etapa se encuentra el contribuyente permite entender qué está ocurriendo y qué deberá hacer después.

Síguenos en YouTube

En Facturando seguimos de cerca los cambios del SAT que afectan la emisión de CFDI. Puedes suscribirte a nuestro canal de YouTube para recibir explicaciones prácticas sobre facturación, XML y cumplimiento fiscal.

Fallas en CertiSAT Web 2026: cómo descargar tu CSD sin morir en el intento

Emitir facturas es la columna vertebral de cualquier negocio en México. Sin embargo, durante mayo de 2026, cientos de contribuyentes han quedado paralizados frente a la pantalla. El problema: una falla intermitente en CertiSAT Web que impide la descarga del Certificado de Sello Digital (CSD).

Esta situación no es solo un error de carga; es un cuello de botella técnico que afecta la operación comercial de empresas y personas físicas por igual. Si has intentado renovar tu sello y el sistema te devuelve un “enlace no disponible”, no estás solo.

El origen del caos técnico

La causa principal radica en la saturación de los servicios del SAT tras el cierre de la Declaración Anual. No obstante, en 2026 se suma un factor crítico: la implementación de nuevas capas de validación en la Lista de Contribuyentes Obligados (LCO).

El sistema está tardando hasta 72 horas en sincronizar los nuevos certificados. Además, se han reportado errores en la cadena de encriptación cuando el archivo se descarga, lo que vuelve al sello «inválido» para los PACs.

Hallazgos adicionales

  • Restricción temporal (art. 17-H Bis): Algunos usuarios confunden la falla técnica con una restricción. Sin embargo, se ha confirmado que muchas «caídas» son en realidad bloqueos preventivos por el nuevo sistema de vigilancia del SAT si detectan inconsistencias en el flujo de efectivo del contribuyente.
  • Problemas en WebServices: No solo falla la descarga manual; los servicios de descarga masiva de XML y validación de LCO (Lista de Contribuyentes Obligados) también presentan un retraso de hasta 72 horas en la actualización de nuevos sellos.

Pasos para solucionar la descarga hoy mismo

Si el enlace directo tras el trámite en Certifica falla, existe una ruta alternativa que ha demostrado mayor tasa de éxito para los contadores:

  1. No dupliques solicitudes: Generar varios archivos .sdg el mismo día solo confunde la base de datos del SAT y retrasa el proceso.
  2. Usa la Recuperación por RFC: En lugar de buscar el seguimiento del trámite, ingresa directamente a la opción “Recuperación de certificados” dentro del portal.
  3. Búsqueda específica: Filtra por tu RFC y selecciona “Todos los certificados”. A menudo, el archivo .cer aparece indexado aquí antes que en la pantalla de seguimiento.

Prevención y blindaje administrativo

La realidad es que la infraestructura de la autoridad está bajo una presión sin precedentes debido al Plan Maestro de Fiscalización 2026. Ante la intermitencia, la única defensa es la anticipación. No esperes a que tu sello caduque para iniciar la renovación; hazlo con al menos 15 días de antelación.

Resumen de la situación actual

Al parecer, el problema no se ha solucionado por completo, ya que muchos contribuyentes siguen reportando este problema; además, la autoridad no ha emitido un comunicado oficial de “mantenimiento”, lo cual es común cuando son fallas de sincronización interna.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

¿Necesitas facturar? Así solicitas tu Certificado de Sello Digital

Si vas a emitir facturas electrónicas mediante un sistema que requiere sellos digitales, uno de los primeros pasos es obtener tu Certificado de Sello Digital (CSD) ante el SAT. Este certificado permite firmar electrónicamente tus CFDI e identificar al contribuyente que los emite.

Para solicitarlo necesitas contar con tu e.firma vigente, generar los archivos correspondientes mediante la aplicación Certifica y enviar la solicitud a través de CertiSAT.

En esta guía te explicamos cómo realizar el trámite, qué archivos debes conservar y cómo descargar tu certificado una vez expedido.

¿Qué es el Certificado de Sello Digital y para qué sirve?

El Certificado de Sello Digital es un archivo electrónico expedido por el Servicio de Administración Tributaria (SAT) que se utiliza para sellar los Comprobantes Fiscales Digitales por Internet (CFDI).

Aunque está relacionado con la e.firma, no son lo mismo:

  • e.firma: permite identificarte y firmar diversos trámites electrónicos ante el SAT.
  • CSD: está destinado específicamente al sellado de comprobantes fiscales electrónicos.

Puedes tener más de un CSD, por ejemplo, para administrar por separado la facturación de distintos establecimientos.

¿Qué necesitas antes de solicitar tu CSD?

Antes de comenzar, asegúrate de contar con:

  • e.firma vigente, incluyendo su certificado .cer, llave privada .key y contraseña.
  • Una computadora compatible con la aplicación Certifica.
  • Una carpeta segura donde guardarás los archivos del nuevo certificado.
  • Acceso a CertiSAT para enviar la solicitud.
  • Buzón Tributario habilitado, conforme a las condiciones del trámite vigente.

La solicitud es gratuita y pueden realizarla las personas físicas y morales que necesiten un CSD para emitir facturas.

Importante: la contraseña de tu e.firma y la contraseña de la nueva llave privada del CSD son elementos diferentes. Guárdalas de forma segura y evita compartirlas.

Paso 1. Descarga Certifica del SAT

Ingresa a la página oficial de Certifica, la aplicación que permite generar los archivos necesarios para solicitar el certificado.

Selecciona la versión de 32 o 64 bits que corresponda a tu computadora, descárgala y ejecútala.

Dentro de la aplicación encontrarás distintas opciones relacionadas con la e.firma y los certificados. Para este procedimiento debes seleccionar «Solicitud de Certificados de Sello Digital (CSD)».

No selecciones la opción de renovación de e.firma: es un trámite diferente.

Paso 2. Genera la solicitud y la llave privada del CSD

Una vez dentro de Certifica, sigue estos pasos:

  1. Selecciona tu certificado de e.firma. En la opción para validar el certificado vigente, busca el archivo .cer de tu e.firma y continúa.
  2. Captura la información del certificado. Indica el nombre de la sucursal o unidad a la que estará asociado. Este nombre te ayudará a identificarlo.
  3. Establece la contraseña de la llave privada. Captura una contraseña segura y confírmala. Esta protegerá la llave del CSD que estás generando.
  4. Agrega el requerimiento. La aplicación permite preparar más de una solicitud cuando necesitas varios certificados.
  5. Genera las claves. Sigue las indicaciones de Certifica para completar la generación de los archivos.
  6. Firma y guarda la solicitud. Selecciona el archivo .key de tu e.firma, captura su contraseña y elige la ubicación donde guardarás el resultado.

Al finalizar tendrás dos archivos fundamentales:

  • Archivo .sdg: contiene la solicitud que enviarás al SAT.
  • Archivo .key: contiene la llave privada del nuevo Certificado de Sello Digital.

No pierdas el archivo .key ni su contraseña. Los necesitarás posteriormente para utilizar el CSD en tu sistema de facturación.

Paso 3. Envía la solicitud mediante CertiSAT

Después de generar el archivo .sdg, entra al trámite oficial para solicitar un Certificado de Sello Digital.

Desde esa página puedes acceder a CertiSAT y enviar el requerimiento.

El procedimiento es el siguiente:

  1. Inicia sesión con tu e.firma, utilizando los archivos y la contraseña correspondientes.
  2. Selecciona «Envío de solicitud de certificados de sello digital».
  3. Busca el archivo .sdg que generaste con Certifica.
  4. Envía el requerimiento.
  5. Descarga y conserva el acuse de recepción.

El SAT proporciona un número de operación con el que podrás consultar el estado de la solicitud. Guarda ese dato junto con el acuse.

Recuerda que el archivo que se envía como requerimiento es el .sdg; la llave privada del CSD debe permanecer resguardada.

Paso 4. Recupera tu Certificado de Sello Digital

Una vez enviada la solicitud, utiliza CertiSAT para consultar el resultado.

  1. Ingresa nuevamente a CertiSAT.
  2. Selecciona la opción de seguimiento de certificados.
  3. Captura el número de operación incluido en el acuse.
  4. Consulta el estado de la solicitud.
  5. Cuando el certificado esté disponible, descarga el archivo .cer y guárdalo en una carpeta segura.

El certificado descargado corresponde a la parte pública del CSD. Para utilizarlo en un sistema de facturación necesitarás combinarlo con la llave privada .key generada anteriormente y su contraseña.

Si el certificado todavía no aparece, consulta el seguimiento y revisa si existe alguna observación. No generes solicitudes repetidas sin comprobar antes el resultado de la anterior.

¿Qué archivos debes conservar?

Para evitar confusiones, identifica cada archivo según su función:

ArchivoFunción
.cer de e.firmaCertificado utilizado para identificar al contribuyente durante la solicitud
.key de e.firmaLlave privada utilizada para firmar la solicitud
.sdgRequerimiento que se envía al SAT
.key del CSDLlave privada utilizada para sellar los CFDI
.cer del CSDCertificado emitido por el SAT para sellar facturas

Guarda por separado los archivos de la e.firma y los del CSD. Aunque comparten extensiones, no son intercambiables.

También es recomendable mantener un respaldo seguro del CSD, evitando almacenarlo en carpetas públicas o enviarlo por correo electrónico sin las protecciones correspondientes.

¿Cuánto dura un Certificado de Sello Digital?

Los CSD tienen una vigencia de cuatro años. Por ello, conviene registrar la fecha de vencimiento y solicitar oportunamente un nuevo certificado para evitar interrupciones en la emisión de facturas.

La vigencia es distinta de su estado: un certificado puede encontrarse dentro de su periodo de validez y, aun así, tener restricciones que impidan su uso.

Si el SAT restringió o dejó sin efectos tu certificado por alguna irregularidad, obtener otro no necesariamente resuelve el problema. Debes atender el procedimiento de aclaración que corresponda.

¿Qué hacer después de obtener el certificado?

Una vez que cuentes con el .cer y la llave privada .key del CSD:

  1. Comprueba que ambos correspondan al mismo certificado.
  2. Registra los archivos en tu sistema de facturación, siguiendo sus indicaciones.
  3. Configura la contraseña de la llave privada.
  4. Verifica que el certificado se encuentre vigente y que no tenga restricciones.
  5. Realiza las comprobaciones necesarias antes de comenzar a emitir CFDI.

No confundas la descarga del certificado con la conclusión de toda la configuración: tu sistema también debe utilizar correctamente los archivos y contar con los servicios necesarios para emitir y timbrar los comprobantes.

Conclusión

Solicitar tu Certificado de Sello Digital es un trámite gratuito que puedes realizar mediante las herramientas del SAT.

El proceso consiste en generar tu requerimiento con Certifica, enviar el archivo .sdg mediante CertiSAT y descargar el certificado .cer cuando esté disponible.

Lo más importante es conservar tu llave privada, proteger sus contraseñas y verificar el estado del certificado antes de utilizarlo para facturar.

Para conocer más procedimientos relacionados con CFDI y herramientas fiscales, te invitamos a suscribirte a nuestro canal de YouTube.

Temas relacionados