Si el SAT concluye un procedimiento del artículo 49 Bis en tu contra, determina que no desvirtuaste la presunción de falsedad de los CFDI y deja sin efectos tus certificados, no puedes simplemente generar otro sello. Para volver a facturar, primero debes corregir tu situación fiscal o subsanar las irregularidades detectadas y demostrarlo ante la autoridad.
La RMF 2026 y la ficha 43/CFF establecen la ruta para acreditar esa corrección y, si la respuesta del SAT es favorable, solicitar posteriormente un nuevo Certificado de Sello Digital (CSD).
¿Qué ocurre cuando el 49 Bis termina desfavorablemente?
Después de valorar las pruebas, el SAT puede determinar que el contribuyente no desvirtuó la presunción de falsedad. En ese supuesto, los CFDI observados se consideran falsos con efectos generales y las operaciones que amparan no producen ni produjeron efectos fiscales.
Además, el artículo 49 Bis remite al artículo 17-H, fracción XIII. Esta disposición contempla el supuesto en el que los certificados emitidos por el SAT quedan sin efectos cuando el emisor no desvirtuó la presunción de haber emitido comprobantes fiscales falsos. Puedes revisar este tratamiento en el .
En este punto ya no estamos ante la suspensión de emisión que existió durante la revisión. Ahora existe una resolución desfavorable y la empresa necesita recuperar la posibilidad de emitir CFDI. Si quieres entender qué ocurre con el certificado y la facturación mientras todavía se desarrolla la revisión, te recomendamos leer Artículo 49 Bis y CSD: qué pasa con tu facturación durante la revisión.
Si necesitas conocer el procedimiento desde su inicio, en nuestro artículo sobre el artículo 49 Bis explicamos la auditoría exprés, sus plazos y sus principales consecuencias.
¿Puedes solicitar otro CSD para volver a facturar?
No de inmediato.
La establece que quienes tengan un CSD dejado sin efectos por las fracciones X, XI, XII o XIII del artículo 17-H no pueden solicitar un nuevo certificado hasta subsanar las irregularidades que originaron la resolución y corregir totalmente su situación fiscal. La regla 2.2.4 agrega que, mientras el trámite no se resuelva a favor del contribuyente y no se tenga por corregida su situación o subsanadas las irregularidades, tampoco puede utilizar otra opción de expedición de CFDI prevista en reglas de carácter general.
Por eso, el primer paso no es generar otro sello, sino atender aquello que provocó que los certificados quedaran sin efectos.
¿Qué debes corregir antes de volver a facturar?
La ficha 43/CFF no contiene una receta exclusiva para los casos derivados del artículo 49 Bis. No establece que todos deban realizar exactamente las mismas acciones, como cancelar CFDI, presentar declaraciones complementarias o pagar una cantidad específica.
La corrección dependerá de lo que haya determinado la resolución concreta.
Antes de presentar la aclaración, conviene identificar:
- ¿Qué CFDI fueron determinados como falsos?;
- ¿Qué hechos o irregularidades dio por acreditados la autoridad?;
- ¿Qué aspectos de la situación fiscal requieren corrección?;
- ¿Qué acciones se realizaron para subsanarlos?;
- y ¿Qué documentos permiten demostrarlo?.
La propia exige elementos probatorios que acrediten que las irregularidades fueron subsanadas o que soporten los hechos y circunstancias mediante los cuales se corrigió la situación fiscal.
Por eso, la resolución recibida debe ser el punto de partida para determinar qué corregir y cómo acreditarlo.
¿Cómo se presenta la aclaración 43/CFF?
Una vez realizada la corrección correspondiente, el contribuyente puede presentar la ficha 43/CFF mediante Mi portal del SAT.
La ficha pide identificar el número de oficio y la autoridad que emitió la resolución mediante la cual se dejó sin efectos el CSD. También deben exponerse los motivos de la aclaración y los argumentos con los que se considera corregida la situación o subsanadas las irregularidades.
Entre los documentos principales se encuentran:
- la resolución administrativa mediante la cual se dejó sin efectos el CSD;
- y los elementos probatorios que acrediten la corrección o subsanación.
No se trata simplemente de manifestar desacuerdo con la resolución. En este procedimiento, la aclaración sirve para acreditar que las causas que impedían obtener otro certificado ya fueron atendidas.
¿Cuánto tarda el SAT en resolver la aclaración?
El SAT puede solicitar información o documentación adicional dentro de los cinco días hábiles posteriores al registro del caso. Si lo hace, el contribuyente dispone de diez días hábiles para atender el requerimiento.
La autoridad debe emitir la resolución dentro de los diez días hábiles siguientes a la presentación de la aclaración o, cuando exista requerimiento, a partir de que éste sea atendido o venza el plazo correspondiente. Si el contribuyente no entrega la información solicitada dentro del plazo, el caso se tiene por no presentado. Esto no permite solicitar un nuevo CSD.
¿Qué pasa si la aclaración no es favorable?
Una respuesta desfavorable significa que todavía no puedes volver a facturar con un nuevo CSD.
Sin embargo, la regla 2.2.4 contempla que, cuando el caso de aclaración se resuelve de manera no favorable, el contribuyente puede, por única ocasión, presentar información y documentación para acreditar que subsanó las irregularidades o corrigió su situación fiscal.
Esto no representa una aprobación automática. La autoridad volverá a valorar lo presentado, por lo que los documentos y argumentos deben responder directamente a las causas que permanezcan sin solventar.
¿Cuándo puedes volver a facturar?
Una respuesta favorable a la 43/CFF todavía no reactiva automáticamente el certificado anterior.
La ficha establece que, tratándose de un CSD dejado sin efectos, si la autoridad otorga una respuesta favorable, el contribuyente puede solicitar la emisión de un nuevo Certificado de Sello Digital mediante la ficha 41/CFF, siempre que haya subsanado las irregularidades y, en su caso, los demás supuestos por los que se aplicó la medida.
La secuencia correcta es:
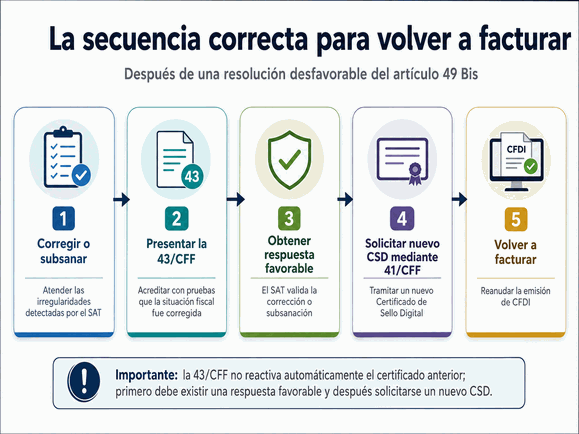
Si varias autoridades dejaron sin efectos los certificados mediante resoluciones diferentes, debe presentarse una aclaración por cada resolución y solo podrá obtenerse un nuevo CSD después de corregir la totalidad de las irregularidades detectadas.
¿La aclaración 43/CFF sustituye un medio de defensa?
No. La 43/CFF está diseñada para informar y acreditar que la situación fiscal fue corregida o que las irregularidades fueron subsanadas.
Si el contribuyente considera que la resolución del 49 Bis es ilegal o incorrecta y desea controvertirla, la estrategia de defensa debe analizarse por separado según las circunstancias del caso. También debes tener presente que la SCJN ya resolvió un aspecto importante relacionado con este procedimiento: la suspensión provisional no puede utilizarse para continuar emitiendo CFDI mientras se desarrolla la revisión del artículo 49 Bis.
Ruta práctica para volver a facturar
El recorrido puede resumirse así:
- Revisar la resolución desfavorable del artículo 49 Bis.
- Identificar las irregularidades que deben corregirse o subsanarse.
- Realizar las correcciones que correspondan.
- Reunir los elementos probatorios.
- Presentar la aclaración 43/CFF.
- Atender oportunamente cualquier requerimiento adicional.
- Obtener una resolución favorable.
- Solicitar un nuevo CSD mediante la ficha 41/CFF.
- Con el nuevo certificado, volver a facturar.
Resumen
Una resolución desfavorable del artículo 49 Bis no significa que una empresa nunca podrá volver a facturar, pero tampoco se soluciona generando inmediatamente otro sello.
La ruta prevista exige corregir o subsanar primero las causas que dejaron sin efectos el CSD, demostrarlo mediante la 43/CFF y obtener una respuesta favorable. Solo después puede solicitarse un nuevo certificado.
La parte más importante es no tratar la aclaración como un trámite genérico: la resolución del 49 Bis debe servir como guía para identificar qué corregir y qué pruebas aportar.
Síguenos en YouTube
Los problemas relacionados con CFDI y certificados pueden detener la operación de una empresa. Para mantenerte al día con cambios del SAT y explicaciones prácticas sobre facturación y cumplimiento fiscal, puedes suscribirte a nuestro canal de YouTube.