PRODECON: qué documentos pueden ayudarte a desvirtuar la presunción de CFDI falsos

Desde 2026, las pruebas para CFDI adquirieron una importancia todavía mayor. El Código Fiscal de la Federación exige que los comprobantes amparen operaciones existentes, verdaderas o actos jurídicos reales y, cuando la autoridad presume que esto no ocurrió, puede iniciar la visita especial del artículo 49 Bis.

El problema es que el plazo para responder es muy corto. El contribuyente puede aportar medios de prueba durante la diligencia o dentro de los cinco días hábiles siguientes. Por eso, esperar a que llegue una revisión para comenzar a buscar contratos, pagos, correos o entregables puede dejar a la empresa en una posición complicada.

PRODECON ha insistido en un enfoque preventivo: conservar información suficiente para acreditar la materialidad de las operaciones y tenerla disponible antes de una facultad de comprobación.

¿Qué entiende el CFF por CFDI falsos?

En este contexto, “CFDI falso” no significa únicamente un XML alterado, inventado o técnicamente apócrifo.

El artículo 29-A, fracción IX, del CFF establece que los CFDI deben amparar operaciones existentes, verdaderas o actos jurídicos reales. Cuando no cumplen ese requisito, el propio Código los considera falsos para sus efectos.

Esto permite que la revisión vaya más allá de comprobar si el XML está timbrado, vigente o contiene un RFC correcto. La autoridad puede analizar si realmente ocurrió la operación que aparece documentada.

Si quieres conocer el procedimiento completo, en nuestra sesión Artículo 49 Bis: CFDI falsos, riesgos y acciones preventivas explicamos los plazos, las consecuencias y los principales puntos que deben vigilar emisores y receptores.

¿Qué pruebas para CFDI recomienda conservar PRODECON?

PRODECON publicó en enero de 2026 una orientación sobre la documentación que conviene tener disponible cuando la autoridad ejerce facultades de comprobación. La Procuraduría habla expresamente de acreditar la materialidad y presenta una relación abierta de documentos que pueden respaldar lo ocurrido.

Entre los elementos que menciona se encuentran:

  • Contabilidad y papeles que acrediten el cumplimiento de obligaciones fiscales
  • Declaraciones y CFDI
  • Contratos con clientes y proveedores
  • Cotizaciones y órdenes de compra
  • Correos electrónicos
  • Bitácoras y guías de remisión
  • Comprobantes de pago y estados de cuenta
  • Registros de entradas y salidas e inventarios
  • Reportes de entrega de servicios
  • Manuales o diagramas de flujo de la operación
  • Documentación corporativa y contratos relacionados con el lugar donde se desarrollan las actividades.

La lista debe entenderse como una referencia preventiva, no como un catálogo legal obligatorio. El documento útil para una compraventa no necesariamente será el mismo que se necesita para demostrar un servicio profesional, un arrendamiento o una operación logística.

No existe un documento que por sí solo resuelva la revisión

Uno de los errores más comunes sería pensar que basta con tener el CFDI, el contrato o la transferencia bancaria.

El artículo 49 Bis permite aportar los medios de prueba que el contribuyente estime convenientes, pero exige señalar claramente el hecho al que se refiere cada uno y lo que se pretende demostrar. Además, las pruebas deben relacionarse con la observación que se busca desvirtuar.

En términos prácticos, las pruebas para CFDI funcionan mejor cuando forman una historia congruente. Por ejemplo, una operación puede quedar respaldada por la cotización, el contrato, la orden de compra, el CFDI, el pago, la entrega y las comunicaciones generadas durante su ejecución.

No se trata de acumular archivos. Se trata de que los documentos expliquen qué se contrató, quién lo realizó, cuándo ocurrió, cómo se pagó y qué evidencia quedó de su cumplimiento.

¿Por qué conviene formar el expediente antes de una visita?

El procedimiento del artículo 49 Bis puede comenzar con la suspensión de la emisión de CFDI. Después de la diligencia, el contribuyente dispone de solo cinco días hábiles para aportar sus pruebas y manifestar lo que a su derecho convenga.

Con ese plazo, reconstruir meses o años de operaciones puede ser difícil.

La mejor prevención es que cada operación relevante deje evidencia desde que ocurre. En nuestro artículo sobre el repositorio de evidencias fiscales explicamos cómo organizar CFDI, contratos, pagos, entregables y comunicaciones para que puedan localizarse cuando sea necesario.

Este enfoque coincide con la finalidad preventiva del Manual de Cumplimiento Tributario 2026 de PRODECON: identificar riesgos antes de que se conviertan en una contingencia.

Las pruebas para CFDI deben corresponder a la operación real

No todas las empresas deberían integrar exactamente el mismo expediente.

Si se venden bienes, serán especialmente importantes los pedidos, inventarios, registros de entrada o salida, documentos de entrega y pagos. En un servicio, pueden tener mayor peso el contrato, los reportes, las bitácoras, las comunicaciones y los resultados entregados.

Lo importante es que exista trazabilidad entre lo facturado y lo que efectivamente sucedió.

También debemos distinguir esta recomendación de otros conceptos fiscales. La razón de negocios y la fecha cierta pueden ser relevantes en determinados casos, pero no deben presentarse como requisitos automáticos que por sí solos definan una defensa bajo el artículo 49 Bis.

¿Cuánto tiempo conviene conservar las pruebas para CFDI?

PRODECON no creó un plazo especial de conservación para este expediente. La regla general del artículo 30 del CFF establece que la contabilidad y la documentación relacionada con el cumplimiento fiscal deben conservarse, por regla general, durante cinco años, aunque existen excepciones y supuestos con plazos diferentes.

No debe confundirse ese periodo de conservación con los cinco días hábiles que el artículo 49 Bis concede para aportar pruebas después de la diligencia. Son reglas distintas y cumplen finalidades diferentes.

¿Qué conviene revisar desde ahora?

La recomendación práctica es sencilla: identifica las operaciones de mayor importe o riesgo y confirma que puedes reconstruirlas documentalmente sin depender de la memoria de una sola persona.

Revisa si tienes, al menos, el CFDI, el soporte contractual o comercial, el pago y la evidencia de entrega o prestación. Después agrega los documentos particulares que correspondan a la operación.

Las pruebas para CFDI no deberían prepararse cuando ya comenzó la visita. Mantener un expediente ordenado permite responder con mayor rapidez y, sobre todo, relacionar cada documento con el hecho que realmente pretende demostrar.

PRODECON no creó una lista obligatoria que garantice por sí sola desvirtuar una presunción. Su orientación es más útil entendida como una llamada a documentar las operaciones desde su origen y conservar evidencia coherente.

Para seguir al día con los cambios sobre CFDI falsos, artículo 49 Bis y fiscalización, puedes suscribirte al canal de YouTube de Facturando.

Artículo 49 Bis: ¿cómo volver a facturar después de una resolución desfavorable?

Si el SAT concluye un procedimiento del artículo 49 Bis en tu contra, determina que no desvirtuaste la presunción de falsedad de los CFDI y deja sin efectos tus certificados, no puedes simplemente generar otro sello. Para volver a facturar, primero debes corregir tu situación fiscal o subsanar las irregularidades detectadas y demostrarlo ante la autoridad.

La RMF 2026 y la ficha 43/CFF establecen la ruta para acreditar esa corrección y, si la respuesta del SAT es favorable, solicitar posteriormente un nuevo Certificado de Sello Digital (CSD).

¿Qué ocurre cuando el 49 Bis termina desfavorablemente?

Después de valorar las pruebas, el SAT puede determinar que el contribuyente no desvirtuó la presunción de falsedad. En ese supuesto, los CFDI observados se consideran falsos con efectos generales y las operaciones que amparan no producen ni produjeron efectos fiscales.

Además, el artículo 49 Bis remite al artículo 17-H, fracción XIII. Esta disposición contempla el supuesto en el que los certificados emitidos por el SAT quedan sin efectos cuando el emisor no desvirtuó la presunción de haber emitido comprobantes fiscales falsos. Puedes revisar este tratamiento en el .

En este punto ya no estamos ante la suspensión de emisión que existió durante la revisión. Ahora existe una resolución desfavorable y la empresa necesita recuperar la posibilidad de emitir CFDI. Si quieres entender qué ocurre con el certificado y la facturación mientras todavía se desarrolla la revisión, te recomendamos leer Artículo 49 Bis y CSD: qué pasa con tu facturación durante la revisión.

Si necesitas conocer el procedimiento desde su inicio, en nuestro artículo sobre el artículo 49 Bis explicamos la auditoría exprés, sus plazos y sus principales consecuencias.

¿Puedes solicitar otro CSD para volver a facturar?

No de inmediato.

La establece que quienes tengan un CSD dejado sin efectos por las fracciones X, XI, XII o XIII del artículo 17-H no pueden solicitar un nuevo certificado hasta subsanar las irregularidades que originaron la resolución y corregir totalmente su situación fiscal. La regla 2.2.4 agrega que, mientras el trámite no se resuelva a favor del contribuyente y no se tenga por corregida su situación o subsanadas las irregularidades, tampoco puede utilizar otra opción de expedición de CFDI prevista en reglas de carácter general.

Por eso, el primer paso no es generar otro sello, sino atender aquello que provocó que los certificados quedaran sin efectos.

¿Qué debes corregir antes de volver a facturar?

La ficha 43/CFF no contiene una receta exclusiva para los casos derivados del artículo 49 Bis. No establece que todos deban realizar exactamente las mismas acciones, como cancelar CFDI, presentar declaraciones complementarias o pagar una cantidad específica.

La corrección dependerá de lo que haya determinado la resolución concreta.

Antes de presentar la aclaración, conviene identificar:

  • ¿Qué CFDI fueron determinados como falsos?;
  • ¿Qué hechos o irregularidades dio por acreditados la autoridad?;
  • ¿Qué aspectos de la situación fiscal requieren corrección?;
  • ¿Qué acciones se realizaron para subsanarlos?;
  • y ¿Qué documentos permiten demostrarlo?.

La propia exige elementos probatorios que acrediten que las irregularidades fueron subsanadas o que soporten los hechos y circunstancias mediante los cuales se corrigió la situación fiscal.

Por eso, la resolución recibida debe ser el punto de partida para determinar qué corregir y cómo acreditarlo.

¿Cómo se presenta la aclaración 43/CFF?

Una vez realizada la corrección correspondiente, el contribuyente puede presentar la ficha 43/CFF mediante Mi portal del SAT.

La ficha pide identificar el número de oficio y la autoridad que emitió la resolución mediante la cual se dejó sin efectos el CSD. También deben exponerse los motivos de la aclaración y los argumentos con los que se considera corregida la situación o subsanadas las irregularidades.

Entre los documentos principales se encuentran:

  • la resolución administrativa mediante la cual se dejó sin efectos el CSD;
  • y los elementos probatorios que acrediten la corrección o subsanación.

No se trata simplemente de manifestar desacuerdo con la resolución. En este procedimiento, la aclaración sirve para acreditar que las causas que impedían obtener otro certificado ya fueron atendidas.

¿Cuánto tarda el SAT en resolver la aclaración?

El SAT puede solicitar información o documentación adicional dentro de los cinco días hábiles posteriores al registro del caso. Si lo hace, el contribuyente dispone de diez días hábiles para atender el requerimiento.

La autoridad debe emitir la resolución dentro de los diez días hábiles siguientes a la presentación de la aclaración o, cuando exista requerimiento, a partir de que éste sea atendido o venza el plazo correspondiente. Si el contribuyente no entrega la información solicitada dentro del plazo, el caso se tiene por no presentado. Esto no permite solicitar un nuevo CSD.

¿Qué pasa si la aclaración no es favorable?

Una respuesta desfavorable significa que todavía no puedes volver a facturar con un nuevo CSD.

Sin embargo, la regla 2.2.4 contempla que, cuando el caso de aclaración se resuelve de manera no favorable, el contribuyente puede, por única ocasión, presentar información y documentación para acreditar que subsanó las irregularidades o corrigió su situación fiscal.

Esto no representa una aprobación automática. La autoridad volverá a valorar lo presentado, por lo que los documentos y argumentos deben responder directamente a las causas que permanezcan sin solventar.

¿Cuándo puedes volver a facturar?

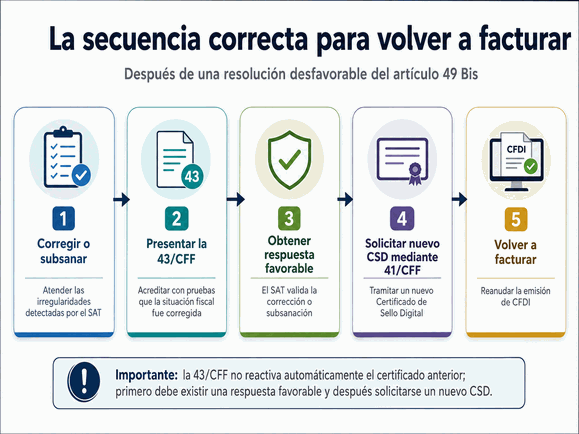
Una respuesta favorable a la 43/CFF todavía no reactiva automáticamente el certificado anterior.

La ficha establece que, tratándose de un CSD dejado sin efectos, si la autoridad otorga una respuesta favorable, el contribuyente puede solicitar la emisión de un nuevo Certificado de Sello Digital mediante la ficha 41/CFF, siempre que haya subsanado las irregularidades y, en su caso, los demás supuestos por los que se aplicó la medida.

La secuencia correcta es:

Secuencia para volver a facturar

Si varias autoridades dejaron sin efectos los certificados mediante resoluciones diferentes, debe presentarse una aclaración por cada resolución y solo podrá obtenerse un nuevo CSD después de corregir la totalidad de las irregularidades detectadas.

¿La aclaración 43/CFF sustituye un medio de defensa?

No. La 43/CFF está diseñada para informar y acreditar que la situación fiscal fue corregida o que las irregularidades fueron subsanadas.

Si el contribuyente considera que la resolución del 49 Bis es ilegal o incorrecta y desea controvertirla, la estrategia de defensa debe analizarse por separado según las circunstancias del caso. También debes tener presente que la SCJN ya resolvió un aspecto importante relacionado con este procedimiento: la suspensión provisional no puede utilizarse para continuar emitiendo CFDI mientras se desarrolla la revisión del artículo 49 Bis.

Ruta práctica para volver a facturar

El recorrido puede resumirse así:

  1. Revisar la resolución desfavorable del artículo 49 Bis.
  2. Identificar las irregularidades que deben corregirse o subsanarse.
  3. Realizar las correcciones que correspondan.
  4. Reunir los elementos probatorios.
  5. Presentar la aclaración 43/CFF.
  6. Atender oportunamente cualquier requerimiento adicional.
  7. Obtener una resolución favorable.
  8. Solicitar un nuevo CSD mediante la ficha 41/CFF.
  9. Con el nuevo certificado, volver a facturar.

Resumen

Una resolución desfavorable del artículo 49 Bis no significa que una empresa nunca podrá volver a facturar, pero tampoco se soluciona generando inmediatamente otro sello.

La ruta prevista exige corregir o subsanar primero las causas que dejaron sin efectos el CSD, demostrarlo mediante la 43/CFF y obtener una respuesta favorable. Solo después puede solicitarse un nuevo certificado.

La parte más importante es no tratar la aclaración como un trámite genérico: la resolución del 49 Bis debe servir como guía para identificar qué corregir y qué pruebas aportar.

Síguenos en YouTube

Los problemas relacionados con CFDI y certificados pueden detener la operación de una empresa. Para mantenerte al día con cambios del SAT y explicaciones prácticas sobre facturación y cumplimiento fiscal, puedes suscribirte a nuestro canal de YouTube.

Artículo 49 Bis y CSD: ¿qué pasa con tu facturación durante la revisión?

Cuando el SAT inicia una revisión conforme al artículo 49 Bis, puede ordenar la suspensión de CFDI desde la entrega o notificación de la orden. El contribuyente deja de poder facturar, pero no porque desde ese momento se le esté aplicando la restricción temporal del Certificado de Sello Digital (CSD) prevista en el artículo 17-H Bis.

La diferencia es importante: suspender la emisión de CFDI, restringir temporalmente el uso de un CSD y dejar un certificado sin efectos son situaciones distintas dentro del Código Fiscal de la Federación (CFF).

¿La suspensión de CFDI significa que suspendieron tu CSD?

No en el sentido del artículo 17-H Bis.

El artículo 49 Bis establece que, cuando la autoridad presume que los CFDI emitidos por un contribuyente son falsos, la orden de visita también debe ordenar la suspensión de su emisión. La disposición aclara expresamente que para esta medida no resulta aplicable el artículo 17-H Bis.

Puedes comprobar esta diferencia directamente en el decreto que incorporó el artículo 49 Bis al Código Fiscal de la Federación.

Por eso, decir simplemente “el SAT suspendió el CSD” puede generar una idea equivocada. Durante esta primera etapa, lo que jurídicamente queda suspendido es la emisión de CFDI del contribuyente.

Entonces, ¿por qué no puedes facturar si no es un 17-H Bis?

Porque la orden del 49 Bis actúa directamente sobre la capacidad de emitir comprobantes.

La medida no está redactada como una restricción a un número de certificado determinado. El CFF ordena suspender la emisión de CFDI mientras se desarrolla el procedimiento. Por eso, contar con otro CSD no debe interpretarse como una autorización para continuar facturando.

El CFF tampoco describe cuál es el estado técnico que el SAT muestra internamente para cada certificado durante esos días. No conviene afirmar que el CSD está “vigente”, “suspendido” o “bloqueado” si la propia norma no utiliza esos términos para esta etapa.

Lo relevante para la empresa es sencillo: no puede emitir CFDI mientras la suspensión siga vigente.

¿Cuánto puede durar la suspensión de CFDI?

El procedimiento debe concluir como máximo dentro de 24 días hábiles.

El contribuyente puede aportar pruebas durante la visita o dentro de los cinco días hábiles siguientes. Terminado ese plazo, la autoridad cuenta con quince días hábiles para emitir y notificar su resolución. El propio artículo 49 Bis establece expresamente estos plazos.

No significa que todas las revisiones duren exactamente 24 días; ése es el máximo previsto por el CFF. Durante ese periodo, una empresa puede seguir teniendo empleados, proveedores, clientes y obligaciones de pago, pero no emitir los comprobantes necesarios para documentar y cobrar normalmente sus operaciones.

Si necesitas revisar el procedimiento completo, en nuestro artículo Artículo 49-Bis del CFF: auditoría exprés, plazos y riesgos explicamos sus etapas y consecuencias generales.

¿Qué pasa si logras demostrar que los CFDI no son falsos?

Si el contribuyente desvirtúa la presunción, la autoridad debe dejar sin efectos la suspensión de CFDI.

En términos prácticos, puede volver a emitir comprobantes.

Aquí tampoco es necesario hablar de “reactivar el CSD”, porque el artículo 49 Bis describe el resultado de otra manera: se elimina la suspensión que impedía emitir CFDI.

¿Qué pasa si no logras desvirtuar la presunción?

Aquí sí cambia la situación.

Si la resolución determina que el contribuyente no desvirtuó la presunción, los CFDI observados se consideran falsos con efectos generales y las operaciones que amparan no producen ni produjeron efectos fiscales.

Además, el artículo 49 Bis remite expresamente al artículo 17-H, fracción XIII. Esa disposición contempla el supuesto en el que los certificados emitidos por el SAT quedan sin efectos cuando el contribuyente no desvirtuó la presunción de haber emitido comprobantes falsos.

La diferencia puede verse así:

MomentoQué ocurre
Inicio y desarrollo del 49 BisSe suspende la emisión de CFDI; para esta medida no aplica el 17-H Bis
Resolución favorableSe elimina la suspensión y el contribuyente puede volver a emitir CFDI
Resolución desfavorableEntra el supuesto del artículo 17-H, fracción XIII, para que los certificados queden sin efectos

Éste es el punto donde comienza otro problema: si los certificados ya quedaron sin efectos, no basta con solicitar uno nuevo y continuar facturando.

En nuestra siguiente publicación explicaremos qué debe hacer el contribuyente después de una resolución desfavorable del 49 Bis para corregir su situación y, cuando proceda, volver a obtener un CSD.

Suspensión de CFDI, restricción y CSD sin efectos: no son lo mismo

Para recordar la diferencia:

  • Suspensión de la emisión de CFDI: es la medida que puede comenzar con la orden del artículo 49 Bis.
  • Restricción temporal del CSD: pertenece al procedimiento del artículo 17-H Bis y no es la figura utilizada para esa suspensión inicial.
  • CSD sin efectos: puede ocurrir después de una resolución desfavorable conforme al artículo 17-H, fracción XIII.

Entender estas etapas evita asumir que cualquier impedimento para facturar significa automáticamente que “el SAT canceló el sello”.

Conclusión

El artículo 49 Bis puede impedir que una empresa facture desde el inicio de la revisión, pero la suspensión de CFDI no debe confundirse con una restricción temporal del CSD conforme al artículo 17-H Bis.

Si el contribuyente desvirtúa la presunción, la suspensión termina y puede volver a emitir. Si la resolución es desfavorable, la situación cambia: entra el artículo 17-H, fracción XIII, y los certificados quedan en el supuesto para quedar sin efectos.

Saber en qué etapa se encuentra el contribuyente permite entender qué está ocurriendo y qué deberá hacer después.

Síguenos en YouTube

En Facturando seguimos de cerca los cambios del SAT que afectan la emisión de CFDI. Puedes suscribirte a nuestro canal de YouTube para recibir explicaciones prácticas sobre facturación, XML y cumplimiento fiscal.

Artículo 49 Bis: la SCJN niega la suspensión provisional para seguir facturando

El 20 de agosto de 2026, la Suprema Corte de Justicia de la Nación (SCJN) resolvió que no procede conceder la suspensión provisional para que un contribuyente continúe emitiendo CFDI frente a la orden prevista en el artículo 49 Bis del Código Fiscal de la Federación (CFF).

La decisión es relevante porque una empresa sometida a este procedimiento puede quedar temporalmente sin posibilidad de facturar. El criterio limita una medida cautelar que algunos contribuyentes buscaban utilizar para recuperar esa capacidad mientras continuaba la revisión del SAT.

¿Qué resolvió la SCJN sobre la suspensión provisional?

El Pleno de la SCJN resolvió la Contradicción de Criterios 55/2026 el 20 de agosto de 2026. De acuerdo con el comunicado oficial de la Suprema Corte, estableció con carácter de jurisprudencia que no procede conceder la suspensión provisional contra la orden que interrumpe la emisión de CFDI durante el procedimiento de verificación.

La Corte consideró que permitir al contribuyente seguir facturando mientras la autoridad verifica comprobantes presuntamente falsos podría afectar el interés social y obstaculizar facultades de control y fiscalización.

Esto no significa que al comenzar la revisión ya se haya demostrado que los CFDI son falsos. Existe una presunción que el contribuyente todavía puede intentar desvirtuar dentro del procedimiento.

¿Por qué una empresa puede dejar de facturar durante el artículo 49 Bis?

El artículo 49 Bis permite al SAT realizar una visita especial cuando presume que determinados CFDI emitidos por un contribuyente son falsos. Desde la entrega o notificación de la orden se suspende su emisión mientras se desarrolla la revisión.

El emisor puede presentar pruebas durante la diligencia o dentro de los cinco días hábiles siguientes. El procedimiento completo debe concluir en un máximo de 24 días hábiles.

Ese periodo puede representar un problema operativo serio: la empresa mantiene empleados, proveedores, clientes y obligaciones de pago, pero no puede emitir normalmente los CFDI necesarios para documentar y cobrar sus operaciones.

Si necesitas conocer el procedimiento completo, en nuestro artículo Artículo 49-Bis del CFF: auditoría exprés, plazos y riesgos explicamos sus etapas, plazos y consecuencias principales.

¿Un amparo permite seguir emitiendo CFDI mientras se resuelve la revisión?

Ésta fue precisamente la controversia que llegó a la Suprema Corte.

Dos tribunales colegiados habían sostenido posiciones diferentes. Uno consideró procedente la medida cautelar y otro sostuvo que concederla afectaría el interés social y el orden público.

La SCJN hizo prevalecer esta segunda postura.

En consecuencia, el contribuyente no debe contar con la suspensión provisional como una vía para recuperar temporalmente la posibilidad de emitir CFDI mientras continúa este procedimiento específico del artículo 49 Bis.

¿Esto significa que el amparo ya no sirve?

No.

La Corte no resolvió que el juicio de amparo sea improcedente ni declaró constitucional todo el artículo 49 Bis. Tampoco extendió su decisión a cualquier problema relacionado con certificados de sello digital u otros procedimientos fiscales.

El punto resuelto es más concreto: la suspensión provisional no puede utilizarse para permitir que el contribuyente continúe emitiendo CFDI frente a la orden específica analizada por la SCJN.

El juicio puede continuar y el fondo deberá resolverse conforme a los argumentos, actos reclamados y circunstancias de cada caso. Por eso sería incorrecto resumir la resolución diciendo que “el amparo ya no sirve contra el artículo 49 Bis”.

¿Por qué existe una tesis que dice que sí procede?

El 21 de agosto de 2026 se publicó una tesis aislada del Vigésimo Tribunal Colegiado en Materia Administrativa del Primer Circuito que sostenía que sí procedía conceder la medida cautelar contra los efectos del artículo 49 Bis.

Aunque parece contradictorio, esa tesis deriva de una resolución anterior y fue precisamente uno de los criterios que dieron origen a la Contradicción de Criterios 55/2026. El Pleno resolvió después cuál de las posiciones debía prevalecer.

Al 30 de agosto de 2026, el comunicado oficial de la SCJN confirma que el nuevo criterio fue establecido con carácter de jurisprudencia. Sin embargo, todavía no localizamos publicada en el Semanario Judicial de la Federación la tesis jurisprudencial derivada de la contradicción ni el engrose definitivo.

¿Qué cambia en la práctica para una empresa?

Una empresa sometida al artículo 49 Bis debe contemplar la posibilidad real de permanecer sin emitir CFDI mientras se desarrolla la revisión, sin asumir que podrá recuperar temporalmente la facturación mediante una suspensión provisional.

Desde que recibe la orden conviene identificar los CFDI señalados, conservar actas y constancias de notificación, reunir la documentación relacionada con las operaciones revisadas y controlar estrictamente el plazo para aportar pruebas.

Hay además una diferencia que genera mucha confusión: suspender la emisión de CFDI conforme al artículo 49 Bis no es lo mismo que aplicar la restricción temporal del certificado de sello digital prevista en el artículo 17-H Bis.

Ese tema merece una explicación propia. En nuestra siguiente publicación explicaremos qué ocurre realmente con el CSD durante una revisión del artículo 49 Bis y qué sucede con el certificado cuando termina el procedimiento.

Conclusión

La resolución de la SCJN modifica una expectativa importante: el contribuyente no puede confiar en obtener una suspensión provisional que le permita continuar emitiendo CFDI mientras se desarrolla la revisión del artículo 49 Bis.

El criterio no elimina el juicio de amparo ni resuelve por anticipado el fondo del caso. Su alcance es específico, pero su efecto operativo puede ser considerable porque la facturación puede quedar interrumpida desde el inicio del procedimiento.

Síguenos en YouTube

Si quieres mantenerte al día sobre resoluciones de la SCJN, cambios del SAT, CFDI y otros temas que pueden afectar la operación de una empresa, puedes suscribirte a nuestro canal de YouTube, donde compartimos explicaciones prácticas para contadores y administradores.

Artículo 49 Bis: nueva lista negra del SAT por CFDI falsos

El artículo 49 Bis ya dejó de ser solamente una nueva facultad del SAT escrita en el Código Fiscal de la Federación. Desde julio de 2026 comenzaron a publicarse contribuyentes cuyos CFDI fueron determinados como falsos y, desde entonces, han aparecido nuevos oficios en el Diario Oficial de la Federación.

Para las empresas que reciben facturas, esto abre un riesgo diferente al del artículo 69-B. Un proveedor puede no aparecer como EFOS definitivo y, aun así, terminar publicado conforme al artículo 49 Bis.

La consecuencia para el receptor también es distinta: si dio efectos fiscales a los CFDI de un contribuyente publicado, cuenta con 30 días naturales a partir de la publicación en el DOF para revertirlos mediante una declaración complementaria.

Por eso, la primera tarea ya no es solamente entender la nueva regla. Es poder detectar a tiempo a un proveedor publicado y localizar rápidamente todos los CFDI que te emitió.

¿El SAT creó una nueva lista negra?

En términos prácticos, sí podemos hablar de una nueva lista negra del SAT, aunque “lista negra” no es la denominación legal.

El artículo 49 Bis del Código Fiscal de la Federación establece un procedimiento especial para verificar si los CFDI emitidos por un contribuyente amparan operaciones existentes y verdaderas o actos jurídicos reales.

Si después de la visita el contribuyente no logra desvirtuar la presunción, la autoridad determina que esos CFDI son falsos con efectos generales.

Posteriormente, el nombre y RFC del emisor deben publicarse en:

  • el portal del SAT;
  • el Diario Oficial de la Federación.

La publicación busca que quienes recibieron esos comprobantes conozcan la resolución y reviertan los efectos fiscales que les hubieran dado.

Esta nueva publicación no sustituye las listas de los artículos 69, 69-B o 69-B Bis. Es otro procedimiento y debe vigilarse por separado.

¿Qué son los CFDI falsos del artículo 49 Bis?

Desde 2026, el artículo 29-A del CFF exige que los CFDI amparen operaciones existentes, verdaderas o actos jurídicos reales.

Cuando el SAT presume que determinados comprobantes no cumplen con ese requisito, puede iniciar la visita domiciliaria especial prevista en el artículo 49 Bis.

Esto significa que la revisión no se limita a comprobar si el XML tiene una estructura correcta, si el RFC existe o si el CFDI aparece como vigente.

La autoridad puede ir al fondo de la operación y revisar si realmente ocurrió lo que el comprobante describe.

Por ejemplo, puede resultar necesario demostrar que el bien se entregó, que el servicio se prestó, que existían recursos para realizarlo y que la documentación disponible es coherente con la operación facturada.

¿Cómo funciona la visita del artículo 49 Bis?

El procedimiento es especialmente rápido.

Desde la entrega o notificación de la orden, el SAT ordena la suspensión de la emisión de CFDI del contribuyente visitado mientras se desarrolla la revisión.

El emisor puede aportar pruebas durante la visita o dentro de los cinco días hábiles siguientes.

Una vez concluido ese plazo, la autoridad cuenta con 15 días hábiles para emitir y notificar su resolución.

Además, todo el procedimiento debe terminar, como máximo, dentro de 24 días hábiles contados desde la entrega de la orden o desde que surta efectos su notificación.

Si quieres revisar paso a paso cómo funciona la visita, qué puede presentar el emisor y cómo prepararse antes de una revisión, consulta nuestro artículo Artículo 49-Bis del CFF: auditoría exprés, plazos y riesgos.

¿Qué ocurre si el emisor no logra desvirtuar la presunción?

Si el SAT determina que el contribuyente no desvirtuó la presunción, los CFDI revisados se consideran falsos con efectos generales.

El Código establece que las operaciones contenidas en esos comprobantes no producen ni produjeron efecto fiscal alguno.

A partir de ahí comienza otra etapa que interesa especialmente a clientes y receptores.

El SAT debe publicar el nombre y RFC del contribuyente en su portal y en el Diario Oficial de la Federación dentro de los 45 días hábiles siguientes a aquel en que surta efectos la notificación de la resolución.

Ese plazo de 45 días no debe confundirse con el que tendrá posteriormente el receptor.

La publicación en el DOF es la que activa el plazo de 30 días naturales para quienes recibieron los CFDI.

¿Es la misma lista del artículo 69-B?

No.

Los dos procedimientos pueden relacionarse con comprobantes que no respaldan operaciones reales, pero parten de supuestos y reglas diferentes.

En el artículo 69-B, el SAT puede presumir operaciones inexistentes cuando el emisor no cuenta con activos, personal, infraestructura o capacidad material —directa o indirecta— para realizar lo facturado, o cuando se encuentra no localizado.

Además, el 69-B maneja estados como presunto, desvirtuado y definitivo.

El artículo 49 Bis, en cambio, parte de una visita domiciliaria especial en la que el SAT presume que determinados CFDI son falsos porque no amparan operaciones existentes y verdaderas o actos jurídicos reales.

También existe una diferencia fundamental para el receptor.

En el 69-B, quien dio efectos fiscales a CFDI de un contribuyente definitivo puede acreditar que efectivamente adquirió los bienes o recibió los servicios, o corregir su situación fiscal.

En el 49 Bis, la fracción X establece que los terceros que recibieron los CFDI declarados falsos deben revertir el efecto fiscal mediante una declaración complementaria dentro del plazo correspondiente.

Por eso, encontrar un RFC en una publicación del artículo 49 Bis no debe tratarse como si simplemente hubiera aparecido en otra categoría del 69-B.

El procedimiento ya comenzó a aplicarse

Las primeras publicaciones aparecieron el 10 de julio de 2026, cuando el SAT dio a conocer tres oficios individuales en el Diario Oficial de la Federación.

Los contribuyentes publicados fueron:

En esos casos, la autoridad informó que los contribuyentes no desvirtuaron la presunción de falsedad de los CFDI emitidos.

Después de esas primeras publicaciones han aparecido nuevos oficios. Por ejemplo, en agosto se publicó el oficio 500-05-00-00-00-2026-24370, correspondiente a otro contribuyente que no desvirtuó la presunción.

Esto confirma que ya no estamos ante un procedimiento solamente teórico: la lista continúa creciendo y debe formar parte de los controles de proveedores.

¿Dónde consultar la lista del artículo 49 Bis?

Aquí existe una dificultad práctica.

El portal de Datos Abiertos del SAT mantiene actualmente archivos consolidados para los artículos 69, 69-B y 69-B Bis, pero todavía no muestra una sección independiente con un archivo global descargable del artículo 49 Bis.

Las publicaciones se han realizado mediante oficios en el Diario Oficial de la Federación.

Eso complica la revisión porque una empresa tendría que localizar las publicaciones, extraer los RFC y después compararlos con sus propios proveedores.

Para facilitar ese primer paso, en Facturando preparamos un recurso específico.

Puedes descargar gratis la lista consolidada del artículo 49 Bis en un archivo de Excel que reúne los RFC, razones sociales, fechas de publicación y referencias disponibles.

Al momento de esta actualización, el archivo de Facturando se encuentra actualizado al 19 de agosto de 2026.

Así puedes hacer una primera comparación sin tener que localizar oficio por oficio.

¿Qué debes hacer si aparece uno de tus proveedores?

Si detectas un proveedor publicado, lo importante es actuar antes de que venza el plazo.

Empieza por identificar todos los CFDI que recibiste de ese RFC.

Después revisa:

  • fechas de emisión;
  • ejercicios y periodos afectados;
  • importes;
  • ISR deducido;
  • IVA acreditado;
  • pólizas contables;
  • declaraciones donde se dieron efectos fiscales;
  • y fecha de publicación en el DOF.

También conviene conservar copia del oficio correspondiente y documentar internamente cuándo fue detectado.

Aquí hay un punto especialmente importante: el plazo del receptor no comienza cuando recibe una carta invitación, cuando su contador descubre el problema o cuando el SAT le envía un requerimiento.

Comienza a partir de la publicación en el Diario Oficial de la Federación.

Por eso una detección tardía puede reducir considerablemente el tiempo disponible para revisar todas las operaciones afectadas.

¿Cuánto tiempo tiene el receptor para corregirse?

El receptor dispone de 30 días naturales desde la publicación en el DOF para revertir los efectos fiscales que hubiera dado a los CFDI declarados falsos.

La corrección se realiza mediante la presentación de una declaración complementaria.

Dependiendo de cómo se utilizaron esos comprobantes, será necesario analizar las deducciones, acreditamientos y demás efectos aplicados en las declaraciones correspondientes.

No conviene asumir que basta con cancelar internamente el XML, eliminarlo del sistema contable o dejar de trabajar con el proveedor.

El punto central es corregir el efecto fiscal que se dio al comprobante.

Por tratarse de una situación con consecuencias directas en declaraciones e impuestos, la revisión concreta debe realizarse con el contador o asesor fiscal responsable del contribuyente.

¿Qué pasa si no corriges dentro de los 30 días?

El artículo 49 Bis establece una consecuencia muy concreta.

Si el receptor no revierte los efectos fiscales dentro del plazo de 30 días naturales, el SAT puede restringir temporalmente el uso de su Certificado de Sello Digital, conforme al artículo 17-H Bis del CFF.

Eso puede afectar directamente la operación de una empresa porque el CSD es necesario para emitir CFDI.

El riesgo, por tanto, ya no se limita a una deducción o a un acreditamiento.

Una publicación que no se detecta y atiende oportunamente puede terminar afectando la capacidad de facturar.

La resolución también puede afectar otros trámites

Las consecuencias del artículo 49 Bis empiezan a aparecer también en otros procedimientos fiscales.

Por ejemplo, el SAT actualmente establece como requisito para determinados trámites del Padrón de Importadores y Exportadores que al solicitante no se le haya emitido y notificado una resolución que determine que emite falsos comprobantes fiscales conforme al artículo 49 Bis.

Esto muestra que el impacto de una resolución puede ir más allá del procedimiento original.

No significa que todas las personas publicadas pierdan automáticamente cualquier registro, beneficio o autorización. Cada trámite tiene sus propios requisitos.

Pero sí confirma que el estatus derivado del artículo 49 Bis puede convertirse en un dato que otras áreas de cumplimiento fiscal también deben vigilar.

Primero detecta al proveedor

La primera herramienta que incorporamos para esta nueva publicación es nuestro Excel gratuito del artículo 49 Bis.

El archivo permite conocer los contribuyentes publicados sin tener que revisar manualmente cada edición del DOF.

Ese es el primer filtro:

¿Tengo entre mis proveedores alguno de los RFC publicados?

Si la respuesta es no, puedes documentar la revisión y continuar con tu control periódico.

Si la respuesta es sí, comienza la segunda tarea:

¿Qué CFDI me emitió?

Después localiza todos los CFDI afectados

Con Descargar CFDI puedes obtener de forma masiva los comprobantes recibidos directamente del SAT y organizar la información para analizarla.

Una vez identificado el RFC publicado, puedes localizar los comprobantes del proveedor y trabajar con datos como fechas, importes e impuestos.

Los reportes permiten convertir los XML a Excel y facilitan cruces con contabilidad, declaraciones y papeles de trabajo.

Esto es especialmente útil cuando un mismo proveedor te emitió decenas o cientos de facturas durante distintos meses o ejercicios.

En lugar de buscar XML uno por uno, el objetivo es construir rápidamente el universo de comprobantes que necesitan revisión.

¿Y Lista Negra (EFOS) de Facturando?

Lista Negra (EFOS) de Facturando continúa siendo la herramienta para consultar de forma masiva las listas tradicionales del SAT, entre ellas los artículos 69, 69-B y 69-B Bis.

El artículo 49 Bis todavía se maneja mediante el recurso consolidado específico que acabamos de mencionar.

Por eso, actualmente conviene utilizar ambos controles:

  • Lista Negra (EFOS) para las publicaciones tradicionales;
  • Lista consolidada del artículo 49 Bis para esta nueva fuente.

Así evitas asumir que revisar únicamente el 69-B cubre todos los casos relacionados con CFDI cuestionados por la autoridad.

DESCÁRGALO GRATIS

Una revisión periódica vale más que una consulta aislada

Revisar a un proveedor únicamente cuando se da de alta ya no es suficiente.

Puede estar limpio hoy y aparecer publicado meses después.

En el artículo 49 Bis esto es especialmente importante porque el plazo del receptor comienza con una publicación que puede ocurrir sin que exista una comunicación directa previa con él.

Por eso conviene establecer una revisión periódica, definir quién será responsable de detectar coincidencias y conservar evidencia de cuándo se hizo cada consulta.

No todas las empresas necesitan la misma frecuencia. El volumen de proveedores, el importe de las operaciones y el nivel de riesgo pueden justificar controles diferentes.

Lo importante es que el procedimiento exista antes de que aparezca una coincidencia.

Conclusión

El artículo 49 Bis creó un procedimiento especialmente rápido para que el SAT determine si determinados CFDI son falsos porque no amparan operaciones existentes y verdaderas o actos jurídicos reales.

Para el emisor, una visita puede implicar la suspensión inmediata de la emisión de CFDI y plazos muy breves para presentar pruebas.

Para el receptor, el problema comienza cuando el proveedor queda publicado: dispone de 30 días naturales desde la publicación en el DOF para revertir los efectos fiscales de los comprobantes mediante una declaración complementaria.

La mejor respuesta no es esperar un requerimiento.

Conviene vigilar las publicaciones, detectar rápidamente a los proveedores involucrados y tener los CFDI organizados para saber qué operaciones requieren atención.

El Excel gratuito de Facturando con la lista del artículo 49 Bis facilita el primer paso. Después, herramientas como Descargar CFDI permiten localizar los comprobantes relacionados y convertir una alerta en una revisión concreta.

Síguenos en YouTube

El artículo 49 Bis es un tema nuevo y su aplicación práctica continúa evolucionando conforme aparecen publicaciones y nuevos criterios operativos.

Si quieres mantenerte actualizado sobre CFDI falsos, listas negras del SAT, fiscalización y herramientas para revisar proveedores, puedes suscribirte al canal de YouTube de Facturando.

Temas relacionados

  1. ¿Qué es la lista negra del SAT?
  2. Lista de contribuyentes incumplidos del SAT: qué significa el artículo 69
  3. Lista de operaciones inexistentes del SAT: qué significa el artículo 69-B
  4. EFOS y EDOS: qué son, diferencias y riesgos para tu empresa
  5. Lista negra del SAT por pérdidas fiscales: cómo funciona el artículo 69-B Bis
  6. Artículo 49 Bis: nueva lista negra del SAT por CFDI falsos — Estás aquí.
  7. Artículo 49-Bis del CFF: auditoría exprés, plazos y riesgos
  8. SAT 2026: nuevas sanciones por compra y venta de facturas falsas

¿Qué es la lista negra del SAT y cómo consultar a tus proveedores?

La lista negra del SAT es el nombre con el que comúnmente se conocen distintas publicaciones de contribuyentes realizadas por el Servicio de Administración Tributaria. No es una sola lista ni todos los RFC aparecen por el mismo motivo: algunos tienen situaciones fiscales pendientes; otros están relacionados con operaciones inexistentes, pérdidas fiscales o CFDI determinados como falsos.

Si un proveedor aparece publicado, no conviene concluir de inmediato que todas sus facturas son falsas. Lo primero es identificar en qué artículo aparece, por qué motivo y con qué estatus. Así evitas decisiones apresuradas sin ignorar riesgos fiscales.

¿Qué significa aparecer en la lista negra del SAT?

El Código Fiscal de la Federación (CFF) prevé diversas publicaciones para informar sobre situaciones específicas de los contribuyentes. Aunque suelen agruparse bajo un mismo nombre, tienen reglas diferentes.

Para quienes trabajan en contabilidad, compras o cuentas por pagar, estas publicaciones son una señal para revisar proveedores y operaciones. No sustituyen la evidencia de las operaciones realizadas.

¿Cuáles son las listas negras del SAT?

Artículo 69: contribuyentes publicados por su situación fiscal. Incluye distintos supuestos, como créditos fiscales firmes o exigibles y contribuyentes no localizados, entre otros previstos por la ley. Aparecer aquí no significa automáticamente emitir facturas falsas. Puedes ampliar la información en nuestra guía del artículo 69.

Artículo 69-B: operaciones presuntamente inexistentes. Se relaciona con emisores de CFDI que, según la autoridad, podrían no tener la capacidad necesaria para realizar las operaciones facturadas o que se encuentran no localizados. Distingue entre presuntos, desvirtuados, definitivos y quienes obtuvieron una resolución favorable. Consulta cómo funciona el artículo 69-B.

Artículo 69-B Bis: transmisión indebida de pérdidas fiscales. Se refiere a determinados supuestos en los que el SAT presume una transmisión indebida del derecho a disminuir pérdidas fiscales, por ejemplo, en ciertos procesos de reestructuración. Tener pérdidas fiscales no es irregular por sí mismo. Explicamos el procedimiento en el artículo especializado sobre 69-B Bis.

Artículo 49 Bis: CFDI falsos. Desde 2026 existe un procedimiento especial para verificar si los CFDI amparan operaciones existentes y actos jurídicos reales. Cuando la autoridad determina que los comprobantes son falsos con efectos generales, publica al contribuyente. Si un receptor dio efectos fiscales a esos CFDI, tiene 30 días naturales desde la publicación en el DOF para revertirlos mediante declaración complementaria. Puede comprobarse en un oficio publicado oficialmente. Conoce los riesgos del artículo 49 Bis.

¿Dónde consultar las listas negras del SAT?

Para revisar las publicaciones de los artículos 69, 69-B y 69-B Bis, puedes acudir al portal de Datos Abiertos del SAT. Verifica el estatus de cada RFC y la fecha de actualización de los archivos.

Para el artículo 49 Bis tenemos una alternativa gratuita: descarga el listado de contribuyentes del artículo 49 Bis en Excel. Solicítalo con tu nombre y correo para recibir el archivo recopilado por Facturando a partir de publicaciones oficiales.

Incluye RFC, razones sociales, fechas y referencias para compararlos con tus proveedores. Como se actualiza por versiones, revisa la fecha indicada en la página y, si analizas un caso concreto, confirma también el oficio correspondiente en el Diario Oficial de la Federación.

¿Cómo revisar muchos proveedores sin hacerlo uno por uno?

Consultar manualmente la lista negra del SAT puede ser sencillo para un RFC. El reto comienza con cientos de proveedores, revisiones periódicas y CFDI relacionados.

Para facilitarlo puedes utilizar el programa Lista Negra (EFOS) de Facturando. Permite buscar por RFC o razón social, importar proveedores desde Excel, revisar archivos XML y exportar resultados para darles seguimiento. Su información comercial contempla las publicaciones de los artículos 69, 69-B, 69-B Bis y 49 Bis.

Puedes probar el programa gratis durante 30 días. Es una versión de demostración; terminado ese periodo se requiere una licencia para continuar utilizándolo. Así puedes evaluar si la consulta masiva encaja con el trabajo de tu empresa antes de contratarlo.

¿Qué hacer si encuentras a un proveedor publicado?

Encontrar una coincidencia no equivale a resolver el caso. Antes de cancelar facturas o corregir declaraciones, sigue un orden de revisión:

  1. Confirma el RFC. No tomes decisiones únicamente por nombres similares.
  2. Identifica el artículo, el motivo y el estatus. Un presunto del 69-B no es lo mismo que un definitivo ni que un publicado por el artículo 69.
  3. Ubica los CFDI y las operaciones relacionadas. Revisa importes, fechas, contratos y evidencia de entrega de bienes o prestación de servicios.
  4. Conserva el soporte. Guarda el resultado de la consulta, la fecha y los documentos que ayuden a acreditar la operación.
  5. Consulta al responsable fiscal. Determina si existe una obligación de aclarar, acreditar operaciones o presentar declaraciones complementarias, según el supuesto.

El objetivo es detectar riesgos, no considerar culpable a cualquier contribuyente publicado.

Especial: recursos para profundizar

Conclusión

La lista negra del SAT no es una relación de contribuyentes con un único problema. Saber dónde y por qué aparece un RFC es el punto de partida para evaluar el riesgo y revisar los comprobantes relacionados.

Comienza por las publicaciones oficiales, aprovecha el Excel gratuito del artículo 49 Bis y, si manejas muchos proveedores, considera automatizar la búsqueda con una herramienta de consulta masiva. Lo importante es consultar la lista negra del SAT periódicamente y actuar con información suficiente.

Para seguir aprendiendo sobre CFDI y prevención de riesgos fiscales, puedes visitar el canal de YouTube de Facturando.

Temas relacionados

  1. ¿Qué es la lista negra del SAT? — Estás aquí.
  2. Lista de contribuyentes incumplidos del SAT: qué significa el artículo 69
  3. Lista de operaciones inexistentes del SAT: qué significa el artículo 69-B
  4. EFOS y EDOS: qué son, diferencias y riesgos para tu empresa
  5. Lista negra del SAT por pérdidas fiscales: cómo funciona el artículo 69-B Bis
  6. Artículo 49 Bis: nueva lista negra del SAT por CFDI falsos
  7. Artículo 49-Bis del CFF: auditoría exprés, plazos y riesgos