Los CFDI relacionados pueden cambiar el orden de una cancelación. Si intentas cancelar primero el comprobante de origen sin revisar qué documentos siguen vigentes, el SAT puede impedir el proceso. PRODECON identifica este error y advierte que la secuencia debe revisarse antes de enviar la solicitud. En su documento sobre los principales errores en la emisión y cancelación del CFDI, PRODECON señala que, cuando una factura a cancelar tiene comprobantes relacionados vigentes, primero deben cancelarse los relacionados y posteriormente el CFDI de origen, salvo la excepción correspondiente al motivo 01.
¿Por qué un CFDI relacionado puede impedir la cancelación?
Una factura puede tener, por ejemplo, una nota de crédito relacionada o, si fue emitida bajo el esquema PPD, un complemento para recepción de pagos (REP).
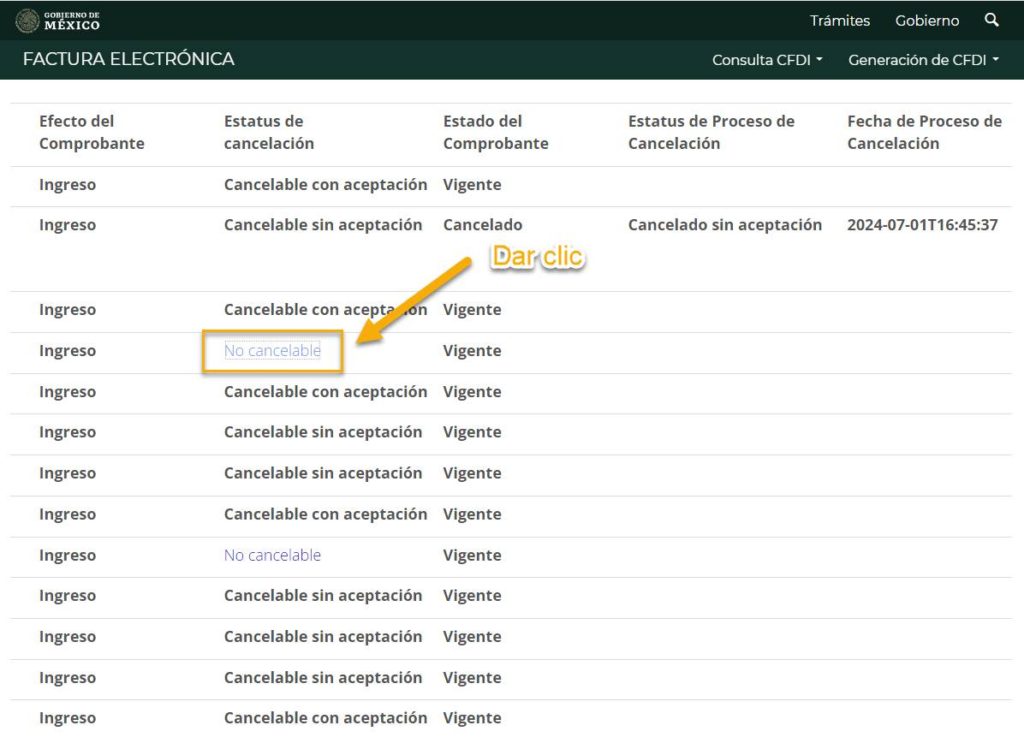
Cuando alguno de esos documentos continúa vigente, el comprobante de origen puede aparecer como “No cancelable”. Antes de insistir con la solicitud conviene identificar qué relación provoca ese estado y revisar si el documento relacionado también debe cancelarse. Nuestro artículo de 2024 documenta precisamente ambos ejemplos. Si necesitas profundizar en ese estatus, en nuestro artículo ¿Qué significa un CFDI no cancelable? explicamos cómo identificar los documentos asociados.
¿Qué debes cancelar primero?
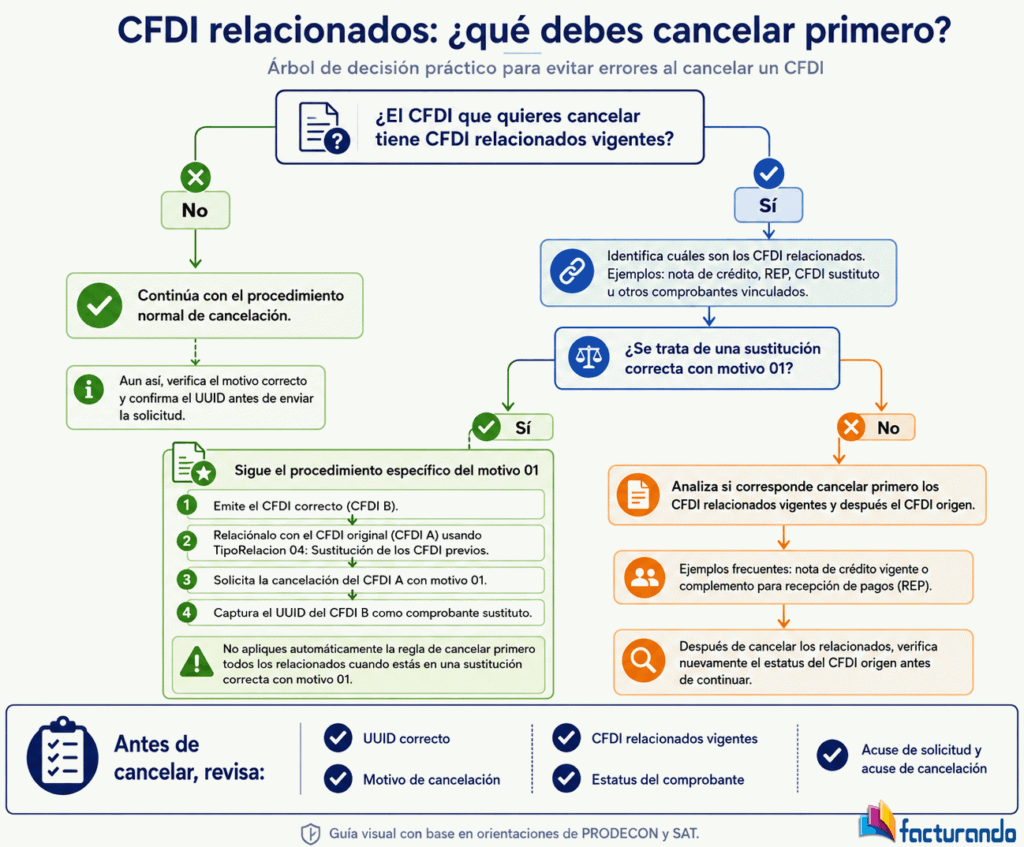
La regla práctica que destaca PRODECON es clara: si el comprobante de origen tiene CFDI relacionados vigentes, deben cancelarse primero esos documentos y después solicitar la cancelación del CFDI origen.
Por ejemplo:
Factura A — comprobante de ingreso
↓
Nota de crédito B — CFDI relacionado
Si la empresa necesita cancelar la Factura A y la Nota de crédito B también debe quedar sin efectos, el orden será cancelar B y después continuar con A.
Lo importante es no cancelar documentos “en cadena” sin entender por qué existen. El orden técnico importa, pero también debe existir una razón real para dejar sin efectos cada comprobante.
¿Qué pasa con una factura PPD que tiene un REP?
Una factura PPD con un complemento para recepción de pagos vigente también puede quedar como “No cancelable”. Facturando ha documentado este escenario como uno de los casos frecuentes en los que existen relaciones que deben revisarse antes de cancelar el comprobante origen.
Antes de actuar sobre la factura principal, revisa qué pago documenta el REP y confirma si ambos comprobantes deben corregirse o cancelarse. Después de atender el documento relacionado, verifica nuevamente el estatus de la factura antes de continuar.
La excepción: sustitución con motivo 01
Aquí no debe aplicarse automáticamente la regla de “cancelar primero todos los relacionados”.
Cuando existe una sustitución correcta con motivo 01, el SAT establece un procedimiento específico: primero se emite el CFDI sustituto y se relaciona con el original mediante el tipo de relación 04, “Sustitución de los CFDI previos”; después se solicita cancelar el comprobante original con motivo 01 e indicando el UUID del sustituto. El SAT explica además que el CFDI original puede aparecer temporalmente como “No cancelable” después de generar esa relación. Al solicitar correctamente la cancelación con motivo 01, la relación se rompe para efectos del proceso y el comprobante pasa a ser cancelable con o sin aceptación, según corresponda.
Por eso, si estás realizando una sustitución, no conviene cancelar el CFDI sustituto solamente porque aparece como relacionado.
¿Cómo identificar los CFDI relacionados?
Antes de comenzar, conviene tener identificados los UUID involucrados, su estatus y la relación entre ellos.
Con Descargar CFDI puedes obtener los XML directamente del SAT y descargar archivos adicionales como Documentos relacionados, acuse de solicitud de cancelación y acuse de cancelación. También permite consultar de forma individual o masiva el estatus de los UUID.
Esto facilita revisar la operación antes de comenzar a cancelar comprobantes.
¿Qué debes revisar antes de cancelar?
- Confirma el UUID del CFDI que necesitas cancelar.
- Identifica los CFDI relacionados que siguen vigentes.
- Determina si esos documentos también deben quedar sin efectos.
- Verifica si se trata de una sustitución con motivo 01.
- Si no es motivo 01 y corresponde cancelar los relacionados, atiéndelos primero.
- Consulta nuevamente el estatus del CFDI origen antes de continuar.
- Conserva los acuses de los movimientos realizados.
Los acuses y el documento de relacionados permiten conservar evidencia del proceso y conocer qué comprobantes participaron en la operación.
Especial: cancelación de CFDI
Este artículo forma parte de nuestra serie especial:
- ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
- Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
- Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
- CFDI relacionados: qué debes cancelar primero y por qué importa el orden — Estás aquí.
- Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
- ¿Qué documentación debes conservar cuando cancelas un CFDI?
- ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.
Conforme estén disponibles las demás publicaciones, agregaremos los enlaces correspondientes.
Conclusión
Los CFDI relacionados no deben verse solo como un impedimento técnico. Antes de cancelar documentos, es necesario entender qué comprobantes participan en la operación y cuáles realmente deben quedar sin efectos.
Como regla general, los documentos relacionados vigentes deben atenderse antes que el CFDI origen. La excepción que debes reconocer es la sustitución con motivo 01, porque sigue un procedimiento diferente.
Síguenos en YouTube
Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, facturación electrónica, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.