
Cancelar un CFDI en RESICO: ¿cuándo existe realmente un riesgo penal?

Cancelar un CFDI en RESICO puede generar una duda seria: el último párrafo del artículo 113-F de la Ley del ISR remite al artículo 109, fracción I, del Código Fiscal de la Federación, disposición relacionada con la defraudación fiscal equiparada. Leído de forma aislada, el texto parece muy severo. Sin embargo, eso no significa que cualquier cancelación legítima convierta automáticamente al contribuyente en responsable de un delito.

Para entender el riesgo real hay que separar dos situaciones muy distintas: corregir un comprobante por una causa válida y cancelar un CFDI con la finalidad de ocultar un ingreso efectivamente obtenido. La diferencia no está solo en el botón de “cancelar”, sino en lo que ocurrió con la operación, el cobro, la documentación y las declaraciones fiscales.

¿Qué dice el artículo 113-F sobre el CFDI en RESICO?

El artículo 113-F de la Ley del ISR establece que se considera actualizado el supuesto del artículo 109, fracción I, del CFF cuando los contribuyentes del Régimen Simplificado de Confianza cancelen CFDI, aun cuando los receptores les hayan dado efectos fiscales. La redacción llama la atención porque el propio sistema fiscal también contempla la cancelación de comprobantes. El artículo 29-A del CFF regula este procedimiento y, tratándose de CFDI que amparen ingresos, exige justificar y soportar documentalmente el motivo de la cancelación.

Por eso, leer el 113-F como si toda cancelación fuera automáticamente delictiva produciría una tensión evidente con un procedimiento que la propia legislación reconoce y regula. El tratamiento del CFDI en RESICO exige revisar ambos conjuntos de disposiciones.

¿Qué conducta sanciona realmente el artículo 109 del CFF?

La fracción I del artículo 109 del CFF sanciona, entre otros supuestos, a quien consigne en sus declaraciones ingresos acumulables menores a los realmente obtenidos.

La Suprema Corte analizó esta porción normativa en la jurisprudencia 1a./J. 17/2023 (11a.). El asunto no trató específicamente sobre RESICO ni sobre cancelación de CFDI, por lo que no debe presentarse como una resolución directa del problema. Aun así, resulta relevante porque la Primera Sala explica que la conducta sancionada consiste en el acto material y doloso de consignar en una declaración ingresos acumulables menores a los realmente obtenidos.

Esto ayuda a distinguir una corrección documental de una maniobra dirigida a disminuir artificialmente los ingresos declarados. En otras palabras, el CFDI en RESICO no puede analizarse separado del ingreso que realmente obtuvo el contribuyente.

La duda ya llegó al programa de Síndicos del Contribuyente

El problema no es solamente teórico. En febrero de 2025 se presentó ante el programa de Síndicos del Contribuyente un planteamiento dedicado precisamente a la aplicación del artículo 109, fracción I, del CFF a personas físicas de RESICO que cancelan CFDI.

El material de ese planteamiento recoge el análisis de la Administración Desconcentrada de Servicios al Contribuyente de Michoacán. Su conclusión fue especialmente relevante: una cancelación efectuada conforme al artículo 29-A no actualizaría por sí sola el tipo penal. Para llegar a ese supuesto, la autoridad competente tendría que acreditar que la cancelación tuvo como finalidad perjudicar al fisco federal. Puedes consultar el planteamiento de Síndicos del Contribuyente de febrero de 2025.

Hay que tener cuidado con el alcance de esa respuesta. El propio documento señala que la información no crea derechos ni establece obligaciones diferentes de las disposiciones fiscales. Por tanto, no elimina el último párrafo del artículo 113-F, no modifica la ley y tampoco equivale a una jurisprudencia.

Entonces, ¿cuándo puede aumentar el riesgo?

El riesgo crece cuando la cancelación deja de ser una corrección coherente con la operación y empieza a formar parte de una conducta que altera la realidad fiscal.

Imagina que la operación sí existió, el contribuyente cobró efectivamente el ingreso y después cancela el CFDI sin una razón congruente. Si además presenta declaraciones en las que ese ingreso ya no aparece, el problema no sería simplemente haber utilizado el mecanismo de cancelación: habría que analizar si se están declarando ingresos menores a los realmente obtenidos.

La situación es distinta cuando existe un error de facturación, una sustitución correctamente relacionada, una operación que no se llevó a cabo o un reembolso que puede demostrarse. En estos casos, la trazabilidad documental resulta fundamental.

Lo que conviene revisar antes de cancelar

Antes de cancelar un CFDI en RESICO conviene comprobar que la operación, el cobro y la documentación cuentan la misma historia:

  • cuál es la causa real de la cancelación;
  • si la operación existió o finalmente no se realizó;
  • si hubo cobro y, en su caso, devolución;
  • si debe emitirse un CFDI sustituto y quedar correctamente relacionado;
  • si el ingreso aparecerá de forma congruente en las declaraciones;
  • qué documentos permiten demostrar posteriormente por qué se canceló.

El artículo 29-A no establece un expediente idéntico para todos los casos. Lo que exige, cuando el CFDI ampara ingresos, es justificar y soportar documentalmente el motivo. Por ello, los documentos deben corresponder con lo que realmente sucedió. Si necesitas organizar esa evidencia, en Facturando explicamos con mayor detalle qué documentación debes conservar cuando cancelas un CFDI. Ese artículo desarrolla qué evidencia fiscal y comercial puede ayudar a reconstruir correctamente una cancelación.

No confundas una cancelación válida con ocultar un ingreso

Este es el punto que más importa para interpretar el artículo 113-F.

Una cancelación válida no debería analizarse únicamente observando que un UUID pasó de vigente a cancelado. También deben revisarse la causa, la operación, el ingreso efectivamente percibido, los documentos relacionados y la forma en que todo ello quedó reflejado en las declaraciones.

Por el contrario, cancelar un comprobante no convierte en inexistente un ingreso que realmente fue obtenido. Si la cancelación se utiliza para intentar reducir los ingresos declarados sin que exista una razón económica y documental que lo justifique, el escenario cambia de manera importante.

Antes de cancelar, deja una historia que pueda demostrarse

Para una persona física en RESICO, la mejor defensa frente a una revisión no es asumir que “el sistema permitió cancelar”, sino poder demostrar por qué se hizo y cómo quedó registrada la operación. Por eso, cada CFDI en RESICO que se cancele debe tener una explicación congruente con los hechos.

El artículo 113-F merece atención porque contiene una remisión penal expresa. Pero también debe interpretarse junto con el artículo 29-A, el artículo 109 del CFF, los hechos concretos de la operación y la evidencia disponible.

Si la cancelación corrige un error real y existe documentación congruente, el análisis es muy distinto al de una cancelación utilizada para ocultar un ingreso efectivamente obtenido. Cuando haya importes relevantes, diferencias en declaraciones o circunstancias difíciles de documentar, conviene revisar el caso antes de cancelar y no después de que la autoridad lo cuestione.

Temas relacionados sobre cancelación de CFDI

Si necesitas revisar el procedimiento de cancelación con mayor detalle, en Facturando hemos preparado una serie de contenidos prácticos sobre los principales escenarios que pueden presentarse:

Y si administras muchos comprobantes, Descargar CFDI permite obtener los XML directamente del SAT y reunir archivos adicionales como acuses de solicitud de cancelación, acuses de cancelación y documentos relacionados. Tener esa información concentrada facilita reconstruir qué ocurrió con cada comprobante.

Síguenos en YouTube

La cancelación de CFDI combina reglas técnicas, efectos fiscales y situaciones que pueden cambiar según el caso. Para seguir nuestras actualizaciones sobre SAT, CFDI, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.
¿Qué documentación debes conservar cuando cancelas un CFDI?

Al cancelar un CFDI no basta con seleccionar un motivo y enviar la solicitud. Si el comprobante ampara ingresos, el Código Fiscal de la Federación exige justificar y soportar documentalmente la razón de la cancelación. Por eso conviene conservar evidencia que permita reconstruir qué ocurrió y por qué el comprobante quedó sin efectos. PRODECON recuerda esta misma obligación: la autoridad puede verificar posteriormente el motivo y el soporte documental de la cancelación.

¿Qué exige la ley al cancelar un CFDI?

El artículo 29-A del CFF establece que quienes cancelen CFDI que amparen ingresos deben justificar y soportar documentalmente el motivo. La redacción es importante porque no establece un expediente idéntico para todos los casos.

La documentación debe ser congruente con lo sucedido. Una sustitución por error no se respalda igual que una venta que finalmente no se realizó.

También conviene precisar que esta obligación del artículo 29-A se refiere expresamente a CFDI que amparen ingresos. No debe presentarse como si ese párrafo estableciera exactamente el mismo requisito para cualquier tipo de comprobante. Puedes consultar el Código Fiscal de la Federación vigente, cuya compilación consultada señala como última reforma la publicada el 9 de abril de 2026.

¿Qué documentos conviene conservar al cancelar un CFDI?

Hay dos grupos de evidencia.

La evidencia fiscal del procedimiento puede incluir:

  • XML del CFDI original.
  • XML sustituto, cuando exista.
  • Acuse de solicitud de cancelación.
  • Acuse definitivo de cancelación.
  • Documentos relacionados.
  • Evidencia del estatus final del UUID.

La evidencia comercial o administrativa explica la razón de la cancelación. Dependiendo de la operación, pueden ser útiles correos con el cliente, pedidos, contratos, órdenes de compra, notas de devolución, comprobantes de reembolso, aclaraciones o documentos internos donde quede identificado el error.

Estos son ejemplos prácticos, no una lista obligatoria publicada por el SAT. Lo importante es que el expediente permita explicar de forma coherente por qué el CFDI fue cancelado.

La documentación debe corresponder al motivo de cancelación

Con el motivo 01 conviene conservar el CFDI original, el sustituto y la relación entre ambos. Con el motivo 02, la evidencia debe permitir identificar el error que originó la cancelación.

Si utilizaste el motivo 03 porque la operación no se llevó a cabo, pueden resultar especialmente útiles documentos que demuestren la cancelación del pedido, comunicación con el cliente, devolución de cantidades u otra evidencia congruente con lo ocurrido.

Para el motivo 04, conviene conservar la trazabilidad entre el CFDI global, su corrección y el comprobante nominativo correspondiente.

El objetivo no es acumular documentos indiscriminadamente, sino que la evidencia corresponda con la razón informada al SAT.

Solicitud de cancelación y cancelación definitiva no son lo mismo

No conviene conservar únicamente el acuse de solicitud.

El acuse de solicitud de cancelación demuestra que el procedimiento fue iniciado, pero no necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación acredita que el comprobante fue efectivamente cancelado en los registros del SAT. En Facturando explicamos esta diferencia en ¿Acuse de la solicitud vs acuse de la cancelación?. Conservar ambos ayuda a documentar el proceso, especialmente cuando intervino la aceptación del receptor.

Crea un expediente de cancelación por cada CFDI

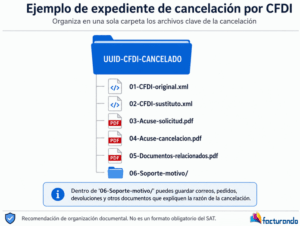
Una forma práctica de organizar la evidencia es crear una carpeta identificada con el UUID:

Esta estructura no es un requisito del SAT. Es una recomendación de organización para mantener reunida la información técnica y comercial de la cancelación.

Dentro de 06-Soporte-motivo podrían guardarse, según corresponda, correos, pedidos, devoluciones o cualquier otra evidencia que ayude a explicar la razón de la cancelación.

¿Cuánto tiempo debes conservar la documentación?

Como regla general, el artículo 30 del CFF establece un plazo de cinco años para conservar la contabilidad y la documentación relacionada con el cumplimiento de disposiciones fiscales, contado conforme a las reglas del propio artículo. Sin embargo, existen situaciones en las que el cómputo comienza en otro momento o la documentación debe conservarse durante más tiempo. Por ejemplo, el propio artículo contempla actos cuyos efectos fiscales se prolongan, recursos o juicios y documentación que tiene reglas especiales de conservación.

Por eso, no es correcto afirmar que todo expediente de cancelación puede eliminarse automáticamente al cumplir cinco años. Lo recomendable es integrarlo a la documentación fiscal de la operación y conservarlo durante el plazo que corresponda.

Obtén los archivos adicionales del CFDI

Con Descargar CFDI puedes obtener, además de los XML descargados directamente del SAT, el detalle del comprobante, acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus del UUID.

Esto ayuda a reunir buena parte de la evidencia fiscal del procedimiento. La documentación comercial que explique por qué se canceló la operación deberá integrarse por separado.

En nuestro artículo Archivos adicionales del CFDI: ¿Qué son y cómo obtenerlos? explicamos con mayor detalle este tipo de documentos.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI? — Estás aquí.
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones, agregaremos sus enlaces.

Conclusión

Al cancelar un CFDI que ampara ingresos debes poder explicar por qué lo hiciste y respaldarlo documentalmente. El CFF exige el soporte, pero no establece un expediente universal.

La mejor práctica es conservar tanto la evidencia fiscal del procedimiento como los documentos comerciales que expliquen la razón de la cancelación. Un expediente ordenado facilita una revisión posterior y evita depender de información dispersa.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.

Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden

La cancelación de CFDI no siempre termina cuando el emisor envía la solicitud. En determinados casos, el receptor interviene en el proceso y puede aceptarla, rechazarla o simplemente no responder. Cada escenario produce un resultado diferente que conviene conocer antes de considerar cancelada una factura.

PRODECON incluyó entre los errores frecuentes asumir que una cancelación concluirá favorablemente sin considerar la respuesta del receptor. Si éste rechaza la solicitud, el comprobante puede continuar vigente.

¿Cómo funciona la cancelación de CFDI con aceptación?

La regla 2.7.1.34 de la RMF 2026 establece que, cuando el emisor requiera cancelar un CFDI sujeto a aceptación, puede presentar la solicitud a través del SAT. El receptor recibe un aviso mediante Buzón Tributario y debe manifestar si acepta o niega la cancelación. El proceso de cancelación publicado por el SAT describe el mismo flujo y permite distinguir tres escenarios.

Si el receptor acepta: la solicitud continúa y el CFDI puede quedar efectivamente cancelado.

Si el receptor rechaza: la cancelación no se concreta y el comprobante permanece vigente. PRODECON advierte expresamente sobre este riesgo. Si el receptor no responde: como regla general, el SAT considera aceptada la cancelación una vez transcurrido el plazo correspondiente. A este efecto se le conoce comúnmente como afirmativa ficta.

¿Qué pasa si el receptor no responde?

La falta de respuesta no significa que una solicitud permanezca indefinidamente pendiente.

La RMF 2026 establece que, transcurrido el plazo sin manifestación del receptor, el SAT considera aceptada la cancelación. Sin embargo, la propia regla contempla excepciones para determinados CFDI relacionados con hidrocarburos, petrolíferos y ciertos comprobantes de ingreso con Carta Porte, en los que se requiere una manifestación expresa.

Por eso, la afirmativa ficta no debe considerarse una regla universal para cualquier CFDI.

¿Son tres días o tres días hábiles?

Aquí existe una diferencia de redacción que vale la pena conocer.

El texto de la regla 2.7.1.34 de la RMF 2026 señala que el receptor debe manifestarse dentro de los tres días siguientes contados desde que recibe la solicitud. En cambio, las páginas operativas actuales del SAT hablan de tres días hábiles siguientes. La página para aceptar o rechazar solicitudes de cancelación utiliza expresamente ese plazo y señala que, si no existe respuesta, se considera afirmativa ficta.

Ante esta diferencia entre la redacción normativa y la explicación operativa, la recomendación práctica es sencilla: no esperar al último día. Si recibes una solicitud, revívala y atiéndela cuanto antes.

No todos los CFDI necesitan aceptación

La RMF 2026 contempla diversos supuestos en los que un CFDI puede cancelarse sin que el receptor tenga que aprobarlo.

La regla 2.7.1.35 incluye, entre otros casos, determinados comprobantes de nómina, egresos, traslado, operaciones con público en general y cancelaciones realizadas dentro del día hábil siguiente a su expedición. También establece excepciones y condiciones particulares, por lo que no conviene decidir únicamente con base en el importe del comprobante. Por ejemplo, un CFDI con Complemento para Recepción de Pagos está expresamente excluido de la facilidad de cancelar sin aceptación por el solo hecho de amparar hasta $1,000. La misma regla contiene otros supuestos de cancelación sin aceptación, por lo que el caso debe revisarse completo antes de concluir que necesariamente requiere o no intervención del receptor.

No confundas la solicitud con la cancelación definitiva

Este punto es especialmente importante.

El acuse de solicitud de cancelación acredita que el proceso fue iniciado, pero por sí mismo no demuestra necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación, en cambio, acredita que el comprobante fue efectivamente cancelado. En nuestro artículo ¿Acuse de la solicitud vs acuse de la cancelación? explicamos esta diferencia con mayor detalle.

Después de enviar la solicitud conviene verificar nuevamente el estatus del UUID, especialmente cuando se requirió aceptación.

Da seguimiento a las solicitudes y conserva los acuses

Con Descargar CFDI puedes obtener, junto con tus XML, archivos adicionales como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. El programa también permite consultar el estado de los CFDI.

En este escenario su utilidad es muy concreta: no asumir que una solicitud enviada equivale a una factura cancelada y conservar evidencia del resultado final.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden — Estás aquí.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones de la serie, agregaremos los enlaces correspondientes.

Conclusión

La cancelación de CFDI que requiere participación del receptor no termina al enviar la solicitud. Es necesario conocer la respuesta y, sobre todo, comprobar el estado final del documento.

Aceptar, rechazar o no responder pueden producir resultados distintos. Por ello, la recomendación es mantener comunicación entre emisor y receptor, atender las solicitudes oportunamente y conservar los acuses que permitan acreditar cómo terminó el proceso.

Síguenos en YouTube

Esta serie servirá también como base para nuestro curso completo sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.

CFDI relacionados: qué debes cancelar primero y por qué importa el orden

Los CFDI relacionados pueden cambiar el orden de una cancelación. Si intentas cancelar primero el comprobante de origen sin revisar qué documentos siguen vigentes, el SAT puede impedir el proceso. PRODECON identifica este error y advierte que la secuencia debe revisarse antes de enviar la solicitud. En su documento sobre los principales errores en la emisión y cancelación del CFDI, PRODECON señala que, cuando una factura a cancelar tiene comprobantes relacionados vigentes, primero deben cancelarse los relacionados y posteriormente el CFDI de origen, salvo la excepción correspondiente al motivo 01.

¿Por qué un CFDI relacionado puede impedir la cancelación?

Una factura puede tener, por ejemplo, una nota de crédito relacionada o, si fue emitida bajo el esquema PPD, un complemento para recepción de pagos (REP).

Cuando alguno de esos documentos continúa vigente, el comprobante de origen puede aparecer como “No cancelable”. Antes de insistir con la solicitud conviene identificar qué relación provoca ese estado y revisar si el documento relacionado también debe cancelarse. Nuestro artículo de 2024 documenta precisamente ambos ejemplos. Si necesitas profundizar en ese estatus, en nuestro artículo ¿Qué significa un CFDI no cancelable? explicamos cómo identificar los documentos asociados.

¿Qué debes cancelar primero?

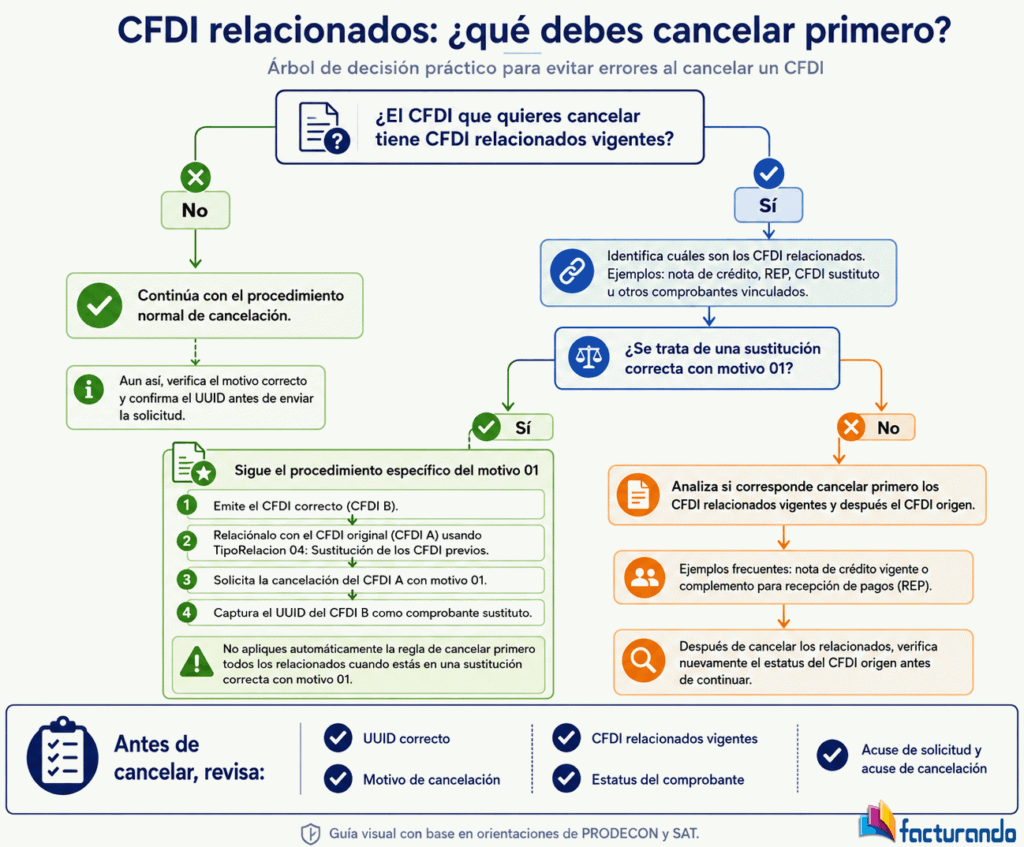
La regla práctica que destaca PRODECON es clara: si el comprobante de origen tiene CFDI relacionados vigentes, deben cancelarse primero esos documentos y después solicitar la cancelación del CFDI origen.

Por ejemplo:

Factura A — comprobante de ingreso
↓
Nota de crédito B — CFDI relacionado

Si la empresa necesita cancelar la Factura A y la Nota de crédito B también debe quedar sin efectos, el orden será cancelar B y después continuar con A.

Lo importante es no cancelar documentos “en cadena” sin entender por qué existen. El orden técnico importa, pero también debe existir una razón real para dejar sin efectos cada comprobante.

¿Qué pasa con una factura PPD que tiene un REP?

Una factura PPD con un complemento para recepción de pagos vigente también puede quedar como “No cancelable”. Facturando ha documentado este escenario como uno de los casos frecuentes en los que existen relaciones que deben revisarse antes de cancelar el comprobante origen.

Antes de actuar sobre la factura principal, revisa qué pago documenta el REP y confirma si ambos comprobantes deben corregirse o cancelarse. Después de atender el documento relacionado, verifica nuevamente el estatus de la factura antes de continuar.

La excepción: sustitución con motivo 01

Aquí no debe aplicarse automáticamente la regla de “cancelar primero todos los relacionados”.

Cuando existe una sustitución correcta con motivo 01, el SAT establece un procedimiento específico: primero se emite el CFDI sustituto y se relaciona con el original mediante el tipo de relación 04, “Sustitución de los CFDI previos”; después se solicita cancelar el comprobante original con motivo 01 e indicando el UUID del sustituto. El SAT explica además que el CFDI original puede aparecer temporalmente como “No cancelable” después de generar esa relación. Al solicitar correctamente la cancelación con motivo 01, la relación se rompe para efectos del proceso y el comprobante pasa a ser cancelable con o sin aceptación, según corresponda.

Por eso, si estás realizando una sustitución, no conviene cancelar el CFDI sustituto solamente porque aparece como relacionado.

¿Cómo identificar los CFDI relacionados?

Antes de comenzar, conviene tener identificados los UUID involucrados, su estatus y la relación entre ellos.

Con Descargar CFDI puedes obtener los XML directamente del SAT y descargar archivos adicionales como Documentos relacionados, acuse de solicitud de cancelación y acuse de cancelación. También permite consultar de forma individual o masiva el estatus de los UUID.

Esto facilita revisar la operación antes de comenzar a cancelar comprobantes.

¿Qué debes revisar antes de cancelar?

  1. Confirma el UUID del CFDI que necesitas cancelar.
  2. Identifica los CFDI relacionados que siguen vigentes.
  3. Determina si esos documentos también deben quedar sin efectos.
  4. Verifica si se trata de una sustitución con motivo 01.
  5. Si no es motivo 01 y corresponde cancelar los relacionados, atiéndelos primero.
  6. Consulta nuevamente el estatus del CFDI origen antes de continuar.
  7. Conserva los acuses de los movimientos realizados.

Los acuses y el documento de relacionados permiten conservar evidencia del proceso y conocer qué comprobantes participaron en la operación.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden — Estás aquí.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las demás publicaciones, agregaremos los enlaces correspondientes.

Conclusión

Los CFDI relacionados no deben verse solo como un impedimento técnico. Antes de cancelar documentos, es necesario entender qué comprobantes participan en la operación y cuáles realmente deben quedar sin efectos.

Como regla general, los documentos relacionados vigentes deben atenderse antes que el CFDI origen. La excepción que debes reconocer es la sustitución con motivo 01, porque sigue un procedimiento diferente.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, facturación electrónica, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente

El motivo 01 se utiliza cuando un CFDI contiene un error y debe ser sustituido por otro comprobante relacionado. Aunque el concepto parece sencillo, el procedimiento tiene un orden específico: primero se emite el CFDI correcto y después se solicita la cancelación del comprobante original.

PRODECON incluyó entre los errores frecuentes de cancelación relacionar la solicitud con un CFDI incorrecto. También recuerda que, al utilizar esta clave, debe registrarse el folio fiscal del comprobante que sustituye al que se pretende cancelar.

¿Cuándo se utiliza el motivo 01?

El SAT identifica la clave 01 como “Comprobantes emitidos con errores con relación”. Se utiliza cuando una factura contiene un error y debe reexpedirse mediante otro CFDI relacionado. Puede tratarse, por ejemplo, de un error en la clave del producto o servicio, valor unitario, descuento u otro dato que haga necesario sustituir el comprobante. Las preguntas frecuentes del SAT explican que, en este supuesto, primero se genera el CFDI correcto y después se solicita la cancelación del anterior.

La palabra importante aquí es sustitución. No se trata únicamente de cancelar una factura: tenemos un CFDI original con errores y otro comprobante que ocupará su lugar.

Motivo 01 y tipo de relación 04: no son lo mismo

Ésta es una distinción que conviene tener muy clara. En el procedimiento aparecen dos claves diferentes:

  • Motivo de cancelación 01: Comprobantes emitidos con errores con relación.
  • Tipo de relación 04: Sustitución de los CFDI previos.

El motivo 01 se utiliza al solicitar la cancelación del CFDI incorrecto.

El tipo de relación 04, en cambio, se registra en el nuevo CFDI para señalar cuál comprobante está sustituyendo. El SAT contempla expresamente esa relación dentro de sus escenarios de sustitución. Tampoco debe confundirse el tipo de relación 04 con el motivo de cancelación 04. Este último pertenece a otro catálogo y corresponde a una operación nominativa relacionada en una factura global.

¿Cuál es el orden correcto para sustituir un CFDI?

Supongamos que la Factura A contiene un error y necesitamos sustituirla por la Factura B.

El procedimiento puede resumirse en cinco pasos:

  1. Emitir primero la Factura B con la información correcta.
  2. En la Factura B registrar el tipo de relación 04 — Sustitución de los CFDI previos e indicar el UUID de la Factura A.
  3. Solicitar posteriormente la cancelación de la Factura A.
  4. Seleccionar el motivo 01.
  5. En la solicitud de cancelación de A, registrar el UUID de la Factura B como comprobante sustituto.

El SAT presenta exactamente esta secuencia en sus escenarios de cancelación.

Visto de forma sencilla:

Factura A con error
↓
Factura B correcta → TipoRelacion 04 → UUID de A
↓
Cancelar Factura A → Motivo 01 → UUID de B

Así se conserva la trazabilidad entre el comprobante incorrecto y el que lo sustituye.

¿Por qué el CFDI puede aparecer como “No cancelable”?

Después de emitir la Factura B y relacionarla con la Factura A, puede ocurrir que el comprobante original aparezca inicialmente como “No cancelable”.

Esto puede parecer contradictorio: acabamos de crear la relación que necesitamos y ahora la factura que queremos cancelar aparece como no cancelable.

Sin embargo, el SAT explica que, al solicitar correctamente la cancelación con la clave 01 y registrar el folio del comprobante sustituto, la relación se rompe para efectos del proceso de cancelación y la factura original pasa a ser cancelable con o sin aceptación, según corresponda.

Por eso no conviene alterar el procedimiento únicamente al ver ese estado inicial.

¿Qué pasa si la sustitución no concluye correctamente?

El SAT también contempla un escenario especial en el que se utilizó la clave 01, pero el comprobante continúa vigente o se presenta un error. En ese caso, sus preguntas frecuentes describen un procedimiento que puede involucrar la cancelación de los CFDI relacionados y una nueva emisión.

Esto no debe interpretarse como una regla automática de “si falla el 01, utiliza el 02”. Primero es necesario identificar cuáles comprobantes continúan vigentes y qué relaciones existen antes de generar nuevas cancelaciones.

Este tema tiene antecedentes. En 2022 realizamos pruebas precisamente sobre el funcionamiento de esta clave y documentamos los resultados en nuestro artículo Cancelación de facturas usando el motivo 01. En aquel momento comprobamos mediante varias pruebas cómo estaba respondiendo el proceso.

Verifica los CFDI antes y después de la sustitución

Cuando intervienen varias facturas es fácil confundir UUID, estados o documentos relacionados.

Con Descargar CFDI puedes descargar los XML directamente del SAT y obtener archivos adicionales como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus de uno o varios UUID.

Esto no significa que el programa decida qué motivo fiscal debes utilizar. Su utilidad en este caso es ayudarte a tener identificados los comprobantes involucrados y comprobar posteriormente el resultado de la cancelación.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial sobre cancelación de CFDI:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente — Estás aquí.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones de la serie, agregaremos sus enlaces correspondientes.

Conclusión

El motivo 01 requiere algo más que seleccionar una clave al cancelar. La sustitución debe conservar correctamente la relación entre el CFDI con errores y el nuevo comprobante, utilizando tanto el motivo de cancelación 01 como el tipo de relación 04 en el lugar que corresponde.

Antes de enviar la solicitud, revisa especialmente los UUID y el orden de los pasos. Un folio sustituto incorrecto puede convertir una corrección sencilla en un problema con varios CFDI relacionados.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, CFDI, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04

Los motivos de cancelación permiten informar al SAT por qué se solicita cancelar un CFDI. Elegir correctamente entre 01, 02, 03 y 04 es importante porque cada clave corresponde a una situación distinta y una selección equivocada puede complicar la corrección del comprobante.

PRODECON incluyó el uso de una clave incorrecta entre los errores frecuentes al cancelar un CFDI. El proceso oficial de cancelación del SAT también mantiene las cuatro claves e indica que, cuando existe sustitución, debe informarse el folio fiscal del comprobante sustituto.

¿Cuáles son los motivos de cancelación?

Al enviar una solicitud debe seleccionarse una de estas claves:

  • 01 — Comprobantes emitidos con errores con relación.
  • 02 — Comprobantes emitidos con errores sin relación.
  • 03 — No se llevó a cabo la operación.
  • 04 — Operación nominativa relacionada en una factura global.

PRODECON recoge los mismos cuatro supuestos en su documento sobre emisión y cancelación de CFDI.

La principal duda suele presentarse entre 01 y 02, porque ambos pueden partir de un CFDI que contiene un error.

Motivo 01: comprobantes emitidos con errores con relación

El motivo 01 se utiliza cuando el CFDI contiene un error y debe sustituirse mediante otro comprobante relacionado.

En uno de los escenarios de cancelación publicados por el SAT, primero se emite el CFDI correcto y se relaciona con el anterior mediante el tipo de relación 04, “Sustitución de los CFDI previos”. Después se solicita cancelar el CFDI original con motivo 01 e indicando el UUID del comprobante sustituto.

Por ejemplo, puede aplicar cuando una factura contiene un error en la clave de producto o servicio y debe sustituirse por otra correctamente emitida.

El siguiente artículo de nuestra serie estará dedicado a explicar este procedimiento con mayor detalle.

Motivo 02: comprobantes emitidos con errores sin relación

El motivo 02 también corresponde a un CFDI con errores, pero se utiliza cuando no se aplica el esquema de sustitución del motivo 01.

El SAT presenta, entre sus escenarios, una factura emitida con datos incorrectos del receptor. En ese caso indica solicitar la cancelación con la clave 02 y posteriormente emitir el comprobante con la información correcta.

Esto muestra una diferencia importante: emitir después otro CFDI no significa automáticamente que siempre deba utilizarse el motivo 01. Hay que identificar qué procedimiento corresponde al caso concreto.

Motivo 03: no se llevó a cabo la operación

El motivo 03 se utiliza cuando se facturó una operación que finalmente no se realizó. Este supuesto también forma parte de los escenarios explicados por el SAT.

Por ejemplo, una empresa genera una factura por una venta prevista, pero el cliente cancela el pedido antes de que la operación se concrete.

No debe utilizarse 03 solamente porque la factura tenga un dato equivocado si la operación sí ocurrió. En ese caso debe analizarse si corresponde 01 o 02.

Motivo 04: operación nominativa relacionada en una factura global

El motivo 04 atiende un caso específico: una operación fue incluida en un CFDI global de operaciones con público en general y después el cliente solicita su factura nominativa.

El SAT explica que debe cancelarse la factura global con motivo 04, volver a emitirla sin esa operación y generar la factura nominativa solicitada.

¿Qué motivo debes elegir?

Estas preguntas pueden servir como guía inicial:

  • ¿Hay un error y el CFDI será sustituido mediante un comprobante relacionado? Revisa el 01.
  • ¿Hay un error, pero no corresponde aplicar el esquema del motivo 01? Revisa el 02.
  • ¿La operación nunca se realizó? Revisa el 03.
  • ¿La operación estaba en una factura global y ahora debe facturarse de forma nominativa? Revisa el 04.

Si existen varios CFDI relacionados o sustituciones anteriores, conviene revisar el caso completo antes de enviar la solicitud.

Apóyate en tus CFDI antes de decidir

Antes de cancelar, es recomendable tener a la mano los XML involucrados y revisar los comprobantes relacionados con la operación.

Con Descargar CFDI puedes obtener y administrar de forma masiva los comprobantes emitidos y recibidos directamente del SAT. El programa también permite descargar archivos adicionales asociados a los comprobantes, como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados.

Tener esa información concentrada facilita revisar el historial del comprobante. Descargar CFDI no decide qué motivo corresponde, pero sí ayuda a contar con la documentación necesaria para analizar la operación con mayor orden.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04 — Estás aquí.
  3. Motivo 01 en la cancelación de CFDI: cómo hacer correctamente una sustitución.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme publiquemos los demás artículos, agregaremos los enlaces correspondientes.

Conclusión

Los motivos de cancelación deben representar lo que realmente ocurrió y el procedimiento aplicable al comprobante.

La diferencia entre 01 y 02 merece especial atención. Revisar la operación, los CFDI relacionados y la documentación antes de enviar la solicitud puede evitar relaciones incorrectas y nuevas correcciones.

Síguenos en YouTube

Esta serie también servirá como base para un curso completo sobre cancelación de CFDI. Si quieres mantenerte al día sobre SAT, facturación electrónica, XML y temas fiscales, puedes suscribirte al canal de YouTube de Facturando. El canal corresponde al perfil oficial de Facturando.

¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes

Cancelar CFDI puede parecer un trámite sencillo, pero una decisión incorrecta puede dejar el comprobante vigente, generar relaciones equivocadas o complicar una corrección. PRODECON publicó recientemente un documento en el que identifica seis errores frecuentes que conviene revisar antes de enviar la solicitud.

El documento oficial de PRODECON, titulado “Principales errores en la emisión y cancelación del CFDI”, no establece un nuevo esquema. Su valor está en reunir situaciones que pueden presentarse en la práctica.

¿Qué debes revisar antes de cancelar CFDI?

Antes de iniciar el proceso conviene confirmar qué comprobante se quiere cancelar, cuál es el motivo correcto, si existen CFDI relacionados y si la cancelación requiere alguna acción adicional. Estos son los seis puntos que PRODECON destaca.

1. Cancelar el CFDI equivocado

Puede ocurrir cuando existen varias facturas del mismo cliente, importes similares o comprobantes emitidos en fechas cercanas.

Antes de continuar, verifica al menos el UUID, RFC del receptor, fecha, importe y operación que ampara el CFDI.

2. Intentar cancelar primero el CFDI de origen

Un comprobante puede tener notas de crédito, complementos de pago u otros CFDI relacionados. PRODECON advierte que, cuando existen comprobantes relacionados vigentes, el orden de cancelación importa.

Como regla general, primero deben cancelarse los CFDI relacionados y posteriormente el comprobante de origen. Sin embargo, existe una particularidad cuando se utiliza el motivo 01.

Dedicaremos un artículo completo a explicar los CFDI relacionados y el orden que debe seguirse.

3. Elegir una clave de cancelación incorrecta

Para cancelar CFDI debe indicarse uno de los cuatro motivos que también aparecen en el proceso de cancelación publicado por el SAT:

  • 01: comprobantes emitidos con errores con relación.
  • 02: comprobantes emitidos con errores sin relación.
  • 03: no se llevó a cabo la operación.
  • 04: operación nominativa relacionada en una factura global.

La clave debe corresponder con lo que realmente ocurrió. Por ejemplo, el motivo 03 no debería utilizarse solamente porque una factura contiene un dato incorrecto si la operación sí se realizó.

En el siguiente artículo explicaremos cuándo utilizar 01, 02, 03 o 04 mediante casos prácticos.

4. Relacionar un CFDI sustituto incorrecto

Cuando se selecciona el motivo 01 porque un comprobante con errores será sustituido, debe registrarse el folio fiscal del CFDI que lo sustituye.

Capturar un UUID equivocado puede relacionar la cancelación con un comprobante distinto. Por eso es importante revisar cuidadosamente el folio sustituto antes de enviar la solicitud.

Este tema tendrá una guía independiente dedicada al motivo 01 y al procedimiento de sustitución. PRODECON identifica expresamente el uso de una clave incorrecta y la relación con un CFDI equivocado entre los errores frecuentes.

5. Cancelar fuera del plazo aplicable

La cancelación de CFDI está sujeta a plazos y existen casos particulares según el tipo de comprobante y contribuyente.

PRODECON advierte que cancelar fuera del plazo establecido puede dar lugar a una sanción. Esto no significa que cualquier cancelación extemporánea genere automáticamente una multa, pero sí que el plazo debe revisarse antes de realizar el movimiento.

Más adelante analizaremos los plazos aplicables en 2026 y sus excepciones.

6. Suponer que solicitar la cancelación significa que el CFDI ya quedó cancelado

No todas las solicitudes terminan inmediatamente con un comprobante cancelado. En determinados casos interviene el receptor, quien puede aceptar o rechazar la solicitud.

PRODECON señala que un rechazo puede provocar que el CFDI continúe vigente. Por ello, después de solicitar la cancelación conviene consultar su estado y no dar por terminado el proceso solo porque la solicitud fue enviada.

En otro artículo explicaremos qué sucede cuando el receptor acepta, rechaza o no responde.

Hay algo más: debes justificar la cancelación

Aunque PRODECON presenta seis errores principales, su documento recuerda otro punto relevante: cuando se cancelan CFDI que amparan ingresos, el contribuyente debe justificar y soportar documentalmente el motivo de la cancelación.

No basta con que el sistema procese correctamente la solicitud. Conviene conservar evidencia que permita entender por qué se canceló el comprobante y, cuando corresponda, cuál fue el documento que lo sustituyó.

Checklist antes de enviar la solicitud

Antes de cancelar CFDI, revisa:

  • ¿Es el UUID correcto?
  • ¿Tengo clara la causa real de la cancelación?
  • ¿Elegí correctamente 01, 02, 03 o 04?
  • ¿Existen CFDI relacionados vigentes?
  • Si utilizaré el motivo 01, ¿verifiqué el UUID sustituto?
  • ¿La cancelación requiere aceptación?
  • ¿Estoy dentro del plazo aplicable?
  • ¿Tengo documentación que respalde la decisión?

Especial: cancelación de CFDI

Este artículo forma parte de una serie especial en la que profundizaremos en los principales problemas relacionados con la cancelación:

  1. Errores al cancelar un CFDI: qué debes revisar antes de hacerlo — Estás aquí.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo hacer correctamente una sustitución.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme publiquemos cada guía, agregaremos los enlaces para consultar fácilmente toda la serie.

Conclusión

Cancelar una factura no debería ser una acción automática. La decisión de cancelar CFDI debe comenzar por verificar el comprobante, el motivo, las relaciones existentes, el plazo y el estado final de la solicitud.

Las observaciones de PRODECON son una buena oportunidad para revisar los controles internos de facturación. Una cancelación bien documentada y revisada desde el inicio puede evitar correcciones adicionales.

Síguenos en YouTube

Durante esta serie también prepararemos un curso completo sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, CFDI, facturación electrónica y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando. El canal oficial y su dirección fueron localizados correctamente.

¿Solicitaste cancelar un CFDI? Esto significa el acuse y qué debes revisar

¿Pediste cancelar una factura y recibiste un documento del SAT? Ese documento es el acuse de solicitud de cancelación. Confirma que se presentó una petición para cancelar el comprobante, pero no significa necesariamente que la factura ya esté cancelada.

Lo que ocurra después dependerá de si se necesita la aceptación del receptor, de su respuesta y del tipo de CFDI. Por eso, antes de dar de baja una factura en tu control administrativo, es importante verificar qué sucedió con la solicitud.

¿Qué es el acuse de solicitud de cancelación?

Es la constancia que obtienes al solicitar la cancelación de un CFDI mediante el portal del SAT o los servicios de un proveedor de certificación.

Su función es dejar evidencia de que se presentó una petición. Según el documento generado y el resultado del servicio, puede incluir datos como:

  • Folio fiscal (UUID) del comprobante.
  • RFC del emisor.
  • Fecha de la solicitud.
  • Motivo de cancelación.
  • UUID del comprobante sustituto, cuando corresponda.
  • Resultado o estado reportado para la petición.

El acuse de solicitud y el acuse definitivo de cancelación no son lo mismo. El primero documenta la petición; el segundo permite acreditar el resultado de una cancelación realizada.

¿Qué sucede después de recibir el acuse?

Existen tres situaciones principales:

Situación¿Qué sucede?
No requiere aceptaciónEl SAT puede realizar la cancelación sin esperar una respuesta del receptor.
Requiere aceptaciónEl receptor recibe una notificación y puede aceptar o rechazar la solicitud.
El receptor rechazaEl comprobante permanece vigente y será necesario revisar cómo proceder.

No todas las facturas requieren aceptación. La regla 2.7.1.35 de la Resolución Miscelánea Fiscal 2026 contempla supuestos como determinados CFDI de nómina, egreso y comprobantes con importe de hasta $1,000.

Hay excepciones importantes: la facilidad de los $1,000 no se aplica a los CFDI con complemento para recepción de pagos, y existen reglas especiales para determinados comprobantes relacionados con hidrocarburos y combustibles.

Por ello, no conviene asumir que una factura se cancelará automáticamente solo por su monto o tipo.

¿Cuántos días tiene el receptor para responder?

Cuando se requiere su aceptación, el SAT señala un plazo de tres días hábiles para que el receptor acepte o rechace la solicitud.

No deben confundirse tres días hábiles con 72 horas: los fines de semana y días inhábiles pueden modificar el tiempo transcurrido.

También importa si ya existió una solicitud anterior:

  • Primera solicitud: cuando aplica la aceptación tácita y el receptor no responde dentro del plazo, el SAT puede considerar aceptada la cancelación.
  • Solicitudes posteriores tras un rechazo: el silencio del receptor ya no basta; se requiere su aceptación expresa, conforme a las indicaciones del SAT.
  • Supuestos especiales: ciertos CFDI relacionados con hidrocarburos y combustibles requieren aceptación expresa y no se benefician de la aceptación por falta de respuesta.

Estas diferencias explican por qué no debes considerar cancelada una factura únicamente porque transcurrieron tres días.

Puedes consultar el procedimiento en la guía oficial de cancelación del SAT.

¿Cómo saber si tu factura ya quedó cancelada?

La forma más segura de comprobar el resultado es consultar el estado del CFDI.

  1. Ingresa al verificador de CFDI del SAT.
  2. Captura el UUID de la factura, el RFC del emisor, el RFC del receptor y el código de seguridad.
  3. Ejecuta la consulta y revisa el Estado CFDI.
  4. Si aparece como Vigente, no debes tratarlo como cancelado, aunque tengas un acuse de solicitud.
  5. Si aparece como Cancelado, conserva la información de la consulta y recupera el acuse correspondiente.

Si la cancelación fue solicitada recientemente, puede ser necesario consultar nuevamente para confirmar que el estado ya se actualizó.

En el portal del SAT también puedes revisar las solicitudes que requieren aceptación y el resultado de los procedimientos iniciados.

¿Qué debes revisar en el acuse?

Antes de archivarlo, confirma que corresponda a la factura que intentaste cancelar.

Revisa especialmente el UUID, la fecha, el motivo y cualquier resultado o mensaje asociado a la petición.

Por ejemplo, si solicitaste cancelar una factura porque contenía errores y generaste otra que la sustituye, verifica que el motivo informado y el comprobante relacionado sean correctos.

Si el servicio devuelve un error o indica que la solicitud no pudo procesarse, no interpretes ese resultado como una cancelación exitosa.

La comprobación definitiva debe realizarse consultando el estado de la factura en el SAT.

¿Dónde puedes obtener y conservar los acuses?

Puedes consultar los documentos asociados a la cancelación desde las herramientas del SAT, utilizando los accesos correspondientes para tus comprobantes emitidos o recibidos.

Si administras muchas facturas, también puedes utilizar nuestro programa Descargar CFDI.

Con él puedes obtener archivos adicionales relacionados con tus comprobantes, entre ellos:

  • Acuse de solicitud de cancelación.
  • Acuse de cancelación.
  • Detalle del CFDI.
  • Documentos relacionados.

Nuestro programa también permite consultar el estado de los CFDI, lo que facilita identificar cuáles permanecen vigentes y cuáles ya fueron cancelados.

Esto resulta especialmente útil cuando necesitas revisar numerosos comprobantes y mantener organizados sus documentos.

¿Por qué es importante conservar el acuse?

El acuse permite demostrar que realizaste una solicitud en determinada fecha, pero no sustituye la evidencia de su resultado.

Por eso recomendamos conservar la petición, la respuesta definitiva y la información que explique el motivo de la cancelación.

Además, cuando se cancelan CFDI que amparan ingresos, el artículo 29-A del Código Fiscal de la Federación exige justificar y soportar documentalmente la razón de la cancelación.

Si necesitas profundizar en este punto, consulta nuestra guía sobre qué documentación conservar cuando cancelas un CFDI.

Conclusión

Recibir un acuse de solicitud de cancelación es solamente una parte del procedimiento. El siguiente paso es comprobar si el SAT canceló el CFDI, si está pendiente de aceptación o si la petición fue rechazada.

La recomendación es sencilla: no des por cancelada una factura hasta verificar su estado y conserva los documentos que respalden el proceso.

Para conocer más recomendaciones sobre facturación electrónica, puedes suscribirte a nuestro canal de YouTube.

Temas relacionados

¿Acuse de la solicitud vs acuse de la cancelación?

¿Cuál es la diferencia entre el acuse de la solicitud de cancelación y el acuse de la cancelación?
En el mundo fiscal mexicano, la cancelación de facturas electrónicas (CFDI) es un procedimiento que debe cumplir con requisitos específicos establecidos por el SAT.

Parte esencial de este proceso son los documentos conocidos como acuse de solicitud de cancelación y acuse de cancelación, cuya diferencia, aunque sutil, tiene implicaciones importantes para el cumplimiento y control contable de los contribuyentes.

¿En qué consisten?
El acuse de la solicitud de cancelación es un comprobante emitido por el SAT que confirma que se ha solicitado la cancelación de un CFDI. Es decir, indica que el emisor ha iniciado formalmente el proceso, ya sea porque el receptor debe aprobar la cancelación o que sea una cancelación directa, esto es, sin aceptación.

Por su parte, el acuse de la cancelación es el documento que acredita que el CFDI ha sido efectivamente cancelado en los registros del SAT. Este puede generarse de manera inmediata (si el receptor no requiere aprobación) o posterior a la aceptación expresa del receptor.

Características principales
Aunque los dos archivos están en formato PDF y de inicio parecen lo mismo, la realidad es que cada uno tiene sus propias características que lo diferente.

Acuse de la solicitud de cancelación:

  • Se genera al enviar la petición de cancelación.
  • Es temporal: no confirma que el CFDI ya esté cancelado.
  • Aplica en facturas que requieren aprobación del receptor o cuando el proceso aún está en trámite.

Acuse de la cancelación:

  • Se genera una vez que el CFDI ha sido efectivamente cancelado.
  • Tiene valor como comprobante final.
  • Es necesario conservarlo como soporte documental ante auditorías.

Diferencias clave

CaracterísticaAcuse de la solicitudAcuse de la cancelación
¿Cuándo se emite?Al solicitar la cancelaciónAl confirmarse la cancelación
¿Es definitivo?NoSí
¿Requiere respuesta del receptor?Puede que síYa se ha recibido (si aplica)
¿Tiene efectos legales finales?NoSí
¿Debe conservarse para efectos fiscales?Sí, pero como evidencia de trámiteSí, como evidencia de cancelación

Beneficios de identificar correctamente cada acuse

  • Evita errores contables al asumir una factura como cancelada cuando aún no lo está.
  • Permite un mejor control fiscal, especialmente en auditorías o revisiones electrónicas.
  • Facilita la gestión interna del CFDI, sobre todo al validar el estatus de cancelación de manera precisa.

Ventajas

  • Mejora la trazabilidad del proceso de cancelación.
  • Disminuye riesgos de sanciones por errores en la presentación de información.
  • Permite automatizar procesos contables, diferenciando claramente el estatus de cada CFDI.

Desventajas

  • Requiere seguimiento adicional cuando se trata de cancelaciones que necesitan aceptación del receptor.
  • Si se confunde uno con otro, puede haber errores de interpretación, lo que impacta en la contabilidad o el cumplimiento fiscal.
  • En algunos casos, puede haber demoras si no se obtiene respuesta del receptor en tiempo y forma o el rechazo de este.

Estos documentos se encuentran dentro de los archivos adicionales (liga a blog) que se pueden descargar y que forman parte adicional de un CFDI.

¿Cómo saber si un CFDI está cancelado?
Existen diferentes formas para saber si un Comprobante Fiscal Digital a través de Internet (CFDI) se encuentra cancelado o está en proceso de:

Si deseas saber acerca de este y otros archivos adicionales al CFDI, te invitamos a dar clic en la siguiente liga:

Archivos adicionales del CFDI

Conclusión
Entender la diferencia entre el acuse de solicitud de cancelación y el acuse de cancelación es fundamental para llevar un control fiscal efectivo y evitar errores que podrían derivarse en observaciones por parte del SAT. Contar con ambos documentos, en su momento adecuado, fortalece la evidencia documental ante cualquier revisión fiscal y asegura que los procesos de cancelación estén correctamente aplicados y respaldados.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.
Hasta la próxima.

¿Tu CFDI aparece como «No cancelable»? Esto debes revisar

¿Intentaste cancelar una factura y el SAT te indica que es «No cancelable»? Un CFDI no cancelable suele aparecer cuando existen otros comprobantes relacionados que todavía están vigentes.

Este estado no necesariamente indica un problema fiscal ni significa que la factura esté bloqueada definitivamente. Antes de intentar cancelarla nuevamente, necesitas identificar qué documentos están relacionados y comprobar qué procedimiento corresponde.

En esta guía te explicamos cómo consultar esos documentos y qué hacer para resolver la situación sin cancelar facturas equivocadas.

¿Qué significa un CFDI no cancelable?

Cuando consultas una factura en el SAT, encontrarás dos datos que conviene distinguir:

Campo¿Qué indica?
Estado CFDISi la factura está vigente o cancelada.
Es cancelableSi puede cancelarse sin aceptación, requiere aceptación o aparece como no cancelable.

Por lo tanto, una factura puede encontrarse vigente y, al mismo tiempo, marcada como «No cancelable».

Generalmente, esto ocurre porque otro CFDI vigente hace referencia al comprobante que deseas cancelar.

El SAT permite consultar esas relaciones para identificar qué documentos están impidiendo el proceso.

¿Por qué aparece un CFDI no cancelable?

Existen distintas situaciones. Dos de las más comunes son:

1. Una factura relacionada con una nota de crédito

Supongamos que emitiste una factura y posteriormente generaste una nota de crédito para aplicar un descuento.

Si necesitas cancelar la factura original, el SAT puede impedirlo mientras la nota de crédito relacionada permanezca vigente.

2. Una factura con complemento de pago

También puede suceder cuando emitiste una factura con método de pago PPD y posteriormente generaste un Recibo Electrónico de Pago (REP).

Si el REP continúa vigente, la factura original puede aparecer como no cancelable.

En ambos casos debes revisar la relación y determinar si corresponde cancelar o corregir el documento relacionado.

No canceles notas de crédito ni complementos de pago únicamente para eliminar el mensaje. Primero confirma qué ocurrió con la operación y qué comprobantes deben conservarse.

¿Cómo consultar los CFDI relacionados en el SAT?

Para revisar un CFDI no cancelable, el propio SAT permite identificar los comprobantes que mantienen la relación. Para consultarlos:

  1. Ingresa al servicio de consulta y recuperación de CFDI del SAT.
  2. Accede con tu RFC y Contraseña o e.firma.
  3. Selecciona la consulta de facturas emitidas o recibidas, según corresponda.
  4. Localiza el comprobante mediante su UUID o utilizando los filtros disponibles.
  5. En los resultados, identifica la columna «Es cancelable» o «Estatus de cancelación», según la vista del sistema.
  6. Haz clic en «No cancelable» para consultar los documentos relacionados.

El sistema permite obtener un documento de consulta con los folios fiscales asociados a la factura.

Revisa cada UUID para identificar si corresponde a una nota de crédito, complemento de pago, factura sustituta u otro comprobante.

Puedes consultar más información en la documentación oficial del proceso de cancelación del SAT.

¿Cómo resolver un CFDI no cancelable?

La regla general establece que, cuando una factura tiene otros CFDI relacionados vigentes que impiden su cancelación, deben atenderse primero esos documentos.

Antes de comenzar:

  • Identifica los UUID relacionados y consulta su estado.
  • Comprueba el motivo de cancelación que corresponde a la operación.
  • Determina qué documentos realmente deben cancelarse o sustituirse.
  • Verifica nuevamente el estado de la factura original después de atender las relaciones.

Por ejemplo, si necesitas cancelar una factura y su nota de crédito relacionada también debe quedar sin efectos, normalmente atenderás primero la nota de crédito y después la factura original.

Sin embargo, existe una excepción muy importante: la sustitución de facturas mediante el motivo 01.

¿Qué sucede cuando utilizas el motivo de cancelación 01?

Cuando una factura contiene errores y necesitas sustituirla por otra, el procedimiento es diferente.

Supongamos que emitiste una Factura A con información incorrecta y necesitas sustituirla por una Factura B.

El SAT establece esta secuencia:

  1. Emitir la Factura B con los datos correctos.
  2. Relacionar la Factura B con la Factura A mediante el tipo de relación 04 — Sustitución de los CFDI previos.
  3. Solicitar la cancelación de la Factura A utilizando el motivo 01 — Comprobantes emitidos con errores con relación.
  4. Indicar el UUID de la Factura B como comprobante sustituto.

Aunque la Factura A aparezca inicialmente como «No cancelable» por estar relacionada con B, el SAT contempla que esa relación se libere para efectos de la solicitud con motivo 01.

No debes cancelar automáticamente la Factura B solo porque aparece como relacionada.

Si el procedimiento con motivo 01 presenta errores, el SAT contempla otros escenarios que requieren revisar y, en determinados casos, cancelar y volver a emitir los comprobantes involucrados.

Explicamos esos casos en nuestra guía sobre cómo sustituir una factura utilizando el motivo 01.

También puedes consultar las preguntas frecuentes de cancelación del SAT para 2026.

¿Cómo consultar documentos relacionados con Descargar CFDI o EDD?

Si necesitas revisar un CFDI no cancelable y sus documentos relacionados, en Facturando contamos con herramientas que te permiten recuperar información sin depender únicamente de la consulta manual.

Descargar CFDI

Con nuestro programa Descargar CFDI puedes consultar el estado de tus facturas y recuperar documentos adicionales, incluidos los relacionados con sus procesos de cancelación.

Esto facilita revisar varios comprobantes sin tener que consultar cada UUID manualmente.

Electronic Document Download (EDD)

Si desarrollas aplicaciones, nuestra librería EDD permite integrar la consulta y recuperación de CFDI, solicitudes de cancelación y documentos relacionados.

Es una alternativa para incorporar estas operaciones en tus propios sistemas.

En ambos casos, recuerda que consultar los documentos no significa que la factura haya sido cancelada. Debes verificar el estado final del comprobante.

Conclusión

Cuando aparece un CFDI no cancelable, lo primero es averiguar qué documentos están relacionados.

En muchos casos necesitarás atender esos comprobantes antes de continuar, pero la sustitución mediante motivo 01 tiene un tratamiento diferente que debes considerar.

La recomendación es sencilla: identifica las relaciones, comprueba el motivo correcto y verifica el estado final en el SAT.

Para conocer más procedimientos y recomendaciones sobre facturación electrónica, te invitamos a suscribirte a nuestro canal de YouTube.

Temas relacionados