
Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04

Los motivos de cancelación permiten informar al SAT por qué se solicita cancelar un CFDI. Elegir correctamente entre 01, 02, 03 y 04 es importante porque cada clave corresponde a una situación distinta y una selección equivocada puede complicar la corrección del comprobante.

PRODECON incluyó el uso de una clave incorrecta entre los errores frecuentes al cancelar un CFDI. El proceso oficial de cancelación del SAT también mantiene las cuatro claves e indica que, cuando existe sustitución, debe informarse el folio fiscal del comprobante sustituto.

¿Cuáles son los motivos de cancelación?

Al enviar una solicitud debe seleccionarse una de estas claves:

  • 01 — Comprobantes emitidos con errores con relación.
  • 02 — Comprobantes emitidos con errores sin relación.
  • 03 — No se llevó a cabo la operación.
  • 04 — Operación nominativa relacionada en una factura global.

PRODECON recoge los mismos cuatro supuestos en su documento sobre emisión y cancelación de CFDI.

La principal duda suele presentarse entre 01 y 02, porque ambos pueden partir de un CFDI que contiene un error.

Motivo 01: comprobantes emitidos con errores con relación

El motivo 01 se utiliza cuando el CFDI contiene un error y debe sustituirse mediante otro comprobante relacionado.

En uno de los escenarios de cancelación publicados por el SAT, primero se emite el CFDI correcto y se relaciona con el anterior mediante el tipo de relación 04, “Sustitución de los CFDI previos”. Después se solicita cancelar el CFDI original con motivo 01 e indicando el UUID del comprobante sustituto.

Por ejemplo, puede aplicar cuando una factura contiene un error en la clave de producto o servicio y debe sustituirse por otra correctamente emitida.

El siguiente artículo de nuestra serie estará dedicado a explicar este procedimiento con mayor detalle.

Motivo 02: comprobantes emitidos con errores sin relación

El motivo 02 también corresponde a un CFDI con errores, pero se utiliza cuando no se aplica el esquema de sustitución del motivo 01.

El SAT presenta, entre sus escenarios, una factura emitida con datos incorrectos del receptor. En ese caso indica solicitar la cancelación con la clave 02 y posteriormente emitir el comprobante con la información correcta.

Esto muestra una diferencia importante: emitir después otro CFDI no significa automáticamente que siempre deba utilizarse el motivo 01. Hay que identificar qué procedimiento corresponde al caso concreto.

Motivo 03: no se llevó a cabo la operación

El motivo 03 se utiliza cuando se facturó una operación que finalmente no se realizó. Este supuesto también forma parte de los escenarios explicados por el SAT.

Por ejemplo, una empresa genera una factura por una venta prevista, pero el cliente cancela el pedido antes de que la operación se concrete.

No debe utilizarse 03 solamente porque la factura tenga un dato equivocado si la operación sí ocurrió. En ese caso debe analizarse si corresponde 01 o 02.

Motivo 04: operación nominativa relacionada en una factura global

El motivo 04 atiende un caso específico: una operación fue incluida en un CFDI global de operaciones con público en general y después el cliente solicita su factura nominativa.

El SAT explica que debe cancelarse la factura global con motivo 04, volver a emitirla sin esa operación y generar la factura nominativa solicitada.

¿Qué motivo debes elegir?

Estas preguntas pueden servir como guía inicial:

  • ¿Hay un error y el CFDI será sustituido mediante un comprobante relacionado? Revisa el 01.
  • ¿Hay un error, pero no corresponde aplicar el esquema del motivo 01? Revisa el 02.
  • ¿La operación nunca se realizó? Revisa el 03.
  • ¿La operación estaba en una factura global y ahora debe facturarse de forma nominativa? Revisa el 04.

Si existen varios CFDI relacionados o sustituciones anteriores, conviene revisar el caso completo antes de enviar la solicitud.

Apóyate en tus CFDI antes de decidir

Antes de cancelar, es recomendable tener a la mano los XML involucrados y revisar los comprobantes relacionados con la operación.

Con Descargar CFDI puedes obtener y administrar de forma masiva los comprobantes emitidos y recibidos directamente del SAT. El programa también permite descargar archivos adicionales asociados a los comprobantes, como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados.

Tener esa información concentrada facilita revisar el historial del comprobante. Descargar CFDI no decide qué motivo corresponde, pero sí ayuda a contar con la documentación necesaria para analizar la operación con mayor orden.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04 — Estás aquí.
  3. Motivo 01 en la cancelación de CFDI: cómo hacer correctamente una sustitución.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme publiquemos los demás artículos, agregaremos los enlaces correspondientes.

Conclusión

Los motivos de cancelación deben representar lo que realmente ocurrió y el procedimiento aplicable al comprobante.

La diferencia entre 01 y 02 merece especial atención. Revisar la operación, los CFDI relacionados y la documentación antes de enviar la solicitud puede evitar relaciones incorrectas y nuevas correcciones.

Síguenos en YouTube

Esta serie también servirá como base para un curso completo sobre cancelación de CFDI. Si quieres mantenerte al día sobre SAT, facturación electrónica, XML y temas fiscales, puedes suscribirte al canal de YouTube de Facturando. El canal corresponde al perfil oficial de Facturando.
¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes

Cancelar CFDI puede parecer un trámite sencillo, pero una decisión incorrecta puede dejar el comprobante vigente, generar relaciones equivocadas o complicar una corrección. PRODECON publicó recientemente un documento en el que identifica seis errores frecuentes que conviene revisar antes de enviar la solicitud.

El documento oficial de PRODECON, titulado “Principales errores en la emisión y cancelación del CFDI”, no establece un nuevo esquema. Su valor está en reunir situaciones que pueden presentarse en la práctica.

¿Qué debes revisar antes de cancelar CFDI?

Antes de iniciar el proceso conviene confirmar qué comprobante se quiere cancelar, cuál es el motivo correcto, si existen CFDI relacionados y si la cancelación requiere alguna acción adicional. Estos son los seis puntos que PRODECON destaca.

1. Cancelar el CFDI equivocado

Puede ocurrir cuando existen varias facturas del mismo cliente, importes similares o comprobantes emitidos en fechas cercanas.

Antes de continuar, verifica al menos el UUID, RFC del receptor, fecha, importe y operación que ampara el CFDI.

2. Intentar cancelar primero el CFDI de origen

Un comprobante puede tener notas de crédito, complementos de pago u otros CFDI relacionados. PRODECON advierte que, cuando existen comprobantes relacionados vigentes, el orden de cancelación importa.

Como regla general, primero deben cancelarse los CFDI relacionados y posteriormente el comprobante de origen. Sin embargo, existe una particularidad cuando se utiliza el motivo 01.

Dedicaremos un artículo completo a explicar los CFDI relacionados y el orden que debe seguirse.

3. Elegir una clave de cancelación incorrecta

Para cancelar CFDI debe indicarse uno de los cuatro motivos que también aparecen en el proceso de cancelación publicado por el SAT:

  • 01: comprobantes emitidos con errores con relación.
  • 02: comprobantes emitidos con errores sin relación.
  • 03: no se llevó a cabo la operación.
  • 04: operación nominativa relacionada en una factura global.

La clave debe corresponder con lo que realmente ocurrió. Por ejemplo, el motivo 03 no debería utilizarse solamente porque una factura contiene un dato incorrecto si la operación sí se realizó.

En el siguiente artículo explicaremos cuándo utilizar 01, 02, 03 o 04 mediante casos prácticos.

4. Relacionar un CFDI sustituto incorrecto

Cuando se selecciona el motivo 01 porque un comprobante con errores será sustituido, debe registrarse el folio fiscal del CFDI que lo sustituye.

Capturar un UUID equivocado puede relacionar la cancelación con un comprobante distinto. Por eso es importante revisar cuidadosamente el folio sustituto antes de enviar la solicitud.

Este tema tendrá una guía independiente dedicada al motivo 01 y al procedimiento de sustitución. PRODECON identifica expresamente el uso de una clave incorrecta y la relación con un CFDI equivocado entre los errores frecuentes.

5. Cancelar fuera del plazo aplicable

La cancelación de CFDI está sujeta a plazos y existen casos particulares según el tipo de comprobante y contribuyente.

PRODECON advierte que cancelar fuera del plazo establecido puede dar lugar a una sanción. Esto no significa que cualquier cancelación extemporánea genere automáticamente una multa, pero sí que el plazo debe revisarse antes de realizar el movimiento.

Más adelante analizaremos los plazos aplicables en 2026 y sus excepciones.

6. Suponer que solicitar la cancelación significa que el CFDI ya quedó cancelado

No todas las solicitudes terminan inmediatamente con un comprobante cancelado. En determinados casos interviene el receptor, quien puede aceptar o rechazar la solicitud.

PRODECON señala que un rechazo puede provocar que el CFDI continúe vigente. Por ello, después de solicitar la cancelación conviene consultar su estado y no dar por terminado el proceso solo porque la solicitud fue enviada.

En otro artículo explicaremos qué sucede cuando el receptor acepta, rechaza o no responde.

Hay algo más: debes justificar la cancelación

Aunque PRODECON presenta seis errores principales, su documento recuerda otro punto relevante: cuando se cancelan CFDI que amparan ingresos, el contribuyente debe justificar y soportar documentalmente el motivo de la cancelación.

No basta con que el sistema procese correctamente la solicitud. Conviene conservar evidencia que permita entender por qué se canceló el comprobante y, cuando corresponda, cuál fue el documento que lo sustituyó.

Checklist antes de enviar la solicitud

Antes de cancelar CFDI, revisa:

  • ¿Es el UUID correcto?
  • ¿Tengo clara la causa real de la cancelación?
  • ¿Elegí correctamente 01, 02, 03 o 04?
  • ¿Existen CFDI relacionados vigentes?
  • Si utilizaré el motivo 01, ¿verifiqué el UUID sustituto?
  • ¿La cancelación requiere aceptación?
  • ¿Estoy dentro del plazo aplicable?
  • ¿Tengo documentación que respalde la decisión?

Especial: cancelación de CFDI

Este artículo forma parte de una serie especial en la que profundizaremos en los principales problemas relacionados con la cancelación:

  1. Errores al cancelar un CFDI: qué debes revisar antes de hacerlo — Estás aquí.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo hacer correctamente una sustitución.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme publiquemos cada guía, agregaremos los enlaces para consultar fácilmente toda la serie.

Conclusión

Cancelar una factura no debería ser una acción automática. La decisión de cancelar CFDI debe comenzar por verificar el comprobante, el motivo, las relaciones existentes, el plazo y el estado final de la solicitud.

Las observaciones de PRODECON son una buena oportunidad para revisar los controles internos de facturación. Una cancelación bien documentada y revisada desde el inicio puede evitar correcciones adicionales.

Síguenos en YouTube

Durante esta serie también prepararemos un curso completo sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, CFDI, facturación electrónica y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando. El canal oficial y su dirección fueron localizados correctamente.

Manual de Cumplimiento Tributario 2026: ¿Qué es y por qué importa?

Cumplir con el SAT ya no depende solo de presentar declaraciones a tiempo. El Manual de Cumplimiento Tributario 2026, publicado por PRODECON, resume controles y buenas prácticas para que personas físicas, empresas y contadores puedan prevenir riesgos antes de que se conviertan en multas, bloqueos o aclaraciones urgentes.

¿Qué publicó PRODECON?

PRODECON dio a conocer una nueva edición de su manual, un documento pensado para orientar a los contribuyentes en la creación de un plan de cumplimiento tributario. El documento puede consultarse desde la página oficial de PRODECON. No se trata de una ley nueva ni de una obligación adicional con formato único para todos.

Su utilidad está en otra parte: ayuda a identificar qué datos, documentos y procesos conviene tener bajo control para responder mejor ante una diferencia fiscal, una carta invitación, una restricción de certificado o una revisión de la autoridad.

¿A quién le sirve este manual?

El manual puede ser útil para empresas, personas físicas con actividad económica, contadores, auxiliares administrativos, áreas de cuentas por pagar, cuentas por cobrar y responsables de facturación.

También puede servir a contribuyentes que no se consideran “grandes empresas”, porque muchos riesgos fiscales empiezan con descuidos sencillos: datos fiscales desactualizados, CFDI emitidos con errores, Buzón Tributario sin atención, proveedores sin expediente o XML dispersos en varias carpetas.

¿Qué temas incluye?

El Manual de Cumplimiento Tributario 2026 aborda temas básicos, pero muy importantes: inscripción en el RFC, régimen fiscal, Buzón Tributario, e.firma, Constancia de Situación Fiscal, domicilio fiscal, obligaciones fiscales, Opinión de Cumplimiento y emisión correcta de CFDI.

También habla de clientes, proveedores, modelo de negocio, repositorio de evidencias, programas de regularización y mecanismos de defensa fiscal. En otras palabras, no se limita a decir “cumple con tus impuestos”; propone ordenar la información que demuestra cómo se cumplen.

¿Por qué debería importarle a una empresa?

Porque muchas contingencias fiscales no nacen de una intención de incumplir, sino de una mala organización documental. Una operación puede ser real, pero si no existen contratos, comprobantes, pagos, entregables, correos, acuses o XML correctamente conservados, defenderla se vuelve más difícil.

Por eso, el valor del manual está en su enfoque preventivo. Invita a pasar de la reacción a la prevención: no esperar a que llegue un requerimiento para buscar documentos, sino mantenerlos listos y relacionados con cada operación relevante.

¿Dónde entra el control de los XML?

El cumplimiento tributario necesita evidencia. En esa parte, Descargar CFDI puede apoyar a recuperar XML emitidos y recibidos directamente del SAT, así como obtener documentos relacionados con la cancelación, como el acuse de solicitud de cancelación y el acuse de cancelación.

Además, los reportes de Descargar CFDI permiten convertir XML a Excel y analizar información de comprobantes, impuestos, conceptos, pagos y nómina. Esto ayuda al contador a detectar diferencias y conservar una base documental más ordenada.

Para complementar este tema, también puedes consultar Materialidad fiscal en 2026 y cómo descargar todos tus XML del SAT fácilmente, dos contenidos relacionados con evidencia, CFDI y prevención fiscal.

Para cerrar

El manual de PRODECON no debe verse solo como una publicación informativa. Bien aprovechado, puede convertirse en una lista de pendientes para mejorar el control fiscal de una empresa.

La recomendación es empezar por lo básico: datos fiscales, Buzón Tributario, e.firma, CFDI, obligaciones, clientes, proveedores y evidencia. Después, cada contribuyente puede construir controles más completos según su tamaño, actividad y nivel de riesgo.

¿Quieres conocer más sobre este tema?

Este artículo forma parte de una serie dedicada al Manual de Cumplimiento Tributario 2026 de PRODECON. Si deseas profundizar en su aplicación práctica, también puedes leer:

Síguenos en YouTube

Si te interesa mantenerte actualizado sobre SAT, CFDI, XML, declaraciones, Buzón Tributario y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

Lo bueno del Manual de Cumplimiento Tributario 2026 de PRODECON

El Manual de Cumplimiento Tributario 2026 de PRODECON deja una lectura positiva: la prevención fiscal empieza a presentarse como una práctica accesible, no como un tema reservado para grandes corporativos. Aunque el documento puede consultarse en la página oficial de PRODECON, su valor real está en llevarlo a la operación diaria.

¿Por qué es una buena noticia?

Durante años, muchas empresas han entendido el cumplimiento fiscal como una tarea de calendario: declarar, pagar, emitir facturas y conservar archivos. Eso sigue siendo necesario, pero ya no es suficiente.

Lo valioso del manual es que pone sobre la mesa una idea más completa: cumplir también implica conocer riesgos, documentar operaciones, cuidar datos fiscales, atender medios de contacto y contar con evidencias antes de que aparezca un problema.

Ese mensaje es oportuno. Hoy el SAT cruza CFDI, declaraciones, pagos, retenciones, datos de terceros y movimientos bancarios. Cuando existe una diferencia, el contribuyente necesita algo más que buena voluntad: necesita información organizada.

La prevención fiscal deja de ser lejana

Uno de los mayores aciertos del manual es que aterriza el cumplimiento tributario a controles concretos. Habla de RFC, régimen fiscal, Buzón Tributario, e.firma, domicilio fiscal, Opinión de Cumplimiento, CFDI, clientes, proveedores y repositorio de evidencias.

Esto ayuda a quitarle solemnidad al concepto de “compliance”. Una pequeña empresa no necesita empezar con un sistema enorme. Puede iniciar con medidas simples: datos fiscales correctos, contraseñas resguardadas, XML completos, acuses localizables y expedientes mínimos por operación relevante.

La prevención no tiene que ser perfecta desde el primer día. Debe ser constante, proporcional y entendible para quienes participan en la operación diaria.

El mensaje más importante: documentar

La parte más útil para la práctica contable es la insistencia en conservar evidencia. No basta con tener un CFDI; también conviene contar con contratos, pagos, entregables, comunicaciones, acuses y papeles de trabajo que expliquen la operación.

Aquí el manual conecta con un problema real: muchas contingencias no surgen porque la operación sea falsa, sino porque está mal soportada. Cuando los documentos están dispersos, defender una deducción, aclarar una diferencia o explicar un pago se vuelve más difícil.

Por eso, el repositorio de evidencias debería verse como una herramienta de trabajo, no como una carga administrativa. Bien usado, ahorra tiempo, reduce improvisación y da más seguridad al contador.

PRODECON acierta al acercar estos temas

Otro punto favorable es el papel de PRODECON. El manual no solo habla de obligaciones; también recuerda que existen servicios de asesoría, quejas, acuerdos conclusivos, defensa legal y consultas especializadas.

Eso es importante porque el contribuyente no siempre sabe por dónde empezar cuando enfrenta una restricción de CSD, una negativa de devolución, una inmovilización de cuentas o una diferencia detectada por la autoridad.

El acompañamiento y la defensa se construyen desde antes de una controversia. Empiezan con información confiable, controles claros y decisiones documentadas.

También debe leerse con criterio

Lo positivo del manual no significa que todos deban aplicar el mismo modelo. Una persona física con actividad profesional no necesita la misma estructura que una empresa con múltiples sucursales, empleados, proveedores estratégicos y operaciones internacionales.

La recomendación práctica es adaptar el cumplimiento al tamaño, actividad y nivel de riesgo del contribuyente. Copiar controles sin entenderlos puede generar burocracia innecesaria. Ignorarlos por completo, en cambio, deja abierta la puerta a problemas que pudieron prevenirse.

Tecnología sí, pero con orden

Las herramientas digitales no sustituyen el criterio fiscal, pero sí ayudan a sostenerlo. Si una empresa necesita ordenar XML, pagos, cancelaciones y datos de CFDI, Descargar CFDI puede apoyar con la descarga de comprobantes emitidos y recibidos directamente del SAT.

El objetivo no es acumular archivos, sino convertirlos en evidencia útil. Para profundizar en este punto, puedes consultar Materialidad fiscal en 2026.

Reflexión final

Lo mejor del Manual de Cumplimiento Tributario 2026 es que invita a cambiar la mentalidad. Cumplir no debería significar correr cuando llega una carta invitación, una aclaración o un requerimiento.

La ruta más sana es anticiparse: ordenar CFDI, conservar acuses, documentar operaciones, identificar riesgos y mantener controles proporcionales. En materia fiscal, anticiparse suele costar menos que corregir bajo presión.

¿Quieres conocer más sobre este tema?

Este artículo cierra nuestra serie sobre el Manual de Cumplimiento Tributario 2026 de PRODECON. Para consultar los temas previos, te recomendamos leer:

Síguenos en YouTube

Si te interesa seguir aprendiendo sobre SAT, CFDI, XML, cumplimiento fiscal, declaraciones y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

¿Mi espacio del SAT sustituye trámites? Lo que debes saber

Mi espacio del SAT genera una duda razonable: ¿esta nueva sección sustituye otros trámites del portal o solo concentra información? La respuesta corta es que no debe entenderse como una ventanilla única que resuelve todo.

¿Por qué puede generar confusión?

Cuando el SAT agrega una sección nueva dentro de su portal, es normal que muchos contribuyentes piensen que los trámites anteriores desaparecieron o cambiaron de ruta.

El problema es que consultar información no siempre significa modificarla, actualizarla o concluir un trámite. Un dato visible en pantalla puede servir como referencia, pero no necesariamente equivale a un acuse, una solicitud presentada o una actualización formal ante la autoridad.

¿Qué sí puede facilitar Mi espacio del SAT?

Mi espacio del SAT puede ayudar a concentrar información fiscal y accesos de uso frecuente. De acuerdo con información difundida por PRODECON, esta sección permite ingresar con RFC y Contraseña para consultar datos como RFC, CURP, domicilio fiscal, estatus en el RFC, acuses de declaración anual, opinión de cumplimiento, Constancia de Situación Fiscal, Cédula de Identificación Fiscal y certificados.

Esto puede ahorrar tiempo al contador, sobre todo cuando necesita hacer una revisión inicial del contribuyente antes de facturar, declarar, validar datos o revisar obligaciones.

PRODECON publicó información sobre “Mi espacio”, una herramienta que permite consultar información desde la página del SAT. Aunque el cambio se relaciona con accesos y datos fiscales, esto no significa que sustituya automáticamente todos los trámites del portal.

¿Qué no debemos asumir que sustituye?

No debe asumirse que Mi espacio sustituye automáticamente todos los trámites del SAT. La clave es separar tres ideas:

  • Consultar información
  • Generar documentos
  • Concluir trámites.

Por ejemplo, ver el domicilio fiscal no significa que el cambio de domicilio ya pueda hacerse sin seguir el procedimiento correspondiente. Consultar obligaciones fiscales no significa que el aumento o disminución de obligaciones se haya realizado. Revisar información del Buzón Tributario no elimina la necesidad de habilitarlo, actualizar medios de contacto o atender notificaciones por la ruta oficial.

Lo mismo ocurre con certificados. Poder consultar información de la e.firma o del certificado de sello digital no debe confundirse con renovar, revocar o generar certificados sin completar el trámite aplicable.

¿Qué deben cuidar los contadores?

Para el contador, la regla práctica es sencilla: usar Mi espacio del SAT como punto de revisión, pero conservar siempre los documentos que acrediten el trámite realizado.

Eso incluye acuses, constancias, opiniones de cumplimiento, comprobantes de actualización, avisos presentados y documentos generados por las aplicaciones oficiales del SAT.

También conviene comparar la información mostrada en Mi espacio con la Constancia de Situación Fiscal. Si necesitas profundizar en este documento, puedes consultar nuestra guía sobre la Constancia de Situación Fiscal. Además, si el acceso al trámite depende del tipo de credencial, puede ayudarte revisar las diferencias entre CIEC y e.firma.

¿Cómo documentar mejor la información fiscal?

Cuando se administran varios RFC, no basta con consultar datos en pantalla. Es recomendable descargar documentos, organizarlos y conservar evidencia de las operaciones realizadas.

Cuando el contribuyente necesita respaldar sus operaciones, no basta con saber que la información aparece en el portal. Con Descargar CFDI, el contador puede mantener bajo control los XML obtenidos desde el SAT y complementar su expediente con documentos de cancelación, como el acuse de solicitud y el acuse de cancelación..

Y si después de revisar la información fiscal necesitas emitir comprobantes, Facturador CFDI permite generar CFDI 4.0, recibos de pago, notas de crédito, recibos de honorarios, recibos de arrendamiento y otros comprobantes desde una solución pensada para facilitar el trabajo administrativo.

Conclusión

Mi espacio del SAT puede ser una mejora útil porque concentra información y accesos relevantes. Sin embargo, no debe verse como sustituto automático de todos los trámites.

Para contadores y contribuyentes, el mejor enfoque es usarlo como punto de consulta inicial, confirmar cada proceso en la aplicación oficial correspondiente y conservar los acuses que demuestren que el trámite realmente fue concluido.

Sigue informado con Facturando

En temas fiscales, un cambio de pantalla no siempre significa un cambio de trámite. Por eso es importante revisar cada novedad del SAT con calma, confirmar su alcance y conservar la evidencia correspondiente.

En Facturando seguimos estos cambios para explicarlos de forma práctica a contadores, administradores y contribuyentes. Te invitamos a seguirnos en nuestras redes sociales y a suscribirte a nuestro canal de YouTube de Facturando, donde publicamos contenido sobre CFDI, SAT y herramientas fiscales para el trabajo diario.

Aprende más sobre Mi espacio del SAT

Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:

Mi espacio del SAT: lo bueno, lo malo y lo extraño del cambio

Mi espacio del SAT parece una buena idea: concentrar información fiscal en una sola sección puede ahorrar tiempo. Sin embargo, el cambio también deja dudas importantes sobre acceso, claridad, seguridad visible y alcance real para los trámites.

¿Por qué analizar este cambio del SAT?

En publicaciones anteriores explicamos qué cambió con la llegada de Mi espacio y por qué no debe confundirse con una sustitución automática de trámites. Ahora conviene revisar el cambio con una mirada más crítica.

El punto no es descalificar la herramienta. Al contrario, la idea de ordenar información fiscal es positiva. El problema es que una mejora útil puede quedarse corta si no se explica bien o si obliga al contribuyente a seguir dando vueltas por distintas aplicaciones.

Lo bueno: concentra información sin crear una nueva obligación

El primer punto positivo es que Mi espacio del SAT no parece crear una nueva obligación fiscal. Más bien funciona como una ayuda para consultar datos, documentos y accesos relacionados con el RFC.

Eso es importante. No todo cambio en el portal implica una nueva carga para el contribuyente. En este caso, la herramienta parece orientada a facilitar consultas y ordenar información que antes podía sentirse dispersa.

Para contadores y administradores, esto puede servir como punto de revisión inicial antes de facturar, preparar declaraciones, revisar obligaciones o confirmar datos de un cliente.

Lo bueno: puede ahorrar tiempo al revisar datos fiscales

Una sección que concentre RFC, domicilio, actividad económica, obligaciones, certificados y documentos fiscales puede ayudar a detectar inconsistencias más rápido.

En la práctica, muchos problemas empiezan por datos desactualizados. Un régimen mal verificado, un domicilio incorrecto o un certificado vencido pueden generar errores al facturar o al atender solicitudes de clientes y proveedores.

Por eso, como tablero inicial, Mi espacio del SAT sí puede aportar valor.

Lo bueno: avisa antes de cerrar la sesión

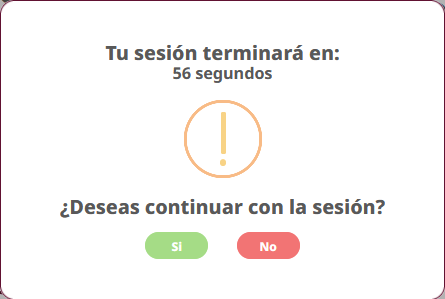
Otro acierto es el manejo del cierre por inactividad. En pruebas realizadas de forma empírica, después de aproximadamente cuatro minutos sin actividad, Mi espacio muestra un mensaje antes de cerrar la sesión.

La pregunta que aparece es: “¿Deseas continuar con la sesión?”. Además, el aviso incluye un contador que va de 60 a 0, para que el usuario decida si desea continuar o permitir el cierre.

Este detalle es positivo porque combina seguridad y usabilidad. Por un lado, evita que la sesión quede abierta indefinidamente si el usuario se aleja del equipo. Por otro lado, no cierra el acceso de forma inesperada y le da oportunidad al usuario de continuar si sigue trabajando.

Pregunta antes de cerrar la sesión.

Para contadores y administradores que revisan varios RFC o documentos fiscales durante el día, este aviso puede evitar pérdida de tiempo y reducir cierres accidentales.

Lo malo: el acceso solo parece permitir Contraseña

Uno de los puntos discutibles es que el acceso visible a Mi espacio se realiza con RFC y Contraseña del SAT. Esto puede ser suficiente para muchos contribuyentes, pero no para todos los escenarios.

Hay usuarios, empresas y despachos que trabajan principalmente con e.firma, sobre todo cuando realizan trámites de mayor formalidad. Si la herramienta busca concentrar información fiscal relevante, sería razonable que también permitiera el acceso con e.firma.

La Contraseña es válida, pero limitar la entrada a un solo mecanismo puede dejar fuera hábitos de trabajo ya establecidos por contadores y administradores.

Para complementar este punto, puedes revisar nuestra guía sobre las diferencias entre CIEC y e.firma, donde explicamos por qué no todos los accesos del SAT tienen el mismo alcance ni el mismo nivel de formalidad.

Lo malo: algunos accesos no resuelven el trámite directamente

Otro punto débil es que algunos accesos pueden funcionar más como enlaces que como trámites integrados. Es decir, el usuario da clic, sale de Mi espacio, llega a otra aplicación del SAT y debe volver a iniciar sesión para continuar.

El caso de la Opinión del cumplimiento es especialmente relevante. Es uno de los documentos más solicitados por clientes, proveedores, licitaciones y áreas administrativas. Si desde Mi espacio el contribuyente termina en otra pantalla y debe autenticarse de nuevo, la simplificación es parcial.

Concentrar botones no siempre equivale a simplificar trámites.

Lo malo: falta una guía clara de uso

Hasta esta revisión, no se localizó un manual específico del SAT que explique de forma amplia cómo usar Mi espacio en el portal web, qué se puede consultar, qué genera documento, qué requiere otro trámite y qué no debe interpretarse como acuse.

La autoridad parece asumir que la herramienta es sencilla. Pero en materia fiscal, lo sencillo también debe explicarse.

No todos los contribuyentes distinguen entre consultar información, descargar un documento, generar una constancia o concluir un trámite. Esa diferencia es clave para evitar errores.

Lo mejorable: no se informa cuánto dura la sesión

El aviso previo al cierre de sesión es una buena práctica. Sin embargo, el SAT no informa de forma visible cuánto tiempo dura la sesión antes de considerarla inactiva.

En pruebas empíricas, el aviso apareció después de aproximadamente cuatro minutos sin actividad. Aun así, al no existir una explicación oficial visible, el usuario no sabe si ese tiempo puede cambiar, si depende del navegador, de la sesión o de alguna configuración interna del sistema.

No es un problema grave, pero sí es un dato útil. Si el contribuyente conoce el tiempo de vida de la sesión, puede organizar mejor su trabajo, sobre todo cuando revisa información de varios RFC o cambia entre documentos.

La herramienta ya hace bien lo más importante: avisar antes de cerrar. El siguiente paso sería comunicar de forma clara cuánto dura la sesión o explicar esta regla en una guía de uso.

Lo extraño: no se observa Captcha visible

Otro punto llamativo es que, al menos de forma visible, el acceso a Mi espacio no muestra Captcha o reCAPTCHA. Esto contrasta con otros servicios del SAT donde sí se solicita capturar un código de seguridad.

Esto no significa que la herramienta carezca de controles internos. Puede haber validaciones de sesión, monitoreo, bloqueo por intentos o medidas no visibles para el usuario. Aun así, resulta extraño porque el SAT suele usar este tipo de protección en diversas aplicaciones.

Lo extraño no es que el acceso sea sencillo; lo extraño es que no se explique qué controles compensan esa sencillez.

Lo extraño: PRODECON explicó mejor que el propio SAT

También llama la atención que una de las explicaciones más claras sobre Mi espacio provenga de PRODECON, y no de una campaña amplia del propio SAT.

Si el SAT hace un cambio visible en su portal, lo ideal sería acompañarlo con una explicación clara: fecha de implementación, objetivo, alcance, límites y diferencias frente a otros trámites.

Cuando la autoridad no comunica suficiente, el contribuyente termina interpretando el cambio por prueba y error.

¿Qué debería mejorar el SAT?

El SAT podría fortalecer Mi espacio con ajustes concretos: permitir acceso con e.firma, publicar una guía breve de uso, distinguir entre consulta y trámite, evitar dobles inicios de sesión, indicar qué documentos generan acuse, informar cuánto dura la sesión y explicar el nivel de seguridad de la herramienta.

También sería útil que cada acceso indique claramente si el usuario solo va a consultar información o si será enviado a otra aplicación para concluir el trámite.

Esa claridad ayudaría mucho a contadores, auxiliares y administradores que trabajan con varios RFC.

Conclusión

Mi espacio del SAT es una buena idea, pero todavía parece una mejora incompleta. Ayuda a concentrar información y tiene aciertos, como el aviso antes del cierre por inactividad, pero deja dudas sobre acceso, comunicación, integración con trámites, duración de sesión y seguridad visible.

La herramienta puede servir como punto de revisión inicial, no como sustituto de la validación profesional. Para los contadores, la recomendación es usarla con criterio, conservar acuses, verificar cada trámite en su aplicación oficial y no asumir que una consulta equivale a un proceso concluido.

Sigue informado con Facturando

En Facturando seguimos estos cambios no solo para decir qué apareció en el portal, sino para explicar cómo impacta el trabajo diario de contadores, administradores y contribuyentes.

Te invitamos a seguirnos en nuestras redes sociales y a suscribirte a nuestro canal de YouTube de Facturando, donde publicamos contenido práctico sobre CFDI, SAT, trámites fiscales y herramientas para trabajar con mayor seguridad.

Aprende más sobre Mi espacio del SAT

Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:

El futuro de la defensa fiscal: análisis de PRODECON en el Plan México 2026

El panorama tributario en México experimenta una sacudida estructural sin precedentes. La sectorización de la PRODECON a la Secretaría de Anticorrupción y Buen Gobierno es el eje de un debate que trasciende lo administrativo para tocar la esencia de la seguridad jurídica de los ciudadanos.

Este cambio se inserta dentro de la estrategia nacional denominada “Plan México 2026”. Aunque el objetivo oficial busca una administración pública más esbelta y coordinada, las implicaciones para el contribuyente sugieren un debilitamiento del contrapeso institucional frente al brazo ejecutor del SAT.

¿Qué es la PRODECON y cuál es su legado?

La Procuraduría de la Defensa del Contribuyente (PRODECON) es un organismo público descentralizado que nació con la misión de garantizar el derecho de los contribuyentes a recibir justicia en materia fiscal federal. Inició sus labores formalmente el 1 de septiembre de 2011, consolidándose rápidamente como el principal defensor administrativo en el país.

Su efectividad ha sido contundente: según datos históricos de la propia institución, aproximadamente 8 de cada 10 quejas tramitadas se resuelven a favor del contribuyente. Además, a través de los Acuerdos Conclusivos, ha logrado recaudar miles de millones de pesos de forma consensuada, evitando juicios largos y costosos tanto para el Estado como para los particulares.

PRODECON: de la autonomía a la dependencia

Durante más de una década, la PRODECON operó como un organismo descentralizado no sectorizado. Esta característica no era un mero detalle técnico; era la garantía de que su labor de “ombudsman fiscal” no se viera empañada por las metas recaudatorias del Gobierno Federal.

Con la nueva reforma, la PRODECON mantiene su estructura, pero queda bajo la coordinación (sectorización) de una secretaría de Estado. La preocupación técnica radica en que el defensor del contribuyente ahora debe alinearse a la planeación y presupuesto de una dependencia centralizada, lo que podría comprometer su independencia técnica y de gestión.

Lo bueno del Plan México 2026 en materia fiscal

El Ejecutivo Federal defiende esta integración bajo premisas de eficiencia. Entre los puntos positivos que se proyectan con esta sectorización destacan:

  • Mayor coordinación anticorrupción: Se busca que la información sobre quejas fiscales sirva para detectar malas prácticas de funcionarios del SAT de forma inmediata.
  • Optimización de recursos: La unificación administrativa pretende eliminar duplicidad de funciones operativas, enfocando el presupuesto en la atención directa.
  • Centralización estratégica: El Plan México 2026 propone una visión de gobierno donde la transparencia y la defensa ciudadana converjan en un solo eje rector.

Lo malo y los riesgos latentes

Sin embargo, expertos y organismos internacionales advierten sobre los peligros de este modelo. El riesgo de convertir a la PRODECON en “juez y parte” es la mayor crítica:

  • Pérdida de imparcialidad: Existe el temor fundado de que la institución suavice sus recomendaciones o sea menos incisiva en los Acuerdos Conclusivos para no contravenir las políticas de la secretaría a la que pertenece.
  • Vulnerabilidad de los pequeños contribuyentes: Mientras las grandes corporaciones cuentan con equipos legales robustos, el contribuyente de a pie pierde a su defensor autónomo, quedando a merced de una autoridad que ahora controla ambos lados de la mesa.
  • Desincentivo al Acuerdo Conclusivo: Si el contribuyente percibe que la PRODECON ya no es un árbitro neutral, preferirá ir directamente al litigio, saturando los tribunales y eliminando la justicia alternativa.

El desafío de la justicia fiscal en 2026

La implementación del Plan México 2026 coincide con una era de fiscalización digital agresiva. El uso de inteligencia artificial por parte del SAT para cruces de información masivos deja poco margen de error para los contadores y administradores.

En este contexto, la PRODECON era el último refugio para corregir errores de sistema o interpretaciones arbitrarias de la ley. Sin una autonomía plena, el contribuyente deberá elevar sus estándares de cumplimiento preventivo, entendiendo que la protección institucional ya no operará bajo los mismos esquemas de independencia que conocíamos.


Conclusión: una nueva era de cumplimiento

La transición de la PRODECON marca el fin de una era de defensa fiscal descentralizada. Para los profesionales del área contable, el mensaje del Plan México 2026 es claro: el cumplimiento debe ser impecable desde el origen.

Ante la incertidumbre institucional, la verdadera defensa hoy reside en la precisión técnica y la transparencia del historial fiscal. El monitoreo constante de los derechos ciudadanos será fundamental para asegurar que, a pesar de los cambios en el organigrama federal, la justicia fiscal no se convierta en una moneda de cambio administrativa.


Esperamos que haya gustado este articulo y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Plazo para cancelar facturas SAT 2026

La cancelación CFDI tiene un plazo legal y en 2026 existe una confusión frecuente: pensar que todas las facturas deben cancelarse necesariamente en marzo o abril de este año. La fecha correcta depende principalmente del ejercicio en el que fue expedido el comprobante, además de algunas reglas especiales.

El artículo 29-A del Código Fiscal de la Federación establece que los CFDI pueden cancelarse, como regla general, a más tardar en el mes en que deba presentarse la declaración anual del ISR correspondiente al ejercicio fiscal en el que fueron expedidos. PRODECON resume esta regla indicando, en términos generales, marzo para personas morales y abril para personas físicas.

¿Cuál es el plazo de cancelación CFDI?

La clave está en identificar cuándo fue expedido el CFDI, no solamente el año en que quieres cancelarlo.

Por ejemplo, si una persona moral emitió un CFDI durante 2025, el plazo ordinario para cancelarlo se vincula con el mes en que debe presentar la declaración anual correspondiente a ese ejercicio: marzo de 2026.

Para una persona física, en términos generales, el plazo se extiende durante abril de 2026.

Esto significa que, a agosto de 2026, el plazo ordinario de cancelación de muchos CFDI emitidos durante 2025 ya concluyó.

Pero eso no significa que un CFDI emitido en 2026 haya vencido también en marzo o abril de 2026.

No confundas “cancelar en 2026” con “CFDI emitido en 2026”

Supongamos que una empresa emite una factura en agosto de 2026.

No tendría sentido afirmar que su plazo terminó en marzo de 2026, varios meses antes de que el comprobante existiera.

La regla del artículo 29-A vincula el plazo con la declaración anual del ejercicio en el que fue expedido el CFDI. Por ello, para comprobantes emitidos durante 2026, el límite ordinario se trasladará al mes en que corresponda presentar la anual del ejercicio 2026, que será durante 2027.

En términos generales:

CFDI emitido en 2025
→ persona moral: marzo de 2026
→ persona física: abril de 2026

CFDI emitido en 2026
→ persona moral: marzo de 2027
→ persona física: abril de 2027

Siempre deben revisarse las características particulares del contribuyente y las reglas especiales que puedan resultar aplicables.

CFDI global de RESICO: existe un plazo especial

La Resolución Miscelánea Fiscal 2026 contempla una facilidad específica para determinados CFDI globales del Régimen Simplificado de Confianza.

La regla 3.13.29 establece que los contribuyentes a quienes resulte aplicable pueden cancelar esos CFDI globales a más tardar el último día de abril del ejercicio fiscal siguiente a aquel en que fueron expedidos.

Por ejemplo, un CFDI global comprendido en esta regla y expedido durante 2025 podía cancelarse, bajo esta facilidad, hasta el 30 de abril de 2026.

Ésta es una regla especial; no debe utilizarse para concluir que cualquier CFDI de cualquier contribuyente puede cancelarse hasta esa fecha.

CFDI de nómina 2025: una facilidad que ya terminó

La RMF 2026 también otorgó una facilidad extraordinaria para corregir CFDI de nómina correspondientes al ejercicio fiscal 2025.

La regla 2.7.5.6 permitió corregir, por única ocasión, comprobantes de nómina con errores u omisiones, siempre que el nuevo CFDI se emitiera a más tardar el 28 de febrero de 2026 y se cancelaran los comprobantes sustituidos.

Como actualmente estamos en 2026 después de esa fecha, esta facilidad ya venció.

La mencionamos porque sigue siendo importante al revisar correcciones realizadas sobre nómina de 2025, pero no debe interpretarse como una opción disponible permanentemente.

¿Qué pasa si cancelas un CFDI fuera del plazo?

Cancelar fuera de tiempo no debe tratarse como un detalle administrativo menor.

El artículo 81, fracción XLVI, del CFF considera infracción no cancelar determinados CFDI de ingresos emitidos por error o sin causa para ello, así como cancelarlos fuera del plazo establecido por el artículo 29-A y demás disposiciones aplicables. Para esa infracción, el artículo 82, fracción XLII, contempla una multa de 5 % a 10 % del monto de cada comprobante fiscal. PRODECON también advierte que la cancelación realizada fuera del plazo legal puede dar lugar a una sanción.

Esto no significa que cancelar fuera de plazo produzca automáticamente una multa del 10 %. La disposición establece una infracción y un rango de sanción aplicable al supuesto previsto en el CFF; cualquier caso concreto debe analizarse conforme a sus circunstancias.

¿Ya venció el plazo y necesitas cancelar?

Éste es un escenario diferente y merece un análisis particular.

En mayo de 2026 publicamos Cancelación de CFDI fuera de plazo: lo que realmente cambia tras el criterio de la SCJN, donde analizamos el alcance de un criterio de la Suprema Corte relacionado con los límites temporales y la autocorrección fiscal.

Si el plazo ordinario ya venció, recomendamos revisar ese análisis antes de asumir cualquiera de estos dos extremos:

“Ya no existe ninguna posibilidad de corregirlo”

o

“Puedo cancelar en cualquier momento sin consecuencias”.

Ninguna de esas conclusiones debe tomarse automáticamente.

El plazo no es el único requisito

Que todavía te encuentres dentro del periodo permitido no significa que cualquier cancelación sea procedente.

También debes revisar:

  • el motivo de cancelación correcto;
  • los CFDI relacionados;
  • si se requiere aceptación del receptor;
  • el UUID sustituto cuando corresponda;
  • la documentación que respalda la razón de la cancelación.

Además, cuando se cancelan CFDI que amparen ingresos, el artículo 29-A exige justificar y soportar documentalmente el motivo.

Por eso, una cancelación realizada dentro del plazo puede seguir siendo incorrecta si se utiliza un motivo equivocado o no existe evidencia que explique lo ocurrido.

Revisa tus CFDI antes de que venza el plazo

Esperar hasta marzo o abril para revisar todas las facturas del ejercicio anterior aumenta el riesgo de detectar demasiado tarde comprobantes incorrectos.

Con Descargar CFDI puedes obtener masivamente los CFDI emitidos directamente del SAT, filtrar por fechas y por estado vigente o cancelado, así como consultar de forma individual o masiva el estatus de los UUID.

Esto permite realizar revisiones periódicas y detectar comprobantes que continúan vigentes antes de llegar al límite de cancelación.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial sobre cancelación:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. Plazo para cancelar facturas SAT 2026 — Estás aquí.

Al publicarse este artículo como el último de la serie, conviene agregar los enlaces definitivos a los seis contenidos anteriores.

Conclusión

El plazo para cancelar una factura no debe determinarse mirando únicamente el calendario de 2026. Debes comenzar por identificar en qué ejercicio fue expedido el CFDI y después revisar el mes en que corresponde presentar la declaración anual de ese ejercicio.

Para los CFDI emitidos en 2025, los plazos ordinarios de marzo y abril de 2026 ya son especialmente relevantes. Para comprobantes emitidos durante 2026, el límite ordinario se vinculará con la declaración anual correspondiente a ese ejercicio, durante 2027. También existen reglas especiales, como la aplicable a ciertos CFDI globales de RESICO, y cancelar fuera del plazo puede actualizar una infracción prevista expresamente en el CFF.

Por eso, la mejor práctica sigue siendo la misma: revisar los CFDI periódicamente, corregir los errores oportunamente y conservar evidencia de cada cancelación.

Síguenos en YouTube

Con este artículo cerramos nuestra serie especial sobre cancelación de CFDI, que también servirá como base para un curso completo sobre este tema.

Si quieres mantenerte actualizado sobre SAT, CFDI, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

Material de apoyo gratuito para presentar tu Declaración Anual de personas físicas

Presentar la declaración anual ante el Servicio de Administración Tributaria (SAT) es una obligación fiscal para millones de personas físicas en México. Para facilitar este proceso, el SAT y la Procuraduría de la Defensa del Contribuyente (PRODECON) han publicado material de apoyo que busca orientar a los contribuyentes en la correcta presentación de tu declaración, optimizando tiempos y reduciendo errores.

El material incluye guías prácticas, tutoriales en video, preguntas frecuentes y simuladores que explican paso a paso cómo capturar ingresos, aplicar deducciones personales y verificar que la información precargada sea correcta. Todo este contenido está disponible en los portales oficiales del SAT y de la PRODECON, y se actualiza constantemente para adaptarse a los cambios fiscales más recientes.

¿En qué consiste este material de apoyo?
Se trata de una serie de recursos gratuitos que explican el procedimiento para presentar la declaración anual de las personas físicas. Estos materiales abarcan desde conceptos básicos de impuestos hasta casos específicos, como ingresos por sueldos, honorarios, arrendamiento y actividades empresariales. Además, proporcionan asesoría para identificar errores comunes y cómo corregirlos.

Características principales:

  • Disponibilidad gratuita en línea
  • Lenguaje accesible y ejemplos reales
  • Material multimedia: guías en PDF, videos y simuladores
  • Orientación para distintos regímenes fiscales
  • Actualizaciones conforme a las reformas fiscales

Beneficios del uso del material de apoyo:

  • Mayor claridad sobre los pasos a seguir
  • Reducción de errores que podrían generar multas
  • Ahorro de tiempo al evitar acudir a oficinas físicas
  • Posibilidad de obtener una devolución más rápida y efectiva
  • Asesoría personalizada a través de PRODECON

Desventajas o limitaciones:

  • Requiere familiaridad básica con el uso de plataformas digitales
  • Puede no cubrir casos fiscales muy complejos o atípicos
  • Depende del acceso a Internet y dispositivos electrónicos
  • Algunos términos técnicos podrían requerir interpretación adicional

Material de apoyo del SAT
En lo que respecta al material de apoyo por parte de la autoridad (SAT), tenemos los siguientes tutoriales (videos) en los cuales se explica cómo presentar tu declaración anual 2024 del Impuesto Sobre la Renta (ISR):

Material de apoyo de la PRODECON
Para el caso de la PRODECON, esta institución ha publicado como material de apoyo una guía para presentar tu Declaración Anual 2024; podrás obtener este documento dando clic en la siguiente liga:

Abril 2025 Declara fácil y a tiempo, Declaración Anual – Personas Físicas 2024

Herramienta de apoyo de Facturando
En lo que respecta a Facturando, te ofrece una herramienta con la que podrás apoyarte en obtener información necesaria previa a la presentación de tu declaración anual.

Con Descargar CFDI podrás:

Te invitamos a que hagas uso de nuestra aplicación, la cual podrás descargar y probar por el periodo de 30 días sin costo alguno:

Descargar CFDI gratis por 30 días

En conclusión, el material publicado por el SAT, PRODECON y Facturando representa una herramienta valiosa para los contribuyentes que desean cumplir con sus obligaciones fiscales de forma correcta y oportuna. Aprovechar estos recursos puede marcar la diferencia entre una experiencia sencilla y un proceso complicado.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Declaración anual de Personas Físicas 2023

Como sabrás, las personas físicas deberán de presentar su declaración anual correspondiente al ejercicio fiscal de 2023 durante el mes de abril de 2024, esto no quiere decir que debes de esperar hasta el mes de abril para preparar y revisar la información, documentación y todo aquello que requieras para presentarla, sino que desde ya puedes hacerlo.

Con el objetivo de brindar una guía para la presentación de la declaración anual de personas físicas del 2023, la Procuraduría de la Defensa del Contribuyente (PRODECON) ha publicado la “Guía Declaración 2023” donde se brindan los pasos a seguir antes, durante y después de presentar su declaración.

De entre los temas que trata la guía tenemos los siguientes:

  • ¿Quiénes están obligados a presentar declaración anual?
  • ¿Qué información debes de tener para presentar la declaración anual?
  • Consulta de comprobantes fiscales, cuando percibes ingresos distintos a salarios
  • Simulador de declaración anual
  • Revisión de Información precargada
  • Datos informativos obligados que debes declarar
  • Tips fiscales
  • Presenta tu declaración anual 2023
  • En caso de obtener un saldo a favor, ¿Cómo obtener su devolución?

Adicional, se explican algunos conceptos para mayor comprensión como son:

  • ¿Qué es la contraseña?
  • ¿Qué es la e.firma?

Si deseas obtener la guía publicada por la PRODECON, te invitamos a dar clic en la siguiente liga para descargarla:

PRODECON Guía Declaración 2023

Información básica para tu declaración

Uno de los aspectos más importantes cuando estás preparando tu declaración anual, es contar con todos los comprobantes (XML) emitidos y recibidos durante 2023; para esto, en Facturando contamos con un programa (Descargar CFDI), con el cual podrás:

Todo lo anterior aplica para los comprobantes emitidos y recibidos.

El programa no solo se limita a manejar facturas, sino que, también tiene la capacidad de administrar recibos de nómina, donde podrás descargarlos y generar diversos reportes.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.