Desconexión digital: el Senado avanza y estas serían las obligaciones para las empresas

La desconexión digital dio un nuevo paso en México. El 14 de octubre de 2026, la Comisión de Trabajo y Previsión Social del Senado avaló un proyecto para limitar las comunicaciones laborales fuera de horario. Todavía no es una obligación general vigente: falta completar el proceso legislativo.

¿Qué aprobó el Senado sobre la desconexión digital?

La propuesta busca modificar los artículos 3o. Ter y 132 de la Ley Federal del Trabajo (LFT). Su objetivo es reconocer que las personas trabajadoras puedan abstenerse de atender llamadas, mensajes de WhatsApp, correos u otras comunicaciones del centro de trabajo después de su jornada, durante descansos, vacaciones, permisos o licencias.

El dictamen recibió ocho votos a favor en la Comisión de Trabajo, según el informe del Canal del Congreso. Es un avance relevante, pero la aprobación en comisión no significa que la reforma ya sea ley.

¿Qué obligaciones tendrían los patrones?

Si la reforma llega a aprobarse definitivamente y se publica, los centros de trabajo tendrían que:

  • Respetar el derecho a desconectarse una vez terminada la jornada y durante los periodos protegidos.
  • Emitir una política interna de desconexión digital aplicable al personal.
  • Acordar con las personas trabajadoras o sus representantes reglas para el uso de medios digitales, considerando tanto la operación de la empresa como el tiempo personal y familiar.

Por ejemplo, una política podría aclarar cuándo se espera respuesta a un correo, cómo se organizan las guardias y a quién corresponde autorizar trabajo fuera del horario. Son medidas ilustrativas, no un listado de requisitos reglamentarios ya vigentes para todas las empresas.

¿La desconexión digital ya es obligatoria?

Hay que distinguir dos situaciones. La LFT ya reconoce este derecho para quienes trabajan bajo la modalidad legal de teletrabajo: el artículo 330-E, fracción VI, obliga al patrón a respetar su desconexión al finalizar la jornada.

Lo nuevo es que el proyecto pretende extender ese reconocimiento a las demás personas trabajadoras, incluidas quienes laboran de manera presencial. El texto discutido contempla que, de convertirse en decreto, entre en vigor 180 días después de su publicación en el Diario Oficial de la Federación. Como esa publicación no ha ocurrido, el plazo no ha comenzado.

Prepararse sin adelantarse

Las áreas administrativas y de recursos humanos pueden revisar horarios, mecanismos de comunicación, guardias y criterios para autorizar horas extraordinarias. Conviene documentar los acuerdos con el personal, sin presentar estas acciones preventivas como obligaciones nuevas que ya deban cumplir todos los patrones.

En las empresas con trabajo a distancia, también puede ser útil nuestro artículo sobre home office por lluvias y políticas internas, que aborda la importancia de delimitar la jornada y establecer reglas claras.

La clave es seguir el proceso legislativo y esperar el texto definitivo antes de modificar políticas por una exigencia aún no vigente. Para continuar al día con noticias laborales y administrativas, puedes visitar el canal de YouTube de Facturando.

Artículo 132 de la LFT: obligaciones que las empresas deben revisar en 2026

El artículo 132 LFT reúne una parte importante de las obligaciones que deben cumplir las personas empleadoras en México. No se limita al pago del salario: también contempla herramientas de trabajo, capacitación, seguridad, inspecciones, permisos, prevención de violencia laboral y, desde 2026, el registro electrónico de la jornada.

Para una empresa, conocer estas reglas no es solo un tema jurídico. Varias obligaciones requieren documentos, registros o evidencias que pueden resultar relevantes durante una inspección o ante un conflicto laboral.

¿Qué establece el artículo 132 LFT?

El texto vigente de la Ley Federal del Trabajo señala en su artículo 132 las obligaciones de las personas empleadoras. Actualmente contiene distintas fracciones que abarcan desde salarios e instrumentos de trabajo hasta seguridad, capacitación y control de jornada.

No todas tienen la misma naturaleza ni aplican de igual manera. Por eso resulta más útil revisar el artículo 132 LFT por grupos de obligaciones que intentar memorizar cada fracción de forma aislada.

Obligaciones que requieren atención en la operación diaria

Entre los puntos que una empresa debe tener claramente identificados se encuentran:

  • Pago y herramientas de trabajo. La fracción II obliga a pagar salarios e indemnizaciones conforme a las normas aplicables. La III establece que deben proporcionarse oportunamente los útiles, instrumentos y materiales necesarios para ejecutar el trabajo.
  • Asientos o sillas con respaldo. La fracción V contempla esta obligación en los supuestos previstos por la ley. El tema forma parte de la llamada Ley Silla: nuevas obligaciones para empresas.
  • Capacitación. La fracción XV obliga a proporcionar capacitación y adiestramiento en los términos establecidos por la propia LFT.
  • Seguridad y salud. Las fracciones XVI, XVII y XVIII incluyen obligaciones sobre instalaciones seguras, normas de seguridad y salud, primeros auxilios e información de riesgos.
  • Inspecciones laborales. La fracción XXIV obliga a permitir la inspección y vigilancia de las autoridades del trabajo y a proporcionar los informes indispensables cuando sean solicitados.

El punto práctico es sencillo: cumplir una obligación y poder demostrar su cumplimiento no siempre es lo mismo. Constancias, registros, políticas, documentos de capacitación y evidencias de seguridad pueden ser relevantes cuando la autoridad solicita información.

Infonacot, paternidad y protocolos laborales

La fracción XXVI Bis establece la obligación de afiliar el centro de trabajo al Instituto del Fondo Nacional para el Consumo de los Trabajadores, sin costo para la persona empleadora. Esta obligación también se relaciona con las validaciones incorporadas al Portal REPSE y sus cambios de 2026.

La fracción XXVII Bis contempla un permiso de paternidad de cinco días laborables con goce de sueldo, por nacimiento de hijos o adopción de un infante.

Por su parte, la fracción XXXI dispone implementar, de acuerdo con las personas trabajadoras, un protocolo para prevenir la discriminación por razones de género y atender casos de violencia, acoso u hostigamiento sexual, además de medidas para erradicar el trabajo forzoso e infantil.

Estas referencias importan. Citar una fracción equivocada puede trasladar errores a políticas internas, manuales o procedimientos empresariales.

La novedad de 2026: registro electrónico de la jornada

Uno de los cambios más relevantes del artículo 132 LFT en 2026 fue la incorporación de la fracción XXXIV. Esta establece el registro electrónico de la jornada laboral de cada persona trabajadora, incluyendo el horario de inicio y finalización, y su entrega a la autoridad cuando sea requerido.

El cambio forma parte de la reforma para reducir gradualmente la jornada semanal. En Facturando explicamos el calendario y sus efectos en el artículo sobre la jornada laboral de 40 horas.

Existe, sin embargo, un matiz clave. El decreto publicado el 1 de mayo de 2026 establece que las disposiciones generales que determinarán el ámbito de aplicación y las excepciones del registro electrónico entrarán en vigor el 1 de enero de 2027. Durante 2026, por tanto, no conviene asumir que ya existe un único formato técnico definitivo aplicable de la misma manera a todas las empresas.

¿Existe el artículo 132 Bis de la LFT?

No aparece un artículo 132 Bis en el texto vigente de la Ley Federal del Trabajo consultado a octubre de 2026. Después del artículo 132 se encuentra el artículo 133, que regula prohibiciones para las personas empleadoras y sus representantes.

Esto no significa que la igualdad, la no discriminación o la prevención de violencia laboral carezcan de regulación. Dentro del propio artículo 132, por ejemplo, la fracción XXXI contiene la obligación relativa al protocolo para prevenir discriminación por razones de género y atender determinados casos de violencia, acoso u hostigamiento sexual.

Lo que no debe confundirse con el artículo 132

El artículo 132 LFT es amplio, pero no concentra todas las obligaciones de una empresa frente a sus trabajadores.

La inscripción de trabajadores al IMSS, el pago de cuotas de seguridad social, las aportaciones de vivienda, las retenciones fiscales y diversos avisos patronales tienen fundamentos propios en otras leyes y disposiciones.

Por eso, una revisión de cumplimiento laboral no debería partir de la idea de que “todo está en el artículo 132”. Lo adecuado es identificar cada obligación, su fundamento y la evidencia que debe conservarse.

¿Qué puede pasar si una empresa incumple?

No existe una sola multa para cualquier incumplimiento del artículo 132. La LFT establece sanciones distintas según la obligación infringida y, en diversos casos, utiliza rangos expresados en UMA.

Además del posible impacto económico, una deficiencia documental puede complicar la respuesta de la empresa ante una inspección o controversia laboral. Tener formatos no basta si los documentos no reflejan lo que realmente ocurre en el centro de trabajo.

Checklist para revisar el artículo 132 LFT en la empresa

Una revisión interna puede comenzar con estas preguntas:

  • ¿Los salarios, indemnizaciones y demás pagos laborales se documentan correctamente?
  • ¿Las personas trabajadoras reciben los útiles, instrumentos y materiales necesarios?
  • ¿Se cumplen las obligaciones aplicables sobre asientos o sillas con respaldo?
  • ¿Existen evidencias actualizadas de capacitación, seguridad y salud?
  • ¿El centro de trabajo está preparado para atender una inspección y presentar información?
  • ¿Está verificada la afiliación al Infonacot?
  • ¿Los permisos de paternidad y protocolos laborales están correctamente contemplados?
  • ¿La empresa está preparando sus procesos para el registro electrónico de jornada y las disposiciones que entrarán en vigor en 2027?

El objetivo no es crear documentación innecesaria. Es comprobar que cada obligación aplicable tenga un responsable, un procedimiento y evidencia suficiente.

Convertir la obligación en evidencia

El artículo 132 LFT debe verse como un punto de partida para revisar el cumplimiento laboral de la empresa, no como una lista que se consulta únicamente cuando llega una inspección.

Los cambios recientes, como Ley Silla y el registro electrónico de jornada, muestran que las obligaciones patronales evolucionan. Revisar periódicamente la norma, corregir referencias desactualizadas y conservar evidencia ayuda a reducir riesgos y facilita responder ante la autoridad cuando sea necesario.

Para mantenerte al día sobre cambios laborales, fiscales, CFDI y otras disposiciones que pueden afectar a las empresas, te invitamos a suscribirte al canal de YouTube de Facturando, donde publicamos videos y sesiones sobre temas de interés para contadores, administradores y empresas.

Notificaciones por estrados del INFONAVIT: cómo saber si tu empresa fue notificada

Una empresa puede no recibir personalmente un documento del Instituto y, aun así, quedar legalmente notificada. Los estrados INFONAVIT existen para determinados casos en los que la notificación no puede practicarse de manera ordinaria, por lo que ignorar esta vía puede hacer que un plazo avance sin que el patrón haya revisado el acto.

El INFONAVIT mantiene una consulta pública de notificaciones por estrados en la que pueden buscarse publicaciones por entidad federativa o por Número de Registro Patronal (NRP), además de descargar los documentos disponibles. Consulta de notificaciones por estrados del INFONAVIT

¿Qué son los estrados INFONAVIT?

El propio Instituto describe la notificación por estrados como una publicación administrativa dirigida a un empleador que no pudo ser localizado en su domicilio, cuyo domicilio se desconoce o que se negó a recibir personalmente la notificación. El INFONAVIT actúa en estos casos como organismo fiscal autónomo y su portal remite expresamente a los artículos 134, fracción III, y 139 del Código Fiscal de la Federación. Por eso, los estrados no son un simple tablero informativo: son un medio formal de notificación con consecuencias jurídicas cuando se actualizan los supuestos legales.

¿Cuándo puede utilizarse este medio de notificación?

La información oficial identifica tres escenarios principales:

  • no fue posible localizar al patrón o a su representante legal en el domicilio;
  • se desconoce el domicilio fiscal del patrón o empresa;
  • el patrón o su representante legal se niega a recibir la notificación.

El artículo 134, fracción III, del CFF contempla además otros supuestos generales, como que la persona desaparezca o se oponga a la diligencia. Esto no significa que cualquier intento fallido permita automáticamente acudir a estrados: debe actualizarse alguno de los supuestos previstos por la legislación.

Cuando la notificación debía practicarse personalmente, el CFF también regula diligencias como el citatorio en ciertos casos. El procedimiento concreto depende del acto y de lo ocurrido durante la diligencia, por lo que no existe una sola secuencia aplicable a todas las publicaciones.

¿Cómo consultar los estrados INFONAVIT?

La ruta oficial es:

Empleadores → Tengo adeudos → Notificaciones por estrados.

La consulta es pública y permite:

  • seleccionar la entidad federativa correspondiente al registro patronal;
  • buscar directamente por Número de Registro Patronal;
  • revisar las notificaciones que aparecen para ese NRP;
  • descargar la documentación disponible.

La guía del Instituto muestra que los resultados pueden incluir nombre del patrón, NRP, delegación regional que notifica, folio del requerimiento y fecha de inicio de publicación. Al seleccionar el registro patronal puede descargarse un archivo ZIP. Dependiendo del momento de la consulta, el sistema permite obtener la notificación y requerimiento fiscal o el acta de transcurso del tiempo.

Para una empresa que administra varios registros patronales, incorporar una revisión periódica de los estrados INFONAVIT puede servir como control preventivo y evitar depender únicamente de que llegue un documento físico.

¿Cuánto tiempo permanece publicada?

El artículo 139 del CFF establece que el documento se publica durante 10 días. El INFONAVIT explica en su guía que se trata de 10 días hábiles. El cómputo comienza a partir del día siguiente a la publicación. Para determinar los días hábiles deben considerarse también las reglas generales del artículo 12 del CFF, que excluyen sábados, domingos y determinados días inhábiles.

Aquí está uno de los puntos más importantes del tema: fecha de publicación y fecha legal de notificación no son lo mismo.

¿Cuándo se considera legalmente notificado el patrón?

El artículo 139 dispone que la fecha de notificación será el decimoprimer día contado a partir del día siguiente a aquel en que se publicó el documento. Después debe considerarse el artículo 135 del CFF, que establece como regla general que las notificaciones surten efectos al día hábil siguiente de aquel en que fueron hechas.

Por eso conviene separar cuatro momentos:

  1. fecha de publicación;
  2. periodo de permanencia en estrados;
  3. fecha legal de notificación;
  4. fecha en que la notificación surte efectos.

Solo después debe calcularse el plazo específico para pagar, aclarar, regularizar o utilizar el medio de defensa que corresponda al acto recibido.

Ejemplo práctico de cómputo

Supongamos que una publicación aparece el lunes 7 de septiembre de 2026.

El conteo comienza el martes 8. No se incluyen los fines de semana y tampoco el 16 de septiembre, que el CFF considera inhábil. En este ejemplo, el décimo día hábil sería el martes 22 de septiembre. La fecha legal de notificación sería el miércoles 23 de septiembre y, aplicando la regla general del artículo 135, surtiría efectos el jueves 24 de septiembre.

Si la disposición aplicable al acto establece que su plazo comienza al día siguiente de que surta efectos la notificación, el primer día sería el viernes 25. Este último paso siempre debe confirmarse con la norma específica del trámite, pago o medio de defensa correspondiente.

¿Qué pasa si nunca revisas o descargas el documento?

La eficacia de la notificación por estrados no depende de que el patrón entre al portal o descargue el archivo. El mecanismo existe precisamente para formalizar la notificación cuando concurren los supuestos legales que permiten utilizar esta vía. El artículo 139 fija la fecha de notificación por el transcurso del periodo establecido, no por la apertura del documento por parte del destinatario.

Por ello, descubrir más tarde que existía una publicación no reinicia automáticamente los plazos.

Si aparece tu NRP en los estrados INFONAVIT, conviene descargar de inmediato todos los documentos, identificar la fecha de publicación y determinar qué acto está notificando el Instituto. Después debe revisarse si todavía existe un plazo para cumplir, aclarar o defenderse.

Estrados, Buzón INFONAVIT y PAE no son lo mismo

Los estrados INFONAVIT son una forma de notificación. Aunque muchos contribuyentes conocen este mecanismo por el SAT, el INFONAVIT también puede utilizarlo cuando se actualizan los supuestos legales correspondientes. Si quieres conocer cómo funciona este mecanismo en materia fiscal federal, puedes consultar nuestro artículo sobre notificaciones por estrados del SAT.

El Buzón INFONAVIT es un medio digital que el propio Instituto busca consolidar para la comunicación y notificación fiscal con los patrones. De hecho, el Plan Estratégico y Financiero 2026 contempla expresamente su consolidación como medio digital de notificación fiscal.

El Procedimiento Administrativo de Ejecución (PAE), en cambio, corresponde al procedimiento mediante el cual una autoridad fiscal puede hacer efectivos créditos exigibles.

Una actuación dentro del PAE puede requerir notificación y, dependiendo del caso, esa notificación puede llegar a practicarse por estrados. Pero eso no significa que toda publicación en estrados corresponda a un embargo o a una etapa avanzada de cobro.

Tampoco debe confundirse esta publicación con la Lista de aportantes incumplidos del INFONAVIT. Son mecanismos distintos y uno no implica automáticamente la existencia del otro.

¿Qué hacer si encuentras una publicación de tu empresa?

Lo importante no es únicamente confirmar que aparece el NRP. Hay que reconstruir la situación completa:

  • descarga y conserva la documentación;
  • identifica folio, autoridad emisora y fecha de publicación;
  • calcula la fecha legal de notificación y su surtimiento de efectos;
  • revisa exactamente qué obligación, crédito o actuación se está notificando;
  • confirma si todavía existe un plazo para cumplir o ejercer un medio de defensa;
  • verifica que el domicilio y los datos patronales estén actualizados.

Si existen dudas sobre la legalidad de la notificación —por ejemplo, porque el domicilio sí era conocido y localizable— conviene revisar las constancias de las diligencias previas y, cuando el asunto lo amerite, obtener asesoría especializada.

Otras obligaciones ante el INFONAVIT que conviene vigilar

Las notificaciones son solo una parte del control patronal ante el Instituto. Dependiendo de las características de la empresa, también pueden existir obligaciones periódicas o posteriores a otros trámites.

Si administras empresas con REPSE, puedes consultar nuestra guía sobre SISUB INFONAVIT: qué debes presentar y cuándo hacerlo.

También explicamos el Dictamen Fiscal ante el INFONAVIT, una obligación que puede corresponder a patrones que presentaron Dictamen Fiscal ante el SAT y que tiene sus propios requisitos y plazos.

Resumen

En los estrados INFONAVIT, una sola fecha puede cambiar por completo la lectura del expediente. Ante una publicación, conviene responder tres preguntas en este orden: ¿cuándo apareció?, ¿cuándo se tuvo legalmente por notificada? y ¿cuándo surtió efectos?

Ese pequeño ejercicio evita uno de los errores más peligrosos: asumir que mientras nadie haya visto físicamente el documento, todavía no existe una notificación válida.

La prevención aquí no consiste en revisar el portal todos los días. Consiste en mantener correctamente los datos patronales, establecer una revisión periódica y actuar de inmediato cuando aparezca un registro de la empresa.

Síguenos

No todas las obligaciones llegan con el mismo formato. Algunas aparecen como declaraciones; otras, como avisos, publicaciones o cambios en los portales de las autoridades. Para quienes administran el cumplimiento de una empresa, enterarse a tiempo puede ser tan importante como saber qué hacer después.

En el canal de YouTube de Facturando seguimos cambios del SAT, IMSS, INFONAVIT y CFDI con un enfoque práctico. Si este tipo de alertas te ayuda en el trabajo diario, puedes suscribirte al canal de YouTube de Facturando y utilizarlo como una fuente adicional de seguimiento.

NRP: ¿Qué es y por qué una empresa puede tener varios registros?

Una empresa puede tener un solo RFC y, al mismo tiempo, varios Números de Registro Patronal (NRP). Aunque parece contradictorio, la explicación es sencilla: el RFC identifica fiscalmente al contribuyente, mientras que el registro patronal identifica su inscripción como patrón ante el IMSS conforme a las reglas aplicables a sus centros de trabajo.

¿Qué es el registro patronal?

El Número de Registro Patronal, conocido como NRP, es el número que asigna el Instituto Mexicano del Seguro Social cuando una persona física o moral se registra como patrón.

No lo asigna el SAT ni el INFONAVIT. Surge del alta patronal ante el IMSS y permite identificar el registro bajo el cual se cumplen obligaciones relacionadas con los trabajadores y la seguridad social. El propio IMSS señala que, al realizar el alta de una persona moral, se asigna un Número de Registro Patronal para cumplir las obligaciones correspondientes.

Por eso no debe confundirse con otros identificadores. Un trabajador tiene un Número de Seguridad Social (NSS); un contribuyente cuenta con RFC; y un patrón puede tener uno o varios NRP.

¿El NRP es lo mismo que el RFC?

No. El RFC y el NRP tienen finalidades distintas y los asignan autoridades diferentes.

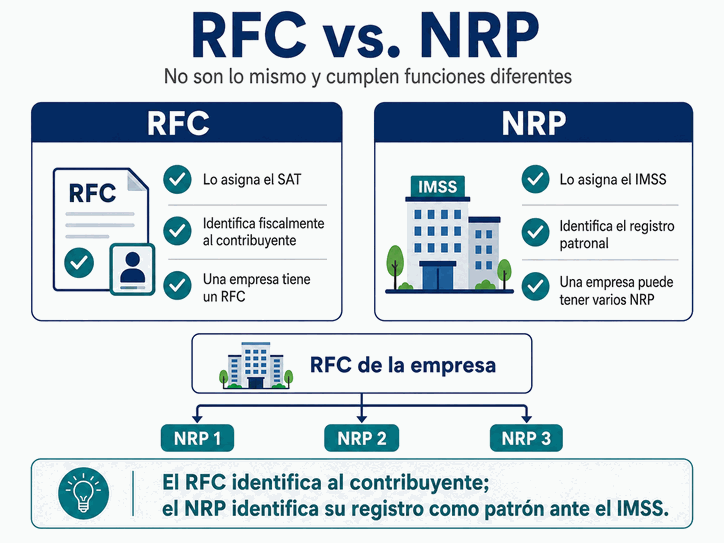
El RFC identifica fiscalmente a la persona física o moral. El registro patronal es asignado por el IMSS dentro de sus procesos patronales.

Esta diferencia explica por qué una persona moral conserva un mismo RFC aunque tenga varios NRP. De hecho, el Buzón IMSS organiza la información por RFC y, cuando se trata de patrones registrados, muestra los Registros Patronales asociados a dicho RFC.

Una forma sencilla de visualizarlo es:

Comparativa RFC y NRP funciones y relación

¿Por qué una empresa puede tener varios NRP?

Para las personas morales, la regla general está relacionada con la ubicación de sus establecimientos o centros de trabajo.

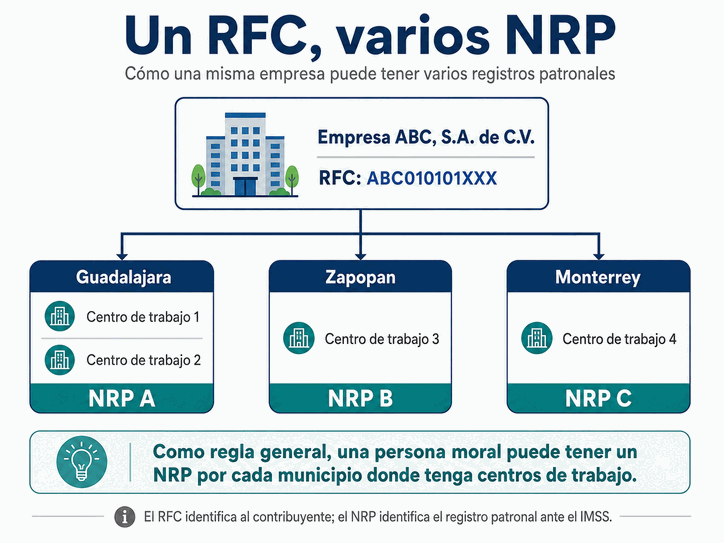
El artículo 13 del Reglamento de la Ley del Seguro Social en materia de Afiliación, Clasificación de Empresas, Recaudación y Fiscalización establece que se asigna un número de registro patronal por cada municipio en el que existan establecimientos o centros de trabajo, independientemente de que haya más de uno dentro del mismo municipio.

Por ejemplo:

Un RFC varios registros patronales

La empresa sigue teniendo un solo RFC, pero puede contar con tres NRP porque opera en tres municipios diferentes.

Esta es la regla general para personas morales. Existen supuestos especiales y, para personas físicas, pueden intervenir también actividades distintas; por eso no debe interpretarse como una fórmula absoluta para todos los patrones.

¿Cada sucursal necesita un NRP diferente?

No necesariamente. Una empresa puede tener varias sucursales o centros de trabajo dentro del mismo municipio y, como regla general, utilizar un mismo NRP para ellos.

Por eso sería incorrecto asumir que “una sucursal equivale a un NRP”. El municipio resulta mucho más importante para entender la asignación que el simple número de establecimientos.

¿Qué ocurre si la empresa cambia de municipio?

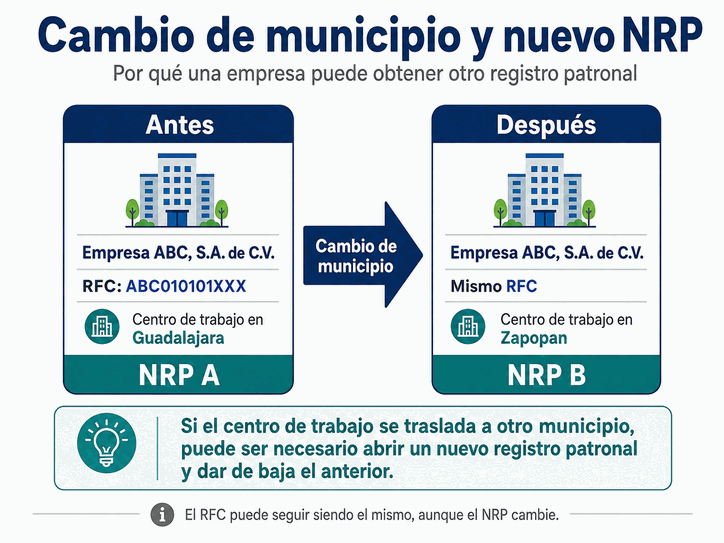
Cuando un cambio de domicilio se realiza dentro del mismo municipio, el IMSS contempla la modificación correspondiente. Si el centro de trabajo se traslada a otro municipio, en cambio, el trámite requiere abrir un registro patronal en el nuevo domicilio y dar de baja el anterior.

Cambio de municipio NRP antes y después

Esto permite entender todavía mejor la diferencia con el RFC: una empresa puede conservar exactamente el mismo RFC y obtener otro NRP por un cambio en la ubicación de sus operaciones.

Si tu registro patronal fue dado de baja por el IMSS y necesitas restablecerlo, consulta también nuestro artículo IMSS ¿Cómo reactivar tu registro patronal?, donde explicamos el procedimiento y la documentación que puede requerirse.

El IMSS explica las condiciones de este procedimiento en su trámite de modificación por cambio de domicilio.

¿Cómo se obtiene un NRP?

El NRP se obtiene mediante el alta patronal ante el IMSS. Para una persona moral, el trámite de Alta patronal e inscripción en el Seguro de Riesgos de Trabajo puede realizarse por Internet o de forma presencial, según corresponda.

Entre la información relacionada con el registro se encuentran el RFC, la razón social y el domicilio del centro de trabajo. Al concluir el alta, el IMSS asigna el NRP con el que el patrón podrá cumplir sus obligaciones.

Esto también aclara otro punto importante: el NRP no se calcula a partir del RFC. Es un número asignado por el IMSS.

¿Dónde puedo consultar los NRP de mi empresa?

Buzón IMSS es una referencia especialmente útil. El Instituto explica que la información se visualiza por RFC y, para los patrones registrados, muestra los Registros Patronales asociados a dicho RFC.

Incluso contempla aclaraciones cuando aparecen registros adicionales, faltantes o no reconocidos. Además, por cada registro patronal asignado, el Reglamento prevé un documento de identificación patronal que incluye, entre otros datos, el NRP, nombre o razón social, actividad y domicilio.

¿Para qué sirve el NRP?

El NRP identifica al patrón en procesos relacionados con sus obligaciones de seguridad social, como movimientos afiliatorios, altas, bajas, modificaciones salariales, pagos y diferentes trámites realizados ante el IMSS.

También se utiliza en procesos del INFONAVIT. Un ejemplo importante es la Lista de aportantes incumplidos, cuya consulta utiliza el registro patronal. Para una empresa con varios NRP, revisar uno solo no necesariamente representa revisar toda su situación.

¿NRP y RPU son lo mismo?

No. El NRP es el Número de Registro Patronal asignado por el IMSS. El Registro Patronal Único (RPU) es una figura distinta dirigida a determinados patrones que ya cuentan con dos o más registros patronales y desean asociarlos para controlar ciertos movimientos mediante un único registro.

El RPU tiene requisitos y efectos propios, por lo que lo explicaremos en un artículo independiente.

¿Cómo está formado un NRP?

El NRP tiene una estructura definida por el IMSS. Su documentación técnica distingue un Registro Patronal de 10 posiciones y un dígito verificador adicional.

Sin embargo, conocer esa estructura no permite calcular a partir del RFC cuál es el NRP real de una empresa, porque el Instituto es quien asigna el registro.

La composición de sus posiciones, qué significa cada bloque y cómo funciona su dígito verificador se desarrollarán en nuestro artículo especializado sobre la estructura y validación técnica del NRP.

Qué conviene revisar si tu empresa tiene varios NRP

Tener varios NRP no significa que exista un error. Para una empresa con centros de trabajo en diferentes municipios puede ser precisamente el resultado normal de las reglas del IMSS.

Lo importante es identificar cuáles están vinculados a la empresa, qué centros de trabajo corresponden a cada uno y verificar que la información registrada sea correcta. Buzón IMSS puede servir como punto de partida para detectar registros faltantes, adicionales o desconocidos.

También conviene recordar dos diferencias: un NRP no equivale al RFC y tampoco es lo mismo que un RPU. Comprenderlo facilita la administración patronal y cobra especial importancia cuando una obligación o publicación se consulta por registro patronal, como ocurre con la Lista de aportantes incumplidos del INFONAVIT.

Síguenos en YouTube

Si administras obligaciones ante el IMSS o INFONAVIT, conocer cómo se relacionan RFC, NRP y centros de trabajo puede ayudarte a detectar diferencias antes de que generen complicaciones. Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado con información práctica sobre seguridad social, CFDI y cumplimiento.

Dictamen Fiscal ante el INFONAVIT: quién debe presentarlo y cómo cumplir

Presentar el Dictamen Fiscal ante el SAT no siempre termina el proceso. Para determinados patrones existe una obligación posterior ante el INFONAVIT: entregar información y anexos relacionados con las aportaciones patronales. El trámite de dictamen fiscal Infonavit tiene su propio plazo, requisitos y medios de presentación, por lo que omitirlo puede generar una contingencia aun cuando el dictamen ante el SAT se haya presentado correctamente.

¿Qué es el dictamen fiscal Infonavit?

No se trata de elaborar un segundo dictamen. El patrón presenta ante el INFONAVIT parte de la información derivada del Dictamen Fiscal presentado ante el SAT, junto con anexos relacionados con las aportaciones al Instituto.

La Ley del INFONAVIT establece en su artículo 29, fracción VIII, la obligación de presentar copia con firma autógrafa del informe sobre la situación fiscal y los anexos referentes a aportaciones patronales cuando el contribuyente está obligado a dictaminar sus estados financieros.

Además, el portal oficial del Dictamen Fiscal ante el INFONAVIT señala expresamente que el trámite también corresponde a los patrones que hayan optado por presentar el Dictamen Fiscal ante el SAT.

¿Quién debe presentar el dictamen fiscal Infonavit?

De acuerdo con la información publicada actualmente por el INFONAVIT, deben cumplir:

  • los patrones obligados a presentar el dictamen de estados financieros para efectos fiscales ante el SAT;
  • los patrones que, sin estar obligados, optaron por presentar dicho dictamen ante el SAT.

Este punto merece atención porque la obligación operativa publicada por el INFONAVIT no se limita a las empresas obligadas a dictaminarse. El portal y el comunicado para 2026 incluyen también a quienes ejercieron voluntariamente la opción.

Una revisión anual sencilla consiste en identificar qué empresas presentaron Dictamen Fiscal ante el SAT y comprobar después si también atendieron esta obligación ante el INFONAVIT.

¿Cuál es el plazo para presentar el dictamen fiscal Infonavit?

El plazo es de 15 días hábiles posteriores a la fecha de vencimiento para la presentación del Dictamen Fiscal ante el SAT.

La referencia es importante: el cómputo está vinculado al vencimiento ante el SAT, no simplemente al día en que el contribuyente haya enviado su dictamen. El artículo 84 del Reglamento de Inscripción, Pago de Aportaciones y Entero de Descuentos al INFONAVIT confirma ese plazo para los anexos referentes a aportaciones patronales.

Por ello, cada ejercicio conviene revisar la fecha aplicable y calcular desde ahí el vencimiento ante el Instituto.

¿Qué documentos solicita el INFONAVIT?

La guía actualizada en junio de 2026 incluye como documentación principal:

  • carta de presentación del Dictamen Fiscal;
  • opinión e informe sobre la situación fiscal con firma del contador público que dictaminó ante el SAT;
  • acuse de aceptación del Dictamen Fiscal ante el SAT, con sello digital;
  • análisis comparativo de las subcuentas de gastos o de las cuentas del estado de resultados;
  • relación de contribuciones a cargo del contribuyente;
  • relación de contribuciones por pagar;
  • declaración anual del ISR, cuando corresponda al supuesto de patrones obligados sin trabajadores;
  • Constancia de Situación Fiscal con fecha de emisión no mayor a diez días hábiles anteriores a la presentación;
  • documentación o papeles de trabajo adicionales, cuando proceda.

Algunos archivos se entregan en PDF y otros también en Excel. Conviene preparar el expediente usando la guía vigente, porque el Instituto establece características y nombres sugeridos para los documentos.

La guía identifica la carta de presentación como formato DO-01 tanto en los requisitos como en el ejemplo de llenado. Sin embargo, contiene una referencia aislada a “DI-03” en el índice y en el encabezado de las instrucciones. Para evitar trabajar con una versión incorrecta, lo recomendable es descargar el formato directamente desde el apartado “Material relacionado” del portal oficial.

¿Cómo se presenta el dictamen fiscal Infonavit?

El INFONAVIT permite actualmente dos modalidades: electrónica y presencial.

Para la presentación electrónica, la documentación debe digitalizarse y enviarse por correo a las cuentas autorizadas que publica el Instituto. La guía vigente indica que la información debe remitirse a todas ellas. Como esas direcciones pueden actualizarse, es preferible verificarlas en la página oficial antes del envío.

Para la presentación presencial, la documentación se entrega en la Delegación Regional que corresponda al domicilio fiscal del patrón. El portal indica que los archivos PDF y, en su caso, Excel deben incorporarse en un dispositivo USB identificado con el nombre y RFC del patrón.

No conviene considerar concluido el trámite hasta conservar el acuse correspondiente. En la recepción electrónica, el INFONAVIT comunica por correo el folio asignado y la fecha de recepción.

¿Qué pasa si el plazo ya venció?

La omisión puede constituir una infracción. El Reglamento para la Imposición de Multas del INFONAVIT contempla expresamente no presentar esta información dentro del plazo correspondiente.

Sin embargo, el artículo 15 del mismo Reglamento establece que las multas no se aplicarán cuando el patrón cumpla la obligación omitida de manera espontánea fuera del plazo, salvo los casos en los que el propio ordenamiento considera que el cumplimiento dejó de ser espontáneo, por ejemplo, cuando el Instituto ya descubrió la omisión o notificó una gestión relacionada con su comprobación.

Por eso, detectar tarde la obligación no significa que convenga dejarla pendiente. Si el vencimiento ya pasó, debe revisarse de inmediato si todavía puede regularizarse espontáneamente y conservar evidencia completa de la presentación.

Dictamen Fiscal ante INFONAVIT y Dictamen Infonavit no son lo mismo

Los nombres son parecidos, pero corresponden a procedimientos distintos.

El Dictamen Fiscal ante el INFONAVIT parte del dictamen de estados financieros presentado ante el SAT y requiere entregar determinada información y anexos relacionados con aportaciones patronales.

El Dictamen Infonavit, en cambio, es una opción mediante la cual el patrón puede dictaminar voluntariamente el cumplimiento de sus obligaciones fiscales en materia de vivienda con un contador público autorizado por el Instituto.

Identificar correctamente el procedimiento evita reunir documentación equivocada o asumir que una obligación quedó atendida cuando en realidad se trata de un trámite diferente.

Conclusión

La presentación del dictamen fiscal Infonavit puede pasar inadvertida después de concluir el Dictamen Fiscal ante el SAT. Una buena medida de control es incorporarla al calendario anual: identificar a los patrones que presentaron dictamen, calcular los 15 días hábiles, preparar los anexos con la guía vigente y conservar el acuse y folio de recepción.

Si al revisar ejercicios anteriores detectas una omisión, conviene atenderla antes de recibir una gestión del Instituto, porque el Reglamento contempla un tratamiento específico para el cumplimiento espontáneo fuera de plazo.

Síguenos en YouTube

Las obligaciones patronales cambian de formato, procedimiento y criterios operativos. Para mantenerte al día con temas fiscales, CFDI, SAT, IMSS e INFONAVIT, puedes suscribirte al canal de YouTube de Facturando.

Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSS

Una vez que confirmaste que tu empresa está obligada, el siguiente paso es organizar la información y coordinar el trabajo con el Contador Público Autorizado. Preparar el dictamen SIDEIMSS no consiste únicamente en capturar datos al final: requiere revisar que nómina, cuotas, movimientos afiliatorios y documentación patronal sean coherentes antes de firmar y presentar.

Este artículo es la segunda parte de nuestro especial sobre el Dictamen IMSS 2025. En la primera explicamos quién está obligado, cómo se calcula el promedio anual de trabajadores y cuál es la fecha límite. Aquí nos concentramos en la preparación y presentación electrónica mediante SIDEIMSS.

¿Qué es SIDEIMSS y quién interviene?

El Sistema de Dictamen Electrónico del IMSS (SIDEIMSS) es la herramienta que utiliza el Instituto para formular y presentar electrónicamente el dictamen en materia de seguridad social.

El dictamen debe ser elaborado por un Contador Público Autorizado (CPA). Antes de iniciar, conviene verificar que el profesionista tenga estatus activo en el Catálogo de Contadores Públicos del IMSS. El catálogo oficial permite comprobar precisamente la situación de los CPA autorizados para dictaminar.

El patrón también participa: interviene en la firma electrónica y, cuando corresponda, en la atención de diferencias derivadas de la revisión.

¿Qué información debe prepararse?

La página oficial del Dictamen para efectos del Seguro Social muestra los principales apartados de información patronal que intervienen en el proceso.

Entre ellos se encuentran:

  • remuneraciones;
  • prestaciones;
  • cuotas pagadas;
  • pagos a personas físicas;
  • prestación y subcontratación de servicios especializados;
  • clasificación de empresas;
  • balanza de comprobación;
  • e información relacionada con construcción, cuando corresponda.

Además, el procedimiento contempla atestiguamientos, cédulas de dictamen y el modelo de opinión que resulte de la revisión del CPA.

Por eso, preparar el dictamen SIDEIMSS debería comenzar antes de entrar al portal. Primero conviene ordenar la documentación del ejercicio 2025 y localizar inconsistencias.

Revisa nómina, SUA e IDSE antes de presentar

Uno de los puntos más sensibles es comprobar que la información relacionada con los trabajadores sea consistente.

Los CFDI de nómina documentan pagos y conceptos; el IDSE registra movimientos afiliatorios, mientras que el SUA interviene en la determinación y pago de cuotas. Comparar estas fuentes permite detectar trabajadores, salarios, fechas o movimientos que requieren revisión.

Para este trabajo te recomendamos nuestra guía Cómo conciliar CFDI de nómina, SUA e IDSE antes de una revisión del IMSS, donde explicamos cómo revisar trabajadores, altas, bajas, modificaciones salariales y cuotas.

No toda diferencia implica un incumplimiento. Puede existir una incapacidad, un pago posterior, una ausencia o un ajuste correctamente documentado. Lo importante es identificar la causa y conservar evidencia.

Nómina Total puede ayudarte con los CFDI

Cuando una empresa tiene cientos de trabajadores, revisar manualmente los CFDI de todo un ejercicio puede convertirse en una tarea considerable.

Puedes apoyarte en Descargar CFDI, nuestra herramienta para descargar masivamente los XML de recibos de nómina, conciliarlos contra los comprobantes registrados en el SAT, localizar duplicados y generar reportes especializados.

Entre otros, permite obtener acumulados por patrón, empleado o concepto, analizar retenciones y generar reportes de percepciones, deducciones y otros pagos.

En la preparación del dictamen SIDEIMSS, esta información puede ayudar a localizar diferencias antes de entregar los datos al contador.

Nómina Total no prepara ni presenta el dictamen ante el IMSS y tampoco sustituye al CPA. Su utilidad aquí es ayudarte a reunir, conciliar y analizar los CFDI que forman parte de la revisión previa.

Utiliza siempre las herramientas vigentes del IMSS

Para preparar el dictamen SIDEIMSS, el IMSS mantiene una sección de Herramientas SIDEIMSS con los recursos necesarios para trabajar con la plataforma.

La propia autoridad recomienda utilizar la versión más reciente de la plantilla de Información Patronal y generar los archivos en el formato requerido para cargarlos posteriormente al sistema.

Evita reutilizar una plantilla de ejercicios anteriores sin comprobar primero que siga vigente. Trabajar desde el inicio con las herramientas actuales reduce reprocesos y problemas de validación.

¿Qué diferencias puede revelar el dictamen SIDEIMSS?

Durante la revisión pueden identificarse diferencias en cuotas o movimientos afiliatorios que deban corregirse.

SIDEIMSS permite realizar movimientos afiliatorios y efectuar pagos derivados de la presentación del dictamen. El IMSS también contempla archivos SUA con el tipo de documento “Diferencias por dictamen” para los casos correspondientes.

Si aparecen diferencias, conviene determinar su origen junto con el CPA antes de presentar.

No se trata de modificar información únicamente para conseguir que dos sistemas coincidan. Cada corrección debe corresponder a la realidad laboral y contar con documentación que la respalde.

¿Qué e.firmas deben estar disponibles?

Para el trámite electrónico, el IMSS señala que se requiere la e.firma del contador, del representante legal y del patrón o sujeto obligado, según corresponda al proceso.

Antes de llegar a los últimos días de septiembre conviene verificar:

  • que las e.firmas estén vigentes;
  • que se tengan disponibles certificados, llaves y contraseñas;
  • que los representantes registrados sean los actuales;
  • y que las personas que deben intervenir puedan firmar oportunamente.

Detectar al final una e.firma vencida o un cambio pendiente de representante puede retrasar un dictamen cuya revisión ya estaba terminada.

¿Cómo concluye la presentación?

El CPA formula el dictamen en SIDEIMSS con la información patronal, atestiguamientos, cédulas y el modelo de opinión correspondiente. El patrón o sujeto obligado interviene posteriormente mediante la firma electrónica conforme al flujo establecido por el sistema.

El IMSS genera un acuse de la formulación y presentación electrónica. En el trámite en línea, dicho acuse sustituye la Carta de Presentación del dictamen.

Por eso, preparar el dictamen SIDEIMSS no termina cuando los archivos están listos. La empresa debe confirmar que el procedimiento concluyó correctamente y conservar los acuses correspondientes.

No esperes al 30 de septiembre

Aunque el plazo ordinario para presentar el dictamen correspondiente al ejercicio 2025 vence el 30 de septiembre de 2026, esa fecha debe verse como límite y no como momento para comenzar el proceso.

Antes de entonces conviene tener revisados:

  • CFDI de nómina;
  • trabajadores afiliados;
  • altas, bajas y modificaciones salariales;
  • cuotas y pagos;
  • prestaciones;
  • observaciones del CPA;
  • y diferencias pendientes de aclaración.

Cuanto antes se detecte una inconsistencia, más tiempo habrá para documentarla o corregirla correctamente.

Especial: Dictamen IMSS 2025

  1. Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre?
  2. Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSS — Estás aquí.

Nota de publicación: cuando la primera parte tenga su URL definitiva, convertir su título en enlace interno.

Temas relacionados

Los dos últimos videos muestran reportes de Nómina Total que pueden ayudarte a analizar los conceptos registrados en los recibos antes de entregar información al contador.

Conclusión

Preparar el dictamen SIDEIMSS correctamente requiere que la empresa entregue al CPA información consistente sobre trabajadores, remuneraciones, prestaciones, cuotas y movimientos, además de atender oportunamente las diferencias detectadas.

Una conciliación previa entre nómina, SUA e IDSE permite identificar inconsistencias antes de que el plazo esté por vencer. Nómina Total puede facilitar la revisión de CFDI, pero la formulación y opinión del dictamen corresponden al Contador Público Autorizado.

Con el 30 de septiembre de 2026 como fecha límite ordinaria, lo conveniente es llegar a SIDEIMSS con la información revisada, las e.firmas disponibles y las diferencias importantes ya identificadas.

Síguenos en YouTube

Si trabajas con nómina, seguridad social o cumplimiento patronal, te invitamos a suscribirte al canal de YouTube de Facturando para conocer contenidos prácticos sobre CFDI, XML, IMSS y herramientas para contadores.

Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre?

Si tu empresa tuvo un promedio anual de 300 o más trabajadores durante 2025, el Dictamen IMSS 2025 debe estar ya en tu calendario. El plazo ordinario para presentarlo vence el 30 de septiembre de 2026 y la obligación se determina por el promedio anual de trabajadores, no por la plantilla de un solo mes.

Este artículo forma parte de un especial de dos entregas sobre el Dictamen IMSS 2025. En esta primera parte explicamos quién está obligado, cómo se calcula el promedio, cuáles son las fechas clave y qué consecuencias puede haber por incumplimiento. En la segunda parte veremos cómo preparar la información y presentar el dictamen mediante SIDEIMSS.

¿Quién está obligado a presentar el Dictamen IMSS 2025?

El artículo 16 de la Ley del Seguro Social establece que los patrones con un promedio anual de 300 o más trabajadores en el ejercicio fiscal inmediato anterior deben dictaminar el cumplimiento de sus obligaciones ante el IMSS mediante un Contador Público Autorizado. El propio trámite oficial del IMSS reproduce este fundamento legal.

Para el dictamen que se presenta en 2026, el ejercicio revisado es 2025. Por eso, una empresa que alcanzó ese promedio durante 2025 entra en el supuesto obligatorio. Quienes se encuentren por debajo pueden optar voluntariamente por dictaminarse.

¿Cómo se calcula el promedio anual?

El número de trabajadores de diciembre no decide por sí solo si una empresa debe dictaminarse.

El artículo 152 del RACERF establece que deben sumarse los trabajadores que prestaron servicios al patrón en cada mes del ejercicio y dividir el resultado entre 12. Para determinar el promedio deben tomarse en cuenta los registros patronales asignados por el Instituto.

Por ejemplo, si una empresa tuvo 280 trabajadores durante los primeros seis meses de 2025 y 320 durante los seis restantes, la suma mensual es 3,600. Al dividirla entre 12, el promedio es exactamente 300 trabajadores.

En ese caso sí existe obligación. La Ley establece 300 o más, no “más de 300”.

Esto también significa que haber superado los 300 trabajadores solamente durante algunos meses no resuelve la pregunta. Lo determinante es el promedio anual.

Dos fechas que no debes confundir

Para el Dictamen IMSS 2025 existen dos fechas especialmente importantes:

  • 30 de abril de 2026: venció el plazo ordinario para presentar el aviso de dictamen.
  • 30 de septiembre de 2026: vence el plazo ordinario para presentar el dictamen correspondiente al ejercicio 2025.

Si tu empresa estaba obligada y no atendió oportunamente el aviso, no conviene asumir que la obligación desapareció. A estas alturas es recomendable revisar de inmediato el caso con el Contador Público Autorizado que atenderá el dictamen y definir las acciones procedentes.

¿Qué pasa si no se presenta?

La Ley del Seguro Social considera infracción no cumplir, o hacerlo de manera extemporánea, con la obligación de dictaminar las aportaciones ante el Instituto mediante Contador Público Autorizado.

Para este supuesto contempla una multa equivalente de 20 a 350 UMA, considerando las circunstancias aplicables.

Pero la sanción no es el único riesgo. La preparación del dictamen puede revelar diferencias en salarios, cuotas, movimientos afiliatorios u otras obligaciones que conviene identificar antes de que continúen acumulándose. La documentación oficial del SIDEIMSS contempla, entre otros elementos, remuneraciones, prestaciones, cuotas, movimientos afiliatorios y la opinión del Contador Público Autorizado.

¿Presentar el dictamen evita una visita del IMSS?

La Ley del Seguro Social establece que los patrones que presentan dictamen no serán sujetos de visita domiciliaria por los ejercicios dictaminados, pero existen excepciones.

El Instituto puede actuar, por ejemplo, cuando el dictamen contiene abstención de opinión, opinión negativa o determinadas salvedades sobre elementos esenciales, o cuando de su revisión resultan diferencias que no son aclaradas o pagadas.

Por eso, presentar el dictamen no significa que el IMSS pierda toda posibilidad de revisión.

¿Qué conviene hacer antes del 30 de septiembre?

Si todavía no has confirmado si tu empresa está obligada, empieza por calcular correctamente el promedio anual de trabajadores de 2025.

Si el resultado es 300 o más:

  • confirma quién será el Contador Público Autorizado responsable;
  • verifica la situación del aviso de dictamen;
  • reúne la información correspondiente al ejercicio 2025;
  • identifica diferencias de nómina, afiliación y cuotas que sigan pendientes;
  • y organiza el proceso con anticipación.

El objetivo ahora es saber si existe la obligación y no esperar a finales de septiembre para comenzar la revisión.

Especial: Dictamen IMSS 2025

  1. Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre? — Estás aquí.
  2. Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSS

Conclusión

La obligación de dictaminar no depende de cuántos trabajadores tenía la empresa al cerrar diciembre ni de si en un solo mes rebasó los 300. Se determina mediante el promedio anual previsto en la Ley del Seguro Social y su Reglamento.

Si tu empresa alcanzó un promedio de 300 o más trabajadores durante 2025, el 30 de septiembre de 2026 es la fecha que debe tener presente.

Una vez confirmada la obligación, el siguiente paso será preparar correctamente la información. En la segunda parte de este especial explicaremos qué debe revisar la empresa y cómo se presenta el dictamen mediante SIDEIMSS.

Temas relacionados

Síguenos en YouTube

Si trabajas con nómina, seguridad social u obligaciones patronales, te invitamos a suscribirte al canal de YouTube de Facturando para mantenerte actualizado sobre cambios del IMSS, CFDI y herramientas para contadores.

SCJN confirma facultades del IMSS: cómo responder una revisión

Recibir un requerimiento IMSS no significa que la empresa ya tenga una sanción o un crédito fiscal. Sin embargo, sí obliga a revisar plazos, documentos y posibles diferencias antes de entregar información.

La Suprema Corte de Justicia de la Nación confirmó que el Instituto puede solicitar contabilidad, datos, documentos e informes durante una revisión de gabinete, siempre que actúe dentro de sus facultades de comprobación y respete los requisitos legales aplicables.

La decisión corresponde al Amparo en Revisión 589/2025. En ese asunto, la Corte declaró constitucional el segundo párrafo de la fracción XXVIII del artículo 251 de la Ley del Seguro Social.

¿Qué resolvió la SCJN?

La Corte determinó que la solicitud de información forma parte de una revisión de gabinete y constituye un acto de molestia, no un acto privativo.

Esto significa que el requerimiento busca reunir elementos para comprobar si el patrón cumplió sus obligaciones de seguridad social. No implica, por sí mismo, la pérdida definitiva de un derecho ni demuestra que ya exista un incumplimiento.

El oficio debe provenir de una autoridad competente, constar por escrito, señalar su fundamento legal y explicar la razón de la solicitud. Además, la información requerida debe relacionarse con la revisión que se está practicando.

Puedes consultar el comunicado oficial de la SCJN sobre el Amparo en Revisión 589/2025.

¿Qué puede solicitar el IMSS?

La Ley del Seguro Social permite requerir a patrones, responsables solidarios y terceros relacionados la exhibición de contabilidad, datos, documentos e informes necesarios para la revisión.

Dependiendo del periodo y del objeto del oficio, el IMSS podría solicitar información como:

  • CFDI de nómina y archivos XML.
  • Registros contables y pólizas.
  • Altas, bajas y modificaciones salariales.
  • Acuses de movimientos presentados mediante IDSE.
  • Cálculos y reportes del SUA.
  • Comprobantes de pago de cuotas.
  • Contratos laborales.
  • Papeles de trabajo del Salario Base de Cotización.

La Ley del Seguro Social vigente contiene la facultad analizada por la Corte.

¿La decisión permite al IMSS pedir cualquier información?

No. La resolución confirma que la facultad prevista en la ley es constitucional, pero no convierte automáticamente en válido cualquier oficio.

Un requerimiento particular todavía debe cumplir con requisitos de competencia, fundamentación, motivación, notificación y relación con el objeto de la revisión. También debe conceder un plazo para responder y precisar los documentos que deben presentarse.

Por ello, si la solicitud resulta ambigua, incluye periodos ajenos a la revisión o exige documentación que aparentemente no guarda relación con las obligaciones verificadas, conviene analizarla antes de entregar información.

Un requerimiento IMSS tampoco equivale a una sanción. Primero, el Instituto recopila y analiza los documentos. Después puede concluir sin observaciones, solicitar aclaraciones o determinar diferencias conforme al procedimiento correspondiente.

¿Cómo responder un requerimiento IMSS?

El primer paso es registrar la fecha exacta de notificación y calcular el vencimiento. Después deben identificarse la autoridad emisora, el registro patronal, los periodos revisados y cada documento solicitado.

Antes de contestar el requerimiento IMSS, conviene comparar la información de nómina, contabilidad y seguridad social. El CFDI de nómina, los movimientos del IDSE, los cálculos del SUA y los comprobantes de pago deben ser consistentes entre sí.

Si existen diferencias, deben localizarse y explicarse antes de preparar la respuesta. Entregar archivos contradictorios o sin contexto puede generar observaciones adicionales.

Para realizar esa revisión, te recomendamos nuestra guía sobre cómo conciliar CFDI de nómina, SUA e IDSE antes de una revisión del IMSS.

También es recomendable preparar un índice de anexos, relacionar cada archivo con el punto específico del oficio y conservar una copia íntegra de todo lo entregado, junto con el acuse correspondiente.

Errores que deben evitarse

Al atender una revisión, los problemas no siempre provienen de una omisión de cuotas. Con frecuencia aparecen por una respuesta desordenada o por datos inconsistentes.

Entre los errores que conviene evitar se encuentran:

  • Calcular incorrectamente el plazo.
  • Entregar documentos incompletos o ilegibles.
  • Enviar archivos sin índice.
  • Presentar cifras distintas entre nómina, SUA, IDSE y contabilidad.
  • Proporcionar información adicional que no fue revisada.
  • No conservar evidencia exacta de lo presentado.
  • Suponer que el oficio ya demuestra una infracción.

Cuando existan posibles defectos legales o diferencias importantes, la revisión documental debe coordinarse con el análisis jurídico. No conviene responder únicamente desde el área contable sin evaluar el alcance del oficio.

Recomendación final

El criterio de la SCJN confirma que el IMSS puede usar la revisión de gabinete para comprobar obligaciones patronales. Por ello, las empresas necesitan mantener organizada su documentación antes de recibir un oficio.

La mejor prevención consiste en conciliar periódicamente nómina, CFDI, SUA, IDSE, contabilidad y pagos. Así, cuando llegue un requerimiento IMSS, será más sencillo responder dentro del plazo, explicar diferencias y reducir el riesgo de observaciones.

Síguenos en YouTube

Para mantenerte actualizado sobre revisiones del IMSS, CFDI, obligaciones patronales y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

¿Un recibo de nómina sin la firma del empleado es válido?

En la gestión empresarial, uno de los temas que más suele generar dudas, es la validez de los recibos de nómina que no tienen la firma del empleado, y este es justo el tema que estaremos tocando en este artículo.

Muchos empleadores y trabajadores se preguntan si es indispensable contar con la firma autógrafa en cada recibo o si basta con los Comprobantes Fiscales Digitales por Internet (CFDI) emitidos por el patrón.

¿Qué establece la ley?
La Ley Federal del Trabajo (LFT) en su artículo 101 señala que los recibos impresos deberán contener la firma autógrafa del trabajador para su validez; sin embargo, los recibos de pago contenidos en comprobantes fiscales digitales por Internet (CFDI) pueden sustituir a los recibos impresos.

¿Son válidos los CFDI en lugar de la firma?
Sí. El CFDI de nómina sustituye al recibo en papel y constituye el comprobante oficial de pago.

Para la autoridad fiscal y laboral, estos documentos son suficientes para acreditar la erogación del salario y el cumplimiento de las obligaciones patronales.

De esta forma, aunque el trabajador no firme de manera física un recibo, el CFDI timbrado cumple con los requisitos legales de comprobación.

Esto se debe a que contiene datos como percepciones, deducciones, retenciones y aportaciones, además de estar validado digitalmente con la firma electrónica avanzada del emisor.

Alternativas de verificación
Aunque los CFDI tienen validez por sí mismos, algunas empresas optan por complementar la información con métodos adicionales que brinden certeza tanto al patrón como al trabajador.

Entre ellos se encuentran:

  • Recibos impresos con acuse de recibido: aunque no son obligatorios, pueden usarse como respaldo administrativo.
  • Firmas electrónicas internas: plataformas de recursos humanos que permiten que el trabajador firme digitalmente su recibo de nómina.
  • Correos de entrega: el envío del CFDI por correo al trabajador puede servir como evidencia de notificación.
  • Plataformas de portal del empleado: acceso en línea donde el trabajador consulta y descarga sus comprobantes.

Recomendaciones para las empresas

  • Emitir siempre CFDI timbrados de nómina, ya que son el único documento con plena validez fiscal.
  • Conservar la información de forma digital, organizada y respaldada durante al menos cinco años.
  • Capacitar a los trabajadores sobre la validez de los CFDI para evitar malentendidos.
  • Implementar sistemas de control interno que documenten la entrega de los comprobantes.

Conclusión
Hoy en día, los recibos de nómina firmados en papel no son necesarios para acreditar el pago de salarios. Recordemos que el recibo de nómina en PDF es la representación impresa de un Comprobante Fiscal Digital a través de Internet (CFDI).

Lo que realmente otorga validez es el CFDI emitido y timbrado, el cual cumple con todos los requisitos legales.

Sin embargo, contar con mecanismos de verificación adicionales puede fortalecer la confianza entre empleador y trabajador, garantizando transparencia y seguridad en la relación laboral.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

¿Deben los patrones notificar accidentes y defunciones laborales?

¿En qué consiste esta obligación?
Cuando ocurre un accidente o defunción en el centro de trabajo, los patrones están legalmente obligados a notificarlo a la Secretaría del Trabajo y Previsión Social (STPS). Esta notificación debe realizarse dentro de plazos establecidos, proporcionando información precisa y completa sobre el incidente. La finalidad es proteger los derechos de los trabajadores, garantizar la investigación de los hechos y fomentar la prevención de riesgos laborales.

Características principales

  • Obligatoriedad: La notificación no es opcional, es una obligación legal.
  • Plazo: Debe realizarse en un máximo de 72 horas posteriores al suceso.
  • Contenido: Debe incluir detalles como fecha, lugar, causas, consecuencias y datos del trabajador afectado.
  • Formato: Existen formatos oficiales que deben ser utilizados para reportar adecuadamente.
  • Vigilancia: La STPS supervisa y puede solicitar información complementaria.

Requisitos para la notificación

  • Formato oficial: Usar los medios electrónicos o físicos que determine la STPS.
  • Información precisa: Datos generales del trabajador, descripción del accidente o fallecimiento, testigos, y condiciones en las que ocurrió.
  • Firma responsable: Generalmente, por el representante legal de la empresa o responsable de seguridad e higiene.

Beneficios de cumplir con esta obligación

  • Evitar sanciones: El cumplimiento reduce el riesgo de multas administrativas.
  • Mejora de la seguridad: Permite la identificación de riesgos recurrentes y su corrección.
  • Protección legal: Brinda respaldo en caso de litigios o auditorías laborales.
  • Imagen empresarial: Refuerza el compromiso de la empresa con el bienestar de sus trabajadores.

Desventajas de no cumplir

  • Multas económicas: Las sanciones pueden ser cuantiosas dependiendo de la gravedad y reincidencia.
  • Riesgos legales: Se pueden iniciar procedimientos judiciales en contra de la empresa.
  • Daño reputacional: Una mala gestión de los accidentes afecta la imagen empresarial.
  • Cierre de operaciones: En casos graves, la autoridad puede ordenar la suspensión de actividades.

Consecuencias de la omisión
Omitir la notificación puede derivar en fuertes sanciones administrativas, demandas laborales por omisión de medidas de seguridad y responsabilidades penales si se determina negligencia grave. Además, puede generar inspecciones más frecuentes de la autoridad y la pérdida de certificaciones de cumplimiento en seguridad laboral.

Sustento legal
La obligación de notificar accidentes y defunciones laborales se encuentra establecida principalmente en:

  • Ley Federal del Trabajo (LFT): Artículo 504 – Obliga a los patrones a informar a la STPS sobre accidentes y enfermedades de trabajo.
  • Norma Oficial Mexicana NOM-019-STPS-2011: Establece las obligaciones específicas de los patrones en materia de accidentes y enfermedades laborales.

El incumplimiento de esta obligación puede ser sancionado conforme a lo dispuesto en la propia Ley Federal del Trabajo y su reglamento.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.