
¿Qué documentación debes conservar cuando cancelas un CFDI?

Al cancelar un CFDI no basta con seleccionar un motivo y enviar la solicitud. Si el comprobante ampara ingresos, el Código Fiscal de la Federación exige justificar y soportar documentalmente la razón de la cancelación. Por eso conviene conservar evidencia que permita reconstruir qué ocurrió y por qué el comprobante quedó sin efectos. PRODECON recuerda esta misma obligación: la autoridad puede verificar posteriormente el motivo y el soporte documental de la cancelación.

¿Qué exige la ley al cancelar un CFDI?

El artículo 29-A del CFF establece que quienes cancelen CFDI que amparen ingresos deben justificar y soportar documentalmente el motivo. La redacción es importante porque no establece un expediente idéntico para todos los casos.

La documentación debe ser congruente con lo sucedido. Una sustitución por error no se respalda igual que una venta que finalmente no se realizó.

También conviene precisar que esta obligación del artículo 29-A se refiere expresamente a CFDI que amparen ingresos. No debe presentarse como si ese párrafo estableciera exactamente el mismo requisito para cualquier tipo de comprobante. Puedes consultar el Código Fiscal de la Federación vigente, cuya compilación consultada señala como última reforma la publicada el 9 de abril de 2026.

¿Qué documentos conviene conservar al cancelar un CFDI?

Hay dos grupos de evidencia.

La evidencia fiscal del procedimiento puede incluir:

  • XML del CFDI original.
  • XML sustituto, cuando exista.
  • Acuse de solicitud de cancelación.
  • Acuse definitivo de cancelación.
  • Documentos relacionados.
  • Evidencia del estatus final del UUID.

La evidencia comercial o administrativa explica la razón de la cancelación. Dependiendo de la operación, pueden ser útiles correos con el cliente, pedidos, contratos, órdenes de compra, notas de devolución, comprobantes de reembolso, aclaraciones o documentos internos donde quede identificado el error.

Estos son ejemplos prácticos, no una lista obligatoria publicada por el SAT. Lo importante es que el expediente permita explicar de forma coherente por qué el CFDI fue cancelado.

La documentación debe corresponder al motivo de cancelación

Con el motivo 01 conviene conservar el CFDI original, el sustituto y la relación entre ambos. Con el motivo 02, la evidencia debe permitir identificar el error que originó la cancelación.

Si utilizaste el motivo 03 porque la operación no se llevó a cabo, pueden resultar especialmente útiles documentos que demuestren la cancelación del pedido, comunicación con el cliente, devolución de cantidades u otra evidencia congruente con lo ocurrido.

Para el motivo 04, conviene conservar la trazabilidad entre el CFDI global, su corrección y el comprobante nominativo correspondiente.

El objetivo no es acumular documentos indiscriminadamente, sino que la evidencia corresponda con la razón informada al SAT.

Solicitud de cancelación y cancelación definitiva no son lo mismo

No conviene conservar únicamente el acuse de solicitud.

El acuse de solicitud de cancelación demuestra que el procedimiento fue iniciado, pero no necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación acredita que el comprobante fue efectivamente cancelado en los registros del SAT. En Facturando explicamos esta diferencia en ¿Acuse de la solicitud vs acuse de la cancelación?. Conservar ambos ayuda a documentar el proceso, especialmente cuando intervino la aceptación del receptor.

Crea un expediente de cancelación por cada CFDI

Una forma práctica de organizar la evidencia es crear una carpeta identificada con el UUID:
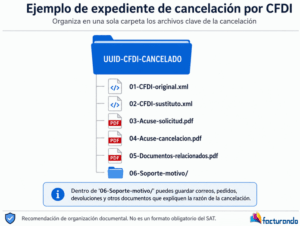
Esta estructura no es un requisito del SAT. Es una recomendación de organización para mantener reunida la información técnica y comercial de la cancelación.

Dentro de 06-Soporte-motivo podrían guardarse, según corresponda, correos, pedidos, devoluciones o cualquier otra evidencia que ayude a explicar la razón de la cancelación.

¿Cuánto tiempo debes conservar la documentación?

Como regla general, el artículo 30 del CFF establece un plazo de cinco años para conservar la contabilidad y la documentación relacionada con el cumplimiento de disposiciones fiscales, contado conforme a las reglas del propio artículo. Sin embargo, existen situaciones en las que el cómputo comienza en otro momento o la documentación debe conservarse durante más tiempo. Por ejemplo, el propio artículo contempla actos cuyos efectos fiscales se prolongan, recursos o juicios y documentación que tiene reglas especiales de conservación.

Por eso, no es correcto afirmar que todo expediente de cancelación puede eliminarse automáticamente al cumplir cinco años. Lo recomendable es integrarlo a la documentación fiscal de la operación y conservarlo durante el plazo que corresponda.

Obtén los archivos adicionales del CFDI

Con Descargar CFDI puedes obtener, además de los XML descargados directamente del SAT, el detalle del comprobante, acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus del UUID.

Esto ayuda a reunir buena parte de la evidencia fiscal del procedimiento. La documentación comercial que explique por qué se canceló la operación deberá integrarse por separado.

En nuestro artículo Archivos adicionales del CFDI: ¿Qué son y cómo obtenerlos? explicamos con mayor detalle este tipo de documentos.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI? — Estás aquí.
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones, agregaremos sus enlaces.

Conclusión

Al cancelar un CFDI que ampara ingresos debes poder explicar por qué lo hiciste y respaldarlo documentalmente. El CFF exige el soporte, pero no establece un expediente universal.

La mejor práctica es conservar tanto la evidencia fiscal del procedimiento como los documentos comerciales que expliquen la razón de la cancelación. Un expediente ordenado facilita una revisión posterior y evita depender de información dispersa.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.
¿Solicitaste cancelar un CFDI? Esto significa el acuse y qué debes revisar

¿Pediste cancelar una factura y recibiste un documento del SAT? Ese documento es el acuse de solicitud de cancelación. Confirma que se presentó una petición para cancelar el comprobante, pero no significa necesariamente que la factura ya esté cancelada.

Lo que ocurra después dependerá de si se necesita la aceptación del receptor, de su respuesta y del tipo de CFDI. Por eso, antes de dar de baja una factura en tu control administrativo, es importante verificar qué sucedió con la solicitud.

¿Qué es el acuse de solicitud de cancelación?

Es la constancia que obtienes al solicitar la cancelación de un CFDI mediante el portal del SAT o los servicios de un proveedor de certificación.

Su función es dejar evidencia de que se presentó una petición. Según el documento generado y el resultado del servicio, puede incluir datos como:

  • Folio fiscal (UUID) del comprobante.
  • RFC del emisor.
  • Fecha de la solicitud.
  • Motivo de cancelación.
  • UUID del comprobante sustituto, cuando corresponda.
  • Resultado o estado reportado para la petición.

El acuse de solicitud y el acuse definitivo de cancelación no son lo mismo. El primero documenta la petición; el segundo permite acreditar el resultado de una cancelación realizada.

¿Qué sucede después de recibir el acuse?

Existen tres situaciones principales:

Situación¿Qué sucede?
No requiere aceptaciónEl SAT puede realizar la cancelación sin esperar una respuesta del receptor.
Requiere aceptaciónEl receptor recibe una notificación y puede aceptar o rechazar la solicitud.
El receptor rechazaEl comprobante permanece vigente y será necesario revisar cómo proceder.

No todas las facturas requieren aceptación. La regla 2.7.1.35 de la Resolución Miscelánea Fiscal 2026 contempla supuestos como determinados CFDI de nómina, egreso y comprobantes con importe de hasta $1,000.

Hay excepciones importantes: la facilidad de los $1,000 no se aplica a los CFDI con complemento para recepción de pagos, y existen reglas especiales para determinados comprobantes relacionados con hidrocarburos y combustibles.

Por ello, no conviene asumir que una factura se cancelará automáticamente solo por su monto o tipo.

¿Cuántos días tiene el receptor para responder?

Cuando se requiere su aceptación, el SAT señala un plazo de tres días hábiles para que el receptor acepte o rechace la solicitud.

No deben confundirse tres días hábiles con 72 horas: los fines de semana y días inhábiles pueden modificar el tiempo transcurrido.

También importa si ya existió una solicitud anterior:

  • Primera solicitud: cuando aplica la aceptación tácita y el receptor no responde dentro del plazo, el SAT puede considerar aceptada la cancelación.
  • Solicitudes posteriores tras un rechazo: el silencio del receptor ya no basta; se requiere su aceptación expresa, conforme a las indicaciones del SAT.
  • Supuestos especiales: ciertos CFDI relacionados con hidrocarburos y combustibles requieren aceptación expresa y no se benefician de la aceptación por falta de respuesta.

Estas diferencias explican por qué no debes considerar cancelada una factura únicamente porque transcurrieron tres días.

Puedes consultar el procedimiento en la guía oficial de cancelación del SAT.

¿Cómo saber si tu factura ya quedó cancelada?

La forma más segura de comprobar el resultado es consultar el estado del CFDI.

  1. Ingresa al verificador de CFDI del SAT.
  2. Captura el UUID de la factura, el RFC del emisor, el RFC del receptor y el código de seguridad.
  3. Ejecuta la consulta y revisa el Estado CFDI.
  4. Si aparece como Vigente, no debes tratarlo como cancelado, aunque tengas un acuse de solicitud.
  5. Si aparece como Cancelado, conserva la información de la consulta y recupera el acuse correspondiente.

Si la cancelación fue solicitada recientemente, puede ser necesario consultar nuevamente para confirmar que el estado ya se actualizó.

En el portal del SAT también puedes revisar las solicitudes que requieren aceptación y el resultado de los procedimientos iniciados.

¿Qué debes revisar en el acuse?

Antes de archivarlo, confirma que corresponda a la factura que intentaste cancelar.

Revisa especialmente el UUID, la fecha, el motivo y cualquier resultado o mensaje asociado a la petición.

Por ejemplo, si solicitaste cancelar una factura porque contenía errores y generaste otra que la sustituye, verifica que el motivo informado y el comprobante relacionado sean correctos.

Si el servicio devuelve un error o indica que la solicitud no pudo procesarse, no interpretes ese resultado como una cancelación exitosa.

La comprobación definitiva debe realizarse consultando el estado de la factura en el SAT.

¿Dónde puedes obtener y conservar los acuses?

Puedes consultar los documentos asociados a la cancelación desde las herramientas del SAT, utilizando los accesos correspondientes para tus comprobantes emitidos o recibidos.

Si administras muchas facturas, también puedes utilizar nuestro programa Descargar CFDI.

Con él puedes obtener archivos adicionales relacionados con tus comprobantes, entre ellos:

  • Acuse de solicitud de cancelación.
  • Acuse de cancelación.
  • Detalle del CFDI.
  • Documentos relacionados.

Nuestro programa también permite consultar el estado de los CFDI, lo que facilita identificar cuáles permanecen vigentes y cuáles ya fueron cancelados.

Esto resulta especialmente útil cuando necesitas revisar numerosos comprobantes y mantener organizados sus documentos.

¿Por qué es importante conservar el acuse?

El acuse permite demostrar que realizaste una solicitud en determinada fecha, pero no sustituye la evidencia de su resultado.

Por eso recomendamos conservar la petición, la respuesta definitiva y la información que explique el motivo de la cancelación.

Además, cuando se cancelan CFDI que amparan ingresos, el artículo 29-A del Código Fiscal de la Federación exige justificar y soportar documentalmente la razón de la cancelación.

Si necesitas profundizar en este punto, consulta nuestra guía sobre qué documentación conservar cuando cancelas un CFDI.

Conclusión

Recibir un acuse de solicitud de cancelación es solamente una parte del procedimiento. El siguiente paso es comprobar si el SAT canceló el CFDI, si está pendiente de aceptación o si la petición fue rechazada.

La recomendación es sencilla: no des por cancelada una factura hasta verificar su estado y conserva los documentos que respalden el proceso.

Para conocer más recomendaciones sobre facturación electrónica, puedes suscribirte a nuestro canal de YouTube.

Temas relacionados

¿Acuse de la solicitud vs acuse de la cancelación?

¿Cuál es la diferencia entre el acuse de la solicitud de cancelación y el acuse de la cancelación?
En el mundo fiscal mexicano, la cancelación de facturas electrónicas (CFDI) es un procedimiento que debe cumplir con requisitos específicos establecidos por el SAT.

Parte esencial de este proceso son los documentos conocidos como acuse de solicitud de cancelación y acuse de cancelación, cuya diferencia, aunque sutil, tiene implicaciones importantes para el cumplimiento y control contable de los contribuyentes.

¿En qué consisten?
El acuse de la solicitud de cancelación es un comprobante emitido por el SAT que confirma que se ha solicitado la cancelación de un CFDI. Es decir, indica que el emisor ha iniciado formalmente el proceso, ya sea porque el receptor debe aprobar la cancelación o que sea una cancelación directa, esto es, sin aceptación.

Por su parte, el acuse de la cancelación es el documento que acredita que el CFDI ha sido efectivamente cancelado en los registros del SAT. Este puede generarse de manera inmediata (si el receptor no requiere aprobación) o posterior a la aceptación expresa del receptor.

Características principales
Aunque los dos archivos están en formato PDF y de inicio parecen lo mismo, la realidad es que cada uno tiene sus propias características que lo diferente.

Acuse de la solicitud de cancelación:

  • Se genera al enviar la petición de cancelación.
  • Es temporal: no confirma que el CFDI ya esté cancelado.
  • Aplica en facturas que requieren aprobación del receptor o cuando el proceso aún está en trámite.

Acuse de la cancelación:

  • Se genera una vez que el CFDI ha sido efectivamente cancelado.
  • Tiene valor como comprobante final.
  • Es necesario conservarlo como soporte documental ante auditorías.

Diferencias clave

CaracterísticaAcuse de la solicitudAcuse de la cancelación
¿Cuándo se emite?Al solicitar la cancelaciónAl confirmarse la cancelación
¿Es definitivo?NoSí
¿Requiere respuesta del receptor?Puede que síYa se ha recibido (si aplica)
¿Tiene efectos legales finales?NoSí
¿Debe conservarse para efectos fiscales?Sí, pero como evidencia de trámiteSí, como evidencia de cancelación

Beneficios de identificar correctamente cada acuse

  • Evita errores contables al asumir una factura como cancelada cuando aún no lo está.
  • Permite un mejor control fiscal, especialmente en auditorías o revisiones electrónicas.
  • Facilita la gestión interna del CFDI, sobre todo al validar el estatus de cancelación de manera precisa.

Ventajas

  • Mejora la trazabilidad del proceso de cancelación.
  • Disminuye riesgos de sanciones por errores en la presentación de información.
  • Permite automatizar procesos contables, diferenciando claramente el estatus de cada CFDI.

Desventajas

  • Requiere seguimiento adicional cuando se trata de cancelaciones que necesitan aceptación del receptor.
  • Si se confunde uno con otro, puede haber errores de interpretación, lo que impacta en la contabilidad o el cumplimiento fiscal.
  • En algunos casos, puede haber demoras si no se obtiene respuesta del receptor en tiempo y forma o el rechazo de este.

Estos documentos se encuentran dentro de los archivos adicionales (liga a blog) que se pueden descargar y que forman parte adicional de un CFDI.

¿Cómo saber si un CFDI está cancelado?
Existen diferentes formas para saber si un Comprobante Fiscal Digital a través de Internet (CFDI) se encuentra cancelado o está en proceso de:

Si deseas saber acerca de este y otros archivos adicionales al CFDI, te invitamos a dar clic en la siguiente liga:

Archivos adicionales del CFDI

Conclusión
Entender la diferencia entre el acuse de solicitud de cancelación y el acuse de cancelación es fundamental para llevar un control fiscal efectivo y evitar errores que podrían derivarse en observaciones por parte del SAT. Contar con ambos documentos, en su momento adecuado, fortalece la evidencia documental ante cualquier revisión fiscal y asegura que los procesos de cancelación estén correctamente aplicados y respaldados.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.
Hasta la próxima.

SAT: Inconsistencias en la cancelación de un CFDI

En esta ocasión queremos compartir contigo algunas de las inconsistencias detectadas en la nueva forma de cancelación de Comprobantes Digitales a través de Internet (CFDI) por parte del Servicio de Administración Tributaria (SAT).

Como recordarás esta nueva forma de cancelación tiene la finalidad de proteger a los contribuyentes receptores contra la cancelación indebida o con dolo de facturas que amparan operaciones que realmente se realizaron e incluso que fueron pagadas.

Respuesta de cancelación
Cuando realizas la cancelación de un comprobante, se siguen los siguientes pasos en forma general:

  • Se envía la solicitud de la cancelación al PAC.
  • El PAC recibe la solicitud, generar un archivo XML y se lo envía al SAT.
  • El SAT recibe dicho archivo, lo procesa y retorna al PAC otro archivo XML llamado el acuse de solicitud de cancelación.

El acuse de cancelación
Este archivo es de gran importancia, porque nos indica si la solicitud fue recibida o en su caso si existió un error.

Si deseas conocer un poco más acerca del mismo te invitamos a leer este artículo.

Este archivo contiene, entre otras cosas, un estatus, el cual nos indica que sucedió con la petición de cancelación que realizamos; a continuación, enlistamos los posibles valores que puede tener el estatus y su significado:

  • 201 – Fue recibida la petición para cancelar el UUID
  • 202 – El UUID fue previamente cancelado
  • 203 – El UUID no corresponde con emisor el emisor de este
  • 204 – El UUID no aplica para ser cancelado
  • 205 – El UUID no existe

La lógica nos dice que sólo se puede tener certeza de que un CFDI fue cancelado cuando el estatus contenido en el acuse es 201 o 202, pero esto en la práctica no es verdad.

Inconsistencia
Para demostrar las inconsistencias en la cancelación de un CFDI por parte del SAT, tenemos el siguiente caso real:

Se tiene un recibo de nómina emitido en el mes de agosto del presente año, como recordarás un recibo de nómina por su naturaleza tiene como estatus de cancelación “Cancelable sin aceptación”, es decir, que no se requiere de la aceptación por parte del receptor, por lo que la cancelación del mismo debería de ser inmediata, para ello se llevó a cabo la solicitud de cancelación en el mes de octubre, obteniéndose dentro del acuse de cancelación como estatus del UUID el código 201, el cual corresponde a un CFDI cancelado con éxito, pero cual es nuestra sorpresa que al día de hoy, encontrándonos en el mes de diciembre, el recibo de nómina se encuentra con estado del CFDI como Vigente.

Pasos por seguir
Tomando como base, el caso real que te presentamos en el apartado anterior, te sugerimos las siguientes acciones:

  • Puedes volver a enviar a cancelar el CFDI, en algunos casos, después de un segundo o tercer intento el comprobante finalmente aparece como cancelado en el SAT.
  • En caso de no funcionar el punto anterior, te sugerimos levantar una aclaración directamente ante el SAT, para obtener respuesta a la cancelación del CFDI en cuestión.

Recomendaciones
Para la cancelación de cualquier tipo de comprobante te recomendamos:

  1. Antes de iniciar el proceso, verificar el estatus de cancelación del UUID, esto con la finalidad de comprobar si es posible cancelarlo.
  2. Una vez realiza la solicitud de cancelación, verificar el estatus contenido dentro del acuse de cancelación, para que puedas saber si se generó algún problema en el proceso de cancelación.
  3. Verificar en el SAT el estatus del CFDI, con el objetivo de corroborar que realmente haya sido cancelado el comprobante.

En caso de que no tengas acceso al acuse de cancelación, puedes descargar éste directamente del sitio del SAT, lo vas a encontrar como “Acuse de status final”.

Si tienes alguna duda con respecto a esta publicación, te invitamos a que nos contactes por medio del chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

Reflexiones sobre el proceso de cancelación de un CFDI para 2017

Hoy publicamos un artículo acerca del proceso que se debe seguir para cancelar un CFDI a partir de este año, y hemos hecho una reflexión sobre el mismo que queremos compartir con nuestros usuarios:

En la practica
Nos surge en este momento, cuál es el funcionamiento en la práctica, ¿Continuaremos cancelando facturas como se está haciendo en este momento?, esto es, seguiremos enviando la petición al PAC y se procederá a ejecutar la cancelación o habrá un cambio en el proceso, esto es que tengamos que enviar más información o algo por el estilo.

¿Quién hará las validaciones?
El PAC o el SAT, posiblemente sea el SAT, aunque por lo que hemos visto últimamente el SAT les está delegando todo el trabajo a los PAC y es talvez ellos quienes terminen haciendo estas nuevas validaciones.

¿Cancelaciones múltiples?
Hoy en día se permite hacer la cancelación de hasta 500 comprobantes en una sola petición, esto es de gran utilidad cuando manejamos nómina, ¿se podrá continuar haciendo lo mismo?, tal vez, pero es mejor saberlo.

Nuevos tipos de error
Lo que si podemos observar que se tendrán que generar nuevos tipos (¿números?) de error, esto con la finalidad de conocer porque un CFDI no pudo ser cancelado.

Lentitud en el proceso
Por este nuevo esquema, el llevar a cabo la cancelación de un CFDI será un proceso muy lento, por varios motivos:

  • Debes hacer la solicitud de forma manual, no creemos que exista un web service que permita obtener de forma automática la solicitud.
  • El tiempo de espera para que el receptor no acepte la cancelación.
  • Verificar si fue aceptada y en su caso proceder a realizarla.

Acuse de cancelación
Este cambio le va a dar mayor relevancia al acuse de cancelación, ya será “obligatorio” poderlo obtener para estar seguros de que el CFDI fue realmente cancelado; destacamos este punto porque muchos usuarios no lo usan y asumen que se canceló el CFDI porque se envió; es necesario recordar que el proceso de cancelación sucede de forma asíncrona, esto es, que cuando mandamos a cancelar un CFDI, lo que realmente estamos haciendo es solicitar la cancelación del mismo, el PAC lo recibe y tiempo después manda a cancelar el CFDI al SAT, ya que es el único que puede cancelar un comprobante.

Nace una nueva necesidad
Con este nuevo proceso de cancelación podemos observar que nace una nueva necesidad para nosotros los contribuyentes, y está relacionado con el manejo de los acuses de cancelación:

  • Procesarlos: Poder leer la información contenida en los mismos, que, aunque es poca, la podemos obtener y usarla en procesos de validación.
  • Validarlos: Podría pensarse que no es requerido porque está firmado por el SAT, pero como siempre, recomendamos no confiarse y validar que realmente lo haya emitido la autoridad y que no haya sido modificado.
  • Almacenarlos: Tenerlos disponibles siempre.

Actualmente Electronic Document Library puede procesar los acuses de cancelación, y estamos planeando modificarla para que los valide al momento de leerlo.

De igual forma estaremos modificando el resto de productos para que soporte este documento:

Adicionalmente, modificaremos nuestra solución para generar PDF para que se pueda generar una impresión del mismo.

Estos son los puntos que hemos detectado hasta el momento, si llegamos a encontrar algo más estaremos actualizando este artículo.

Hasta la próxima

Proceso de cancelación de un CFDI para 2017

Para este 2017, el Servicio de Administración Tributaria (SAT) cambiará la forma de cómo llevar a cabo la cancelación de un CFDI, proceso que a continuación describiremos:

Proceso de cancelación
La solicitud cancelación de un CFDI deberá de realizarse por medio del uso del Buzón Tributario.

Para ello, ahora deberá de haber una aceptación del receptor para poder cancelar un CFDI, es decir, cuando el emisor de un CFDI requiera o se vea en la necesidad de cancelarlo, deberá de enviar al receptor del comprobante, una solicitud de cancelación, esto a través del buzón tributario.

Una vez recibida la solicitud de cancelación, el receptor del CFDI tendrá 72 horas para autorizar o no la cancelación, esto a través del mismo medio (Buzón Tributario), si el receptor no responde transcurrido este tiempo, la autoridad fiscal dará por aceptada la solicitud, procediendo el emisor del CFDI a la cancelación del mismo.

Excepciones en la cancelación
Por otra parte, también se podrá llevar a cabo la cancelación de un CFDI sin la aceptación del receptor del mismo, siempre y cuando se tengan las siguientes consideraciones:

  • Que el comprobante ampare ingresos por un monto de hasta $5,000.00
  • Por concepto de nómina
  • Por concepto de egresos
  • Por concepto de traslado
  • Por ingresos expedidos a contribuyentes del RIF
  • Emitidos a través de “Mis cuentas” en el aplicativo “Factura fácil”
  • Que amparen retenciones e información de pagos
  • Expedidos en operaciones realizadas con el público en general (regla 2.7.1.24)
  • Emitidos a residentes en el extranjero (regla 2.7.1.26)
  • Cuando la cancelación se realice dentro de las 72 horas inmediatas siguientes a su expedición

Todo esto, de acuerdo a lo estipulado en la regla 2.7.1.39.

Entrada en vigor
De acuerdo a la Resolución Miscelánea Fiscal para 2017, la aplicación de lo anteriormente descrito, entrará en vigor a partir del 1 de julio de 2017.

En la practica
Te invitamos a leer este articulo donde publicamos nuestras dudas o reflexiones sobre este tema.

Si tienes alguna duda con respecto a esta liberación, te invitamos a que nos contactes por medio del foro que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

Electronic Document Library 2014.07.09 (DLL): Contabilidad electrónica

En esta ocasión nos es grato el poder compartir contigo la liberación de la nueva versión de DLL en su versión 2014.07.09 en la cual se implemento y mejoró la siguiente funcionalidad:

Contabilidad electrónica
Se incorporó la funcionalidad que permite llevar a cabo la generación de los archivos requeridos por el SAT, en base a las especificaciones publicadas el pasado 1 de julio, garantizando con ello el cumplimiento de la contabilidad en medios electrónicos.

A continuación mencionamos los archivos que podrán ser generados:

  • Catálogo de cuentas
  • Balanza de comprobación
  • Pólizas generadas

Se generaron los archivos INI de ejemplo, requeridos para la contabilidad electrónica:

  • Catalogo.Ini
  • Balanza.Ini
  • Polizas.Ini

Cabe mencionar, que esta nueva funcionalidad lleva a cabo la validación de cada uno de los campos que están relacionados con algún valor a los códigos de los catálogos del SAT requeridos (Catálogo de agrupamiento de cuentas, Bancos, Monedas), garantizando con ello que la generación de los archivos será de acuerdo a los códigos contenidos en los mismos, evitando con ello errores en los datos reportados.

Ecodex
Se incorporó ó se modificó la siguiente funcionalidad:

  • Descarga de XML – Se mejoró la funcionalidad para admitir la descarga del comprobante (XML) cuando éste contenga el carácter &.
  • Se incorporó el método (GetLicenseStatus) el cual permite conocer el estado de la licencia; los valores retornados son:
    • -1 : No se pudo determinar, contactar a Facturando.
    • 1 : Licencia activa
    • 2 : La licencia es Invalida
    • 3 : La librería se encuentra en modo de evaluación
    • 4 : La licencia de la librería expiro
  • Se modificó la rutina de validación para permitir que el campo correspondiente a la serie del documento este en minúscula.

Para un mayor detalle de los cambios, lo invitamos a revisar el historial de cambios.

DESCARGAR

Si tienes alguna duda con respecto a este liberación, te invitamos a que nos contactes por medio del Chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

Electronic Document Library 2014.07.08 (Delphi): Contabilidad electrónica

En esta ocasión nos es grato el poder compartir contigo la liberación de la nueva versión de Electronic Document Library (EDL) para Delphi en su versión 2014.07.08 en la cual se implemento y mejoró la siguiente funcionalidad:

Contabilidad electrónica
Se incorporó la funcionalidad que permite llevar a cabo la generación de los archivos requeridos por el SAT, en base a las especificaciones publicadas el pasado 1 de julio, garantizando con ello el cumplimiento de la contabilidad en medios electrónicos.

A continuación mencionamos los archivos que podrán ser generados:

  • Catálogo de cuentas 
  • Balanza de comprobación
  • Pólizas generadas

Cabe mencionar, que esta nueva funcionalidad lleva a cabo la validación de cada uno de los campos que están relacionados con algún valor a los códigos de los catálogos del SAT requeridos (Catálogo de agrupamiento de cuentas, Bancos, Monedas), garantizando con ello que la generación de los archivos será de acuerdo a los códigos contenidos en los mismos, evitando con ello errores en los datos reportados.

Generación de adendas
Se implementó la funcionalidad para poder llevar a cabo la generación de las siguientes adendas:

  • Pilgrim’s
  • Sector primario

Adicional, se actualizó la generación de las adendas:

  • Altos Hornos de México
  • Axxa Autos

PAC Ecodex
Se incorporó ó se modificó la siguiente funcionalidad:

  • Acuse de Cancelación – Se habilitó esta funcionalidad que permite obtener el acuse de cancelación de una factura generada.
  • Descarga de XML – Se mejoró la funcionalidad para admitir la descarga del comprobante (XML) cuando éste contenga el carácter &.

Para un mayor detalle de los cambios, lo invitamos a revisar el historial de cambios.

DESCARGAR

Si tienes alguna duda con respecto a este liberación, te invitamos a que nos contactes por medio del Chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

Electronic Document Library 2014.07.07 (C#): Contabilidad electrónica

En esta ocasión nos es grato el poder compartir contigo la liberación de la nueva versión de Electronic Document Library (EDL) para C# en su versión 2014.07.07 en la cual se implemento y mejoró la siguiente funcionalidad:

Contabilidad electrónica
Se incorporó la funcionalidad que permite llevar a cabo la generación de los archivos requeridos por el SAT, en base a las especificaciones publicadas el pasado 1 de julio, garantizando con ello el cumplimiento de la contabilidad en medios electrónicos.

A continuación mencionamos los archivos que podrán ser generados:

  • Catálogo de cuentas
  • Balanza de comprobación
  • Pólizas generadas

Cabe mencionar, que esta nueva funcionalidad lleva a cabo la validación de cada uno de los campos que están relacionados con algún valor a los códigos de los catálogos del SAT requeridos (Catálogo de agrupamiento de cuentas, Bancos, Monedas), garantizando con ello que la generación de los archivos será de acuerdo a los códigos contenidos en los mismos, evitando con ello errores en los datos reportados.

Generación de adendas
Se implementó la funcionalidad para poder llevar a cabo la generación de las siguientes adendas:

  • Pilgrim’s
  • Sector primario

Adicional, se actualizó la generación de las adendas:

  • Iusacell
  • Altos Hornos de México
  • Axxa Autos
  • Tv Azteca

Conexión Proxy
Se habilitó la funcionalidad que permite la conexión a internet cuando se tiene configurado un Proxy.

Para un mayor detalle de los cambios, lo invitamos a revisar el historial de cambios.

DESCARGAR

Si tienes alguna duda con respecto a este liberación, te invitamos a que nos contactes por medio del Chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

Acuse de cancelación

En esta ocasión queremos hablar acerca del acuse de cancelación, el cual es generado un vez que se ha cancelado un documento, si deseas conocer más acerca del proceso de cancelación de un CFDI te invitamos a visitar esta página.

¿Qué es el acuse de cancelación?
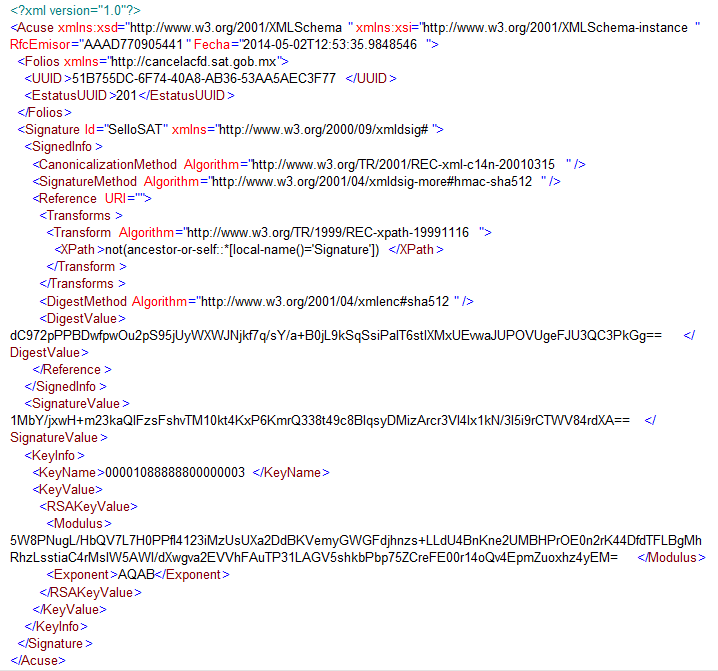
El acuse de cancelación, de igual manera que un CFDI, es un archivo en formato XML, el cual es firmado de forma electrónica por la autoridad (SAT), bajo el estándar XML Signature establecido por la W3C que cumple con los mismos principios del CFDI.

  • Integridad – Garantiza que la información contenida en el mensaje queda protegida y no puede ser manipulada o modificada, confirmando la no alteración de los datos originales.
  • Autenticidad – Permite verificar la identidad del emisor del documento.
  • No repudio – El emisor del documento no podrá negar la generación del mismo.

A continuación mostramos el ejemplo de un acuse de cancelación:

Acuse de cancelación

¿Quién lo emite?
La autoridad, es decir el Servicio de Administración Tributaria (SAT), es la encargada de generar el acuse de cancelación, cuando el contribuyente lleve a cabo la petición de cancelación de un Comprobante Fiscal Digital por Internet (CFDI), ya sea que esta se lleve a cabo de forma directa en la página del SAT o por medio de alguno de los Proveedor Autorizado de Certificación (PAC).

¿Qué información contiene?
Dentro de los campos que integran el acuse encontrarás los siguientes datos:

  • RFC del emisor del CFDI.
  • Fecha en que fue generado el acuse.
  • Folio fiscal – contiene el listado de los folios fiscales (UUID) cancelados y el código del estatus del mismo.

Cabe mencionar, que un acuse de cancelación podrá hacer referencia hasta 500 comprobantes fiscales digitales (CFDI) no importando si son facturas, notas de crédito, recibos de honorarios, recibos de nómina, etc; esto significa que podremos llevar a cabo la cancelación de un máximo de 500 comprobantes en un solo proceso.

¿Por qué es útil tenerlo?
Finalmente, el acuse de cancelación es la comprobación del proceso cancelación y su objetivo es darte seguridad, ya que podrá ser usado un caso de presentarse una controversia con la autoridad y debido a que cumple con los principios de Integridad, Autenticidad y No repudio, no podrá ser rechazado.

La obtención del mismo no es obligatoria, pero se recomienda tenerlo siempre como una buena práctica.

Si tienes alguna duda con respecto a este liberación, te invitamos a que nos contactes por medio del Chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.