Errores de captura en el CFDI: el riesgo fiscal que nadie ve

Los errores de captura en CFDI pueden parecer menores, pero hoy pueden convertirse en diferencias fiscales difíciles de explicar. En un entorno donde el SAT cruza XML, declaraciones, pagos y datos de terceros, la calidad del dato fiscal ya es un control básico.

¿Por qué un “error de dedo” puede salir caro?

Capturar mal un RFC, seleccionar una clave de producto incorrecta, usar un método de pago equivocado o no relacionar un complemento de pago puede provocar diferencias entre lo facturado, lo cobrado y lo declarado.

El riesgo no siempre es una multa inmediata. El problema aparece cuando la empresa no puede explicar con rapidez por qué sus CFDI no coinciden con sus reportes contables, declaraciones o papeles de trabajo.

El SAT compara datos, no intenciones

No hace falta imaginar una revisión futurista para entender el riesgo. El SAT ofrece el servicio Verifica tus facturas del SAT para confirmar si un comprobante fue certificado y revisar el resultado de la validación.

Por eso, una captura incorrecta puede afectar la deducción, el acreditamiento, la conciliación de ingresos, la atención de cartas invitación o la respuesta ante una revisión posterior. El dato mal escrito no cuenta la historia completa de la operación.

Errores frecuentes que deben vigilarse

En la práctica diaria, conviene revisar con especial cuidado:

  • RFC y nombre del receptor
  • Uso de CFDI
  • Forma y método de pago
  • Clave de producto o servicio
  • Importe, moneda y tipo de cambio
  • Comprobantes cancelados o sustituidos
  • Complementos de pago no relacionados
  • XML duplicados o incompletos.

Cada punto debe revisarse antes de que el cierre mensual dependa de correcciones urgentes.

Cancelar no siempre resuelve el problema

Cuando un CFDI se emite con errores, el proceso de cancelación de facturas debe seguir las reglas aplicables. El SAT contempla motivos de cancelación y, en ciertos casos, aceptación del receptor.

Además, el Código Fiscal de la Federación exige justificar y soportar documentalmente la cancelación de CFDI de ingresos. Por eso, no basta con cancelar y emitir otro comprobante: también se necesita conservar evidencia clara del motivo y la sustitución.

Cómo reducir errores desde el origen

El primer control está en la emisión. Si la empresa factura con capturas manuales, catálogos desordenados o datos de clientes no actualizados, el margen de error crece.

En estos casos, Facturador CFDI ayuda a generar comprobantes con mayor control, usando catálogos que evitan recapturas innecesarias. Es una herramienta gratuita que puede apoyar a pequeñas empresas y áreas administrativas que buscan reducir errores desde el momento de emisión.

Validar antes de declarar

Después de emitir o recibir comprobantes, la revisión no debería depender solo de abrir XML uno por uno. El Validador CFDI permite verificar estructura, estatus, certificados, totales y RFC de los comprobantes.

También puedes complementar esta revisión con nuestro artículo sobre carta invitación del SAT por diferencias en ingresos y con la guía sobre carta invitación de vigilancia profunda del SAT. Ambos explican por qué conviene responder con información conciliada, no con reportes improvisados.

Conclusión fiscal

La inteligencia artificial puede sonar como el tema principal, pero el verdadero punto de control está en algo más simple: capturar bien, validar a tiempo y conservar evidencia.

Un error de dedo no siempre genera una sanción automática. Sin embargo, sí puede iniciar una cadena de aclaraciones, cancelaciones, conciliaciones y retrabajo. El mejor control nace antes de cualquier requerimiento: en la calidad de los datos que alimentan cada CFDI.

Síguenos en YouTube

Si quieres mantenerte al día sobre CFDI, XML, SAT, declaraciones y herramientas para contadores, puedes suscribirte a nuestro canal de YouTube. Compartimos contenido práctico para trabajar con más orden.
Impacto fiscal del nuevo complemento de gasolina: Requisitos para el CFDI.

Marco normativo y sustento Legal

El pasado 27 de marzo de 2026, el SAT, en coordinación con la SENER y la CNE, oficializó la obligatoriedad de un nuevo complemento para los CFDI de hidrocarburos y proliferos. Para el profesional contable, este cambio no es meramente administrativo, sino de estricto cumplimiento legal. El fundamento se encuentra en los Artículos 29 y 29-A del Código Fiscal de la Federación (CFF), que facultan a la autoridad para exigir requisitos adicionales en los comprobantes fiscales que amparen la comercialización de gasolinas y diésel.

El artículo 27 de la LISR y el riesgo de la no deducibilidad

La preocupación principal para cualquier despacho contable es asegurar la deducibilidad de los gastos de sus clientes. Bajo el Artículo 27, fracción III de la Ley del Impuesto sobre la Renta (LISR), los pagos por consumo de combustible deben cumplir con requisitos de forma específicos para ser considerados deducibles.

Con la entrada en vigor de esta normativa, un CFDI de combustible que carezca del nodo de complemento debidamente validado se considera un gasto no deducible. Esto impacta directamente en:

  • Incremento en la base gravable para el ISR: Al no poder restar este gasto de los ingresos.
  • Imposibilidad de acreditar el IVA: Generando un flujo de efectivo negativo para la empresa.

Obligaciones del contribuyente al recibir el CFDI

Al recibir facturas por concepto de gasolina o diésel, el área contable debe verificar los siguientes puntos críticos:

  • Existencia del complemento: Confirmar que el nodo del complemento esté presente en el XML.
  • Validación de permisos: El emisor debe contar con un permiso vigente ante la Comisión Nacional de Energía (CNE), el cual debe estar correctamente plasmado en el comprobante.
  • Coherencia de datos: Verificar que el RFC del emisor coincida con el registro en la lista de permisos autorizados.

Consecuencias del incumplimiento

Omitir la validación de este complemento puede derivar en contingencias graves para la empresa:

  1. Rechazo de la deducción: Pérdida del beneficio fiscal en la declaración anual.
  2. Multas por CFDI incorrectos: Sanciones por emitir o recibir comprobantes que no cumplen con los requisitos de ley.
  3. Auditorías electrónicas: El SAT puede iniciar actos de fiscalización al detectar discrepancias entre las compras de combustible y los complementos reportados.
  4. Interrupción de operaciones: Un historial de facturación incorrecta puede afectar la opinión de cumplimiento del contribuyente.

Nota técnica: Es vital actualizar sus sistemas de validación de CFDI para que reconozcan automáticamente estos nuevos nodos y eviten el procesamiento de facturas inválidas en la contabilidad electrónica.


Continúa leyendo sobre el nuevo complemento de gasolina:

Esperamos que esta serie de artículos te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

¿Tu factura de combustible no tiene este dato? Podrías perder tu deducción.

El cambio más importante: Tu factura de gasolina ya no es la misma

Desde el 27 de marzo de 2026, el SAT, en conjunto con la Comisión Nacional de Energía (CNE), implementó un nuevo requisito obligatorio: el Complemento para Facturación de Gasolina y Diésel. Si cargas combustible para tu actividad profesional o empresa, ya no basta con recibir un archivo XML común; ahora, ese documento debe contener información específica que valide que el combustible proviene de una estación con permiso vigente.

Esta medida no es opcional y afecta directamente la forma en que reportas tus gastos mensuales. Al ser un cambio de carácter oficial impulsado también por la Agencia de Transformación Digital y Telecomunicaciones (ATDT), la vigilancia sobre estos comprobantes será automática y estricta.

¿Por qué el SAT hizo este cambio y cuál es su objetivo?

Este nuevo «candado» digital tiene un objetivo claro: combatir el mercado ilícito de combustible, conocido popularmente como huachicol. Al obligar a las gasolineras a incluir este complemento, la autoridad asegura que cada litro facturado tiene un origen legal y rastreable desde la planta de distribución hasta el tanque de tu vehículo.

Además de la seguridad, el SAT busca simplificar su fiscalización. Al tener los datos del permiso de la CNE directamente en el XML, el sistema puede verificar en milisegundos si la estación de servicio está operando legalmente.

¿Cómo te afecta en tu día a día

Para la mayoría de los conductores, el proceso frente a la bomba de gasolina sigue siendo el mismo. Sin embargo, el cambio crítico ocurre al momento de solicitar y revisar tu factura (CFDI):

  • Verificación visual: Aunque el PDF es importante, el cambio real está en el archivo XML que recibes por correo.
  • Obligación de la gasolinera: El establecimiento tiene la responsabilidad de actualizar su software para generar este complemento de forma automática.
  • Tu bolsillo en juego: Si el CFDI no trae dicho complemento, no será deducible para tus impuestos. Esto significa que ese gasto no restará de tus utilidades y, por lo tanto, terminarás pagando más ISR e IVA al final del mes.

Recomendaciones para el periodo de transición

Sabemos que toda nueva tecnología requiere un tiempo de adaptación. Es probable que durante las primeras semanas de vigencia algunas estaciones de servicio experimenten retrasos en la actualización de sus sistemas de facturación.

  1. Conserva tus tickets de compra: Si el sistema de la gasolinera falla al intentar incluir el complemento, guarda el comprobante físico para solicitar la factura posteriormente.
  2. Pregunta antes de cargar: Especialmente si realizas cargas de alto volumen (como para transporte de carga o flotillas), confirma con el despachador si su sistema ya emite el «complemento de hidrocarburos».
  3. Usa herramientas de validación: No confíes solo en que el archivo «llegó al correo»; asegúrate de que sea válido ante el SAT.

¿Qué sucede si el CFDI no trae dicho complemento?

En términos sencillos: la factura no tiene valor fiscal para deducciones. El SAT rechazará el comprobante en sus auditorías electrónicas porque carece de un elemento esencial de forma. En un escenario donde el control digital es cada vez más preciso, omitir este detalle puede convertir un gasto operativo legítimo en una pérdida financiera para tu negocio.

¿Quieres saber si tus facturas actuales cumplen con la ley?

Usa nuestro Validador de CFDI de Facturando y confirma en segundos si tus facturas de gasolina incluyen el nuevo complemento obligatorio.


Continúa leyendo sobre el nuevo complemento de gasolina:

Esperamos que esta serie de artículos te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Guía Técnica CFDI: Implementación del Complemento Hidrocarburos y petrolíferos

Para los desarrolladores de sistemas de facturación y ERP, la implementación del nuevo complemento de hidrocarburos y petroliferos requiere una precisión absoluta en la estructura del XML. A diferencia de otros complementos globales, este se integra a nivel de concepto, lo que exige una lógica de generación dinámica por cada producto facturado.

Publicación y vigencia

El estándar técnico de este complemento fue publicado oficialmente por el SAT el 27 de marzo de 2026. Su vigencia y obligatoriedad para todos los contribuyentes que enajenen gasolina regular, prémium o diésel inicia a partir del 24 de abril del 2026; como se puede observar, el periodo de convivencia es poco y posiblemente es debido a la urgencia de fiscalización en el sector.

Ubicación y recursos técnicos

La documentación oficial se encuentra dentro del portal del SAT, en la sección de «Factura electrónica», dentro del apartado de «Complementos de concepto».

Para facilitar tu desarrollo, hemos preparado un paquete con toda la información (XSD, Matriz de Errores y Catálogos), el cual puedes descargar aquí:

Descargar documentación técnica

Estructura y ubicación en el CFDI

Es un error común intentar colocar este nodo a nivel global del comprobante. Al ser un Complemento de Concepto, su ubicación correcta en el XML es dentro del nodo: cfdi:Concepto > cfdi:ComplementoConcepto > hidroypetro:HidroYPetro.

Regla de multiplicidad: Se debe incluir un complemento por cada concepto (producto) listado. Si una factura incluye gasolina regular, prémium y diésel, el XML deberá contener tres nodos de complemento independientes, cada uno asociado a su respectivo concepto.

Atributos del complemento

El nodo maestro se identifica como HidroYPetro y cuenta con 5 atributos técnicos definidos en el estándar:

  1. Versión: Debe fijarse en «1.0».
  2. TipoOperacion: Indica si es una comercialización o transporte.
  3. NumeroPermiso: El identificador otorgado por la Comisión Nacional de Energía (CNE).
  4. ClaveProducto: Vinculada al catálogo específico de hidrocarburos.
  5. Volumen: Cantidad precisa del hidrocarburo enajenado, validada contra la unidad de medida.

Especificaciones técnicas del SAT

El SAT ha liberado cuatro pilares fundamentales para la integración:

  • Schema (XSD): Define la estructura jerárquica, los espacios de nombres (namespaces) y los tipos de datos (longitudes, patrones regex y obligatoriedad).
  • Matriz de errores: Documento que contiene las validaciones lógicas que el PAC realizará antes del timbrado.
  • Catálogos: Listados específicos de claves de productos y unidades de medida aplicables exclusivamente a este sector.
  • Secuencia para la cadena original: El orden exacto de los atributos para la formación de la cadena que se someterá al algoritmo de firma electrónica.

Reglas de validación y matriz de errores

Según la última actualización de la Matriz de Errores, se han agregado 12 reglas de validación específicas para este complemento. Estas reglas aseguran la integridad de los datos antes de otorgar el sello digital. Algunos ejemplos críticos incluyen:

  • Regla HP001: Valida que el NumeroPermiso cumpla con el patrón definido en el XSD.
  • Regla HP005: Asegura que si existe el nodo de HidroYPetro, el concepto asociado pertenezca al catálogo de hidrocarburos autorizado.
  • Validación de permisos: Aunque la lista L_CNE no es pública para consulta general, los PAC (Proveedores Autorizados de Certificación) cuentan con el acceso para validar que el permiso reportado esté vigente en sus listas de control al momento del timbrado.

Formación de la cadena original

Para este complemento, la secuencia de la cadena original se construye siguiendo el orden de los atributos definidos en el estándar. El motor de sellado debe concatenar los valores de:

  • Versión
  • TipoOperacion
  • NumeroPermiso
  • ClaveProducto
  • Volumen

Cualquier alteración en este orden o la omisión de un pipe (|) resultará en un error de sello inválido.


¿Tu sistema está listo para el cambio? Integra nuestro SDK con soporte nativo para Hidrocarburos y petrolíferos y asegura el timbrado de tus clientes sin errores de validación.


Continúa leyendo sobre el nuevo complemento de gasolina:

Esperamos que esta serie de artículos te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Preguntas Frecuentes: Todo lo que debes saber sobre la facturación de combustible

La implementación del complemento Hidrocarburos y petrolíferos ha generado múltiples interrogantes. Esta guía está diseñada para resolver desde las inquietudes generales hasta los desafíos técnicos más profundos que enfrentan empresas y desarrolladores en México.

Índice de Secciones


Sección – General

¿Cuándo fue publicado este nuevo complemento?

Fue dado a conocer mediante un comunicado conjunto el 27 de marzo de 2026 por el SAT, la SENER y la CNE.

¿Cuándo entra en vigencia y cuándo es obligatorio?

Aunque se publicó en marzo, la obligatoriedad para que todos los CFDI incluyan este complemento inicia el 24 de abril de 2026.

¿Quiénes están obligados a generarlo y usarlo?

Están obligados todos los contribuyentes que comercialicen hidrocarburos y petrolíferos (gasolineras y estaciones de servicio). Los clientes, por su parte, deben asegurarse de recibirlo para que su gasto sea válido.

¿Qué sucede si el CFDI no trae dicho complemento?

A partir del 24 de abril, si la factura no cuenta con el complemento Hidrocarburos y petrolíferos, el SAT la considerará inválida para la deducción de impuestos y el acreditamiento del IVA.

¿En qué tipo de comprobantes se debe usar?

A diferencia de otros complementos que son exclusivos de ventas, este estándar debe integrarse en:

  • Comprobantes de tipo Ingreso (I): Para todas las facturas que amparen la enajenación de gasolina y diésel.
  • Comprobantes de tipo Egreso (E): En el caso de devoluciones, descuentos o bonificaciones relacionados específicamente con conceptos de hidrocarburos.

Nota técnica: El SAT requiere que cualquier movimiento que afecte el inventario o el valor de los hidrocarburos comercializados mantenga la trazabilidad mediante este complemento.


Sección – Contable o fiscal

¿Por qué el SAT liberó este nuevo complemento?

El objetivo es aumentar el control sobre la cadena de valor de los combustibles y combatir el mercado ilícito (huachicol), asegurando que cada venta esté respaldada por un permiso vigente.

¿En qué casos aplica exactamente este complemento?

Aplica en la enajenación de gasolina regular, gasolina prémium y diésel. Cada vez que se adquiera uno de estos productos, el CFDI debe detallar la información técnica correspondiente.

¿Cuál es el fundamento legal de este complemento?

El sustento legal reside en los Artículos 29 y 29-A del Código Fiscal de la Federación (CFF), reforzado por las reglas de carácter general emitidas por el SAT y la CNE.

¿Quiénes deben usarlo según la ley?

Todo contribuyente que posea un permiso de la Comisión Nacional de Energía (CNE) para la comercialización de petrolíferos está obligado por ley a integrar este complemento en sus facturas.

¿Cuáles son mis obligaciones al recibir un CFDI de gasolina?

Tu responsabilidad es validar que el XML contenga el nodo de complemento y que el número de permiso del emisor esté correctamente plasmado y vigente.

¿Cómo puedo verificar el CFDI para hacerlo deducible?

Debes utilizar un validador que verifique la estructura contra el esquema XSD y confirme que el permiso reportado cumple con las reglas de la matriz de errores del SAT.


Sección – Técnicas

¿Dónde publicó el SAT toda la información al respecto?

La documentación oficial se encuentra en el portal del SAT, específicamente en la sección de «Complementos de concepto» dentro del apartado de Factura Electrónica.

¿Dónde puedo descargar la información técnica completa?

Hemos preparado un ZIP con toda la información técnica, el cual puedes descargar de aquí.

¿Cuántas reglas incluye este nuevo complemento?

Se han establecido 11 reglas de validación en la matriz de errores que los PAC deben verificar antes de timbrar un CFDI con dicho complemento.

¿En qué parte del CFDI se incorpora dicho complemento?

Se ubica dentro del nodo cfdi:Concepto, en el elemento hijo <cfdi:ComplementoConcepto>. Se debe incluir un nodo por cada producto facturado.

¿Qué atributos se incluyen en este complemento?

Los atributos obligatorios son: Versión, TipoOperacion, NumeroPermiso, ClaveProducto y Volumen.


¿Tu sistema ya está listo para el 24 de abril? Descarga nuestro validador actualizado y asegura la deducibilidad de tus facturas de combustible.


Continúa leyendo sobre el nuevo complemento de gasolina:

Esperamos que esta serie de artículos te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

¿Qué es la L_CNE? La pieza clave para deducir tus facturas de gasolina

En el mundo de la facturación electrónica en México, estamos acostumbrados a la LCO (Lista de Contribuyentes Obligados). Sin embargo, con la llegada del complemento Hidrocarburos y petrolíferos el próximo 24 de abril de 2026, aparece un nuevo protagonista: la L_CNE. Si tu empresa consume o vende combustible, entender esta lista es la diferencia entre una operación fluida y un rechazo masivo de facturas.

¿Qué es exactamente la L_CNE?

La L_CNE es la Lista de Permisos de la Comisión Nacional de Energía. Se trata de un padrón digital que contiene el registro de todos los contribuyentes autorizados legalmente para participar en la cadena de valor de los hidrocarburos y petrolíferos. Es, en esencia, el «filtro de legalidad» que utiliza el SAT para asegurar que quien te vende gasolina tiene un permiso vigente ante la autoridad energética.

¿Qué información contiene esta lista?

La L_CNE no es solo un listado de nombres; es una base de datos técnica que vincula:

  • RFC del permisionario: Identidad fiscal de la gasolinera o distribuidor.
  • Número de permiso: El código alfanumérico único (ej. PL/XXXX/EXP/ES/2015) que debe ir en el XML.
  • Estatus delpPermiso: Indica si está Vigente, Revocado o Suspendido.
  • Vigencia: Las fechas de inicio y fin de la autorización legal.

¿Quién la emite y con qué frecuencia?

Esta lista es responsabilidad exclusiva de la Comisión Nacional de Energía (CNE). A diferencia de otras listas que cambian mensualmente, la L_CNE tiene una dinámica de actualización constante (diaria) para reflejar cambios inmediatos en los permisos de las estaciones de servicio.

¿Quiénes están obligados a usarla y en qué momento?

La consulta de la L_CNE ocurre en el momento más crítico: el timbrado.

  • Los PAC (Proveedores Autorizados de Certificación): Tienen la obligación de validar el CFDI contra esta lista antes de otorgar el sello digital. Si el permiso en el complemento no coincide con la L_CNE, la factura es rechazada automáticamente.
  • Las empresas receptoras: Deben verificar que sus proveedores estén «en verde» en esta lista para asegurar que su gasto sea deducible bajo el Artículo 27 de la LISR.

¿Es una lista pública para cualquier persona?

Aquí hay una distinción importante. El acceso técnico a la lista masiva (el archivo que procesan los sistemas) está restringido a los PAC y autoridades. No obstante, cualquier ciudadano puede realizar consultas individuales de permisos en el Portal de la CNE para verificar a un proveedor específico antes de realizar una compra.

L_CNE vs LCO: ¿Cuál es la diferencia?

Es común confundirlas, pero sus funciones son distintas:

  1. LCO (Lista de Contribuyentes Obligados): Valida que el emisor tenga certificados de sello digital vigentes y no esté bloqueado por el SAT.
  2. L_CNE (Lista de la CNE): Valida específicamente que el emisor tenga el derecho legal de comercializar hidrocarburos. Un contribuyente puede tener sus impuestos al día (bien en LCO), pero tener su permiso de gasolina vencido (mal en L_CNE), lo que le impediría facturar combustible.

Dato curioso: ¿Por qué se escribe L_CNE con guion bajo?

Si te preguntas por qué el SAT y la CNE utilizan este formato, no es casualidad. Sigue la nomenclatura técnica de los archivos de control del sistema fiscal mexicano. Al igual que la LCO (Lista de Contribuyentes Obligados), la L_CNE usa el guion bajo para separar la jerarquía del archivo: la «L» identifica que es una Lista y «CNE» identifica al organismo emisor. Mantener este estándar en tus sistemas y reportes no solo es correcto, sino que demuestra un dominio profesional de la normativa vigente.


¿Tu proveedor no te entrega el XML con el nuevo complemento? No pierdas tiempo solicitando facturas una por una. Con Descargar CFDI, obtén todos tus comprobantes de gasolina directamente del portal del SAT, verifica que contengan el nodo Hidrocarburos y petrolíferos y asegura tu deducibilidad antes del 24 de abril.


Continúa leyendo sobre el nuevo complemento de gasolina:

Esperamos que esta serie de artículos te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Retos y beneficios del nuevo complemento: Reflexión sobre la fiscalización en México

Tras desglosar los aspectos generales, contables, técnicos y resolver las dudas más frecuentes sobre el nuevo complemento de concepto Hidrocarburos y petrolíferos, es necesario analizar el panorama completo. Esta medida, impulsada por el SAT en coordinación con la SENER, la CNE y la Agencia de Transformación Digital y Telecomunicaciones (ATDT), representa un hito en la fiscalización de hidrocarburos, pero no está exenta de desafíos operativos significativos.

Lo Bueno: Un paso firme hacia la legalidad

Es imperativo reconocer y felicitar a la autoridad por la estructura de esta iniciativa. El objetivo es claro y loable: fortalecer el control sobre la cadena de valor de los combustibles para combatir de manera frontal el mercado ilícito (huachicol).

Desde una perspectiva de implementación, destacamos tres aciertos fundamentales:

  • Entrega integral de información: A diferencia de otros procesos paulatinos, la autoridad liberó toda la documentación técnica de una sola vez (Schema, Matriz de errores, Catálogos y Secuencia de cadena original), lo que permite a los desarrolladores tener el mapa completo desde el inicio.
  • Atributos precisos: Se incluyeron únicamente los 5 atributos estrictamente necesarios para el control, evitando la saturación de datos innecesarios en el XML.
  • Coordinación interinstitucional: La participación de la ATDT asegura que el estándar tecnológico esté alineado con la visión de modernización digital del país.

Lo Malo: Los retos de una implementación acelerada

A pesar de los beneficios, la ejecución plantea retos que las empresas deben sortear en tiempo récord:

  1. Ventana de tiempo reducida: Dar a conocer el cambio el 27 de marzo para entrar en vigor el 24 de abril deja un margen muy estrecho. Las empresas no solo deben conocer el cambio, sino asimilarlo e implementarlo en múltiples capas: generación de CFDI, timbrado, validación, reportes y descarga de XML.
  2. El factor «Semana Santa»: La liberación ocurrió justo antes del periodo vacacional. Muchas organizaciones ya tenían vacaciones programadas para su personal de sistemas, lo que obliga a una carrera frenética contra el reloj al regreso de los días de descanso.
  3. Falta de difusión diversificada: Consideramos que ha faltado una estrategia de comunicación más agresiva en diferentes canales. Un cambio que afecta la deducibilidad de un insumo tan vital como la gasolina debería tener una presencia constante en medios masivos para evitar sorpresas de último minuto.

El impacto en las soluciones de Facturando

En Facturando, estamos trabajando a marchas forzadas para asegurar que todas nuestras herramientas estén listas antes del 24 de abril. Este cambio afecta y actualiza gran parte de nuestro ecosistema:

Conclusión

El complemento Hidrocarburos y petrolíferos es una herramienta poderosa para sanear el sector. Aunque el camino de implementación es exigente, los beneficios de una competencia leal y una fiscalización transparente son superiores. En Facturando, estamos listos para acompañarlos en esta transición.


¿Tu sistema de facturación aún no está listo? No pongas en riesgo tu operación. Con el programa Descargar CFDI, podrás obtener todas tus facturas de combustible directamente del SAT y verificar en segundos si cumplen con el nuevo complemento HidroYPetro.


Continúa leyendo sobre el nuevo complemento de gasolina:

Esperamos que esta serie de artículos te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Descarga de XML ahora con tu eFirma

Como recordaras, Facturando cuenta con el programa Descargar CFDI, el cual te permite descargar y administrar los archivos XML de tus comprobantes fiscales directo del servidor del SAT, ya sean emitidos o recibidos.

Hasta ahora, el proceso de descarga dependía exclusivamente del uso de la Clave de Identificación Electrónica Confidencial (CIEC) para poder acceder a tus comprobantes fiscales digitales. Sin embargo, con la integración en el uso de la eFirma, las posibilidades se amplían de forma notable: con una mayor seguridad y una autenticidad garantizada.

Nuestro software especializado en la descarga masiva y administración de XML del SAT ahora incorpora esta tecnología, convirtiéndose en una herramienta más poderosa, confiable y versátil. Con la eFirma, podrás autenticarte directamente ante el SAT sin depender de captchas, reduciendo tiempos.

Registro de empresas
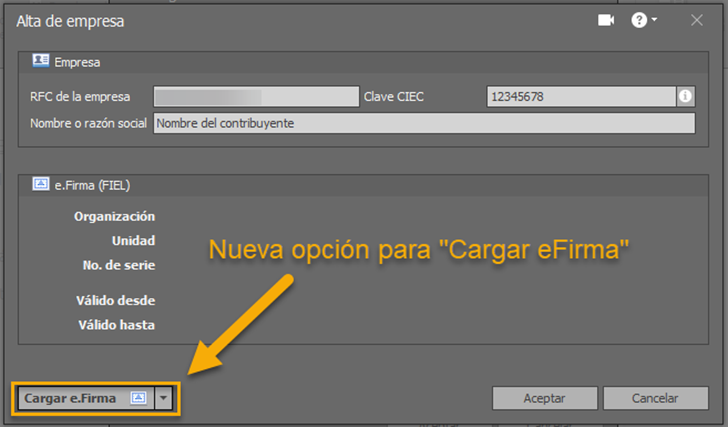
Esta nueva funcionalidad la podrás encontrar dentro del catálogo de empresas al dar de alta un RFC.

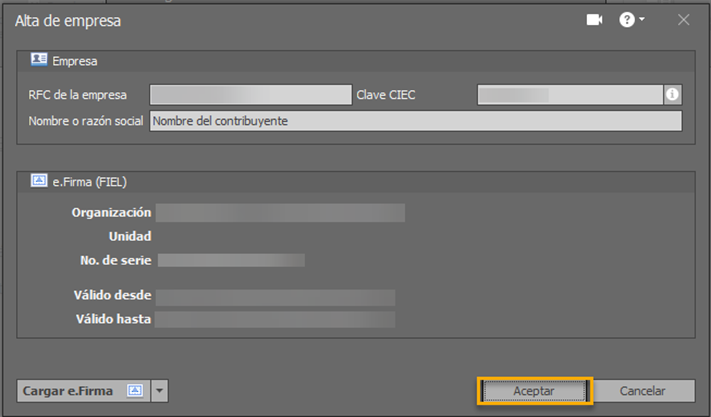
Adicional, a la captura del RFC, clave CIEC y nombre o razón social, deberás de dar clic al botón “Cargar eFirma”.

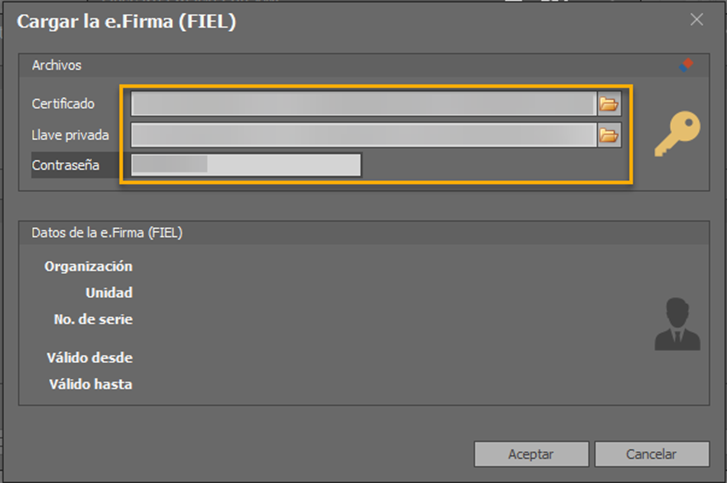
En seguida, se deberán de indicar los archivos del certificado y la llave privada, junto con su contraseña.

Si los datos indicados son válidos y corresponden, se desplegarán los datos contenidos en la eFrima, para proceder a dar clic al botón “Aceptar” y se cargue la eFrima.

Finalmente, se deberá de dar clic en “Aceptar” para que se guarde el RFC en el catálogo de empresas.

Una vez que se haya registrado la empresa podrás hacer uso de las diferentes opciones que se enlazan al SAT.

Prioridad de autenticación
Si en el registro de una empresa se indicaron tanto la clave CIEC y la eFirma, al momento de realizar una consulta o descarga, la prioridad para autentificarse será primero por medio de la eFirma.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Nueva versión del programa Listas negras del SAT

Hoy hemos liberado una nueva versión de nuestra solución Lista Negra (EFOS) y estrados del SAT, que, como ya sabes, es un programa que te permite verificar, de forma rápida y sencilla, si alguno de tus proveedores se encuentra en las listas negras y qué operaciones has realizado con estos.
En esta nueva liberación (2025.09.09) hemos realizado muchos cambios y de todo tipo; desde pequeñas mejoras, hasta características nuevas.
A continuación, describiremos los tres cambios más importantes que hemos realizado:

Notificaciones por estrados del SAT
Este era uno de los aspectos que traíamos en la mira desde hace tiempo, y era ofrecer la posibilidad de poder consultar a tus proveedores en la lista de “Notificaciones por estrados”.
Para conocer todo acerca de esta lista y comprender el porqué de su importancia, te recomendamos leer estos dos artículos, en donde explicamos todo a detalle:

Dentro del programa, esta lista aparece como una pestaña adicional y podrás consultarla de la misma forma en que ya lo venias haciendo con las otras listas:

En esencia, hemos integrado esta lista en el flujo del programa, de tal forma que para ti sea algo transparente su consulta.

Consulta tus proveedores usando los XML recibidos
Esta es, sin duda alguna, la característica más importante que ofrece nuestra solución y que nos hace diferente a otro tipo de ofertas que existen en el mercado; lo anterior lo decimos porque con nuestra propuesta vas a poder resolver las siguientes dudas:

  • ¿Qué comprobantes (XML) me ha emitido un proveedor que está en listas negras?
  • ¿Cuál es el estatus de estos comprobantes: vigentes o cancelados?
  • ¿Qué importes (totales e impuestos) están en riesgo por estos proveedores?
  • ¿Cómo puedo dar respuesta a cualquier solicitud que me haga la autoridad al respecto de las operaciones con dichos proveedores?

Como puedes observar, la importancia de este módulo radica en que te proporciona información clara y precisa de cada proveedor que aparece en las listas negras y las operaciones que has llevado a cabo con cada uno de estos.
Con lo anterior en mente, nos dimos a la tarea de rehacer dicho módulo en su totalidad; nuestro equipo de desarrollo hizo un gran trabajo, llevándolo al siguiente nivel, ya que ahora podrás:

  • Ver en una sola pantalla todos los proveedores que están en listas negras
  • Tener a la vista la cantidad y el importe de las operaciones realizadas con cada proveedor.
  • Visualizar cada comprobante que te han emitido y su estatus en el SAT: Vigente o cancelado, esto sin hacer nada adicional.
  • Ver a detalle lo que has comprado en cada comprobante: cantidades, importes, descripción, etc.

Toda esta información, no solo la vas a poder visualizar en pantalla, sino que también, podrás exportarla a Microsoft Excel, esto con el objetivo de que:

  • Compartas la información con otras personas de tu empresa.
  • Puedas generar reportes adicionales.
  • Analices el nivel de riesgo que tiene cada una de las compras realizadas.
  • Des respuesta a cualquier requerimiento de la autoridad.

Adicionalmente, a todo lo ya comentando, nos gustaría agregar que este módulo:

  • Funciona con cualquier tipo de comprobante: Ingres, egreso, traslado, pago y nómina.
  • No tiene límite en la cantidad de XML que tu empresa maneje.
  • Puedes configurar cuál de las listas quieres consultar, pueden ser todas o solo alguna en específico.

Como lo dijimos al inicio, por todo lo que ofrece, este es el módulo más importante del programa y el motivo de por que muchas personas físicas y morales deciden adquirirlo.

Exportación a Excel
El programa siempre ha ofrecido la opción de exportar la información a Excel, pero hemos querido ir un paso más allá y ofrecer una experiencia mucho más fluida para nuestros usuarios:

  • No existe límite en la cantidad de información a exportar, podrás exportar millones de datos sin problema.
  • Se disminuyó considerablemente el tiempo que toma exportar la información.
  • Se optimizó el proceso de exportación, ya no requieras una computadora potente para esto.
  • Podrás exportar el resultado de cada consulta a Excel sin ningún problema.

Debido a su importancia, hemos querido hacer una mención especial al proceso de exportar el resultado de la consulta por CFDI:

  • Es posible exportar todo a un solo archivo de Excel: Proveedores, comprobantes y conceptos.
  • Podrás exportar solo parte de la información, para esto el programa te pedirá que selecciones qué deseas exportar.
  • La exportación respecta el formato que está en pantalla, de tal forma que el archivo de Excel sea lo más parecido posible a lo que ves.

Otros cambios
Al inicio de este artículo mencionamos que esta es una versión que trae muchas mejoras y que solo hemos querido nombrar algunas; si deseas conocer el detalle de todos los cambios realizados, te invitamos a leer el historial de cambios dando clic aquí.

Si ya tienes el programa instalado, solo deberás abrirlo y este se actualizará automáticamente, y si no, te invitamos a descargarlo de aquí y probarlo.

INSTALAR DE LISTAS NEGRAS DEL SAT

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
Hasta la próxima.

¿Qué es la Cédula de Datos Fiscales y para qué sirve?

La Cédula de Datos Fiscales es un documento oficial emitido por el Servicio de Administración Tributaria (SAT) en México que contiene la información fiscal básica de un contribuyente, ya sea persona física o moral.
Este documento se ha vuelto esencial en procesos como la emisión de facturas electrónicas, apertura de cuentas bancarias y validación de identidad fiscal ante terceros.

¿Para qué sirve?
La principal función de la Cédula de Datos Fiscales es acreditar de manera formal los datos fiscales registrados ante el SAT, especialmente cuando una empresa o proveedor necesita tus datos para emitir un CFDI (Comprobante Fiscal Digital por Internet).
Además, sirve como referencia para validar tu Registro Federal de Contribuyentes (RFC), el régimen fiscal bajo el cual tributas, tu código postal fiscal y otros elementos necesarios para el cumplimiento de tus obligaciones tributarias.

Características principales

  • Contiene nombre o razón social del contribuyente
  • Incluye el RFC completo
  • Muestra el régimen fiscal actual
  • Indica el código postal del domicilio fiscal
  • Generalmente se acompaña de un código QR para validación rápida
  • No tiene costo y está disponible en línea

¿Cómo descargarla?
La cédula puede obtenerse de manera gratuita desde el portal del SAT:

  • Ingresar a: https://www.sat.gob.mx
  • Dar clic al botón “Continuar al sitio”
  • En seguida, seleccionar “Más trámites y servicios”
  • Después, seleccionar la opción “Constancias, devoluciones y notificaciones”
  • Seleccionar “Constancia de Situación Fiscal”
  • Dar clic a “Obtén tu Cédula de datos fiscales”
  • Ingresar, dando clic en “servicio”
  • Capturar tu RFC o CURP
  • Aceptar los términos y condiciones y dar clic en “Siguiente”
  • Seleccionar un correo donde será enviado el documento con los datos fiscales y dar clic en “siguiente”
  • Entrar a la cuenta de correo seleccionada. para verificar que haya llegado el correo con la liga con la que se podrá descargar el documento

Este documento llega a ser requerido en trámites con instituciones bancarias, empresas o dependencias gubernamentales.

Beneficios

  • Asegura la correcta emisión de facturas
  • Facilita trámites ante terceros
  • Acredita tu situación fiscal actualizada
  • Permite verificar datos fiscales sin errores
  • Es aceptada como documento oficial por diversas instituciones

Ventajas

  • Acceso gratuito y en línea
  • Disponible 24/7 en el portal del SAT
  • Se puede descargar cuantas veces sea necesario
  • Útil tanto para personas físicas como morales

Desventajas

  • Requiere contar con RFC activo en el SAT o CURP
  • Algunos contribuyentes desconocen su existencia o cómo obtenerla
  • Si tus datos están desactualizados, la información de la cédula será incorrecta

La Cédula de Datos Fiscales es más que un simple documento: es una herramienta indispensable para cumplir correctamente con las disposiciones fiscales y facilitar relaciones comerciales o financieras. Contar con ella actualizada y disponible puede evitar errores en facturación, problemas en auditorías y contratiempos en trámites administrativos.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
Hasta la próxima.