Una inconsistencia en la CLABE del SAT puede impedir que el depósito de tu saldo a favor llegue a la cuenta bancaria, incluso cuando la devolución ya fue autorizada. El problema suele generar confusión porque una devolución no pagada no es lo mismo que una devolución rechazada.
Un reporte reciente, basado en cifras difundidas por TaxDown, señaló que cerca de 40 % de las personas con saldo a favor todavía no había recibido su dinero. Esa cifra no significa que todas las devoluciones hubieran sido negadas definitivamente: algunas podían continuar en proceso, estar sujetas a un requerimiento o haber encontrado un problema al realizar el depósito.
Antes de presentar una declaración complementaria o iniciar otra solicitud, conviene revisar el estatus exacto del trámite. Corregir el problema equivocado puede retrasar todavía más la devolución.
¿Qué significa una inconsistencia en la CLABE?
La CLABE es el número bancario de 18 dígitos que el SAT utiliza para depositar el saldo autorizado. Para la devolución automática debe corresponder a una cuenta activa y encontrarse a nombre del contribuyente.
El depósito puede fallar cuando:
- La CLABE fue capturada incorrectamente.
- La cuenta fue cancelada, bloqueada o cerrada.
- La cuenta pertenece a otra persona.
- El nombre o RFC del titular no coincide con el contribuyente.
- El banco no pudo procesar la transferencia.
Una inconsistencia bancaria no necesariamente modifica el saldo a favor determinado en la declaración. El problema puede limitarse al medio utilizado para recibir el dinero.
Primer paso: consulta el estatus de la devolución
Ingresa al servicio oficial de Seguimiento de trámites y requerimientos. Puedes acceder con RFC y Contraseña o con e.firma, seleccionar la solicitud y consultar el estado en que se encuentra.
El SAT muestra estados como:
- En proceso.
- Requerida.
- Desistida.
- Negada.
- Pagada.
Si aparece como requerida, revisa el Buzón Tributario y los motivos de inconsistencia antes de adjuntar documentos o modificar la declaración.
Cuando se trate de una devolución solicitada desde la declaración anual, también puede consultarse el resultado de la devolución automática. El sistema permite conocer si fue autorizada, autorizada parcialmente o detenida por alguna inconsistencia.
Una devolución autorizada no pagada no es igual a una devolución rechazada
Existen dos situaciones que requieren trámites diferentes.
Devolución autorizada, pero no depositada. El SAT ya reconoció la cantidad procedente, pero no pudo abonarla en la cuenta registrada. En este caso corresponde sustituir la CLABE.
Devolución no autorizada total o parcialmente. La autoridad detectó inconsistencias relacionadas con ingresos, deducciones, retenciones, CFDI u otros datos. Aquí puede habilitarse la opción “solventar inconsistencias” o ser necesario presentar una solicitud mediante el Formato Electrónico de Devoluciones.
Cambiar la CLABE no corrige diferencias fiscales. De la misma manera, presentar una declaración complementaria no soluciona un depósito que no pudo realizarse por un problema bancario.
Cómo sustituir la cuenta CLABE
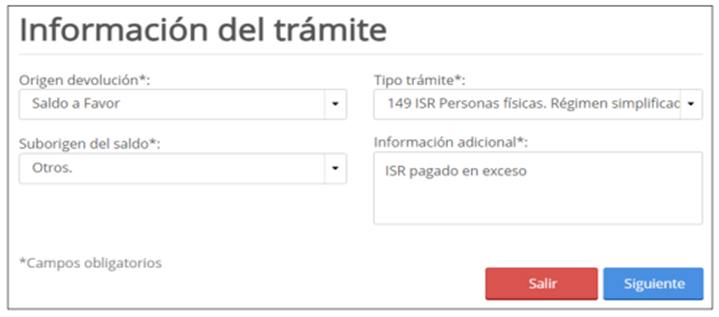
Cuando la devolución fue autorizada, pero el depósito no se realizó, utiliza el trámite oficial Realiza la sustitución de cuenta CLABE por devolución no pagada.
El procedimiento general es:
- Ingresa al trámite desde el Portal del SAT.
- Accede con tu RFC y Contraseña o con e.firma.
- Captura los datos solicitados y la nueva CLABE.
- Adjunta el estado de cuenta bancario.
- Envía la información.
- Conserva el acuse de recepción.
El trámite es gratuito y está disponible para personas físicas y morales.
Requisitos del estado de cuenta bancario
La ficha vigente del trámite solicita un estado de cuenta con antigüedad no mayor a tres meses. El documento debe contener:
- El nombre del contribuyente.
- Su RFC.
- La cuenta CLABE correspondiente.
- Información que permita comprobar que la cuenta está activa.
La cuenta debe estar a nombre de quien tiene derecho a la devolución. No debe utilizarse la CLABE de un cónyuge, familiar, socio, contador o representante, aunque esa persona haya ayudado a presentar la declaración.
Antes de enviar la sustitución, confirma directamente con el banco que la cuenta continúa activa y puede recibir transferencias.
¿Cuándo se necesita la e.firma?
La e.firma puede ser necesaria desde la presentación de la declaración anual y también para atender determinadas inconsistencias.
La regla 2.3.2 de la Resolución Miscelánea Fiscal establece lo siguiente:
- Si el saldo a favor es igual o menor a 10,000 pesos, la declaración puede presentarse con Contraseña.
- Si es mayor a 10,000 y no excede de 150,000 pesos, puede utilizarse la Contraseña cuando se seleccione una CLABE activa, precargada y a nombre del contribuyente.
- Si dentro de ese rango se captura una cuenta distinta a las precargadas, se requiere e.firma o e.firma portable.
- Si el saldo supera 150,000 pesos, no procede la facilidad de devolución automática y debe presentarse la solicitud mediante el FED.
Cuando el resultado permite seleccionar la opción “solventar inconsistencias”, el SAT requiere RFC, Contraseña y certificado de e.firma o e.firma portable para generar la solicitud de devolución mediante el FED.
¿Qué hacer si tu e.firma está vencida?
Las personas físicas mayores de edad pueden solicitar la renovación mediante SAT ID cuando el certificado perdió vigencia hace no más de un año.
Para completar el procedimiento se necesitan los archivos de la e.firma vencida y la contraseña de la llave privada. Si no cuentas con esos elementos, la firma fue revocada o venció hace más de un año, deberás acudir a una oficina del SAT previa cita.
Conviene revisar la vigencia antes de iniciar la solventación. Una e.firma vencida puede impedir que el trámite sea enviado dentro del plazo señalado en un requerimiento.
¿Debes presentar una declaración complementaria?
No únicamente porque la cuenta bancaria sea incorrecta.
Si el saldo fue autorizado y el único problema es el depósito, utiliza el trámite de sustitución de CLABE. La declaración complementaria procede cuando existe un error en la información fiscal presentada, por ejemplo:
- Ingresos omitidos.
- Deducciones improcedentes.
- Retenciones incorrectas.
- Datos que modifican el saldo a favor.
- Elección equivocada entre devolución y compensación.
Antes de corregir la declaración, compara el saldo solicitado, el importe autorizado, los motivos de inconsistencia y el estatus del depósito. Esto evita modificar información correcta o iniciar un trámite que no corresponde.
¿Se pierde el saldo a favor si no llegó la devolución automática?
No se pierde automáticamente.
La devolución automática es una facilidad administrativa. Cuando el saldo no se paga mediante ese mecanismo, el contribuyente puede solicitarlo mediante el Formato Electrónico de Devoluciones, siempre que cumpla con los requisitos correspondientes. El artículo 22 del Código Fiscal de la Federación establece un plazo general de 40 días para efectuar una devolución solicitada con la información y documentación completas. Si la autoridad emite un requerimiento, el tiempo entre su notificación y la entrega completa de la información no se considera dentro de ese plazo.
Por ello, una devolución requerida puede tardar más. Lo importante es atender el requerimiento dentro del plazo indicado y conservar el acuse de cada envío.
Errores que debes evitar
Para no complicar el trámite:
- No registres una cuenta de otra persona.
- No envíes un estado de cuenta donde no aparezca el RFC.
- No ignores los mensajes del Buzón Tributario.
- No presentes una complementaria sin conocer la causa.
- No generes varias solicitudes para el mismo saldo sin revisar la anterior.
- No entregues los archivos de tu e.firma ni su contraseña a terceros.
La sustitución de CLABE es gratuita. No necesitas pagar a una persona para presentar el trámite desde el Portal del SAT.
Checklist antes de enviar la corrección
Confirma que:
- La CLABE tenga 18 dígitos.
- La cuenta esté activa.
- El titular sea el contribuyente.
- El estado de cuenta muestre nombre, RFC y CLABE.
- El documento no tenga más de tres meses.
- La Contraseña funcione.
- La e.firma esté vigente cuando sea necesaria.
- El trámite corresponda al estatus mostrado por el SAT.
- Conserves el acuse de recepción.
Si tu devolución está detenida por causas distintas a la cuenta bancaria, consulta nuestro artículo ¿Saldo a favor del SAT? Errores comunes que pueden frenar tu devolución, donde explicamos otras inconsistencias relacionadas con CFDI, deducciones, ingresos y retenciones.
Conclusión fiscal
Una inconsistencia en la CLABE puede retrasar la devolución, pero no significa automáticamente que el SAT haya rechazado el saldo a favor.
La solución depende del estatus: si el importe fue autorizado y el depósito falló, debe sustituirse la cuenta bancaria; si la devolución fue negada total o parcialmente, deben revisarse y solventarse las inconsistencias fiscales.
Consultar primero, utilizar el trámite correcto y conservar los acuses evita correcciones innecesarias. Una cuenta activa, a nombre del contribuyente y respaldada con un estado de cuenta actualizado puede ser la diferencia entre seguir esperando y recuperar el dinero autorizado.
Síguenos en YouTube
Para conocer cambios del SAT, recomendaciones sobre declaración anual y soluciones a problemas con devoluciones, te invitamos a suscribirte al canal de YouTube de Facturando.