La cancelación de CFDI fuera de plazo volvió a llamar la atención de contadores, fiscalistas y administradores en México. En días recientes, distintos medios comentaron un criterio de la Suprema Corte de Justicia de la Nación relacionado con los plazos para cancelar facturas electrónicas.
El tema no es menor. Muchas empresas emiten CFDI todos los días, pero no siempre detectan errores de inmediato. También pueden existir cancelaciones de operaciones, cambios contractuales, devoluciones, descuentos o ajustes comerciales que se conocen tiempo después.
Por eso, el criterio de la Corte debe analizarse con cuidado. No significa que cualquier factura pueda cancelarse sin control, pero sí abre una discusión importante sobre el derecho del contribuyente a corregir su situación fiscal cuando existe una causa real y documentada.
¿Qué analizó la SCJN?
La Suprema Corte revisó el amparo en revisión 397/2025, relacionado con el artículo 22, fracción VI, de la Ley de Ingresos de la Federación 2025 y la regla 2.7.1.46 de la Resolución Miscelánea Fiscal 2025.
En términos generales, el asunto cuestionó si era constitucional establecer un plazo rígido para cancelar CFDI. La Corte analizó si esa limitación resultaba compatible con la seguridad jurídica y con la posibilidad de autocorrección fiscal del contribuyente.
Puedes consultar la resolución publicada por la Corte aquí:
Amparo en revisión 397/2025 de la SCJN.
El proyecto identifica que la controversia gira alrededor del plazo para cancelar comprobantes fiscales digitales por Internet y del impacto que ese límite puede tener en operaciones reales que no siempre se corrigen dentro de fechas estrictas.
¿Por qué este criterio es importante?
En la práctica, una factura puede requerir cancelación por muchas razones. Puede haber un error en los datos del receptor, un cambio en la operación, una factura emitida de forma duplicada o una sustitución mal relacionada.
También puede ocurrir que la empresa detecte el problema hasta que realiza una conciliación contable, revisa sus XML, prepara una declaración o atiende una aclaración con su cliente.
Aquí está el punto clave: la realidad operativa de una empresa no siempre coincide con los plazos fiscales rígidos. Ese fue uno de los temas relevantes que colocó la Corte sobre la mesa.
Sin embargo, esto no debe leerse como una autorización para cancelar CFDI sin justificación. La cancelación sigue siendo un acto con efectos fiscales y debe tener soporte suficiente.
Lo que no debe interpretarse de forma equivocada
El mayor riesgo para los contribuyentes es tomar esta noticia como una regla general y automática.
La cancelación de CFDI fuera de plazo no debe verse como una salida para corregir cualquier operación sin evidencia. Si la autoridad revisa el caso, el contribuyente debe poder explicar qué ocurrió, por qué se canceló el comprobante y qué documentos respaldan esa decisión.
Cancelar no es borrar una operación. Cancelar es dejar evidencia de que una operación cambió, se corrigió o dejó de tener efectos en los términos originalmente facturados.
Por eso, antes de cancelar, conviene revisar el impacto en ingresos, deducciones, IVA, pagos provisionales, declaraciones anuales y conciliaciones contables.
¿Qué dice el marco fiscal sobre la cancelación?
El Código Fiscal de la Federación contempla reglas para la cancelación de CFDI. Entre otros aspectos, establece que los comprobantes podrán cancelarse dentro del plazo previsto y que, cuando sea necesario, debe existir aceptación del receptor.
Además, cuando se cancelan CFDI de ingresos, el contribuyente debe justificar y soportar documentalmente el motivo de la cancelación. Esto es fundamental, porque la autoridad puede revisar si la cancelación corresponde a una operación real o si se usó para modificar indebidamente efectos fiscales.
Por esa razón, aunque el criterio de la SCJN es relevante, la mejor práctica sigue siendo documentar cada cancelación como si pudiera ser revisada posteriormente.
¿Qué debe verificar el contador antes de cancelar un CFDI?
Antes de cancelar una factura, el área contable debería confirmar varios puntos:
- Si la operación realmente se canceló o solo requiere sustitución.
- Si el CFDI tiene comprobantes relacionados.
- Si se requiere aceptación del receptor.
- Si existe contrato, correo, nota de crédito, devolución o evidencia del error.
- Si la cancelación afecta declaraciones ya presentadas.
- Si se cuenta con el acuse correcto de solicitud o de cancelación.
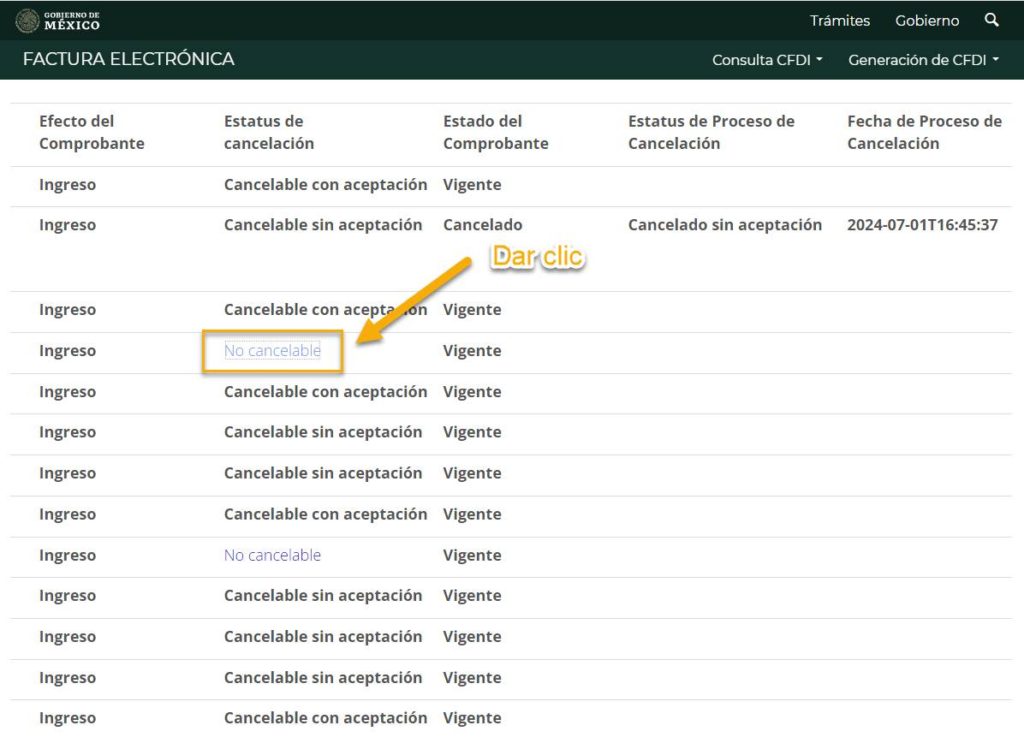
Este último punto suele generar confusión. El acuse de solicitud de cancelación no significa necesariamente que el CFDI ya quedó cancelado. Solo acredita que el proceso fue iniciado.
En cambio, el acuse de cancelación confirma que el comprobante fue efectivamente cancelado. Esta diferencia es importante para conservar evidencia adecuada. Puedes revisar más sobre este tema en el artículo: ¿Qué es el acuse de solicitud de cancelación CFDI y qué implica?.
También es recomendable consultar la explicación sobre la diferencia entre acuse de solicitud y acuse de cancelación, ya que ambos documentos cumplen funciones distintas dentro del proceso.
El control documental será más importante
El criterio de la Corte no elimina la necesidad de control. Al contrario, vuelve fundamental contar con procesos internos claros para administrar CFDI emitidos, recibidos, cancelados y sustituidos.
Una empresa que cancela facturas sin expediente puede tener problemas al momento de explicar diferencias entre ingresos facturados, ingresos acumulados, IVA trasladado, pagos recibidos o saldos pendientes.
Por eso la tecnología puede ayudar a reducir riesgos. Con Descargar CFDI, el contador puede descargar los XML desde el SAT y, además, obtener documentos clave como el acuse de solicitud de cancelación y el acuse de cancelación.
Esto permite conservar evidencia en una sola carpeta de trabajo, revisar el historial de los comprobantes y tener mayor trazabilidad en caso de auditoría, revisión interna o aclaración con clientes y proveedores.
Para empresas que manejan altos volúmenes de comprobantes, una solución como Electronic Document Download puede ayudar a automatizar la descarga y consulta de CFDI. Esto ahorra tiempo y reduce errores en procesos repetitivos.
¿Qué cambia para las empresas?
El criterio de la SCJN fortalece la idea de que el contribuyente debe tener una posibilidad real de corregir su situación fiscal. En operaciones complejas, esto es especialmente importante, porque los errores no siempre se detectan dentro del plazo ordinario.
Pero el cambio no debe entenderse como una puerta abierta para cancelar sin orden. La cancelación debe tener causa, soporte documental y congruencia contable-fiscal.
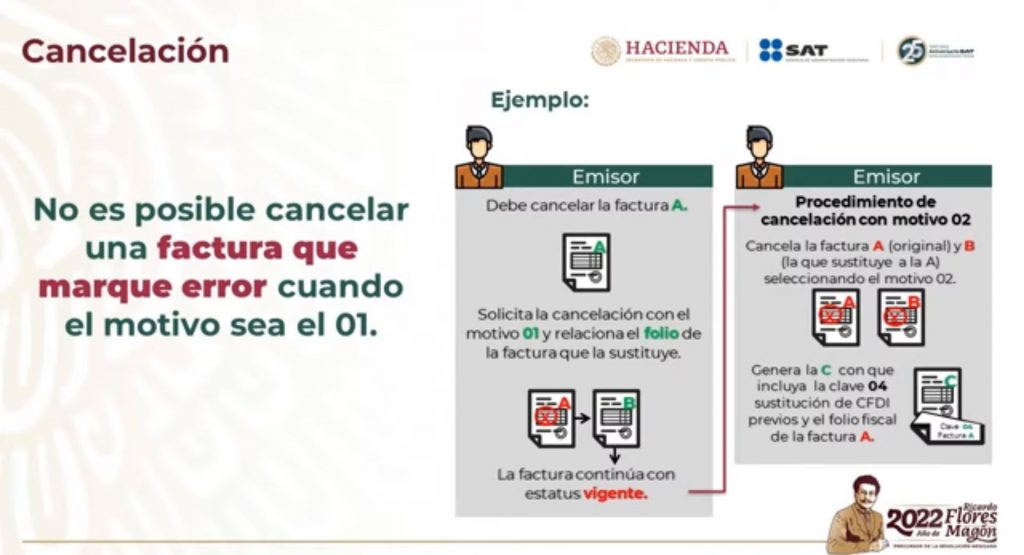
Para las empresas, el aprendizaje es claro: cada CFDI cancelado debe formar parte de un expediente. Ese expediente debería incluir el motivo, los documentos de soporte, los acuses correspondientes y, cuando aplique, la relación con el CFDI que sustituye al comprobante cancelado.
Conclusión
La cancelación de CFDI fuera de plazo debe analizarse con prudencia. El criterio de la SCJN reconoce que los plazos rígidos pueden chocar con la realidad de las operaciones comerciales y con el derecho de autocorrección fiscal.
Aun así, cancelar un CFDI sigue siendo una decisión delicada. No basta con hacerlo desde el portal del SAT o desde un sistema administrativo. Es necesario conservar evidencia y revisar el impacto fiscal.
La mejor práctica para contadores y administradores es actuar con orden: revisar el caso, justificar el motivo, descargar los XML, conservar los acuses y documentar cada paso. En materia de CFDI, corregir es importante; comprobar por qué se corrigió es indispensable.