
¿Qué es el acuse de solicitud de cancelación CFDI y qué implica?

El “acuse de solicitud de cancelación” es un documento electrónico (PDF) que se genera cuando el emisor de un CFDI solicita la cancelación de este ante el SAT. Este acuse sirve como constancia oficial de que se ha iniciado el proceso de cancelación de una factura electrónica.

¿Cuál es su utilidad?
Este documento tiene un valor probatorio importante, ya que demuestra que el emisor ha solicitado formalmente la cancelación de un CFDI. En operaciones, sobre todo en facturas que requieren autorización del receptor para ser canceladas, este acuse es la primera evidencia del trámite y puede ser solicitado por la autoridad fiscal en una revisión.

Características principales

  • Se genera automáticamente cuando el emisor del CFDI solicita la cancelación de este; esta solicitud la puede hacer directamente en el portal del SAT o a través de un proveedor de certificación autorizado (PAC).
  • Incluye datos clave como folio fiscal, fecha de solicitud, RFC del emisor, estatus del proceso de cancelación, motivo de cancelación, en su caso, CFDI reemplaza y el sello digital del SAT.
  • Aplica principalmente a CFDI emitidos con errores o duplicados, o cuando la operación no se concretó.
  • Puede ser aceptada o rechazada por el receptor, dependiendo del tipo de factura, monto y el plazo establecido.

¿Qué procesos detona este acuse?
El acuse no implica la cancelación inmediata del CFDI, sino que inicia el proceso. Al generarse:

  • Se notifica al receptor de la factura sobre la intención de cancelarla.
  • Comienza el conteo del plazo de 3 días hábiles o 72 horas, para que el receptor acepte o rechace la solicitud.
  • Si el receptor acepta o no responde dentro del plazo, el SAT emite el acuse de cancelación definitivo.
  • En caso de rechazo, el CFDI permanece vigente.
  • El SAT registra todo el historial del proceso como evidencia para futuras auditorías.

Beneficios del acuse de solicitud de cancelación

  • Brinda certeza jurídica al emisor y al receptor.
  • Evita errores fiscales por duplicidad de ingresos o facturación indebida.
  • Permite corregir facturas sin eliminar de inmediato la evidencia del CFDI.
  • Es útil como respaldo en caso de controversias comerciales o fiscales.

Ventajas

  • Facilita el seguimiento del proceso de cancelación.
  • Garantiza la trazabilidad de las facturas canceladas.
  • Alinea al contribuyente con los requisitos del SAT.

Desventajas

  • No garantiza la cancelación automática: depende de la respuesta del receptor.
  • Si el receptor rechaza la solicitud, el CFDI se mantiene vigente, aunque haya errores.
  • Requiere monitoreo y control adicional para verificar que el proceso concluya correctamente.

Recomendaciones
En Facturando siempre recomendamos, a todos nuestros clientes, descargar y guardar este documento, ya que les sirve para tener evidencia del proceso realizado.

Si deseas descargar este documento, existen dos formas de hacerlo:

  • Manual del sitio del SAT
  • Usando el programa Descargar CFDI, al momento de descargar los XML, se puede descargar el acuse de la solicitud de cancelación (PDF).

Es importante saber acerca de la diferencia que existe entre el acuse de solicitud de cancelación y el acuse de cancelación, te invitamos a dar clic en la siguiente liga:

Acuse de solicitud de cancelación vs Acuse de cancelación

Conclusión
El acuse de solicitud de cancelación es mucho más que un simple trámite: es un documento indispensable dentro del ciclo de vida del CFDI. Comprender su función y los procesos que desencadena ayuda a los contribuyentes a cumplir adecuadamente con sus obligaciones fiscales y evitar problemas ante el SAT. Llevar un control adecuado de estas solicitudes es clave para una contabilidad electrónica sana y alineada con la normatividad vigente.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

¿Acuse de la solicitud vs acuse de la cancelación?

¿Cuál es la diferencia entre el acuse de la solicitud de cancelación y el acuse de la cancelación?
En el mundo fiscal mexicano, la cancelación de facturas electrónicas (CFDI) es un procedimiento que debe cumplir con requisitos específicos establecidos por el SAT.

Parte esencial de este proceso son los documentos conocidos como acuse de solicitud de cancelación y acuse de cancelación, cuya diferencia, aunque sutil, tiene implicaciones importantes para el cumplimiento y control contable de los contribuyentes.

¿En qué consisten?
El acuse de la solicitud de cancelación es un comprobante emitido por el SAT que confirma que se ha solicitado la cancelación de un CFDI. Es decir, indica que el emisor ha iniciado formalmente el proceso, ya sea porque el receptor debe aprobar la cancelación o que sea una cancelación directa, esto es, sin aceptación.

Por su parte, el acuse de la cancelación es el documento que acredita que el CFDI ha sido efectivamente cancelado en los registros del SAT. Este puede generarse de manera inmediata (si el receptor no requiere aprobación) o posterior a la aceptación expresa del receptor.

Características principales
Aunque los dos archivos están en formato PDF y de inicio parecen lo mismo, la realidad es que cada uno tiene sus propias características que lo diferente.

Acuse de la solicitud de cancelación:

  • Se genera al enviar la petición de cancelación.
  • Es temporal: no confirma que el CFDI ya esté cancelado.
  • Aplica en facturas que requieren aprobación del receptor o cuando el proceso aún está en trámite.

Acuse de la cancelación:

  • Se genera una vez que el CFDI ha sido efectivamente cancelado.
  • Tiene valor como comprobante final.
  • Es necesario conservarlo como soporte documental ante auditorías.

Diferencias clave

CaracterísticaAcuse de la solicitudAcuse de la cancelación
¿Cuándo se emite?Al solicitar la cancelaciónAl confirmarse la cancelación
¿Es definitivo?No
¿Requiere respuesta del receptor?Puede que síYa se ha recibido (si aplica)
¿Tiene efectos legales finales?No
¿Debe conservarse para efectos fiscales?Sí, pero como evidencia de trámiteSí, como evidencia de cancelación

Beneficios de identificar correctamente cada acuse

  • Evita errores contables al asumir una factura como cancelada cuando aún no lo está.
  • Permite un mejor control fiscal, especialmente en auditorías o revisiones electrónicas.
  • Facilita la gestión interna del CFDI, sobre todo al validar el estatus de cancelación de manera precisa.

Ventajas

  • Mejora la trazabilidad del proceso de cancelación.
  • Disminuye riesgos de sanciones por errores en la presentación de información.
  • Permite automatizar procesos contables, diferenciando claramente el estatus de cada CFDI.

Desventajas

  • Requiere seguimiento adicional cuando se trata de cancelaciones que necesitan aceptación del receptor.
  • Si se confunde uno con otro, puede haber errores de interpretación, lo que impacta en la contabilidad o el cumplimiento fiscal.
  • En algunos casos, puede haber demoras si no se obtiene respuesta del receptor en tiempo y forma o el rechazo de este.

Estos documentos se encuentran dentro de los archivos adicionales (liga a blog) que se pueden descargar y que forman parte adicional de un CFDI.

¿Cómo saber si un CFDI está cancelado?
Existen diferentes formas para saber si un Comprobante Fiscal Digital a través de Internet (CFDI) se encuentra cancelado o está en proceso de:

Si deseas saber acerca de este y otros archivos adicionales al CFDI, te invitamos a dar clic en la siguiente liga:

Archivos adicionales del CFDI

Conclusión
Entender la diferencia entre el acuse de solicitud de cancelación y el acuse de cancelación es fundamental para llevar un control fiscal efectivo y evitar errores que podrían derivarse en observaciones por parte del SAT. Contar con ambos documentos, en su momento adecuado, fortalece la evidencia documental ante cualquier revisión fiscal y asegura que los procesos de cancelación estén correctamente aplicados y respaldados.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.
Hasta la próxima.
Archivos adicionales del CFDI: ¿Qué son y cómo obtenerlos?

En el entorno fiscal de México, el Comprobante Fiscal Digital por Internet (CFDI) se ha convertido en el estándar para registrar operaciones comerciales y cumplir con las obligaciones fiscales.

Sin embargo, junto al CFDI principal (el archivo XML), existen archivos adicionales que complementan la información fiscal y administrativa del comprobante. Estos archivos son útiles para empresas, contadores y contribuyentes en general, ya que ofrecen mayor trazabilidad y respaldo documental.

¿En qué consiste la descarga de archivos adicionales?
Al momento de emitir o recibir un CFDI, la autoridad (SAT) genera varios elementos asociados. Además del archivo XML que representa el CFDI en sí mismo, se pueden obtener archivos complementarios que ayudan a interpretar, validar o almacenar de forma ordenada los comprobantes.

Estos archivos adicionales podrán descargarse de dos formas:

¿Qué archivos adicionales se pueden descargar?
Dentro de los archivos adicionales alrededor del CFDI (XML) que se pueden descargar, tenemos:

  • PDF del CFDI: Representación impresa del XML, útil para revisión rápida.
  • Detalle del CFDI: Documento que contiene datos del CFDI (Folio fiscal, Fecha y hora, tanto de emisión como de certificación, RFC y Nombre o Razón Social del receptor, Estado y Efecto del comprobante, Moneda y Monto total, Total de impuestos, trasladados y retenidos).
  • Acuse de solicitud de cancelación: Documento que muestra la fecha y hora de solicitud, RFC del emisor, Folio fiscal, Estatus del proceso de cancelación, Motivo de cancelación, en su caso, el CFDI que reemplaza y sello digital del SAT.
  • Acuse de cancelación: Documento oficial del SAT cuando se cancela un CFDI.
  • Documentos relacionados: Documento que contiene el listado de documentos relacionados con el CFDI.

¿En qué casos no se pueden descargar?
Aunque la mayoría de los archivos adicionales están disponibles de forma inmediata, hay situaciones en las que su descarga no es posible:

  • CFDI recibidos con estatus de Cancelado: Para el caso de los CFDI recibidos que tengan estatus como Cancelado, estos no podrán descargarse.
  • Restricciones de acceso: Cuando el emisor o receptor no tienen contraseña o e.firma para ingresar al portal del SAT.

Beneficios de contar con los archivos adicionales

  • Auditoría eficiente: Facilita el cruce de información entre sistemas y autoridades fiscales.
  • Mayor respaldo legal: Tener acuses y complementos puede marcar la diferencia en una revisión del SAT.
  • Visibilidad operativa: El PDF es práctico para verificación interna o con clientes que no manejan XML.
  • Control documental: Agrupar archivos relacionados y mejora la gestión contable y documental.

Ventajas y desventajas
Ventajas:

  • Facilita la revisión de comprobantes sin necesidad de herramientas XML.
  • Refuerza la validez fiscal de la operación.
  • Mejora la organización de la documentación contable.

Desventajas:

  • No todos los sistemas los entregan automáticamente.
  • Puede requerir conocimientos técnicos para manejar ciertos formatos.

Conclusión
La descarga de archivos adicionales del CFDI es una práctica recomendada que fortalece el cumplimiento fiscal y la organización contable. Conocer cuáles son, cómo obtenerlos y en qué casos pueden no estar disponibles es clave para cualquier empresa o profesional de la contabilidad que busque operar con eficiencia y seguridad frente al SAT.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.
Hasta la próxima.
RFC a cuenta de terceros: lo que debes saber

En el mundo contable y fiscal, el uso del RFC a cuenta de terceros es una figura poco conocida, pero sumamente útil para ciertos contribuyentes que gestionan operaciones por cuenta de otras personas físicas o morales.

Esta modalidad permite que un contribuyente emita facturas y realice operaciones fiscales utilizando el RFC de otro, siempre con consentimiento y bajo ciertas condiciones.

¿En qué consiste?
El RFC a cuenta de terceros permite que una persona (intermediario o gestor) actúe en nombre de otra en actos fiscales, tales como la emisión de facturas o la recepción de pagos. En otras palabras, se autoriza que un contribuyente utilice el RFC de un tercero para documentar operaciones que realiza en su representación.

Esta figura es especialmente común en sectores como:

  • Inmobiliario
  • Agencias de viajes
  • Comisionistas
  • Cooperativas
  • Administradores de inmuebles

Características principales
Dentro de las características principales tenemos las siguientes:

  • Solo puede utilizarse con autorización expresa del tercero
  • El uso del RFC se limita a operaciones que realmente corresponden al titular de este
  • Se debe identificar claramente en el CFDI que se actúa por cuenta de un tercero
  • El receptor de la factura también debe estar plenamente identificado
  • Las operaciones deben estar debidamente soportadas con contratos o convenios entre las partes

¿A quiénes aplica?
Este esquema aplica a contribuyentes que:

  • Actúan como intermediarios, comisionistas o gestores
  • Administran recursos o propiedades de otros
  • Venden productos o servicios a nombre de un tercero
  • Participan en consorcios o asociaciones que requieren centralizar operaciones

Beneficios

  • Facilita la operación de negocios que requieren representación de terceros
  • Brinda mayor control y transparencia en la facturación
  • Permite cumplir con obligaciones fiscales de manera ordenada y verificable
  • Evita la creación innecesaria de estructuras fiscales adicionales

Desventajas

  • El uso indebido puede generar sanciones fiscales importantes
  • Requiere de una relación contractual clara y documentada
  • La confusión en la representación puede dar pie a errores contables
  • No todos los sistemas contables permiten manejar adecuadamente esta modalidad

Sustento legal del SAT
El uso del RFC a cuenta de terceros está previsto y regulado por el Artículo 29 del Código Fiscal de la Federación (CFF) en cuanto a la emisión y requisitos del CFDI y por la Guía de llenado del CFDI publicada por el Servicio de Administración Tributaria (SAT). En particular, se establece que los comprobantes deben indicar de forma clara y precisa que se actúa a nombre de un tercero, detallando la información del representado en los campos correspondientes del CFDI mediante el uso del Complemento por Cuenta de Terceros.

El RFC a cuenta de terceros es una herramienta poderosa cuando se usa correctamente. Es clave contar con asesoría contable adecuada y mantener una documentación impecable para evitar riesgos fiscales. ¿Tu negocio actúa por cuenta de alguien más? Evalúa esta opción con tu contador.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
Descargar CFDI: Complementos del CFDI en Excel

Después de un arduo trabajo y cientos de horas en desarrollo y pruebas, nuestro equipo de desarrollo ha liberado una nueva versión de nuestro programa Descargar CFDI, en la que se han agregado nuevas característica, se han realizado algunas mejoras y una que otra corrección.

A continuación, encontrarás una descripción detallada de los dos cambios más importantes realizados en una nueva versión.

Complementos del CFDI a Excel

Esta era una de las características que nos habían solicitado varios usuarios, y es la posibilidad de extraer la información de los complementos y convertirlas a Excel.

Para esto, hemos creado un reporte especial donde podrás procesar cada uno de los complementos de CFDI y extraer toda su información.

Si deseas conocer todo acerca de este nuevo reporte te invitamos a leer este articulo

Complementos del CFDI a Excel

Conceptos y totales en los reportes

Hemos modificado 4 de los reportes más importantes del programa:

  • Convertir a Excel
  • Desglose de impuestos
  • Complementos del CFDI
  • DIOT 2024

En los que, ahora, se muestra a detalle cada uno de los conceptos del CFDI; esto con la finalidad de que puedas revisar que se compró o vendió en el CFD.

Adicionalmente se muestran los totales del documento.

Hemo preparado un artículo donde hablamos a detalle de este tema, da clic aquí para conocer todo al respecto.

Otros cambios

Como mencionamos al inicio, esta actualización no solo incluye los cambios más destacados, sino un total de 4 mejoras importantes que optimizan el rendimiento, la funcionalidad y la experiencia de uso del programa. Si deseas conocer todos los cambios realizados, te invitamos a consultarlo haciendo clic aquí.

¿Quieres aprovechar al máximo todas las novedades? Descarga la nueva versión del programa e instálala directamente sobre la que ya tienes para conservar tu configuración actual. Es un proceso rápido y seguro.

Esperamos que este artículo te haya sido útil. Para no perderte futuras actualizaciones, recomendaciones o tutoriales, síguenos en nuestras redes sociales (Twitter, Facebook y YouTube) y mantente al tanto de todo lo nuevo en nuestro blog.

Descargar CFDI – Mostrar los conceptos y totales del CFDI

Hemos incorporado, dentro de algunos de los reportes del programa Descargar CFDI, la forma de poder visualizar los conceptos y totales contenidos en los Comprobantes Fiscales Digitales (CFDI) ya sean emitidos o recibidos.

Reportes afectados

Dentro de los reportes en los que se incluirán el mostrar los conceptos y totales del CFDI tenemos los siguientes:

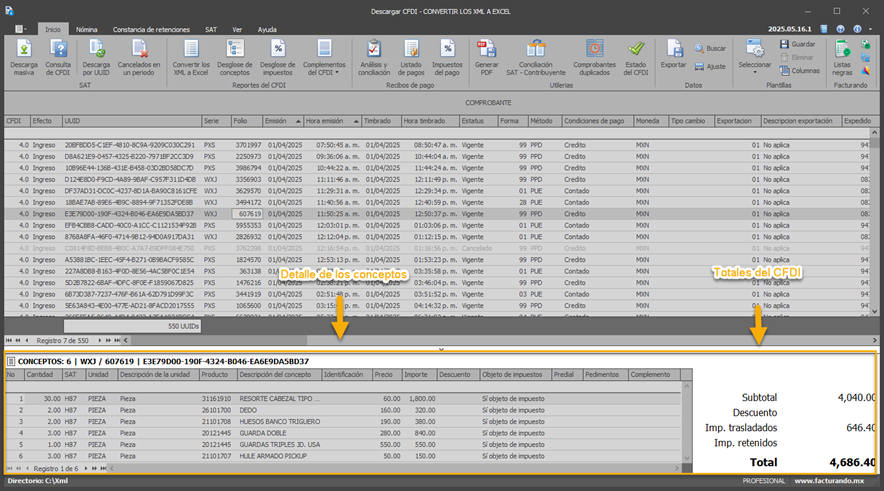
Detalle de los conceptos

Es importante mencionar, que dentro de los datos correspondientes al detalle de los conceptos se muestran los siguientes:

  • Consecutivo
  • Cantidad
  • Clave de la unidad del SAT
  • Unidad
  • Descripción de la unidad
  • Clave del producto
  • Descripción del concepto
  • Identificación del concepto
  • Precio unitario
  • Importe
  • Descuento
  • Objeto de impuestos
  • Predial
  • Pedimentos
  • Complemento

Adicional, se mostrarán los siguientes datos:

  • Total de los conceptos mostrados
  • Serie y folio
  • UUID (folio fiscal)

Totales del comprobante

En cuanto a los datos correspondientes a los totales del CFDI se muestran los siguientes:

  • Subtotal
  • Descuento
  • Impuestos trasladados
  • Impuestos retenidos
  • Total

Estos datos, tanto los del detalle de los conceptos como los de los totales del CFDI se muestran en la parte inferior del reporte como se puede observar en la siguiente imagen:

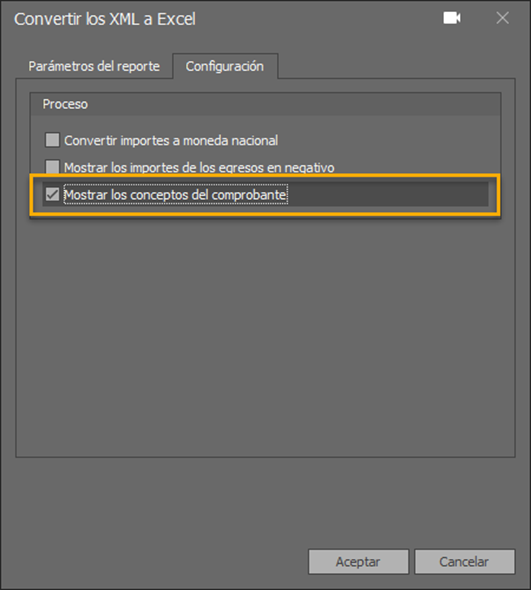
Cabe mencionar que el que se muestren o no estos datos podrá hacerse mediante la selección de la opción “Mostrar los conceptos del comprobante”, la cual se encuentra ubicada en la pestaña de configuración al momento de indicar los parámetros al generar el reporte, como se muestra en la siguiente imagen:

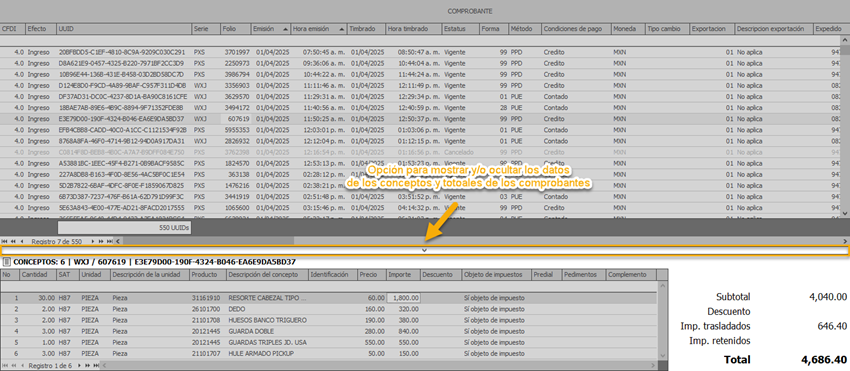
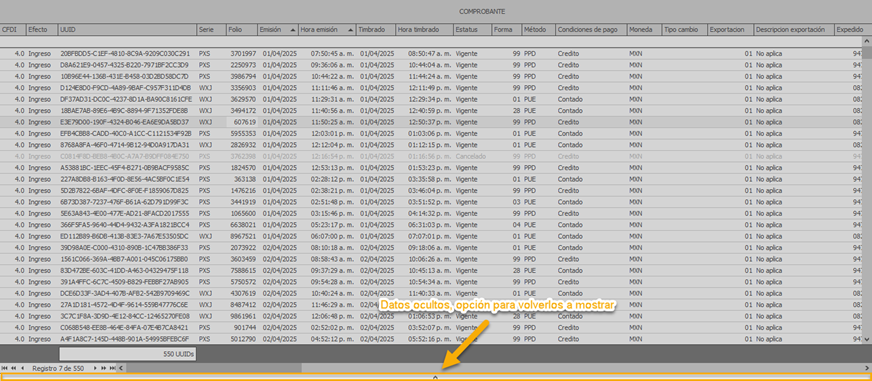
Aún cuando se active el que se muestren los datos y totales del comprobante dentro del reporte, el usuario tendrá una segunda opción que le permitirá ocultarlos y/o volverlos a mostrar, como se muestra en la siguiente imagen:

Sabemos que esta nueva funcionalidad será de gran utilidad para los usuarios, al mostrar el detalle de los conceptos y totales del comprobante, ya sea de forma permanente o en su caso el poderlos ocultar o volver a mostrar de acuerdo con las necesidades de cada usuario.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
Convierte a Excel los complementos de tus CFDI

En esta ocasión te traemos una excelente noticia, hemos incorporado al programa Descargar CFDI uno de los módulos más solicitado por algunos los usuarios: Complementos del CFDI; y es que mediante este se podrá extraer la información de estos y convertirla a Excel.

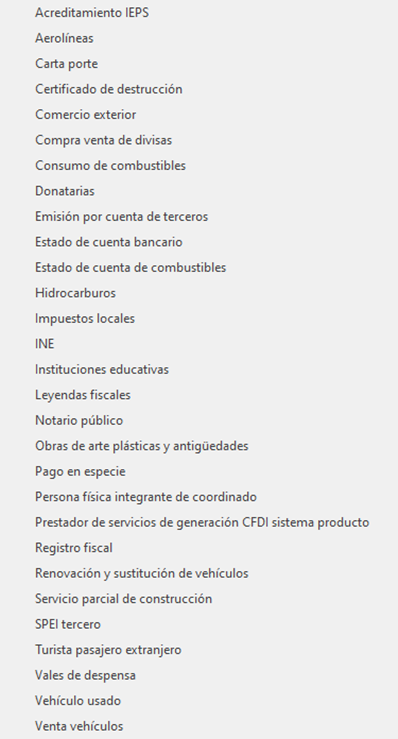
En este caso, nuestra área de desarrollo se dio a la tarea, de analizar y determinar que complementos serían los que se estarían desarrollando, quedando de la siguiente manera:

Complementos desarrollados

Dentro de los complementos analizados y que finalmente fueron contemplados para ser implementados tenemos los siguientes:

  • Aerolíneas
  • Carta porte
  • Certificado de destrucción
  • Compra venta de divisas
  • Consumo de combustibles
  • Donatarias
  • Estado de cuenta bancario
  • Estado de cuenta de combustibles
  • Impuestos locales
  • INE
  • Leyendas fiscales
  • Obras de arte plásticas y antigüedades
  • Pago en especie
  • Persona física integrante de coordinado
  • Prestador de servicios de generación CFDI sistema productivo
  • Registro fiscal
  • Renovación y sustitución de vehículos
  • Servicio parcial de construcción
  • SPEI tercero
  • Turista pasajero extranjero
  • Vales de despensa
  • Vehículo usado

Complementos no incluidos

A continuación, encontrarás el listado de los complementos que no fueron desarrollados en esta versión:

  • Acreditamiento IEPS
  • Comercio exterior
  • Emisión por cuenta de terceros
  • Hidrocarburos
  • Instituciones educativas
  • Notario público
  • Venta de vehículos

Es importante mencionar que los anteriores no fueron incluidos por temas de tiempo, pero que se tiene planeado irlos agregando poco a poco en futuras versiones; por cierto, si requieres hacer uso de alguno de estos, puedes ponerte en contacto con nosotros y con gusto podemos agregarlo lo antes posible.

Nueva opción

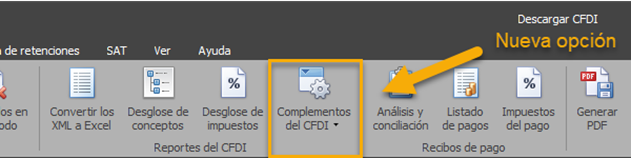
Para efecto de poder implementar la obtención de información de los complementos desarrollados, se incorporó dentro del menú principal del programa una opción llamada “Complementos del CFDI” la cual se encuentra ubicada dentro de la sección de “Reportes del CFDI” como se muestra en la siguiente imagen:

Al dar clic en la opción, se desplegará la relación de los complementos que podrás elegir para la generación del reporte correspondiente.

Cabe mencionar que dentro de entre la lista completa de selección se encuentran tanto aquellos complementos desarrollados como los no desarrollados.

Características

La nueva opción para la generación del reporte de alguno de los complementos considera el mismo estándar o característica que se aplica para la definición de los parámetros y configuración de este, esto significa que deberás de indicar:

  • RFC de la empresa
  • Tipo de comprobante (Emitido / Recibido)
  • Efecto del comprobante (Ingreso / Egreso / Traslado) según corresponda con el complemento seleccionado
  • Fecha inicial
  • Fecha final
  • RFC (Cliente o Proveedor) dependerá del tipo de comprobante seleccionado
  • Directorio de ubicación de los XML
  • Mostrar los datos de los CFDI en cada fila (estará disponible dependiendo del complemento seleccionado)
  • Mostrar los conceptos (se mostrarán los conceptos con sus datos en la parte inferior y los totales del comprobante)

De igual forma, este reporte podrá ser exportado a Excel.

Carta Porte
Quisimos hacer una mención especial a este complemento, ya que tiene características especiales que queremos comentar:

  • Complejidad: Consideramos que es el complemento más complejo que ha publicado el SAT, contiene muchos campos nodos y atributos.
  • Cubre muchas áreas: Este complemento maneja mucha información y muchos datos son opcionales, lo que hace que el proceso de extraer toda la información y mostrar la pantalla sea bastante complejo.
  • Versiones: Hasta el momento el SAT ha liberado 4 versiones de este complemento y en algunos casos ha realizado cambios importantes.

Debido a lo anterior, al momento de ofrecer una solución para este complemento, nos enfrentamos a un gran reto que nos obligó a tomar algunas decisiones:

  1. Solo se va a extraer parte de la información contenida en el complemento, lo relacionado al nodo ubicación y mercancía.
  2. Solamente ofreceremos compatibilidad a la versión 3.1 del complemento.

Como punto final de este apartado, nos gustaría comentar, que si requieres algo de la Carta Porte que no esté contemplado en esta versión, no dudes en ponerte en contacto con nosotros para poder apoyarte.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.
Récord de declaraciones: SAT recibe más de 9 millones

SAT recibe más de 9 millones de declaraciones de personas físicas en 2025
La temporada de declaraciones anuales para personas físicas cerrará con cifras históricas. El Servicio de Administración Tributaria (SAT) anunció que más de 9 millones de contribuyentes han presentado su declaración correspondiente al ejercicio fiscal 2024. Este dato marca un nuevo récord y refleja el creciente interés por cumplir con las obligaciones fiscales, así como la consolidación de herramientas digitales que facilitan este proceso.
Hasta el pasado 28 de abril se habían presentado 9 millones 400 mil 973 declaraciones de personas físicas, de las cuales, 502 mil 951más que el mismo periodo del año anterior, representando estas un incremento del 6%.

¿En qué consiste la declaración anual?
La declaración anual es una obligación que tienen las personas físicas ante el SAT para informar sus ingresos, deducciones personales y el cálculo del impuesto correspondiente.
No olvides que el periodo de presentación es del 1 al 30 de abril, siendo hoy el último día.

Beneficios para el contribuyente

  • Posibilidad de obtener saldo a favor.
  • Evita multas por omisión o errores.
  • Facilita la comprobación de ingresos ante instituciones financieras o para créditos.
  • Fortalece la cultura contributiva.

Devoluciones
Dentro de las facultades que tiene la autoridad (SAT) están la de llevar a cabo la revisión de la información contenida en las declaraciones presentadas, por lo que, de resultar con saldo a favor, el tiempo promedio, según la autoridad, para llevar a cabo la devolución es en promedio de 8 días hábiles, menor al que se establece en el Código Fiscal de la Federación (CFF), que es de 40 días posteriores a la solicitud.

Un paso hacia la modernización fiscal
Este nuevo récord de declaraciones no solo implica un mayor cumplimiento, sino que también es muestra del avance en digitalización del SAT. Las herramientas tecnológicas han simplificado el proceso y han incentivado a más personas a presentar su declaración, algunas incluso por voluntad propia, aunque no estén obligadas, para acceder a devoluciones.

El reto ahora será mantener esta tendencia creciente de cumplimiento, seguir perfeccionando los sistemas digitales y fomentar aún más la educación fiscal en México.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

CFDI emitido por empresas dadas de baja en el REPSE

¿Qué implicaciones tiene?
En el contexto actual de fiscalización, uno de los temas que ha cobrado relevancia entre los contribuyentes que contratan servicios especializados o ejecución de obras es el uso de CFDI emitidos por empresas dadas de baja en el REPSE. Esta situación puede representar un riesgo fiscal importante, especialmente cuando se desconoce el estatus del proveedor ante este padrón.

¿En qué consiste?
El Registro de Prestadoras de Servicios Especializados u Obras Especializadas (REPSE) es un requisito obligatorio para las empresas que brindan este tipo de servicios conforme a lo dispuesto por la Ley Federal del Trabajo tras la reforma en materia de subcontratación. La finalidad es garantizar que estas empresas cumplan con sus obligaciones fiscales y laborales.

Cuando una empresa está dada de baja del REPSE, ya sea por incumplimiento de obligaciones o por decisión de la STPS, sus comprobantes fiscales (CFDI) pierden validez para efectos de deducción de impuestos y acreditamiento del IVA por parte del contratante.

Características principales

  • El REPSE es un requisito legal para ciertos servicios especializados.
  • Las empresas dadas de baja no pueden emitir CFDI válidos para efectos fiscales.
  • El SAT puede rechazar deducciones y acreditamientos vinculados a estos comprobantes.
  • Los contribuyentes son responsables de verificar la vigencia del registro REPSE de sus proveedores.

Requisitos para deducir correctamente
Para poder deducir los pagos y acreditar el IVA correspondientes a servicios especializados, el contratante debe:

  1. Verificar que el proveedor esté vigente en el REPSE
  2. Contar con el contrato de servicios especializados conforme a la Ley.
  3. Asegurarse de que el CFDI cumpla con los requisitos fiscales y legales.
  4. Tener evidencia del cumplimiento de obligaciones laborales y de seguridad social del proveedor.

Beneficios de la verificación

  • Evita sanciones y créditos fiscales por deducciones improcedentes.
  • Fortalece el cumplimiento de las obligaciones patronales.
  • Mejora el control de proveedores y mitiga riesgos ante auditorías del SAT o del IMSS.

Desventajas y consecuencias

  • Si el proveedor fue dado de baja, los CFDI emitidos ya no serán válidos para deducir ISR ni acreditar IVA.
  • El SAT puede requerir el pago de impuestos omitidos, recargos y multas.
  • Puede implicar sanciones adicionales si se considera evasión o simulación de operaciones.

Sustento legal
Este criterio se fundamenta en diversas disposiciones legales, entre ellas:

  • Artículo 15-D del Código Fiscal de la Federación (CFF): establece que las operaciones con proveedores que no cumplen con sus obligaciones pueden considerarse no deducibles.
  • Artículo 27, fracción V de la Ley del Impuesto Sobre la Renta (ISR): señala que para ser deducibles, los gastos deben cumplir con requisitos específicos, incluyendo la legalidad del proveedor.
  • Artículo 5, fracción II de la Ley del IVA: condiciona el acreditamiento del impuesto al cumplimiento de requisitos por parte del proveedor.
  • Artículo 15, de la Ley Federal del Trabajo: que el contratista cuente con el registro correspondiente.

Conclusión:
Es crucial que, como contribuyente, verifiques periódicamente el estatus REPSE de tus proveedores. La emisión o recepción de un CFDI no garantiza automáticamente su validez fiscal si el emisor ha sido dado de baja del padrón. La prevención, la documentación adecuada y el cumplimiento de los requisitos legales son la mejor defensa ante revisiones del SAT.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

SAT pone lupa a las tandas: lo que debes saber

SAT pone lupa a las tandas: lo que debes saber

En México, las tandas han sido una forma popular de ahorro colectivo, utilizada por miles de personas como una alternativa al sistema financiero tradicional. Sin embargo, recientemente el Servicio de Administración Tributaria (SAT) ha comenzado a observar con mayor detenimiento esta práctica, especialmente cuando los montos involucrados son altos o se perciben movimientos bancarios recurrentes. ¿Significa esto que participar en una tanda puede causarte problemas fiscales? Aquí te lo explicamos.

¿En qué consiste una tanda?
Una tanda es una forma de ahorro informal en la que un grupo de personas aporta una cantidad fija de dinero periódicamente (por ejemplo, semanal o mensual) y cada integrante recibe el monto total reunido en un turno preestablecido. Es común entre amigos, familiares o compañeros de trabajo, y se basa en la confianza mutua sin necesidad de contratos formales o intervención de instituciones financieras.

Características principales

  • Participación grupal: involucra a varias personas con un compromiso de pago periódico.
  • Turnos rotativos: cada miembro recibe el total del dinero en un periodo distinto.
  • Sin intereses: no se pagan ni se generan intereses como en los créditos bancarios.
  • Ahorro voluntario: generalmente no tiene regulación formal ni supervisión financiera.
  • Uso común: se utiliza para enfrentar gastos grandes como inscripciones escolares, deudas o emergencias.

Requisitos para formar parte
No existen requisitos formales, pero sí acuerdos previos entre los participantes, como:

  • Compromiso de pago puntual.
  • Selección del orden de turnos.
  • Definición clara de la aportación y la periodicidad.
  • Confianza entre los integrantes.

Beneficios

  • Acceso rápido a dinero: sin necesidad de créditos o historial bancario.
  • Disciplina de ahorro: fomenta el hábito de apartar una cantidad periódicamente.
  • Sin intereses ni comisiones: todo lo que aportas se devuelve en tu turno.
  • Solidaridad comunitaria: fortalece los lazos entre los participantes.

Límites del monto
Aunque no hay un tope legal para los montos en una tanda, el SAT puede intervenir si detecta depósitos frecuentes y elevados en cuentas bancarias que no coincidan con el perfil fiscal del contribuyente. En general, se recomienda evitar que los movimientos superen los $15,000 mensuales sin justificación documental, ya que esto puede activar alertas automáticas en el sistema bancario o fiscal.

Desventajas

  • Falta de respaldo legal: en caso de incumplimiento, no hay forma legal sencilla de recuperar el dinero.
  • Riesgo de fraude: si alguien se retira sin pagar, el grupo queda afectado.
  • No genera rendimientos: a diferencia de instrumentos financieros formales.
  • Vulnerabilidad ante el SAT: si no se declara, puede considerarse ingreso no reportado.

Consecuencias fiscales
El SAT ha reiterado que todos los ingresos deben declararse, incluyendo aquellos obtenidos por medios informales como las tandas. Si se identifican depósitos bancarios que no están respaldados por comprobantes fiscales o no están debidamente declarados, el contribuyente puede ser sujeto de auditoría, multas e incluso recargos por omisión de ingresos.

Sustento legal
La vigilancia se basa en el Artículo 42 del Código Fiscal de la Federación, que faculta al SAT para verificar que los depósitos y movimientos financieros coincidan con los ingresos reportados por los contribuyentes. Además, los bancos están obligados a reportar operaciones inusuales, conforme a la Ley de Instituciones de Crédito y la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI).

Conclusión
Aunque las tandas siguen siendo una práctica común y culturalmente aceptada, es importante conocer sus implicaciones fiscales. Si participas en una, lleva un control adecuado y considera declarar los ingresos obtenidos, especialmente si el monto es elevado. Ser transparente con el SAT puede evitarte futuros dolores de cabeza.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.