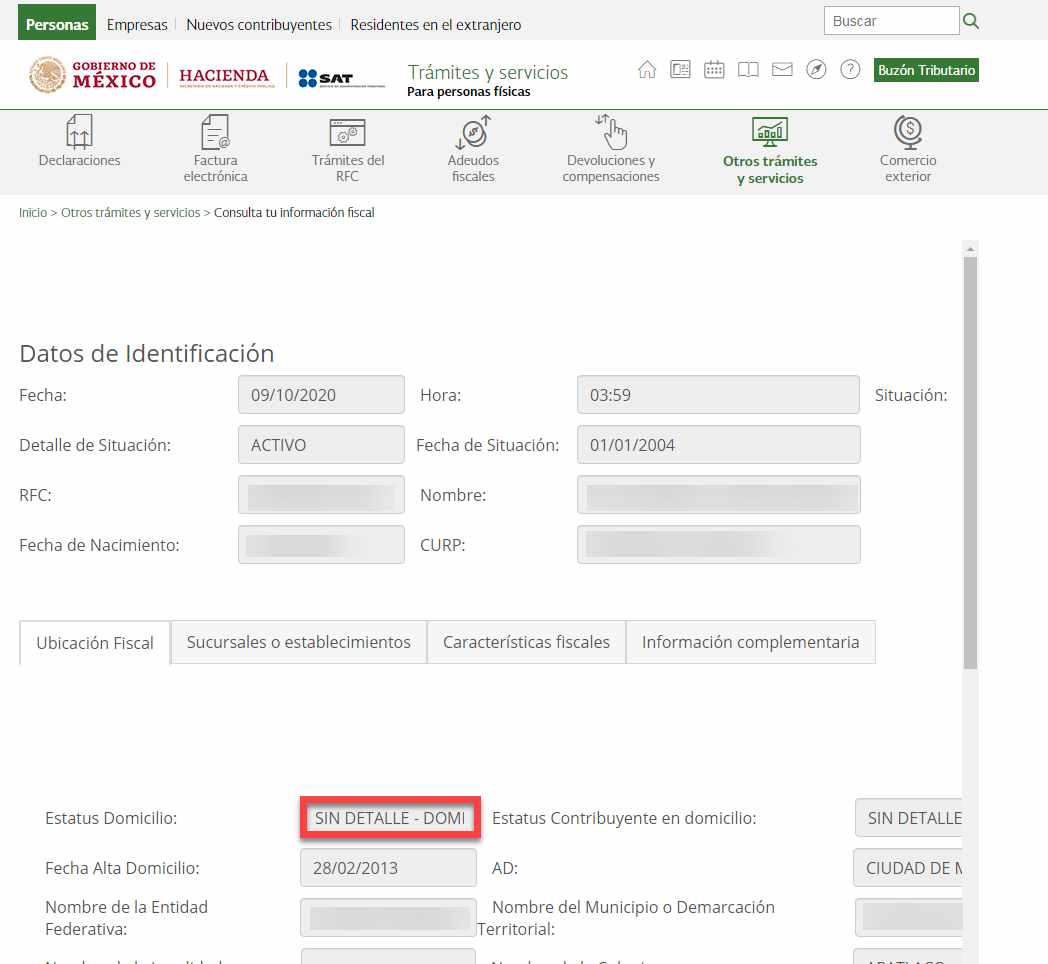
Cuando una empresa da de alta a un trabajador, muchas personas asumen que todo su expediente fiscal quedó completo. Pero el domicilio fiscal de asalariados también debe revisarse, porque ese dato puede estar vacío, incompleto o desactualizado en el RFC.
¿Por qué importa este dato si el trabajador ya tiene RFC?
El RFC identifica al contribuyente, pero el domicilio fiscal indica dónde puede localizarlo la autoridad para efectos fiscales. En asalariados, este dato suele pasar desapercibido porque la nómina se timbra correctamente y el trabajador no siempre realiza trámites ante el SAT.
El problema aparece cuando necesita obtener su Constancia de Situación Fiscal, presentar una declaración anual, corregir datos, atender una aclaración o solicitar facturas con datos fiscales correctos. Si el domicilio no coincide, el trámite puede complicarse.
¿El patrón registra siempre el domicilio?
No necesariamente. El SAT permite a los empleadores usar el trámite Inscribe a tus trabajadores en el RFC cuando contratan personal subordinado. Ese proceso ayuda a registrar trabajadores, pero no significa que el expediente fiscal personal quede completo.
Por eso, el trabajador debe confirmar su información. La mejor forma de empezar es generar la Constancia de Situación Fiscal y revisar nombre, RFC, régimen fiscal, código postal y domicilio.
¿Qué debe revisar el trabajador?
Una revisión básica puede evitar errores posteriores. Conviene validar:
- RFC y nombre completo, tal como aparecen en el SAT.
- Régimen fiscal, especialmente si solo tributa como sueldos y salarios.
- Código postal fiscal, porque se usa en CFDI 4.0.
- Domicilio fiscal, para confirmar que corresponda a una dirección vigente.
- Buzón Tributario y medios de contacto, cuando aplique.
Si el domicilio ya no corresponde, el contribuyente puede consultar este trámite: realiza tu cambio de domicilio en el RFC. En algunos casos se hace en línea con e.firma; si no se concluye, puede requerirse cita o atención presencial.
¿Cómo impacta en CFDI y deducciones personales?
En CFDI 4.0, los datos del receptor deben coincidir con la información fiscal registrada. Por eso, un código postal incorrecto o un régimen mal indicado puede impedir la emisión de una factura, aunque el trabajador sí tenga RFC.
Para ampliar este punto, puedes revisar el artítuclo CFDI 4.0: Uso de CFDI permitido para régimen de asalariados. También es útil consultar Deducciones personales 2025: casos prácticos reales y cómo aplicarlas, especialmente cuando el trabajador busca aplicar gastos médicos, colegiaturas, intereses hipotecarios o seguros.
Conclusión fiscal
El domicilio fiscal de asalariados no debe ignorarse solo porque el patrón haya dado de alta al trabajador. La recomendación práctica es revisar la Constancia de Situación Fiscal, corregir datos cuando sea necesario y conservar evidencia de los movimientos realizados ante el SAT.
Un RFC activo no siempre significa que toda la información fiscal esté completa. Verificarlo a tiempo evita problemas en CFDI, deducciones personales, declaraciones y trámites posteriores.
Síguenos en YouTube
Si quieres mantenerte actualizado sobre SAT, CFDI, XML, nómina, declaraciones y temas fiscales para trabajadores y empresas, puedes suscribirte al canal de YouTube de Facturando y seguir aprendiendo con contenido práctico.