Buzón Tributario y multas del SAT: corrige antes del requerimiento

El cumplimiento espontáneo SAT puede evitar multas cuando una obligación fiscal se presenta fuera de plazo, pero antes de que la autoridad descubra la omisión o emita un requerimiento. La clave no está solo en corregir, sino en hacerlo cuando todavía existe oportunidad legal.

En la práctica, muchos contribuyentes se dan cuenta tarde de una declaración no presentada, un pago omitido, una inconsistencia en CFDI o una obligación pendiente. El problema crece cuando el SAT ya notificó un requerimiento, porque la corrección puede dejar de considerarse espontánea.

Por eso conviene revisar periódicamente declaraciones, CFDI, acuses y mensajes del Buzón Tributario. Un descuido pequeño puede convertirse en multa, aclaración, recargos o pérdida de tiempo administrativo.

¿Qué es el cumplimiento espontáneo SAT?

El Código Fiscal de la Federación contempla que no se impongan multas cuando el contribuyente cumple una obligación fiscal fuera de plazo de manera espontánea. Esto aplica siempre que la autoridad no haya descubierto antes la omisión ni exista una gestión notificada para revisar el incumplimiento.

En palabras simples: si detectas el error y lo corriges antes de que el SAT te requiera, puedes estar en una mejor posición. Si esperas a que llegue la notificación, el margen de defensa se reduce.

¿Cuándo se pierde este beneficio?

El cumplimiento deja de ser espontáneo cuando la omisión ya fue descubierta por la autoridad, cuando se notificó una orden de visita, cuando existe un requerimiento o cuando hubo una gestión formal orientada a comprobar el cumplimiento fiscal.

Esto no significa que ya no puedas corregir. Significa que la corrección puede tener consecuencias distintas. En algunos casos será necesario atender el requerimiento, presentar una aclaración o revisar si procede algún beneficio posterior sobre multas.

El Buzón Tributario puede cambiar el escenario

El Buzón Tributario no debe verse como un simple buzón de mensajes. Es el canal por el cual el SAT comunica actos administrativos, requerimientos y avisos relevantes.

Si una empresa no revisa su buzón, puede enterarse tarde de una obligación omitida. Para contadores y administradores, esto genera presión: hay que responder con documentos, acuses, declaraciones y CFDI en poco tiempo.

Por eso, una rutina preventiva debe incluir:

  • revisar el Buzón Tributario con frecuencia;
  • validar declaraciones presentadas y pendientes;
  • descargar CFDI emitidos y recibidos;
  • conservar acuses de cancelación y documentos soporte;
  • identificar diferencias antes de que la autoridad las observe.

La prevención depende del control documental

Corregir a tiempo requiere información confiable. Si los XML están dispersos, si no se tienen acuses o si los CFDI cancelados no están bien documentados, detectar una omisión se vuelve más difícil.

Con Descargar CFDI, el contador puede descargar XML desde el SAT y obtener documentos relacionados con la cancelación, como el acuse de solicitud de cancelación y el acuse de cancelación. Esto ayuda a tener evidencia ordenada para conciliaciones, revisiones internas y aclaraciones.

También puede apoyarse en Facturador CFDI para emitir comprobantes con mayor control y reducir errores de captura mediante catálogos y procesos más organizados.

También puede apoyarse en Facturador CFDI, una herramienta gratuita para emitir comprobantes con mayor control y reducir errores de captura mediante catálogos y procesos más organizados.

No esperes a que el SAT encuentre el problema

El cumplimiento espontáneo SAT no debe verse como permiso para presentar tarde. Su verdadero valor está en actuar antes de que exista un requerimiento.

Si ya tuviste una omisión, revisa el caso cuanto antes. Y si quieres profundizar en un escenario específico, también puedes leer nuestro artículo sobre declaración anual extemporánea 2026 o esta guía para descargar todos tus XML del SAT.

En materia fiscal, corregir tarde puede ser costoso. Corregir antes de la notificación puede marcar la diferencia.

Conclusión fiscal

El cumplimiento espontáneo SAT puede ser una herramienta útil para reducir riesgos, pero no debe verse como una salida permanente para cumplir tarde. Su verdadero valor está en detectar errores, omisiones o diferencias antes de que la autoridad intervenga.

Para contadores, administradores y fiscalistas, la mejor estrategia es trabajar con información fiscal ordenada, revisar el Buzón Tributario y conservar evidencia documental suficiente. En temas fiscales, corregir a tiempo puede ser la diferencia entre una regularización sencilla y un problema con multas o requerimientos.

Síguenos en YouTube

Si quieres mantenerte actualizado sobre cambios del SAT, CFDI, declaraciones, descargas de XML y temas fiscales explicados de forma práctica, te invitamos a seguirnos en nuestro canal de YouTube.

En el canal compartimos videos pensados para contadores, administradores y contribuyentes que necesitan entender los cambios fiscales sin lenguaje complicado y con ejemplos aplicables al trabajo diario.

Puedes suscribirte aquí:
Canal de YouTube de Facturando

El SAT estrena “Mi espacio”: ¿qué cambió en su portal?

Mi espacio del SAT apareció como una nueva forma de consultar información fiscal. Para contadores y contribuyentes, concentra datos que suelen revisarse antes de facturar, declarar o confirmar información del RFC.

¿Qué cambió en el portal del SAT?

El cambio más visible es la incorporación de una sección llamada Mi espacio. Esta funciona como un acceso personalizado donde el contribuyente puede consultar información fiscal registrada en su RFC y revisar documentos de uso frecuente.

Hasta el momento de esta redacción, no se localizó un comunicado oficial del SAT que anuncie formalmente el cambio en su portal web. Sin embargo, el cambio fue reportado públicamente a partir del 4 de junio de 2026, cuando el IMCP difundió una nota de PRODECON sobre esta nueva sección.

De acuerdo con esa información, el SAT habilitó “Mi espacio” para facilitar el acceso a diversas aplicaciones utilizadas por las personas contribuyentes.

¿Cuál es el objetivo de Mi espacio del SAT?

El objetivo principal de Mi espacio del SAT es facilitar la consulta de datos fiscales importantes. No se trata solo de un cambio visual. La autoridad está acercando información clave para que el contribuyente revise su situación con menos rutas.

Esto ayuda a quienes administran varios RFC, ya que necesitan confirmar régimen fiscal, obligaciones, domicilio, medios de contacto y estado de certificados.

¿Qué información puede consultar el contribuyente?

La sección permite revisar datos de identificación, domicilio fiscal, contacto, régimen fiscal, actividad económica y obligaciones. También muestra información relacionada con certificados de e.firma y certificados de sello digital.

Esto es útil porque muchos errores fiscales comienzan con datos desactualizados. Un código postal incorrecto, un régimen mal identificado o una obligación omitida pueden afectar la emisión de CFDI, las declaraciones o la atención de requerimientos.

¿Qué documentos aparecen relacionados con Mi espacio?

Entre los documentos mencionados por el SAT están la Cédula de Identificación Fiscal y la Constancia de Situación Fiscal. Ambos son de uso frecuente en trámites fiscales, altas de clientes y validaciones internas.

Si necesitas profundizar en este documento, puedes consultar nuestra guía sobre la Constancia de Situación Fiscal. También puede ser útil revisar las diferencias entre CIEC y e.firma, ya que no todos los accesos del SAT tienen el mismo alcance.

¿Por qué este cambio importa para contadores y administradores?

Porque reduce tiempo de búsqueda y permite detectar inconsistencias con mayor rapidez. Antes de emitir facturas, revisar obligaciones o atender información de un cliente, conviene confirmar que los datos fiscales coincidan con lo registrado ante el SAT.

Cuando una empresa maneja muchos comprobantes, la organización documental también se vuelve clave. Con Descargar CFDI, el contador puede descargar XML desde el SAT y también obtener documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.

¿Qué debe revisar el contribuyente después del cambio?

La recomendación es revisar domicilio fiscal, medios de contacto, régimen, actividad económica, obligaciones, Buzón Tributario, certificados de e.firma y certificados de sello digital.

Mi espacio del SAT puede ser una herramienta útil de consulta, pero no debe verse como una garantía automática de que todo está correcto. La información debe compararse con los documentos oficiales y con los datos usados en facturación, contabilidad y declaraciones.

¿Mi espacio sustituye otros trámites del SAT?

Este punto merece analizarse con cuidado. Por ahora, lo más prudente es entender Mi espacio del SAT como un concentrador de información y accesos, no como una sustitución automática de todos los trámites.

En un siguiente artículo revisaremos qué trámites podrían consultarse desde esta sección, cuáles siguen en sus rutas tradicionales y qué deben cuidar los contadores para no confundir consulta con trámite concluido.

Conclusión

Mi espacio del SAT representa un cambio orientado a concentrar información fiscal en una sección más accesible. Para el contribuyente, facilita consultas rápidas. Para el contador, puede convertirse en un punto de revisión inicial.

Lo importante es entender su alcance: sirve para consultar y ordenar información, pero cada dato debe revisarse con cuidado. En otro artículo analizaremos si esta sección sustituye otros trámites del SAT o si solo funciona como concentrador.

Sigue informado con Facturando

Los cambios en el portal del SAT pueden parecer pequeños, pero muchas veces impactan el trabajo diario de contadores, administradores y contribuyentes.

Para mantenerte actualizado, te invitamos a seguirnos en nuestras redes sociales y, especialmente, a suscribirte a nuestro canal de YouTube de Facturando, donde compartimos explicaciones prácticas sobre CFDI, SAT y herramientas fiscales.

Aprende más sobre Mi espacio del SAT

Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:

¿Mi espacio del SAT sustituye trámites? Lo que debes saber

Mi espacio del SAT genera una duda razonable: ¿esta nueva sección sustituye otros trámites del portal o solo concentra información? La respuesta corta es que no debe entenderse como una ventanilla única que resuelve todo.

¿Por qué puede generar confusión?

Cuando el SAT agrega una sección nueva dentro de su portal, es normal que muchos contribuyentes piensen que los trámites anteriores desaparecieron o cambiaron de ruta.

El problema es que consultar información no siempre significa modificarla, actualizarla o concluir un trámite. Un dato visible en pantalla puede servir como referencia, pero no necesariamente equivale a un acuse, una solicitud presentada o una actualización formal ante la autoridad.

¿Qué sí puede facilitar Mi espacio del SAT?

Mi espacio del SAT puede ayudar a concentrar información fiscal y accesos de uso frecuente. De acuerdo con información difundida por PRODECON, esta sección permite ingresar con RFC y Contraseña para consultar datos como RFC, CURP, domicilio fiscal, estatus en el RFC, acuses de declaración anual, opinión de cumplimiento, Constancia de Situación Fiscal, Cédula de Identificación Fiscal y certificados.

Esto puede ahorrar tiempo al contador, sobre todo cuando necesita hacer una revisión inicial del contribuyente antes de facturar, declarar, validar datos o revisar obligaciones.

PRODECON publicó información sobre “Mi espacio”, una herramienta que permite consultar información desde la página del SAT. Aunque el cambio se relaciona con accesos y datos fiscales, esto no significa que sustituya automáticamente todos los trámites del portal.

¿Qué no debemos asumir que sustituye?

No debe asumirse que Mi espacio sustituye automáticamente todos los trámites del SAT. La clave es separar tres ideas:

  • Consultar información
  • Generar documentos
  • Concluir trámites.

Por ejemplo, ver el domicilio fiscal no significa que el cambio de domicilio ya pueda hacerse sin seguir el procedimiento correspondiente. Consultar obligaciones fiscales no significa que el aumento o disminución de obligaciones se haya realizado. Revisar información del Buzón Tributario no elimina la necesidad de habilitarlo, actualizar medios de contacto o atender notificaciones por la ruta oficial.

Lo mismo ocurre con certificados. Poder consultar información de la e.firma o del certificado de sello digital no debe confundirse con renovar, revocar o generar certificados sin completar el trámite aplicable.

¿Qué deben cuidar los contadores?

Para el contador, la regla práctica es sencilla: usar Mi espacio del SAT como punto de revisión, pero conservar siempre los documentos que acrediten el trámite realizado.

Eso incluye acuses, constancias, opiniones de cumplimiento, comprobantes de actualización, avisos presentados y documentos generados por las aplicaciones oficiales del SAT.

También conviene comparar la información mostrada en Mi espacio con la Constancia de Situación Fiscal. Si necesitas profundizar en este documento, puedes consultar nuestra guía sobre la Constancia de Situación Fiscal. Además, si el acceso al trámite depende del tipo de credencial, puede ayudarte revisar las diferencias entre CIEC y e.firma.

¿Cómo documentar mejor la información fiscal?

Cuando se administran varios RFC, no basta con consultar datos en pantalla. Es recomendable descargar documentos, organizarlos y conservar evidencia de las operaciones realizadas.

Cuando el contribuyente necesita respaldar sus operaciones, no basta con saber que la información aparece en el portal. Con Descargar CFDI, el contador puede mantener bajo control los XML obtenidos desde el SAT y complementar su expediente con documentos de cancelación, como el acuse de solicitud y el acuse de cancelación..

Y si después de revisar la información fiscal necesitas emitir comprobantes, Facturador CFDI permite generar CFDI 4.0, recibos de pago, notas de crédito, recibos de honorarios, recibos de arrendamiento y otros comprobantes desde una solución pensada para facilitar el trabajo administrativo.

Conclusión

Mi espacio del SAT puede ser una mejora útil porque concentra información y accesos relevantes. Sin embargo, no debe verse como sustituto automático de todos los trámites.

Para contadores y contribuyentes, el mejor enfoque es usarlo como punto de consulta inicial, confirmar cada proceso en la aplicación oficial correspondiente y conservar los acuses que demuestren que el trámite realmente fue concluido.

Sigue informado con Facturando

En temas fiscales, un cambio de pantalla no siempre significa un cambio de trámite. Por eso es importante revisar cada novedad del SAT con calma, confirmar su alcance y conservar la evidencia correspondiente.

En Facturando seguimos estos cambios para explicarlos de forma práctica a contadores, administradores y contribuyentes. Te invitamos a seguirnos en nuestras redes sociales y a suscribirte a nuestro canal de YouTube de Facturando, donde publicamos contenido sobre CFDI, SAT y herramientas fiscales para el trabajo diario.

Aprende más sobre Mi espacio del SAT

Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:

Mi espacio del SAT: lo bueno, lo malo y lo extraño del cambio

Mi espacio del SAT parece una buena idea: concentrar información fiscal en una sola sección puede ahorrar tiempo. Sin embargo, el cambio también deja dudas importantes sobre acceso, claridad, seguridad visible y alcance real para los trámites.

¿Por qué analizar este cambio del SAT?

En publicaciones anteriores explicamos qué cambió con la llegada de Mi espacio y por qué no debe confundirse con una sustitución automática de trámites. Ahora conviene revisar el cambio con una mirada más crítica.

El punto no es descalificar la herramienta. Al contrario, la idea de ordenar información fiscal es positiva. El problema es que una mejora útil puede quedarse corta si no se explica bien o si obliga al contribuyente a seguir dando vueltas por distintas aplicaciones.

Lo bueno: concentra información sin crear una nueva obligación

El primer punto positivo es que Mi espacio del SAT no parece crear una nueva obligación fiscal. Más bien funciona como una ayuda para consultar datos, documentos y accesos relacionados con el RFC.

Eso es importante. No todo cambio en el portal implica una nueva carga para el contribuyente. En este caso, la herramienta parece orientada a facilitar consultas y ordenar información que antes podía sentirse dispersa.

Para contadores y administradores, esto puede servir como punto de revisión inicial antes de facturar, preparar declaraciones, revisar obligaciones o confirmar datos de un cliente.

Lo bueno: puede ahorrar tiempo al revisar datos fiscales

Una sección que concentre RFC, domicilio, actividad económica, obligaciones, certificados y documentos fiscales puede ayudar a detectar inconsistencias más rápido.

En la práctica, muchos problemas empiezan por datos desactualizados. Un régimen mal verificado, un domicilio incorrecto o un certificado vencido pueden generar errores al facturar o al atender solicitudes de clientes y proveedores.

Por eso, como tablero inicial, Mi espacio del SAT sí puede aportar valor.

Lo bueno: avisa antes de cerrar la sesión

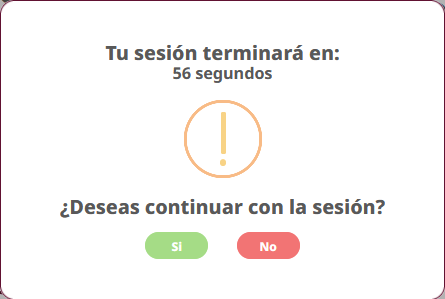
Otro acierto es el manejo del cierre por inactividad. En pruebas realizadas de forma empírica, después de aproximadamente cuatro minutos sin actividad, Mi espacio muestra un mensaje antes de cerrar la sesión.

La pregunta que aparece es: “¿Deseas continuar con la sesión?”. Además, el aviso incluye un contador que va de 60 a 0, para que el usuario decida si desea continuar o permitir el cierre.

Este detalle es positivo porque combina seguridad y usabilidad. Por un lado, evita que la sesión quede abierta indefinidamente si el usuario se aleja del equipo. Por otro lado, no cierra el acceso de forma inesperada y le da oportunidad al usuario de continuar si sigue trabajando.

Pregunta antes de cerrar la sesión.

Para contadores y administradores que revisan varios RFC o documentos fiscales durante el día, este aviso puede evitar pérdida de tiempo y reducir cierres accidentales.

Lo malo: el acceso solo parece permitir Contraseña

Uno de los puntos discutibles es que el acceso visible a Mi espacio se realiza con RFC y Contraseña del SAT. Esto puede ser suficiente para muchos contribuyentes, pero no para todos los escenarios.

Hay usuarios, empresas y despachos que trabajan principalmente con e.firma, sobre todo cuando realizan trámites de mayor formalidad. Si la herramienta busca concentrar información fiscal relevante, sería razonable que también permitiera el acceso con e.firma.

La Contraseña es válida, pero limitar la entrada a un solo mecanismo puede dejar fuera hábitos de trabajo ya establecidos por contadores y administradores.

Para complementar este punto, puedes revisar nuestra guía sobre las diferencias entre CIEC y e.firma, donde explicamos por qué no todos los accesos del SAT tienen el mismo alcance ni el mismo nivel de formalidad.

Lo malo: algunos accesos no resuelven el trámite directamente

Otro punto débil es que algunos accesos pueden funcionar más como enlaces que como trámites integrados. Es decir, el usuario da clic, sale de Mi espacio, llega a otra aplicación del SAT y debe volver a iniciar sesión para continuar.

El caso de la Opinión del cumplimiento es especialmente relevante. Es uno de los documentos más solicitados por clientes, proveedores, licitaciones y áreas administrativas. Si desde Mi espacio el contribuyente termina en otra pantalla y debe autenticarse de nuevo, la simplificación es parcial.

Concentrar botones no siempre equivale a simplificar trámites.

Lo malo: falta una guía clara de uso

Hasta esta revisión, no se localizó un manual específico del SAT que explique de forma amplia cómo usar Mi espacio en el portal web, qué se puede consultar, qué genera documento, qué requiere otro trámite y qué no debe interpretarse como acuse.

La autoridad parece asumir que la herramienta es sencilla. Pero en materia fiscal, lo sencillo también debe explicarse.

No todos los contribuyentes distinguen entre consultar información, descargar un documento, generar una constancia o concluir un trámite. Esa diferencia es clave para evitar errores.

Lo mejorable: no se informa cuánto dura la sesión

El aviso previo al cierre de sesión es una buena práctica. Sin embargo, el SAT no informa de forma visible cuánto tiempo dura la sesión antes de considerarla inactiva.

En pruebas empíricas, el aviso apareció después de aproximadamente cuatro minutos sin actividad. Aun así, al no existir una explicación oficial visible, el usuario no sabe si ese tiempo puede cambiar, si depende del navegador, de la sesión o de alguna configuración interna del sistema.

No es un problema grave, pero sí es un dato útil. Si el contribuyente conoce el tiempo de vida de la sesión, puede organizar mejor su trabajo, sobre todo cuando revisa información de varios RFC o cambia entre documentos.

La herramienta ya hace bien lo más importante: avisar antes de cerrar. El siguiente paso sería comunicar de forma clara cuánto dura la sesión o explicar esta regla en una guía de uso.

Lo extraño: no se observa Captcha visible

Otro punto llamativo es que, al menos de forma visible, el acceso a Mi espacio no muestra Captcha o reCAPTCHA. Esto contrasta con otros servicios del SAT donde sí se solicita capturar un código de seguridad.

Esto no significa que la herramienta carezca de controles internos. Puede haber validaciones de sesión, monitoreo, bloqueo por intentos o medidas no visibles para el usuario. Aun así, resulta extraño porque el SAT suele usar este tipo de protección en diversas aplicaciones.

Lo extraño no es que el acceso sea sencillo; lo extraño es que no se explique qué controles compensan esa sencillez.

Lo extraño: PRODECON explicó mejor que el propio SAT

También llama la atención que una de las explicaciones más claras sobre Mi espacio provenga de PRODECON, y no de una campaña amplia del propio SAT.

Si el SAT hace un cambio visible en su portal, lo ideal sería acompañarlo con una explicación clara: fecha de implementación, objetivo, alcance, límites y diferencias frente a otros trámites.

Cuando la autoridad no comunica suficiente, el contribuyente termina interpretando el cambio por prueba y error.

¿Qué debería mejorar el SAT?

El SAT podría fortalecer Mi espacio con ajustes concretos: permitir acceso con e.firma, publicar una guía breve de uso, distinguir entre consulta y trámite, evitar dobles inicios de sesión, indicar qué documentos generan acuse, informar cuánto dura la sesión y explicar el nivel de seguridad de la herramienta.

También sería útil que cada acceso indique claramente si el usuario solo va a consultar información o si será enviado a otra aplicación para concluir el trámite.

Esa claridad ayudaría mucho a contadores, auxiliares y administradores que trabajan con varios RFC.

Conclusión

Mi espacio del SAT es una buena idea, pero todavía parece una mejora incompleta. Ayuda a concentrar información y tiene aciertos, como el aviso antes del cierre por inactividad, pero deja dudas sobre acceso, comunicación, integración con trámites, duración de sesión y seguridad visible.

La herramienta puede servir como punto de revisión inicial, no como sustituto de la validación profesional. Para los contadores, la recomendación es usarla con criterio, conservar acuses, verificar cada trámite en su aplicación oficial y no asumir que una consulta equivale a un proceso concluido.

Sigue informado con Facturando

En Facturando seguimos estos cambios no solo para decir qué apareció en el portal, sino para explicar cómo impacta el trabajo diario de contadores, administradores y contribuyentes.

Te invitamos a seguirnos en nuestras redes sociales y a suscribirte a nuestro canal de YouTube de Facturando, donde publicamos contenido práctico sobre CFDI, SAT, trámites fiscales y herramientas para trabajar con mayor seguridad.

Aprende más sobre Mi espacio del SAT

Este artículo forma parte de una serie donde analizamos la nueva sección “Mi espacio” del SAT desde distintos ángulos. Si quieres entender mejor el cambio, también puedes consultar:

¿Saldo a favor del SAT? Errores comunes que pueden frenar tu devolución

El saldo a favor del SAT no siempre se deposita de forma inmediata, aun cuando la declaración anual ya fue presentada. En algunos casos, la devolución queda en revisión, se autoriza parcialmente o se rechaza por inconsistencias que el contribuyente no tenía identificadas.

Esto puede generar preocupación, sobre todo cuando el contribuyente esperaba recibir la devolución automática. Sin embargo, antes de corregir la declaración o presentar una nueva solicitud, conviene revisar qué pudo detectar la autoridad.

¿Por qué el SAT puede frenar una devolución?

El SAT compara la información de la declaración anual con los CFDI, retenciones, ingresos, deducciones personales, pagos provisionales y datos bancarios registrados. Si algo no coincide, el sistema puede enviar la devolución a validación o impedir que proceda de forma automática.

Esto no significa necesariamente que el saldo a favor esté perdido. Pero sí indica que el contribuyente debe revisar la información, conservar soporte documental y atender cualquier inconsistencia desde el portal del SAT.

La autoridad permite solicitar devoluciones de saldos a favor y pagos de lo indebido, siempre que el trámite cumpla con los requisitos aplicables. Puedes consultar la información oficial aquí: Solicita tu devolución en el SAT.

Errores del patrón o en las facturas

Uno de los problemas más comunes ocurre cuando el CFDI fue emitido con errores. Puede tratarse de un recibo de nómina mal timbrado, una factura médica con datos incorrectos, un uso de CFDI inadecuado o un comprobante que no corresponde al ejercicio declarado.

En el caso de trabajadores, un error del patrón en los recibos de nómina puede afectar ingresos, subsidios, retenciones o datos precargados. Aunque el contribuyente no haya cometido el error, la devolución puede frenarse si la información no coincide.

Deducciones personales duplicadas o improcedentes

Otra causa frecuente es el uso incorrecto de deducciones personales. Esto puede pasar cuando se intenta aplicar dos veces el mismo CFDI, cuando un gasto fue pagado en efectivo o cuando la factura no cumple con los requisitos fiscales.

También puede haber problemas si dos contribuyentes pretenden deducir el mismo gasto, por ejemplo, en colegiaturas, gastos médicos o intereses hipotecarios. En estos casos, el SAT puede desconocer la deducción o reducir el saldo a favor.

Para revisar esta información, el SAT cuenta con el Visor de deducciones personales, donde se pueden consultar las facturas clasificadas para la declaración anual.

Datos bancarios incorrectos

La CLABE bancaria también puede detener una devolución. Si está mal capturada, pertenece a otra persona, está inactiva o no coincide con el RFC del contribuyente, el depósito no podrá realizarse correctamente.

Este error parece menor, pero puede ser suficiente para que la devolución automática no concluya. Por eso es importante revisar el estado de la devolución y confirmar que la cuenta bancaria registrada sea válida y esté a nombre del contribuyente.

Adeudos fiscales u obligaciones pendientes

Los adeudos fiscales, declaraciones omitidas, diferencias de ejercicios anteriores o una situación fiscal irregular pueden complicar la devolución. En algunos casos, la autoridad puede requerir información adicional o impedir que el trámite avance de manera automática.

Antes de asumir que se trata de un error del sistema, conviene revisar el Buzón Tributario, la opinión de cumplimiento, declaraciones pendientes y posibles créditos fiscales relacionados con el contribuyente.

Incoherencias entre ingresos, egresos y CFDI

El SAT no revisa solamente el resultado de la declaración anual. También puede detectar diferencias entre ingresos declarados, CFDI recibidos, gastos reportados, retenciones y movimientos fiscales del ejercicio.

Por ejemplo, si existen ingresos omitidos, facturas canceladas que fueron consideradas como vigentes, comprobantes duplicados o gastos que no corresponden al perfil del contribuyente, la devolución puede pasar a revisión.

¿Qué revisar si tu devolución no avanza?

Cuando la devolución no avanza, el primer paso no es volver a declarar, sino entender qué validación pudo fallar. Para ello, conviene revisar el estatus de la devolución en el portal del SAT y reunir los documentos que respalden el saldo a favor.

Entre los puntos más importantes están:

  • CFDI de nómina, ingresos, gastos y deducciones personales.
  • Facturas canceladas o sustituidas durante el ejercicio.
  • Pagos realizados con medios bancarios válidos.
  • CLABE bancaria registrada para la devolución.
  • Declaraciones pendientes o adeudos fiscales.
  • Diferencias entre la información contable y la información precargada.

Para este trabajo, una herramienta como Descargar CFDI ayuda a contadores y administradores a obtener de forma masiva los XML directamente del SAT. Además, permite descargar documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.

También puedes consultar esta guía relacionada: Cómo descargar todos tus XML del SAT fácilmente.

¿Qué hacer si el SAT autoriza parcialmente o rechaza la devolución?

Si el SAT autoriza solo una parte del saldo a favor o rechaza la devolución, es importante revisar el motivo específico. En algunos casos se puede solventar la inconsistencia; en otros, será necesario presentar una solicitud de devolución mediante el Formato Electrónico de Devoluciones.

Lo recomendable es no responder sin soporte. Primero deben revisarse los XML, acuses, recibos de nómina, facturas deducibles, pagos, retenciones y datos bancarios. Un expediente ordenado facilita la aclaración y reduce el riesgo de volver a cometer el mismo error.

Para quienes emiten comprobantes de forma recurrente, una solución como Facturador CFDI ayuda a reducir errores de captura, controlar mejor la emisión de comprobantes y mantener ordenada la información fiscal.

También puede interesarte: Deducciones personales 2026: cuánto puedes deducir.

Conclusión

El saldo a favor no depende únicamente de haber presentado la declaración anual. También depende de que los CFDI, deducciones, ingresos, retenciones, adeudos y datos bancarios sean congruentes con la información que tiene el SAT.

Si la devolución está detenida, fue autorizada parcialmente o aparece en validación, lo más importante es revisar con método. Tener los XML, acuses y comprobantes correctos permite responder mejor ante cualquier inconsistencia y recuperar el control del trámite.

Estímulo fiscal de IEPS en diésel 2026: requisitos para aplicarlo sin riesgos

El estímulo fiscal de IEPS en diésel 2026 puede ayudar a ciertos contribuyentes a reducir su carga de ISR, pero no debe aplicarse como si fuera un beneficio automático. La clave está en demostrar quién compra el combustible, para qué se usa y con qué CFDI se respalda.

De acuerdo con la Ley de Ingresos de la Federación 2026, este beneficio está dirigido a personas físicas y morales con actividades empresariales que obtengan ingresos anuales menores a 60 millones de pesos y que utilicen diésel, biodiésel o sus mezclas como consumo final en maquinaria en general, excepto vehículos.

¿Cuál es el riesgo de aplicarlo sin revisar los requisitos?

El primer error es pensar que cualquier factura de diésel abre la puerta al acreditamiento. En realidad, el estímulo depende del tipo de contribuyente, el destino del combustible, la documentación disponible y las reglas emitidas por el SAT.

Si el contribuyente acredita el IEPS sin cumplir los requisitos, el problema puede aparecer meses después, durante una revisión. En ese momento, la autoridad puede pedir CFDI, registros de consumo, forma de cálculo y evidencia de que el combustible se usó realmente en maquinaria autorizada.

¿Qué requisitos deben revisar los contadores?

Antes de aplicar el beneficio, conviene validar al menos estos puntos:

  • Que el contribuyente realice actividades empresariales.
  • Que sus ingresos anuales estén por debajo del límite establecido.
  • Que el combustible sea deducible para determinar la utilidad.
  • Que el uso sea exclusivamente en maquinaria, salvo los supuestos específicos previstos para otros sectores.
  • Que existan CFDI válidos y controles internos de consumo.

Además, la Resolución de facilidades administrativas 2026 señala reglas relacionadas con el aviso para aplicar el estímulo por primera vez, dentro de los plazos correspondientes.

¿Por qué el CFDI es solo una parte del soporte?

Un CFDI válido no sustituye el control interno del consumo. La factura acredita la compra, pero no necesariamente prueba que el diésel se usó en maquinaria o en la actividad autorizada.

Por eso, las áreas contables deben cruzar la información del XML con bitácoras, registros de operación, equipos utilizados, litros consumidos y pagos realizados. En combustibles, el soporte documental debe contar una historia completa y coherente.

Para este punto, herramientas como Descargar CFDI ayudan a obtener XML directamente del SAT, organizar comprobantes recibidos y conservar evidencia. Además de descargar XML, también permite obtener documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.

¿Cómo reducir riesgos antes de acreditar el IEPS?

La recomendación práctica es crear una revisión previa antes de presentar la declaración. No se trata solo de capturar un importe, sino de confirmar que el beneficio fiscal se defiende con trazabilidad documental.

También conviene revisar si las facturas de combustible cumplen con los requisitos actuales. En este tema puedes complementar la revisión con la guía sobre deducibilidad de gasolina y diésel 2026 y con el artículo sobre facturas de combustible y requisitos fiscales.

Conclusión

El estímulo fiscal de IEPS en diésel 2026 puede representar un apoyo importante para empresas y productores que dependen de maquinaria para operar. Sin embargo, su correcta aplicación exige orden, evidencia y revisión técnica.

Cuando los CFDI están completos, los registros internos son claros y el cálculo se documenta correctamente, el contador tiene mejores elementos para aplicar el beneficio con seguridad. En cambio, acreditar primero y revisar después puede convertir un estímulo fiscal en una contingencia.

SUA 3.7.1: el riesgo de pagar adeudos IMSS de tus contratistas

¿Qué cambió con el SUA 3.7.1?

El SUA 3.7.1 volvió relevante el tema de los adeudos IMSS de contratistas, porque la nueva versión del sistema incluye el tipo de documento “05 Responsabilidad Solidaria del 15A” para pagos extemporáneos y diferencias..

Esta opción aparece en la página oficial del IMSS dentro de las adecuaciones de la versión 3.7.1 del SUA. En otras palabras, el sistema ahora permite identificar pagos relacionados con responsabilidad solidaria conforme al artículo 15-A de la Ley del Seguro Social.

Puedes revisar la publicación oficial del IMSS aquí: SUA en el portal del IMSS.

¿El IMSS creó una nueva obligación?

No. El verdadero cambio no está en que el IMSS haya creado una obligación nueva, sino en que el SUA ahora permite clasificar de forma más clara ciertos pagos vinculados con responsabilidad solidaria.

La Ley del Seguro Social ya establece que, cuando una persona física o moral contrata servicios especializados o la ejecución de obras especializadas y el contratista incumple obligaciones de seguridad social, puede existir responsabilidad solidaria respecto de los trabajadores utilizados en esas contrataciones.

El fundamento se encuentra en el artículo 15-A de la Ley del Seguro Social, disponible en la versión vigente publicada por la Cámara de Diputados: Ley del Seguro Social.

¿A cualquier proveedor le aplica este riesgo?

No necesariamente. Este punto es importante para evitar confusiones.

No se trata de que cualquier factura de cualquier proveedor genere automáticamente un adeudo IMSS para el contratante. El riesgo se ubica principalmente en relaciones donde se contratan servicios especializados u obras especializadas, especialmente cuando intervienen trabajadores del contratista para ejecutar esos servicios.

Por eso, el análisis debe hacerse caso por caso. No es lo mismo comprar papelería, equipo de cómputo o licencias de software que contratar vigilancia, limpieza, mantenimiento especializado, construcción, soporte técnico en sitio u otros servicios donde el personal del proveedor participa directamente en la operación.

¿Dónde entra INFONAVIT?

El tema no termina en el IMSS. INFONAVIT también tiene reglas relacionadas con subcontratación especializada y presentación de información mediante SISUB.

Las reglas del artículo 29-Bis de la Ley del INFONAVIT aplican a personas físicas o morales registradas para prestar servicios especializados o ejecutar obras especializadas que no forman parte del objeto social ni de la actividad económica preponderante de la beneficiaria.

Puedes consultar las reglas publicadas por INFONAVIT aquí: Reglas del artículo 29-Bis INFONAVIT.

¿Qué controles debería tener una empresa?

Ante este escenario, no basta con pedir una factura y guardarla en una carpeta. Las empresas que contratan servicios especializados deberían integrar un expediente mínimo por proveedor.

Algunos documentos útiles son:

  • contrato del servicio especializado;
  • registro REPSE vigente;
  • CFDI recibidos;
  • evidencia de pago;
  • opinión de cumplimiento;
  • documentación relacionada con IMSS e INFONAVIT;
  • soporte de que el servicio corresponde al contrato celebrado.

También conviene revisar periódicamente el estatus de los proveedores. En el blog de Facturando puedes consultar información relacionada con el catálogo REPSE y con los riesgos de recibir CFDI de empresas dadas de baja en el REPSE.

¿Cómo ayuda el control documental?

Un expediente de proveedores bien armado puede ser la diferencia entre aclarar rápido o enfrentar un crédito, una multa o una revisión más larga.

En este punto, herramientas como Descargar CFDI ayudan a mantener organizados los XML descargados desde el SAT y también documentos relacionados con cancelación, como el acuse de solicitud de cancelación y el acuse de cancelación.

Además, si la empresa emite comprobantes de forma recurrente, una solución como Facturador CFDI permite generar facturas, recibos de pago, notas de crédito, recibos de honorarios y otros comprobantes de manera más ordenada, reduciendo recapturas y errores administrativos.

Conclusión

El SUA 3.7.1 no debe verse solo como una actualización técnica. Para las empresas que contratan servicios especializados, es una señal para revisar sus controles internos.

La recomendación práctica es clara: identificar proveedores de riesgo, validar REPSE, conservar evidencia y mantener los CFDI organizados. La prevención documental puede evitar que un problema del contratista termine convirtiéndose en una contingencia para el contratante.

Devolución automática de ISR: fundamento legal y requisitos que debes revisar

La devolución automática de ISR es una facilidad que permite a ciertas personas físicas recibir su saldo a favor declarado en la anual, sin presentar desde el inicio una solicitud manual. Pero no debe confundirse con una aprobación inmediata ni con una devolución garantizada.

Cuando el SAT detecta diferencias, puede autorizar solo una parte, enviar el caso a validación o impedir que proceda de forma automática. Por eso, el punto central es distinguir entre el derecho a solicitar una devolución y la facilidad administrativa para obtenerla de manera automática.

¿Cuál es el fundamento legal de la devolución?

El punto de partida está en el artículo 22 del Código Fiscal de la Federación. Esta disposición establece que las autoridades fiscales deben devolver las cantidades pagadas indebidamente y las que procedan conforme a las leyes fiscales.

También prevé que la autoridad puede devolver una cantidad menor a la solicitada cuando, derivado de su revisión, determine que no todo el monto procede. En ese caso, la negativa parcial o total debe estar fundada y motivada.

Fuente oficial: Artículo 22 del Código Fiscal de la Federación.

¿Qué regula la regla 2.3.2 de la RMF?

La regla 2.3.2 de la Resolución Miscelánea Fiscal regula la facilidad para que las personas físicas puedan optar por la devolución automática del saldo a favor de ISR manifestado en su declaración anual.

Esta regla también establece supuestos en los que la facilidad no resulta aplicable. Por ejemplo, cuando el contribuyente se ubica en ciertos casos de restricción, cuando existen inconsistencias o cuando el resultado obtenido no lleva a la devolución total del saldo declarado.

Fuente oficial: Regla 2.3.2 de la RMF.

Devolución automática no es lo mismo que solicitud manual

La devolución automática opera como una facilidad dentro de la declaración anual. En cambio, la solicitud manual se presenta mediante el Formato Electrónico de Devoluciones, conocido como FED, cuando el caso requiere soporte adicional o no procede por la vía automática.

Esta diferencia es importante porque muchas personas creen que, si la devolución automática no procede, el saldo se pierde. No necesariamente. En varios casos puede solicitarse el remanente o el saldo no autorizado por la vía correspondiente.

Fuente oficial: Solicita tu devolución en el SAT.

¿Qué requisitos debes revisar?

Para reducir riesgos, el contribuyente debe revisar que la declaración anual, los CFDI, las retenciones y los datos bancarios sean consistentes. También debe verificar si necesita contraseña, e.firma o documentación adicional, según el trámite aplicable.

Entre los puntos técnicos más importantes están:

  • Que el saldo a favor corresponda al ISR del ejercicio declarado.
  • Que la CLABE bancaria esté activa y a nombre del contribuyente.
  • Que los CFDI de ingresos, nómina, deducciones y retenciones estén vigentes.
  • Que no existan deducciones personales duplicadas o improcedentes.
  • Que las retenciones coincidan con los CFDI y constancias disponibles.
  • Que no existan obligaciones omitidas o adeudos que compliquen el trámite.

¿Qué puede pedir el SAT para aclarar inconsistencias?

Cuando la autoridad necesita revisar la procedencia de una devolución, puede requerir documentos, datos o informes para aclarar inconsistencias. En la práctica, esto puede incluir papeles de trabajo, comprobantes fiscales, estados de cuenta, acuses, constancias o explicaciones sobre diferencias detectadas.

El trámite oficial de devolución del SAT menciona, entre otros elementos, documentación para aclarar diferencias entre el saldo manifestado por el contribuyente y el determinado por la autoridad.

Por eso, antes de enviar una aclaración o FED, conviene armar un expediente fiscal ordenado. No basta con decir que el saldo existe; debe poder demostrarse con documentos.

¿Cómo ayuda la revisión de XML?

La revisión de XML es clave porque el SAT cruza la información de la declaración con los comprobantes fiscales. Si un CFDI está cancelado, duplicado, mal emitido o no coincide con la información precargada, puede afectar el saldo a favor.

En este punto, Descargar CFDI ayuda a contadores y administradores a descargar de forma masiva los XML directamente del SAT, tanto emitidos como recibidos.

Además, el sistema permite obtener documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación. Esto es útil cuando se necesita comprobar si una factura seguía vigente o fue cancelada durante el ejercicio.

También puedes consultar: Cómo descargar todos tus XML del SAT fácilmente.

¿Dónde consultar el estado del trámite?

El SAT cuenta con una opción para consultar el estado de una solicitud de devolución presentada por internet. Esta herramienta permite conocer el avance del trámite y dar seguimiento a requerimientos o respuestas de la autoridad.

Fuente oficial: Seguimiento de trámites y requerimientos.

Conclusión

La devolución automática de ISR es una facilidad útil, pero no sustituye la revisión técnica del saldo a favor. Si existen diferencias, el contribuyente debe revisar CFDI, deducciones, retenciones, CLABE, obligaciones pendientes y soporte documental.

El mejor enfoque no es corregir sin revisar, sino identificar la causa de la inconsistencia. Un expediente fiscal bien armado puede hacer la diferencia entre perder tiempo, recibir una negativa o recuperar el saldo que sí corresponde.

Si necesitas complementar este tema desde un enfoque más práctico, consulta también: Deducciones personales 2026: cuánto puedes deducir.

¿Un CFDI con complemento ECC también debe llevar complemento HyP?

En los últimos meses ha surgido una duda importante entre contadores, empresas y contribuyentes que adquieren gasolina mediante monederos electrónicos de combustible:

¿Un CFDI que incluye el complemento Estado de Cuenta de Combustibles (ECC) también debe llevar el complemento de Hidrocarburos y Petrolíferos (HyP)?

La duda es válida porque el complemento HyP se ha vuelto un tema relevante en la revisión de CFDI de combustibles. Además, la documentación técnica del SAT permite que distintos complementos puedan convivir en un mismo CFDI, lo que ha llevado a pensar que, si un CFDI tiene ECC, también tendría que incluir HyP.

Sin embargo, la conclusión correcta es más específica:

Un CFDI con complemento ECC no está obligado a incluir el complemento HyP solo por traer ECC.

La clave está en distinguir entre compatibilidad técnica y obligación fiscal.


¿De dónde surgió la confusión?

La confusión se generó porque muchos contribuyentes comenzaron a revisar sus XML de combustibles y detectaron que empresas emisoras de monederos electrónicos, como las utilizadas para administrar vales o tarjetas de combustible, entregaban CFDI con el complemento Estado de Cuenta de Combustibles ECC, pero sin el complemento HyP.

Esto provocó una pregunta lógica:

Si el CFDI está relacionado con consumo de gasolina, ¿no debería llevar también el complemento de Hidrocarburos y Petrolíferos?

La respuesta corta es: no necesariamente.

El complemento HyP puede ser obligatorio en ciertos CFDI relacionados con combustibles, pero eso no significa que todos los CFDI donde se informe consumo de combustible deban incorporarlo.


¿Qué es el complemento ECC?

El complemento Estado de Cuenta de Combustibles para Monederos Electrónicos Autorizados por el SAT sirve para integrar la información del estado de cuenta emitido por un prestador de servicios de monedero electrónico. El propio SAT señala que este complemento se utiliza para registrar la información aplicable al estado de cuenta emitido por el emisor autorizado del monedero. En el esquema de monederos electrónicos autorizados, el contribuyente puede comprobar la adquisición de combustibles con el CFDI y el complemento ECC emitido por el emisor autorizado del monedero. La regla 3.3.1.7 de la RMF 2026 establece que, en estas operaciones, las estaciones de servicio no deben emitir el CFDI directamente al cliente adquirente por las operaciones realizadas mediante monederos electrónicos autorizados.

Esto es muy importante porque significa que, en el esquema normal de monederos electrónicos, el CFDI al cliente no funciona igual que una factura directa emitida por la gasolinera.


¿El consumo de combustible va como concepto del CFDI?

En el caso del CFDI emitido por el emisor del monedero electrónico, el SAT aclara que, cuando se registra la comisión del emisor, el consumo de combustible solo debe registrarse dentro del complemento ECC, ya que a nivel concepto del CFDI únicamente se registra la comisión del emisor del monedero electrónico.

Este punto explica gran parte de la confusión.

En una factura directa de gasolina, normalmente el combustible aparece como concepto del CFDI. Pero en el esquema de monederos electrónicos, el consumo se informa dentro del complemento ECC.

Por eso no debe analizarse igual un CFDI emitido directamente por una estación de servicio que un CFDI emitido por una empresa autorizada como emisor de monederos electrónicos.


¿Qué es el complemento HyP?

El complemento Hidrocarburos y Petrolíferos (HyP) es un complemento concepto relacionado con la facturación de ciertas operaciones de hidrocarburos y petrolíferos.

El Anexo 29 de la RMF 2026 establece una validación adicional: cuando en un CFDI de tipo ingreso o egreso se registre cualquiera de las claves 15101505, 15101514 o 15101515, debe existir el Complemento Concepto para la facturación de Hidrocarburos y Petrolíferos por cada concepto registrado.

Estas claves corresponden a conceptos de combustible, como diésel, gasolina regular y gasolina premium.

Por lo tanto, el HyP se detona cuando el CFDI registra directamente combustible como concepto, no simplemente porque el comprobante esté relacionado indirectamente con consumo de gasolina.


¿ECC e HyP son compatibles?

Sí. ECC e HyP pueden ser compatibles técnicamente.

Esto significa que, desde el punto de vista técnico del CFDI, pueden existir escenarios donde ambos complementos puedan convivir.

Pero aquí está el punto central:

Que dos complementos sean compatibles no significa que siempre sean obligatorios juntos.

La compatibilidad técnica responde a la pregunta:

¿Pueden ir juntos?
La obligación fiscal responde a otra pregunta distinta:

¿Deben ir juntos en este caso concreto?
Y para los monederos electrónicos autorizados, en el esquema normal, la respuesta es que el CFDI con ECC no está obligado a incluir HyP solo por traer ECC.


¿Cuándo no sería obligatorio HyP en un CFDI con ECC?

En el caso normal de monederos electrónicos autorizados, el emisor del monedero expide al cliente un CFDI con el complemento ECC, y el consumo de combustible se informa dentro de ese complemento.

En ese escenario, el combustible no necesariamente aparece como concepto principal del CFDI con las claves que detonan HyP. Por eso, el hecho de que el CFDI incluya ECC no genera automáticamente la obligación de incorporar HyP.

Además, el SAT aclara que los emisores autorizados de monederos electrónicos para combustibles no deben registrar el permiso vigente del proveedor del combustible en el CFDI con complemento ECC, siempre que únicamente actúen como emisores autorizados de monederos electrónicos.

Esto confirma que el SAT distingue entre el emisor del monedero electrónico y el proveedor o estación de servicio que vende el combustible.


¿Cuándo sí puede aplicar HyP?

El complemento HyP puede aplicar cuando el CFDI registra directamente la venta de gasolina o diésel como concepto, usando las claves de producto o servicio que detonan la validación del Anexo 29.

Por ejemplo, cuando se registre en el CFDI una clave como:

  • 15101505 — Combustible diésel
  • 15101514 — Gasolina regular
  • 15101515 — Gasolina premium

Y el CFDI sea de tipo ingreso o egreso, el Anexo 29 indica que debe existir el complemento concepto para la facturación de Hidrocarburos y Petrolíferos por cada concepto registrado.

En términos prácticos, esto suele relacionarse con CFDI donde se factura directamente el combustible como concepto.


Ejemplo 1: Carga directa en gasolinera

Si una empresa acude directamente a una estación de servicio, carga gasolina y solicita su CFDI, el comprobante normalmente reflejará la venta directa del combustible como concepto.

En ese caso, si el CFDI registra una de las claves de combustible que detonan la validación, puede ser necesario incorporar el complemento HyP.

Aquí el análisis debe centrarse en el nodo concepto del CFDI, las claves utilizadas y el tipo de comprobante.


Ejemplo 2: Compra mediante monedero electrónico autorizado

Si la empresa utiliza un monedero electrónico autorizado para adquirir combustible, el esquema cambia.

En ese caso, el emisor del monedero puede emitir un CFDI con el complemento ECC para informar los consumos realizados. La regla 3.3.1.7 permite comprobar la adquisición de combustibles con el CFDI y el complemento de estado de cuenta emitido por los emisores autorizados.

En este escenario, si el consumo de combustible se informa dentro del ECC y no como concepto directo del CFDI con las claves que detonan HyP, el complemento HyP no sería obligatorio solo por existir ECC.


Ejemplo 3: emisor del monedero que también es estación de servicio

Puede existir un caso especial: que el emisor del monedero electrónico y la estación de servicio sean la misma persona.

En las preguntas frecuentes del SAT se precisa que los emisores autorizados de monederos electrónicos no deben registrar el permiso vigente del proveedor del combustible cuando únicamente actúan como emisores autorizados. Sin embargo, cuando además sean proveedores de combustible, el tratamiento puede cambiar y debe revisarse el caso concreto.

Por eso no conviene afirmar que “nunca” puede ir HyP junto con ECC.

Lo correcto es decir:

ECC e HyP pueden convivir, pero no siempre deben hacerlo.


Entonces, ¿un CFDI con ECC sin HyP está mal?

No necesariamente.

Si el CFDI fue emitido por una empresa autorizada de monederos electrónicos y contiene el complemento ECC, la ausencia del complemento HyP no significa automáticamente que el CFDI esté mal.

Antes de concluir que existe un error, se debe revisar:

  • quién emitió el CFDI;
  • si se trata de un emisor autorizado de monedero electrónico;
  • qué conceptos aparecen en el nodo Concepto del CFDI;
  • si se usaron claves de combustible que detonan HyP;
  • si el consumo está informado dentro del complemento ECC;
  • si el emisor también actúa como estación de servicio o proveedor directo del combustible.

El error sería revisar todos los CFDI de combustibles bajo la misma lógica, sin distinguir entre factura directa de gasolinera y comprobación mediante monedero electrónico autorizado.


¿Qué deberían revisar los contadores?

Para evitar confusiones, la revisión del XML debe hacerse en dos niveles.

Primero, debe verificarse si el CFDI fue emitido dentro del esquema de monederos electrónicos autorizados y si contiene el complemento ECC.

Después, debe revisarse el nodo Concepto del CFDI para confirmar si realmente se está facturando gasolina o diésel directamente con las claves que obligan a incorporar HyP.

Si el combustible solo se informa dentro del complemento ECC, no debe asumirse automáticamente que falta HyP.


Conclusión

La conclusión práctica es la siguiente:

El complemento ECC y el complemento HyP son compatibles técnicamente, pero no siempre son obligatorios juntos.

En el esquema normal de monederos electrónicos autorizados, el CFDI emitido por la empresa del monedero puede incluir el complemento Estado de Cuenta de Combustibles ECC sin que necesariamente deba incorporar el complemento HyP.

El complemento HyP se vuelve obligatorio cuando el CFDI registra directamente gasolina o diésel como concepto, con las claves que detonan la validación correspondiente en el Anexo 29 de la RMF 2026.

Por eso, si recibes un CFDI de monedero electrónico con ECC pero sin HyP, eso no significa automáticamente que el comprobante esté mal.

La revisión debe hacerse caso por caso, considerando el tipo de operación, el emisor del CFDI, los conceptos facturados y la forma en que se informa el consumo de combustible.


Recomendación final

Si tu empresa utiliza monederos electrónicos de combustible, no revises el CFDI únicamente buscando si trae o no trae HyP.

Primero identifica si el comprobante corresponde al esquema de monederos electrónicos autorizados y si el consumo se está informando mediante el complemento ECC.

Después revisa si en el nodo Concepto del CFDI se está facturando directamente gasolina o diésel con las claves correspondientes.

Esa diferencia puede evitar rechazos indebidos de CFDI, observaciones innecesarias a proveedores o conclusiones incorrectas sobre la deducibilidad del combustible.


Revisa tus XML de combustible

Con Descargar CFDI puedes descargar y organizar tus XML del SAT para revisar tus comprobantes de combustible con mayor control.

Además de descargar XML, Descargar CFDI también descarga el acuse de solicitud de cancelación y el acuse de cancelación, información útil para llevar un mejor seguimiento de tus comprobantes fiscales.


Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Donatarias: no presentar esta declaración puede poner en riesgo tu autorización ante el SAT

Las donatarias autorizadas tienen una obligación que no debe tomarse a la ligera: presentar en mayo la declaración informativa donde transparentan el uso de su patrimonio y el destino de los donativos recibidos.

El SAT recordó que, para la información correspondiente al ejercicio 2025, la fecha límite es el 31 de mayo de 2026. Aunque puede parecer un trámite más, su incumplimiento puede generar problemas fiscales, sanciones y cuestionamientos sobre la continuidad de la autorización para recibir donativos deducibles.

¿Por qué esta obligación importa más de lo que parece?

Una donataria no solo administra recursos. También administra confianza.

Cada donativo recibido implica una responsabilidad frente al SAT, frente a los donantes y frente a las personas beneficiadas. Por eso, la declaración no debe verse como una simple captura de datos en el portal de la autoridad.

El punto delicado está en que la información presentada debe ser congruente con los CFDI, los registros contables, los estados de cuenta y la documentación interna de la organización.

Cuando esos datos no coinciden, el problema ya no es solo presentar tarde, sino demostrar que los recursos fueron usados correctamente.

¿Quiénes deben presentar esta información?

De acuerdo con el SAT, esta obligación aplica a las organizaciones autorizadas para recibir donativos deducibles. Esto incluye, entre otras, asociaciones civiles, sociedades civiles, instituciones de asistencia o beneficencia privada y fideicomisos autorizados.

La declaración permite hacer pública información relacionada con la autorización, el patrimonio y el uso o destino de los donativos recibidos. El trámite oficial puede consultarse directamente en el portal del SAT: Presenta la obligación de Transparencia de las Donatarias Autorizadas.

El error común: dejar todo para el último momento

En la práctica, muchas organizaciones esperan hasta los últimos días para revisar la información. Ahí empiezan los problemas.

Faltan XML, no se ubican algunos comprobantes, hay donativos en especie mal documentados, existen pagos sin soporte suficiente o la contabilidad no cuenta la misma historia que los reportes internos.

Ese desorden puede convertir una obligación anual en una revisión complicada.

Por eso, antes de presentar la declaración, conviene revisar:

  • CFDI emitidos por donativos.
  • CFDI recibidos por gastos de operación.
  • Estados de cuenta.
  • Reportes de aplicación de recursos.
  • Donativos en efectivo y en especie.
  • Documentación que soporte el destino de los recursos.

El contador necesita evidencia, no solo datos

Para cumplir bien, no basta con saber cuánto recibió la organización. También debe existir soporte claro de cómo se usaron los recursos.

Aquí es donde el trabajo del contador se vuelve clave. Su tarea no es únicamente enviar la declaración, sino ayudar a que la información tenga respaldo documental suficiente.

Herramientas como Descargar CFDI pueden ayudar a reducir tiempos, ya que permiten descargar XML desde el SAT y también obtener documentos relacionados con cancelaciones, como el acuse de solicitud de cancelación y el acuse de cancelación.

Si la organización emite comprobantes por donativos, también es importante contar con un sistema que facilite la emisión correcta y el control de los CFDI. En ese caso, Facturador CFDI puede apoyar en la generación de comprobantes y en la reducción de errores operativos.

La transparencia también protege a la organización

Cumplir con esta declaración no solo evita problemas con la autoridad. También ayuda a conservar la confianza de quienes aportan recursos a la causa.

Una donataria que tiene sus CFDI ordenados, sus reportes claros y sus comprobantes completos puede responder mejor ante revisiones, aclaraciones o solicitudes de información.

También puede apoyarse en contenido relacionado, como cómo descargar todos tus XML del SAT fácilmente, para mejorar su control documental antes de presentar obligaciones fiscales.

Anticiparse es la mejor defensa

La obligación de mayo no debería atenderse como una emergencia. Lo ideal es preparar el expediente durante todo el año.

Para las donatarias autorizadas, la transparencia no empieza cuando se abre el portal del SAT. Empieza cuando cada CFDI, cada donativo y cada gasto quedan correctamente documentados.

La mejor recomendación para contadores y administradores es clara: no esperen al último día para reconstruir todo el ejercicio fiscal. Revisar a tiempo puede evitar errores, aclaraciones innecesarias y riesgos para la autorización de la organización.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo. 

Hasta la próxima.