¿Solicitaste cancelar un CFDI? Esto significa el acuse y qué debes revisar

¿Pediste cancelar una factura y recibiste un documento del SAT? Ese documento es el acuse de solicitud de cancelación. Confirma que se presentó una petición para cancelar el comprobante, pero no significa necesariamente que la factura ya esté cancelada.

Lo que ocurra después dependerá de si se necesita la aceptación del receptor, de su respuesta y del tipo de CFDI. Por eso, antes de dar de baja una factura en tu control administrativo, es importante verificar qué sucedió con la solicitud.

¿Qué es el acuse de solicitud de cancelación?

Es la constancia que obtienes al solicitar la cancelación de un CFDI mediante el portal del SAT o los servicios de un proveedor de certificación.

Su función es dejar evidencia de que se presentó una petición. Según el documento generado y el resultado del servicio, puede incluir datos como:

  • Folio fiscal (UUID) del comprobante.
  • RFC del emisor.
  • Fecha de la solicitud.
  • Motivo de cancelación.
  • UUID del comprobante sustituto, cuando corresponda.
  • Resultado o estado reportado para la petición.

El acuse de solicitud y el acuse definitivo de cancelación no son lo mismo. El primero documenta la petición; el segundo permite acreditar el resultado de una cancelación realizada.

¿Qué sucede después de recibir el acuse?

Existen tres situaciones principales:

Situación¿Qué sucede?
No requiere aceptaciónEl SAT puede realizar la cancelación sin esperar una respuesta del receptor.
Requiere aceptaciónEl receptor recibe una notificación y puede aceptar o rechazar la solicitud.
El receptor rechazaEl comprobante permanece vigente y será necesario revisar cómo proceder.

No todas las facturas requieren aceptación. La regla 2.7.1.35 de la Resolución Miscelánea Fiscal 2026 contempla supuestos como determinados CFDI de nómina, egreso y comprobantes con importe de hasta $1,000.

Hay excepciones importantes: la facilidad de los $1,000 no se aplica a los CFDI con complemento para recepción de pagos, y existen reglas especiales para determinados comprobantes relacionados con hidrocarburos y combustibles.

Por ello, no conviene asumir que una factura se cancelará automáticamente solo por su monto o tipo.

¿Cuántos días tiene el receptor para responder?

Cuando se requiere su aceptación, el SAT señala un plazo de tres días hábiles para que el receptor acepte o rechace la solicitud.

No deben confundirse tres días hábiles con 72 horas: los fines de semana y días inhábiles pueden modificar el tiempo transcurrido.

También importa si ya existió una solicitud anterior:

  • Primera solicitud: cuando aplica la aceptación tácita y el receptor no responde dentro del plazo, el SAT puede considerar aceptada la cancelación.
  • Solicitudes posteriores tras un rechazo: el silencio del receptor ya no basta; se requiere su aceptación expresa, conforme a las indicaciones del SAT.
  • Supuestos especiales: ciertos CFDI relacionados con hidrocarburos y combustibles requieren aceptación expresa y no se benefician de la aceptación por falta de respuesta.

Estas diferencias explican por qué no debes considerar cancelada una factura únicamente porque transcurrieron tres días.

Puedes consultar el procedimiento en la guía oficial de cancelación del SAT.

¿Cómo saber si tu factura ya quedó cancelada?

La forma más segura de comprobar el resultado es consultar el estado del CFDI.

  1. Ingresa al verificador de CFDI del SAT.
  2. Captura el UUID de la factura, el RFC del emisor, el RFC del receptor y el código de seguridad.
  3. Ejecuta la consulta y revisa el Estado CFDI.
  4. Si aparece como Vigente, no debes tratarlo como cancelado, aunque tengas un acuse de solicitud.
  5. Si aparece como Cancelado, conserva la información de la consulta y recupera el acuse correspondiente.

Si la cancelación fue solicitada recientemente, puede ser necesario consultar nuevamente para confirmar que el estado ya se actualizó.

En el portal del SAT también puedes revisar las solicitudes que requieren aceptación y el resultado de los procedimientos iniciados.

¿Qué debes revisar en el acuse?

Antes de archivarlo, confirma que corresponda a la factura que intentaste cancelar.

Revisa especialmente el UUID, la fecha, el motivo y cualquier resultado o mensaje asociado a la petición.

Por ejemplo, si solicitaste cancelar una factura porque contenía errores y generaste otra que la sustituye, verifica que el motivo informado y el comprobante relacionado sean correctos.

Si el servicio devuelve un error o indica que la solicitud no pudo procesarse, no interpretes ese resultado como una cancelación exitosa.

La comprobación definitiva debe realizarse consultando el estado de la factura en el SAT.

¿Dónde puedes obtener y conservar los acuses?

Puedes consultar los documentos asociados a la cancelación desde las herramientas del SAT, utilizando los accesos correspondientes para tus comprobantes emitidos o recibidos.

Si administras muchas facturas, también puedes utilizar nuestro programa Descargar CFDI.

Con él puedes obtener archivos adicionales relacionados con tus comprobantes, entre ellos:

  • Acuse de solicitud de cancelación.
  • Acuse de cancelación.
  • Detalle del CFDI.
  • Documentos relacionados.

Nuestro programa también permite consultar el estado de los CFDI, lo que facilita identificar cuáles permanecen vigentes y cuáles ya fueron cancelados.

Esto resulta especialmente útil cuando necesitas revisar numerosos comprobantes y mantener organizados sus documentos.

¿Por qué es importante conservar el acuse?

El acuse permite demostrar que realizaste una solicitud en determinada fecha, pero no sustituye la evidencia de su resultado.

Por eso recomendamos conservar la petición, la respuesta definitiva y la información que explique el motivo de la cancelación.

Además, cuando se cancelan CFDI que amparan ingresos, el artículo 29-A del Código Fiscal de la Federación exige justificar y soportar documentalmente la razón de la cancelación.

Si necesitas profundizar en este punto, consulta nuestra guía sobre qué documentación conservar cuando cancelas un CFDI.

Conclusión

Recibir un acuse de solicitud de cancelación es solamente una parte del procedimiento. El siguiente paso es comprobar si el SAT canceló el CFDI, si está pendiente de aceptación o si la petición fue rechazada.

La recomendación es sencilla: no des por cancelada una factura hasta verificar su estado y conserva los documentos que respalden el proceso.

Para conocer más recomendaciones sobre facturación electrónica, puedes suscribirte a nuestro canal de YouTube.

Temas relacionados

¿Acuse de la solicitud vs acuse de la cancelación?

¿Cuál es la diferencia entre el acuse de la solicitud de cancelación y el acuse de la cancelación?
En el mundo fiscal mexicano, la cancelación de facturas electrónicas (CFDI) es un procedimiento que debe cumplir con requisitos específicos establecidos por el SAT.

Parte esencial de este proceso son los documentos conocidos como acuse de solicitud de cancelación y acuse de cancelación, cuya diferencia, aunque sutil, tiene implicaciones importantes para el cumplimiento y control contable de los contribuyentes.

¿En qué consisten?
El acuse de la solicitud de cancelación es un comprobante emitido por el SAT que confirma que se ha solicitado la cancelación de un CFDI. Es decir, indica que el emisor ha iniciado formalmente el proceso, ya sea porque el receptor debe aprobar la cancelación o que sea una cancelación directa, esto es, sin aceptación.

Por su parte, el acuse de la cancelación es el documento que acredita que el CFDI ha sido efectivamente cancelado en los registros del SAT. Este puede generarse de manera inmediata (si el receptor no requiere aprobación) o posterior a la aceptación expresa del receptor.

Características principales
Aunque los dos archivos están en formato PDF y de inicio parecen lo mismo, la realidad es que cada uno tiene sus propias características que lo diferente.

Acuse de la solicitud de cancelación:

  • Se genera al enviar la petición de cancelación.
  • Es temporal: no confirma que el CFDI ya esté cancelado.
  • Aplica en facturas que requieren aprobación del receptor o cuando el proceso aún está en trámite.

Acuse de la cancelación:

  • Se genera una vez que el CFDI ha sido efectivamente cancelado.
  • Tiene valor como comprobante final.
  • Es necesario conservarlo como soporte documental ante auditorías.

Diferencias clave

CaracterísticaAcuse de la solicitudAcuse de la cancelación
¿Cuándo se emite?Al solicitar la cancelaciónAl confirmarse la cancelación
¿Es definitivo?NoSí
¿Requiere respuesta del receptor?Puede que síYa se ha recibido (si aplica)
¿Tiene efectos legales finales?NoSí
¿Debe conservarse para efectos fiscales?Sí, pero como evidencia de trámiteSí, como evidencia de cancelación

Beneficios de identificar correctamente cada acuse

  • Evita errores contables al asumir una factura como cancelada cuando aún no lo está.
  • Permite un mejor control fiscal, especialmente en auditorías o revisiones electrónicas.
  • Facilita la gestión interna del CFDI, sobre todo al validar el estatus de cancelación de manera precisa.

Ventajas

  • Mejora la trazabilidad del proceso de cancelación.
  • Disminuye riesgos de sanciones por errores en la presentación de información.
  • Permite automatizar procesos contables, diferenciando claramente el estatus de cada CFDI.

Desventajas

  • Requiere seguimiento adicional cuando se trata de cancelaciones que necesitan aceptación del receptor.
  • Si se confunde uno con otro, puede haber errores de interpretación, lo que impacta en la contabilidad o el cumplimiento fiscal.
  • En algunos casos, puede haber demoras si no se obtiene respuesta del receptor en tiempo y forma o el rechazo de este.

Estos documentos se encuentran dentro de los archivos adicionales (liga a blog) que se pueden descargar y que forman parte adicional de un CFDI.

¿Cómo saber si un CFDI está cancelado?
Existen diferentes formas para saber si un Comprobante Fiscal Digital a través de Internet (CFDI) se encuentra cancelado o está en proceso de:

Si deseas saber acerca de este y otros archivos adicionales al CFDI, te invitamos a dar clic en la siguiente liga:

Archivos adicionales del CFDI

Conclusión
Entender la diferencia entre el acuse de solicitud de cancelación y el acuse de cancelación es fundamental para llevar un control fiscal efectivo y evitar errores que podrían derivarse en observaciones por parte del SAT. Contar con ambos documentos, en su momento adecuado, fortalece la evidencia documental ante cualquier revisión fiscal y asegura que los procesos de cancelación estén correctamente aplicados y respaldados.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.
Hasta la próxima.

Archivos adicionales del CFDI: ¿Qué son y cómo obtenerlos?

En el entorno fiscal de México, el Comprobante Fiscal Digital por Internet (CFDI) se ha convertido en el estándar para registrar operaciones comerciales y cumplir con las obligaciones fiscales.

Sin embargo, junto al CFDI principal (el archivo XML), existen archivos adicionales que complementan la información fiscal y administrativa del comprobante. Estos archivos son útiles para empresas, contadores y contribuyentes en general, ya que ofrecen mayor trazabilidad y respaldo documental.

¿En qué consiste la descarga de archivos adicionales?
Al momento de emitir o recibir un CFDI, la autoridad (SAT) genera varios elementos asociados. Además del archivo XML que representa el CFDI en sí mismo, se pueden obtener archivos complementarios que ayudan a interpretar, validar o almacenar de forma ordenada los comprobantes.

Estos archivos adicionales podrán descargarse de dos formas:

¿Qué archivos adicionales se pueden descargar?
Dentro de los archivos adicionales alrededor del CFDI (XML) que se pueden descargar, tenemos:

  • PDF del CFDI: Representación impresa del XML, útil para revisión rápida.
  • Detalle del CFDI: Documento que contiene datos del CFDI (Folio fiscal, Fecha y hora, tanto de emisión como de certificación, RFC y Nombre o Razón Social del receptor, Estado y Efecto del comprobante, Moneda y Monto total, Total de impuestos, trasladados y retenidos).
  • Acuse de solicitud de cancelación: Documento que muestra la fecha y hora de solicitud, RFC del emisor, Folio fiscal, Estatus del proceso de cancelación, Motivo de cancelación, en su caso, el CFDI que reemplaza y sello digital del SAT.
  • Acuse de cancelación: Documento oficial del SAT cuando se cancela un CFDI.
  • Documentos relacionados: Documento que contiene el listado de documentos relacionados con el CFDI.

¿En qué casos no se pueden descargar?
Aunque la mayoría de los archivos adicionales están disponibles de forma inmediata, hay situaciones en las que su descarga no es posible:

  • CFDI recibidos con estatus de Cancelado: Para el caso de los CFDI recibidos que tengan estatus como Cancelado, estos no podrán descargarse.
  • Restricciones de acceso: Cuando el emisor o receptor no tienen contraseña o e.firma para ingresar al portal del SAT.

Beneficios de contar con los archivos adicionales

  • Auditoría eficiente: Facilita el cruce de información entre sistemas y autoridades fiscales.
  • Mayor respaldo legal: Tener acuses y complementos puede marcar la diferencia en una revisión del SAT.
  • Visibilidad operativa: El PDF es práctico para verificación interna o con clientes que no manejan XML.
  • Control documental: Agrupar archivos relacionados y mejora la gestión contable y documental.

Ventajas y desventajas
Ventajas:

  • Facilita la revisión de comprobantes sin necesidad de herramientas XML.
  • Refuerza la validez fiscal de la operación.
  • Mejora la organización de la documentación contable.

Desventajas:

  • No todos los sistemas los entregan automáticamente.
  • Puede requerir conocimientos técnicos para manejar ciertos formatos.

Conclusión
La descarga de archivos adicionales del CFDI es una práctica recomendada que fortalece el cumplimiento fiscal y la organización contable. Conocer cuáles son, cómo obtenerlos y en qué casos pueden no estar disponibles es clave para cualquier empresa o profesional de la contabilidad que busque operar con eficiencia y seguridad frente al SAT.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.
Hasta la próxima.

RFC a cuenta de terceros: lo que debes saber

En el mundo contable y fiscal, el uso del RFC a cuenta de terceros es una figura poco conocida, pero sumamente útil para ciertos contribuyentes que gestionan operaciones por cuenta de otras personas físicas o morales.

Esta modalidad permite que un contribuyente emita facturas y realice operaciones fiscales utilizando el RFC de otro, siempre con consentimiento y bajo ciertas condiciones.

¿En qué consiste?
El RFC a cuenta de terceros permite que una persona (intermediario o gestor) actúe en nombre de otra en actos fiscales, tales como la emisión de facturas o la recepción de pagos. En otras palabras, se autoriza que un contribuyente utilice el RFC de un tercero para documentar operaciones que realiza en su representación.

Esta figura es especialmente común en sectores como:

  • Inmobiliario
  • Agencias de viajes
  • Comisionistas
  • Cooperativas
  • Administradores de inmuebles

Características principales
Dentro de las características principales tenemos las siguientes:

  • Solo puede utilizarse con autorización expresa del tercero
  • El uso del RFC se limita a operaciones que realmente corresponden al titular de este
  • Se debe identificar claramente en el CFDI que se actúa por cuenta de un tercero
  • El receptor de la factura también debe estar plenamente identificado
  • Las operaciones deben estar debidamente soportadas con contratos o convenios entre las partes

¿A quiénes aplica?
Este esquema aplica a contribuyentes que:

  • Actúan como intermediarios, comisionistas o gestores
  • Administran recursos o propiedades de otros
  • Venden productos o servicios a nombre de un tercero
  • Participan en consorcios o asociaciones que requieren centralizar operaciones

Beneficios

  • Facilita la operación de negocios que requieren representación de terceros
  • Brinda mayor control y transparencia en la facturación
  • Permite cumplir con obligaciones fiscales de manera ordenada y verificable
  • Evita la creación innecesaria de estructuras fiscales adicionales

Desventajas

  • El uso indebido puede generar sanciones fiscales importantes
  • Requiere de una relación contractual clara y documentada
  • La confusión en la representación puede dar pie a errores contables
  • No todos los sistemas contables permiten manejar adecuadamente esta modalidad

Sustento legal del SAT
El uso del RFC a cuenta de terceros está previsto y regulado por el Artículo 29 del Código Fiscal de la Federación (CFF) en cuanto a la emisión y requisitos del CFDI y por la Guía de llenado del CFDI publicada por el Servicio de Administración Tributaria (SAT). En particular, se establece que los comprobantes deben indicar de forma clara y precisa que se actúa a nombre de un tercero, detallando la información del representado en los campos correspondientes del CFDI mediante el uso del Complemento por Cuenta de Terceros.

El RFC a cuenta de terceros es una herramienta poderosa cuando se usa correctamente. Es clave contar con asesoría contable adecuada y mantener una documentación impecable para evitar riesgos fiscales. ¿Tu negocio actúa por cuenta de alguien más? Evalúa esta opción con tu contador.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Descargar CFDI: Complementos del CFDI en Excel

Después de un arduo trabajo y cientos de horas en desarrollo y pruebas, nuestro equipo de desarrollo ha liberado una nueva versión de nuestro programa Descargar CFDI, en la que se han agregado nuevas característica, se han realizado algunas mejoras y una que otra corrección.

A continuación, encontrarás una descripción detallada de los dos cambios más importantes realizados en una nueva versión.

Complementos del CFDI a Excel

Esta era una de las características que nos habían solicitado varios usuarios, y es la posibilidad de extraer la información de los complementos y convertirlas a Excel.

Para esto, hemos creado un reporte especial donde podrás procesar cada uno de los complementos de CFDI y extraer toda su información.

Si deseas conocer todo acerca de este nuevo reporte te invitamos a leer este articulo

Complementos del CFDI a Excel

Conceptos y totales en los reportes

Hemos modificado 4 de los reportes más importantes del programa:

  • Convertir a Excel
  • Desglose de impuestos
  • Complementos del CFDI
  • DIOT 2024

En los que, ahora, se muestra a detalle cada uno de los conceptos del CFDI; esto con la finalidad de que puedas revisar que se compró o vendió en el CFD.

Adicionalmente se muestran los totales del documento.

Hemo preparado un artículo donde hablamos a detalle de este tema, da clic aquí para conocer todo al respecto.

Otros cambios

Como mencionamos al inicio, esta actualización no solo incluye los cambios más destacados, sino un total de 4 mejoras importantes que optimizan el rendimiento, la funcionalidad y la experiencia de uso del programa. Si deseas conocer todos los cambios realizados, te invitamos a consultarlo haciendo clic aquí.

¿Quieres aprovechar al máximo todas las novedades? Descarga la nueva versión del programa e instálala directamente sobre la que ya tienes para conservar tu configuración actual. Es un proceso rápido y seguro.

Esperamos que este artículo te haya sido útil. Para no perderte futuras actualizaciones, recomendaciones o tutoriales, síguenos en nuestras redes sociales (Twitter, Facebook y YouTube) y mantente al tanto de todo lo nuevo en nuestro blog.

Descargar CFDI – Mostrar los conceptos y totales del CFDI

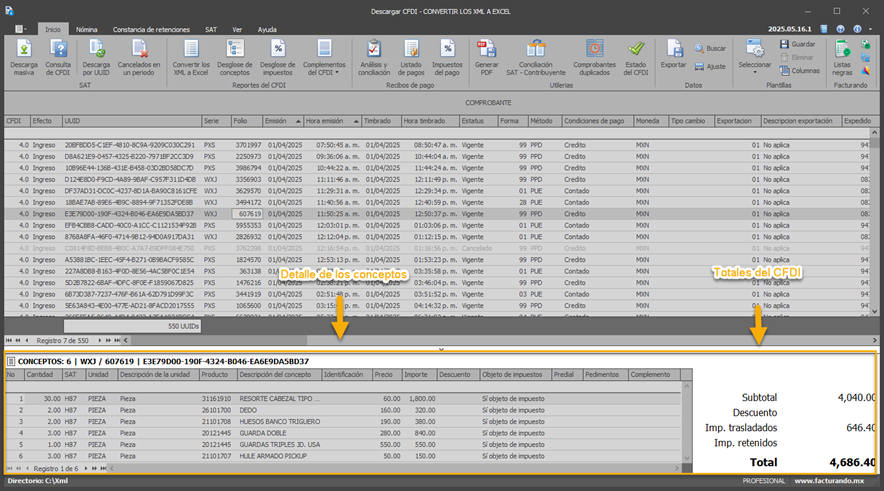
Hemos incorporado, dentro de algunos de los reportes del programa Descargar CFDI, la forma de poder visualizar los conceptos y totales contenidos en los Comprobantes Fiscales Digitales (CFDI) ya sean emitidos o recibidos.

Reportes afectados

Dentro de los reportes en los que se incluirán el mostrar los conceptos y totales del CFDI tenemos los siguientes:

Detalle de los conceptos

Es importante mencionar, que dentro de los datos correspondientes al detalle de los conceptos se muestran los siguientes:

  • Consecutivo
  • Cantidad
  • Clave de la unidad del SAT
  • Unidad
  • Descripción de la unidad
  • Clave del producto
  • Descripción del concepto
  • Identificación del concepto
  • Precio unitario
  • Importe
  • Descuento
  • Objeto de impuestos
  • Predial
  • Pedimentos
  • Complemento

Adicional, se mostrarán los siguientes datos:

  • Total de los conceptos mostrados
  • Serie y folio
  • UUID (folio fiscal)

Totales del comprobante

En cuanto a los datos correspondientes a los totales del CFDI se muestran los siguientes:

  • Subtotal
  • Descuento
  • Impuestos trasladados
  • Impuestos retenidos
  • Total

Estos datos, tanto los del detalle de los conceptos como los de los totales del CFDI se muestran en la parte inferior del reporte como se puede observar en la siguiente imagen:

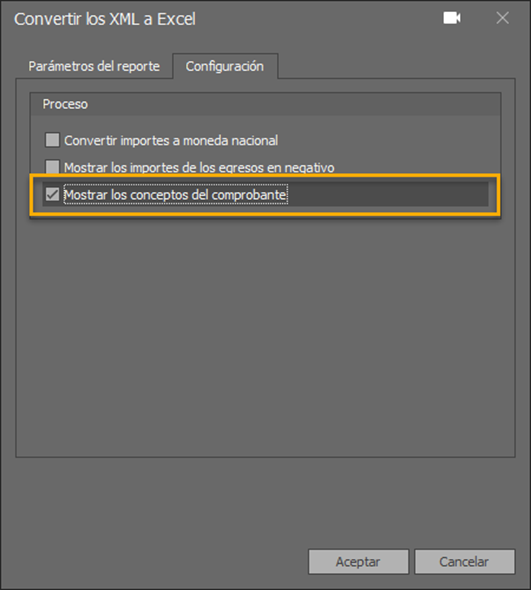
Cabe mencionar que el que se muestren o no estos datos podrá hacerse mediante la selección de la opción “Mostrar los conceptos del comprobante”, la cual se encuentra ubicada en la pestaña de configuración al momento de indicar los parámetros al generar el reporte, como se muestra en la siguiente imagen:

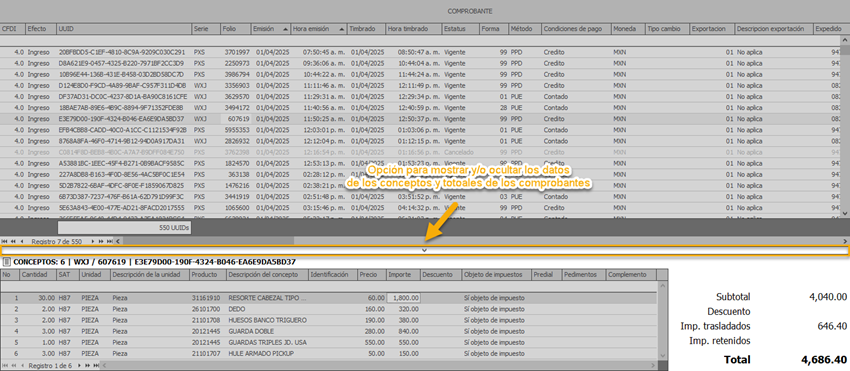
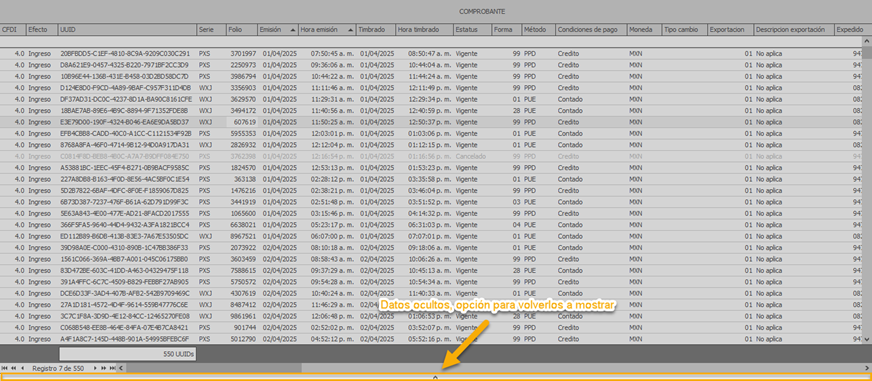
Aún cuando se active el que se muestren los datos y totales del comprobante dentro del reporte, el usuario tendrá una segunda opción que le permitirá ocultarlos y/o volverlos a mostrar, como se muestra en la siguiente imagen:

Sabemos que esta nueva funcionalidad será de gran utilidad para los usuarios, al mostrar el detalle de los conceptos y totales del comprobante, ya sea de forma permanente o en su caso el poderlos ocultar o volver a mostrar de acuerdo con las necesidades de cada usuario.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Convierte a Excel los complementos de tus CFDI

En esta ocasión te traemos una excelente noticia, hemos incorporado al programa Descargar CFDI uno de los módulos más solicitado por algunos los usuarios: Complementos del CFDI; y es que mediante este se podrá extraer la información de estos y convertirla a Excel.

En este caso, nuestra área de desarrollo se dio a la tarea, de analizar y determinar que complementos serían los que se estarían desarrollando, quedando de la siguiente manera:

Complementos desarrollados

Dentro de los complementos analizados y que finalmente fueron contemplados para ser implementados tenemos los siguientes:

  • Aerolíneas
  • Carta porte
  • Certificado de destrucción
  • Compra venta de divisas
  • Consumo de combustibles
  • Donatarias
  • Estado de cuenta bancario
  • Estado de cuenta de combustibles
  • Impuestos locales
  • INE
  • Leyendas fiscales
  • Obras de arte plásticas y antigüedades
  • Pago en especie
  • Persona física integrante de coordinado
  • Prestador de servicios de generación CFDI sistema productivo
  • Registro fiscal
  • Renovación y sustitución de vehículos
  • Servicio parcial de construcción
  • SPEI tercero
  • Turista pasajero extranjero
  • Vales de despensa
  • Vehículo usado

Complementos no incluidos

A continuación, encontrarás el listado de los complementos que no fueron desarrollados en esta versión:

  • Acreditamiento IEPS
  • Comercio exterior
  • Emisión por cuenta de terceros
  • Hidrocarburos
  • Instituciones educativas
  • Notario público
  • Venta de vehículos

Es importante mencionar que los anteriores no fueron incluidos por temas de tiempo, pero que se tiene planeado irlos agregando poco a poco en futuras versiones; por cierto, si requieres hacer uso de alguno de estos, puedes ponerte en contacto con nosotros y con gusto podemos agregarlo lo antes posible.

Nueva opción

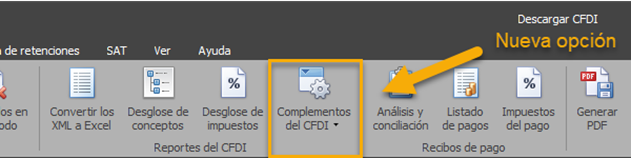
Para efecto de poder implementar la obtención de información de los complementos desarrollados, se incorporó dentro del menú principal del programa una opción llamada “Complementos del CFDI” la cual se encuentra ubicada dentro de la sección de “Reportes del CFDI” como se muestra en la siguiente imagen:

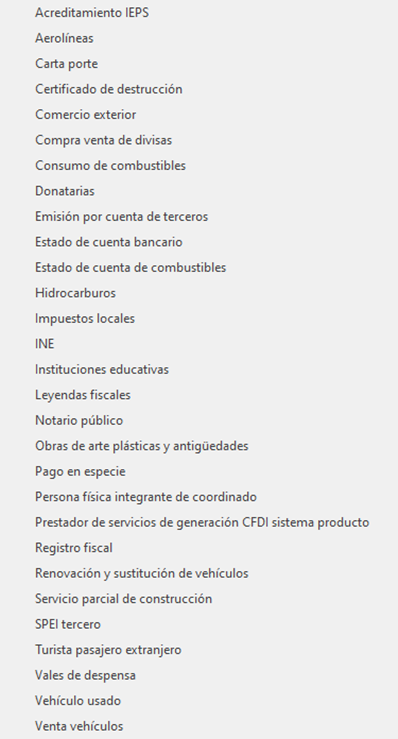
Al dar clic en la opción, se desplegará la relación de los complementos que podrás elegir para la generación del reporte correspondiente.

Cabe mencionar que dentro de entre la lista completa de selección se encuentran tanto aquellos complementos desarrollados como los no desarrollados.

Características

La nueva opción para la generación del reporte de alguno de los complementos considera el mismo estándar o característica que se aplica para la definición de los parámetros y configuración de este, esto significa que deberás de indicar:

  • RFC de la empresa
  • Tipo de comprobante (Emitido / Recibido)
  • Efecto del comprobante (Ingreso / Egreso / Traslado) según corresponda con el complemento seleccionado
  • Fecha inicial
  • Fecha final
  • RFC (Cliente o Proveedor) dependerá del tipo de comprobante seleccionado
  • Directorio de ubicación de los XML
  • Mostrar los datos de los CFDI en cada fila (estará disponible dependiendo del complemento seleccionado)
  • Mostrar los conceptos (se mostrarán los conceptos con sus datos en la parte inferior y los totales del comprobante)

De igual forma, este reporte podrá ser exportado a Excel.

Carta Porte
Quisimos hacer una mención especial a este complemento, ya que tiene características especiales que queremos comentar:

  • Complejidad: Consideramos que es el complemento más complejo que ha publicado el SAT, contiene muchos campos nodos y atributos.
  • Cubre muchas áreas: Este complemento maneja mucha información y muchos datos son opcionales, lo que hace que el proceso de extraer toda la información y mostrar la pantalla sea bastante complejo.
  • Versiones: Hasta el momento el SAT ha liberado 4 versiones de este complemento y en algunos casos ha realizado cambios importantes.

Debido a lo anterior, al momento de ofrecer una solución para este complemento, nos enfrentamos a un gran reto que nos obligó a tomar algunas decisiones:

  1. Solo se va a extraer parte de la información contenida en el complemento, lo relacionado al nodo ubicación y mercancía.
  2. Solamente ofreceremos compatibilidad a la versión 3.1 del complemento.

Como punto final de este apartado, nos gustaría comentar, que si requieres algo de la Carta Porte que no esté contemplado en esta versión, no dudes en ponerte en contacto con nosotros para poder apoyarte.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

CFDI emitido por empresas dadas de baja en el REPSE

¿Qué implicaciones tiene?
En el contexto actual de fiscalización, uno de los temas que ha cobrado relevancia entre los contribuyentes que contratan servicios especializados o ejecución de obras es el uso de CFDI emitidos por empresas dadas de baja en el REPSE. Esta situación puede representar un riesgo fiscal importante, especialmente cuando se desconoce el estatus del proveedor ante este padrón.

¿En qué consiste?
El Registro de Prestadoras de Servicios Especializados u Obras Especializadas (REPSE) es un requisito obligatorio para las empresas que brindan este tipo de servicios conforme a lo dispuesto por la Ley Federal del Trabajo tras la reforma en materia de subcontratación. La finalidad es garantizar que estas empresas cumplan con sus obligaciones fiscales y laborales.

Cuando una empresa está dada de baja del REPSE, ya sea por incumplimiento de obligaciones o por decisión de la STPS, sus comprobantes fiscales (CFDI) pierden validez para efectos de deducción de impuestos y acreditamiento del IVA por parte del contratante.

Características principales

  • El REPSE es un requisito legal para ciertos servicios especializados.
  • Las empresas dadas de baja no pueden emitir CFDI válidos para efectos fiscales.
  • El SAT puede rechazar deducciones y acreditamientos vinculados a estos comprobantes.
  • Los contribuyentes son responsables de verificar la vigencia del registro REPSE de sus proveedores.

Requisitos para deducir correctamente
Para poder deducir los pagos y acreditar el IVA correspondientes a servicios especializados, el contratante debe:

  1. Verificar que el proveedor esté vigente en el REPSE
  2. Contar con el contrato de servicios especializados conforme a la Ley.
  3. Asegurarse de que el CFDI cumpla con los requisitos fiscales y legales.
  4. Tener evidencia del cumplimiento de obligaciones laborales y de seguridad social del proveedor.

Beneficios de la verificación

  • Evita sanciones y créditos fiscales por deducciones improcedentes.
  • Fortalece el cumplimiento de las obligaciones patronales.
  • Mejora el control de proveedores y mitiga riesgos ante auditorías del SAT o del IMSS.

Desventajas y consecuencias

  • Si el proveedor fue dado de baja, los CFDI emitidos ya no serán válidos para deducir ISR ni acreditar IVA.
  • El SAT puede requerir el pago de impuestos omitidos, recargos y multas.
  • Puede implicar sanciones adicionales si se considera evasión o simulación de operaciones.

Sustento legal
Este criterio se fundamenta en diversas disposiciones legales, entre ellas:

  • Artículo 15-D del Código Fiscal de la Federación (CFF): establece que las operaciones con proveedores que no cumplen con sus obligaciones pueden considerarse no deducibles.
  • Artículo 27, fracción V de la Ley del Impuesto Sobre la Renta (ISR): señala que para ser deducibles, los gastos deben cumplir con requisitos específicos, incluyendo la legalidad del proveedor.
  • Artículo 5, fracción II de la Ley del IVA: condiciona el acreditamiento del impuesto al cumplimiento de requisitos por parte del proveedor.
  • Artículo 15, de la Ley Federal del Trabajo: que el contratista cuente con el registro correspondiente.

Conclusión:
Es crucial que, como contribuyente, verifiques periódicamente el estatus REPSE de tus proveedores. La emisión o recepción de un CFDI no garantiza automáticamente su validez fiscal si el emisor ha sido dado de baja del padrón. La prevención, la documentación adecuada y el cumplimiento de los requisitos legales son la mejor defensa ante revisiones del SAT.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Deducciones personales: ahorra en tu declaración anual

¿Qué son las deducciones personales?
Las deducciones personales son aquellos gastos que los contribuyentes, en este caso, personas físicas, pueden restar de sus ingresos acumulables al momento de presentar su declaración anual del Impuesto Sobre la Renta (ISR).
Estas deducciones están previstas en la Ley del ISR y tienen como objetivo aliviar la carga tributaria de las personas físicas, incentivando el cumplimiento fiscal mediante el reconocimiento de ciertos gastos indispensables.

Características principales

  • Aplican únicamente a personas físicas (no a empresas).
  • Son válidas exclusivamente en la declaración anual.
  • Los gastos deben estar debidamente comprobados con facturas electrónicas (CFDI).
  • Deben realizarse con medios electrónicos: transferencia, tarjeta o cheque.
  • Tienen un límite máximo deducible que no debe exceder el 15 % del ingreso anual del contribuyente o 5 UMA anuales, lo que resulte menor.

Requisitos para aplicar deducciones
Para que un gasto sea deducible, debe cumplir con cada uno de los siguientes requisitos:

  1. Ser estrictamente indispensable para la persona física.
  2. Estar respaldado con CFDI.
  3. Haber sido pagado mediante medios electrónicos (no en efectivo).
  4. Incluir todos los datos fiscales correctos del contribuyente.
  5. Estar dentro del catálogo de deducciones autorizadas por el SAT.

Beneficios fiscales

  • Reducción del ISR por pagar: Al restar los gastos deducibles, la base gravable disminuye.
  • Devoluciones de impuestos: Si las deducciones superan el ISR causado, puede haber saldo a favor.
  • Planeación fiscal legal: Permite organizar gastos de forma estratégica durante el año.

Desventajas y consecuencias

  • Límites en los montos deducibles: No todos los gastos son deducibles en su totalidad.
  • Riesgo de errores: Facturas mal emitidas o pagos en efectivo invalidan la deducción.
  • Auditorías del SAT: Deducciones indebidas o excesivas pueden detonar revisiones fiscales.
  • No aplica a personas físicas con actividad empresarial bajo Régimen Simplificado de Confianza (RESICO), salvo excepciones.

Lista de deducciones personales autorizadas y su fundamento legal

  1. Gastos médicos, dentales y hospitalarios: Ley del ISR Art. 151, fracción I, incluye consultas médicas, estudios, análisis, cirugías, prótesis, psicología y nutrición.
  2. Gastos funerarios: Ley del ISR Art. 151, fracción II, pagos efectuados por el contribuyente para su cónyuge, padres, hijos o abuelos.
  3. Donativos: Ley del ISR Art. 151, fracción III, donaciones a instituciones autorizadas por el SAT, con un límite del 7 % de los ingresos acumulables.
  4. Intereses reales por créditos hipotecarios: Ley del ISR Art. 151, fracción IV, intereses pagados por créditos destinados a la adquisición de casa habitación (vivienda).
  5. Aportaciones complementarias al retiro (afore o seguros): Ley del ISR Art. 151, fracción V, incentiva el ahorro voluntario para el retiro.
  6. Primas por seguros de gastos médicos: Ley del ISR Art. 151, fracción VI, las primas pagadas a seguros que cubren al contribuyente y a sus dependientes.
  7. Transporte escolar obligatorio: Ley del ISR Art. 151, fracción VII, sólo si es requisito del colegio y está detallado en la factura.
  8. Colegiaturas (deducción limitada): Decreto Presidencial, publicado el 26 de febrero de 2011, aplica en niveles preescolar a bachillerato, con topes según el nivel educativo.
  9. Gastos por discapacidad: Ley del ISR Art. 151, fracción I (cuando aplica), gastos médicos, rehabilitación o educación especial para personas con discapacidad.
  10. Honorarios a enfermeros(as): Ley del ISR Art. 151, fracción I, siempre que estén relacionados con la atención médica del contribuyente o sus dependientes.

Conocer y aplicar correctamente las deducciones personales no solo es un derecho, sino una herramienta clave para optimizar tu situación fiscal. La planeación y el cumplimiento adecuado pueden traducirse en ahorros importantes y en un mayor control sobre tus finanzas personales.

¿Ya estás listo para aprovecharlas en tu próxima declaración?

Material de apoyo
En un artículo anterior, comentamos acerca de videos y cursos, los cuales te pueden ser de gran ayuda para presentar tu declaración anual, por lo que te invitamos a revisarlo; recuerda que esto son totalmente gratuitos:

Material de apoyo gratuito

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

Nuevo portal del SAT: orden y claridad para los contribuyentes

La Secretaría de Administración Tributaria (SAT) ha renovado su portal web y esta actualización no ha pasado desapercibida, especialmente para quienes gestionan temas contables y fiscales de forma habitual. La nueva versión, más organizada y visualmente clara, promete simplificar la navegación y facilitar el cumplimiento de las obligaciones fiscales de millones de contribuyentes.

¿En qué consiste el cambio?
El rediseño de la página del SAT no es solo un cambio estético. Se trata de una reestructuración profunda que busca mejorar la experiencia del usuario mediante una organización más lógica de los contenidos y un acceso más ágil a los servicios clave. Ahora, los trámites más comunes están mejor categorizados, la búsqueda es más intuitiva y se han eliminado redundancias que complicaban la navegación anterior.

Características principales
Entre los cambios más destacados, encontramos:

  • Menús desplegables, simplificados y organizados por tipo de contribuyente.
  • Acceso directo a servicios como facturación, declaraciones, RFC y citas.
  • Motor de búsqueda mejorado con resultados más precisos.
  • Secciones con lenguaje más claro y menos técnico.
  • Compatibilidad móvil optimizada para dispositivos de todo tipo.

Este rediseño fue pensado no solo para los expertos en contabilidad, sino también para pequeños contribuyentes, emprendedores y público en general que necesita claridad en sus trámites.

Beneficios para los contribuyentes
Uno de los principales beneficios es el “ahorro de tiempo”. Ahora es mucho más fácil ubicar información específica sin tener que recorrer múltiples secciones. Además, la segmentación por perfil de contribuyente permite encontrar rápidamente los servicios relevantes para cada caso, ya seas, persona física, moral, régimen simplificado, etc.

Otro punto fuerte es la “reducción de errores” en los trámites, gracias a instrucciones más claras y una presentación más lógica de las secciones. Esto también se traduce en menos visitas presenciales o llamadas para resolver dudas, fomentando una relación más eficiente entre contribuyentes y la autoridad (SAT).

Desventajas a considerar
Como en todo proceso de transición, la “curva de adaptación” puede ser un desafío, especialmente para usuarios que estaban ya familiarizados con la versión anterior.

Algunos enlaces han cambiado de ubicación y ciertos accesos directos han sido removidos, lo cual puede generar confusión en los primeros usos.

Además, no todas las funcionalidades fueron renovadas al mismo ritmo, por lo que puede haber inconsistencias entre secciones antiguas y nuevas, lo que podría afectar la experiencia de algunos usuarios.

No obstante, a largo plazo, esta reorganización contribuirá a una mejor trazabilidad de la información fiscal, facilitando auditorías internas, revisiones contables y la presentación oportuna de declaraciones.

En conclusión, la nueva página del SAT representa un paso firme hacia la modernización digital del sistema fiscal mexicano. Si bien requiere una fase de adaptación, los beneficios en orden, claridad y accesibilidad superan con creces las desventajas iniciales.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube), donde estaremos publicando más contenido de este estilo.

Hasta la próxima.