
Deuda con el SAT: qué puede pasar si no pagas a tiempo

Los adeudos fiscales pueden crecer si no se atienden. Un impuesto pagado fuera de plazo puede generar actualización y recargos; si después existe un crédito fiscal exigible que no se paga o garantiza, el SAT puede iniciar el Procedimiento Administrativo de Ejecución (PAE) y llegar al embargo. Pero esas consecuencias no aparecen todas al mismo tiempo ni de forma automática.

¿Qué pasa con los adeudos fiscales desde el primer atraso?

Cuando una contribución no se paga dentro del plazo legal, puede generarse actualización. El artículo 17-A del Código Fiscal de la Federación establece este mecanismo para reconocer el efecto del paso del tiempo y los cambios en los precios.

Además, el artículo 21 prevé recargos por falta de pago oportuno. Para 2026, la regla 2.1.20 de la RMF fija la tasa mensual de recargos por mora en 2.07 %.

Actualización y recargos no son lo mismo: la primera ajusta el monto conforme al INPC; los segundos se generan por el pago tardío.

¿El SAT impone una multa automáticamente por pagar tarde?

No necesariamente. El artículo 73 del CFF establece que no se impondrán multas cuando una obligación se cumpla de manera espontánea fuera del plazo.

Sin embargo, deja de considerarse espontáneo, entre otros casos, cuando la autoridad ya descubrió la omisión o cuando el contribuyente cumple después de que se le notificó un requerimiento u otra gestión relacionada con la obligación.

Por eso, regularizarse antes de una actuación del SAT puede tener consecuencias diferentes a esperar hasta recibir un requerimiento.

¿Tener un adeudo significa que el SAT puede embargarte de inmediato?

No. Debe distinguirse entre una contribución vencida, un crédito fiscal determinado y un crédito que ya puede cobrarse coactivamente.

Cuando la autoridad determina contribuciones omitidas u otros créditos fiscales, el artículo 65 establece como regla general 30 días después de que surte efectos la notificación para pagar o garantizar, sin perjuicio de los supuestos especiales previstos por la ley.

Si el crédito ya es exigible y permanece sin pagarse o garantizarse dentro del plazo correspondiente, el artículo 145 permite cobrarlo mediante el PAE.

Así, un atraso no equivale por sí solo a embargo inmediato. Primero debe identificarse qué tipo de adeudos fiscales existen y en qué etapa se encuentran.

¿Qué es el PAE y por qué puede hacer crecer la deuda?

El PAE es el procedimiento mediante el cual la autoridad hace efectivo un crédito fiscal exigible. Puede incluir requerimiento de pago, embargo y, cuando corresponda, la realización de bienes conforme al CFF.

En esta etapa también pueden agregarse gastos de ejecución. El artículo 150 contempla, para determinadas diligencias de cobro, un importe equivalente al 2 % del crédito fiscal, sujeto a los límites legales aplicables.

Dejar que el adeudo llegue a ejecución puede resultar más costoso que atenderlo cuando todavía existen alternativas de pago, regularización o defensa.

¿El SAT realmente puede embargar bienes?

Sí, cuando se actualizan los supuestos legales.

El artículo 151 dispone que, para hacer efectivo un crédito fiscal exigible y sus accesorios, la autoridad requiere el pago y, si el contribuyente no demuestra haberlo realizado, puede proceder al embargo de bienes suficientes u otros activos permitidos por la ley.

El CFF también contempla supuestos específicos de embargo precautorio. Por eso tampoco sería correcto afirmar que absolutamente todo embargo solo puede ocurrir después de recorrer el mismo camino.

¿Puede el SAT inmovilizar cuentas bancarias?

Sí, pero no ocurre automáticamente por tener una deuda reciente.

El artículo 156-Bis regula la inmovilización de depósitos, entre otros casos, cuando existen créditos fiscales firmes y en determinados supuestos de créditos impugnados que debían garantizarse y no se encuentran debidamente garantizados.

El SAT explica en su procedimiento de inmovilización de depósitos que la medida puede alcanzar hasta el importe del adeudo actualizado y sus accesorios.

La existencia de adeudos fiscales no debe confundirse con un congelamiento general o inmediato de las cuentas de cualquier contribuyente.

¿Una deuda con el SAT puede aparecer en Buró de Crédito?

Sí, pero la ley habla específicamente de créditos fiscales firmes.

El artículo 69 del CFF permite proporcionar esa información a las sociedades de información crediticia autorizadas. Por ello, no es correcto afirmar que cualquier impuesto vencido se reporta inmediatamente.

El SAT cuenta con un trámite de aclaración para créditos fiscales reportados a sociedades de información crediticia cuando el contribuyente considera que la información debe corregirse o actualizarse.

¿No pagar impuestos puede convertirse en delito?

El simple atraso no debe equipararse automáticamente con defraudación fiscal.

El artículo 108 del CFF tipifica la defraudación cuando, mediante engaños o aprovechamiento de errores, se omite total o parcialmente una contribución o se obtiene un beneficio indebido en perjuicio del fisco federal.

Una falta de liquidez y un pago tardío, por sí solos, no reúnen automáticamente esos elementos.

¿Qué puedes hacer si no puedes pagar todo?

Primero hay que determinar qué se debe, por qué concepto y en qué etapa se encuentra.

En los casos permitidos por el CFF, puede solicitarse pago en parcialidades hasta por 36 meses o pago diferido hasta por 12 meses, generalmente con un pago inicial de al menos 20 %. Estas facilidades están sujetas a requisitos y exclusiones; no aplican indiscriminadamente a cualquier contribución.

El SAT concentra las opciones en su página de facilidades de pago para adeudos fiscales.

Durante 2026 también existe un Programa de Regularización Fiscal para determinados contribuyentes y adeudos. Si el caso cumple los requisitos puede ofrecer beneficios importantes, pero no cualquier deuda tiene acceso automático.

Si el crédito es incorrecto, antes de pagar conviene revisar la resolución, la fecha de notificación y si existe un medio de defensa procedente.

¿Qué conviene revisar antes de que el adeudo escale?

Antes de decidir, conviene responder:

  1. ¿El adeudo proviene de una declaración propia o de una resolución del SAT?
  2. ¿Ya existe una notificación formal?
  3. ¿El crédito ya es exigible o todavía existe un plazo para pagar, garantizar o defenderse?
  4. ¿Cuánto se ha acumulado por actualización, recargos, multas o gastos de ejecución?
  5. ¿Existe una facilidad de pago o programa de regularización aplicable?
  6. ¿El importe es correcto o existe un motivo real para impugnarlo?

Conclusión

Los adeudos fiscales no producen todas sus consecuencias de golpe, pero tampoco conviene dejarlos avanzar. Un atraso puede comenzar con actualización y recargos y, según el caso, evolucionar hacia cobro mediante PAE, embargo, inmovilización de cuentas o reporte de un crédito fiscal firme a sociedades de información crediticia.

La mejor decisión empieza por identificar la etapa exacta del adeudo. Regularizar, solicitar una facilidad de pago o ejercer una defensa son caminos distintos y dependen de los hechos, los plazos y el tipo de crédito.

Ver más sobre adeudos y créditos fiscales

Síguenos en YouTube

Entender en qué etapa se encuentra un adeudo puede evitar decisiones precipitadas y costos adicionales. En nuestro canal compartimos explicaciones sobre SAT, créditos fiscales, CFDI y cumplimiento. Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado.
Dación en pago y CFDI: qué pasa cuando una deuda se liquida con bienes

La dación en pago permite extinguir una deuda entregando un bien distinto de lo originalmente pactado. Aunque no exista una transferencia bancaria, puede generar efectos en CFDI, IVA e ISR que deben documentarse correctamente.

Para explicar la mecánica usaremos el caso de dos personas morales del Título II de la Ley del ISR. El tratamiento puede variar según el contribuyente, el bien y la forma jurídica de la operación.

¿Qué es una dación en pago?

El artículo 2095 del Código Civil Federal establece que una obligación se extingue cuando el acreedor recibe en pago una cosa distinta de la debida. En términos prácticos, acepta otro bien o prestación para dar por pagada, total o parcialmente, una deuda existente.

Un ejemplo: pagar una factura PPD con un vehículo

Supongamos que la empresa A debe a su proveedor B $348,000, correspondientes a una factura de $300,000 más $48,000 de IVA, emitida con método PPD y forma de pago 99.

Después acuerdan que A entregue un vehículo para extinguir $232,000 de esa deuda. Quedarán $116,000 pendientes.

Para fines didácticos asumiremos que la transmisión del vehículo está gravada con IVA. Aquí deben analizarse dos efectos distintos: el pago de la deuda original y la transmisión del bien utilizado para liquidarla.

La entrega del bien también es una enajenación

El Código Fiscal de la Federación considera enajenación toda transmisión de propiedad. Por eso, cuando A transmite el vehículo a B, la operación no desaparece fiscalmente por haberse realizado para pagar una deuda.

Deben revisarse por separado el CFDI del vehículo, IVA e ISR. Al mismo tiempo, B debe reconocer el pago de la factura original.

Para IVA, cobrar no siempre significa recibir dinero

El artículo 1-B de la Ley del IVA establece que las contraprestaciones se consideran efectivamente cobradas cuando se reciben en efectivo, bienes o servicios, o cuando el interés del acreedor queda satisfecho mediante cualquier forma de extinción de obligaciones.

Por tanto, si B acepta el vehículo para extinguir $232,000 de su cuenta por cobrar, esa parte de la factura se considera efectivamente cobrada para IVA, aunque no haya recibido una transferencia bancaria.

En otras palabras: una dación en pago puede hacer efectivo el cobro de una factura pendiente para IVA.

Si la factura era PPD, debe reflejarse el pago con REP

La regla 2.7.1.32 de la RMF 2026 establece que, cuando el pago no se recibe al emitir el CFDI, posteriormente debe utilizarse el CFDI con Complemento para recepción de Pagos para reflejar el pago con el que se liquida la operación.

En nuestro ejemplo, B emitirá el REP por el importe de la deuda extinguido y relacionará la factura original:

ConceptoImporte
Saldo anterior$348,000
Importe pagado$232,000
Saldo insoluto$116,000

La RMF 2026 dispone además que el CFDI con complemento de pagos debe emitirse a más tardar el quinto día natural del mes inmediato siguiente al pago.

¿Qué forma de pago debe registrarse en el REP?

El catálogo de formas de pago del CFDI contempla la clave 12 – Dación en pago, que el SAT utiliza en documentación oficial para operaciones en especie. Cuando la obligación realmente se extingue mediante esta figura, utilizarla en el pago es el tratamiento técnicamente sustentado.

Sin embargo, no localizamos una pregunta frecuente vigente del SAT que describa exactamente el caso de una empresa que entrega un vehículo a su proveedor para liquidar una factura PPD. Por eso no debemos convertir esta conclusión técnica en una supuesta instrucción textual del SAT para el caso concreto.

¿Cómo debe emitirse el CFDI del bien entregado?

La transmisión del vehículo constituye una enajenación y debe documentarse con el CFDI correspondiente. Pero no recomendamos asumir automáticamente que ese CFDI debe emitirse con PUE y forma de pago 12.

La clave 12 refleja cómo el acreedor recibe el pago de la deuda original. En cambio, el método y la forma de pago del CFDI del activo dependen de la estructura jurídica de la operación.

No encontramos una guía oficial vigente que resuelva paso por paso este supuesto ordinario entre dos empresas. Por seguridad, no deben inventarse relaciones o claves que no correspondan a la operación efectivamente realizada.

¿La entrega del vehículo causa IVA?

No toda dación en pago causa IVA automáticamente. Debe analizarse la enajenación concreta.

La Ley del IVA exenta la enajenación de bienes muebles usados, pero excluye de esa exención a los enajenados por empresas. En nuestro ejemplo —una persona moral que transmite un vehículo usado de la empresa— esa exención particular no resulta aplicable.

No puede generalizarse que toda dación cause IVA: depende del bien, del enajenante y de las disposiciones aplicables.

ISR: para una persona moral del Título II existe una regla específica

El artículo 18, fracción II, de la Ley del ISR considera ingreso acumulable la ganancia derivada de transmitir bienes por pago en especie.

Para determinarla, la norma señala como ingreso el valor del bien conforme a avalúo practicado por una persona autorizada por las autoridades fiscales en la fecha de transmisión. Pueden disminuirse las deducciones permitidas para la enajenación cuando se cumplan los requisitos correspondientes.

En el caso analizado, el avalúo tiene fundamento expreso en la Ley del ISR. Tampoco sería correcto reducir el cálculo a “valor del vehículo menos valor en libros”; deben atenderse las deducciones fiscales procedentes.

¿Es obligatorio acudir siempre con un notario?

No encontramos una disposición federal que obligue a formalizar ante notario toda dación en pago, sin importar el bien. Eso no significa que deba documentarse informalmente.

Conviene conservar evidencia de:

  • la deuda y el CFDI que la originó;
  • el bien entregado y su valor;
  • el monto de la deuda que se extingue;
  • la fecha de transmisión y aceptación;
  • el saldo pendiente, si existe;
  • el avalúo y demás soporte fiscal aplicable.

Si por la naturaleza del bien existen formalidades civiles, mercantiles o registrales adicionales, deberán cumplirse.

Antes de registrar la operación

Antes de timbrar o realizar los registros contables conviene:

  1. Confirmar la deuda y definir jurídicamente cuánto se extinguirá con el bien.
  2. Determinar por separado el IVA de la deuda original y el de la enajenación.
  3. Obtener el avalúo cuando resulte obligatorio.
  4. Emitir el CFDI correspondiente a la transmisión del bien con los datos que reflejen la operación real.
  5. Emitir el REP de la factura PPD por el importe efectivamente extinguido.
  6. Conservar acuerdo, avalúo, CFDI, REP y demás evidencia.

Conclusión

La dación en pago no es simplemente una forma de cancelar saldos sin mover dinero. Puede representar simultáneamente el cobro efectivo de una factura y la enajenación del bien utilizado para extinguir la deuda.

La mejor práctica es separar ambos efectos, revisar IVA e ISR de manera independiente y documentar cómo se extinguió la obligación. En este tipo de operaciones, usar una clave por costumbre puede terminar contradiciendo la forma jurídica real.

Ver más sobre CFDI y pagos

Si quieres profundizar en las formas de pago y el complemento para recepción de pagos, también te recomendamos:

Síguenos en YouTube

Cuando una operación combina CFDI, impuestos y formas poco habituales de extinguir una deuda, revisar antes de timbrar puede evitar correcciones. En nuestro canal compartimos casos prácticos y actualizaciones para contadores. Puedes suscribirte al canal de YouTube de Facturando.

Reglas Antilavado 2026: qué cambia y cuándo debes cumplir

Las Reglas Antilavado 2026 ya tienen un calendario definido. El 7 de agosto de 2026, la Secretaría de Hacienda y Crédito Público publicó el Acuerdo 115/2026, que modifica las Reglas de Carácter General de la LFPIORPI y desarrolla nuevas obligaciones para quienes realizan Actividades Vulnerables.

El Acuerdo entra en vigor de manera general el 30 de noviembre de 2026, pero varias obligaciones comienzan después, principalmente durante 2027 y 2028. Por eso, empresas, contadores y responsables de cumplimiento deben identificar qué preparar desde ahora y qué fecha corresponde a cada obligación.

¿Qué publicó Hacienda el 7 de agosto de 2026?

El Acuerdo 115/2026 modifica, adiciona y deroga numerosas disposiciones de las Reglas de Carácter General de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita.

Entre los cambios más relevantes aparecen nuevos capítulos sobre enfoque basado en riesgos, clasificación de clientes, conocimiento del cliente, Personas Políticamente Expuestas, beneficiario controlador, Manual de Políticas Internas, capacitación, mecanismos automatizados y auditoría.

El nuevo modelo exige explicar cómo se identifican los riesgos, qué controles se utilizan y qué evidencia respalda su aplicación.

¿Cuándo entran en vigor las Reglas Antilavado 2026?

El artículo Primero Transitorio establece que el Acuerdo entra en vigor el 30 de noviembre de 2026, salvo las excepciones previstas en los demás transitorios.

Fecha o periodoObligación o cambio relevante
30 de noviembre de 2026Entrada en vigor general del Acuerdo 115/2026.
1 de marzo de 2027Evaluación con enfoque basado en riesgos disponible ante requerimiento; nuevas reglas sobre clasificación, conocimiento del cliente y beneficiario controlador.
Durante 2027Primer periodo anual de capacitación obligatoria.
1 de junio de 2027Fecha límite para contar con mecanismos automatizados.
Durante 2028Primer periodo anual de revisión de auditoría.

Ciertos avisos nuevos dependerán además de la resolución que modifique los formatos oficiales. No conviene asumir que todos los cambios operativos comienzan el mismo día.

¿Qué cambia con las Reglas Antilavado 2026?

Las Reglas Antilavado 2026 llevan el cumplimiento hacia un modelo más estructurado. Entre los cambios con mayor impacto destacan:

  • diseñar una metodología para identificar, analizar, medir y mitigar riesgos;
  • clasificar a los clientes o usuarios según su grado de riesgo;
  • definir políticas de conocimiento del cliente y perfil transaccional;
  • fortalecer la identificación del beneficiario controlador y el tratamiento de Personas Políticamente Expuestas;
  • incorporar los procedimientos al Manual de Políticas Internas;
  • implementar capacitación, mecanismos automatizados y auditoría.

El efecto práctico es claro: ya no bastará con tener expedientes y presentar avisos de forma aislada. Los procesos deberán estar conectados y responder al riesgo de cada actividad, cliente y operación.

El enfoque basado en riesgos cambia la forma de cumplir

Quienes realizan Actividades Vulnerables deberán diseñar una metodología que considere, al menos, actos u operaciones, tipos de clientes o usuarios, países o áreas geográficas, transacciones y canales utilizados.

Esa metodología deberá permitir identificar, analizar, entender, medir y mitigar riesgos, y quedar documentada en el Manual de Políticas Internas o en otro documento aplicable.

Para quienes ya se encuentran registrados y hayan agotado el plazo correspondiente para contar con su Manual, la metodología deberá incorporarse a partir del 1 de marzo de 2027. La evaluación que pueda requerir la autoridad deberá considerar, en principio, información del año inmediato anterior.

Los clientes deberán clasificarse por grado de riesgo

Las Reglas Antilavado 2026 exigen clasificar individualmente a los clientes o usuarios. Como mínimo deberán existir tres niveles: riesgo bajo, medio y alto.

El grado de riesgo deberá evaluarse al menos cada seis meses, con mayor frecuencia cuando el riesgo sea mayor. Esto obliga a mantener actualizada la información del cliente y relacionarla con su comportamiento transaccional.

También existen medidas específicas para Personas Políticamente Expuestas. Entre otros supuestos, las Personas Políticamente Expuestas extranjeras deberán considerarse de riesgo alto.

Beneficiario controlador, manual y evidencia documental

Para personas morales, la identificación del beneficiario controlador comienza por la persona física o grupo que posea, directa o indirectamente, 25 % o más del capital social. Si ese criterio no permite identificarlo, debe revisarse quién ejerce el control por otros medios y, en última instancia, quién ocupa la posición administrativa de mayor grado.

La empresa deberá documentar el procedimiento y conservar la información que lo respalde. El Manual de Políticas Internas tendrá que integrar la metodología de riesgos y los procedimientos aplicables.

Mecanismos automatizados y auditoría: dos fechas clave

Quienes realizan Actividades Vulnerables deberán contar con mecanismos automatizados a más tardar el 1 de junio de 2027. Estos deberán apoyar el manejo de expedientes, la agrupación de operaciones por cliente, el seguimiento del perfil transaccional y la metodología de riesgos.

Estos mecanismos pueden incluir sistemas especializados, bases de datos o procesos automatizados apoyados en hojas de cálculo, siempre que cumplan las funciones requeridas y sean verificables.

El primer periodo anual de auditoría comprenderá del 1 de enero al 31 de diciembre de 2028 y deberá evaluar la efectividad del cumplimiento de la Ley, su Reglamento y las reglas.

¿Qué conviene preparar desde ahora?

Esperar hasta la fecha límite puede complicar la implementación. Una revisión preventiva puede comenzar con cinco acciones:

  1. Confirmar qué Actividades Vulnerables realiza la empresa.
  2. Revisar la información disponible de clientes, operaciones y beneficiarios controladores.
  3. Comparar el Manual de Políticas Internas actual con las nuevas obligaciones.
  4. Identificar la información necesaria para construir la metodología y clasificar riesgos.
  5. Revisar si los sistemas actuales pueden conservar, relacionar y monitorear la información requerida.

Las Reglas Antilavado 2026 no obligan a resolver todo en agosto, pero sí hacen recomendable documentar brechas y responsables desde ahora. El tiempo previo a marzo y junio de 2027 puede aprovecharse para probar procesos y corregir inconsistencias.

Conclusión

El Acuerdo 115/2026 marca una nueva etapa para quienes realizan Actividades Vulnerables. El cambio principal no está en una sola fecha ni en un nuevo formato: está en demostrar que el cumplimiento responde a una metodología, a un nivel de riesgo y a controles verificables.

La mejor estrategia es trabajar por etapas: entender qué obligaciones aplican, ordenar información y procesos, y llegar a 2027 con el Manual, la evaluación de riesgos, la clasificación de clientes y los sistemas preparados.

Ver más sobre la Ley Antilavado

Si quieres profundizar en otras obligaciones relacionadas, en nuestro blog tenemos una serie de artículos que complementan esta actualización:

Síguenos en YouTube

Los cambios en prevención de lavado seguirán generando ajustes operativos. En nuestro canal de YouTube de Facturando compartimos explicaciones prácticas sobre SAT, CFDI, cumplimiento y herramientas para contadores. Puedes suscribirte para mantenerte al día con las nuevas obligaciones.

¿Qué documentación debes conservar cuando cancelas un CFDI?

Al cancelar un CFDI no basta con seleccionar un motivo y enviar la solicitud. Si el comprobante ampara ingresos, el Código Fiscal de la Federación exige justificar y soportar documentalmente la razón de la cancelación. Por eso conviene conservar evidencia que permita reconstruir qué ocurrió y por qué el comprobante quedó sin efectos. PRODECON recuerda esta misma obligación: la autoridad puede verificar posteriormente el motivo y el soporte documental de la cancelación.

¿Qué exige la ley al cancelar un CFDI?

El artículo 29-A del CFF establece que quienes cancelen CFDI que amparen ingresos deben justificar y soportar documentalmente el motivo. La redacción es importante porque no establece un expediente idéntico para todos los casos.

La documentación debe ser congruente con lo sucedido. Una sustitución por error no se respalda igual que una venta que finalmente no se realizó.

También conviene precisar que esta obligación del artículo 29-A se refiere expresamente a CFDI que amparen ingresos. No debe presentarse como si ese párrafo estableciera exactamente el mismo requisito para cualquier tipo de comprobante. Puedes consultar el Código Fiscal de la Federación vigente, cuya compilación consultada señala como última reforma la publicada el 9 de abril de 2026.

¿Qué documentos conviene conservar al cancelar un CFDI?

Hay dos grupos de evidencia.

La evidencia fiscal del procedimiento puede incluir:

  • XML del CFDI original.
  • XML sustituto, cuando exista.
  • Acuse de solicitud de cancelación.
  • Acuse definitivo de cancelación.
  • Documentos relacionados.
  • Evidencia del estatus final del UUID.

La evidencia comercial o administrativa explica la razón de la cancelación. Dependiendo de la operación, pueden ser útiles correos con el cliente, pedidos, contratos, órdenes de compra, notas de devolución, comprobantes de reembolso, aclaraciones o documentos internos donde quede identificado el error.

Estos son ejemplos prácticos, no una lista obligatoria publicada por el SAT. Lo importante es que el expediente permita explicar de forma coherente por qué el CFDI fue cancelado.

La documentación debe corresponder al motivo de cancelación

Con el motivo 01 conviene conservar el CFDI original, el sustituto y la relación entre ambos. Con el motivo 02, la evidencia debe permitir identificar el error que originó la cancelación.

Si utilizaste el motivo 03 porque la operación no se llevó a cabo, pueden resultar especialmente útiles documentos que demuestren la cancelación del pedido, comunicación con el cliente, devolución de cantidades u otra evidencia congruente con lo ocurrido.

Para el motivo 04, conviene conservar la trazabilidad entre el CFDI global, su corrección y el comprobante nominativo correspondiente.

El objetivo no es acumular documentos indiscriminadamente, sino que la evidencia corresponda con la razón informada al SAT.

Solicitud de cancelación y cancelación definitiva no son lo mismo

No conviene conservar únicamente el acuse de solicitud.

El acuse de solicitud de cancelación demuestra que el procedimiento fue iniciado, pero no necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación acredita que el comprobante fue efectivamente cancelado en los registros del SAT. En Facturando explicamos esta diferencia en ¿Acuse de la solicitud vs acuse de la cancelación?. Conservar ambos ayuda a documentar el proceso, especialmente cuando intervino la aceptación del receptor.

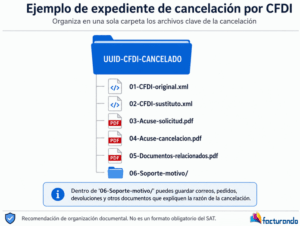
Crea un expediente de cancelación por cada CFDI

Una forma práctica de organizar la evidencia es crear una carpeta identificada con el UUID:

Esta estructura no es un requisito del SAT. Es una recomendación de organización para mantener reunida la información técnica y comercial de la cancelación.

Dentro de 06-Soporte-motivo podrían guardarse, según corresponda, correos, pedidos, devoluciones o cualquier otra evidencia que ayude a explicar la razón de la cancelación.

¿Cuánto tiempo debes conservar la documentación?

Como regla general, el artículo 30 del CFF establece un plazo de cinco años para conservar la contabilidad y la documentación relacionada con el cumplimiento de disposiciones fiscales, contado conforme a las reglas del propio artículo. Sin embargo, existen situaciones en las que el cómputo comienza en otro momento o la documentación debe conservarse durante más tiempo. Por ejemplo, el propio artículo contempla actos cuyos efectos fiscales se prolongan, recursos o juicios y documentación que tiene reglas especiales de conservación.

Por eso, no es correcto afirmar que todo expediente de cancelación puede eliminarse automáticamente al cumplir cinco años. Lo recomendable es integrarlo a la documentación fiscal de la operación y conservarlo durante el plazo que corresponda.

Obtén los archivos adicionales del CFDI

Con Descargar CFDI puedes obtener, además de los XML descargados directamente del SAT, el detalle del comprobante, acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus del UUID.

Esto ayuda a reunir buena parte de la evidencia fiscal del procedimiento. La documentación comercial que explique por qué se canceló la operación deberá integrarse por separado.

En nuestro artículo Archivos adicionales del CFDI: ¿Qué son y cómo obtenerlos? explicamos con mayor detalle este tipo de documentos.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI? — Estás aquí.
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones, agregaremos sus enlaces.

Conclusión

Al cancelar un CFDI que ampara ingresos debes poder explicar por qué lo hiciste y respaldarlo documentalmente. El CFF exige el soporte, pero no establece un expediente universal.

La mejor práctica es conservar tanto la evidencia fiscal del procedimiento como los documentos comerciales que expliquen la razón de la cancelación. Un expediente ordenado facilita una revisión posterior y evita depender de información dispersa.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.

Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSS

Una vez que confirmaste que tu empresa está obligada, el siguiente paso es organizar la información y coordinar el trabajo con el Contador Público Autorizado. Preparar el dictamen SIDEIMSS no consiste únicamente en capturar datos al final: requiere revisar que nómina, cuotas, movimientos afiliatorios y documentación patronal sean coherentes antes de firmar y presentar.

Este artículo es la segunda parte de nuestro especial sobre el Dictamen IMSS 2025. En la primera explicamos quién está obligado, cómo se calcula el promedio anual de trabajadores y cuál es la fecha límite. Aquí nos concentramos en la preparación y presentación electrónica mediante SIDEIMSS.

¿Qué es SIDEIMSS y quién interviene?

El Sistema de Dictamen Electrónico del IMSS (SIDEIMSS) es la herramienta que utiliza el Instituto para formular y presentar electrónicamente el dictamen en materia de seguridad social.

El dictamen debe ser elaborado por un Contador Público Autorizado (CPA). Antes de iniciar, conviene verificar que el profesionista tenga estatus activo en el Catálogo de Contadores Públicos del IMSS. El catálogo oficial permite comprobar precisamente la situación de los CPA autorizados para dictaminar.

El patrón también participa: interviene en la firma electrónica y, cuando corresponda, en la atención de diferencias derivadas de la revisión.

¿Qué información debe prepararse?

La página oficial del Dictamen para efectos del Seguro Social muestra los principales apartados de información patronal que intervienen en el proceso.

Entre ellos se encuentran:

  • remuneraciones;
  • prestaciones;
  • cuotas pagadas;
  • pagos a personas físicas;
  • prestación y subcontratación de servicios especializados;
  • clasificación de empresas;
  • balanza de comprobación;
  • e información relacionada con construcción, cuando corresponda.

Además, el procedimiento contempla atestiguamientos, cédulas de dictamen y el modelo de opinión que resulte de la revisión del CPA.

Por eso, preparar el dictamen SIDEIMSS debería comenzar antes de entrar al portal. Primero conviene ordenar la documentación del ejercicio 2025 y localizar inconsistencias.

Revisa nómina, SUA e IDSE antes de presentar

Uno de los puntos más sensibles es comprobar que la información relacionada con los trabajadores sea consistente.

Los CFDI de nómina documentan pagos y conceptos; el IDSE registra movimientos afiliatorios, mientras que el SUA interviene en la determinación y pago de cuotas. Comparar estas fuentes permite detectar trabajadores, salarios, fechas o movimientos que requieren revisión.

Para este trabajo te recomendamos nuestra guía Cómo conciliar CFDI de nómina, SUA e IDSE antes de una revisión del IMSS, donde explicamos cómo revisar trabajadores, altas, bajas, modificaciones salariales y cuotas.

No toda diferencia implica un incumplimiento. Puede existir una incapacidad, un pago posterior, una ausencia o un ajuste correctamente documentado. Lo importante es identificar la causa y conservar evidencia.

Nómina Total puede ayudarte con los CFDI

Cuando una empresa tiene cientos de trabajadores, revisar manualmente los CFDI de todo un ejercicio puede convertirse en una tarea considerable.

Puedes apoyarte en Descargar CFDI, nuestra herramienta para descargar masivamente los XML de recibos de nómina, conciliarlos contra los comprobantes registrados en el SAT, localizar duplicados y generar reportes especializados.

Entre otros, permite obtener acumulados por patrón, empleado o concepto, analizar retenciones y generar reportes de percepciones, deducciones y otros pagos.

En la preparación del dictamen SIDEIMSS, esta información puede ayudar a localizar diferencias antes de entregar los datos al contador.

Nómina Total no prepara ni presenta el dictamen ante el IMSS y tampoco sustituye al CPA. Su utilidad aquí es ayudarte a reunir, conciliar y analizar los CFDI que forman parte de la revisión previa.

Utiliza siempre las herramientas vigentes del IMSS

Para preparar el dictamen SIDEIMSS, el IMSS mantiene una sección de Herramientas SIDEIMSS con los recursos necesarios para trabajar con la plataforma.

La propia autoridad recomienda utilizar la versión más reciente de la plantilla de Información Patronal y generar los archivos en el formato requerido para cargarlos posteriormente al sistema.

Evita reutilizar una plantilla de ejercicios anteriores sin comprobar primero que siga vigente. Trabajar desde el inicio con las herramientas actuales reduce reprocesos y problemas de validación.

¿Qué diferencias puede revelar el dictamen SIDEIMSS?

Durante la revisión pueden identificarse diferencias en cuotas o movimientos afiliatorios que deban corregirse.

SIDEIMSS permite realizar movimientos afiliatorios y efectuar pagos derivados de la presentación del dictamen. El IMSS también contempla archivos SUA con el tipo de documento “Diferencias por dictamen” para los casos correspondientes.

Si aparecen diferencias, conviene determinar su origen junto con el CPA antes de presentar.

No se trata de modificar información únicamente para conseguir que dos sistemas coincidan. Cada corrección debe corresponder a la realidad laboral y contar con documentación que la respalde.

¿Qué e.firmas deben estar disponibles?

Para el trámite electrónico, el IMSS señala que se requiere la e.firma del contador, del representante legal y del patrón o sujeto obligado, según corresponda al proceso.

Antes de llegar a los últimos días de septiembre conviene verificar:

  • que las e.firmas estén vigentes;
  • que se tengan disponibles certificados, llaves y contraseñas;
  • que los representantes registrados sean los actuales;
  • y que las personas que deben intervenir puedan firmar oportunamente.

Detectar al final una e.firma vencida o un cambio pendiente de representante puede retrasar un dictamen cuya revisión ya estaba terminada.

¿Cómo concluye la presentación?

El CPA formula el dictamen en SIDEIMSS con la información patronal, atestiguamientos, cédulas y el modelo de opinión correspondiente. El patrón o sujeto obligado interviene posteriormente mediante la firma electrónica conforme al flujo establecido por el sistema.

El IMSS genera un acuse de la formulación y presentación electrónica. En el trámite en línea, dicho acuse sustituye la Carta de Presentación del dictamen.

Por eso, preparar el dictamen SIDEIMSS no termina cuando los archivos están listos. La empresa debe confirmar que el procedimiento concluyó correctamente y conservar los acuses correspondientes.

No esperes al 30 de septiembre

Aunque el plazo ordinario para presentar el dictamen correspondiente al ejercicio 2025 vence el 30 de septiembre de 2026, esa fecha debe verse como límite y no como momento para comenzar el proceso.

Antes de entonces conviene tener revisados:

  • CFDI de nómina;
  • trabajadores afiliados;
  • altas, bajas y modificaciones salariales;
  • cuotas y pagos;
  • prestaciones;
  • observaciones del CPA;
  • y diferencias pendientes de aclaración.

Cuanto antes se detecte una inconsistencia, más tiempo habrá para documentarla o corregirla correctamente.

Especial: Dictamen IMSS 2025

  1. Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre?
  2. Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSS — Estás aquí.

Nota de publicación: cuando la primera parte tenga su URL definitiva, convertir su título en enlace interno.

Temas relacionados

Los dos últimos videos muestran reportes de Nómina Total que pueden ayudarte a analizar los conceptos registrados en los recibos antes de entregar información al contador.

Conclusión

Preparar el dictamen SIDEIMSS correctamente requiere que la empresa entregue al CPA información consistente sobre trabajadores, remuneraciones, prestaciones, cuotas y movimientos, además de atender oportunamente las diferencias detectadas.

Una conciliación previa entre nómina, SUA e IDSE permite identificar inconsistencias antes de que el plazo esté por vencer. Nómina Total puede facilitar la revisión de CFDI, pero la formulación y opinión del dictamen corresponden al Contador Público Autorizado.

Con el 30 de septiembre de 2026 como fecha límite ordinaria, lo conveniente es llegar a SIDEIMSS con la información revisada, las e.firmas disponibles y las diferencias importantes ya identificadas.

Síguenos en YouTube

Si trabajas con nómina, seguridad social o cumplimiento patronal, te invitamos a suscribirte al canal de YouTube de Facturando para conocer contenidos prácticos sobre CFDI, XML, IMSS y herramientas para contadores.

Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre?

Si tu empresa tuvo un promedio anual de 300 o más trabajadores durante 2025, el Dictamen IMSS 2025 debe estar ya en tu calendario. El plazo ordinario para presentarlo vence el 30 de septiembre de 2026 y la obligación se determina por el promedio anual de trabajadores, no por la plantilla de un solo mes.

Este artículo forma parte de un especial de dos entregas sobre el Dictamen IMSS 2025. En esta primera parte explicamos quién está obligado, cómo se calcula el promedio, cuáles son las fechas clave y qué consecuencias puede haber por incumplimiento. En la segunda parte veremos cómo preparar la información y presentar el dictamen mediante SIDEIMSS.

¿Quién está obligado a presentar el Dictamen IMSS 2025?

El artículo 16 de la Ley del Seguro Social establece que los patrones con un promedio anual de 300 o más trabajadores en el ejercicio fiscal inmediato anterior deben dictaminar el cumplimiento de sus obligaciones ante el IMSS mediante un Contador Público Autorizado. El propio trámite oficial del IMSS reproduce este fundamento legal.

Para el dictamen que se presenta en 2026, el ejercicio revisado es 2025. Por eso, una empresa que alcanzó ese promedio durante 2025 entra en el supuesto obligatorio. Quienes se encuentren por debajo pueden optar voluntariamente por dictaminarse.

¿Cómo se calcula el promedio anual?

El número de trabajadores de diciembre no decide por sí solo si una empresa debe dictaminarse.

El artículo 152 del RACERF establece que deben sumarse los trabajadores que prestaron servicios al patrón en cada mes del ejercicio y dividir el resultado entre 12. Para determinar el promedio deben tomarse en cuenta los registros patronales asignados por el Instituto.

Por ejemplo, si una empresa tuvo 280 trabajadores durante los primeros seis meses de 2025 y 320 durante los seis restantes, la suma mensual es 3,600. Al dividirla entre 12, el promedio es exactamente 300 trabajadores.

En ese caso sí existe obligación. La Ley establece 300 o más, no “más de 300”.

Esto también significa que haber superado los 300 trabajadores solamente durante algunos meses no resuelve la pregunta. Lo determinante es el promedio anual.

Dos fechas que no debes confundir

Para el Dictamen IMSS 2025 existen dos fechas especialmente importantes:

  • 30 de abril de 2026: venció el plazo ordinario para presentar el aviso de dictamen.
  • 30 de septiembre de 2026: vence el plazo ordinario para presentar el dictamen correspondiente al ejercicio 2025.

Si tu empresa estaba obligada y no atendió oportunamente el aviso, no conviene asumir que la obligación desapareció. A estas alturas es recomendable revisar de inmediato el caso con el Contador Público Autorizado que atenderá el dictamen y definir las acciones procedentes.

¿Qué pasa si no se presenta?

La Ley del Seguro Social considera infracción no cumplir, o hacerlo de manera extemporánea, con la obligación de dictaminar las aportaciones ante el Instituto mediante Contador Público Autorizado.

Para este supuesto contempla una multa equivalente de 20 a 350 UMA, considerando las circunstancias aplicables.

Pero la sanción no es el único riesgo. La preparación del dictamen puede revelar diferencias en salarios, cuotas, movimientos afiliatorios u otras obligaciones que conviene identificar antes de que continúen acumulándose. La documentación oficial del SIDEIMSS contempla, entre otros elementos, remuneraciones, prestaciones, cuotas, movimientos afiliatorios y la opinión del Contador Público Autorizado.

¿Presentar el dictamen evita una visita del IMSS?

La Ley del Seguro Social establece que los patrones que presentan dictamen no serán sujetos de visita domiciliaria por los ejercicios dictaminados, pero existen excepciones.

El Instituto puede actuar, por ejemplo, cuando el dictamen contiene abstención de opinión, opinión negativa o determinadas salvedades sobre elementos esenciales, o cuando de su revisión resultan diferencias que no son aclaradas o pagadas.

Por eso, presentar el dictamen no significa que el IMSS pierda toda posibilidad de revisión.

¿Qué conviene hacer antes del 30 de septiembre?

Si todavía no has confirmado si tu empresa está obligada, empieza por calcular correctamente el promedio anual de trabajadores de 2025.

Si el resultado es 300 o más:

  • confirma quién será el Contador Público Autorizado responsable;
  • verifica la situación del aviso de dictamen;
  • reúne la información correspondiente al ejercicio 2025;
  • identifica diferencias de nómina, afiliación y cuotas que sigan pendientes;
  • y organiza el proceso con anticipación.

El objetivo ahora es saber si existe la obligación y no esperar a finales de septiembre para comenzar la revisión.

Especial: Dictamen IMSS 2025

  1. Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre? — Estás aquí.
  2. Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSS

Conclusión

La obligación de dictaminar no depende de cuántos trabajadores tenía la empresa al cerrar diciembre ni de si en un solo mes rebasó los 300. Se determina mediante el promedio anual previsto en la Ley del Seguro Social y su Reglamento.

Si tu empresa alcanzó un promedio de 300 o más trabajadores durante 2025, el 30 de septiembre de 2026 es la fecha que debe tener presente.

Una vez confirmada la obligación, el siguiente paso será preparar correctamente la información. En la segunda parte de este especial explicaremos qué debe revisar la empresa y cómo se presenta el dictamen mediante SIDEIMSS.

Temas relacionados

Síguenos en YouTube

Si trabajas con nómina, seguridad social u obligaciones patronales, te invitamos a suscribirte al canal de YouTube de Facturando para mantenerte actualizado sobre cambios del IMSS, CFDI y herramientas para contadores.

Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden

La cancelación de CFDI no siempre termina cuando el emisor envía la solicitud. En determinados casos, el receptor interviene en el proceso y puede aceptarla, rechazarla o simplemente no responder. Cada escenario produce un resultado diferente que conviene conocer antes de considerar cancelada una factura.

PRODECON incluyó entre los errores frecuentes asumir que una cancelación concluirá favorablemente sin considerar la respuesta del receptor. Si éste rechaza la solicitud, el comprobante puede continuar vigente.

¿Cómo funciona la cancelación de CFDI con aceptación?

La regla 2.7.1.34 de la RMF 2026 establece que, cuando el emisor requiera cancelar un CFDI sujeto a aceptación, puede presentar la solicitud a través del SAT. El receptor recibe un aviso mediante Buzón Tributario y debe manifestar si acepta o niega la cancelación. El proceso de cancelación publicado por el SAT describe el mismo flujo y permite distinguir tres escenarios.

Si el receptor acepta: la solicitud continúa y el CFDI puede quedar efectivamente cancelado.

Si el receptor rechaza: la cancelación no se concreta y el comprobante permanece vigente. PRODECON advierte expresamente sobre este riesgo. Si el receptor no responde: como regla general, el SAT considera aceptada la cancelación una vez transcurrido el plazo correspondiente. A este efecto se le conoce comúnmente como afirmativa ficta.

¿Qué pasa si el receptor no responde?

La falta de respuesta no significa que una solicitud permanezca indefinidamente pendiente.

La RMF 2026 establece que, transcurrido el plazo sin manifestación del receptor, el SAT considera aceptada la cancelación. Sin embargo, la propia regla contempla excepciones para determinados CFDI relacionados con hidrocarburos, petrolíferos y ciertos comprobantes de ingreso con Carta Porte, en los que se requiere una manifestación expresa.

Por eso, la afirmativa ficta no debe considerarse una regla universal para cualquier CFDI.

¿Son tres días o tres días hábiles?

Aquí existe una diferencia de redacción que vale la pena conocer.

El texto de la regla 2.7.1.34 de la RMF 2026 señala que el receptor debe manifestarse dentro de los tres días siguientes contados desde que recibe la solicitud. En cambio, las páginas operativas actuales del SAT hablan de tres días hábiles siguientes. La página para aceptar o rechazar solicitudes de cancelación utiliza expresamente ese plazo y señala que, si no existe respuesta, se considera afirmativa ficta.

Ante esta diferencia entre la redacción normativa y la explicación operativa, la recomendación práctica es sencilla: no esperar al último día. Si recibes una solicitud, revívala y atiéndela cuanto antes.

No todos los CFDI necesitan aceptación

La RMF 2026 contempla diversos supuestos en los que un CFDI puede cancelarse sin que el receptor tenga que aprobarlo.

La regla 2.7.1.35 incluye, entre otros casos, determinados comprobantes de nómina, egresos, traslado, operaciones con público en general y cancelaciones realizadas dentro del día hábil siguiente a su expedición. También establece excepciones y condiciones particulares, por lo que no conviene decidir únicamente con base en el importe del comprobante. Por ejemplo, un CFDI con Complemento para Recepción de Pagos está expresamente excluido de la facilidad de cancelar sin aceptación por el solo hecho de amparar hasta $1,000. La misma regla contiene otros supuestos de cancelación sin aceptación, por lo que el caso debe revisarse completo antes de concluir que necesariamente requiere o no intervención del receptor.

No confundas la solicitud con la cancelación definitiva

Este punto es especialmente importante.

El acuse de solicitud de cancelación acredita que el proceso fue iniciado, pero por sí mismo no demuestra necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación, en cambio, acredita que el comprobante fue efectivamente cancelado. En nuestro artículo ¿Acuse de la solicitud vs acuse de la cancelación? explicamos esta diferencia con mayor detalle.

Después de enviar la solicitud conviene verificar nuevamente el estatus del UUID, especialmente cuando se requirió aceptación.

Da seguimiento a las solicitudes y conserva los acuses

Con Descargar CFDI puedes obtener, junto con tus XML, archivos adicionales como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. El programa también permite consultar el estado de los CFDI.

En este escenario su utilidad es muy concreta: no asumir que una solicitud enviada equivale a una factura cancelada y conservar evidencia del resultado final.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden — Estás aquí.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones de la serie, agregaremos los enlaces correspondientes.

Conclusión

La cancelación de CFDI que requiere participación del receptor no termina al enviar la solicitud. Es necesario conocer la respuesta y, sobre todo, comprobar el estado final del documento.

Aceptar, rechazar o no responder pueden producir resultados distintos. Por ello, la recomendación es mantener comunicación entre emisor y receptor, atender las solicitudes oportunamente y conservar los acuses que permitan acreditar cómo terminó el proceso.

Síguenos en YouTube

Esta serie servirá también como base para nuestro curso completo sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.

CFDI relacionados: qué debes cancelar primero y por qué importa el orden

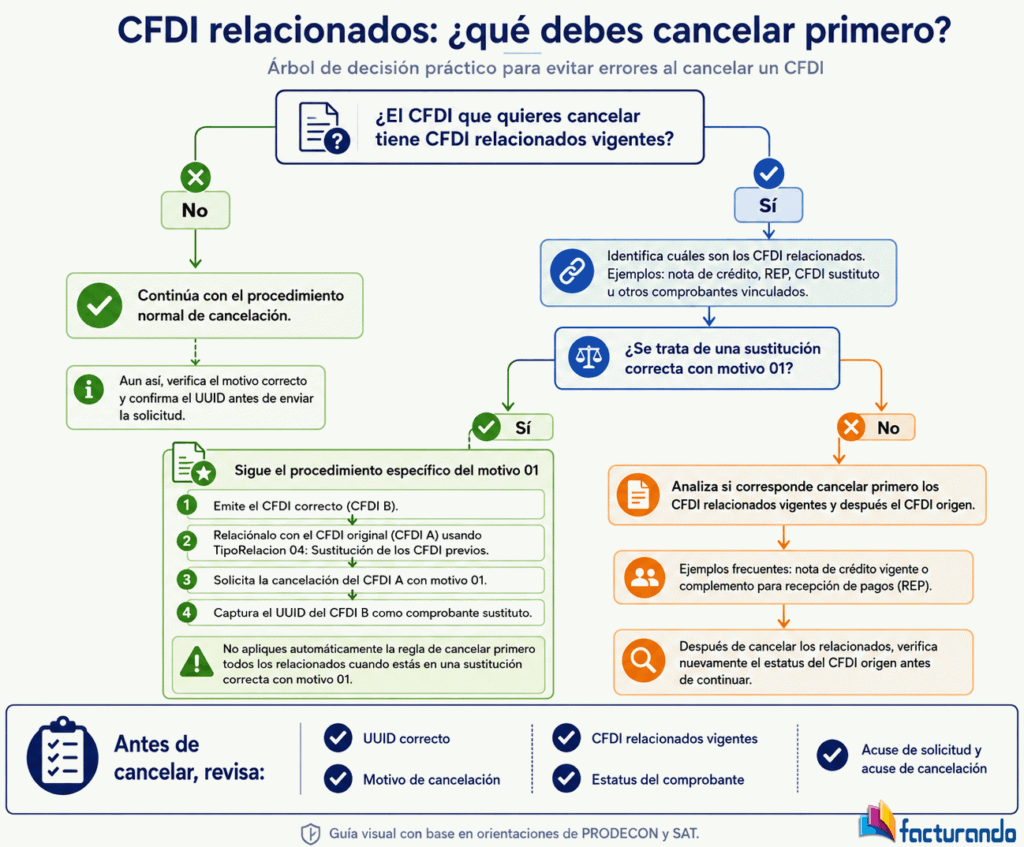
Los CFDI relacionados pueden cambiar el orden de una cancelación. Si intentas cancelar primero el comprobante de origen sin revisar qué documentos siguen vigentes, el SAT puede impedir el proceso. PRODECON identifica este error y advierte que la secuencia debe revisarse antes de enviar la solicitud. En su documento sobre los principales errores en la emisión y cancelación del CFDI, PRODECON señala que, cuando una factura a cancelar tiene comprobantes relacionados vigentes, primero deben cancelarse los relacionados y posteriormente el CFDI de origen, salvo la excepción correspondiente al motivo 01.

¿Por qué un CFDI relacionado puede impedir la cancelación?

Una factura puede tener, por ejemplo, una nota de crédito relacionada o, si fue emitida bajo el esquema PPD, un complemento para recepción de pagos (REP).

Cuando alguno de esos documentos continúa vigente, el comprobante de origen puede aparecer como “No cancelable”. Antes de insistir con la solicitud conviene identificar qué relación provoca ese estado y revisar si el documento relacionado también debe cancelarse. Nuestro artículo de 2024 documenta precisamente ambos ejemplos. Si necesitas profundizar en ese estatus, en nuestro artículo ¿Qué significa un CFDI no cancelable? explicamos cómo identificar los documentos asociados.

¿Qué debes cancelar primero?

La regla práctica que destaca PRODECON es clara: si el comprobante de origen tiene CFDI relacionados vigentes, deben cancelarse primero esos documentos y después solicitar la cancelación del CFDI origen.

Por ejemplo:

Factura A — comprobante de ingreso
↓
Nota de crédito B — CFDI relacionado

Si la empresa necesita cancelar la Factura A y la Nota de crédito B también debe quedar sin efectos, el orden será cancelar B y después continuar con A.

Lo importante es no cancelar documentos “en cadena” sin entender por qué existen. El orden técnico importa, pero también debe existir una razón real para dejar sin efectos cada comprobante.

¿Qué pasa con una factura PPD que tiene un REP?

Una factura PPD con un complemento para recepción de pagos vigente también puede quedar como “No cancelable”. Facturando ha documentado este escenario como uno de los casos frecuentes en los que existen relaciones que deben revisarse antes de cancelar el comprobante origen.

Antes de actuar sobre la factura principal, revisa qué pago documenta el REP y confirma si ambos comprobantes deben corregirse o cancelarse. Después de atender el documento relacionado, verifica nuevamente el estatus de la factura antes de continuar.

La excepción: sustitución con motivo 01

Aquí no debe aplicarse automáticamente la regla de “cancelar primero todos los relacionados”.

Cuando existe una sustitución correcta con motivo 01, el SAT establece un procedimiento específico: primero se emite el CFDI sustituto y se relaciona con el original mediante el tipo de relación 04, “Sustitución de los CFDI previos”; después se solicita cancelar el comprobante original con motivo 01 e indicando el UUID del sustituto. El SAT explica además que el CFDI original puede aparecer temporalmente como “No cancelable” después de generar esa relación. Al solicitar correctamente la cancelación con motivo 01, la relación se rompe para efectos del proceso y el comprobante pasa a ser cancelable con o sin aceptación, según corresponda.

Por eso, si estás realizando una sustitución, no conviene cancelar el CFDI sustituto solamente porque aparece como relacionado.

¿Cómo identificar los CFDI relacionados?

Antes de comenzar, conviene tener identificados los UUID involucrados, su estatus y la relación entre ellos.

Con Descargar CFDI puedes obtener los XML directamente del SAT y descargar archivos adicionales como Documentos relacionados, acuse de solicitud de cancelación y acuse de cancelación. También permite consultar de forma individual o masiva el estatus de los UUID.

Esto facilita revisar la operación antes de comenzar a cancelar comprobantes.

¿Qué debes revisar antes de cancelar?

  1. Confirma el UUID del CFDI que necesitas cancelar.
  2. Identifica los CFDI relacionados que siguen vigentes.
  3. Determina si esos documentos también deben quedar sin efectos.
  4. Verifica si se trata de una sustitución con motivo 01.
  5. Si no es motivo 01 y corresponde cancelar los relacionados, atiéndelos primero.
  6. Consulta nuevamente el estatus del CFDI origen antes de continuar.
  7. Conserva los acuses de los movimientos realizados.

Los acuses y el documento de relacionados permiten conservar evidencia del proceso y conocer qué comprobantes participaron en la operación.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden — Estás aquí.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las demás publicaciones, agregaremos los enlaces correspondientes.

Conclusión

Los CFDI relacionados no deben verse solo como un impedimento técnico. Antes de cancelar documentos, es necesario entender qué comprobantes participan en la operación y cuáles realmente deben quedar sin efectos.

Como regla general, los documentos relacionados vigentes deben atenderse antes que el CFDI origen. La excepción que debes reconocer es la sustitución con motivo 01, porque sigue un procedimiento diferente.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, facturación electrónica, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

¿Necesitas CURP biométrica para un crédito Infonavit en 2026?

Desde agosto de 2026, la CURP biométrica Infonavit puede utilizarse para acreditar la identidad de una persona trabajadora durante el trámite de crédito, siempre que los datos biométricos asociados puedan validarse correctamente. Pero esto no significa que sea obligatoria: el Instituto continúa aceptando otras identificaciones vigentes, como INE y pasaporte.

La precisión es importante porque la modificación publicada en el Diario Oficial de la Federación actualiza la documentación de los expedientes de crédito, pero no establece que todos los derechohabientes deban obtener una CURP biométrica para solicitar financiamiento.

¿Qué cambió con la CURP biométrica Infonavit?

El 5 de agosto de 2026 se publicó la modificación a los Anexos 1 y 2 de las Reglas para el Otorgamiento de Créditos a los trabajadores derechohabientes del Infonavit. Los cambios entraron en vigor el 6 de agosto de 2026.

La nueva disposición señala que, cuando una persona presente una CURP que tenga asociados sus datos biométricos y la validación resulte exitosa, ese documento será suficiente para identificarla.

En términos prácticos, la CURP biométrica se incorpora como una alternativa de identificación que puede simplificar la integración del expediente.

Entonces, ¿es obligatoria para solicitar un crédito?

No.

La información vigente del Infonavit para comprar vivienda continúa señalando como identificaciones oficiales válidas la credencial para votar del INE, el pasaporte o la CURP biométrica. Además, solicita la CURP tradicional cuando no se presenta la versión biométrica.

Por ello, tener una CURP biométrica Infonavit no es una condición indispensable para solicitar un crédito. Si cuentas con otra identificación admitida y cumples los demás requisitos del producto, esta actualización no te obliga por sí misma a tramitar una CURP biométrica.

¿La CURP biométrica sustituye todos los documentos?

Tampoco.

El cambio se refiere a la identificación de la persona trabajadora. Los expedientes de crédito continúan requiriendo otros documentos según la opción de financiamiento.

Por ejemplo, para comprar vivienda pueden solicitarse acta de nacimiento, Cédula de Identificación Fiscal, avalúo, documentación del inmueble, estado de cuenta del vendedor y constancia del curso de educación financiera, entre otros requisitos.

Por eso no debe interpretarse que presentar la CURP biométrica permita realizar todo el trámite con un solo documento.

¿Qué otros requisitos documentales cambiaron?

La modificación no se limita a la identificación biométrica. También actualiza otros elementos que pueden integrar el expediente. Entre los principales cambios se encuentran:

  • La posibilidad de utilizar, cuando corresponda, el testimonio de la escritura emitido durante la formalización como comprobante de domicilio.
  • Documentación que acredite la participación en acciones de asesoría, capacitación o educación financiera, únicamente para las opciones de financiamiento en las que aplique.
  • Autorización para consultar Sociedades de Información Crediticia mediante firma autógrafa o medios electrónicos.
  • Ajustes para acreditar la propiedad o legítima tenencia de terrenos e inmuebles destinados a construcción, autoproducción, remodelación, mejora o ampliación.
  • Documentación relacionada con la inexistencia de adeudos de predial y, cuando corresponda, derechos por consumo de agua.
  • Precisiones sobre la documentación necesaria para la formalización del crédito.

La lista concreta puede variar según el producto que solicites, por lo que siempre conviene revisar los requisitos vigentes directamente en los canales del Infonavit.

¿Cambió el monto, la tasa o el plazo del crédito?

Esta publicación no tuvo ese objetivo.

La modificación se concentra en los Anexos 1 y 2 de las reglas, relacionados con los documentos que acompañan la solicitud y los necesarios para formalizar el crédito. Por ello, no debe interpretarse como un anuncio general de nuevas tasas, montos máximos o plazos.

Si estás evaluando un financiamiento, las condiciones específicas deben consultarse en Mi Cuenta Infonavit y en la opción de crédito correspondiente.

¿Qué pasa si tu crédito ya estaba en trámite?

Las nuevas disposiciones entraron en vigor el 6 de agosto de 2026, pero existe una regla transitoria para los procesos que ya habían comenzado.

Los créditos que se encontraban en trámite de inscripción o formalización antes de la entrada en vigor pueden continuar utilizando los Anexos 1 y 2 anteriores, según corresponda.

Esto evita que una persona que ya había iniciado el proceso tenga que integrar automáticamente su expediente nuevamente bajo los requisitos modificados.

¿Qué conviene revisar antes de iniciar el trámite?

La CURP biométrica Infonavit es solamente una parte del expediente. Antes de solicitar financiamiento conviene consultar tu precalificación, identificar el producto que necesitas, revisar su lista actual de documentos y confirmar que tus identificaciones estén vigentes.

También es recomendable verificar que nombre, CURP y demás datos personales coincidan entre tu identificación, documentación fiscal y expediente, además de reunir previamente los documentos correspondientes al inmueble.

Esta revisión sencilla puede evitar retrasos por diferencias de información, documentos vencidos o requisitos que únicamente corresponden a determinadas modalidades de crédito.

Ojo con los mensajes que dicen que ya es obligatoria

Cuando aparece un nuevo documento de identidad también pueden circular publicaciones o mensajes que convierten cualquier cambio en una supuesta obligación inmediata para todos.

En este caso, la información oficial vigente del Infonavit no respalda la afirmación de que todos los solicitantes de crédito deban presentar obligatoriamente una CURP biométrica. INE y pasaporte siguen apareciendo entre las identificaciones aceptadas.

Si recibes un mensaje que afirma que perderás tu crédito por no contar con ella, verifica primero la información en los canales oficiales. Tampoco entregues fotografías de documentos, contraseñas o datos personales mediante enlaces recibidos por mensajes, correos o redes sociales.

Conclusión

La CURP biométrica Infonavit representa una nueva alternativa para acreditar la identidad y puede simplificar parte del expediente cuando la validación de los datos biométricos sea exitosa.

Sin embargo, desde agosto de 2026 no es el único documento aceptado ni sustituye todos los requisitos necesarios para obtener financiamiento. INE y pasaporte continúan siendo opciones válidas de identificación, y cada modalidad de crédito conserva su propia documentación.

Antes de iniciar el trámite, lo más conveniente es consultar los requisitos oficiales correspondientes al producto que vas a solicitar y preparar tu expediente con información vigente y consistente.

Temas relacionados

Síguenos en YouTube

Los trámites de Infonavit, IMSS y otras autoridades pueden cambiar y generar dudas sobre documentos, fechas o nuevas obligaciones. Para mantenerte informado con explicaciones prácticas sobre estos temas, te invitamos a suscribirte al canal de YouTube de Facturando.

Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente

El motivo 01 se utiliza cuando un CFDI contiene un error y debe ser sustituido por otro comprobante relacionado. Aunque el concepto parece sencillo, el procedimiento tiene un orden específico: primero se emite el CFDI correcto y después se solicita la cancelación del comprobante original.

PRODECON incluyó entre los errores frecuentes de cancelación relacionar la solicitud con un CFDI incorrecto. También recuerda que, al utilizar esta clave, debe registrarse el folio fiscal del comprobante que sustituye al que se pretende cancelar.

¿Cuándo se utiliza el motivo 01?

El SAT identifica la clave 01 como “Comprobantes emitidos con errores con relación”. Se utiliza cuando una factura contiene un error y debe reexpedirse mediante otro CFDI relacionado. Puede tratarse, por ejemplo, de un error en la clave del producto o servicio, valor unitario, descuento u otro dato que haga necesario sustituir el comprobante. Las preguntas frecuentes del SAT explican que, en este supuesto, primero se genera el CFDI correcto y después se solicita la cancelación del anterior.

La palabra importante aquí es sustitución. No se trata únicamente de cancelar una factura: tenemos un CFDI original con errores y otro comprobante que ocupará su lugar.

Motivo 01 y tipo de relación 04: no son lo mismo

Ésta es una distinción que conviene tener muy clara. En el procedimiento aparecen dos claves diferentes:

  • Motivo de cancelación 01: Comprobantes emitidos con errores con relación.
  • Tipo de relación 04: Sustitución de los CFDI previos.

El motivo 01 se utiliza al solicitar la cancelación del CFDI incorrecto.

El tipo de relación 04, en cambio, se registra en el nuevo CFDI para señalar cuál comprobante está sustituyendo. El SAT contempla expresamente esa relación dentro de sus escenarios de sustitución. Tampoco debe confundirse el tipo de relación 04 con el motivo de cancelación 04. Este último pertenece a otro catálogo y corresponde a una operación nominativa relacionada en una factura global.

¿Cuál es el orden correcto para sustituir un CFDI?

Supongamos que la Factura A contiene un error y necesitamos sustituirla por la Factura B.

El procedimiento puede resumirse en cinco pasos:

  1. Emitir primero la Factura B con la información correcta.
  2. En la Factura B registrar el tipo de relación 04 — Sustitución de los CFDI previos e indicar el UUID de la Factura A.
  3. Solicitar posteriormente la cancelación de la Factura A.
  4. Seleccionar el motivo 01.
  5. En la solicitud de cancelación de A, registrar el UUID de la Factura B como comprobante sustituto.

El SAT presenta exactamente esta secuencia en sus escenarios de cancelación.

Visto de forma sencilla:

Factura A con error
↓
Factura B correcta → TipoRelacion 04 → UUID de A
↓
Cancelar Factura A → Motivo 01 → UUID de B

Así se conserva la trazabilidad entre el comprobante incorrecto y el que lo sustituye.

¿Por qué el CFDI puede aparecer como “No cancelable”?

Después de emitir la Factura B y relacionarla con la Factura A, puede ocurrir que el comprobante original aparezca inicialmente como “No cancelable”.

Esto puede parecer contradictorio: acabamos de crear la relación que necesitamos y ahora la factura que queremos cancelar aparece como no cancelable.

Sin embargo, el SAT explica que, al solicitar correctamente la cancelación con la clave 01 y registrar el folio del comprobante sustituto, la relación se rompe para efectos del proceso de cancelación y la factura original pasa a ser cancelable con o sin aceptación, según corresponda.

Por eso no conviene alterar el procedimiento únicamente al ver ese estado inicial.

¿Qué pasa si la sustitución no concluye correctamente?

El SAT también contempla un escenario especial en el que se utilizó la clave 01, pero el comprobante continúa vigente o se presenta un error. En ese caso, sus preguntas frecuentes describen un procedimiento que puede involucrar la cancelación de los CFDI relacionados y una nueva emisión.

Esto no debe interpretarse como una regla automática de “si falla el 01, utiliza el 02”. Primero es necesario identificar cuáles comprobantes continúan vigentes y qué relaciones existen antes de generar nuevas cancelaciones.

Este tema tiene antecedentes. En 2022 realizamos pruebas precisamente sobre el funcionamiento de esta clave y documentamos los resultados en nuestro artículo Cancelación de facturas usando el motivo 01. En aquel momento comprobamos mediante varias pruebas cómo estaba respondiendo el proceso.

Verifica los CFDI antes y después de la sustitución

Cuando intervienen varias facturas es fácil confundir UUID, estados o documentos relacionados.

Con Descargar CFDI puedes descargar los XML directamente del SAT y obtener archivos adicionales como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus de uno o varios UUID.

Esto no significa que el programa decida qué motivo fiscal debes utilizar. Su utilidad en este caso es ayudarte a tener identificados los comprobantes involucrados y comprobar posteriormente el resultado de la cancelación.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial sobre cancelación de CFDI:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente — Estás aquí.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones de la serie, agregaremos sus enlaces correspondientes.

Conclusión

El motivo 01 requiere algo más que seleccionar una clave al cancelar. La sustitución debe conservar correctamente la relación entre el CFDI con errores y el nuevo comprobante, utilizando tanto el motivo de cancelación 01 como el tipo de relación 04 en el lugar que corresponde.

Antes de enviar la solicitud, revisa especialmente los UUID y el orden de los pasos. Un folio sustituto incorrecto puede convertir una corrección sencilla en un problema con varios CFDI relacionados.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, CFDI, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.