¿Falleció un familiar y tenía saldo a favor? Esto puedes hacer ante el SAT

Si falleció un familiar, es posible que haya dejado una devolución de impuestos pendiente de cobrar. Cuando existe un saldo a favor, puede solicitarse su recuperación, siempre que se acredite el derecho y se cumplan los requisitos correspondientes.

Sin embargo, no basta con demostrar el parentesco ni todos los casos requieren abrir una sucesión fiscal.

Te explicamos quién puede solicitar la devolución, qué trámites deben revisarse ante el SAT y qué sucede cuando la cuenta bancaria pertenece al albacea.

¿Falleció un familiar? ¿Se puede recuperar su saldo a favor?

Sí. El fallecimiento de un contribuyente no significa que desaparezcan automáticamente los derechos económicos que tenía frente al SAT.

Por ejemplo, una persona pudo haber presentado su declaración anual, determinado un saldo a favor de ISR y fallecido antes de recibir la devolución.

También pueden existir declaraciones pendientes que, al presentarse correctamente, permitan determinar una cantidad a favor.

El artículo 22 del Código Fiscal de la Federación establece el derecho a solicitar la devolución de cantidades pagadas indebidamente y de aquellas que procedan conforme a las leyes fiscales.

Esto no significa que todos los impuestos pagados por una persona puedan recuperarse después de su fallecimiento. Debe existir un saldo a favor o pago de lo indebido debidamente acreditado.

¿Quién puede solicitar una devolución si falleció un familiar?

Una de las confusiones más frecuentes es pensar que cualquier hijo, cónyuge o familiar puede solicitar directamente el dinero.

Es importante distinguir estas figuras:

Figura¿Qué debes saber?
FamiliarEl parentesco, por sí solo, no acredita facultades para cobrar una devolución.
HerederoPuede tener derechos sobre los bienes de la sucesión, pero debe acreditar su legitimación para el trámite.
AlbaceaEs la persona encargada de administrar y representar la sucesión conforme a sus facultades legales.
Representante legalDebe acreditar las facultades necesarias para actuar ante la autoridad fiscal.

En una sucesión, normalmente será necesario revisar la designación del albacea y los documentos que acreditan su representación.

Un saldo a favor que corresponde a la sucesión debe tratarse como parte de su patrimonio, no como una cantidad que cualquier familiar pueda recibir directamente.

Si falleció un familiar, ¿debes cancelar el RFC o abrir una sucesión?

No todas las personas fallecidas tenían las mismas obligaciones fiscales. Por ello, el SAT contempla procedimientos diferentes.

SituaciónTrámite que corresponde revisar
Persona que tributaba únicamente por salarios u otros supuestos previstos por el SATAviso de cancelación del RFC por defunción
Persona obligada a presentar declaraciones periódicas por cuenta propiaAviso de apertura de sucesión
Sucesión que concluyó sus obligaciones fiscalesAviso de cancelación del RFC por liquidación de la sucesión

Puedes consultar los trámites oficiales:

El aviso de apertura de sucesión se presenta, cuando corresponde, dentro del mes siguiente a la aceptación del cargo de albacea o representante, conforme a las condiciones del SAT.

Este aviso actualiza la situación fiscal del RFC de la persona fallecida; no significa que siempre deba obtenerse un RFC nuevo.

Antes de tramitar la cancelación definitiva, conviene revisar las declaraciones, obligaciones y posibles saldos a favor pendientes.

¿Qué declaraciones deben presentarse cuando fallece un contribuyente?

Si falleció un familiar que tenía obligaciones fiscales pendientes, es necesario revisar su régimen y los ingresos que obtenía para determinar cuáles deben cumplirse.

Pueden existir declaraciones de ejercicios anteriores, pagos provisionales o una declaración correspondiente al año del fallecimiento.

El artículo 261 del Reglamento de la Ley del ISR establece que, cuando la persona fallecida estaba obligada a presentar declaración anual conforme al artículo 150 de la Ley del ISR, el albacea debe presentar la declaración por los ingresos obtenidos desde el 1 de enero del año del fallecimiento hasta la fecha de la muerte.

El plazo es de 90 días a partir de la fecha en que se discierna el cargo al albacea.

Esta disposición no significa que todas las personas fallecidas estuvieran obligadas a presentar declaración anual. Primero debe revisarse su situación fiscal.

También es importante determinar cómo deben tratarse los ingresos que se generaron antes del fallecimiento, pero que fueron cobrados posteriormente.

¿Cómo solicitar el saldo a favor de una persona fallecida?

Si existe una cantidad a favor, el representante legal debe revisar la vía adecuada para solicitar su devolución.

El SAT cuenta con el trámite gratuito Solicita tu devolución, que utiliza el Formato Electrónico de Devoluciones (FED).

Para preparar el expediente, recomendamos seguir estos pasos:

  1. Identificar el saldo a favor. Revisar las declaraciones, pagos y retenciones que originaron la cantidad solicitada.
  2. Determinar quién puede actuar. Acreditar la representación legal correspondiente.
  3. Revisar la situación del RFC. Confirmar qué avisos y obligaciones aplican por el fallecimiento.
  4. Reunir la documentación. Integrar declaraciones, acuses, acta de defunción, documentos de representación y evidencia del saldo a favor.
  5. Revisar la cuenta bancaria. Verificar cómo se acredita la titularidad y cuál es el procedimiento aplicable al caso.
  6. Presentar la solicitud y conservar el acuse. Dar seguimiento y atender oportunamente los requerimientos del SAT.

La documentación exacta depende de las características de la devolución.

Importante: no debes utilizar la e.firma de la persona fallecida como si ella estuviera realizando personalmente el trámite. La representación y los medios de autenticación deben atenderse conforme al procedimiento aplicable.

Si el sistema de devolución no permite completar el trámite por la situación del RFC o de la cuenta bancaria, es recomendable solicitar orientación al SAT antes de enviar información incorrecta.

¿La devolución puede depositarse en la cuenta bancaria del albacea?

Esta es una de las dificultades más importantes al solicitar el saldo a favor de una persona fallecida.

Como regla general, los procedimientos ordinarios de devolución requieren que la cuenta bancaria corresponda al contribuyente.

Pero ¿qué sucede cuando el titular falleció y la persona encargada de administrar la sucesión es su albacea?

El 26 de junio de 2025, PRODECON aprobó el criterio jurisdiccional 19/2025, relacionado precisamente con esta situación.

En el caso analizado:

  • Una persona fallecida tenía un saldo a favor de ISR del ejercicio 2022.
  • Su albacea presentó la solicitud de devolución.
  • El SAT tuvo por desistida la petición porque el estado de cuenta bancario correspondía a la albacea.
  • El asunto llegó ante un tribunal con la intervención de PRODECON.

El tribunal consideró que la albacea había acreditado legalmente su representación y que los recursos debían incorporarse al patrimonio de la sucesión.

Por ello, resolvió favorablemente sobre la devolución a la cuenta bancaria de la albacea.

Puedes consultar el criterio 19/2025 en la compilación documental de PRODECON.

¿Significa que cualquier heredero puede proporcionar su cuenta bancaria?

No.

El criterio corresponde a un caso particular, en el que se acreditó la representación legal del albacea y se valoró la documentación presentada. Además, PRODECON indicó que, al publicar el criterio, la sentencia estaba pendiente de causar estado.

Por tanto, constituye un antecedente relevante, pero no garantiza que el SAT acepte automáticamente la cuenta bancaria de cualquier familiar o albacea.

Si enfrentas una situación semejante, puedes solicitar orientación gratuita a PRODECON para revisar los documentos y las opciones disponibles.

¿Cuánto tiempo tienes para solicitar la devolución?

El SAT establece, como regla general, un plazo de cinco años para solicitar la devolución de un saldo a favor o de un pago de lo indebido, según el momento en que se determine o surja el derecho correspondiente.

Ese plazo no necesariamente comienza cuando fallece el contribuyente.

Por ejemplo, si el saldo a favor se determinó en un ejercicio anterior, debes revisar las fechas fiscales correspondientes y no únicamente la fecha de defunción.

Por eso, es importante identificar oportunamente los saldos pendientes y no esperar hasta el final del procedimiento sucesorio para comenzar a revisarlos.

Además, presentar una solicitud de devolución no significa que el contribuyente haya quedado libre de adeudos u obligaciones pendientes. Son cuestiones diferentes.

Conclusión

Si falleció un familiar y dejó un saldo a favor de impuestos, recuperarlo puede ser posible, pero requiere identificar el derecho a la devolución, revisar las obligaciones fiscales y acreditar quién tiene facultades para actuar ante el SAT.

El criterio 19/2025 de PRODECON representa un antecedente importante para los albaceas que enfrentan dificultades con la cuenta bancaria utilizada para solicitar la devolución.

Nuestra recomendación es conservar las declaraciones, acuses y documentos de la sucesión, así como buscar orientación especializada cuando existan dudas sobre la representación o el procedimiento.

Para conocer más información fiscal, te invitamos a suscribirte a nuestro canal de YouTube.

Temas relacionados

SAT devuelve casi 30 mil mdp: ¿Eres uno de los beneficiados?

En el marco de la Declaración Anual 2025, el Servicio de Administración Tributaria (SAT) ha devuelto casi 30 mil millones de pesos a personas físicas que obtuvieron un saldo a favor en su declaración. Esta cifra récord refleja una mayor eficiencia en los procesos fiscales y un creciente interés de los contribuyentes por ejercer su derecho a recuperar impuestos.
De acuerdo con la autoridad (SAT), hubo un incremento del 8 por ciento en la presentación de declaraciones de personas físicas con respecto al mismo periodo del año anterior.

¿En qué consiste la devolución?
Cuando un contribuyente declara más deducciones o retenciones que el impuesto que debía pagar, genera un saldo a favor. Este puede ser devuelto por el SAT, siempre que se cumplan ciertos requisitos y no existan observaciones o inconsistencias en la información presentada. La devolución puede ser automática si se presenta la declaración correctamente y dentro del plazo.

Características principales del proceso

  • Automatización: La mayoría de las devoluciones se procesan sin necesidad de trámites adicionales.
  • Plazo promedio: El SAT suele emitir la devolución en menos de 10 días hábiles si no detecta inconsistencias.
  • Plazo para la devolución: Ésta deberá efectuarse dentro del plazo de cuarenta días siguientes.
  • Medio de pago: El monto se transfiere directamente a la cuenta CLABE registrada por el contribuyente.
  • Fiscalización preventiva: El SAT valida datos bancarios, facturas y deducciones antes de autorizar el reembolso.

Beneficios para el contribuyente

Recuperación de recursos: Permite acceder a dinero que de otro modo quedaría en manos del fisco.
Incentivo a la formalidad: Fomenta la cultura de solicitar facturas y deducir gastos.
Apoyo a la economía personal: Representa un alivio económico significativo, especialmente para asalariados o profesionistas.

Posibles desventajas

  • Rechazo de la devolución: Por errores en la información bancaria o inconsistencias en los comprobantes fiscales.
  • Proceso más lento: Si el contribuyente presenta la declaración con errores o fuera de plazo, la devolución puede tardar semanas o requerir aclaraciones.
  • Auditorías posteriores: El SAT puede revisar más a fondo las deducciones reclamadas, lo que podría derivar en requerimientos.

Sustento legal
El procedimiento de devolución está respaldado principalmente en los siguientes artículos:

  • Artículo 2 de la Ley Federal de los Derechos del Contribuyente: Reconoce el derecho a obtener devoluciones de impuestos pagados indebidamente o en exceso.
  • Artículo 22 del Código Fiscal de la Federación (CFF): Establece los requisitos, plazos y procedimiento para la solicitud de devolución.
  • Regla 2.3.2 de la Resolución Miscelánea Fiscal 2025: Regula las devoluciones automáticas para personas físicas que presenten su declaración anual mediante el portal del SAT.

Consecuencias y panorama general
La devolución masiva de impuestos es una señal positiva tanto para la economía como para la confianza ciudadana en las instituciones fiscales. No solo evidencia una gestión más eficiente por parte del SAT, sino que también fortalece la cultura contributiva. No obstante, es esencial que los contribuyentes presenten su declaración de forma correcta, consulten a un contador en caso de dudas y mantengan su documentación fiscal en orden.

Conclusión
La devolución de casi 30 mil millones de pesos por parte del SAT a los contribuyentes con saldo a favor marca un hito importante en la administración tributaria mexicana. Si aún no has presentado tu declaración o no estás seguro de tener saldo a favor, este es el momento ideal para revisar tu situación fiscal y aprovechar los beneficios que la ley ofrece.
¿Te gustaría que el SAT también te devolviera dinero el próximo año? Mantente al día, deduce correctamente y declara a tiempo.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

¿Tributas en RESICO?, conoce cómo recuperar tu saldo a favor

Si eres un contribuyente, ya sea persona física o moral, que tributa en el Régimen Simplificado de Confianza (RESICO), y en la presentación de tu declaración anual, llegaste a la determinación de que el Impuesto al Valor Agregado (IVA) o del Impuesto Sobre la Renta (ISR) te resultó un saldo a favor, a continuación, te decimos cómo solicitar su devolución.

¿Qué es el FED?

El Formato Electrónico de Devoluciones (FED) es la forma que los contribuyentes deben llenar para solicitar ante el Servicio de Administración Tributaria (SAT) la devolución de su saldo a favor luego de haber cumplido con el pago de sus obligaciones tributarias.

Cambios al formato

Recientemente, la autoridad fiscal (SAT) realizó cambios al FED consistentes en la incorporación de tres nuevas claves correspondientes al “Tipo de trámite” solicitado, siendo estas las siguientes:

  • 148 – IVA Régimen simplificado de confianza
  • 149 – ISR Personas físicas. Régimen simplificado de confianza
  • 150 – ISR Personas morales. Régimen simplificado de confianza

Por lo que, con estas nuevas claves, podrás seleccionar el tipo de trámite según corresponda.

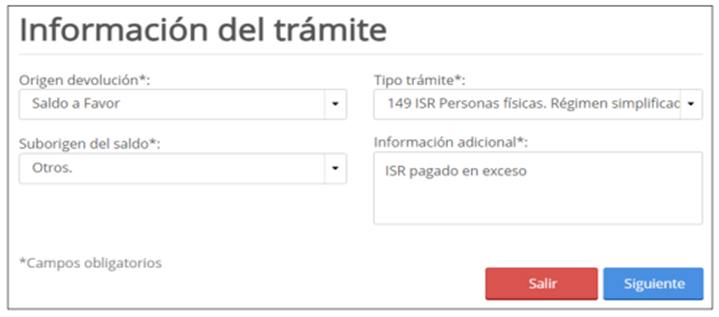
Ejemplo

Como ejemplo de ello, podemos plantear lo siguiente:

  • Eres persona física que tributa en RESICO
  • En tu declaración anual determinaste un saldo a favor de ISR

Dentro del FED deberás:

  • En el campo “Origen devolución” seleccionar: Saldo a Favor
  • Para “Tipo trámite” seleccionar: 149 ISR Personas físicas. Régimen simplificado de confianza
  • En “Suborigen del saldo”: Otros
  • Y en “Información adicional” capturar el motivo de la determinación del saldo a favor

Cómo se muestra en la siguiente imagen:

¿Cuándo se presenta?

El FED se presenta dentro de los cinco años siguientes a la fecha en que se determinó el saldo a favor, se haya realizado el pago de lo indebido, o sé del supuesto.

¿En qué tiempo se resuelve?

Las devoluciones deberán efectuarse dentro del plazo de los cuarenta días siguientes a la fecha en que se presentó la solicitud ante la autoridad fiscal (SAT).

¿Dónde se presenta?

A continuación, te compartimos la liga en donde podrás presentar tu solicitud de devolución de saldo a favor dentro del portal del SAT.

RESICO – Solicita tu devolución de IVA o ISR

Es importante mencionar que, para poder solicitar dicho saldo a favor, deberás ingresar al portal de la autoridad, ya sea, usando la CIEC o la eFirma; por lo que te recomendamos tener esta información a la mano.

Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.

Hasta la próxima.

¿Conoces el Visor de deducciones personales que tiene el SAT?

El Servicio de Administración Tributaria (SAT) cuenta con una herramienta llamada Visor de deducciones personales, la cual podrán utilizar todas las personas físicas para identificar los conceptos susceptibles para ser considerados como deducciones personales en la declaración anual, así como, también poder identificar aquellos conceptos que no han sido ubicados dentro de alguno de los tipos de deducciones personales correspondientes al ejercicio a declarar.

El visor permite consultar los Comprobantes Fiscales Digitales por Internet (CFDI), que se reciben para ver si cumplen con todos los requisitos para la declaración anual.

Podrás hacer uso del visor de deducciones personales, mediante tu contraseña o la e.firma.

Una vez que hayas ingresado, deberás indicar el año a consultar, para inmediatamente obtener un resumen de deducciones personales, donde se muestra la siguiente información:

  • Periodo de la información (ejercicio y fecha de actualización de la información presentada)
  • RFC, CURP y nombre del contribuyente
  • Total de deducciones personales (cantidad e importe)
  • Deducciones personales por su tipo (conceptos e importe)

Este aplicativo te permite conocer los conceptos que han sido identificados con alguno de los siguientes tipos de deducciones:

  • Honorarios médicos, dentales y gastos hospitalarios
  • Gastos funerarios
  • Donativos
  • Aportaciones voluntarias al Sistema de Ahorro para el Retiro (SAR)
  • Primas por seguros de gastos médicos
  • Transportación escolar obligatoria
  • Depósitos en cuentas especiales para el ahorro para el retiro
  • Pagos por servicios educativos

También podrás visualizar cada una de las deducciones personales, utilizando los filtros opcionales como:

  • Registro Federal de Contribuyentes (RFC) del emisor
  • Folio Fiscal (UUID)
  • Tipo de deducción
  • Periodo (Fecha de inicio y fin a consultar)

Después de realizar la búsqueda, obtendrás la siguiente información:

  • Fecha de emisión del CFDI
  • RFC del emisor
  • Nombre del emisor
  • Descripción del producto o servicio proporcionado por el emisor
  • Clave de productos o servicio
  • Importe
  • Forma de pago
  • Tipo de deducción
  • Motivo de no clasificación
  • Tipo de aportación o depósito (solo para las aportaciones a tus cuentas de retiro)
  • Folio fiscal

Dentro del visor, hay un apartado llamado Motivo de no Clasificación, en este se encuentran los conceptos que no han sido ubicados dentro de alguno de los tipos de deducción personal, por no cumplir con alguno de los requisitos establecidos en las disposiciones fiscales. Si es este el caso, el contribuyente debe solicitar al emisor del CFDI la corrección para que pueda incluirse en la declaración anual.

Esta información mostrada en la consulta se puede exportar a un archivo de Excel, también podrás generar la representación impresa del CFDI al que corresponda cada concepto.

Si deseas saber más sobre el visor de deducciones personales, has clic en la siguiente liga:

VISOR DE DEDUCCIONES PERSONALES

Si tienes alguna duda con respecto a este blog, te invitamos a que nos contactes por medio del chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

Crédito ConstruYo de INFONAVIT te presta hasta $528 mil

El Instituto del Fondo Nacional de la Vivienda para los Trabajadores (INFONAVIT), cuenta con un nuevo plan de financiamiento llamado ConstruYo, el cual ofrece más de medio millón de pesos para construcción de vivienda, este nuevo crédito se activó a partir del 31 de agosto del 2020.

La finalidad de este nuevo programa es apoyar a los trabajadores que se encuentren cotizando al INFONAVIT, para que con este crédito puedan construir en un terreno propio o ampliar la vivienda en donde viven, el jueves 22 de octubre del 2020 el titular del instituto Carlos Martínez Velázquez anunció un primer paquete de 10 mil créditos del programa ConstruYo.

Este crédito cuenta con tres modalidades:

1- Reparaciones Menores: este consta de un crédito de hasta 73 mil pesos, para el cual se pueden elegir plazos de 24, 30, 36 o 42 meses, este incluye modificaciones como cambiar el piso de tu vivienda, pintura, impermeabilización, previa a la temporada de lluvias, entre otras. El instituto depositará los recursos en una cuenta con base al avance de las reparaciones, también, el INFONAVIT asignará a un verificador que validará que las mejoras en la vivienda se hayan hecho en el tiempo establecido.
2- Ampliar o construir, pero con una asesoría técnica: este consta de un crédito de hasta 528 mil pesos, del cual solo se pueden elegir plazos de 12 y 24 meses, para este caso, es necesario que la persona que contrates deberá ser un asesor técnico registrado en el INFONAVIT, este asesor te ayudará a garantizar la seguridad y calidad de los trabajos. El instituto te depositará el dinero en tu cuenta para que tú le realices los pagos al albañil.
3- Ampliar o construir, pero con el apoyo de una constructora: en este caso los montos y plazos son iguales al punto dos, para este caso, la constructora que elijas deberá de estar registrada ante el INFONAVIT, siendo ésta la que recibirá el dinero para la construcción de un inmueble nuevo o la aplicación a uno ya existente, el instituto te solicitará firmar un contrato en el que darás tu autorización para que se realice la transferencia.

Puntos importantes sobre el crédito ConstruYo:

  • Este crédito lo podrán solicitar todos los derechohabientes sin importar sus ingresos, el tope del préstamo será de hasta 528,000 pesos (el cual se podrá utilizar para construir por su cuenta en cualquier tipo de propiedad como: ejidal, comunal, privada o derivada de un programa gubernamental.
  • No importa si la propiedad no está a nombre del derechohabiente, solamente se tiene que comprobar una posesión segura.
  • Debes ser derechohabiente del INFONAVIT con relación laboral vigente, por lo menos con ocho meses de antigüedad en la empresa donde laboras.
  • No tener un crédito INFONAVIT vigente.
  • La edad del trabajador, más el plazo de amortización del crédito seleccionado no podrá ser mayor a los 70 años.

Los trámites para solicitar el crédito son:

1- Precalifícate
2- Haz el curso saber + para decidir mejor
3- Solicita tu crédito
4- Elige a un notario público
5- Obtén la constancia de crédito

Este crédito ya está disponible en siete estados de la República Mexicana que son:

  • Baja california
  • Chiapas
  • Jalisco
  • Nayarit
  • Oaxaca
  • Yucatán
  • Zona Metropolitana del valle de México

Si deseas saber más sobre este crédito ConstruYo de INFONAVIT da clic a la siguiente liga:

CRÉDITO CONSTRUYO

Si tienes alguna duda con respecto a esta publicación, te invitamos a que nos contactes por medio del chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

La mayoría de vendedores de mercado libre pagarán más de ISR

Mercado libre es una de las empresas líder en comercio electrónico en nuestro país, y la cual está de acuerdo que se aplique una sola tasa de retención para el Impuestos Sobre la Renta (ISR) a los vendedores que utilizan dicha plataforma y con ello que sea más fácil llevar acabo las retenciones, pero no por el porcentaje que aprobó la cámara de diputados que es del 2.4% y que paso al Senado para su aprobación.

La sugerencia de dicha empresa es que sea una tasa de tan solo el 1%, ya que, al aplicar la tasa mencionada en el párrafo anterior, provocará que varios vendedores se salgan de su plataforma.

Con respecto a la actividad que realizaban de manera formal, de la cual estaban conscientes de que tenían que pagar impuestos, podría causar que ahora se lleve a cabo de manera informal y evitar el pago de estos, ya que no les es conveniente el cambio.

Esto quiere decir, que es una buena noticia para los que ganan más, porque pagarán menos ISR y es una mala noticia para los que ganan menos, ya que ellos pagarán más de dicho impuesto, debido a que la propuesta es aplicar una tasa única y no como se había planteado anteriormente, ya que este dependía de sus ganancias y se aplicaba una tasa de porcentaje en base a estas.

El tema de Mercado Libre es que la mayoría de sus usuarios llegan a percibir menos de $100,000.00 pesos mensuales, y solo un porcentaje menor de usuarios son los que perciben más de este importe, los cuales no se verían tan afectados con la aplicación de dicho porcentaje.

Con el modelo actual, los tasas a aplicar por ganancias serian:

  • Más de 100,000 pesos deberán tributar en una tasa mayor que es del 5.4%
  • Los que ganan menos de 100,000 tributan en el 2%
  • Quienes ganan hasta 25,000 pesos se les aplica el 1.1%
  • Los de menos de 10,000 pesos el .9%
  • Menos de 5,000 pesos al .5%
  • Y, por último, los que ganan menos de 1,500 pesos pagan .4%.

Por ejemplo, el que gana 100,000 pesos con el modelo actual su retención es de 5,400 pesos y aplicando la nueva tasa única del 2.4% de ISR, su retención sería de 2,400 pesos, pero al que gana menos como es el caso de 1,500 pesos con el actual tasa su retención es de 6.00 pesos, mientras con el cambio su retención será de 36.00 pesos, por tal motivo no sería visto con buenos ojos, para los de menor ganancia, este cambio a tasa única.

Si tienes alguna duda con respecto a esta publicación, te invitamos a que nos contactes por medio del chat que aparece en nuestra página www.facturando.mx donde con gusto un asesor te atenderá.

Hasta la próxima.

¿El SAT te tiene como «No localizado»? Así revisas tu domicilio fiscal

¿Sabes qué estatus del domicilio fiscal tiene registrado el SAT? Si aparece como «No localizado», podrías enfrentar dificultades al solicitar una devolución de impuestos. Pero no todos los resultados significan lo mismo: «Sin verificar» no equivale automáticamente a «No localizado».

Te explicamos dónde consultar esta información, cómo interpretar lo que muestra el SAT y qué hacer si necesitas solicitar una verificación de domicilio.

¿Qué significa el estatus del domicilio fiscal?

Es la situación que el SAT tiene registrada respecto de la ubicación de un contribuyente. Conviene distinguir estos resultados:

Resultado¿Qué debes saber?
LocalizadoEl SAT registra ese resultado para el domicilio. No garantiza por sí solo que tus trámites o devoluciones sean aprobados.
Sin verificarNo debe interpretarse automáticamente como «No localizado». Si necesitas confirmar la situación, revisa si corresponde solicitar una verificación.
No localizadoLa autoridad no tiene localizado al contribuyente o el domicilio en sus registros. Puede tener consecuencias fiscales específicas.

¿Cómo consultar el estatus del domicilio fiscal en el SAT?

El SAT ofrece gratuitamente la herramienta «Consulta tu información fiscal», disponible para personas físicas y morales.

  1. Ingresa a Consulta tu información fiscal del SAT.
  2. Haz clic en «Iniciar» e identifícate con tu RFC y Contraseña del SAT.
  3. Dentro del servicio, selecciona la información relacionada con ubicación o domicilio fiscal.
  4. Revisa los datos del domicilio y el estado que se muestre para tu registro.
  5. Si observas diferencias, comprueba que la dirección registrada coincida con tu situación real antes de decidir qué trámite presentar.

La consulta permite visualizar información del RFC, pero no genera por sí misma una constancia ni un acuse.

¿El estado aparece en la Constancia de Situación Fiscal?

No debes confundir el domicilio escrito en la Constancia de Situación Fiscal con el resultado de su verificación. El SAT dejó de mostrar en ese documento determinados campos sobre el estado del domicilio, por lo que no es la fuente principal para confirmar si apareces como «Localizado».

También existe una relación pública de contribuyentes no localizados. No es un padrón completo: el SAT indica que publica a contribuyentes que, además de no estar localizados, presentan incumplimiento sistemático. Que tu RFC no aparezca ahí no demuestra que tu domicilio esté localizado.

¿Qué hacer si el SAT te registra como «No localizado»?

Si los datos de tu domicilio son correctos, pero necesitas que el SAT revise su situación, puedes presentar la solicitud de verificación de domicilio, identificada como 25/CFF en el Anexo 2 de la RMF 2026. Es gratuita y está disponible para personas físicas y morales.

  1. Entra al trámite oficial Solicita la verificación de tu domicilio fiscal.
  2. Accede a Mi portal con RFC y Contraseña.
  3. Selecciona Servicios por Internet / Servicios o solicitudes / Solicitud.
  4. En «Trámite», elige VERIFICACIÓN DE DOMICILIO. En el asunto indica «Solicitud de verificación de domicilio» y describe que requieres actualizar el estado de tu domicilio.
  5. Envía la solicitud y guarda el acuse con su número de folio.
  6. Revisa los requerimientos que pudieran presentarse y atiende la visita de verificación cuando corresponda.

La ficha 25/CFF no exige documentos obligatorios al presentar la solicitud, aunque permite adjuntar información si es pertinente. La autoridad verificará el domicilio y, cuando proceda, actualizará los datos de ubicación registrados en el RFC.

¿Cuánto tarda la verificación del domicilio fiscal?

La ficha oficial establece un plazo máximo de tres meses para resolver. Eso no significa que todas las solicitudes tarden ese tiempo ni que se aprueben automáticamente.

Revisa el caso dentro de los primeros 10 días para saber si el SAT pidió información adicional. Si existe un requerimiento, dispones de 10 días para atenderlo; de no hacerlo oportunamente, la ficha indica que tendrás que ingresar otra solicitud.

Para consultar la respuesta, vuelve a Mi portal, entra en Servicios por Internet / Servicios o solicitudes / Consulta y utiliza el folio de tu acuse. Conserva tanto el acuse de recepción como el de respuesta.

¿Cómo afecta el estatus del domicilio fiscal a una devolución?

El artículo 22 del Código Fiscal de la Federación dispone que una solicitud de devolución se tendrá por no presentada si el contribuyente o el domicilio manifestado aparecen como «No localizados» ante el RFC.

Esta consecuencia no debe extenderse automáticamente a cualquier otro estado. Tampoco significa que una devolución esté garantizada cuando el domicilio aparece como «Localizado»: el SAT debe revisar los demás requisitos de procedencia.

Si realmente cambiaste de domicilio, no confundas la verificación con el aviso de cambio de domicilio fiscal, que corresponde al trámite 35/CFF. Primero determina si necesitas corregir la dirección registrada o verificar una dirección que ya es correcta.

Conclusión

Consultar el estatus del domicilio fiscal es sencillo y puede ayudarte a evitar errores antes de pedir una devolución o realizar otros trámites. Identifica el resultado exacto, comprueba la dirección y, si corresponde, solicita su verificación desde Mi portal.

Para seguir nuestras guías sobre SAT y facturación, suscríbete al canal de YouTube de Facturando.

Temas relacionados