Si eres un contribuyente, ya sea persona física o moral, que tributa en el Régimen Simplificado de Confianza (RESICO), y en la presentación de tu declaración anual, llegaste a la determinación de que el Impuesto al Valor Agregado (IVA) o del Impuesto Sobre la Renta (ISR) te resultó un saldo a favor, a continuación, te decimos cómo solicitar su devolución.
¿Qué es el FED?
El Formato Electrónico de Devoluciones (FED) es la forma que los contribuyentes deben llenar para solicitar ante el Servicio de Administración Tributaria (SAT) la devolución de su saldo a favor luego de haber cumplido con el pago de sus obligaciones tributarias.
Cambios al formato
Recientemente, la autoridad fiscal (SAT) realizó cambios al FED consistentes en la incorporación de tres nuevas claves correspondientes al “Tipo de trámite” solicitado, siendo estas las siguientes:
148 – IVA Régimen simplificado de confianza
149 – ISR Personas físicas. Régimen simplificado de confianza
150 – ISR Personas morales. Régimen simplificado de confianza
Por lo que, con estas nuevas claves, podrás seleccionar el tipo de trámite según corresponda.
Ejemplo
Como ejemplo de ello, podemos plantear lo siguiente:
Eres persona física que tributa en RESICO
En tu declaración anual determinaste un saldo a favor de ISR
Dentro del FED deberás:
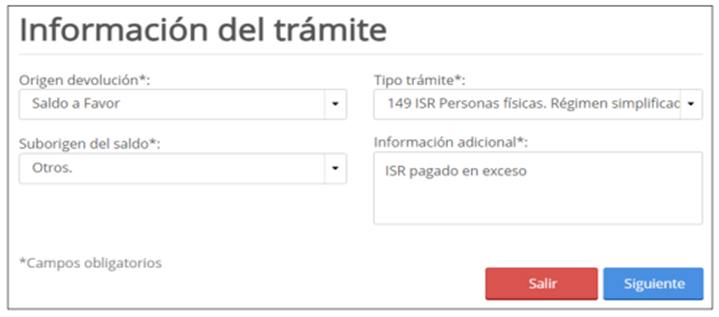
En el campo “Origen devolución” seleccionar: Saldo a Favor
Para “Tipo trámite” seleccionar: 149 ISR Personas físicas. Régimen simplificado de confianza
En “Suborigen del saldo”: Otros
Y en “Información adicional” capturar el motivo de la determinación del saldo a favor
Cómo se muestra en la siguiente imagen:
¿Cuándo se presenta?
El FED se presenta dentro de los cinco años siguientes a la fecha en que se determinó el saldo a favor, se haya realizado el pago de lo indebido, o sé del supuesto.
¿En qué tiempo se resuelve?
Las devoluciones deberán efectuarse dentro del plazo de los cuarenta días siguientes a la fecha en que se presentó la solicitud ante la autoridad fiscal (SAT).
¿Dónde se presenta?
A continuación, te compartimos la liga en donde podrás presentar tu solicitud de devolución de saldo a favor dentro del portal del SAT.
Es importante mencionar que, para poder solicitar dicho saldo a favor, deberás ingresar al portal de la autoridad, ya sea, usando la CIEC o la eFirma; por lo que te recomendamos tener esta información a la mano.
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
Recordemos que, el Servicio de Administración Tributaria (SAT) es el encargado de emitir los Certificados de Sello Digital (CSD) con los que los contribuyentes, que están obligados a emitir Comprobantes Fiscales Digitales a través de Internet (CFDI), puedan llevar a cabo el firmado de estos, ya sea por la adquisición de bienes y servicios, como pueden ser:
Facturas
Notas de crédito
Recibos de nómina
Recibos de recepción de pagos
Constancias de retenciones, entre otros
Vigencia de los certificados
En cuanto a la vigencia que la autoridad (SAT) da a estos certificados de sello es de cuatro años a partir de la fecha de su expedición; esto significa, que el contribuyente deberá renovarlo cada 4 años, la recomendación es hacerlo, por lo menos, un mes antes de su vencimiento, esto con el fin de evitar cualquier interrupción en el proceso de generación de comprobantes.
Bloqueo de certificados
De acuerdo con el artículo 17-H Bis del Código Fiscal de la Federación (CFF) la autoridad fiscal está facultada para llevar a cabo la restricción temporal de los sellos digitales (CSD) cuando el contribuyente se encuentre, entre otros, en alguno de los siguientes casos:
Se detecten contribuyentes, que en un ejercicio fiscal y estando obligados a ello, omitan la presentación de la declaración anual transcurrido un mes posterior a la fecha en que se encontraban obligados a hacerlo en términos de las disposiciones fiscales, o de dos o más declaraciones provisionales o definitivas consecutivas o no consecutivas.
Durante el procedimiento administrativo de ejecución no localicen al contribuyente o éste desaparezca.
Detecten que se trata de contribuyentes que se ubiquen en el supuesto como emisores de operaciones inexistentes (artículo 69-B), que no hayan ejercido el derecho previsto a su favor dentro del plazo establecido en dicho párrafo, o habiéndolo ejercido, no hayan acreditado la efectiva adquisición de bienes o servicios recibidos, amparados en los comprobantes expedidos, ni hayan corregido su situación fiscal.
Se detecten que los ingresos declarados, tanto en declaraciones de pagos provisionales o definitivas, no concuerden con los ingresos o actividades indicadas en los comprobantes fiscales emitidos.
Detecten que los medios de contacto establecidos por la autoridad (SAT) registrados para el uso del buzón tributario, no son correctos o auténticos.
¿Qué hacer ante el bloqueo del CSD?
Los contribuyentes que, por alguno de los motivos antes expuestos, la autoridad (SAT) les haya dejado sin efecto el uso de sus sellos digitales (CSD) podrán presentar una solicitud de aclaración, dentro del plazo de cinco días hábiles siguientes a aquel en que surta efectos la notificación de la resolución que deje sin efectos el o los CSDs del contribuyente.
Si deseas presentar una aclaración, te compartimos la liga en la que podrás llevar a cabo esta solicitud.
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
Recordemos que, el Servicio de Administración Tributaria (SAT) dio a conocer, por medio de la publicación en su portal, la nueva versión 3.0 al complemento carta porte, en donde:
La autoridad (SAT) realizó estas modificaciones con la finalidad de que los contribuyentes puedan cumplir de forma fácil con la emisión de facturas electrónicas con complemento Carta Porte para el traslado de bienes o mercancías dentro del territorio nacional.
Entrada en vigor
Ahora la autoridad fiscal (SAT) hace oficial a los contribuyentes, la entrada en vigor de estas actualizaciones, a partir del próximo 25 de noviembre de 2023, con el objetivo de que estos se puedan familiarizar y se adapten a la nueva versión 3.0 del complemento.
Única versión (3.0)
No será, sino a partir del 1 de enero de 2024, cuando la única versión válida para la emisión de Comprobantes Fiscales Digitales por Internet (CFDI) o facturas electrónicas con complemento Carta Porte sea la versión 3.0.
Versión actual (2.0)
Para garantizar una transición fluida hacia esta actualización, el SAT permitirá que los contribuyentes continúen utilizando la versión 2.0 hasta el 31 de diciembre de 2023.
Estadísticas
Cabe mencionar, que este complemento ya es obligatorio su uso desde enero de 2022 y, hasta el pasado mes de septiembre de este año se han emitido 602 millones 767 mil 439 facturas con Carta Porte, ya sea a través de los Servicios gratuitos de facturación del SAT o bien mediante los Proveedores Autorizados de Certificación (PAC).
Secreto fiscal
Con respecto a este tema, la autoridad tributaria reitera que la información registrada en este documento se encuentra protegida por el secreto fiscal, el cual ayuda a fortalecer el comercio formal, combatiendo el contrabando y la competencia desleal, ya que regulariza las operaciones comerciales relacionadas con los servicios de transporte.
Contacto
Para resolver cualquier duda, la autoridad (SAT) pone a disposición de los contribuyentes los siguientes medios de contacto:
MarcaSAT 55 627 22 728, desde cualquier parte del país
Y el número telefónico (+52) 55 627 22 728, para el exterior del país.
Emisión del complemento
Para la correcta emisión del complemento carta porte 3.0 en tus comprobantes fiscales te compartimos una de nuestras soluciones con la que podrás realizarlo, por lo que bastará con dar clic al siguiente enlace para obtenerla:
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
Como sabrás, los contribuyentes debemos cumplir con ciertas obligaciones fiscales, como pueden ser:
Expedir facturas electrónicas
Llevar contabilidad
Presentar declaraciones y pagos mensuales
Y declaraciones anuales, entre otras.
Bajo este esquema, el Servicio de Administración Tributaria (SAT) es el encargado de vigilar que todos los contribuyentes cumplan con sus obligaciones tributarias, es por ello por lo que la autoridad emite una opinión de cumplimiento, la cual explicaremos a continuación:
¿Qué es la Opinión del cumplimiento de obligaciones fiscales? Es un documento emitido por la autoridad (SAT) que te permite consultar de manera instantánea la situación del cumplimiento de tus obligaciones fiscales al momento de la fecha de la consulta de este, es decir, si un contribuyente ha cumplido o no con sus obligaciones fiscales, esto conforme a lo señalado en el artículo 32-D del Código Fiscal de la Federación y la regla 2.1.37 de la Resolución Miscelánea Fiscal para 2023.
¿Qué contiene? El documento de Opinión de Cumplimiento del SAT puede ser emitida bajo alguno de los siguientes cuatro sentidos, dependiendo de la situación fiscal del contribuyente:
Positiva
Negativa
En suspensión de actividades
Inscrito sin obligaciones fiscales
¿Opinión de cumplimiento positiva? Para lograr obtener una opinión de cumplimiento de obligaciones fiscales positiva, la autoridad señala que revisará los siguientes puntos:
Estar inscrito en el RFC y que tu estado fiscal sea activo.
Estar al corriente en la presentación de las declaraciones a que se refiere la regla 2.1.37., tercer párrafo, numeral 2 contenida en la Resolución Miscelánea Fiscal para 2023 (RMF).
No encontrarse publicado en el Portal del SAT en el listado definitivo del artículo 69-B, cuarto párrafo del Código Fiscal de la Federación (CFF). Para este caso te recomendamos esta herramienta para consultar las listadas negras del SAT de forma rápida y precisa.
No tener créditos fiscales firmes o exigibles.
No hayas incurrido en las causales de revocación a que hace referencia el artículo 66-A, fracción IV del CFF, en caso de contar con autorización para el pago a plazo.
Te encuentres localizable.
No tengas sentencia condenatoria firme por algún delito fiscal.
No te encuentres publicado en el listado a que se refiere el artículo 69-B Bis, noveno párrafo del CFF.
Para el Régimen de personas morales con fines no lucrativos, te encuentres al corriente en el cumplimiento respecto de la presentación de la declaración anual informativa de los ingresos obtenidos y de las erogaciones efectuadas.
¿Para qué te sirve? El obtener tu Opinión del cumplimiento de obligaciones fiscales en sentido positivo te sirve para:
Solicitar un subsidio o estímulo
O también para contratación con cualquier autoridad, ente público u órgano de los Poderes Legislativos, Ejecutivo y Judicial, así como también entidades federativas y de los municipios.
En otros casos en que es solicitada por partidos políticos, fideicomisos y fondos, así como cualquier persona física, moral o sindicato, que reciban y ejerzan recursos públicos federales, o para adquisiciones, arrendamiento, servicios u obra pública.
Como imagen corporativa, ya que le das la tranquilidad a tus clientes que estás cumpliendo con tus obligaciones fiscales, por cierto, muchas empresas exigen que les envíes este documento de forma periódica para poder mantener una relación comercial.
Vigencia Para el caso de obtener una Opinión de Cumplimiento Positiva, esta tendrá una vigencia de tres meses para efecto de la obtención de estímulos fiscales o algún subsidio, y una vigencia de 30 días naturales a partir del día de su emisión aplicable para los demás casos.
¿Cómo hacerla pública? Los contribuyentes podrán autorizar al SAT a hacer público el resultado de su Opinión del cumplimiento de obligaciones fiscales; el cual podrá ser consultado en el Portal del SAT por cualquier persona interesada en realizar alguna operación comercial o de servicios con el contribuyente, realizando los siguientes pasos:
Seleccionar “Autorizo hacer público el resultado de mi Opinión del cumplimiento”
Da clic en el botón Guardar para registrar la autorización
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
En esta ocasión queremos compartir contigo, un tema delicado, con respecto a la generación de los Comprobantes Fiscales Digitales por Internet (CFDI) con complemento de pago (REP).
Pero empecemos por saber en qué momento aplica el uso del complemento de pagos:
Complemento de pagos Todas aquellas personas, sean físicas o morales, deberán de generar el comprobante fiscal digital correspondiente al complemento de pagos cuando se reciban pagos en parcialidades o de manera diferida.
Análisis Recientemente, nos encontramos con un caso en donde un CFDI de pagos (REP):
Cumplía con la matriz de errores del SAT
Estaba timbrado por un PAC
Pero estaba mal generado; por lo que procedimos a realizar un análisis detallado del mismo para poder detectar el error que contenía el mismo.
A continuación, procedemos documentar el problema detectado, por lo que te invitamos a leer hasta el final de este artículo, para que puedas saber cuál fue el error encontrado.
Lo primero qué haremos es desglosar, tanto los datos de la factura, como del pago realizado:
Datos de la factura En lo que corresponde a los datos de la factura tenemos los siguientes:
Concepto
Importe
Comentario
Total de la factura
116,000.00
Corresponde al 100% de la factura
Base de impuesto IVA 16 %
100,000.00
Corresponde a la base para el cálculo del impuesto trasladado de IVA con tasa del 16 %
Impuesto IVA 16 %
16,000.00
Corresponde al importe del 16 % de IVA trasladado
La factura fue generada con método de pago PPD (Pago en parcialidades o diferido) que deberá de ser cubierta en dos pagos o parcialidades.
Recibo de pago En lo que respecta a la generación del CFDI correspondiente al primer pago para cubrir el 50% de la factura, este fue generado con los siguientes datos:
Concepto
Importe
Comentario
Monto del pago
58,000.00
Corresponde al 50% de la factura
Base de impuesto IVA 16 %
100,000.00
Corresponde a la base para el cálculo del impuesto trasladado de IVA con tasa del 16 %
Impuesto IVA 16 %
16,000.00
Corresponde al importe del 16 % de IVA trasladado
Inconsistencia Después de haber realizado la revisión del primer recibo de pago recibido, correspondiente al 50% de la factura origen, se detectó que la definición, por parte del emisor, del impuesto en el documento relacionado del pago no es la correcta, debido a que esta corresponde al importe del 100% del impuesto definido en la factura.
Corrección Derivado de la inconsistencia detectada, se le pidió al emisor del primer pago, la regeneración del CFDI del pago, en el cual deberá de indicarse la parte proporcional al impuesto trasladado que corresponda al 50% del pago realizado, es decir:
Concepto
Importe
Comentario
Monto del pago
58,000.00
Corresponde al 50% de la factura
Base de impuesto IVA 16 %
50,000.00
Corresponde a la base para el cálculo del impuesto trasladado de IVA con tasa del 16 %
Impuesto IVA 16 %
8,000.00
Corresponde al importe del 16 % de IVA trasladado
De esta forma, la emisión del primer recibo sería la correcta.
Fundamento legal Pero te preguntarás, ¿cuál es el fundamento que define la emisión del comprobante de pago como se indicó?
De acuerdo con lo definido en la guía de llenado correspondiente al recibo de pago (REP), en lo que corresponde a los campos para la definición de impuesto, dice:
Sección de totales En la sección de totales se definen para los siguientes campos lo siguiente:
TotalTrasladosBaseIVA16 – Se puede registrar el total de la base de IVA trasladado a la tasa del 16% que se desprende de los pagos.
TotalTrasladosImpuestoIVA16 – Se puede registrar el total de los impuestos de IVA trasladado a la tasa del 16% que se desprende de los pagos.
Impuestos del documento relacionado Para esta sección, en los siguientes campos se define:
BaseDR – Se debe registrar el valor de la base para el cálculo del impuesto trasladado conforme al monto del pago, aplicable al documento relacionado.
ImporteDR – Se puede registrar el importe del impuesto trasladado conforme al monto del pago, aplicable al documento relacionado.
Impuestos del pago Con respecto a este campo, se define su uso para expresar los impuestos trasladados aplicables conforme al monto del pago recibido cuando en los documentos relacionados se registre un impuesto trasladado.
Conclusión Como conclusión, a lo antes expuesto y de acuerdo con lo definido por la autoridad (SAT), la definición de los impuestos dentro del recibo de pago, tanto en los impuestos del documento relacionado como en la definición de impuestos del pago, deben de corresponder con los que se desprenden del monto pagado y no con los correspondientes con el total de impuestos de la factura como en su caso fue generado.
Por lo tanto, el impuesto de $ 16,000 era incorrecto, ya que era el impuesto total de la factura, lo correcto era aplicar el impuesto al importe efectivamente pagado, esto es, $ 8,000.
Para finalizar, queremos resaltar que, aunque un XML esté timbrado por un PAC y cumpla con la matriz de errores definida por el SAT, no quiere decir que este documento este correcto, por lo que recomendamos a todos nuestros lectores, utilizar alguna herramienta como Descargar CFDI, que les permita analizar los documentos emitidos como PPD y los recibos de pago relacionados con estos.
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
En los últimos días, varios usuarios nos han contactado para preguntarnos, si en la generación de un CFDI es posible especificar más de una forma de pago, por lo que decidimos publicar este artículo dando respuesta a esta duda.
FORMAS DE PAGO Recordemos que, al momento de generar un CFDI es necesario registrar la clave de la forma de pago de los bienes, la prestación de los servicios, el otorgamiento del uso o goce, o la forma en que se recibe un donativo contenido en el comprobante.
CATÁLOGO FORMAS DE PAGO Dentro de las claves disponibles para definir la forma de pago en un CFDI tenemos las siguientes:
01 – Efectivo
02 – Cheque nominativo
03 – Transferencia electrónica de fondos
04 – Tarjeta de crédito
05 – Monedero electrónico
06 – Dinero electrónico
08 – Vales de despensa
12 – Dación en pago
13 – Pago por subrogación
14 – Pago por consignación
15 – Condonación
17 – Compensación
23 – Novación
24 – Confusión
25 – Remisión de deuda
26 – Prescripción o caducidad
27 – A satisfacción del acreedor
28 – Tarjeta de débito
29 – Tarjeta de servicios
30 – Aplicación de anticipos
31 – Intermediario pagos
99 – Por definir
Estas claves conforman el catálogo de formas de pago publicado por el Servicio de Administración Tributaria (SAT) en su portal.
MÁS DE UNA FORMA DE PAGO En la práctica, al momento de generar un CFDI, es posible que, en ocasiones, una operación sea pagada usando varias formas de pago, por ejemplo:
Con cheque y transferencia
Efectivo y tarjeta de crédito
O cualquier otra combinación posible
Esto de acuerdo con lo pactado entre el emisor del CFDI (proveedor) y el receptor del mismo (cliente).
Para estos casos, podemos tener en consideración dos situaciones para poder definir la forma de pago, siendo estas las siguientes:
En el caso de aplicar más de una forma de pago en una transacción, los contribuyentes deben incluir como clave de forma de pago aquella que corresponda con la que se liquida la mayor cantidad del pago.
Para el caso de que se reciban distintas formas de pago con el mismo importe, el contribuyente debe registrar a su consideración, una de las formas de pago con las que se recibió el pago de la contraprestación.
Cabe aclarar que estos casos aplican cuando en la generación del CFDI se conoce la forma o formas en que se realiza el total del pago, quedando como método de pago el correspondiente a Pago en Una sola Exhibición (PUE).
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
Derivado de los rumores a los cambios a la reforma a la jornada laboral para este 2023 que se pretende en México, muchos de los trabajadores tienen la inquietud y duda acerca de si desaparecerá su hora de comida.
Esta propuesta ha dado pie a una gran cantidad de dudas entre todas las personas que están contratadas por una empresa, ya que, de aprobarse un nuevo horario de trabajo, ¿podría desaparecer el tiempo que es dedicado por los trabajadores para ingerir sus alimentos?
Jornada laboral De acuerdo con Ley Federal del Trabajo (LFT) la jornada laboral es;
“Que la jornada de trabajo es el tiempo durante el cual la persona trabajadora se encuentra a disposición del patrón para prestar su trabajo.”
De igual forma, dicha ley, en su artículo 60, tiene definidos tres tipos de jornadas, que dependerán del tiempo que abarca cada una de ellas, las cuales se desglosan a continuación:
Tipo de jornada
Periodo de tiempo que abarca
Duración máxima de la jornada
Diurna
El comprendido entre las seis y veinte horas
Ocho horas
Nocturna
El comprendido entre las veinte y las seis horas
Siete horas
Mixta
Comprende periodos de tiempo de las jornadas diurna y nocturna, siempre que el periodo nocturno sea menor de tres horas y media, ya que, si comprende tres y media o más horas, se determinará como jornada nocturna
Siete horas y media
Además, la citada ley (LFT) menciona que cuando la persona trabajadora no pueda salir del lugar donde presta sus servicios durante las horas de reposo o de comidas, el tiempo correspondiente le será computado como tiempo efectivo de la jornada de trabajo.
Propuesta Dentro de los lineamientos que se contemplan a la reforma a la jornada laboral para el 2023 se tiene:
Un nuevo horario de trabajo que contempla 40 horas a la semana, es decir, una reducción de por los menos una hora a la jornada laboral que se tiene actualmente en el país, que es de 48 horas semanales.
Cabe recordar, que se trata de un proyecto de ley, que aún no ha sido aprobado, el cual ha provocado opiniones divididas debido a los efectos que pudiera traer esta legislación principalmente al bolsillo de los trabajadores.
Hora de comida Con respecto al horario de comida, podemos deducir, que el planteamiento es la reducción de las horas laborales, no la eliminación de la hora de comida, ya que sería incongruente el que los trabajadores, durante la jornada laboral, no tuvieran tiempo para ingerir sus alimentos, lo cual a nuestro ver, traería baja productividad y hasta enojo de estos.
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
Cómo sabrás, el Servicio de Administración Tributaria (SAT) es el encargado de vigilar que todos los contribuyentes cumplan con sus obligaciones tributarias y para esto la autoridad ha puesto a disposición de todos una herramienta de suma importancia, de la cual hablaremos a continuación.
Buzón tributario
En ese sentido, la autoridad ha puesto a disposición de los contribuyentes, el buzón tributario, el cual es el canal oficial de comunicación entre la autoridad (SAT) y los contribuyentes.
Esta herramienta tecnológica tiene como objetivo simplificar las notificaciones de actos administrativos y envío de mensajes de interés de manera ágil y segura; así también, a través del buzón, los contribuyentes presentan promociones, avisos o dan cumplimiento a requerimientos de información que realice el SAT.
Beneficios
Dentro de los beneficios que tiene el uso del buzón tributario, tenemos:
Recibir información sobre beneficios y facilidades fiscales
Portal privado y personalizado del contribuyente
Reducción de tiempos en trámites
Certeza jurídica a los actos y resoluciones
Requisito
Recientemente, esta herramienta se volvió requisito, esto de acuerdo con el artículo 86-C del Código Fiscal de la Federación (CFF) donde se especifica:
“Se considera infracción en la que pueden incurrir los contribuyentes conforme lo previsto en el artículo 17-K de este Código, el no habilitar el buzón tributario, no registrar o no mantener actualizados los medios de contacto conforme lo previsto en el mismo.”
De acuerdo con lo anterior, el contribuyente podrá hacerse acreedor a una multa que puede ir de los $ 3,420 pesos hasta más allá de los $ 10,000 pesos.
Recomendación
Para evitar este tipo de situaciones y no incurrir en la multa mencionada con anterioridad, la recomendación es:
Habilitado tu buzón tributario
Tener actualizados tus medios de contacto, que son el correo electrónico, del cual pueden ser hasta cinco y un número telefónico celular
La autoridad (SAT) recalca que en caso de que te falte registrar alguno de los dos mecanismos, lo hagas a la brevedad, esto con la finalidad de evitar sanciones y multas.
Habilitar esta herramienta
Los requisitos para habilitar el buzón tributario son los siguientes:
Contar con e.firma o firma electrónica (personas morales).
Contar con e.firma, e.firma portable o Contraseña (personas físicas).
Contar por lo menos con un correo electrónico y un número de teléfono celular
Por cierto, se pueden registrar hasta cinco correos electrónicos.
Si quieres los pasos a seguir te invitamos a dar clic aquí
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
¿Cuál es la vigencia de la versión actual (2.0) de este complemento? La versión 2.0 actualmente se encuentra en un periodo de transición que vence el 31 de diciembre de 2023.
¿Cuándo entra en vigor la nueva versión (3.0) del complemento? La entrada en vigor de esta nueva versión es a partir del próximo 25 de noviembre de 2023, convirtiéndose en la única versión vigente el 1 de enero de 2024.
Al existir las dos versiones ¿Van a convivir en algún periodo de transición? Sí, el periodo de transición seria del 25 de noviembre al 31 de diciembre de 2023.
¿Cuáles fueron los cambios realizados? Los cambios efectuados fueron a nivel de la estructura del complemento, la publicación de siete nuevos catálogos y la adición de nuevas reglas de validación en la matriz de errores.
Para conocer a detalle cada uno de los cambios, te invitamos a dar clic aquí.
El PAC ¿Ya está listo para soportar esta nueva versión? El PAC tiene en su poder toda la documentación con respecto este cambio y en este momento se encuentra analizando el impacto de este, por lo que deberá de estar listo para soportar este complemento.
¿Cuándo fue publicada la nueva versión de este complemento? La publicación la hizo el SAT, en su sitio web, el pasado 25 de septiembre de 2023.
¿A quién está enfocada esta nueva versión? Por los cambios realizados, creemos que estos pueden estar dirigidos a farmacéuticas y/o distribuidoras, ya que se enfocan a temas de control de productos psicotrópicos o de estupefacientes.
Estos cambios ¿Cómo afectan a las soluciones de Facturando? En el caso de Facturando, esto son los productos que se verán afectados:
Por lo que, ya, se está trabajando en ello para liberar una actualización que soporte los nuevos cambios.
¿Dónde puedo descargar toda la información con respecto a este complemento? En el siguiente enlace podrás obtener toda la documentación publicada por la autoridad con respecto a esta nueva versión del complemento: Complemento Carta Porte 3.0
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.
Continuando el análisis a la nueva versión 3.0 del complemento Carta Porte, nuestra área de desarrollo se dio a la tarea de realizar un análisis detallado de toda la información liberada por la autoridad (SAT), encontrándose con cambios significativos para la emisión de este complemento.
A continuación, detallaremos cada uno de los cambios, desde un punto de vista técnico, realizados por la autoridad en esta nueva versión:
Esquema
Dentro de los cambios detectados en el nuevo esquema para la definición del complemento Carta Porte 3.0 tenemos:
General Para esta sección cambia la versión y se adicionan los siguientes campos:
Versión: Cambia a 3.0
IdCCP: Atributo requerido para expresar los 36 caracteres del folio del complemento Carta Porte (IdCCP) de la transacción de timbrado conforme al estándar RFC 4122, para la identificación del CFDI con complemento Carta Porte.
RegimenAduanero: Atributo condicional para expresar el tipo de régimen que se encuentra asociado con el traslado de los bienes y/o mercancías de procedencia extranjera.
RegistroISTMO: Atributo opcional para registrar las regiones, sí el traslado de los bienes y/o mercancías se realiza al interior de los Polos de Desarrollo para el Bienestar del istmo de Tehuantepec.
UbicacionPoloOrigen: Atributo condicional para registrar la región en donde inicia el traslado de los bienes y/o mercancías al interior de los Polos de Desarrollo para el Bienestar del istmo de Tehuantepec.
UbicacionPoloDestino: Atributo condicional para registrar la región en donde termina el traslado de los bienes y/o mercancías al interior de los Polos de Desarrollo para el Bienestar del istmo de Tehuantepec.
Sección Mercancía En esta sección se adicionan los siguientes campos:
SectorCOFEPRIS: Atributo opcional para expresar la clasificación del producto que se traslada a través de los distintos medios de transporte y que debe contar con autorización por la autoridad correspondiente.
NombreIngredienteActivo: Atributo condicional para expresar el nombre común del ingrediente activo de los precursores, químicos de uso dual, plaguicidas o fertilizantes que se trasladan a través de los distintos medios de transporte.
NomQuimico: Atributo condicional para expresar el nombre de la sustancia activa de los precursores, químicos de uso dual o sustancias tóxicas que se traslada a través de los distintos medios de transporte.
DenominacionGenericaProd: Atributo condicional para expresar el fármaco o la sustancia activa del medicamento, psicotrópico o estupefaciente que se traslada a través de los distintos medios de transporte.
DenominacionDistintivaProd: Atributo condicional para expresar la marca con la que se comercializa el producto o nombre que le asigna el laboratorio o fabricante a sus especialidades farmacéuticas con el fin de distinguirlas de otras similares del medicamento, psicotrópico o estupefaciente que se traslada a través de los distintos medios de transporte.
Fabricante: Atributo condicional para expresar el nombre o razón social del establecimiento que realiza la fabricación o manufactura del medicamento, precursor, químico de uso dual, psicotrópico o estupefaciente que se traslada a través de los distintos medios de transporte.
FechaCaducidad: Atributo condicional para registrar la fecha de caducidad del medicamento, psicotrópico o estupefaciente; o para expresar la fecha de reanálisis del precursor o químico de uso dual que se traslada a través de los distintos medios de transporte. Se expresa en la forma AAAA-MM-DD.
LoteMedicamento: Atributo condicional para expresar la denominación que identifica y confiere trazabilidad del medicamento, precursor, químico de uso dual, psicotrópico o estupefaciente elaborado en un ciclo de producción, bajo condiciones equivalentes de operación y durante un periodo.
FormaFarmaceutica: Atributo condicional para expresar la forma farmacéutica o mezcla del medicamento, precursor, químico de uso dual, psicotrópico o estupefaciente que presenta ciertas características físicas para su adecuada dosificación, conservación y administración.
CondicionesEspTransp: Atributo condicional para expresar la condición en la cual es necesario mantener el medicamento, precursor, químico de uso dual, psicotrópicos o estupefacientes durante el traslado y almacenamiento.
RegistroSanitarioFolioAutorizacion: Atributo condicional para expresar el registro sanitario o folio de autorización con el que cuenta la empresa para el traslado del medicamento, psicotrópico o estupefaciente.
PermisoImportacion: Atributo condicional para registrar el folio del permiso de importación con el que cuenta el medicamento, precursor, químico de uso dual, psicotrópico o estupefaciente.
FolioImpoVUCEM: Atributo condicional para registrar el número de folio de importación VUCEM para la identificación del documento, para el traslado de medicamentos, precursores o químicos de uso dual, sustancias tóxicas, plaguicidas o fertizantes.
RazonSocialEmpImp: Atributo condicional para expresar el nombre o razón social de la empresa importadora de las sustancias tóxicas.
NumRegSanPlagCOFEPRIS: Atributo condicional para expresar el número de registro sanitario para plaguicidas o fertilizantes cuya importación, comercialización y uso están permitidos en México, mismo que emite la Comisión Intersecretarial para el Control del Proceso y Uso de Plaguicidas, Fertilizantes y Sustancias Tóxicas (CICLOPLAFEST).
DatosFabricante: Atributo condicional para registrar el país y nombre o razón social de quien produce o fabrica el ingrediente activo del plaguicida o fertilizante.
DatosFormulador: Atributo condicional para registrar el país y nombre o razón social de quien formula el ingrediente activo del plaguicida o fertilizante.
DatosMaquilador: Atributo condicional para registrar el país y nombre o razón social de quien maquila el ingrediente activo del plaguicida o fertilizante.
UsoAutorizado: Atributo condicional para registrar el uso autorizado del plaguicida o fertilizante de acuerdo a la regulación del país.
TipoMateria: Atributo condicional para expresar el estado de la materia o producto al realizar una operación de comercio exterior a través de los distintos medios de transporte.
DescripcionMateria: Atributo condicional para expresar la descripción del estado de la materia o producto al realizar una operación de comercio exterior a través de los distintos medios de transporte.
Para el caso de los campos que desaparecen o se eliminan tenemos:
Nodo pedimentos
Pedimento: Atributo requerido para expresar el número de pedimento de importación que se encuentra asociado con el traslado de los bienes y/o mercancías de procedencia extranjera para acreditar la legal estancia y tenencia durante su traslado en territorio nacional.
Sección Mercancía / Documentación aduanera Se adiciona esta sección condicional junto con los siguientes campos:
TipoDocumento: Atributo requerido para expresar el tipo de documento aduanero que se encuentra asociado al traslado de los bienes y/o mercancías de procedencia extranjera durante su traslado en territorio nacional.
NumPedimento: Atributo condicional para expresar el número de pedimento de importación que se encuentra asociado con el traslado de los bienes y/o mercancías de procedencia extranjera para acreditar la legal estancia y tenencia durante su traslado en territorio nacional.
IdentDocAduanero: Atributo condicional para expresar el identificador o folio del documento aduanero que se encuentra asociado al traslado de los bienes y/o mercancías de procedencia extranjera para acreditar la legal estancia o tenencia durante su traslado en territorio nacional.
RFCImpo: Atributo condicional para expresar el RFC del importador de los bienes y/o mercancías que fue registrado en la documentación aduanera correspondiente y este se encuentre en la lista de RFC inscritos no cancelados del SAT (l_RFC).
Sección Autotransporte / Identificación vehicular En esta sección se adiciona el campo:
PesoBrutoVehicular: Atributo requerido para indicar en toneladas el peso bruto vehicular permitido del autotransporte de acuerdo a la NOM-SCT-012-2017 que es utilizado para realizar el traslado de los bienes y/o mercancías.
Sección Transporte marítimo En esta sección se adicionan los siguientes campos:
Puntal: Atributo opcional para registrar la longitud del puntal, definida en pies, con la que cuenta la embarcación o el buque en el que se transportan los bienes y/o mercancías.
PermisoTempNavegacion: Atributo condicional para registrar el permiso temporal de navegación de la embarcación o buque que transporta los bienes y/o mercancías.
Y se elimina el campo:
NumCertITC: Atributo requerido para registrar el número del certificado emitido por la ITC para la embarcación o buque que transporta los bienes y/o mercancías.
Sección Transporte marítimo / Contenedor Esta sección se vuelve opcional y se adicionan los siguientes campos:
IdCCPRelacionado: Atributo condicional para registrar el identificador del complemento Carta Porte (IdCCP) de un CFDI previamente certificado para el traslado de bienes o mercancías mediante autotransporte, únicamente aplica para traslados mediante ferri.
PlacaVMCCP: Atributo condicional para registrar los caracteres alfanuméricos, sin guiones ni espacios de la placa vehicular del autotransporte registrado en el CFDI con complemento Carta Porte del autotransporte, únicamente aplica para traslado mediante ferri.
FechaCertificacionCCP: Atributo condicional para registrar la fecha y hora de certificación del CDFI con complemento Carta Porte del autotransporte, únicamente aplica para traslado mediante ferri.
El campo que cambian en su definición es:
MatriculaContenedor: cambia de requerido a condicional.
Sección Transporte marítimo / Remolques CCP Se adiciona esta sección condicional junto con los siguientes campos:
SubTipoRemCCP: Atributo requerido para expresar la clave del subtipo de remolque o semirremolques que se emplean con el autotransporte que realizó el traslado de los bienes y/o mercancías registrado en el CFDI con complemento Carta Porte, únicamente aplica para traslado mediante ferri.
PlacaCCP: Atributo requerido para registrar los caracteres alfanuméricos, sin guiones ni espacios de la placa vehicular del autotransporte registrado en el CFDI con complemento Carta Porte, únicamente aplica para traslado mediante ferri.
Sección Transporte aéreo El campo que cambian en su definición es:
MatriculaAeronave: se incrementa el tamaño máximo a 11 caracteres.
Sección Figura transporte En esta sección el campo que cambian en su definición es:
NombreFigura: cambia de opcional a requerido.
Nuevos catálogos
En lo que respecta a los catálogos para la emisión del complemento Carta Porte, se detectó que se adicionan siete nuevos catálogos siendo estos los siguientes:
Régimen aduanero
Clave
Descripción
ImpoExpo
IMD
Definitivo de importación.
Entrada
EXD
Definitivo de exportación.
Salida
ITR
Temporales de importación para retomar al extranjero en el mismo estado.
Entrada
ITE
Temporales de importación para elaboración, transformación o reparación para empresas con programa IMMEX.
Entrada
ETR
Temporales de exportación para retornar al país en el mismo estado.
Salida
ETE
Temporales de exportación para elaboración, transformación o reparación.
Salida
DFI
Depósito Fiscal.
Salida, Entrada
RFE
Elaboración, transformación o reparación en recinto fiscalizado.
Salida, Entrada
RFS
Recinto fiscalizado estratégico.
Salida, Entrada
TRA
Tránsitos.
Salida, Entrada
Para este catálogo la fecha de publicación es el 25 de septiembre de 2023, mientras que la fecha de inicio de vigencia es el 25 de octubre de 2023.
Sector COFEPRIS
Clave
Descripción
01
Medicamento
02
Precursores y químicos de uso dual
03
Psicotrópicos y estupefacientes
04
Sustancias tóxicas
05
Plaguicidas y fertilizantes
Para este catálogo solo existe fecha de publicación que es el 25 de septiembre de 2023, mientras que para la fecha de inicio de vigencia está Por definir.
Forma farmacéutica
Clave
Descripción
01
Tableta
02
Capsulas
03
Comprimidos
04
Grageas
05
Suspensión
06
Solución
07
Emulsión
08
Jarabe
09
Inyectable
10
Crema
11
Ungüento
12
Aerosol
13
Gas medicinal
14
Gel
15
Implante
16
Óvulo
17
Parche
18
Pasta
19
Polvo
20
Supositorio
Para este catálogo, de igual forma, solo existe fecha de publicación que es el 25 de septiembre de 2023, mientras que para la fecha de inicio de vigencia está Por definir.
Condiciones especiales del transporte
Clave
Descripción
01
Congelados
02
Refrigerados
03
Temperatura controlada
04
Temperatura ambiente
En lo que respecta a la fecha de publicación de este catálogo es el 25 de septiembre de 2023 y no existe una fecha de inicio de vigencia la cual está Por definir.
Tipo materia
Clave
Descripción
01
Materia prima
02
Materia procesada
03
Materia terminada (producto terminado)
04
Materia para la industria manufacturera
05
Otra
Para este catálogo la fecha de publicación es el 25 de septiembre de 2023, mientras que la fecha de inicio de vigencia es el 25 de octubre de 2023.
Documentos aduaneros
Clave
Descripción
01
Pedimento
02
Autorización de importación temporal
03
Autorización de importación temporal de embarcaciones
04
Autorización de importación temporal de mercancías, destinadas al mantenimiento y reparación de las mercancías importadas temporalmente
05
Autorización para la importación de vehículos especialmente construidos o transformados, equipados con dispositivos o aparatos diversos para cumplir con contrato derivado de licitación pública
06
Aviso de exportación temporal
07
Aviso de traslado de mercancías de empresas con Programa IMMEX, RFE u Operador Económico Autorizado
08
Aviso para el traslado de autopartes ubicadas en la franja o región fronteriza a la industria terminal automotriz o manufacturera de vehículos de autotransporte en el resto del territorio nacional
09
Constancia de importación temporal, retorno o transferencia de contenedores
10
Constancia de transferencia de mercancías
11
Autorización de donación de mercancías al Fisco Federal que se encuentren en el extranjero
12
Cuaderno ATA
13
Listas de intercambio
14
Permiso de Importación Temporal
15
Permiso de importación temporal de casa rodante
16
Permiso de importación temporal de embarcaciones
17
Solicitud de donación de mercancías en casos de emergencias o desastres naturales
18
Aviso de consolidado
19
Aviso de cruce de mercancías
20
Otro
En este catálogo la fecha de publicación es el 25 de septiembre de 2023, mientras que la fecha de inicio de vigencia es el 25 de octubre de 2023.
Ubicaciones polos ISTMO
Clave
Descripción
01
Coatzacoalcos I
02
Coatzacoalcos II
03
Texistepec
04
San Juan Evangelista
05
Salina Cruz
06
San Blas Atempa
Finalmente, para este séptimo catálogo la fecha de publicación es el 25 de septiembre de 2023, mientras que la fecha de inicio de vigencia es el 25 de octubre de 2023.
Matriz de errores
La matriz de errores es un archivo de Microsoft Excel que contiene todas las reglas que deben cumplirse para poder timbrar un CFDI con el complemento Carta Porte 3.0; a continuación, describiremos los cambios realizados en este archivo.
La cantidad de registros totales se incrementó de 83 que correspondía a la versión 2.0 a 105 para la nueva versión 3.0.
Total de errores: 105 Errores eliminados: 2 Nuevos errores: 24
Cabe mencionar, que, con este incremento de registros, el orden de estos cambia, por lo que, por ejemplo, el error CP116 no es el mismo entre las versiones, como se muestra a continuación:
Error CP116 en versión 2.0
EntradaSalidaMerc: Cuando el atributo “CartaPorte:TranspInternac” contenga el valor “Sí”, se debe capturar información en este atributo.
Error CP116 en versión 3.0
RegimenAduanero: Cuando el atributo «CartaPorte:TranspInternac» contenga el valor «Sí» este atributo debe existir y contener un valor del catálogo catCartaPorte:c_RegimenAduanero, en caso contrario no debe de existir.
Por lo que deberá de ponerse mucha atención a estos cambios.
Esperamos que este artículo te haya sido de utilidad y te invitamos a estar atento a este blog y a seguirnos en nuestras redes sociales (Twitter, Facebook, YouTube) donde estaremos publicando más contenido de este estilo.