¿Cómo se forma y valida un NRP del IMSS?: estructura y dígito verificador

El Número de Registro Patronal (NRP) no es una combinación aleatoria. Sus posiciones siguen una estructura que permite identificar elementos como el municipio, la serie y la modalidad de aseguramiento. Además, el dígito verificador del NRP permite comprobar matemáticamente la consistencia del registro.

Conocer esa estructura permite validar un NRP desde el punto de vista formal y matemático. Sin embargo, hay una diferencia importante: que un registro tenga la estructura correcta y un dígito verificador válido no demuestra que realmente haya sido asignado por el IMSS.

Si primero quieres conocer qué es el NRP, quién lo asigna y por qué una empresa puede tener varios registros patronales, consulta nuestro artículo práctico dedicado a ese tema.

¿Cómo está formado un NRP?

La documentación técnica del IMSS utilizada para movimientos afiliatorios establece que el registro patronal ocupa 10 posiciones y que posteriormente se agrega un dígito verificador en la posición 11.

Para el registro patronal ordinario, su estructura puede entenderse así:

PosicionesContenidoEjemplo
1 a 3Clave del municipioJ41
4 a 8Serie progresiva54896
9 y 10Modalidad de aseguramiento10
11Dígito verificador5

Así, un ejemplo técnico completo sería:

J41-54896-10-5

Los guiones únicamente ayudan a visualizar cada bloque. El registro utilizado por los sistemas puede presentarse sin ellos.

El ejemplo sirve para explicar la estructura y el cálculo; no implica que ese NRP corresponda actualmente a un patrón determinado.

Posiciones 1 a 3: clave del municipio

Las primeras tres posiciones corresponden a la clave territorial relacionada con el municipio.

El procedimiento vigente del IMSS para actualizar su Catálogo de Municipios define estas claves como alfanuméricas de tres posiciones:

una letra seguida de dos dígitos.

En nuestro ejemplo:

J41

representa el bloque correspondiente a la clave municipal.

Esto permite realizar una validación mejor que simplemente revisar que exista una letra y dos números. Un sistema puede contrastar esas tres posiciones contra un catálogo vigente del IMSS para comprobar que la clave realmente exista.

También conviene mantener actualizado ese catálogo. El propio procedimiento del Instituto contempla modificaciones por creación, eliminación, cambio de nombre, división o unificación de municipios.

Posiciones 4 a 8: serie del registro patronal

Las siguientes cinco posiciones forman la serie progresiva del registro patronal.

En el ejemplo:

54896

Una validación técnica utilizada por el IMSS contempla para registros alfanuméricos con movimientos a partir del 1 de julio de 1997 un rango de serie de:

10001 a 99999.

Este detalle también permite corregir una confusión que aparece en alguna documentación: la serie no ocupa cuatro posiciones, sino cinco posiciones, de la 4 a la 8.

Para sistemas que deban procesar información histórica es importante no convertir el rango moderno en una regla universal, ya que el propio IMSS contempla reglas diferentes para determinados movimientos anteriores a julio de 1997.

Posiciones 9 y 10: modalidad de aseguramiento

Las posiciones 9 y 10 corresponden a la modalidad de aseguramiento.

En nuestro ejemplo:

10

La modalidad permite distinguir el tipo de aseguramiento bajo el cual opera el registro.

Por ejemplo, la modalidad 10 se utiliza para trabajadores permanentes y eventuales de la ciudad, mientras que existen otras modalidades para diferentes esquemas de aseguramiento.

Para una validación automatizada puede resultar útil comprobar que esas dos posiciones correspondan a una modalidad reconocida. Sin embargo, hay que tener cuidado con validadores excesivamente restrictivos: existen modalidades históricas, especiales o convencionales que pueden requerir reglas adicionales.

Posición 11: dígito verificador

La última posición es el dígito verificador del NRP.

En nuestro ejemplo:

5

Su objetivo es detectar combinaciones incorrectas producidas, por ejemplo, por errores de captura o alteraciones en alguno de los caracteres anteriores.

La documentación del IMSS identifica esta comprobación como algoritmo 10. Una especificación de validación del Instituto señala expresamente que el dígito del registro patronal se valida mediante ese algoritmo.

¿Cómo se calcula el dígito verificador del NRP?

Para explicarlo utilizaremos nuevamente:

J41-54896-10

Todavía no incluimos el dígito verificador porque precisamente queremos calcularlo.

El primer paso es convertir la letra inicial a su valor numérico. Para este cálculo se utiliza una secuencia en la que:

A = 10
B = 11
C = 12
…
J = 19
…
Z = 35

Por tanto:

J = 19

El registro base:

J415489610

se transforma para el cálculo en:

19415489610

A continuación se aplican alternativamente los factores:

2, 1, 2, 1, 2, 1…

comenzando por la izquierda.

DígitoFactorProductoValor que se suma
1222
9199
4288
1111
52101
4144
82167
9199
62123
1111
0200

Cuando el producto tiene dos dígitos, éstos se suman:

10 → 1 + 0 = 1

16 → 1 + 6 = 7

12 → 1 + 2 = 3

Después sumamos todos los resultados:

2 + 9 + 8 + 1 + 1 + 4 + 7 + 9 + 3 + 1 + 0 = 45

Tomamos la siguiente decena superior:

50

y restamos:

50 − 45 = 5

El dígito verificador es entonces:

5

Por tanto, nuestro ejemplo completo queda:

J41-54896-10-5

Si la suma ya termina exactamente en una decena —por ejemplo 30, 40 o 50— el dígito verificador será 0.

El procedimiento oficial del IMSS identifica la validación como “algoritmo 10”; el desarrollo matemático completo anterior aparece reproducido en materiales técnicos de capacitación utilizados para afiliación y vigencia del Instituto.

¿Cómo validar un NRP?

Calcular el dígito verificador es solamente una parte del proceso.

Si queremos validar un NRP de manera más completa, podemos realizar distintos niveles de comprobación:

NivelQué se revisaQué permite comprobar
1FormatoQue tenga la longitud y caracteres esperados
2MunicipioQue la clave territorial exista
3SerieQue cumpla la estructura y rango aplicable
4ModalidadQue corresponda a una modalidad reconocible
5Dígito verificadorQue supere la comprobación matemática
6ExistenciaQue realmente haya sido asignado por el IMSS

Los primeros niveles pueden implementarse en un sistema propio si se cuenta con las reglas y catálogos adecuados.

El último es diferente.

Un NRP con dígito verificador correcto puede no existir

Éste es probablemente el punto más importante de toda la validación.

Supongamos que generamos una combinación con:

  • una clave municipal existente;
  • una serie dentro del rango esperado;
  • una modalidad válida;
  • y un dígito verificador perfectamente calculado.

Eso demuestra que el NRP es estructural y matemáticamente consistente, pero no prueba que el Instituto lo haya asignado.

Las validaciones institucionales del IMSS contemplan de manera separada la comprobación de la existencia del registro patronal en su base de datos.

Por eso debemos distinguir:

NRP estructuralmente válido ≠ NRP existente

Un validador local puede detectar muchos errores, pero no debería informar que un registro “existe en el IMSS” solamente porque su dígito verificador sea correcto.

¿Existe un validador público del NRP?

En la investigación realizada para este artículo no identificamos un servicio público general del IMSS equivalente, por ejemplo, a una consulta abierta donde cualquier persona pueda introducir un NRP y confirmar anónimamente si fue asignado a un patrón.

Sí existen sistemas institucionales que trabajan con registros patronales y servicios autenticados donde el patrón puede consultar información asociada a sus propios registros.

Por eso, si desarrollas un sistema, conviene utilizar expresiones como:

“NRP con estructura válida”

o:

“dígito verificador correcto”

en lugar de:

“NRP existente”

cuando no se haya realizado una comprobación contra información del Instituto.

¿Se puede calcular el NRP a partir del RFC?

No.

Aunque un NRP tiene una estructura definida, eso no significa que pueda obtenerse mediante una fórmula utilizando el RFC de la empresa.

El registro patronal es asignado por el IMSS. La serie forma parte de esa asignación, de modo que conocer el RFC, el nombre de la empresa o incluso el municipio no permite deducir automáticamente cuál es su NRP real. La documentación técnica del Instituto también describe el registro como una clave asignada por el IMSS.

Por tanto:

sí podemos validar determinados elementos de un NRP que ya conocemos; no podemos generar el NRP real de una empresa calculándolo a partir de su RFC.

¿Todos los NRP siguen exactamente las mismas reglas?

No necesariamente.

Las reglas explicadas en este artículo sirven para comprender la estructura ordinaria y resultan especialmente útiles para registros empresariales actuales.

Sin embargo, la documentación del IMSS contiene tratamientos distintos para registros históricos, modalidades especiales y movimientos anteriores a determinadas fechas. Por ejemplo, sus reglas de validación contemplan diferencias para series anteriores al 1 de julio de 1997.

Por eso, si vas a desarrollar un validador destinado únicamente a registros actuales, puedes aplicar controles más estrictos.

Si el sistema debe procesar información histórica o registros especiales, es recomendable separar esas reglas para evitar rechazar como inválido un registro legítimo únicamente porque no cumple las condiciones del caso ordinario moderno.

¿Qué debería validar un sistema?

Para una aplicación que recibe NRP, una estrategia razonable sería comprobar progresivamente:

  1. La longitud y formato.
  2. La clave del municipio.
  3. La estructura de la serie.
  4. La modalidad de aseguramiento.
  5. El dígito verificador mediante el algoritmo 10.
  6. Cuando exista acceso autorizado a información institucional, la existencia y situación real del registro.

También conviene conservar separado el resultado de cada validación.

En lugar de devolver simplemente:

“NRP inválido”

un sistema puede indicar:

“Clave de municipio no reconocida”

“Modalidad no admitida”

o:

“Dígito verificador incorrecto”

Esto facilita identificar errores de captura y evita confundir una inconsistencia matemática con la inexistencia del registro.

Si el problema no es la estructura sino que el IMSS dio de baja un registro patronal que la empresa necesita utilizar, consulta también nuestro artículo IMSS ¿Cómo reactivar tu registro patronal?

Hasta dónde puedes validar un NRP

La estructura del NRP permite realizar comprobaciones bastante útiles sin consultar directamente las bases del IMSS. Podemos revisar el municipio, la serie, la modalidad y calcular su dígito verificador.

Pero existe un límite claro.

La validación matemática comprueba la consistencia del número; no acredita que el registro haya sido asignado ni que se encuentre vigente.

Esta distinción resulta especialmente importante para desarrolladores e integradores. Un buen sistema no debería limitarse a comprobar once caracteres, pero tampoco debería prometer una validación institucional cuando únicamente está aplicando reglas locales.

Síguenos en YouTube

Si trabajas con CFDI, nómina, IMSS o herramientas para automatizar procesos fiscales, en el canal de YouTube de Facturando encontrarás información práctica sobre estos temas.

Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado.
Artículo 49 Bis: la SCJN niega la suspensión provisional para seguir facturando

El 20 de agosto de 2026, la Suprema Corte de Justicia de la Nación (SCJN) resolvió que no procede conceder la suspensión provisional para que un contribuyente continúe emitiendo CFDI frente a la orden prevista en el artículo 49 Bis del Código Fiscal de la Federación (CFF).

La decisión es relevante porque una empresa sometida a este procedimiento puede quedar temporalmente sin posibilidad de facturar. El criterio limita una medida cautelar que algunos contribuyentes buscaban utilizar para recuperar esa capacidad mientras continuaba la revisión del SAT.

¿Qué resolvió la SCJN sobre la suspensión provisional?

El Pleno de la SCJN resolvió la Contradicción de Criterios 55/2026 el 20 de agosto de 2026. De acuerdo con el comunicado oficial de la Suprema Corte, estableció con carácter de jurisprudencia que no procede conceder la suspensión provisional contra la orden que interrumpe la emisión de CFDI durante el procedimiento de verificación.

La Corte consideró que permitir al contribuyente seguir facturando mientras la autoridad verifica comprobantes presuntamente falsos podría afectar el interés social y obstaculizar facultades de control y fiscalización.

Esto no significa que al comenzar la revisión ya se haya demostrado que los CFDI son falsos. Existe una presunción que el contribuyente todavía puede intentar desvirtuar dentro del procedimiento.

¿Por qué una empresa puede dejar de facturar durante el artículo 49 Bis?

El artículo 49 Bis permite al SAT realizar una visita especial cuando presume que determinados CFDI emitidos por un contribuyente son falsos. Desde la entrega o notificación de la orden se suspende su emisión mientras se desarrolla la revisión.

El emisor puede presentar pruebas durante la diligencia o dentro de los cinco días hábiles siguientes. El procedimiento completo debe concluir en un máximo de 24 días hábiles.

Ese periodo puede representar un problema operativo serio: la empresa mantiene empleados, proveedores, clientes y obligaciones de pago, pero no puede emitir normalmente los CFDI necesarios para documentar y cobrar sus operaciones.

Si necesitas conocer el procedimiento completo, en nuestro artículo Artículo 49-Bis del CFF: auditoría exprés, plazos y riesgos explicamos sus etapas, plazos y consecuencias principales.

¿Un amparo permite seguir emitiendo CFDI mientras se resuelve la revisión?

Ésta fue precisamente la controversia que llegó a la Suprema Corte.

Dos tribunales colegiados habían sostenido posiciones diferentes. Uno consideró procedente la medida cautelar y otro sostuvo que concederla afectaría el interés social y el orden público.

La SCJN hizo prevalecer esta segunda postura.

En consecuencia, el contribuyente no debe contar con la suspensión provisional como una vía para recuperar temporalmente la posibilidad de emitir CFDI mientras continúa este procedimiento específico del artículo 49 Bis.

¿Esto significa que el amparo ya no sirve?

No.

La Corte no resolvió que el juicio de amparo sea improcedente ni declaró constitucional todo el artículo 49 Bis. Tampoco extendió su decisión a cualquier problema relacionado con certificados de sello digital u otros procedimientos fiscales.

El punto resuelto es más concreto: la suspensión provisional no puede utilizarse para permitir que el contribuyente continúe emitiendo CFDI frente a la orden específica analizada por la SCJN.

El juicio puede continuar y el fondo deberá resolverse conforme a los argumentos, actos reclamados y circunstancias de cada caso. Por eso sería incorrecto resumir la resolución diciendo que “el amparo ya no sirve contra el artículo 49 Bis”.

¿Por qué existe una tesis que dice que sí procede?

El 21 de agosto de 2026 se publicó una tesis aislada del Vigésimo Tribunal Colegiado en Materia Administrativa del Primer Circuito que sostenía que sí procedía conceder la medida cautelar contra los efectos del artículo 49 Bis.

Aunque parece contradictorio, esa tesis deriva de una resolución anterior y fue precisamente uno de los criterios que dieron origen a la Contradicción de Criterios 55/2026. El Pleno resolvió después cuál de las posiciones debía prevalecer.

Al 30 de agosto de 2026, el comunicado oficial de la SCJN confirma que el nuevo criterio fue establecido con carácter de jurisprudencia. Sin embargo, todavía no localizamos publicada en el Semanario Judicial de la Federación la tesis jurisprudencial derivada de la contradicción ni el engrose definitivo.

¿Qué cambia en la práctica para una empresa?

Una empresa sometida al artículo 49 Bis debe contemplar la posibilidad real de permanecer sin emitir CFDI mientras se desarrolla la revisión, sin asumir que podrá recuperar temporalmente la facturación mediante una suspensión provisional.

Desde que recibe la orden conviene identificar los CFDI señalados, conservar actas y constancias de notificación, reunir la documentación relacionada con las operaciones revisadas y controlar estrictamente el plazo para aportar pruebas.

Hay además una diferencia que genera mucha confusión: suspender la emisión de CFDI conforme al artículo 49 Bis no es lo mismo que aplicar la restricción temporal del certificado de sello digital prevista en el artículo 17-H Bis.

Ese tema merece una explicación propia. En nuestra siguiente publicación explicaremos qué ocurre realmente con el CSD durante una revisión del artículo 49 Bis y qué sucede con el certificado cuando termina el procedimiento.

Conclusión

La resolución de la SCJN modifica una expectativa importante: el contribuyente no puede confiar en obtener una suspensión provisional que le permita continuar emitiendo CFDI mientras se desarrolla la revisión del artículo 49 Bis.

El criterio no elimina el juicio de amparo ni resuelve por anticipado el fondo del caso. Su alcance es específico, pero su efecto operativo puede ser considerable porque la facturación puede quedar interrumpida desde el inicio del procedimiento.

Síguenos en YouTube

Si quieres mantenerte al día sobre resoluciones de la SCJN, cambios del SAT, CFDI y otros temas que pueden afectar la operación de una empresa, puedes suscribirte a nuestro canal de YouTube, donde compartimos explicaciones prácticas para contadores y administradores.

¿Lista negra del INFONAVIT? Qué es, cómo consultarla y qué hacer

Aunque comúnmente se le llama lista negra del INFONAVIT, su nombre oficial es Lista de aportantes incumplidos. En este artículo utilizaremos el término “lista negra” porque resulta más sencillo de identificar y recordar, pero conviene tener presente que no es la denominación oficial utilizada por el Instituto.

Esta publicación permite conocer a patrones que tienen créditos fiscales firmes o créditos fiscales determinados que, siendo exigibles, no se encuentran pagados o garantizados en alguna de las formas permitidas por el Código Fiscal de la Federación. El INFONAVIT publica el nombre, denominación o razón social junto con el registro patronal.

¿Qué es la lista negra del INFONAVIT?

La Lista de aportantes incumplidos es una publicación oficial del INFONAVIT mediante la cual se hacen públicos determinados casos de incumplimiento patronal.

Su fundamento se encuentra en el artículo 69, párrafo décimo segundo, fracciones I y II, del Código Fiscal de la Federación. Esas fracciones contemplan, respectivamente, a quienes tienen créditos fiscales firmes y a quienes tienen créditos fiscales determinados que ya son exigibles y no se encuentran pagados o garantizados.

Esto es importante porque no cualquier diferencia o adeudo provoca automáticamente que una empresa aparezca en la lista. La publicación está vinculada con supuestos específicos previstos en la legislación fiscal y aplicados por el Instituto.

¿Por qué puede aparecer una empresa?

El INFONAVIT contempla principalmente dos situaciones.

La primera es que exista un crédito fiscal firme. El propio Instituto explica que se trata de un crédito que ya no puede ser impugnado porque no se presentó un medio de defensa dentro del plazo correspondiente o porque se agotaron las instancias disponibles y la resolución resultó desfavorable.

La segunda es que exista un crédito fiscal determinado que ya sea exigible y no se encuentre pagado o garantizado en alguna de las formas permitidas por el Código Fiscal de la Federación.

Por eso conviene distinguir entre detectar una diferencia con el INFONAVIT y encontrarse ya en una situación que reúne las condiciones para ser publicada.

¿Cómo consultar la lista negra del INFONAVIT?

La consulta se realiza desde el Portal del INFONAVIT, dentro de la sección Aportantes incumplidos.

Al momento de esta revisión, el Instituto mantiene disponibles archivos correspondientes a los ejercicios de 2021 a 2026. La página indica que la información se encuentra actualizada al mes de agosto de 2026 y que el listado se actualiza mensualmente.

La consulta tiene un detalle especialmente importante: la publicación utiliza el registro patronal, no únicamente el RFC.

Si una empresa cuenta con varios Números de Registro Patronal (NRP), no conviene revisar uno solo y concluir que toda la empresa está fuera de la lista. Deben identificarse los registros patronales que correspondan y comprobar la situación de cada uno.

¿Aparecer significa que la empresa está en una lista del SAT?

No. La lista negra del INFONAVIT no es lo mismo que los listados del artículo 69-B del Código Fiscal de la Federación.

El artículo 69-B se relaciona con contribuyentes que presuntamente realizan operaciones inexistentes y con quienes posteriormente pueden quedar publicados de forma definitiva dentro de ese procedimiento.

La Lista de aportantes incumplidos del INFONAVIT tiene otra naturaleza. En este caso, la publicación se relaciona con los supuestos del artículo 69 referentes a créditos fiscales firmes y a créditos fiscales determinados, exigibles, no pagados o no garantizados.

Por tanto, aparecer en esta lista no significa que el patrón haya sido clasificado como EFOS ni debe interpretarse como equivalente a otras publicaciones fiscales que coloquialmente también reciben el nombre de “listas negras”.

¿Qué consecuencias puede tener aparecer?

La publicación por sí misma no crea el adeudo. La situación fiscal que existe detrás de la publicación es la que puede producir consecuencias.

Por ejemplo, el artículo 32-D del Código Fiscal de la Federación establece restricciones para que autoridades, entes públicos y otros sujetos que ejercen recursos públicos contraten adquisiciones, arrendamientos, servicios u obra pública con personas que se ubiquen en determinados supuestos, entre ellos tener créditos fiscales firmes o créditos determinados que no se encuentren pagados o garantizados.

El propio artículo contempla reglas y excepciones que deben revisarse según el caso concreto, por lo que no debe interpretarse la sola aparición en la lista como una sanción adicional creada por el INFONAVIT.

Además, una inconsistencia ante el Instituto puede hacerse visible en otros procesos donde se comprueba el cumplimiento de obligaciones de seguridad social. Un ejemplo es REPSE. En Facturando explicamos que su plataforma puede mostrar inconsistencias provenientes del IMSS o del INFONAVIT y que la aclaración debe realizarse ante la institución responsable. Puedes ampliar este tema en Portal REPSE: nuevas funciones que deben revisar las empresas.

¿Qué hacer si tu empresa aparece?

Lo primero es identificar qué registro patronal fue publicado y qué crédito fiscal originó la situación. No conviene asumir que basta con solicitar que se elimine el nombre del listado.

Un procedimiento práctico sería:

  1. Confirmar que el NRP publicado corresponda efectivamente a la empresa.
  2. Revisar el adeudo o crédito relacionado en los medios del INFONAVIT.
  3. Si la información es incorrecta, presentar la aclaración y aportar la documentación que la sustente.
  4. Si el adeudo procede, revisar las alternativas disponibles para pagarlo, garantizarlo o regularizarlo.
  5. Conservar acuses, comprobantes y demás evidencia hasta verificar que la situación quedó corregida.

El INFONAVIT señala expresamente que los contribuyentes inconformes con la publicación de sus datos pueden realizar un procedimiento de aclaración y aportar las pruebas que consideren pertinentes.

¿Se puede regularizar un adeudo con el INFONAVIT?

Sí. El Instituto mantiene mecanismos para que los patrones regularicen determinados adeudos.

Uno de ellos es Cumplamos Juntos, dirigido a empleadores con adeudos fiscales por aportaciones y amortizaciones. Dependiendo de la modalidad y de los requisitos aplicables, puede contemplar pago en parcialidades, reducción de multas y actualizaciones, así como facilidades para formalizar convenios.

No todos los adeudos reciben necesariamente los mismos beneficios. Antes de elegir una modalidad conviene revisar las condiciones vigentes y confirmar que el crédito de la empresa sea susceptible de regularización bajo ese esquema.

¿Cuánto tarda una empresa en salir de la lista?

El INFONAVIT informa que el listado de aportantes incumplidos se actualiza mensualmente.

Sin embargo, en la información pública revisada no se establece un número específico de días dentro del cual deba desaparecer un registro después de que el patrón haya pagado, garantizado o aclarado satisfactoriamente el crédito.

Por ello, después de regularizar la situación conviene conservar todos los comprobantes y revisar las siguientes actualizaciones del listado hasta confirmar que el registro ya no aparezca.

Revisa todos los registros patronales de la empresa

Uno de los puntos más importantes de esta publicación es que no basta con pensar únicamente en el RFC.

Una misma persona moral puede tener varios NRP. Por eso, al consultar la lista negra del INFONAVIT conviene identificar todos los registros patronales vinculados con la empresa y revisar cada uno de ellos.

Esta revisión también ayuda a detectar registros desconocidos, diferencias de ubicación o situaciones que quizá no sean visibles cuando el control interno se realiza solamente a nivel de RFC.

Lista negra del INFONAVIT: recuerda su nombre oficial

En este artículo utilizamos el término lista negra del INFONAVIT porque es una forma sencilla de identificar el tema. Sin embargo, su nombre oficial es Lista de aportantes incumplidos.

Si una empresa aparece, lo importante no es únicamente la publicación. Hay que identificar el crédito fiscal que la originó, determinar si procede, aclararlo cuando exista un error o regularizarlo cuando corresponda y, después, comprobar que el cambio quede reflejado en las actualizaciones del INFONAVIT.

Síguenos en YouTube

Si administras obligaciones patronales ante el IMSS o el INFONAVIT, mantener una revisión periódica de créditos, registros patronales y avisos oficiales puede ayudarte a detectar problemas antes de que afecten otros trámites.

Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado con información práctica sobre seguridad social, CFDI y cumplimiento.

NRP: ¿Qué es y por qué una empresa puede tener varios registros?

Una empresa puede tener un solo RFC y, al mismo tiempo, varios Números de Registro Patronal (NRP). Aunque parece contradictorio, la explicación es sencilla: el RFC identifica fiscalmente al contribuyente, mientras que el registro patronal identifica su inscripción como patrón ante el IMSS conforme a las reglas aplicables a sus centros de trabajo.

¿Qué es el registro patronal?

El Número de Registro Patronal, conocido como NRP, es el número que asigna el Instituto Mexicano del Seguro Social cuando una persona física o moral se registra como patrón.

No lo asigna el SAT ni el INFONAVIT. Surge del alta patronal ante el IMSS y permite identificar el registro bajo el cual se cumplen obligaciones relacionadas con los trabajadores y la seguridad social. El propio IMSS señala que, al realizar el alta de una persona moral, se asigna un Número de Registro Patronal para cumplir las obligaciones correspondientes.

Por eso no debe confundirse con otros identificadores. Un trabajador tiene un Número de Seguridad Social (NSS); un contribuyente cuenta con RFC; y un patrón puede tener uno o varios NRP.

¿El NRP es lo mismo que el RFC?

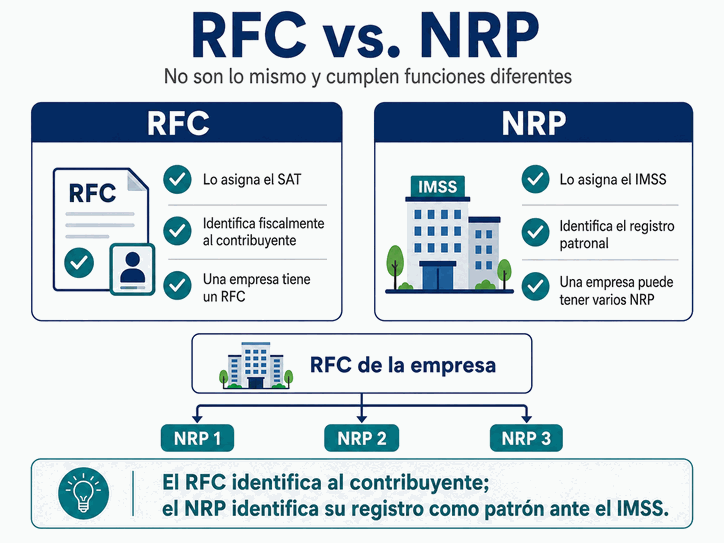
No. El RFC y el NRP tienen finalidades distintas y los asignan autoridades diferentes.

El RFC identifica fiscalmente a la persona física o moral. El registro patronal es asignado por el IMSS dentro de sus procesos patronales.

Esta diferencia explica por qué una persona moral conserva un mismo RFC aunque tenga varios NRP. De hecho, el Buzón IMSS organiza la información por RFC y, cuando se trata de patrones registrados, muestra los Registros Patronales asociados a dicho RFC.

Una forma sencilla de visualizarlo es:

Comparativa RFC y NRP funciones y relación

¿Por qué una empresa puede tener varios NRP?

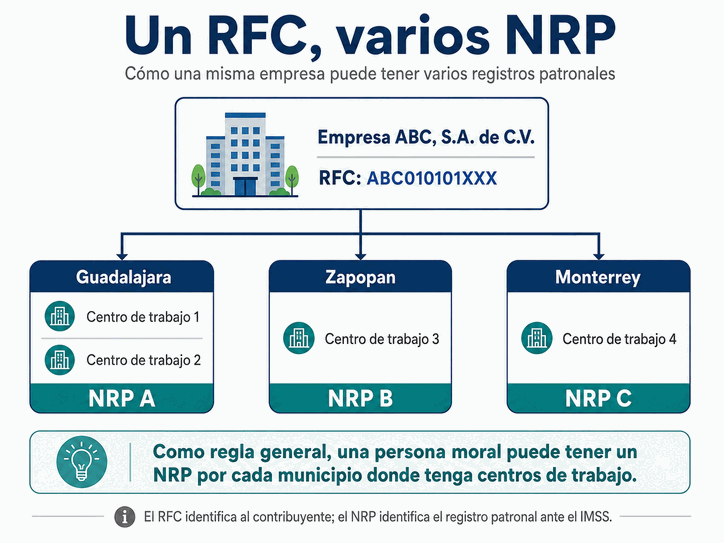
Para las personas morales, la regla general está relacionada con la ubicación de sus establecimientos o centros de trabajo.

El artículo 13 del Reglamento de la Ley del Seguro Social en materia de Afiliación, Clasificación de Empresas, Recaudación y Fiscalización establece que se asigna un número de registro patronal por cada municipio en el que existan establecimientos o centros de trabajo, independientemente de que haya más de uno dentro del mismo municipio.

Por ejemplo:

Un RFC varios registros patronales

La empresa sigue teniendo un solo RFC, pero puede contar con tres NRP porque opera en tres municipios diferentes.

Esta es la regla general para personas morales. Existen supuestos especiales y, para personas físicas, pueden intervenir también actividades distintas; por eso no debe interpretarse como una fórmula absoluta para todos los patrones.

¿Cada sucursal necesita un NRP diferente?

No necesariamente. Una empresa puede tener varias sucursales o centros de trabajo dentro del mismo municipio y, como regla general, utilizar un mismo NRP para ellos.

Por eso sería incorrecto asumir que “una sucursal equivale a un NRP”. El municipio resulta mucho más importante para entender la asignación que el simple número de establecimientos.

¿Qué ocurre si la empresa cambia de municipio?

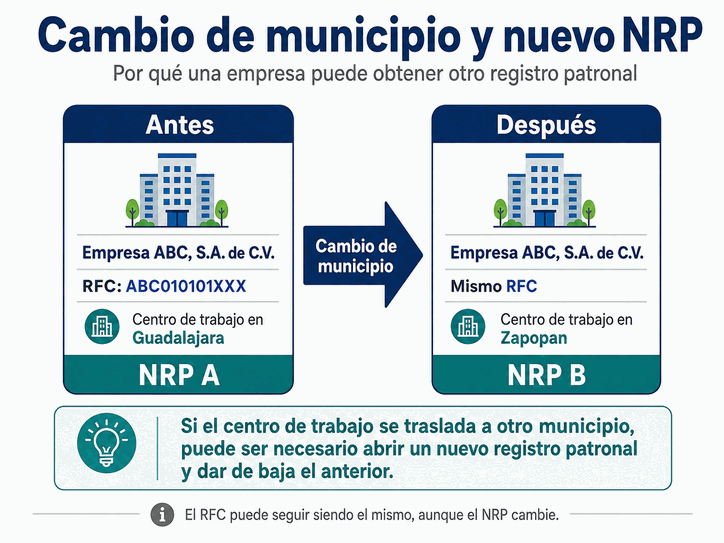
Cuando un cambio de domicilio se realiza dentro del mismo municipio, el IMSS contempla la modificación correspondiente. Si el centro de trabajo se traslada a otro municipio, en cambio, el trámite requiere abrir un registro patronal en el nuevo domicilio y dar de baja el anterior.

Cambio de municipio NRP antes y después

Esto permite entender todavía mejor la diferencia con el RFC: una empresa puede conservar exactamente el mismo RFC y obtener otro NRP por un cambio en la ubicación de sus operaciones.

Si tu registro patronal fue dado de baja por el IMSS y necesitas restablecerlo, consulta también nuestro artículo IMSS ¿Cómo reactivar tu registro patronal?, donde explicamos el procedimiento y la documentación que puede requerirse.

El IMSS explica las condiciones de este procedimiento en su trámite de modificación por cambio de domicilio.

¿Cómo se obtiene un NRP?

El NRP se obtiene mediante el alta patronal ante el IMSS. Para una persona moral, el trámite de Alta patronal e inscripción en el Seguro de Riesgos de Trabajo puede realizarse por Internet o de forma presencial, según corresponda.

Entre la información relacionada con el registro se encuentran el RFC, la razón social y el domicilio del centro de trabajo. Al concluir el alta, el IMSS asigna el NRP con el que el patrón podrá cumplir sus obligaciones.

Esto también aclara otro punto importante: el NRP no se calcula a partir del RFC. Es un número asignado por el IMSS.

¿Dónde puedo consultar los NRP de mi empresa?

Buzón IMSS es una referencia especialmente útil. El Instituto explica que la información se visualiza por RFC y, para los patrones registrados, muestra los Registros Patronales asociados a dicho RFC.

Incluso contempla aclaraciones cuando aparecen registros adicionales, faltantes o no reconocidos. Además, por cada registro patronal asignado, el Reglamento prevé un documento de identificación patronal que incluye, entre otros datos, el NRP, nombre o razón social, actividad y domicilio.

¿Para qué sirve el NRP?

El NRP identifica al patrón en procesos relacionados con sus obligaciones de seguridad social, como movimientos afiliatorios, altas, bajas, modificaciones salariales, pagos y diferentes trámites realizados ante el IMSS.

También se utiliza en procesos del INFONAVIT. Un ejemplo importante es la Lista de aportantes incumplidos, cuya consulta utiliza el registro patronal. Para una empresa con varios NRP, revisar uno solo no necesariamente representa revisar toda su situación.

¿NRP y RPU son lo mismo?

No. El NRP es el Número de Registro Patronal asignado por el IMSS. El Registro Patronal Único (RPU) es una figura distinta dirigida a determinados patrones que ya cuentan con dos o más registros patronales y desean asociarlos para controlar ciertos movimientos mediante un único registro.

El RPU tiene requisitos y efectos propios, por lo que lo explicaremos en un artículo independiente.

¿Cómo está formado un NRP?

El NRP tiene una estructura definida por el IMSS. Su documentación técnica distingue un Registro Patronal de 10 posiciones y un dígito verificador adicional.

Sin embargo, conocer esa estructura no permite calcular a partir del RFC cuál es el NRP real de una empresa, porque el Instituto es quien asigna el registro.

La composición de sus posiciones, qué significa cada bloque y cómo funciona su dígito verificador se desarrollarán en nuestro artículo especializado sobre la estructura y validación técnica del NRP.

Qué conviene revisar si tu empresa tiene varios NRP

Tener varios NRP no significa que exista un error. Para una empresa con centros de trabajo en diferentes municipios puede ser precisamente el resultado normal de las reglas del IMSS.

Lo importante es identificar cuáles están vinculados a la empresa, qué centros de trabajo corresponden a cada uno y verificar que la información registrada sea correcta. Buzón IMSS puede servir como punto de partida para detectar registros faltantes, adicionales o desconocidos.

También conviene recordar dos diferencias: un NRP no equivale al RFC y tampoco es lo mismo que un RPU. Comprenderlo facilita la administración patronal y cobra especial importancia cuando una obligación o publicación se consulta por registro patronal, como ocurre con la Lista de aportantes incumplidos del INFONAVIT.

Síguenos en YouTube

Si administras obligaciones ante el IMSS o INFONAVIT, conocer cómo se relacionan RFC, NRP y centros de trabajo puede ayudarte a detectar diferencias antes de que generen complicaciones. Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado con información práctica sobre seguridad social, CFDI y cumplimiento.

Financiamiento colectivo 2026: qué cambió en ISR, IVA y CFDI

El financiamiento colectivo 2026 tiene un cambio fiscal importante, pero no porque las Instituciones de Financiamiento Colectivo (IFC) hayan comenzado este año a retener impuestos. Esa obligación ya tenía antecedentes desde 2024. La novedad es que en 2026 el esquema quedó incorporado expresamente en la Ley de Ingresos de la Federación (LIF) y amplió su alcance.

Para contadores, inversionistas y empresas que utilizan estas instituciones, ahora resulta especialmente importante identificar quién retiene ISR e IVA, sobre qué base y qué comprobante debe recibirse.

¿Qué es una Institución de Financiamiento Colectivo?

No cualquier sitio de crowdfunding es, jurídicamente, una Institución de Financiamiento Colectivo. La Ley Fintech regula a estas entidades y distingue entre los inversionistas que aportan recursos y los solicitantes que buscan financiamiento.

La ley reconoce financiamiento colectivo de deuda, de capital y de copropiedad o regalías. Para el régimen fiscal que analizamos importa una condición adicional: la LIF 2026 se refiere a operaciones del artículo 16 de la Ley Fintech que den lugar al pago de intereses. Por ello, este tratamiento no debe generalizarse a cualquier modalidad de crowdfunding.

¿Qué cambió en el financiamiento colectivo 2026?

Las retenciones tienen antecedentes desde octubre de 2024. La Segunda Resolución de Modificaciones a la RMF para 2024 incorporó reglas para que las IFC sustituyeran a sus clientes en determinadas obligaciones de retención y entero de ISR e IVA relacionadas con intereses.

En ISR, la regla 3.16.13 comprendía intereses nominales pagados a personas físicas y personas morales del Título III. En IVA, la regla 4.1.12 atendía el supuesto en el que una persona moral pagaba intereses a una persona física.

En 2026, el artículo 25, fracción VIII de la Ley de Ingresos de la Federación establece directamente el esquema para las operaciones que generen intereses. Entre los cambios más relevantes está la inclusión expresa de las personas morales del Título II dentro de la retención de ISR.

PuntoEsquema anteriorLIF 2026
ISR a persona físicaSíSí
ISR a PM Título IIISíSí
ISR a PM Título IINo estaba en la regla especial anteriorSí, expresamente
Residentes en el extranjeroNo aparecían con esta estructuraLa LIF establece un tratamiento específico
IVASupuesto específico PM → PFRegula el IVA que corresponda a los pagos de intereses
CFDIExistían obligaciones de comprobaciónLa LIF fija expresamente comprobante y plazo

¿Quién realiza las retenciones?

La IFC debe cumplir las obligaciones especiales previstas en la LIF. En ISR retiene y entera el impuesto sobre los intereses pagados; en IVA retiene y entera, por cuenta de quien recibe los intereses, el impuesto que corresponda.

Esto no significa que la plataforma sustituya todas las obligaciones fiscales del inversionista o del solicitante. La sustitución se limita a lo que la disposición asigna expresamente a la IFC.

ISR en el financiamiento colectivo 2026

Para personas físicas y personas morales residentes en México de los Títulos II y III de la LISR, la IFC debe retener 20 % sobre los intereses nominales pagados a quienes aportaron los recursos.

El efecto posterior no es idéntico para todos. La Ley del Impuesto sobre la Renta contempla, para determinadas personas físicas, la posibilidad de considerar definitiva la retención por intereses si se cumplen sus requisitos. En algunos supuestos del Título III también tiene carácter definitivo.

Para una persona moral del Título II, la LIF 2026 confirma la retención del 20 %, pero la disposición especial no establece por sí sola que sea definitiva. Su tratamiento posterior debe determinarse conforme al régimen aplicable.

Si el receptor es residente en el extranjero, tampoco debe aplicarse automáticamente el 20 %. La LIF remite al artículo 166, séptimo párrafo, fracción V de la LISR y señala que esa retención tiene carácter definitivo.

¿Los intereses siempre causan IVA?

No. Ésta es una de las precauciones más importantes del financiamiento colectivo 2026.

La LIF ordena a la IFC retener y enterar el IVA que corresponda y, cuando exista impuesto, establece una retención del 16 % sobre el valor nominal de los intereses devengados. La retención se efectúa cuando se paga el interés.

Sin embargo, la Ley del Impuesto al Valor Agregado contempla diversos supuestos de intereses exentos. Por eso no es correcto afirmar que todos los intereses obtenidos mediante financiamiento colectivo pagan IVA al 16 %. Primero debe analizarse la operación concreta.

Ejemplo de ISR e IVA

Supongamos que una persona física residente en México aporta $100,000 mediante una IFC y posteriormente genera $10,000 de intereses nominales.

Para mostrar la mecánica completa, asumiremos exclusivamente para este ejemplo que los $10,000 corresponden al valor nominal de los intereses devengados que se pagan en ese momento y que sí están sujetos a IVA. Si la operación estuviera exenta, el resultado sería diferente.

ConceptoImporte
Intereses nominales$10,000
IVA causado (16 %)$1,600
ISR retenido (20 %)$2,000
IVA retenido$1,600
Importe neto entregado$8,000

En este supuesto gravado existen $10,000 de intereses más $1,600 de IVA; posteriormente la IFC retiene $2,000 de ISR y los $1,600 de IVA. El efectivo neto recibido es de $8,000. El ejemplo no debe trasladarse automáticamente a operaciones cuyos intereses estén exentos.

¿Qué CFDI debe recibir el inversionista?

La LIF obliga a la IFC a expedir un comprobante fiscal a quien efectuó las retenciones, mostrando intereses e impuestos retenidos, a más tardar dentro de los cinco días siguientes al mes en que se realizó la retención.

La RMF 2026 precisa en su regla 9.1.21 que se trata de un CFDI de retenciones e información de pagos con el Complemento de Intereses.

Además, desde julio de 2026 existe una facilidad para retenciones mensuales menores a un peso: el CFDI puede acumularse hasta que las retenciones pendientes rebasen esa cantidad. Si durante el año no la exceden, debe emitirse como máximo el 31 de diciembre. La facilidad no elimina ni aplaza la retención y entero de los impuestos.

¿Qué conviene revisar en la práctica?

Si participas en una operación sujeta al financiamiento colectivo 2026, no basta con observar el depósito neto. Conviene comprobar el interés pagado, el ISR retenido, si la operación causa IVA y que el CFDI coincida con esos importes.

Con Descargar CFDI puedes obtener del SAT las constancias de retenciones recibidas y convertir su información a Excel. Además, el programa permite extraer la información de los complementos de las constancias de retenciones, lo que facilita revisar los datos relacionados con intereses e impuestos retenidos antes de preparar tus declaraciones.

Conclusión

El cambio del financiamiento colectivo 2026 no consiste en que las retenciones hayan aparecido por primera vez. Lo relevante es que la LIF incorporó expresamente el esquema y amplió su alcance. Por ello, conviene identificar el tipo de inversionista, revisar si los intereses causan IVA y verificar el CFDI emitido por la IFC.

La tasa del 20 % de ISR o la referencia al 16 % de IVA no deben aplicarse de forma aislada. El tratamiento depende del contribuyente y de la operación concreta.

Síguenos en YouTube

Los cambios fiscales también modifican los comprobantes que utilizamos para documentar operaciones. Si quieres mantenerte al día sobre SAT, CFDI y obligaciones fiscales, puedes suscribirte al canal de YouTube de Facturando, donde compartimos explicaciones prácticas para contadores y empresas.

Plataformas digitales en 2026: nuevas retenciones de ISR e IVA para personas morales

Desde el 1 de enero de 2026, las retenciones en plataformas también afectan expresamente a personas morales. La Ley de Ingresos de la Federación (LIF) para 2026 incorporó reglas para empresas que venden bienes o prestan servicios mediante determinadas plataformas digitales. En los casos aplicables, la plataforma puede retener 2.5 % de ISR y 50 % del IVA; si no se proporciona el RFC, las retenciones pueden subir a 20 % de ISR y 100 % del IVA.

Para las empresas, entender estas retenciones en plataformas es importante porque el cambio impacta directamente el flujo de efectivo. Por ello, contabilidad debe identificar qué retuvo la plataforma, revisar los CFDI correspondientes y aplicar correctamente esas cantidades en las declaraciones.

¿Qué cambió en las retenciones en plataformas durante 2026?

Hasta 2025, el esquema de retenciones de ISR mediante plataformas estaba construido principalmente alrededor de personas físicas. Para 2026, el artículo 25, fracción VI de la LIF incorporó expresamente a las personas morales que obtienen ingresos por enajenación de bienes o prestación de servicios mediante estos intermediarios.

En IVA, la fracción IX amplió la retención a personas morales cuando la plataforma cobra por cuenta del vendedor o prestador el precio de la operación y el IVA correspondiente.

El fundamento central, por tanto, no es el artículo 18-D de la Ley del IVA. Las nuevas reglas se encuentran en el artículo 25, fracciones VI y IX de la LIF 2026, con remisiones a la LISR, la LIVA y la RMF.

¿Cuánto ISR se retiene a una persona moral?

Cuando una persona moral obtiene ingresos por enajenación de bienes o prestación de servicios a través de las plataformas comprendidas por la LIF, la retención de ISR es de 2.5 % sin deducción alguna.

La RMF 2026 precisa que la base son los ingresos efectivamente percibidos por conducto de la plataforma sin incluir el IVA. El ISR retenido no es definitivo para la empresa: puede acreditarse contra el ISR de sus pagos provisionales o de la declaración del ejercicio.

Si la persona moral no proporciona su RFC a la plataforma, la tasa cambia de 2.5 % a 20 %.

¿Cuánto IVA debe retener la plataforma?

Para las personas morales, la LIF 2026 ordena aplicar la mecánica del artículo 18-J de la Ley del IVA. Cuando se proporciona RFC, la retención es del 50 % del IVA cobrado; cuando no se proporciona, es del 100 % del IVA.

No se trata de retener 50 % del valor de la venta. Si una operación es de $100,000 más $16,000 de IVA, la retención ordinaria de IVA sería de $8,000: la mitad del impuesto cobrado.

En IVA están expresamente comprendidas la enajenación de bienes, la prestación de servicios y el otorgamiento del uso o goce temporal de bienes. Además, la mecánica parte de que la plataforma de intermediación cobre por cuenta del oferente el precio y el IVA. No cualquier sitio que solamente ponga en contacto a las partes queda automáticamente en el mismo supuesto.

Para ISR, en cambio, la nueva disposición para personas morales menciona expresamente venta de bienes y prestación de servicios. No conviene extender automáticamente el 2.5 % al puro uso o goce temporal sin analizar la operación.

¿Cuándo se retiene 100 % del IVA aunque exista RFC?

Tener RFC no garantiza siempre una retención de solo 50 % del IVA. La LIF 2026 establece el 100 % del IVA cobrado cuando los montos de las operaciones se depositan en cuentas bancarias o de depósito ubicadas en el extranjero.

Este supuesto no nació completamente en 2026. Desde 2024 ya existía una regla miscelánea para determinadas enajenaciones de bienes. La diferencia es que ahora la LIF lo contempla para enajenación de bienes, prestación de servicios y uso o goce temporal.

También existe un supuesto de retención del 100 % para residentes en el extranjero sin establecimiento en México que enajenen bienes en territorio nacional. El ISR de residentes en el extranjero requiere un análisis distinto y no debe generalizarse a la tasa de 2.5 %.

Retenciones en plataformas: tabla rápida para 2026

SupuestoISRIVA
Persona moral, venta o servicio, proporciona RFC2.5 %50 % del IVA*
Persona moral, venta o servicio, no proporciona RFC20 %100 % del IVA*
Persona moral con RFC y depósito en cuenta extranjera2.5 % si corresponde a venta o servicio100 % del IVA
Persona física, venta de bienes u otros servicios, con RFC2.5 %50 % del IVA*
Persona física, venta o servicio, no proporciona RFC20 %100 % del IVA*
Persona física, transporte terrestre o entrega2.1 %50 % del IVA*
Persona física, hospedaje4 %50 % del IVA*
Extranjero sin establecimiento que vende bienes en MéxicoDebe analizarse el supuesto de ISR100 % del IVA

* En el supuesto ordinario de intermediación en el que la plataforma cobra el precio y el IVA por cuenta del oferente y no se actualiza una regla especial de retención del 100 %.

Las tasas de 2.1 % y 4 % siguen correspondiendo a categorías específicas de personas físicas. No deben trasladarse a una persona moral.

Ejemplo: una empresa vende $100,000 mediante una plataforma

Supongamos una persona moral mexicana que proporcionó su RFC. La plataforma cobra la venta y el IVA. Para aislar el efecto de las retenciones en plataformas, no consideraremos comisión de la plataforma ni IVA sobre esa comisión.

ConceptoImporte
Venta antes de IVA$100,000
IVA 16 %$16,000
Total cobrado$116,000
ISR retenido: 2.5 %-$2,500
IVA retenido: 50 %-$8,000
Importe antes de otras comisiones$105,500

Los $2,500 de ISR pueden acreditarse posteriormente contra el ISR provisional o anual. Los $8,000 de IVA retenido se disminuyen del impuesto que corresponda al total de actividades del mes, conforme a la mecánica de la Ley del IVA.

Si la misma empresa no proporcionara su RFC a la plataforma, el ISR retenido sería de $20,000 y el IVA retenido de $16,000. Antes de otras comisiones recibiría $80,000.

¿Qué CFDI debe entregar la plataforma?

La RMF 2026 dispone que la plataforma debe expedir a la persona física o moral un CFDI de Retenciones e información de pagos con el Complemento de Servicios Plataformas Tecnológicas.

El portal del SAT indica actualmente que se utiliza el CFDI de Retenciones versión 2.0 con el complemento Servicios de Plataformas Tecnológicas versión 1.0, revisión C. La plataforma también debe enterar las retenciones conforme a las reglas aplicables; la RMF establece, en los supuestos correspondientes, el día 17 del mes siguiente para ISR e IVA.

El efecto contable de estas retenciones en plataformas debe quedar respaldado por el comprobante correspondiente. Para la empresa, ese documento debe coincidir con los depósitos y con lo registrado en contabilidad.

¿Cómo controlar las retenciones en plataformas?

Una revisión mensual debería comprobar:

  • que la plataforma tenga registrado correctamente el RFC;
  • que el ISR se calcule sobre la base sin IVA;
  • que la retención de IVA corresponda al supuesto aplicable;
  • que los CFDI de Retenciones reflejen los importes efectivamente retenidos;
  • que las retenciones se consideren correctamente en las declaraciones;
  • que las diferencias entre ventas, depósitos y comprobantes se investiguen antes del cierre.

Si manejas muchas constancias, en Facturando ya mostramos cómo convertir las constancias de plataformas tecnológicas a Excel, incluyendo el desglose de ISR, IVA, servicios, bases y tasas del complemento. Puede ser una forma práctica de conciliar las retenciones recibidas.

¿Qué debe revisar tu empresa en 2026?

Las nuevas retenciones en plataformas hacen necesario revisar cómo está registrada la empresa ante cada intermediario digital. El RFC, el tipo de operación y hasta la cuenta donde se reciben los recursos pueden modificar considerablemente los importes retenidos.

También es importante conciliar periódicamente las ventas, los depósitos y los CFDI de Retenciones que emite la plataforma. Una diferencia en estos datos puede afectar tanto el flujo de efectivo como la determinación del ISR y del IVA.

Desde 2026, este control dejó de ser un asunto asociado principalmente a personas físicas: las personas morales que venden bienes o prestan servicios mediante plataformas también deben incorporarlo a sus revisiones fiscales y contables.

Síguenos en YouTube

En nuestro canal de YouTube compartimos videos sobre CFDI, SAT, impuestos y herramientas para facilitar el trabajo contable. Te invitamos a seguir nuestro canal de YouTube para conocer nuevas guías y actualizaciones.

¿Recibiste un documento del SAT? Así puedes comprobar si es auténtico

Recibir un oficio, resolución, acuse o documento que aparentemente proviene del SAT no significa que tengas que confiar únicamente en el logotipo, el correo o la apariencia del archivo. Existen herramientas oficiales para verificar documentos SAT y comprobar si la información coincide con la registrada por la autoridad y con la firma electrónica del funcionario que lo emitió.

¿Qué significa verificar la integridad y autoría?

El SAT utiliza la expresión integridad y autoría para referirse al mecanismo que permite comprobar que un documento fue efectivamente emitido por la autoridad y firmado electrónicamente por el funcionario competente.

Dependiendo del tipo de documento, la consulta permite revisar datos relevantes, comprobar la vigencia del certificado utilizado para firmarlo y visualizar una copia fiel del documento registrado por el SAT.

Esto es importante porque un archivo con apariencia oficial, logotipos y nombres de funcionarios no demuestra por sí solo su autenticidad.

¿Cómo verificar documentos SAT recibidos por Buzón Tributario?

Si el documento llegó mediante el Buzón Tributario, el SAT tiene una herramienta específica para las notificaciones electrónicas.

No necesitas autenticarte con Contraseña o e.firma para utilizarla. Puedes realizar la consulta utilizando los datos del acto administrativo o mediante el código QR incluido en el documento.

Cuando utilizas los datos del acto, el SAT solicita:

  • número de folio;
  • RFC del contribuyente; y
  • últimos ocho caracteres de la firma electrónica avanzada.

Después de realizar la consulta puedes comprobar información del documento, revisar la vigencia del certificado con el que fue firmado y visualizar una copia fiel de lo registrado por la autoridad.

Accede al servicio oficial para validar documentos notificados electrónicamente

¿Qué documentos del Buzón Tributario puedes comprobar?

El SAT identifica tres documentos directamente relacionados con una notificación electrónica:

  • Acuse de notificación.
  • Constancia de notificación.
  • Documento notificado.

No cumplen la misma función. El acuse se genera cuando el contribuyente se notifica electrónicamente dentro del plazo; la constancia puede generarse cuando no abre el documento dentro de los tres días hábiles; y el documento notificado contiene el acto administrativo enviado por la autoridad.

Si quieres entender cómo funcionan esos plazos y por qué actualmente se habla de 3 y 20 días, en nuestro artículo Buzón Tributario: ¿tienes 3 o 20 días para una notificación? explicamos por separado el reloj del contribuyente y el del SAT.

¿También puedes verificar documentos SAT entregados en papel?

Sí. Existe una segunda herramienta para actos administrativos firmados electrónicamente que fueron notificados de manera personal y entregados como documentos impresos.

Este servicio tampoco requiere autentificación.

El procedimiento consiste en introducir los datos que solicita la aplicación y comprobar que el documento recibido coincida con el registrado por el SAT.

La consulta permite revisar información relevante, verificar la vigencia del certificado utilizado por el funcionario y visualizar una copia fiel del documento.

Consulta el servicio para documentos notificados personalmente

Por eso, recibir un documento directamente de un notificador no impide comprobar posteriormente su integridad y autoría.

¿Y si el documento no llegó por Buzón ni personalmente?

Existe una tercera ruta.

El SAT permite comprobar documentos firmados electrónicamente con la e.firma o sello digital de funcionarios competentes que no fueron notificados mediante Buzón Tributario ni de manera personal.

La propia autoridad menciona como ejemplo las copias certificadas de documentos emitidas por el SAT.

Para estas consultas se utilizan datos contenidos en el documento, como:

  • número de folio;
  • RFC del destinatario; y
  • caracteres de la firma electrónica del funcionario competente.

Al realizar la búsqueda puedes comparar el documento con el registrado por la autoridad y visualizar una copia fiel.

Verifica otros documentos firmados electrónicamente por funcionarios del SAT

Antes de verificar documentos SAT, por tanto, conviene identificar primero cómo recibiste el documento para utilizar la herramienta adecuada.

¿El código QR también sirve para comprobarlo?

Sí. La RMF contempla la posibilidad de validar documentos que contienen un código QR utilizando un dispositivo capaz de leerlo.

En los documentos notificados electrónicamente, el SAT explica que al escanear el código puedes llegar directamente a la sección de validación y visualizar los datos y el documento firmado electrónicamente.

Antes de proporcionar información, revisa siempre que el código QR te haya dirigido realmente a un dominio oficial del SAT.

El QR facilita la consulta, pero el objetivo sigue siendo el mismo: comparar lo que recibiste con la información registrada por la autoridad.

¿Qué hacer si la información no coincide?

Una consulta sin coincidencia no demuestra automáticamente que el documento sea falso.

Primero revisa que:

  • elegiste la herramienta correcta;
  • capturaste correctamente el RFC;
  • el folio o número de referencia coincide;
  • utilizaste los caracteres correctos de la firma; y
  • el documento corresponde al tipo de validación seleccionado.

Para determinados documentos firmados electrónicamente, el SAT indica que si la información obtenida no coincide puede presentarse un caso de aclaración a través de su portal.

Si el documento contiene un requerimiento, resolución o plazo, no conviene ignorarlo únicamente porque la primera consulta haya fallado. Conserva el archivo original y solicita la aclaración mediante los canales oficiales.

No confundas la verificación del SAT con la del IMSS

El SAT y el IMSS cuentan con herramientas para comprobar documentos firmados electrónicamente, pero son procedimientos independientes.

Un documento del SAT debe validarse utilizando los servicios del SAT, mientras que un documento emitido por el IMSS debe comprobarse en la plataforma del Instituto.

Los datos solicitados tampoco son iguales. En los servicios del SAT pueden intervenir el RFC, folio o número de referencia y datos de la firma electrónica. El IMSS utiliza su propio mecanismo y sus propios identificadores.

En nuestro artículo ¿Recibiste un documento del IMSS? Así puedes comprobar si es auténtico explicamos específicamente cómo funciona la validación del Instituto.

Que ambas autoridades utilicen los términos integridad y autoría no significa que exista una plataforma única para comprobar documentos de todas las dependencias.

Antes de dar por válido un documento del SAT

Verificar documentos SAT es un control sencillo que puede aportar mayor certeza antes de responder un requerimiento, integrar un expediente o compartir un acto con las áreas contable, administrativa o jurídica.

Conserva el documento original y, cuando corresponda, también el acuse o constancia relacionados con la notificación.

La validación de integridad y autoría permite comprobar el origen del documento, pero no sustituye la revisión de su contenido ni detiene los plazos que puedan estar corriendo.

Cuando el documento proviene del Buzón Tributario, revisa además la fecha en que se tuvo por realizada la notificación y cualquier plazo específico establecido en el acto.

Síguenos en YouTube

En nuestro canal de YouTube compartimos cursos, explicaciones y novedades sobre SAT, CFDI y temas fiscales que afectan el trabajo diario de contadores y empresas.

¿Recibiste un documento del IMSS? Así puedes comprobar si es auténtico

Recibir un oficio, aviso o resolución que aparentemente proviene del Instituto puede generar una duda inmediata: ¿realmente lo emitió el IMSS? Para verificar documentos IMSS existe una herramienta oficial que permite cotejar documentos digitales e impresos firmados electrónicamente, sin confiar únicamente en el diseño del archivo, el correo recibido o los logotipos que aparecen en él.

¿Qué documentos del IMSS puedes verificar?

El servicio permite comprobar la integridad y autoría de documentos firmados con la e.firma del funcionario competente.

Actualmente pueden seleccionarse cuatro tipos:

  • Acto administrativo.
  • Aviso electrónico de notificación pendiente.
  • Acuse de recibo de notificación electrónica.
  • Constancia de notificación electrónica.

La herramienta no está limitada a documentos recibidos mediante el Buzón IMSS. El propio Instituto señala que también pueden verificarse documentos impresos firmados electrónicamente que hayan sido notificados de manera presencial. Consulta la información oficial sobre verificación de documentos

¿Cómo verificar documentos IMSS con el folio digital?

Si tienes el documento a la mano, el procedimiento es sencillo.

Entra a la herramienta oficial de Validación de integridad y autoría de documentos y:

  1. Selecciona el tipo de documento.
  2. Captura el RFC correspondiente.
  3. Introduce los últimos 12 caracteres del folio de firma digital.
  4. Escribe los caracteres del CAPTCHA.
  5. Presiona Consultar.

Ingresa a la herramienta oficial de validación del IMSS

El objetivo es cotejar el documento que tienes con la información registrada por el Instituto.

Un archivo puede incluir logotipos, nombres de funcionarios y una apariencia convincente. Eso, por sí solo, no demuestra que corresponda al documento oficial.

También puedes utilizar el código QR

Cuando el documento contiene un código QR, el IMSS indica que puedes utilizarlo para realizar la validación desde un dispositivo móvil.

Al escanearlo debes llegar al servicio oficial de comprobación y poder cotejar la información con el documento recibido. El IMSS utiliza este mecanismo, por ejemplo, en resoluciones relacionadas con la determinación o rectificación de la Prima en el Seguro de Riesgos de Trabajo.

Antes de proporcionar información, revisa que el código QR te haya llevado realmente a un dominio oficial del IMSS.

¿Qué significa comprobar la integridad y autoría?

En términos prácticos, la validación permite comprobar que el documento corresponde con el registrado oficialmente y relacionarlo con la firma electrónica del funcionario que lo emitió.

El IMSS señala que la e.firma del funcionario competente sustituye su firma autógrafa, garantiza la integridad del documento y produce los mismos efectos legales que una firma manuscrita.

Por eso, verificar documentos IMSS puede ser especialmente útil antes de:

  • atender una resolución;
  • responder un requerimiento;
  • integrar el documento a un expediente;
  • enviarlo al área jurídica o contable; o
  • tomar una decisión basada en su contenido.

¿Qué pasa si la información no coincide?

Si la herramienta no devuelve la información esperada, eso no significa automáticamente que el documento sea falso.

Primero verifica:

  • que elegiste el tipo correcto de documento;
  • que capturaste correctamente el RFC;
  • que utilizaste exactamente los últimos 12 caracteres del folio de firma digital;
  • que el documento corresponde a alguno de los tipos admitidos; y
  • que estás utilizando el portal oficial.

Si después de revisar estos datos sigues sin poder validarlo, conserva el documento original y utiliza los canales oficiales del IMSS para solicitar una aclaración.

No conviene ignorar un requerimiento o resolución únicamente porque la primera consulta no produjo el resultado esperado.

Si llegó por Buzón IMSS, también debes vigilar el plazo

Comprobar la autenticidad de un documento y atender su notificación son cosas diferentes.

Si lo recibiste mediante Buzón IMSS, verificarlo no detiene ni reinicia los plazos de la notificación.

En nuestro artículo Buzón IMSS: ¿qué pasa si no abres una notificación en 3 días? explicamos cómo se cuentan los tres días hábiles y qué ocurre cuando el documento no se abre dentro de ese periodo.

Por eso conviene realizar ambas acciones: conservar la evidencia de la notificación y validar el documento cuando necesites confirmar su integridad y autoría.

Verificar documentos IMSS también sirve para documentos impresos

Este es uno de los aspectos más interesantes de la herramienta.

El IMSS señala expresamente que puede utilizarse para documentos digitales o impresos, siempre que hayan sido firmados con la e.firma del funcionario competente y correspondan a los supuestos admitidos por el servicio.

Esto resulta útil cuando una resolución pasa entre varias áreas de una empresa —nómina, recursos humanos, contabilidad, administración o jurídico— y alguien necesita confirmar que la copia corresponde al documento oficial.

Conserva el expediente completo

Después de verificar documentos IMSS, no te limites a guardar una captura de la consulta.

Cuando el documento sea importante, conviene conservar:

  • el archivo o documento original;
  • el aviso electrónico, cuando exista;
  • el acuse o constancia de notificación;
  • el folio de firma digital; y
  • evidencia de la validación cuando resulte útil para el expediente.

La comprobación de autenticidad tampoco sustituye la revisión del contenido.

Una vez confirmado el documento, identifica si contiene una fecha límite, cantidad determinada, requerimiento, resolución o cualquier acción que debas atender.

Antes de dar por válido un documento del IMSS

Si recibes un documento que aparentemente proviene del IMSS, no necesitas confiar únicamente en su presentación o en la forma en que llegó.

La herramienta oficial permite verificar documentos IMSS utilizando el folio de firma digital o, cuando esté disponible, el código QR.

Es un control sencillo que puede aportar mayor certeza antes de responder una resolución, integrar un expediente o compartir el documento con otras áreas de la empresa.

Síguenos en YouTube

En nuestro canal de YouTube compartimos cursos, explicaciones y novedades sobre IMSS, SAT, CFDI y obligaciones que afectan el trabajo diario de contadores y empresas.

PAE del SAT: cuándo puede iniciar el cobro y qué ocurre después

Recibir la determinación de un crédito fiscal no significa que el SAT pueda embargar de inmediato. El procedimiento de ejecución comienza cuando el adeudo ya es exigible y no fue pagado o garantizado dentro del plazo aplicable. Saber en qué etapa se encuentra el caso permite reaccionar antes de que el cobro avance.

El procedimiento administrativo de ejecución (PAE) es el mecanismo que permite a la autoridad hacer efectivo un crédito fiscal mediante requerimiento de pago, embargo y, cuando corresponde, intervención o remate. No es una nueva auditoría: es la etapa de cobro de un adeudo que ya puede exigirse.

¿Cuándo puede iniciar el procedimiento de ejecución?

Como regla general, los créditos fiscales determinados por la autoridad deben pagarse o garantizarse, junto con sus accesorios, dentro de los 30 días hábiles siguientes a aquel en que surta efectos su notificación.

Por eso, la existencia de un crédito no autoriza por sí sola un embargo inmediato. Antes de asumir que el PAE ya comenzó, conviene revisar cuándo surtió efectos la notificación, cuándo venció el plazo y si existe algún pago, garantía o suspensión aplicable.

El SAT explica en su orientación sobre requerimiento de pago y embargo que, vencido el plazo correspondiente sin cubrir o garantizar el adeudo, la autoridad puede iniciar acciones de cobro.

Si todavía no tienes claro si existe un crédito fiscal determinado o solo una obligación pendiente, en ¿Le debes al SAT? Cómo revisar adeudos, omisiones y créditos fiscales explicamos cómo distinguir esas situaciones antes de llegar a la etapa de cobro.

¿Qué ocurre durante el requerimiento de pago y el embargo?

Cuando el crédito ya es exigible, la autoridad puede requerir el pago. Si en ese acto el contribuyente no acredita haberlo efectuado, el artículo 151 del Código Fiscal de la Federación permite continuar de inmediato con el embargo de bienes suficientes para cubrir el crédito y sus accesorios.

El procedimiento de ejecución también puede recaer sobre depósitos bancarios. Otra posibilidad es embargar una negociación para obtener, mediante intervención, ingresos que permitan cubrir el adeudo.

Por ello, un mandamiento de ejecución requiere atención inmediata: hay que comprobar el origen del crédito, su importe, la fecha de exigibilidad y cualquier pago, garantía o medio de defensa relacionado.

¿Puede el contribuyente elegir qué bienes se embargan?

El artículo 155 del CFF reconoce a la persona con quien se practique la diligencia el derecho de señalar bienes para el embargo siguiendo un orden legal.

En términos generales, comienza con dinero y determinados depósitos; continúa con acciones, bonos, valores y ciertos créditos de fácil cobro; después considera otros bienes muebles y, finalmente, inmuebles.

Sin embargo, el ejecutor puede apartarse de ese señalamiento en los supuestos del artículo 156. Por ejemplo, cuando no se indiquen bienes suficientes, no se respete el orden previsto o se señalen bienes ubicados fuera de la circunscripción, ya gravados o con características que dificulten su realización.

La diferencia es importante: el contribuyente tiene derecho a señalar bienes, pero ese derecho no es absoluto.

¿Puede el SAT embargar una cuenta bancaria?

Sí. El CFF contempla el embargo de depósitos bancarios dentro del procedimiento de ejecución, pero eso no significa que una deuda produzca automáticamente el congelamiento de las cuentas.

Cuando existe un crédito exigible y se actualizan los supuestos legales, la autoridad puede ordenar el embargo o inmovilización correspondiente. El Código establece límites vinculados con el importe actualizado del crédito y sus accesorios.

En El SAT no congela cuentas bancarias de forma masiva explicamos por qué deben existir actuaciones y supuestos legales concretos antes de llegar a esa consecuencia.

¿Qué puede pasar después de un embargo?

El embargo no significa que los bienes se vendan en ese momento. Dependiendo de lo embargado y de cómo avance el expediente, pueden existir actos posteriores de valuación y, cuando corresponda, remate, enajenación o adjudicación.

Si se embarga una negociación, el CFF contempla la intervención para obtener ingresos destinados al pago del crédito. Si los bienes inicialmente embargados no son suficientes, la autoridad puede ampliar el embargo conforme a los supuestos legales.

A medida que avanza el procedimiento de ejecución, resulta más importante revisar el expediente completo y no únicamente la última actuación recibida.

¿Cómo puede evitarse que el procedimiento siga avanzando?

La forma de frenar o suspender el procedimiento de ejecución depende del caso. Entre las alternativas que pueden existir están pagar el adeudo, garantizar el interés fiscal cuando proceda, solicitar una modalidad de pago autorizada o impugnar la resolución mediante el medio de defensa correspondiente.

Presentar una defensa no siempre detiene por sí solo el cobro. Deben revisarse los requisitos de suspensión y garantía aplicables al medio utilizado y a la etapa en que se encuentre el crédito.

Durante 2026, la Ley de Ingresos de la Federación establece además una regla especial para quienes interpongan recurso de revocación conforme al CFF: en los supuestos previstos, disponen de seis meses desde la presentación del recurso para constituir la garantía; si se resuelve antes, cuentan con 10 días a partir de que surta efectos la notificación de la resolución.

Si se considera que la resolución es ilegal, puede ser útil revisar el recurso de revocación en línea ante el SAT.

¿Qué cambió en 2026 para garantizar el interés fiscal?

Las reglas cambiaron durante el mismo ejercicio. Desde el 10 de abril de 2026, el artículo 141 del CFF permite garantizar el interés fiscal mediante alguna de las formas previstas en la propia disposición, sin el orden obligatorio que estuvo vigente al inicio del año.

Actualmente se contemplan, entre otras modalidades, el billete de depósito, la carta de crédito, la prenda o hipoteca en los casos permitidos, la fianza, la obligación solidaria de un tercero y el embargo en la vía administrativa de determinados bienes o negociaciones.

La modificación fue publicada en el Diario Oficial de la Federación el 9 de abril de 2026. Si el expediente comenzó antes de esa fecha o involucra una garantía constituida durante el periodo transitorio, debe revisarse de forma individual.

¿El pago en parcialidades puede influir en un embargo?

Cuando se cumplen los requisitos correspondientes, el CFF permite solicitar autorización para pagar contribuciones omitidas y sus accesorios en parcialidades o de forma diferida.

Si ya existen bienes embargados, obtener una autorización no implica automáticamente que queden liberados. Para 2026, la Resolución Miscelánea Fiscal contempla solicitar la liberación de determinados bienes previamente embargados una vez constituida una garantía suficiente a satisfacción de la autoridad.

Por ello, si el procedimiento de ejecución ya inició, debe considerarse tanto el adeudo como los actos de cobro que se hayan practicado.

¿Qué debe revisar el contador cuando llega un requerimiento?

Conviene reunir y comprobar al menos:

  • la resolución que originó el crédito fiscal;
  • la fecha en que fue notificada y aquella en que surtió efectos;
  • el importe y sus accesorios;
  • los comprobantes de pago, si existen;
  • la garantía constituida y su vigencia;
  • los medios de defensa presentados y la situación de la suspensión;
  • los documentos recibidos durante el requerimiento o embargo;
  • las notificaciones disponibles en el Buzón Tributario.

No conviene esperar hasta una eventual etapa de remate. Cuanto antes se determine si el crédito es correcto, si ya es exigible y qué actuaciones se han practicado, más claro será qué opciones siguen disponibles.

Resumen

Un crédito fiscal no implica automáticamente un embargo. Pero cuando vence el plazo aplicable y el adeudo se vuelve exigible, el SAT puede iniciar el requerimiento de pago y avanzar hacia medidas sobre bienes, cuentas o negociaciones.

Comprender el procedimiento de ejecución permite distinguir entre una deuda recién notificada y un cobro que ya está en marcha. Para el contador o administrador, la prioridad debe ser revisar fechas, documentos, pagos, garantías y medios de defensa antes de que el expediente avance.

Síguenos en YouTube

En el canal de Facturando publicamos cursos, explicaciones y actualizaciones sobre CFDI, SAT y obligaciones fiscales. Visita el canal de YouTube de Facturando para conocer nuestros próximos contenidos.

Buzón IMSS: ¿qué pasa si no abres una notificación en 3 días?

Recibir un correo o SMS del IMSS avisando que existe un documento pendiente puede parecer un mensaje más, pero a partir de ese aviso comienza un plazo que conviene controlar. En las notificaciones del Buzón IMSS importan la fecha del aviso, los días hábiles y el momento en que se abre el documento.

¿Qué ocurre si dejas pasar esos días? ¿Y si el aviso llega antes de un fin de semana? Entender el procedimiento ayuda a evitar que una notificación produzca efectos mientras todavía piensas que tienes tiempo para revisarla.

¿Cómo funcionan las notificaciones del Buzón IMSS?

Antes de realizar la notificación electrónica, el IMSS envía un aviso al correo electrónico y al teléfono móvil registrados y validados como medios de contacto.

A partir del día hábil siguiente al envío del aviso, cuentas con 3 días hábiles para ingresar a “Mis Notificaciones”, entrar en “Pendientes de notificar” y abrir el documento digital.

Por ejemplo, si recibes el aviso un lunes y durante esa semana no existe otro día inhábil:

  • Martes: día hábil 1.
  • Miércoles: día hábil 2.
  • Jueves: día hábil 3.
  • Viernes: si no abriste el documento, entra en juego la regla del cuarto día hábil.

El IMSS explica actualmente este procedimiento en su portal oficial del Buzón IMSS.

¿Qué ocurre al cuarto día hábil?

Si no abres el documento dentro de los 3 días hábiles, la notificación se tiene por realizada al cuarto día hábil, contado a partir del día hábil siguiente a aquel en que fue enviado el aviso.

El sistema genera automáticamente una constancia de notificación electrónica, que queda disponible en “Mis Notificaciones”.

Por eso, no entrar al buzón no impide que la actuación produzca efectos legales. A partir de la notificación pueden comenzar otros plazos relacionados con el acto recibido, y esos plazos deben revisarse por separado.

¿Qué pasa si el aviso llega un viernes?

Supongamos que el IMSS envía el aviso un viernes y que la semana siguiente no tiene días inhábiles adicionales.

El lunes sería el día hábil 1; martes, el día 2; y miércoles, el día 3. Si el documento continúa sin abrirse, la notificación se tendría por realizada el jueves.

Este ejemplo muestra por qué no conviene pensar simplemente en 72 horas. Para las notificaciones del Buzón IMSS el plazo se expresa en días hábiles.

¿Y si entras en un día u hora inhábil?

El Buzón IMSS está disponible las 24 horas, los 365 días del año.

Sin embargo, si ingresas y te das por notificado en un día u hora inhábil, el Instituto señala que la notificación se tendrá por realizada a partir de las 9:30 horas del día hábil siguiente.

El IMSS también indica que sus notificaciones electrónicas se realizan entre las 9:30 y las 18:00 horas de la Zona Centro de México. Cuando el domicilio fiscal se encuentra en otro huso horario, para efectos legales se considera el correspondiente al domicilio fiscal del particular.

¿Qué documentos dejan las notificaciones del Buzón IMSS?

Después de una notificación conviene conservar el expediente electrónico relacionado con ella.

Entre los documentos que identifica el IMSS se encuentran:

  • el acto administrativo;
  • el acuse de recibo de notificación electrónica, cuando abres el documento dentro del plazo; o
  • la constancia de notificación electrónica, cuando transcurren los 3 días hábiles sin abrirlo.

Las notificaciones permanecen disponibles en “Mis Notificaciones” para consultarlas e imprimirlas.

El IMSS también dispone de un servicio para verificar la integridad y autoría de los documentos. Ahí pueden validarse el acto administrativo, el aviso electrónico, el acuse y la constancia mediante el RFC y el folio digital.

Conservar estos archivos ayuda a demostrar qué se recibió y cuándo se tuvo por realizada la notificación.

No confundas 3 días hábiles con 72 horas

Existe otro plazo dentro del Buzón IMSS que puede prestarse a confusión.

Cuando registras un correo electrónico o teléfono móvil como medio de contacto, el Instituto concede 72 horas para validarlo. Ese plazo corresponde exclusivamente a la validación del medio de contacto.

Los 3 días hábiles corresponden a otra cosa: abrir un documento pendiente de notificación.

Son dos procedimientos y dos plazos diferentes.

¿Es una regla nueva de 2026?

No. El mecanismo de los 3 días hábiles no nació en 2026.

El IMSS ya utilizaba esta regla en las notificaciones electrónicas y actualmente la mantiene vigente. Su fundamento se relaciona con la Ley del Seguro Social y con la aplicación supletoria del artículo 134, fracción I, del Código Fiscal de la Federación.

Lo que hace interesante revisarlo ahora es que el Buzón IMSS tiene un papel cada vez mayor como medio de comunicación entre el Instituto, patrones y otros particulares.

¿Por qué se parece al Buzón Tributario del SAT?

La semejanza no es casual.

El propio IMSS señala que para este procedimiento se aplica de manera supletoria el artículo 134, fracción I, del CFF. Por eso encontramos una mecánica muy parecida a la del Buzón Tributario.

Aunque el mecanismo es parecido, no conviene confundir el Buzón IMSS con el Buzón Tributario del SAT. Son plataformas distintas, administradas por autoridades diferentes y utilizadas para actos diferentes. En nuestro artículo Buzón Tributario: ¿tienes 3 o 20 días para una notificación? explicamos cómo funciona el plazo ante el SAT y por qué los 3 días del contribuyente no deben confundirse con los nuevos plazos de hasta 20 días que tiene la autoridad en determinados procedimientos.

¿Cómo evitar perder una notificación?

Para reducir riesgos:

  • mantén actualizado el correo electrónico y teléfono registrados;
  • revisa los avisos que recibas del IMSS;
  • entra al Buzón cuanto antes y no esperes al tercer día;
  • conserva el acto administrativo y el acuse o constancia; y
  • identifica inmediatamente cualquier plazo adicional contenido en el documento.

Si necesitas conocer cómo se habilita este servicio, en nuestro artículo IMSS lanza su buzón electrónico explicamos el proceso de activación y el uso de la e.firma.

Conclusión

Las notificaciones del Buzón IMSS pueden producir efectos aunque el documento no sea abierto. Después del aviso comienza un plazo de 3 días hábiles y, si transcurre sin que ingreses al documento, la notificación se tiene por realizada al cuarto día hábil.

La mejor práctica es sencilla: mantén tus medios de contacto actualizados, revisa el Buzón IMSS cuando recibas un aviso y conserva los documentos que acreditan la notificación.

Síguenos en YouTube

En nuestro canal de YouTube compartimos cursos, explicaciones y novedades sobre IMSS, SAT, CFDI y temas fiscales que afectan el trabajo diario de contadores y empresas. Suscríbete para conocer nuestros próximos contenidos.