
CFDI relacionados: qué debes cancelar primero y por qué importa el orden

Los CFDI relacionados pueden cambiar el orden de una cancelación. Si intentas cancelar primero el comprobante de origen sin revisar qué documentos siguen vigentes, el SAT puede impedir el proceso. PRODECON identifica este error y advierte que la secuencia debe revisarse antes de enviar la solicitud. En su documento sobre los principales errores en la emisión y cancelación del CFDI, PRODECON señala que, cuando una factura a cancelar tiene comprobantes relacionados vigentes, primero deben cancelarse los relacionados y posteriormente el CFDI de origen, salvo la excepción correspondiente al motivo 01.

¿Por qué un CFDI relacionado puede impedir la cancelación?

Una factura puede tener, por ejemplo, una nota de crédito relacionada o, si fue emitida bajo el esquema PPD, un complemento para recepción de pagos (REP).

Cuando alguno de esos documentos continúa vigente, el comprobante de origen puede aparecer como “No cancelable”. Antes de insistir con la solicitud conviene identificar qué relación provoca ese estado y revisar si el documento relacionado también debe cancelarse. Nuestro artículo de 2024 documenta precisamente ambos ejemplos. Si necesitas profundizar en ese estatus, en nuestro artículo ¿Qué significa un CFDI no cancelable? explicamos cómo identificar los documentos asociados.
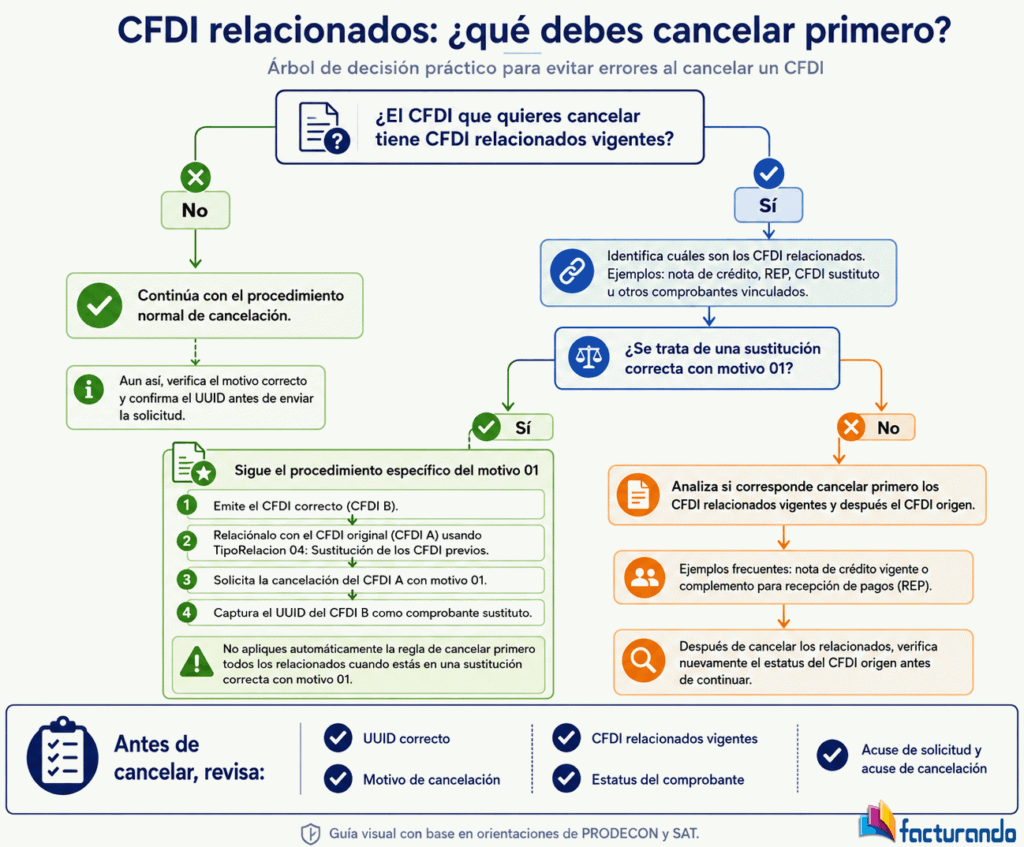
¿Qué debes cancelar primero?

La regla práctica que destaca PRODECON es clara: si el comprobante de origen tiene CFDI relacionados vigentes, deben cancelarse primero esos documentos y después solicitar la cancelación del CFDI origen.

Por ejemplo:

Factura A — comprobante de ingreso
↓
Nota de crédito B — CFDI relacionado

Si la empresa necesita cancelar la Factura A y la Nota de crédito B también debe quedar sin efectos, el orden será cancelar B y después continuar con A.

Lo importante es no cancelar documentos “en cadena” sin entender por qué existen. El orden técnico importa, pero también debe existir una razón real para dejar sin efectos cada comprobante.

¿Qué pasa con una factura PPD que tiene un REP?

Una factura PPD con un complemento para recepción de pagos vigente también puede quedar como “No cancelable”. Facturando ha documentado este escenario como uno de los casos frecuentes en los que existen relaciones que deben revisarse antes de cancelar el comprobante origen.

Antes de actuar sobre la factura principal, revisa qué pago documenta el REP y confirma si ambos comprobantes deben corregirse o cancelarse. Después de atender el documento relacionado, verifica nuevamente el estatus de la factura antes de continuar.

La excepción: sustitución con motivo 01

Aquí no debe aplicarse automáticamente la regla de “cancelar primero todos los relacionados”.

Cuando existe una sustitución correcta con motivo 01, el SAT establece un procedimiento específico: primero se emite el CFDI sustituto y se relaciona con el original mediante el tipo de relación 04, “Sustitución de los CFDI previos”; después se solicita cancelar el comprobante original con motivo 01 e indicando el UUID del sustituto. El SAT explica además que el CFDI original puede aparecer temporalmente como “No cancelable” después de generar esa relación. Al solicitar correctamente la cancelación con motivo 01, la relación se rompe para efectos del proceso y el comprobante pasa a ser cancelable con o sin aceptación, según corresponda.

Por eso, si estás realizando una sustitución, no conviene cancelar el CFDI sustituto solamente porque aparece como relacionado.

¿Cómo identificar los CFDI relacionados?

Antes de comenzar, conviene tener identificados los UUID involucrados, su estatus y la relación entre ellos.

Con Descargar CFDI puedes obtener los XML directamente del SAT y descargar archivos adicionales como Documentos relacionados, acuse de solicitud de cancelación y acuse de cancelación. También permite consultar de forma individual o masiva el estatus de los UUID.

Esto facilita revisar la operación antes de comenzar a cancelar comprobantes.

¿Qué debes revisar antes de cancelar?

  1. Confirma el UUID del CFDI que necesitas cancelar.
  2. Identifica los CFDI relacionados que siguen vigentes.
  3. Determina si esos documentos también deben quedar sin efectos.
  4. Verifica si se trata de una sustitución con motivo 01.
  5. Si no es motivo 01 y corresponde cancelar los relacionados, atiéndelos primero.
  6. Consulta nuevamente el estatus del CFDI origen antes de continuar.
  7. Conserva los acuses de los movimientos realizados.

Los acuses y el documento de relacionados permiten conservar evidencia del proceso y conocer qué comprobantes participaron en la operación.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden — Estás aquí.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las demás publicaciones, agregaremos los enlaces correspondientes.

Conclusión

Los CFDI relacionados no deben verse solo como un impedimento técnico. Antes de cancelar documentos, es necesario entender qué comprobantes participan en la operación y cuáles realmente deben quedar sin efectos.

Como regla general, los documentos relacionados vigentes deben atenderse antes que el CFDI origen. La excepción que debes reconocer es la sustitución con motivo 01, porque sigue un procedimiento diferente.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, facturación electrónica, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

¿Necesitas CURP biométrica para un crédito Infonavit en 2026?

Desde agosto de 2026, la CURP biométrica Infonavit puede utilizarse para acreditar la identidad de una persona trabajadora durante el trámite de crédito, siempre que los datos biométricos asociados puedan validarse correctamente. Pero esto no significa que sea obligatoria: el Instituto continúa aceptando otras identificaciones vigentes, como INE y pasaporte.

La precisión es importante porque la modificación publicada en el Diario Oficial de la Federación actualiza la documentación de los expedientes de crédito, pero no establece que todos los derechohabientes deban obtener una CURP biométrica para solicitar financiamiento.

¿Qué cambió con la CURP biométrica Infonavit?

El 5 de agosto de 2026 se publicó la modificación a los Anexos 1 y 2 de las Reglas para el Otorgamiento de Créditos a los trabajadores derechohabientes del Infonavit. Los cambios entraron en vigor el 6 de agosto de 2026.

La nueva disposición señala que, cuando una persona presente una CURP que tenga asociados sus datos biométricos y la validación resulte exitosa, ese documento será suficiente para identificarla.

En términos prácticos, la CURP biométrica se incorpora como una alternativa de identificación que puede simplificar la integración del expediente.

Entonces, ¿es obligatoria para solicitar un crédito?

No.

La información vigente del Infonavit para comprar vivienda continúa señalando como identificaciones oficiales válidas la credencial para votar del INE, el pasaporte o la CURP biométrica. Además, solicita la CURP tradicional cuando no se presenta la versión biométrica.

Por ello, tener una CURP biométrica Infonavit no es una condición indispensable para solicitar un crédito. Si cuentas con otra identificación admitida y cumples los demás requisitos del producto, esta actualización no te obliga por sí misma a tramitar una CURP biométrica.

¿La CURP biométrica sustituye todos los documentos?

Tampoco.

El cambio se refiere a la identificación de la persona trabajadora. Los expedientes de crédito continúan requiriendo otros documentos según la opción de financiamiento.

Por ejemplo, para comprar vivienda pueden solicitarse acta de nacimiento, Cédula de Identificación Fiscal, avalúo, documentación del inmueble, estado de cuenta del vendedor y constancia del curso de educación financiera, entre otros requisitos.

Por eso no debe interpretarse que presentar la CURP biométrica permita realizar todo el trámite con un solo documento.

¿Qué otros requisitos documentales cambiaron?

La modificación no se limita a la identificación biométrica. También actualiza otros elementos que pueden integrar el expediente. Entre los principales cambios se encuentran:

  • La posibilidad de utilizar, cuando corresponda, el testimonio de la escritura emitido durante la formalización como comprobante de domicilio.
  • Documentación que acredite la participación en acciones de asesoría, capacitación o educación financiera, únicamente para las opciones de financiamiento en las que aplique.
  • Autorización para consultar Sociedades de Información Crediticia mediante firma autógrafa o medios electrónicos.
  • Ajustes para acreditar la propiedad o legítima tenencia de terrenos e inmuebles destinados a construcción, autoproducción, remodelación, mejora o ampliación.
  • Documentación relacionada con la inexistencia de adeudos de predial y, cuando corresponda, derechos por consumo de agua.
  • Precisiones sobre la documentación necesaria para la formalización del crédito.

La lista concreta puede variar según el producto que solicites, por lo que siempre conviene revisar los requisitos vigentes directamente en los canales del Infonavit.

¿Cambió el monto, la tasa o el plazo del crédito?

Esta publicación no tuvo ese objetivo.

La modificación se concentra en los Anexos 1 y 2 de las reglas, relacionados con los documentos que acompañan la solicitud y los necesarios para formalizar el crédito. Por ello, no debe interpretarse como un anuncio general de nuevas tasas, montos máximos o plazos.

Si estás evaluando un financiamiento, las condiciones específicas deben consultarse en Mi Cuenta Infonavit y en la opción de crédito correspondiente.

¿Qué pasa si tu crédito ya estaba en trámite?

Las nuevas disposiciones entraron en vigor el 6 de agosto de 2026, pero existe una regla transitoria para los procesos que ya habían comenzado.

Los créditos que se encontraban en trámite de inscripción o formalización antes de la entrada en vigor pueden continuar utilizando los Anexos 1 y 2 anteriores, según corresponda.

Esto evita que una persona que ya había iniciado el proceso tenga que integrar automáticamente su expediente nuevamente bajo los requisitos modificados.

¿Qué conviene revisar antes de iniciar el trámite?

La CURP biométrica Infonavit es solamente una parte del expediente. Antes de solicitar financiamiento conviene consultar tu precalificación, identificar el producto que necesitas, revisar su lista actual de documentos y confirmar que tus identificaciones estén vigentes.

También es recomendable verificar que nombre, CURP y demás datos personales coincidan entre tu identificación, documentación fiscal y expediente, además de reunir previamente los documentos correspondientes al inmueble.

Esta revisión sencilla puede evitar retrasos por diferencias de información, documentos vencidos o requisitos que únicamente corresponden a determinadas modalidades de crédito.

Ojo con los mensajes que dicen que ya es obligatoria

Cuando aparece un nuevo documento de identidad también pueden circular publicaciones o mensajes que convierten cualquier cambio en una supuesta obligación inmediata para todos.

En este caso, la información oficial vigente del Infonavit no respalda la afirmación de que todos los solicitantes de crédito deban presentar obligatoriamente una CURP biométrica. INE y pasaporte siguen apareciendo entre las identificaciones aceptadas.

Si recibes un mensaje que afirma que perderás tu crédito por no contar con ella, verifica primero la información en los canales oficiales. Tampoco entregues fotografías de documentos, contraseñas o datos personales mediante enlaces recibidos por mensajes, correos o redes sociales.

Conclusión

La CURP biométrica Infonavit representa una nueva alternativa para acreditar la identidad y puede simplificar parte del expediente cuando la validación de los datos biométricos sea exitosa.

Sin embargo, desde agosto de 2026 no es el único documento aceptado ni sustituye todos los requisitos necesarios para obtener financiamiento. INE y pasaporte continúan siendo opciones válidas de identificación, y cada modalidad de crédito conserva su propia documentación.

Antes de iniciar el trámite, lo más conveniente es consultar los requisitos oficiales correspondientes al producto que vas a solicitar y preparar tu expediente con información vigente y consistente.

Temas relacionados

Síguenos en YouTube

Los trámites de Infonavit, IMSS y otras autoridades pueden cambiar y generar dudas sobre documentos, fechas o nuevas obligaciones. Para mantenerte informado con explicaciones prácticas sobre estos temas, te invitamos a suscribirte al canal de YouTube de Facturando.

Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente

El motivo 01 se utiliza cuando un CFDI contiene un error y debe ser sustituido por otro comprobante relacionado. Aunque el concepto parece sencillo, el procedimiento tiene un orden específico: primero se emite el CFDI correcto y después se solicita la cancelación del comprobante original.

PRODECON incluyó entre los errores frecuentes de cancelación relacionar la solicitud con un CFDI incorrecto. También recuerda que, al utilizar esta clave, debe registrarse el folio fiscal del comprobante que sustituye al que se pretende cancelar.

¿Cuándo se utiliza el motivo 01?

El SAT identifica la clave 01 como “Comprobantes emitidos con errores con relación”. Se utiliza cuando una factura contiene un error y debe reexpedirse mediante otro CFDI relacionado. Puede tratarse, por ejemplo, de un error en la clave del producto o servicio, valor unitario, descuento u otro dato que haga necesario sustituir el comprobante. Las preguntas frecuentes del SAT explican que, en este supuesto, primero se genera el CFDI correcto y después se solicita la cancelación del anterior.

La palabra importante aquí es sustitución. No se trata únicamente de cancelar una factura: tenemos un CFDI original con errores y otro comprobante que ocupará su lugar.

Motivo 01 y tipo de relación 04: no son lo mismo

Ésta es una distinción que conviene tener muy clara. En el procedimiento aparecen dos claves diferentes:

  • Motivo de cancelación 01: Comprobantes emitidos con errores con relación.
  • Tipo de relación 04: Sustitución de los CFDI previos.

El motivo 01 se utiliza al solicitar la cancelación del CFDI incorrecto.

El tipo de relación 04, en cambio, se registra en el nuevo CFDI para señalar cuál comprobante está sustituyendo. El SAT contempla expresamente esa relación dentro de sus escenarios de sustitución. Tampoco debe confundirse el tipo de relación 04 con el motivo de cancelación 04. Este último pertenece a otro catálogo y corresponde a una operación nominativa relacionada en una factura global.

¿Cuál es el orden correcto para sustituir un CFDI?

Supongamos que la Factura A contiene un error y necesitamos sustituirla por la Factura B.

El procedimiento puede resumirse en cinco pasos:

  1. Emitir primero la Factura B con la información correcta.
  2. En la Factura B registrar el tipo de relación 04 — Sustitución de los CFDI previos e indicar el UUID de la Factura A.
  3. Solicitar posteriormente la cancelación de la Factura A.
  4. Seleccionar el motivo 01.
  5. En la solicitud de cancelación de A, registrar el UUID de la Factura B como comprobante sustituto.

El SAT presenta exactamente esta secuencia en sus escenarios de cancelación.

Visto de forma sencilla:

Factura A con error
↓
Factura B correcta → TipoRelacion 04 → UUID de A
↓
Cancelar Factura A → Motivo 01 → UUID de B

Así se conserva la trazabilidad entre el comprobante incorrecto y el que lo sustituye.

¿Por qué el CFDI puede aparecer como “No cancelable”?

Después de emitir la Factura B y relacionarla con la Factura A, puede ocurrir que el comprobante original aparezca inicialmente como “No cancelable”.

Esto puede parecer contradictorio: acabamos de crear la relación que necesitamos y ahora la factura que queremos cancelar aparece como no cancelable.

Sin embargo, el SAT explica que, al solicitar correctamente la cancelación con la clave 01 y registrar el folio del comprobante sustituto, la relación se rompe para efectos del proceso de cancelación y la factura original pasa a ser cancelable con o sin aceptación, según corresponda.

Por eso no conviene alterar el procedimiento únicamente al ver ese estado inicial.

¿Qué pasa si la sustitución no concluye correctamente?

El SAT también contempla un escenario especial en el que se utilizó la clave 01, pero el comprobante continúa vigente o se presenta un error. En ese caso, sus preguntas frecuentes describen un procedimiento que puede involucrar la cancelación de los CFDI relacionados y una nueva emisión.

Esto no debe interpretarse como una regla automática de “si falla el 01, utiliza el 02”. Primero es necesario identificar cuáles comprobantes continúan vigentes y qué relaciones existen antes de generar nuevas cancelaciones.

Este tema tiene antecedentes. En 2022 realizamos pruebas precisamente sobre el funcionamiento de esta clave y documentamos los resultados en nuestro artículo Cancelación de facturas usando el motivo 01. En aquel momento comprobamos mediante varias pruebas cómo estaba respondiendo el proceso.

Verifica los CFDI antes y después de la sustitución

Cuando intervienen varias facturas es fácil confundir UUID, estados o documentos relacionados.

Con Descargar CFDI puedes descargar los XML directamente del SAT y obtener archivos adicionales como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus de uno o varios UUID.

Esto no significa que el programa decida qué motivo fiscal debes utilizar. Su utilidad en este caso es ayudarte a tener identificados los comprobantes involucrados y comprobar posteriormente el resultado de la cancelación.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial sobre cancelación de CFDI:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente — Estás aquí.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones de la serie, agregaremos sus enlaces correspondientes.

Conclusión

El motivo 01 requiere algo más que seleccionar una clave al cancelar. La sustitución debe conservar correctamente la relación entre el CFDI con errores y el nuevo comprobante, utilizando tanto el motivo de cancelación 01 como el tipo de relación 04 en el lugar que corresponde.

Antes de enviar la solicitud, revisa especialmente los UUID y el orden de los pasos. Un folio sustituto incorrecto puede convertir una corrección sencilla en un problema con varios CFDI relacionados.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, CFDI, XML y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

¿Tu proveedor necesita REPSE? La clave está en cómo presta el servicio

Contratar mantenimiento, limpieza, seguridad, soporte técnico o consultoría no significa automáticamente entrar al régimen de subcontratación especializada. Para saber cuándo un servicio requiere REPSE, la pregunta central es si el proveedor pone trabajadores propios a disposición del contratante y si se cumplen las demás condiciones previstas para los servicios especializados.

Esta distinción importa porque pedir REPSE cuando no corresponde complica una contratación, pero ignorarlo cuando sí aplica puede generar riesgos laborales, de seguridad social y fiscales.

¿Cuándo un servicio requiere REPSE?

La plataforma REPSE de la STPS señala que deben inscribirse las personas físicas o morales que, para prestar servicios o ejecutar obras, pongan trabajadores propios a disposición de un tercero.

La autoridad explica que existe puesta a disposición cuando uno o varios trabajadores realizan sus actividades en un espacio o centro de trabajo propiedad, administración o responsabilidad del contratante, distinto de aquel con quien mantienen la relación laboral, de manera permanente, indefinida o periódica.

Además, los servicios u obras subcontratados no deben formar parte del objeto social ni de la actividad económica preponderante de quien los recibe.

Por eso, determinar si un servicio requiere REPSE exige analizar cómo se ejecuta realmente el contrato y no solamente el nombre que aparece en la factura.

Ir a las instalaciones del cliente no basta

Uno de los errores más comunes es pensar que cualquier trabajador externo que entra a las instalaciones de una empresa convierte el servicio en REPSE.

No necesariamente.

Imagina que una empresa contrata a un proveedor para reparar un equipo. Un técnico acude, realiza una intervención puntual y se retira. La sola presencia física del trabajador en las instalaciones del cliente no permite concluir, por sí misma, que existe una puesta a disposición en los términos del REPSE.

Ahora cambia el escenario. El proveedor mantiene varios técnicos trabajando periódicamente en las instalaciones del cliente para desarrollar el servicio contratado. Ahí existen más elementos para revisar si el personal está siendo puesto a disposición del beneficiario y si la operación debe cumplir el régimen de servicios especializados.

La frecuencia, el lugar y la forma real en que participa el personal importan más que la etiqueta comercial utilizada por las empresas.

No confundas coordinación con subordinación

Un contrato puede requerir horarios de acceso, protocolos de seguridad, responsables de proyecto o coordinación con personal interno. Eso no significa automáticamente que el contratante se convierta en patrón de los trabajadores del proveedor.

Tampoco basta con escribir en el contrato que “no existe subordinación” para eliminar cualquier riesgo.

La revisión debe considerar lo que ocurre en la práctica: quién es el patrón, quién organiza el trabajo, dónde se presta el servicio y bajo qué condiciones participa el personal.

El segundo filtro: objeto social y actividad preponderante

Aun cuando exista puesta a disposición de trabajadores, la Ley Federal del Trabajo permite la subcontratación de servicios especializados u obras especializadas cuando éstos no forman parte del objeto social ni de la actividad económica preponderante de la beneficiaria.

Esto obliga al contratante a revisar su propia situación, no únicamente la del proveedor.

No basta con preguntar si una empresa de mantenimiento tiene REPSE. También debe analizarse si el servicio concreto que se pretende contratar es especializado respecto de la empresa que lo recibe.

Tener REPSE no vuelve válido cualquier servicio

Otro error es pensar que, si el proveedor aparece en el padrón de la STPS, cualquier actividad que facture queda automáticamente cubierta.

El padrón permite consultar a las contratistas registradas. Por eso, el contratante debe confirmar que el registro esté vigente y que la actividad contratada sea congruente con la información del proveedor.

La pregunta correcta es: ¿el servicio que voy a contratar está respaldado por el registro vigente del proveedor?

¿Qué debe contener el contrato?

Cuando la operación sí corresponde a subcontratación de servicios especializados, la Ley Federal del Trabajo exige un contrato por escrito que señale el objeto de los servicios u obras y el número aproximado de trabajadores que participarán.

El documento debe coincidir con la realidad. Un contrato bien redactado ayuda a demostrar cómo se estructuró la operación, pero no corrige un servicio que materialmente funciona de otra manera.

¿Qué obligaciones aparecen después?

REPSE no termina con obtener un número de registro.

El IMSS utiliza ICSOE para que los prestadores registrados informen sobre los contratos de servicios u obras especializados. La presentación es cuatrimestral, dentro de los primeros 17 días de mayo, septiembre y enero.

INFONAVIT utiliza SISUB y también relaciona los contratos con los trabajadores puestos a disposición del beneficiario. Su presentación es cuatrimestral en esos mismos periodos.

Esto confirma por qué la puesta a disposición es tan relevante: aparece tanto en la definición del REPSE como en obligaciones posteriores de seguridad social.

¿Qué debería revisar el contratante antes de firmar?

Si existen dudas sobre si un servicio requiere REPSE, conviene documentar el análisis antes de contratar.

Una revisión práctica puede incluir:

  • qué servicio se recibirá;
  • si habrá trabajadores del proveedor en instalaciones bajo responsabilidad del contratante;
  • con qué frecuencia acudirán;
  • si su presencia será permanente, indefinida o periódica;
  • si el servicio forma parte del objeto social o actividad económica preponderante del beneficiario;
  • si el proveedor cuenta con REPSE vigente;
  • si la actividad contratada coincide con la registrada;
  • cuántos trabajadores participarán;
  • cómo quedará documentada la relación.

Esta lista no sustituye un análisis laboral o fiscal en casos complejos, pero ayuda a detectar desde compras, administración o cuentas por pagar cuándo una contratación necesita revisión adicional.

La pregunta de si el servicio requiere REPSE debe resolverse antes de autorizar la operación, no cuando ya se están reuniendo documentos para una revisión.

¿Y qué pasa con los CFDI y la documentación fiscal?

Una vez que la operación está dentro del régimen REPSE, empieza otro nivel de control.

La empresa no debería limitarse a recibir una factura. Debe mantener un expediente coherente con la contratación, los pagos, la vigencia del registro y la documentación fiscal y de seguridad social correspondiente.

En nuestro artículo Servicios REPSE: documentos que debes pedir para acreditar el IVA explicamos qué documentación debe reunir el contratante y por qué conviene relacionarla con la fecha real del pago.

Primero se determina si el servicio requiere REPSE; después se controla correctamente su cumplimiento.

Temas relacionados

Si quieres profundizar, te recomendamos estos recursos:

Conclusión

La existencia de un proveedor externo no significa automáticamente que haya subcontratación especializada. Para decidir correctamente, hay que observar cómo se presta el servicio, si existe puesta a disposición de trabajadores y si la actividad queda fuera del objeto social y de la actividad económica preponderante del beneficiario.

Si el servicio requiere REPSE, la revisión debe continuar con la vigencia del registro, la actividad registrada, el contrato y las obligaciones posteriores ante IMSS, INFONAVIT y en materia fiscal.

La mejor prevención ocurre antes de contratar: definir correctamente la operación evita pedir documentos innecesarios cuando no corresponden y reduce el riesgo de tratar como un servicio ordinario una relación que sí debía cumplir las reglas de servicios especializados.

Síguenos en YouTube

La subcontratación especializada combina reglas laborales, fiscales y de seguridad social que generan dudas en la operación diaria. Para mantenerte actualizado con explicaciones prácticas sobre REPSE, CFDI y cumplimiento empresarial, te invitamos a suscribirte al canal de YouTube de Facturando.

Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04

Los motivos de cancelación permiten informar al SAT por qué se solicita cancelar un CFDI. Elegir correctamente entre 01, 02, 03 y 04 es importante porque cada clave corresponde a una situación distinta y una selección equivocada puede complicar la corrección del comprobante.

PRODECON incluyó el uso de una clave incorrecta entre los errores frecuentes al cancelar un CFDI. El proceso oficial de cancelación del SAT también mantiene las cuatro claves e indica que, cuando existe sustitución, debe informarse el folio fiscal del comprobante sustituto.

¿Cuáles son los motivos de cancelación?

Al enviar una solicitud debe seleccionarse una de estas claves:

  • 01 — Comprobantes emitidos con errores con relación.
  • 02 — Comprobantes emitidos con errores sin relación.
  • 03 — No se llevó a cabo la operación.
  • 04 — Operación nominativa relacionada en una factura global.

PRODECON recoge los mismos cuatro supuestos en su documento sobre emisión y cancelación de CFDI.

La principal duda suele presentarse entre 01 y 02, porque ambos pueden partir de un CFDI que contiene un error.

Motivo 01: comprobantes emitidos con errores con relación

El motivo 01 se utiliza cuando el CFDI contiene un error y debe sustituirse mediante otro comprobante relacionado.

En uno de los escenarios de cancelación publicados por el SAT, primero se emite el CFDI correcto y se relaciona con el anterior mediante el tipo de relación 04, “Sustitución de los CFDI previos”. Después se solicita cancelar el CFDI original con motivo 01 e indicando el UUID del comprobante sustituto.

Por ejemplo, puede aplicar cuando una factura contiene un error en la clave de producto o servicio y debe sustituirse por otra correctamente emitida.

El siguiente artículo de nuestra serie estará dedicado a explicar este procedimiento con mayor detalle.

Motivo 02: comprobantes emitidos con errores sin relación

El motivo 02 también corresponde a un CFDI con errores, pero se utiliza cuando no se aplica el esquema de sustitución del motivo 01.

El SAT presenta, entre sus escenarios, una factura emitida con datos incorrectos del receptor. En ese caso indica solicitar la cancelación con la clave 02 y posteriormente emitir el comprobante con la información correcta.

Esto muestra una diferencia importante: emitir después otro CFDI no significa automáticamente que siempre deba utilizarse el motivo 01. Hay que identificar qué procedimiento corresponde al caso concreto.

Motivo 03: no se llevó a cabo la operación

El motivo 03 se utiliza cuando se facturó una operación que finalmente no se realizó. Este supuesto también forma parte de los escenarios explicados por el SAT.

Por ejemplo, una empresa genera una factura por una venta prevista, pero el cliente cancela el pedido antes de que la operación se concrete.

No debe utilizarse 03 solamente porque la factura tenga un dato equivocado si la operación sí ocurrió. En ese caso debe analizarse si corresponde 01 o 02.

Motivo 04: operación nominativa relacionada en una factura global

El motivo 04 atiende un caso específico: una operación fue incluida en un CFDI global de operaciones con público en general y después el cliente solicita su factura nominativa.

El SAT explica que debe cancelarse la factura global con motivo 04, volver a emitirla sin esa operación y generar la factura nominativa solicitada.

¿Qué motivo debes elegir?

Estas preguntas pueden servir como guía inicial:

  • ¿Hay un error y el CFDI será sustituido mediante un comprobante relacionado? Revisa el 01.
  • ¿Hay un error, pero no corresponde aplicar el esquema del motivo 01? Revisa el 02.
  • ¿La operación nunca se realizó? Revisa el 03.
  • ¿La operación estaba en una factura global y ahora debe facturarse de forma nominativa? Revisa el 04.

Si existen varios CFDI relacionados o sustituciones anteriores, conviene revisar el caso completo antes de enviar la solicitud.

Apóyate en tus CFDI antes de decidir

Antes de cancelar, es recomendable tener a la mano los XML involucrados y revisar los comprobantes relacionados con la operación.

Con Descargar CFDI puedes obtener y administrar de forma masiva los comprobantes emitidos y recibidos directamente del SAT. El programa también permite descargar archivos adicionales asociados a los comprobantes, como el acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados.

Tener esa información concentrada facilita revisar el historial del comprobante. Descargar CFDI no decide qué motivo corresponde, pero sí ayuda a contar con la documentación necesaria para analizar la operación con mayor orden.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04 — Estás aquí.
  3. Motivo 01 en la cancelación de CFDI: cómo hacer correctamente una sustitución.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme publiquemos los demás artículos, agregaremos los enlaces correspondientes.

Conclusión

Los motivos de cancelación deben representar lo que realmente ocurrió y el procedimiento aplicable al comprobante.

La diferencia entre 01 y 02 merece especial atención. Revisar la operación, los CFDI relacionados y la documentación antes de enviar la solicitud puede evitar relaciones incorrectas y nuevas correcciones.

Síguenos en YouTube

Esta serie también servirá como base para un curso completo sobre cancelación de CFDI. Si quieres mantenerte al día sobre SAT, facturación electrónica, XML y temas fiscales, puedes suscribirte al canal de YouTube de Facturando. El canal corresponde al perfil oficial de Facturando.

Nómina bajo la lupa: 9 prácticas fiscales indebidas que señala el SAT

Administrar una nómina no consiste únicamente en calcular salarios y emitir CFDI. El Anexo 3 de la Resolución Miscelánea Fiscal para 2026 reúne distintas prácticas fiscales indebidas que pueden involucrar pagos a trabajadores, previsión social, sindicatos, intermediarios y planes de pensiones.

Conocer estos criterios ayuda a detectar esquemas que pueden generar diferencias de ISR, deducciones improcedentes, problemas con el acreditamiento de IVA o inconsistencias entre lo pagado y lo documentado.

El SAT mantiene el Anexo 3 y sus modificaciones dentro de la normatividad de la RMF 2026. En julio de 2026, además, modificó el criterio 43/ISR/PI para incorporar expresamente las compensaciones relacionadas con la NOM-035-STPS-2018 pagadas mediante terceros.

¿Qué son las prácticas fiscales indebidas?

El Anexo 3 reúne criterios mediante los cuales el SAT identifica conductas que considera contrarias a la correcta aplicación de las disposiciones fiscales. Que una conducta aparezca en uno de estos criterios no significa, por sí sola, que exista automáticamente una multa o una resolución definitiva contra el contribuyente.

Sin embargo, sí permite conocer qué tratamientos, estructuras o interpretaciones considera riesgosos la autoridad. Para nómina, contabilidad y fiscal, esto resulta útil porque ayuda a detectar procesos internos que conviene revisar antes de que una diferencia llegue a una auditoría, una declaración o una conciliación de CFDI.

A continuación, seleccionamos nueve prácticas fiscales indebidas vigentes que tienen una relación directa o cercana con pagos a trabajadores y con la administración de nómina.

1. Indemnizaciones por riesgos de trabajo sin soporte suficiente

El criterio 11/ISR/PI se relaciona con pagos presentados como indemnizaciones por riesgos de trabajo o enfermedades cuando, en realidad, corresponden a salarios, conceptos asimilados o prestaciones laborales.

El punto delicado es el soporte de la operación. Si una cantidad recibe un tratamiento exento bajo la figura de indemnización, deben existir los elementos que acrediten que realmente se encuentra en ese supuesto.

Para la empresa, la recomendación es revisar que la naturaleza del pago, la documentación que lo respalda y el tratamiento aplicado en nómina sean congruentes.

2. Sociedades cooperativas utilizadas para sustituir relaciones laborales

El criterio 14/ISR/PI analiza esquemas en los que se constituye o contrata una sociedad cooperativa para prestar servicios iguales o similares a los que realizan o realizaban trabajadores o prestadores de servicios, buscando obtener un beneficio fiscal indebido.

El problema no es la existencia de una cooperativa. El riesgo aparece cuando la estructura se utiliza para modificar artificialmente la naturaleza de una relación o de los pagos realizados.

Cuando una empresa trabaja con este tipo de entidades, conviene documentar qué servicio recibe, quién dirige las actividades y cómo se determina la contraprestación.

3. Subcontratación y retención de salarios

El criterio 17/ISR/PI aborda esquemas con intermediarios en los que existe subordinación, pero se pretende evitar la retención del ISR porque el pago se realiza a través de otra persona física o moral.

También contempla efectos relacionados con la deducción de los servicios y el acreditamiento del IVA cuando no se cumplen los requisitos correspondientes.

Por ello, contratar a un tercero no elimina la necesidad de analizar quién dirige el trabajo, quién recibe el beneficio del servicio y cuál es la verdadera relación con las personas que lo ejecutan.

4. Terceros que simulan actuar como retenedores

El criterio 18/ISR/PI se enfoca en estructuras donde una persona o entidad actúa como retenedor para realizar pagos de salarios, asimilados, honorarios o dividendos y, como resultado, se omite total o parcialmente alguna contribución.

Uno de los riesgos consiste en acreditar una retención de ISR sin contar con evidencia suficiente de que fue efectivamente retenida y enterada.

Para la empresa, una constancia aislada no debería sustituir la trazabilidad del impuesto. Conviene conservar información que permita identificar quién retuvo, cuánto retuvo, cuándo lo enteró y a qué pago corresponde.

5. Pagos a sindicatos que no cumplen los requisitos de deducción

El criterio 19/ISR/PI trata aportaciones realizadas por contribuyentes a sindicatos para cubrir determinados gastos o costos.

Desde el punto de vista preventivo, la empresa debe diferenciar las obligaciones laborales reales de cualquier cargo adicional que pretenda deducirse como gasto. La documentación debe permitir explicar qué se pagó, por qué se pagó y qué relación tiene con la actividad del contribuyente.

Este análisis también resulta relevante para determinar si el IVA relacionado cumple los requisitos para su acreditamiento.

6. Previsión social entregada como dinero de libre disposición

El criterio 21/ISR/PI merece especial atención. La previsión social tiene una finalidad específica y no cualquier entrega de dinero al trabajador adquiere ese carácter únicamente porque se le asigne ese nombre.

La empresa debe revisar qué beneficio se otorga, cómo puede utilizarlo el trabajador, qué requisitos fiscales aplican y si realmente corresponde a un concepto de previsión social.

Entre las prácticas fiscales indebidas relacionadas con nómina, esta es especialmente sensible porque puede afectar tanto el ingreso que recibe el trabajador como la deducción que pretende realizar el patrón.

7. Sueldos dispersados mediante sindicatos o prestadoras de servicios

El criterio 26/ISR/PI se refiere al pago total o parcial de sueldos, salarios o asimilados mediante sindicatos o prestadoras de servicios de subcontratación laboral.

El riesgo aparece cuando una parte de la remuneración se presenta bajo conceptos distintos —por ejemplo, apoyos, gastos, cuotas o previsión social— con el propósito de modificar el tratamiento del ISR que correspondería al salario.

La pregunta práctica es sencilla: ¿la cantidad se entrega a la persona como consecuencia de su trabajo?

Si la respuesta es sí, cambiar la ruta del dinero o el nombre del concepto no necesariamente modifica su naturaleza fiscal.

8. Salario canalizado mediante planes de pensiones

El criterio 42/ISR/PI se relaciona con cantidades entregadas a trabajadores con cargo a planes de pensiones cuando realmente forman parte del salario sujeto al ISR.

El SAT busca evitar que una remuneración ordinaria cambie artificialmente de tratamiento fiscal únicamente por canalizarse a través de un fondo o plan.

Por ello, cuando una empresa utiliza un plan de pensiones, debe revisar las condiciones de acceso al beneficio, quiénes lo reciben, cuándo se entrega y si las aportaciones corresponden realmente a la finalidad del plan.

9. Bonos y compensaciones pagados mediante terceros

El criterio 43/ISR/PI es especialmente relevante en 2026. Comprende incentivos laborales, bonos, comisiones, primas y otros conceptos similares entregados a trabajadores, socios o accionistas por medio de asociaciones, sociedades u otros terceros.

La modificación publicada el 17 de julio de 2026 en el Diario Oficial de la Federación incorporó expresamente las compensaciones relacionadas con el cumplimiento de la NOM-035-STPS-2018.

El punto central es que utilizar un intermediario no convierte automáticamente esos recursos en ingresos exentos ni modifica por sí mismo las obligaciones de retención, deducción o acreditamiento de IVA.

En nuestro artículo Compensaciones vía terceros: lo que debes revisar antes de pagar explicamos este criterio con mayor detalle, incluyendo el tratamiento fiscal, la documentación y un ejemplo práctico.

¿Qué debería revisar una empresa en su nómina?

Estas prácticas fiscales indebidas muestran un patrón común: la autoridad analiza la naturaleza real del pago, no solamente el nombre que aparece en un contrato, una factura o un recibo.

Antes de cerrar la nómina o autorizar esquemas de compensación, conviene comprobar:

  • quién recibe finalmente el dinero;
  • cuál es la razón jurídica y económica del pago;
  • si existe subordinación;
  • qué parte corresponde realmente a salario o prestación;
  • si un concepto se considera exento y cuál es su fundamento;
  • quién debe calcular, retener y enterar el ISR;
  • si el importe debe aparecer en el CFDI de nómina;
  • qué documentos respaldan la operación;
  • si existe un intermediario y qué servicio presta realmente;
  • si la deducción y el IVA corresponden a la sustancia de la operación;
  • y si los CFDI registrados por la empresa coinciden con los que tiene el SAT.

Este último punto es particularmente importante. Este mapa de prácticas fiscales indebidas puede servir como guía de revisión, pero para investigar un concepto se necesita información completa y confiable sobre los recibos de nómina.

Apóyate en los CFDI para revisar tu nómina

Para comprobar lo registrado en los recibos de nómina puedes apoyarte en Descargar CFDI, nuestra herramienta para descargar masivamente los XML de nómina, conciliarlos contra los comprobantes registrados en el SAT, detectar recibos duplicados y generar reportes especializados.

Entre otros, el programa permite obtener acumulados por patrón, empleado y concepto, revisar retenciones de impuestos y generar reportes de percepciones, deducciones y otros pagos.

Esto resulta útil cuando se investigan prácticas fiscales indebidas, porque facilita localizar los CFDI y conceptos que después deberán analizar nómina, contabilidad o fiscal. La herramienta no determina por sí sola si un tratamiento es correcto o incorrecto; su función es ayudarte a reunir, conciliar y analizar la información.

Temas relacionados

Si quieres profundizar en la revisión de los CFDI de nómina, en nuestro canal de YouTube encontrarás estos videos:

Estos recursos muestran procedimientos concretos que pueden ayudarte a revisar información contenida en los XML antes de realizar el análisis fiscal de cada concepto.

Conclusión

La principal enseñanza de estos criterios es que el SAT analiza la sustancia de los pagos. Cambiar el nombre de una remuneración, utilizar un intermediario o canalizar recursos mediante otra figura no garantiza un tratamiento fiscal diferente.

Las prácticas fiscales indebidas relacionadas con nómina suelen compartir riesgos: presentar remuneraciones gravadas como conceptos exentos, omitir retenciones, utilizar terceros para modificar artificialmente el tratamiento de los pagos o reclamar deducciones y acreditamientos sin soporte suficiente.

Por eso, nómina, contabilidad, fiscal y recursos humanos deberían revisar conjuntamente los esquemas de compensación. Mientras mejor coincidan los contratos, los CFDI, los pagos bancarios, las retenciones y la realidad de la operación, más sencillo será explicar y documentar el tratamiento aplicado.

Síguenos en YouTube

La nómina combina obligaciones laborales, fiscales y documentales que conviene revisar de forma permanente. Para conocer cambios del SAT, procedimientos relacionados con CFDI y herramientas útiles para el trabajo diario, te invitamos a suscribirte al canal de YouTube de Facturando.

¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes

Cancelar CFDI puede parecer un trámite sencillo, pero una decisión incorrecta puede dejar el comprobante vigente, generar relaciones equivocadas o complicar una corrección. PRODECON publicó recientemente un documento en el que identifica seis errores frecuentes que conviene revisar antes de enviar la solicitud.

El documento oficial de PRODECON, titulado “Principales errores en la emisión y cancelación del CFDI”, no establece un nuevo esquema. Su valor está en reunir situaciones que pueden presentarse en la práctica.

¿Qué debes revisar antes de cancelar CFDI?

Antes de iniciar el proceso conviene confirmar qué comprobante se quiere cancelar, cuál es el motivo correcto, si existen CFDI relacionados y si la cancelación requiere alguna acción adicional. Estos son los seis puntos que PRODECON destaca.

1. Cancelar el CFDI equivocado

Puede ocurrir cuando existen varias facturas del mismo cliente, importes similares o comprobantes emitidos en fechas cercanas.

Antes de continuar, verifica al menos el UUID, RFC del receptor, fecha, importe y operación que ampara el CFDI.

2. Intentar cancelar primero el CFDI de origen

Un comprobante puede tener notas de crédito, complementos de pago u otros CFDI relacionados. PRODECON advierte que, cuando existen comprobantes relacionados vigentes, el orden de cancelación importa.

Como regla general, primero deben cancelarse los CFDI relacionados y posteriormente el comprobante de origen. Sin embargo, existe una particularidad cuando se utiliza el motivo 01.

Dedicaremos un artículo completo a explicar los CFDI relacionados y el orden que debe seguirse.

3. Elegir una clave de cancelación incorrecta

Para cancelar CFDI debe indicarse uno de los cuatro motivos que también aparecen en el proceso de cancelación publicado por el SAT:

  • 01: comprobantes emitidos con errores con relación.
  • 02: comprobantes emitidos con errores sin relación.
  • 03: no se llevó a cabo la operación.
  • 04: operación nominativa relacionada en una factura global.

La clave debe corresponder con lo que realmente ocurrió. Por ejemplo, el motivo 03 no debería utilizarse solamente porque una factura contiene un dato incorrecto si la operación sí se realizó.

En el siguiente artículo explicaremos cuándo utilizar 01, 02, 03 o 04 mediante casos prácticos.

4. Relacionar un CFDI sustituto incorrecto

Cuando se selecciona el motivo 01 porque un comprobante con errores será sustituido, debe registrarse el folio fiscal del CFDI que lo sustituye.

Capturar un UUID equivocado puede relacionar la cancelación con un comprobante distinto. Por eso es importante revisar cuidadosamente el folio sustituto antes de enviar la solicitud.

Este tema tendrá una guía independiente dedicada al motivo 01 y al procedimiento de sustitución. PRODECON identifica expresamente el uso de una clave incorrecta y la relación con un CFDI equivocado entre los errores frecuentes.

5. Cancelar fuera del plazo aplicable

La cancelación de CFDI está sujeta a plazos y existen casos particulares según el tipo de comprobante y contribuyente.

PRODECON advierte que cancelar fuera del plazo establecido puede dar lugar a una sanción. Esto no significa que cualquier cancelación extemporánea genere automáticamente una multa, pero sí que el plazo debe revisarse antes de realizar el movimiento.

Más adelante analizaremos los plazos aplicables en 2026 y sus excepciones.

6. Suponer que solicitar la cancelación significa que el CFDI ya quedó cancelado

No todas las solicitudes terminan inmediatamente con un comprobante cancelado. En determinados casos interviene el receptor, quien puede aceptar o rechazar la solicitud.

PRODECON señala que un rechazo puede provocar que el CFDI continúe vigente. Por ello, después de solicitar la cancelación conviene consultar su estado y no dar por terminado el proceso solo porque la solicitud fue enviada.

En otro artículo explicaremos qué sucede cuando el receptor acepta, rechaza o no responde.

Hay algo más: debes justificar la cancelación

Aunque PRODECON presenta seis errores principales, su documento recuerda otro punto relevante: cuando se cancelan CFDI que amparan ingresos, el contribuyente debe justificar y soportar documentalmente el motivo de la cancelación.

No basta con que el sistema procese correctamente la solicitud. Conviene conservar evidencia que permita entender por qué se canceló el comprobante y, cuando corresponda, cuál fue el documento que lo sustituyó.

Checklist antes de enviar la solicitud

Antes de cancelar CFDI, revisa:

  • ¿Es el UUID correcto?
  • ¿Tengo clara la causa real de la cancelación?
  • ¿Elegí correctamente 01, 02, 03 o 04?
  • ¿Existen CFDI relacionados vigentes?
  • Si utilizaré el motivo 01, ¿verifiqué el UUID sustituto?
  • ¿La cancelación requiere aceptación?
  • ¿Estoy dentro del plazo aplicable?
  • ¿Tengo documentación que respalde la decisión?

Especial: cancelación de CFDI

Este artículo forma parte de una serie especial en la que profundizaremos en los principales problemas relacionados con la cancelación:

  1. Errores al cancelar un CFDI: qué debes revisar antes de hacerlo — Estás aquí.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo hacer correctamente una sustitución.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación del receptor: qué pasa si acepta, rechaza o no responde.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI?
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme publiquemos cada guía, agregaremos los enlaces para consultar fácilmente toda la serie.

Conclusión

Cancelar una factura no debería ser una acción automática. La decisión de cancelar CFDI debe comenzar por verificar el comprobante, el motivo, las relaciones existentes, el plazo y el estado final de la solicitud.

Las observaciones de PRODECON son una buena oportunidad para revisar los controles internos de facturación. Una cancelación bien documentada y revisada desde el inicio puede evitar correcciones adicionales.

Síguenos en YouTube

Durante esta serie también prepararemos un curso completo sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, CFDI, facturación electrónica y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando. El canal oficial y su dirección fueron localizados correctamente.

El IMSS aclara: no necesitas registrar biométricos para conservar tu pensión

En redes sociales volvió a circular una advertencia dirigida a personas pensionadas: supuestamente, para conservar el pago de la pensión IMSS sería obligatorio registrar o actualizar datos biométricos. La información es falsa.

El Instituto Mexicano del Seguro Social aclaró que no existe un trámite digital general cuyo incumplimiento provoque el bloqueo de la pensión. Por ello, ninguna persona debería entregar documentos, datos bancarios o información biométrica a partir de mensajes recibidos por WhatsApp, SMS, correo electrónico o redes sociales.

¿La pensión IMSS depende de registrar datos biométricos?

No. En un comunicado oficial, el IMSS informó que es falsa la versión según la cual el pago de las pensiones está condicionado a realizar un supuesto trámite digital obligatorio.

La aclaración es importante porque algunos mensajes utilizan frases como “último aviso”, “actualización obligatoria” o “suspensión inmediata” para generar miedo. Después, dirigen a páginas no oficiales o solicitan fotografías de documentos personales.

La existencia de servicios digitales del IMSS no significa que todas las personas pensionadas deban registrar datos biométricos. Cada trámite tiene requisitos y finalidades diferentes.

No confundas Mi Pensión Digital con una actualización obligatoria

El IMSS cuenta con el servicio Mi Pensión Digital, que permite iniciar el trámite de pensión por cesantía en edad avanzada o vejez.

Para comenzar, la plataforma solicita información como el Número de Seguridad Social, la CURP y un correo electrónico. Posteriormente, la persona debe presentar documentación en una ventanilla del Instituto.

Este proceso está dirigido a quienes desean solicitar una pensión. No equivale a una actualización biométrica obligatoria para todas las personas que ya reciben una pensión IMSS.

¿Cómo identificar un mensaje falso?

Desconfía cuando una comunicación:

  • Amenaza con suspender la pensión en pocas horas o días.
  • Solicita contraseñas, NIP, códigos recibidos por SMS o datos completos de tarjetas.
  • Pide fotografías de identificaciones o estados de cuenta por mensajería.
  • Exige un pago para conservar, actualizar o liberar la pensión.
  • Dirige a una página que no pertenece al dominio oficial del IMSS.
  • Recomienda instalar una aplicación desde un enlace desconocido.

Aunque el mensaje incluya el nombre, la CURP o el Número de Seguridad Social de la persona, eso no demuestra que sea auténtico. La información pudo obtenerse de documentos compartidos anteriormente, filtraciones o bases de datos irregulares.

¿Qué hacer antes de compartir información?

Antes de abrir un enlace o enviar documentos, conviene detenerse y verificar el aviso en el comunicado oficial del IMSS sobre el supuesto trámite obligatorio.

También se puede ingresar directamente al portal oficial de pensiones del IMSS. Es preferible escribir la dirección en el navegador en lugar de utilizar una liga recibida por mensajería.

Si persisten las dudas, la persona pensionada debe comunicarse con el Instituto mediante sus canales oficiales o acudir a la unidad correspondiente. No es recomendable usar teléfonos incluidos únicamente en publicaciones de redes sociales.

Recomendación final

Con la información oficial disponible, no existe una obligación general de registrar datos biométricos para conservar el pago de la pensión IMSS.

La mejor medida de protección es confirmar cualquier aviso antes de entregar información. Cuando un mensaje amenaza con bloquear una pensión de inmediato, la urgencia debe considerarse una señal de alerta, no una razón para enviar documentos.

Leer más al respecto

Síguenos en YouTube

Los rumores sobre pensiones y trámites digitales pueden difundirse con rapidez. Para recibir información clara sobre IMSS, SAT, CFDI y cumplimiento, puedes suscribirte al canal de YouTube de Facturando.

SCJN confirma facultades del IMSS: cómo responder una revisión

Recibir un requerimiento IMSS no significa que la empresa ya tenga una sanción o un crédito fiscal. Sin embargo, sí obliga a revisar plazos, documentos y posibles diferencias antes de entregar información.

La Suprema Corte de Justicia de la Nación confirmó que el Instituto puede solicitar contabilidad, datos, documentos e informes durante una revisión de gabinete, siempre que actúe dentro de sus facultades de comprobación y respete los requisitos legales aplicables.

La decisión corresponde al Amparo en Revisión 589/2025. En ese asunto, la Corte declaró constitucional el segundo párrafo de la fracción XXVIII del artículo 251 de la Ley del Seguro Social.

¿Qué resolvió la SCJN?

La Corte determinó que la solicitud de información forma parte de una revisión de gabinete y constituye un acto de molestia, no un acto privativo.

Esto significa que el requerimiento busca reunir elementos para comprobar si el patrón cumplió sus obligaciones de seguridad social. No implica, por sí mismo, la pérdida definitiva de un derecho ni demuestra que ya exista un incumplimiento.

El oficio debe provenir de una autoridad competente, constar por escrito, señalar su fundamento legal y explicar la razón de la solicitud. Además, la información requerida debe relacionarse con la revisión que se está practicando.

Puedes consultar el comunicado oficial de la SCJN sobre el Amparo en Revisión 589/2025.

¿Qué puede solicitar el IMSS?

La Ley del Seguro Social permite requerir a patrones, responsables solidarios y terceros relacionados la exhibición de contabilidad, datos, documentos e informes necesarios para la revisión.

Dependiendo del periodo y del objeto del oficio, el IMSS podría solicitar información como:

  • CFDI de nómina y archivos XML.
  • Registros contables y pólizas.
  • Altas, bajas y modificaciones salariales.
  • Acuses de movimientos presentados mediante IDSE.
  • Cálculos y reportes del SUA.
  • Comprobantes de pago de cuotas.
  • Contratos laborales.
  • Papeles de trabajo del Salario Base de Cotización.

La Ley del Seguro Social vigente contiene la facultad analizada por la Corte.

¿La decisión permite al IMSS pedir cualquier información?

No. La resolución confirma que la facultad prevista en la ley es constitucional, pero no convierte automáticamente en válido cualquier oficio.

Un requerimiento particular todavía debe cumplir con requisitos de competencia, fundamentación, motivación, notificación y relación con el objeto de la revisión. También debe conceder un plazo para responder y precisar los documentos que deben presentarse.

Por ello, si la solicitud resulta ambigua, incluye periodos ajenos a la revisión o exige documentación que aparentemente no guarda relación con las obligaciones verificadas, conviene analizarla antes de entregar información.

Un requerimiento IMSS tampoco equivale a una sanción. Primero, el Instituto recopila y analiza los documentos. Después puede concluir sin observaciones, solicitar aclaraciones o determinar diferencias conforme al procedimiento correspondiente.

¿Cómo responder un requerimiento IMSS?

El primer paso es registrar la fecha exacta de notificación y calcular el vencimiento. Después deben identificarse la autoridad emisora, el registro patronal, los periodos revisados y cada documento solicitado.

Antes de contestar el requerimiento IMSS, conviene comparar la información de nómina, contabilidad y seguridad social. El CFDI de nómina, los movimientos del IDSE, los cálculos del SUA y los comprobantes de pago deben ser consistentes entre sí.

Si existen diferencias, deben localizarse y explicarse antes de preparar la respuesta. Entregar archivos contradictorios o sin contexto puede generar observaciones adicionales.

Para realizar esa revisión, te recomendamos nuestra guía sobre cómo conciliar CFDI de nómina, SUA e IDSE antes de una revisión del IMSS.

También es recomendable preparar un índice de anexos, relacionar cada archivo con el punto específico del oficio y conservar una copia íntegra de todo lo entregado, junto con el acuse correspondiente.

Errores que deben evitarse

Al atender una revisión, los problemas no siempre provienen de una omisión de cuotas. Con frecuencia aparecen por una respuesta desordenada o por datos inconsistentes.

Entre los errores que conviene evitar se encuentran:

  • Calcular incorrectamente el plazo.
  • Entregar documentos incompletos o ilegibles.
  • Enviar archivos sin índice.
  • Presentar cifras distintas entre nómina, SUA, IDSE y contabilidad.
  • Proporcionar información adicional que no fue revisada.
  • No conservar evidencia exacta de lo presentado.
  • Suponer que el oficio ya demuestra una infracción.

Cuando existan posibles defectos legales o diferencias importantes, la revisión documental debe coordinarse con el análisis jurídico. No conviene responder únicamente desde el área contable sin evaluar el alcance del oficio.

Recomendación final

El criterio de la SCJN confirma que el IMSS puede usar la revisión de gabinete para comprobar obligaciones patronales. Por ello, las empresas necesitan mantener organizada su documentación antes de recibir un oficio.

La mejor prevención consiste en conciliar periódicamente nómina, CFDI, SUA, IDSE, contabilidad y pagos. Así, cuando llegue un requerimiento IMSS, será más sencillo responder dentro del plazo, explicar diferencias y reducir el riesgo de observaciones.

Síguenos en YouTube

Para mantenerte actualizado sobre revisiones del IMSS, CFDI, obligaciones patronales y herramientas para contadores, puedes suscribirte al canal de YouTube de Facturando.

Cambio de turnos entre trabajadores: cómo autorizarlo sin generar riesgos

El cambio de turnos puede ayudar a un trabajador a atender una necesidad personal sin que la empresa pierda continuidad. Sin embargo, el acuerdo entre dos compañeros no basta para modificar el horario. Antes de aprobarlo, la organización debe revisar la jornada acumulada, los descansos, las horas extra, el tipo de turno y la operación del puesto.

Permitir intercambios informales puede generar registros de asistencia inconsistentes, pagos incorrectos o jornadas superiores a los límites legales. Por eso, la autorización debe convertirse en un procedimiento sencillo y documentado.

¿Es válido el cambio de turnos entre trabajadores?

La Ley Federal del Trabajo no prohíbe que dos personas soliciten intercambiar sus horarios. Además, el artículo 58 permite que la jornada sea distribuida de común acuerdo entre la persona empleadora y trabajadora.

Por tanto, el cambio de turnos puede autorizarse, pero no debe ejecutarse únicamente por decisión de los empleados. La empresa necesita participar porque conserva la responsabilidad de controlar la asistencia, respetar los límites de jornada y pagar correctamente las prestaciones.

Los trabajadores también están obligados a prestar el servicio en la forma, tiempo y lugar convenidos. Presentarse en un horario distinto sin autorización puede incumplir las condiciones acordadas, aunque otro compañero haya aceptado cubrir el turno original.

¿Por qué no basta el acuerdo entre compañeros?

Un intercambio puede afectar más elementos de los que parecen. Una persona podría trabajar durante su día de descanso, pasar de una jornada diurna a una nocturna, acumular tiempo extraordinario o presentarse en domingo.

Además, quien cubra el horario debe contar con la capacitación y permisos necesarios. El problema no es solamente quién se presenta a trabajar, sino los efectos que el ajuste puede producir en nómina, seguridad, descanso y continuidad operativa.

¿Qué debe revisar la empresa antes de autorizarlo?

Jornada diaria y semanal. Deben sumarse las horas que cada persona trabajará después del intercambio. En 2026, el límite semanal aplicable continúa siendo de 48 horas por la transición gradual hacia las 40 horas. La suma de jornada ordinaria y extraordinaria tampoco puede superar 12 horas en un día.

Tipo de jornada. El nuevo horario puede ser diurno, nocturno o mixto. La duración diaria máxima es de ocho horas para la jornada diurna, siete para la nocturna y siete horas y media para la mixta.

Horas extraordinarias. El cambio de turnos no debe utilizarse para ocultar tiempo extra. Durante 2026 y 2027, la transición legal mantiene un límite de nueve horas extraordinarias semanales. Si el intercambio genera tiempo adicional, debe registrarse y pagarse conforme corresponda.

Descanso semanal y domingo. Por cada seis días trabajados debe otorgarse, por lo menos, un día de descanso con salario íntegro. Si el nuevo horario implica laborar en domingo, también debe revisarse la prima dominical de al menos 25 %.

Aptitud para cubrir el puesto. La empresa debe confirmar que quien cubrirá el horario puede desempeñar las funciones sin aumentar riesgos.

Para ampliar el contexto, te recomendamos leer nuestro artículo sobre la jornada laboral de 40 horas, donde explicamos el calendario gradual y los controles que deben preparar las empresas.

¿Cómo documentar la solicitud?

Un formato físico o electrónico puede ser suficiente. Lo importante es que identifique el acuerdo y deje evidencia de la revisión realizada.

La solicitud debería contener:

  • nombres y números de empleado;
  • puestos y áreas involucradas;
  • fechas y horarios originales;
  • horario que se pretende intercambiar;
  • confirmación de que ambas personas están de acuerdo;
  • revisión de jornada, descanso y horas extra;
  • nombre, fecha y firma de quien autoriza.

La aprobación debe emitirse antes de que ocurra el cambio de turnos. Un mensaje enviado después no demuestra que la empresa revisó oportunamente sus consecuencias.

¿Conviene regularlo en el reglamento interior?

Sí. El artículo 423 de la Ley Federal del Trabajo dispone que el reglamento interior debe incluir las horas de entrada y salida, los periodos de descanso, y el lugar y momento en que comienzan y terminan las jornadas.

La empresa puede incorporar ahí el procedimiento para solicitar intercambios o desarrollar una política complementaria con plazos, responsables, medios autorizados y causas objetivas para negar una petición.

La decisión debe basarse en cobertura operativa, límites de jornada, capacitación y seguridad, no en preferencias personales del supervisor.

Procedimiento práctico para autorizar el cambio

  1. Los dos trabajadores presentan la solicitud con anticipación.
  2. El responsable revisa puestos, cobertura y aptitud.
  3. Recursos Humanos verifica jornada acumulada, descansos y pagos adicionales.
  4. La empresa aprueba o rechaza mediante un medio que deje evidencia.
  5. El ajuste autorizado se refleja en asistencia, supervisión y nómina.
  6. La documentación se conserva con los registros laborales.

Este control evita que el cambio de turnos se convierta en una práctica informal difícil de comprobar durante una inspección o conflicto.

Recomendación final

Intercambiar un horario puede beneficiar al trabajador y a la empresa, siempre que exista autorización previa y una revisión completa. La flexibilidad no está peleada con el cumplimiento; el riesgo aparece cuando los cambios se realizan sin registro y sin medir sus efectos.

Si alguien modifica su turno sin autorización, la respuesta debe analizarse conforme al contrato, el reglamento interior y las circunstancias. No toda conducta justifica automáticamente una sanción grave, y cualquier medida disciplinaria debe respetar el derecho de la persona trabajadora a ser escuchada.

La mejor práctica es establecer un procedimiento breve, comunicarlo al personal y conservar evidencia. Así pueden atenderse necesidades personales sin descuidar la jornada, los descansos, la nómina ni la seguridad del centro de trabajo.

Síguenos en YouTube

Los cambios laborales también exigen actualizar políticas y controles. Para mantenerte informado sobre obligaciones empresariales, nómina, SAT y CFDI, te invitamos a suscribirte al canal de YouTube de Facturando.