
Renovación REPSE 2026: calendario, fechas y qué pasa si vence

Si necesitas renovar REPSE, no debes esperar hasta que se cumplan exactamente tres años desde tu registro. La STPS establece una ventana de renovación durante los tres meses previos al vencimiento y, si ese periodo termina sin completar el trámite, el módulo se deshabilita y el registro puede ser cancelado.

¿Cada cuánto se debe renovar REPSE?

La plataforma oficial del REPSE confirma que el registro de quienes prestan servicios especializados u obras especializadas debe renovarse cada tres años.

La STPS aclara además que una actualización o modificación realizada durante la vigencia no sustituye la renovación ni reinicia ese periodo.

Los tres años se cuentan desde la fecha en que la persona física o moral quedó inscrita en el Padrón. Si posteriormente el registro fue cancelado y se obtuvo una nueva inscripción, la vigencia del nuevo registro comienza a contarse desde esa nueva inscripción.

No esperes al aniversario: la renovación comienza tres meses antes

El Acuerdo publicado por la STPS el 21 de febrero de 2024 establece que la renovación debe realizarse durante los tres meses anteriores al vencimiento, conforme al calendario oficial.

Esto significa que una empresa cuyo registro fue otorgado en noviembre de 2023 no debe esperar hasta noviembre de 2026. Su ventana oficial es:

agosto, septiembre y octubre de 2026.

La fecha exacta del aviso sigue siendo importante para conocer su vigencia, pero el mes en que fue otorgado determina la ventana habilitada por la plataforma.

Calendario para renovar REPSE

El calendario oficial funciona de la siguiente manera y también sirve como referencia para registros emitidos a partir del 1 de enero de 2024:

Mes de otorgamientoVentana de renovación
EneroOctubre a diciembre del año anterior al vencimiento
FebreroNoviembre a enero
MarzoDiciembre a febrero
AbrilEnero a marzo
MayoFebrero a abril
JunioMarzo a mayo
JulioAbril a junio
AgostoMayo a julio
SeptiembreJunio a agosto
OctubreJulio a septiembre
NoviembreAgosto a octubre
DiciembreSeptiembre a noviembre

Por ejemplo, un REPSE otorgado en septiembre de 2023 debe renovarse entre junio y agosto de 2026. Uno otorgado en diciembre de 2023 corresponde a septiembre, octubre y noviembre de 2026.

¿Quién debe renovar todavía en 2026?

Al 16 de agosto de 2026, estos son los casos más relevantes para registros otorgados durante los últimos meses de 2023:

Mes del registroPeriodo oficialSituación al 16 de agosto
Agosto 2023Mayo-julio 2026Periodo concluido
Septiembre 2023Junio-agosto 2026Último mes
Octubre 2023Julio-septiembre 2026Periodo abierto
Noviembre 2023Agosto-octubre 2026Periodo abierto
Diciembre 2023Septiembre-noviembre 2026Próximo a iniciar

Si tu registro corresponde a septiembre, octubre o noviembre de 2023, conviene revisar el trámite de inmediato y no dejar la preparación para los últimos días.

¿Qué pasa si termina el periodo de renovación?

La disposición oficial es expresa: quienes están inscritos únicamente pueden realizar la renovación dentro de las fechas asignadas.

Una vez agotado el periodo, la plataforma deshabilita automáticamente el módulo de renovación.

Además, a quien no renueve dentro del plazo establecido se le cancelará el registro.

Por eso, renovar REPSE no debe tratarse como un trámite que puede corregirse simplemente unos días después del vencimiento. Si la ventana ya terminó y el registro es cancelado, quien todavía necesite estar inscrito deberá revisar el nuevo proceso de registro correspondiente.

¿Qué revisa la plataforma antes de permitir la renovación?

Al iniciar el trámite, la plataforma consulta información de cumplimiento fiscal y de seguridad social en las bases oficiales de:

  • SAT;
  • IMSS;
  • Infonavit.

La propia STPS advierte que no puede modificar los resultados proporcionados por esas instituciones.

Si el sistema muestra una opinión negativa o información que no coincide con la situación del contribuyente, la aclaración debe realizarse ante la institución responsable de esos datos.

Este punto es importante porque iniciar la renovación en el último día puede dejar muy poco margen para corregir una inconsistencia externa.

¿Cuánto tarda la STPS en responder en 2026?

El Acuerdo de simplificación publicado el 9 de junio de 2026 redujo los tiempos administrativos de respuesta para los trámites REPSE:

  • Hasta 10 personas trabajadoras: 5 días hábiles.
  • Más de 10 personas trabajadoras: 15 días hábiles.

Si quieres conocer qué otros requisitos cambiaron con esa simplificación, en nuestro artículo REPSE 2026: ¿Qué cambió con la simplificación de trámites? explicamos las diferencias entre ambos grupos de prestadores.

¿Qué pasa si la STPS no responde dentro de 5 o 15 días?

Aquí hay que hacer una distinción importante.

Que el nuevo tiempo administrativo sea de 5 o 15 días hábiles no significa que el REPSE quede automáticamente renovado al sexto o al decimosexto día.

El artículo 15 de la Ley Federal del Trabajo conserva un mecanismo específico para la falta de respuesta de la autoridad. Ese procedimiento contempla primero el plazo legal correspondiente, después un requerimiento del interesado para que la STPS emita la resolución y un plazo adicional antes de que se produzcan los efectos previstos por la ley.

Por eso no conviene asumir una renovación automática únicamente porque haya terminado el nuevo plazo administrativo.

Una actualización del registro no sustituye la renovación

Cambiar actividades, datos o información durante la vigencia no modifica la fecha desde la que se cuentan los tres años.

Por ejemplo, una empresa que actualizó su REPSE en 2025, pero fue inscrita originalmente en noviembre de 2023, conserva como referencia para renovar REPSE la ventana de agosto a octubre de 2026.

Esta diferencia entre actualizar y renovar puede evitar que una empresa confunda una modificación reciente con una nueva vigencia de tres años.

Después de renovar, debes informar a tus clientes

El Acuerdo de 2024 también establece que, una vez realizada la renovación, el prestador de servicios especializados u obras especializadas debe informar la renovación a los beneficiarios de esos servicios u obras.

Por ello, el control interno no debería terminar con la descarga del nuevo aviso.

Conviene:

  • conservar el aviso de renovación;
  • actualizar el expediente REPSE;
  • registrar la nueva vigencia;
  • comunicarla a los clientes correspondientes;
  • conservar evidencia de esa comunicación.

¿Qué conviene revisar antes de iniciar el trámite?

Antes de renovar REPSE, revisa al menos:

  1. La fecha y el mes de otorgamiento del registro vigente.
  2. Que la ventana de renovación ya esté abierta y no haya concluido.
  3. La vigencia de la e.firma utilizada para acceder al portal.
  4. La situación de cumplimiento ante SAT, IMSS e Infonavit.
  5. La información y actividades que aparecen actualmente en el registro.
  6. Los documentos que correspondan según el número de trabajadores.
  7. El correo de contacto y quién dará seguimiento al trámite.
  8. El respaldo de folios, acuses y del aviso de renovación cuando sea emitido.

También te recomendamos revisar Portal REPSE: nuevas funciones que deben revisar las empresas antes de iniciar, porque el portal incorporó nuevas validaciones y herramientas de seguimiento durante 2026.

La plataforma oficial permite consultar tanto el Padrón Público como los registros cancelados, por lo que también conviene verificar cómo aparece la empresa una vez concluido el proceso.

Conclusión

Renovar REPSE a tiempo depende menos del aniversario exacto que de identificar correctamente la ventana de tres meses asignada por la STPS. Esperar hasta que se cumplan los tres años puede hacer que la empresa llegue tarde.

La mejor medida es revisar el calendario con anticipación, corregir posibles inconsistencias ante SAT, IMSS o Infonavit antes de iniciar y conservar evidencia del trámite. Después de obtener la renovación, también debe informarse a los clientes correspondientes.

Ver más sobre REPSE

También te recomendamos leer:

Síguenos en YouTube

Los portales laborales y fiscales pueden cambiar sus requisitos, validaciones y tiempos de respuesta. En nuestro canal compartimos actualizaciones prácticas para contadores, administradores y empresas. Puedes suscribirte al canal de YouTube de Facturando para mantenerte al día.
¿Le debes al SAT? Cómo revisar adeudos, omisiones y créditos fiscales

Tener dudas sobre adeudos fiscales puede ser suficiente para detener un trámite, complicar una operación con un cliente o hacer que una empresa descubra demasiado tarde una obligación pendiente. El problema es que no todo lo que aparece en el SAT significa lo mismo: una declaración omitida, una Opinión del cumplimiento negativa y un crédito fiscal son situaciones distintas.

Por eso, para saber si realmente tienes algo pendiente con el SAT, conviene revisar varias fuentes y entender qué información aporta cada una.

¿Cómo saber si tienes adeudos fiscales con el SAT?

En la práctica, no conviene interpretar una sola consulta como una constancia absoluta de que no existen pendientes. La Opinión del cumplimiento, el Buzón Tributario y los créditos fiscales cumplen funciones diferentes.

Una revisión práctica puede empezar por tres puntos:

  • obtener la Opinión del cumplimiento de obligaciones fiscales;
  • revisar las notificaciones y comunicaciones del Buzón Tributario;
  • identificar si existe un crédito fiscal determinado o un impuesto que tú mismo debes declarar y pagar.

Cada revisión responde a una pregunta diferente. Juntas permiten tener una imagen mucho más clara de tu situación fiscal.

1. Revisa la Opinión del cumplimiento

La Opinión del cumplimiento de obligaciones fiscales es uno de los primeros documentos que conviene consultar.

La regla 2.1.36 de la RMF 2026 establece que la opinión puede generarse en sentido positivo, negativo, en suspensión de actividades o como inscrito sin obligaciones fiscales. Para determinarla, el SAT revisa diversos elementos, entre ellos la presentación de declaraciones, cierta congruencia de información con CFDI y bases de datos, créditos fiscales firmes o exigibles y la situación del RFC.

Esto significa que una Opinión negativa no equivale automáticamente a tener una cantidad de impuestos pendiente de pago. Puede existir una declaración omitida, una inconsistencia de información u otra situación que deba aclararse.

Además, la opinión no debe tratarse como un estado de cuenta. La propia RMF precisa que se genera considerando la información disponible en los sistemas electrónicos institucionales del SAT y no constituye una resolución sobre el cálculo o monto de créditos o impuestos declarados o pagados.

2. Revisa tu Buzón Tributario

El Buzón Tributario es el canal electrónico mediante el cual el SAT puede notificar actos o resoluciones administrativas y enviar mensajes de interés.

Para revisar actos administrativos, el SAT indica consultar las carpetas Pendientes y Notificados. Los mensajes de interés se localizan en Mis expedientes → Mis comunicados.

Ahí puedes encontrar requerimientos, resoluciones u otras comunicaciones que ayuden a detectar un problema. Sin embargo, que no encuentres una notificación no demuestra por sí solo que no existan adeudos fiscales u obligaciones pendientes. Esta es una conclusión práctica derivada de que el Buzón funciona como medio de comunicación y no como una consulta integral de saldos.

Por esa razón, debe revisarse como una fuente adicional de información, no como un certificado de “cero deudas”.

3. Distingue entre un crédito fiscal y una obligación que aún debes declarar

Esta diferencia es fundamental.

Si ya existe un crédito fiscal controlado por la autoridad, el procedimiento para consultarlo o solicitar una línea de captura no es el mismo que cuando detectas que omitiste una declaración y debes determinar tú mismo el impuesto.

El propio SAT señala que, cuando se trate de un adeudo que el contribuyente deba autodeterminar, debe presentar la declaración correspondiente y pagar con la línea de captura generada mediante el sistema de declaraciones y pagos.

En otras palabras, no debes esperar a que todo pendiente aparezca primero en una lista de créditos fiscales. Si sabes que omitiste una declaración, el camino puede comenzar directamente con la revisión y presentación de esa obligación.

¿Cómo consultar los adeudos fiscales si el servicio del SAT está en mantenimiento?

Al 16 de agosto de 2026, el servicio oficial Consulta y paga tus adeudos fiscales si estás inscrito al RFC aparece marcado por el SAT como “En mantenimiento”.

Mientras esa situación continúe, la autoridad indica que las personas físicas y morales pueden solicitar información sobre sus créditos fiscales y, en su caso, la línea de captura mediante Mi Portal.

La ruta publicada por el SAT es:

  1. Ingresa a Mi Portal con RFC y Contraseña.
  2. Selecciona Servicios por Internet → Servicio o solicitudes → Solicitud.
  3. En el campo Trámite, elige LÍNEA CAPTURA CRÉDITO FISCAL.
  4. Dirige la solicitud a la Administración Desconcentrada de Recaudación correspondiente.
  5. Indica en la descripción el número o los números de las resoluciones determinantes de las que deseas obtener la línea de captura.
  6. Adjunta la documentación correspondiente, cuando aplique.
  7. Envía la solicitud y conserva el folio para darle seguimiento.

Este procedimiento resulta especialmente útil cuando el crédito ya está identificado y cuentas con el número de la resolución determinante.

Si solo sabes que podría existir un adeudo o fuiste informado de uno que no aparece en la consulta por internet, la propia ficha del SAT indica que puedes comunicarte a MarcaSAT para verificarlo o acudir a la Administración Desconcentrada de Recaudación correspondiente.

¿Qué hacer si la Opinión del cumplimiento muestra una inconsistencia?

Si la Opinión del cumplimiento presenta información con la que no estás de acuerdo, no conviene asumir inmediatamente que debes pagar.

El SAT cuenta con un trámite específico de aclaración a la Opinión del cumplimiento. Dependiendo del origen del problema, existen opciones relacionadas con el RFC, créditos fiscales, declaraciones y diferencias entre declaraciones en cero y CFDI, entre otros supuestos.

Si lo que recibiste fue un requerimiento de obligaciones omitidas o una carta invitación y consideras que la información no es correcta, existe además el trámite Aclara tu requerimiento de obligaciones omitidas.

La ficha vigente señala que la aclaración puede presentarse dentro de los 15 días posteriores a la recepción del requerimiento o carta invitación.

Antes de presentar cualquier aclaración, reúne declaraciones, acuses, comprobantes de pago y los documentos que respalden tu posición.

Una revisión sencilla para no confundir pendientes

Si quieres conocer tu situación con mayor orden, puedes seguir esta secuencia:

  1. Obtén tu Opinión del cumplimiento y revisa el motivo exacto si no es positiva.
  2. Entra al Buzón Tributario y verifica actos administrativos y mensajes de interés.
  3. Confirma si tienes declaraciones pendientes conforme a las obligaciones registradas en tu RFC.
  4. Si conoces un crédito fiscal determinado, utiliza el procedimiento vigente del SAT para solicitar información o línea de captura.
  5. Si detectas un dato incorrecto, presenta la aclaración correspondiente antes de pagar algo que no reconoces.

Con esta revisión puedes separar adeudos fiscales reales de omisiones, inconsistencias o comunicaciones que requieren una respuesta distinta.

Para empresas que quieren llevar este control de forma preventiva, también te recomendamos nuestro artículo sobre controles básicos para evitar riesgos fiscales, donde explicamos cómo integrar RFC, Buzón Tributario, declaraciones, CFDI y Opinión del cumplimiento dentro de una revisión periódica.

Conclusión

Saber si tienes adeudos fiscales requiere algo más que entrar a una sola pantalla del SAT. La Opinión del cumplimiento puede revelar inconsistencias, el Buzón Tributario permite identificar comunicaciones y actos administrativos, y los créditos fiscales tienen su propio procedimiento de consulta y pago.

La clave está en identificar primero qué tipo de pendiente existe. Una declaración omitida puede requerir presentación y pago; un crédito determinado puede requerir una línea de captura; y una inconsistencia incorrecta puede necesitar una aclaración.

Revisar estos elementos de forma periódica permite actuar antes de que un pendiente fiscal termine afectando un trámite, una devolución, una relación comercial o una decisión importante de la empresa.

Síguenos en YouTube

Los procedimientos del SAT pueden cambiar y algunas rutas del portal dejan de estar disponibles temporalmente. Para mantenerte al día con cambios fiscales, CFDI, declaraciones y herramientas para el trabajo contable, suscríbete al canal de YouTube de Facturando.

¿Qué información puede obtener el SAT de tus cuentas bancarias y gastos?

La relación entre SAT y cuentas bancarias suele explicarse con frases alarmistas: que la autoridad “ve todo” o que cualquier depósito puede provocar una auditoría. La realidad es más precisa. El SAT recibe determinada información de instituciones financieras y terceros, además de contar con CFDI, declaraciones y bases de datos que puede utilizar para detectar posibles inconsistencias fiscales.

Eso no significa que cada compra, transferencia o movimiento bancario genere automáticamente una revisión. Lo importante es entender qué información puede llegar a la autoridad, bajo qué reglas y qué ocurre cuando no coincide con los ingresos declarados.

SAT y cuentas bancarias: ¿qué puede conocer realmente la autoridad?

El SAT cuenta con distintas fuentes de información. En una fiscalización electrónica, por ejemplo, la propia autoridad explica que los antecedentes pueden generarse con facturas electrónicas, sus bases de datos y la información proporcionada por otras dependencias y terceros.

Por eso, hablar de SAT y cuentas bancarias no equivale a afirmar que exista una vigilancia permanente de cada movimiento. Lo que sí existe es la posibilidad de relacionar información fiscal y financiera cuando las disposiciones aplicables permiten obtenerla o cuando se ejerce una facultad de comprobación.

En la práctica, el punto relevante es la coherencia: ingresos declarados, CFDI, movimientos bancarios y documentación de respaldo deberían poder explicarse entre sí.

¿Qué ocurre con los depósitos en efectivo mayores a $15,000?

La Ley del ISR establece una obligación informativa para las instituciones del sistema financiero cuando el monto mensual acumulado de depósitos en efectivo realizado en todas las cuentas de un mismo contribuyente dentro de una misma institución excede de $15,000. También contempla las adquisiciones en efectivo de cheques de caja.

Esta regla se refiere a depósitos en efectivo. El propio SAT aclara, dentro de su información sobre la declaración de depósitos en efectivo, que las transferencias electrónicas, los traspasos entre cuentas, títulos de crédito y otros sistemas pactados con instituciones financieras no se consideran depósitos en efectivo para esta obligación específica.

Por tanto, recibir una transferencia SPEI superior a $15,000 no significa, por ese solo hecho, que se active el reporte previsto para depósitos en efectivo.

Si quieres profundizar en este punto, en nuestro blog explicamos Depósitos bancarios en 2026: cuándo debes declararlos ante el SAT y las diferencias entre efectivo y transferencias.

¿El SAT conoce lo que gastas con tarjetas?

Aquí también conviene evitar afirmaciones absolutas. No localizamos una disposición que permita sostener que el SAT recibe en tiempo real el detalle de cada compra realizada con una tarjeta.

Lo que sí establece expresamente el artículo 91 de la Ley del ISR es que, para el procedimiento de discrepancia fiscal de personas físicas, pueden considerarse erogaciones como gastos, adquisiciones de bienes, depósitos en cuentas bancarias, inversiones financieras y tarjetas de crédito.

Además, para conocer esas erogaciones, la autoridad puede utilizar información que ya obre en sus expedientes, documentos o bases de datos, así como la proporcionada por terceros u otras autoridades.

La diferencia es importante: SAT y cuentas bancarias debe analizarse como un conjunto de facultades y fuentes de información, no como la afirmación de que la autoridad observa todos tus gastos en tiempo real.

Los CFDI también forman parte del cruce de información

Los CFDI son otra fuente relevante. El SAT señala que, dentro de la fiscalización electrónica, puede generar antecedentes a partir de facturas electrónicas y de la información contenida en sus bases de datos.

Para una empresa o despacho contable, esto vuelve especialmente importante revisar que lo declarado sea consistente con los comprobantes emitidos y recibidos.

Con Descargar CFDI puedes obtener de forma masiva los XML del SAT, consultar comprobantes vigentes o cancelados, convertir información a Excel y apoyar procesos de conciliación SAT–empresa. Esa organización facilita detectar diferencias antes de que se conviertan en un problema de cumplimiento.

¿Las plataformas digitales proporcionan información al SAT?

En determinados supuestos, sí. La Ley del ISR establece obligaciones específicas para las plataformas tecnológicas comprendidas en ese régimen.

Entre esas obligaciones se encuentra proporcionar al SAT determinada información prevista por la legislación, además de efectuar retenciones cuando corresponda.

Eso no significa que cualquier aplicación o servicio digital reporte indistintamente toda la actividad de sus usuarios. La obligación depende del tipo de plataforma, la operación realizada y el supuesto fiscal aplicable.

¿Qué pasa con cuentas o inversiones en el extranjero?

México participa en mecanismos de intercambio automático de información financiera para efectos fiscales. En 2026, el SAT identifica el Anexo 27 de la RMF para FATCA y el Anexo 28 para el Estándar Común de Reporte (CRS).

Estos mecanismos permiten el intercambio de información sobre determinadas cuentas financieras reportables bajo los acuerdos y estándares correspondientes.

Sin embargo, no sería correcto afirmar que toda transferencia internacional realizada por un contribuyente mexicano se reporta automáticamente al SAT. El intercambio depende de las instituciones, cuentas, titulares, residencia fiscal y demás supuestos definidos en cada régimen.

Este es otro ejemplo de por qué SAT y cuentas bancarias debe analizarse con precisión: existen mecanismos amplios de información, pero cada uno tiene su propio alcance.

¿Qué sucede si el SAT detecta una discrepancia fiscal?

Una diferencia entre movimientos financieros e ingresos declarados no equivale automáticamente a una multa ni a la determinación de un impuesto.

Para las personas físicas, el artículo 91 de la Ley del ISR regula un procedimiento específico. Si la autoridad detecta una posible discrepancia, debe notificar al contribuyente el monto de las erogaciones identificadas, la información utilizada, el medio por el cual la obtuvo y la diferencia resultante.

A partir del día siguiente a la notificación, el contribuyente cuenta con 20 días para informar por escrito el origen o procedencia de los recursos y ofrecer las pruebas que considere adecuadas.

Solo si la discrepancia queda acreditada conforme al procedimiento, la ley prevé que pueda presumirse ingreso gravado respecto de las erogaciones no aclaradas y formularse la liquidación correspondiente.

Por eso, una inconsistencia es algo que debe explicarse y documentarse; no una sanción automática desde el momento en que aparece una diferencia.

¿Qué conviene revisar para reducir riesgos?

La prevención empieza antes de recibir un requerimiento. Conviene revisar periódicamente:

  • que los ingresos declarados sean consistentes con los CFDI y registros contables;
  • que los depósitos que no representan ingresos gravados tengan documentación que explique su origen;
  • que los traspasos entre cuentas propias puedan identificarse con facilidad;
  • que préstamos, aportaciones, reembolsos u otras entradas de recursos estén correctamente documentados y, cuando corresponda, informados;
  • que los CFDI emitidos y recibidos estén completos, actualizados y conciliados;
  • que cualquier diferencia material se investigue antes de presentar declaraciones o responder a una autoridad.

En materia de SAT y cuentas bancarias, el problema no se resuelve mirando un movimiento aislado. Lo importante es poder demostrar qué ocurrió y por qué el tratamiento fiscal aplicado es correcto.

Conclusión

El SAT dispone de varias fuentes que pueden ayudarle a contrastar información fiscal y financiera: CFDI, declaraciones, datos proporcionados por instituciones financieras, terceros, plataformas y mecanismos de intercambio internacional, según el supuesto aplicable.

Eso no significa que cualquier depósito genere impuestos ni que toda operación bancaria provoque una auditoría. El riesgo aparece cuando existen diferencias relevantes que no pueden explicarse con la contabilidad y la documentación disponible.

En el análisis de SAT y cuentas bancarias, la mejor defensa ante un cruce de información sigue siendo una operación correctamente documentada. Procura que CFDI, declaraciones, bancos y documentos de respaldo cuenten una historia fiscal coherente.

Síguenos en YouTube

Mantenerse actualizado ayuda a detectar cambios antes de que se conviertan en problemas de cumplimiento. En nuestro canal de YouTube compartimos explicaciones prácticas sobre SAT, CFDI, declaraciones y herramientas para contadores y empresas.

Facturas falsas en 2026: delito fiscal, prisión preventiva y delincuencia organizada

El delito por facturas falsas es uno de los temas que más confusión genera en 2026. Que el SAT cuestione una operación, que exista un procedimiento de los artículos 69-B o 49 Bis, que se abra una investigación penal o que se hable de delincuencia organizada no significa lo mismo ni produce automáticamente las mismas consecuencias.

La diferencia importa para contadores, administradores y empresas. Una mala lectura puede llevar a minimizar un riesgo penal real o, en el extremo contrario, a creer que cualquier CFDI cuestionado implica cárcel. El marco vigente obliga a separar cada figura y revisar qué supuesto se actualiza.

Facturas falsas: cuatro conceptos que no deben confundirse

El Código Fiscal de la Federación vigente contempla distintas vías que pueden relacionarse, pero tienen objetivos y requisitos propios:

  • Artículo 69-B: permite presumir la inexistencia de operaciones cuando el emisor se ubica en determinados supuestos, como carecer de activos, personal, infraestructura o capacidad material para realizar lo facturado, o estar no localizado.
  • Artículo 49 Bis: establece una visita domiciliaria especial para comprobar si determinados CFDI son falsos y puede concluir con una resolución que les niegue efectos fiscales con carácter general.
  • Artículo 113 Bis: pertenece al ámbito penal y sanciona conductas relacionadas con comprobantes que amparen operaciones inexistentes, falsas o actos jurídicos simulados, además de determinadas conductas respecto de comprobantes fiscales falsos.
  • Artículo 19 constitucional y artículo 167 del CNPP: actualmente incluyen en el catálogo de prisión preventiva oficiosa el contrabando y cualquier actividad relacionada con falsos comprobantes fiscales, bajo los términos previstos por la ley.

El CFF vigente incorpora expresamente los procedimientos de los artículos 69-B y 49 Bis y el delito del artículo 113 Bis; por su parte, la Constitución y el CNPP contienen actualmente la referencia a falsos comprobantes fiscales en materia de prisión preventiva oficiosa.

Por eso, un procedimiento fiscal, una investigación penal, una imputación y una medida cautelar no deben tratarse como si fueran la misma etapa.

¿Qué diferencia existe entre el artículo 69-B y el 49 Bis?

El artículo 69-B parte de una presunción de inexistencia de operaciones cuando se actualizan los supuestos previstos en esa disposición. No establece que la sola publicación de un contribuyente equivalga automáticamente a una sentencia penal.

El artículo 49 Bis tiene otro objeto. La autoridad puede iniciar una visita específica cuando presume que los CFDI emitidos son falsos. Desde la entrega o notificación de la orden se suspende su emisión, y el contribuyente puede aportar pruebas durante la diligencia o dentro de los cinco días hábiles siguientes.

Si la presunción no se desvirtúa, la autoridad puede determinar que los comprobantes son falsos con efectos generales. Los terceros que les dieron efectos fiscales cuentan con 30 días naturales desde la publicación en el DOF para revertirlos mediante declaración complementaria; de no hacerlo, procede la restricción temporal de su Certificado de Sello Digital.

En nuestro artículo Artículo 49-Bis del CFF: auditoría exprés, plazos y riesgos explicamos ese procedimiento con mayor detalle.

¿Cuándo existe delito por facturas falsas?

Aquí entra el artículo 113 Bis del CFF.

La disposición vigente establece una sanción de dos a nueve años de prisión para quien, por sí o por interpósita persona, expida, enajene, compre o adquiera comprobantes fiscales que amparen operaciones inexistentes, falsas o actos jurídicos simulados.

Desde la reforma publicada el 7 de noviembre de 2025, la misma pena también se contempla para quien expida, enajene, compre, adquiera o dé efectos fiscales a comprobantes fiscales falsos. El Código añade que este delito se investiga y persigue independientemente del estado que guarde el procedimiento administrativo.

Esto es crucial: un delito por facturas falsas no debe confundirse con un error formal del CFDI ni con la sola existencia de una revisión. Para establecer responsabilidad penal debe analizarse la conducta concreta dentro del procedimiento correspondiente.

El propio artículo 113 Bis exige querella de la Secretaría de Hacienda y Crédito Público para proceder penalmente.

¿Las facturas falsas son delincuencia organizada?

No automáticamente.

En 2019 se modificó la Ley Federal contra la Delincuencia Organizada para incorporar determinados delitos fiscales. Sin embargo, la Suprema Corte de Justicia de la Nación invalidó las fracciones VIII, VIII Bis y VIII Ter del artículo 2 de esa ley, que incluían contrabando, defraudación fiscal y delitos relacionados con comprobantes fiscales dentro de ese esquema.

En la misma resolución, la Corte mantuvo la validez del primer párrafo del artículo 113 Bis. Es decir, el delito fiscal continuó existiendo, pero quedó invalidada aquella incorporación de esos delitos al régimen de delincuencia organizada.

Por eso, afirmar que cualquier delito por facturas falsas constituye por sí mismo delincuencia organizada es incorrecto.

¿Entonces puede haber prisión preventiva oficiosa?

Aquí existe un cambio posterior a la resolución de la SCJN que debe tomarse en cuenta.

El artículo 19 de la Constitución incluye actualmente, dentro de los supuestos de prisión preventiva oficiosa, el contrabando y cualquier actividad relacionada con falsos comprobantes fiscales, en los términos fijados por la ley.

El artículo 167 del Código Nacional de Procedimientos Penales fue reformado en 2025 y contiene también esa categoría. Además, señala que el Código Fiscal de la Federación establecerá los supuestos correspondientes conforme al artículo 19 constitucional.

Esto no revive la clasificación automática de delincuencia organizada que invalidó la Corte. Son figuras jurídicas distintas.

Tampoco significa que aparecer en 69-B, recibir una observación del SAT o quedar sujeto a una visita del 49 Bis envíe automáticamente a una persona a prisión. La prisión preventiva es una medida cautelar dentro de un proceso penal, no una consecuencia administrativa de una publicación fiscal.

Al evaluar un posible delito por facturas falsas, por tanto, deben distinguirse la determinación fiscal, la investigación penal, la imputación concreta y las medidas cautelares que legalmente correspondan.

¿Una factura falsa también implica lavado de dinero?

No de forma automática.

El artículo 400 Bis del Código Penal Federal regula las operaciones con recursos de procedencia ilícita. Para actualizar ese delito deben cumplirse sus propios elementos, vinculados con recursos, derechos o bienes que procedan o representen el producto de una actividad ilícita.

El CFF sí establece expresamente que el delito del artículo 113 Bis y el previsto en el artículo 400 Bis pueden perseguirse simultáneamente. Son tipos penales diferentes: pueden coexistir cuando los hechos actualizan ambos, pero uno no demuestra por sí mismo al otro.

La misma cautela aplica a la UIF. La Suprema Corte confirmó en abril de 2026 que el bloqueo de cuentas bajo la Lista de Personas Bloqueadas tiene naturaleza administrativa y preventiva, exige indicios suficientes y contempla derechos de audiencia y defensa. Una publicación fiscal no equivale por sí sola a un bloqueo de cuentas ni a una declaración de culpabilidad.

¿Qué debería hacer una empresa para reducir el riesgo?

Frente al riesgo de delito por facturas falsas, la prevención no consiste únicamente en verificar que un XML sea técnicamente válido. El CFDI debe corresponder con una operación que pueda explicarse y documentarse.

Para operaciones relevantes conviene conservar de manera ordenada:

  • CFDI y XML emitidos o recibidos.
  • Contratos, órdenes de compra y cotizaciones.
  • Comprobantes de pago y registros contables.
  • Entregables y evidencia de recepción de bienes o prestación de servicios.
  • Correos, reportes, bitácoras y comunicaciones relacionadas.
  • Documentación que permita identificar al proveedor y entender su capacidad para realizar la operación.

Además, es importante vigilar por separado los procedimientos del artículo 69-B y las publicaciones del artículo 49 Bis. No son la misma figura ni responden al mismo supuesto.

Contar con un repositorio de evidencias fiscales ayuda a relacionar cada CFDI con contratos, pagos y entregables antes de que exista una revisión. El objetivo no es reconstruir pruebas después del problema, sino conservar desde el origen la documentación que realmente generó la operación.

Conclusión

El marco vigente es severo frente a los comprobantes fiscales falsos, pero eso no justifica mezclar conceptos.

Un procedimiento del 69-B no es lo mismo que una determinación del 49 Bis. Una resolución administrativa no equivale por sí sola a una sentencia penal. El artículo 113 Bis sí contempla un delito por facturas falsas con penas de prisión, pero eso no convierte automáticamente la conducta en delincuencia organizada.

Y aunque la Constitución y el CNPP contemplan actualmente la prisión preventiva oficiosa para actividades relacionadas con falsos comprobantes fiscales, su aplicación pertenece al proceso penal y debe analizarse conforme al supuesto legal concreto.

Para empresas y despachos, la mejor respuesta sigue siendo preventiva: conocer a los proveedores, conservar evidencia contemporánea de las operaciones, mantener los XML ordenados y reaccionar con rapidez ante cualquier publicación o procedimiento de la autoridad.

Síguenos en YouTube

Las reglas sobre CFDI, fiscalización y procedimientos del SAT continúan evolucionando. Si quieres mantenerte al día con explicaciones prácticas para contadores y empresas, suscríbete al canal de YouTube de Facturando.

¿Comprar un auto es deducible? Límites de ISR e IVA en 2026

Comprar un vehículo para una actividad empresarial o profesional no significa que su costo pueda restarse íntegramente de los impuestos. Para deducir un auto hay que revisar el régimen fiscal, el uso del vehículo, el límite de inversión, el porcentaje anual de deducción y, en su caso, cuánto IVA puede acreditarse.

El tratamiento cambia según el vehículo y el régimen fiscal.

¿Quién puede deducir un auto?

La compra debe estar relacionada con una actividad que permita efectuar deducciones y cumplir los requisitos fiscales aplicables. Tener un CFDI por sí solo no convierte el automóvil en deducible.

En personas morales del régimen general y personas físicas con actividades empresariales o profesionales, la inversión puede ser deducible cuando corresponda a su actividad y se cumplan las disposiciones de la Ley del ISR.

¿Cuánto puede deducirse por la compra de un automóvil?

El artículo 36, fracción II, de la Ley del ISR establece estos límites:

  • $175,000 para automóviles en general.
  • $250,000 para automóviles propulsados por baterías eléctricas recargables, eléctricos que además cuenten con motor de combustión interna o con motor accionado por hidrógeno.

Son límites del monto original de la inversión fiscalmente deducible; no significan que todo ese importe se reste del ISR al comprar el vehículo.

¿La compra se deduce completa en el mismo año?

No. Los automóviles son inversiones y el artículo 34, fracción VI, de la LISR fija un porcentaje máximo de 25 % anual para automóviles y otros vehículos ahí señalados.

Si un automóvil convencional costó $400,000, el límite fiscal de inversión sería $175,000. Tomando únicamente el 25 % para ilustrar el límite anual, serían hasta $43,750, antes de considerar el periodo exacto de uso y los ajustes que correspondan conforme a la ley.

¿Qué pasa si eres persona física RESICO?

Las personas físicas RESICO calculan el ISR sobre sus ingresos efectivamente cobrados sin aplicar deducción alguna. Por ello, la compra del automóvil no se resta para determinar su ISR mensual.

En cambio, las personas morales RESICO sí tienen un esquema de deducciones que incluye inversiones conforme a los artículos 208 y 209 de la LISR.

Sin embargo, para las personas físicas eso no elimina automáticamente un posible acreditamiento de IVA. La regla 3.13.18 de la RMF 2026 permite acreditar el IVA relacionado con actividades empresariales, profesionales o de arrendamiento cuando el gasto sea deducible para ISR, aun cuando no pueda aplicarse en el cálculo del ISR de RESICO.

Por eso, antes de deducir un auto o acreditar su IVA, hay que distinguir si el contribuyente es persona física o moral y qué impuesto se está analizando.

¿Cuánto IVA puede acreditarse por el automóvil?

El artículo 5 de la Ley del IVA establece que, cuando una erogación es parcialmente deducible para ISR, el IVA solo puede acreditarse en esa misma proporción, siempre que se cumplan los demás requisitos.

Para un automóvil convencional de $400,000 más IVA:

ConceptoImporte
Precio antes de IVA$400,000
Límite deducible para ISR$175,000
Proporción deducible43.75 %
IVA trasladado al 16 %$64,000
IVA potencialmente acreditable en esa proporción$28,000

El ejemplo supone que el automóvil se destina a actividades que permiten el acreditamiento y cumple los demás requisitos. No significa que cualquier comprador pueda acreditar automáticamente esos $28,000.

¿Seguro, mantenimiento y otros gastos también se limitan?

Sí. El artículo 28, fracción II, de la LISR dispone que los gastos relacionados con automóviles se deducen en la proporción que represente el monto original de la inversión deducible respecto del valor de adquisición.

En el ejemplo anterior, esa proporción es 43.75 %. Por ello, seguro, mantenimiento y otros gastos vinculados con la unidad no deben considerarse automáticamente deducibles al 100 %, aunque tengan CFDI.

¿La gasolina puede pagarse en efectivo si cuesta menos de $2,000?

No debe aplicarse al combustible la regla general de $2,000 como si fuera un puerto seguro.

El artículo 27, fracción III, de la LISR dispone que la adquisición de combustibles para vehículos debe pagarse mediante los medios autorizados aunque el importe no exceda de $2,000. La propia disposición permite que la autoridad libere de esos medios en poblaciones o zonas rurales sin servicios financieros, por lo que debe revisarse el supuesto concreto.

¿Se puede deducir un auto usado comprado a un particular?

La regla 2.7.3.4 de la RMF 2026 contempla un mecanismo de comprobación de erogaciones en la compra de vehículos usados, mediante el cual determinadas personas físicas enajenantes pueden expedir el CFDI a través del adquirente utilizando el proveedor previsto en esas reglas.

La facilidad no aplica a cualquier vendedor: la regla 2.7.3.10 delimita quién puede utilizarla. Antes de comprar a un particular conviene verificar si la operación puede documentarse mediante este mecanismo.

¿Una pick up tiene el mismo límite de $175,000?

No. Este es uno de los puntos relevantes al deducir un auto o elegir un vehículo para la operación.

El criterio normativo 24/ISR/N del Anexo 7 de la RMF 2026 establece que los vehículos denominados pick up son camiones de carga para efectos de las deducciones del ISR.

Por esa clasificación, el límite de $175,000 o $250,000 previsto específicamente para automóviles no se aplica a una pick up considerada camión de carga. Eso no significa deducción inmediata: sigue siendo una inversión y el porcentaje máximo aplicable a camiones de carga es 25 %, además de cumplir los demás requisitos.

¿Qué conviene revisar antes de comprar?

Antes de decidir por un supuesto ahorro fiscal, revisa:

  1. El régimen fiscal y tipo de contribuyente.
  2. Que el vehículo corresponda a la actividad y pueda cumplir los requisitos de deducibilidad.
  3. Si fiscalmente es automóvil o tiene otro tratamiento, como una pick up.
  4. El límite de inversión y la proporción que afectará al IVA y a los gastos relacionados.
  5. La forma de pago y el CFDI que documentará la adquisición.
  6. En un usado comprado a persona física, si resulta aplicable el mecanismo de la RMF.

Antes de deducir un auto, la compra debería responder primero a una necesidad real del negocio. El beneficio fiscal se determina después.

Conclusión

Deducir un auto no consiste en facturarlo a nombre del negocio y restar todo su precio. El régimen, el tipo de vehículo, el límite de inversión, el porcentaje anual, el IVA y los gastos relacionados pueden cambiar considerablemente el resultado.

Antes de comprar, conviene calcular el efecto completo. Un automóvil de pasajeros, uno eléctrico y una pick up pueden tener tratamientos diferentes tanto en ISR como en IVA.

Ver más sobre deducciones fiscales

También te recomendamos leer:

Síguenos en YouTube

Las reglas de deducción cambian según el régimen y el tipo de operación. En nuestro canal compartimos explicaciones prácticas sobre ISR, IVA, CFDI y otros temas para contadores. Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado.

Deuda con el SAT: qué puede pasar si no pagas a tiempo

Los adeudos fiscales pueden crecer si no se atienden. Un impuesto pagado fuera de plazo puede generar actualización y recargos; si después existe un crédito fiscal exigible que no se paga o garantiza, el SAT puede iniciar el Procedimiento Administrativo de Ejecución (PAE) y llegar al embargo. Pero esas consecuencias no aparecen todas al mismo tiempo ni de forma automática.

¿Qué pasa con los adeudos fiscales desde el primer atraso?

Cuando una contribución no se paga dentro del plazo legal, puede generarse actualización. El artículo 17-A del Código Fiscal de la Federación establece este mecanismo para reconocer el efecto del paso del tiempo y los cambios en los precios.

Además, el artículo 21 prevé recargos por falta de pago oportuno. Para 2026, la regla 2.1.20 de la RMF fija la tasa mensual de recargos por mora en 2.07 %.

Actualización y recargos no son lo mismo: la primera ajusta el monto conforme al INPC; los segundos se generan por el pago tardío.

¿El SAT impone una multa automáticamente por pagar tarde?

No necesariamente. El artículo 73 del CFF establece que no se impondrán multas cuando una obligación se cumpla de manera espontánea fuera del plazo.

Sin embargo, deja de considerarse espontáneo, entre otros casos, cuando la autoridad ya descubrió la omisión o cuando el contribuyente cumple después de que se le notificó un requerimiento u otra gestión relacionada con la obligación.

Por eso, regularizarse antes de una actuación del SAT puede tener consecuencias diferentes a esperar hasta recibir un requerimiento.

¿Tener un adeudo significa que el SAT puede embargarte de inmediato?

No. Debe distinguirse entre una contribución vencida, un crédito fiscal determinado y un crédito que ya puede cobrarse coactivamente.

Cuando la autoridad determina contribuciones omitidas u otros créditos fiscales, el artículo 65 establece como regla general 30 días después de que surte efectos la notificación para pagar o garantizar, sin perjuicio de los supuestos especiales previstos por la ley.

Si el crédito ya es exigible y permanece sin pagarse o garantizarse dentro del plazo correspondiente, el artículo 145 permite cobrarlo mediante el PAE.

Así, un atraso no equivale por sí solo a embargo inmediato. Primero debe identificarse qué tipo de adeudos fiscales existen y en qué etapa se encuentran.

¿Qué es el PAE y por qué puede hacer crecer la deuda?

El PAE es el procedimiento mediante el cual la autoridad hace efectivo un crédito fiscal exigible. Puede incluir requerimiento de pago, embargo y, cuando corresponda, la realización de bienes conforme al CFF.

En esta etapa también pueden agregarse gastos de ejecución. El artículo 150 contempla, para determinadas diligencias de cobro, un importe equivalente al 2 % del crédito fiscal, sujeto a los límites legales aplicables.

Dejar que el adeudo llegue a ejecución puede resultar más costoso que atenderlo cuando todavía existen alternativas de pago, regularización o defensa.

¿El SAT realmente puede embargar bienes?

Sí, cuando se actualizan los supuestos legales.

El artículo 151 dispone que, para hacer efectivo un crédito fiscal exigible y sus accesorios, la autoridad requiere el pago y, si el contribuyente no demuestra haberlo realizado, puede proceder al embargo de bienes suficientes u otros activos permitidos por la ley.

El CFF también contempla supuestos específicos de embargo precautorio. Por eso tampoco sería correcto afirmar que absolutamente todo embargo solo puede ocurrir después de recorrer el mismo camino.

¿Puede el SAT inmovilizar cuentas bancarias?

Sí, pero no ocurre automáticamente por tener una deuda reciente.

El artículo 156-Bis regula la inmovilización de depósitos, entre otros casos, cuando existen créditos fiscales firmes y en determinados supuestos de créditos impugnados que debían garantizarse y no se encuentran debidamente garantizados.

El SAT explica en su procedimiento de inmovilización de depósitos que la medida puede alcanzar hasta el importe del adeudo actualizado y sus accesorios.

La existencia de adeudos fiscales no debe confundirse con un congelamiento general o inmediato de las cuentas de cualquier contribuyente.

¿Una deuda con el SAT puede aparecer en Buró de Crédito?

Sí, pero la ley habla específicamente de créditos fiscales firmes.

El artículo 69 del CFF permite proporcionar esa información a las sociedades de información crediticia autorizadas. Por ello, no es correcto afirmar que cualquier impuesto vencido se reporta inmediatamente.

El SAT cuenta con un trámite de aclaración para créditos fiscales reportados a sociedades de información crediticia cuando el contribuyente considera que la información debe corregirse o actualizarse.

¿No pagar impuestos puede convertirse en delito?

El simple atraso no debe equipararse automáticamente con defraudación fiscal.

El artículo 108 del CFF tipifica la defraudación cuando, mediante engaños o aprovechamiento de errores, se omite total o parcialmente una contribución o se obtiene un beneficio indebido en perjuicio del fisco federal.

Una falta de liquidez y un pago tardío, por sí solos, no reúnen automáticamente esos elementos.

¿Qué puedes hacer si no puedes pagar todo?

Primero hay que determinar qué se debe, por qué concepto y en qué etapa se encuentra.

En los casos permitidos por el CFF, puede solicitarse pago en parcialidades hasta por 36 meses o pago diferido hasta por 12 meses, generalmente con un pago inicial de al menos 20 %. Estas facilidades están sujetas a requisitos y exclusiones; no aplican indiscriminadamente a cualquier contribución.

El SAT concentra las opciones en su página de facilidades de pago para adeudos fiscales.

Durante 2026 también existe un Programa de Regularización Fiscal para determinados contribuyentes y adeudos. Si el caso cumple los requisitos puede ofrecer beneficios importantes, pero no cualquier deuda tiene acceso automático.

Si el crédito es incorrecto, antes de pagar conviene revisar la resolución, la fecha de notificación y si existe un medio de defensa procedente.

¿Qué conviene revisar antes de que el adeudo escale?

Antes de decidir, conviene responder:

  1. ¿El adeudo proviene de una declaración propia o de una resolución del SAT?
  2. ¿Ya existe una notificación formal?
  3. ¿El crédito ya es exigible o todavía existe un plazo para pagar, garantizar o defenderse?
  4. ¿Cuánto se ha acumulado por actualización, recargos, multas o gastos de ejecución?
  5. ¿Existe una facilidad de pago o programa de regularización aplicable?
  6. ¿El importe es correcto o existe un motivo real para impugnarlo?

Conclusión

Los adeudos fiscales no producen todas sus consecuencias de golpe, pero tampoco conviene dejarlos avanzar. Un atraso puede comenzar con actualización y recargos y, según el caso, evolucionar hacia cobro mediante PAE, embargo, inmovilización de cuentas o reporte de un crédito fiscal firme a sociedades de información crediticia.

La mejor decisión empieza por identificar la etapa exacta del adeudo. Regularizar, solicitar una facilidad de pago o ejercer una defensa son caminos distintos y dependen de los hechos, los plazos y el tipo de crédito.

Ver más sobre adeudos y créditos fiscales

Síguenos en YouTube

Entender en qué etapa se encuentra un adeudo puede evitar decisiones precipitadas y costos adicionales. En nuestro canal compartimos explicaciones sobre SAT, créditos fiscales, CFDI y cumplimiento. Puedes suscribirte al canal de YouTube de Facturando para mantenerte actualizado.

Dación en pago y CFDI: qué pasa cuando una deuda se liquida con bienes

La dación en pago permite extinguir una deuda entregando un bien distinto de lo originalmente pactado. Aunque no exista una transferencia bancaria, puede generar efectos en CFDI, IVA e ISR que deben documentarse correctamente.

Para explicar la mecánica usaremos el caso de dos personas morales del Título II de la Ley del ISR. El tratamiento puede variar según el contribuyente, el bien y la forma jurídica de la operación.

¿Qué es una dación en pago?

El artículo 2095 del Código Civil Federal establece que una obligación se extingue cuando el acreedor recibe en pago una cosa distinta de la debida. En términos prácticos, acepta otro bien o prestación para dar por pagada, total o parcialmente, una deuda existente.

Un ejemplo: pagar una factura PPD con un vehículo

Supongamos que la empresa A debe a su proveedor B $348,000, correspondientes a una factura de $300,000 más $48,000 de IVA, emitida con método PPD y forma de pago 99.

Después acuerdan que A entregue un vehículo para extinguir $232,000 de esa deuda. Quedarán $116,000 pendientes.

Para fines didácticos asumiremos que la transmisión del vehículo está gravada con IVA. Aquí deben analizarse dos efectos distintos: el pago de la deuda original y la transmisión del bien utilizado para liquidarla.

La entrega del bien también es una enajenación

El Código Fiscal de la Federación considera enajenación toda transmisión de propiedad. Por eso, cuando A transmite el vehículo a B, la operación no desaparece fiscalmente por haberse realizado para pagar una deuda.

Deben revisarse por separado el CFDI del vehículo, IVA e ISR. Al mismo tiempo, B debe reconocer el pago de la factura original.

Para IVA, cobrar no siempre significa recibir dinero

El artículo 1-B de la Ley del IVA establece que las contraprestaciones se consideran efectivamente cobradas cuando se reciben en efectivo, bienes o servicios, o cuando el interés del acreedor queda satisfecho mediante cualquier forma de extinción de obligaciones.

Por tanto, si B acepta el vehículo para extinguir $232,000 de su cuenta por cobrar, esa parte de la factura se considera efectivamente cobrada para IVA, aunque no haya recibido una transferencia bancaria.

En otras palabras: una dación en pago puede hacer efectivo el cobro de una factura pendiente para IVA.

Si la factura era PPD, debe reflejarse el pago con REP

La regla 2.7.1.32 de la RMF 2026 establece que, cuando el pago no se recibe al emitir el CFDI, posteriormente debe utilizarse el CFDI con Complemento para recepción de Pagos para reflejar el pago con el que se liquida la operación.

En nuestro ejemplo, B emitirá el REP por el importe de la deuda extinguido y relacionará la factura original:

ConceptoImporte
Saldo anterior$348,000
Importe pagado$232,000
Saldo insoluto$116,000

La RMF 2026 dispone además que el CFDI con complemento de pagos debe emitirse a más tardar el quinto día natural del mes inmediato siguiente al pago.

¿Qué forma de pago debe registrarse en el REP?

El catálogo de formas de pago del CFDI contempla la clave 12 – Dación en pago, que el SAT utiliza en documentación oficial para operaciones en especie. Cuando la obligación realmente se extingue mediante esta figura, utilizarla en el pago es el tratamiento técnicamente sustentado.

Sin embargo, no localizamos una pregunta frecuente vigente del SAT que describa exactamente el caso de una empresa que entrega un vehículo a su proveedor para liquidar una factura PPD. Por eso no debemos convertir esta conclusión técnica en una supuesta instrucción textual del SAT para el caso concreto.

¿Cómo debe emitirse el CFDI del bien entregado?

La transmisión del vehículo constituye una enajenación y debe documentarse con el CFDI correspondiente. Pero no recomendamos asumir automáticamente que ese CFDI debe emitirse con PUE y forma de pago 12.

La clave 12 refleja cómo el acreedor recibe el pago de la deuda original. En cambio, el método y la forma de pago del CFDI del activo dependen de la estructura jurídica de la operación.

No encontramos una guía oficial vigente que resuelva paso por paso este supuesto ordinario entre dos empresas. Por seguridad, no deben inventarse relaciones o claves que no correspondan a la operación efectivamente realizada.

¿La entrega del vehículo causa IVA?

No toda dación en pago causa IVA automáticamente. Debe analizarse la enajenación concreta.

La Ley del IVA exenta la enajenación de bienes muebles usados, pero excluye de esa exención a los enajenados por empresas. En nuestro ejemplo —una persona moral que transmite un vehículo usado de la empresa— esa exención particular no resulta aplicable.

No puede generalizarse que toda dación cause IVA: depende del bien, del enajenante y de las disposiciones aplicables.

ISR: para una persona moral del Título II existe una regla específica

El artículo 18, fracción II, de la Ley del ISR considera ingreso acumulable la ganancia derivada de transmitir bienes por pago en especie.

Para determinarla, la norma señala como ingreso el valor del bien conforme a avalúo practicado por una persona autorizada por las autoridades fiscales en la fecha de transmisión. Pueden disminuirse las deducciones permitidas para la enajenación cuando se cumplan los requisitos correspondientes.

En el caso analizado, el avalúo tiene fundamento expreso en la Ley del ISR. Tampoco sería correcto reducir el cálculo a “valor del vehículo menos valor en libros”; deben atenderse las deducciones fiscales procedentes.

¿Es obligatorio acudir siempre con un notario?

No encontramos una disposición federal que obligue a formalizar ante notario toda dación en pago, sin importar el bien. Eso no significa que deba documentarse informalmente.

Conviene conservar evidencia de:

  • la deuda y el CFDI que la originó;
  • el bien entregado y su valor;
  • el monto de la deuda que se extingue;
  • la fecha de transmisión y aceptación;
  • el saldo pendiente, si existe;
  • el avalúo y demás soporte fiscal aplicable.

Si por la naturaleza del bien existen formalidades civiles, mercantiles o registrales adicionales, deberán cumplirse.

Antes de registrar la operación

Antes de timbrar o realizar los registros contables conviene:

  1. Confirmar la deuda y definir jurídicamente cuánto se extinguirá con el bien.
  2. Determinar por separado el IVA de la deuda original y el de la enajenación.
  3. Obtener el avalúo cuando resulte obligatorio.
  4. Emitir el CFDI correspondiente a la transmisión del bien con los datos que reflejen la operación real.
  5. Emitir el REP de la factura PPD por el importe efectivamente extinguido.
  6. Conservar acuerdo, avalúo, CFDI, REP y demás evidencia.

Conclusión

La dación en pago no es simplemente una forma de cancelar saldos sin mover dinero. Puede representar simultáneamente el cobro efectivo de una factura y la enajenación del bien utilizado para extinguir la deuda.

La mejor práctica es separar ambos efectos, revisar IVA e ISR de manera independiente y documentar cómo se extinguió la obligación. En este tipo de operaciones, usar una clave por costumbre puede terminar contradiciendo la forma jurídica real.

Ver más sobre CFDI y pagos

Si quieres profundizar en las formas de pago y el complemento para recepción de pagos, también te recomendamos:

Síguenos en YouTube

Cuando una operación combina CFDI, impuestos y formas poco habituales de extinguir una deuda, revisar antes de timbrar puede evitar correcciones. En nuestro canal compartimos casos prácticos y actualizaciones para contadores. Puedes suscribirte al canal de YouTube de Facturando.

Reglas Antilavado 2026: qué cambia y cuándo debes cumplir

Las Reglas Antilavado 2026 ya tienen un calendario definido. El 7 de agosto de 2026, la Secretaría de Hacienda y Crédito Público publicó el Acuerdo 115/2026, que modifica las Reglas de Carácter General de la LFPIORPI y desarrolla nuevas obligaciones para quienes realizan Actividades Vulnerables.

El Acuerdo entra en vigor de manera general el 30 de noviembre de 2026, pero varias obligaciones comienzan después, principalmente durante 2027 y 2028. Por eso, empresas, contadores y responsables de cumplimiento deben identificar qué preparar desde ahora y qué fecha corresponde a cada obligación.

¿Qué publicó Hacienda el 7 de agosto de 2026?

El Acuerdo 115/2026 modifica, adiciona y deroga numerosas disposiciones de las Reglas de Carácter General de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita.

Entre los cambios más relevantes aparecen nuevos capítulos sobre enfoque basado en riesgos, clasificación de clientes, conocimiento del cliente, Personas Políticamente Expuestas, beneficiario controlador, Manual de Políticas Internas, capacitación, mecanismos automatizados y auditoría.

El nuevo modelo exige explicar cómo se identifican los riesgos, qué controles se utilizan y qué evidencia respalda su aplicación.

¿Cuándo entran en vigor las Reglas Antilavado 2026?

El artículo Primero Transitorio establece que el Acuerdo entra en vigor el 30 de noviembre de 2026, salvo las excepciones previstas en los demás transitorios.

Fecha o periodoObligación o cambio relevante
30 de noviembre de 2026Entrada en vigor general del Acuerdo 115/2026.
1 de marzo de 2027Evaluación con enfoque basado en riesgos disponible ante requerimiento; nuevas reglas sobre clasificación, conocimiento del cliente y beneficiario controlador.
Durante 2027Primer periodo anual de capacitación obligatoria.
1 de junio de 2027Fecha límite para contar con mecanismos automatizados.
Durante 2028Primer periodo anual de revisión de auditoría.

Ciertos avisos nuevos dependerán además de la resolución que modifique los formatos oficiales. No conviene asumir que todos los cambios operativos comienzan el mismo día.

¿Qué cambia con las Reglas Antilavado 2026?

Las Reglas Antilavado 2026 llevan el cumplimiento hacia un modelo más estructurado. Entre los cambios con mayor impacto destacan:

  • diseñar una metodología para identificar, analizar, medir y mitigar riesgos;
  • clasificar a los clientes o usuarios según su grado de riesgo;
  • definir políticas de conocimiento del cliente y perfil transaccional;
  • fortalecer la identificación del beneficiario controlador y el tratamiento de Personas Políticamente Expuestas;
  • incorporar los procedimientos al Manual de Políticas Internas;
  • implementar capacitación, mecanismos automatizados y auditoría.

El efecto práctico es claro: ya no bastará con tener expedientes y presentar avisos de forma aislada. Los procesos deberán estar conectados y responder al riesgo de cada actividad, cliente y operación.

El enfoque basado en riesgos cambia la forma de cumplir

Quienes realizan Actividades Vulnerables deberán diseñar una metodología que considere, al menos, actos u operaciones, tipos de clientes o usuarios, países o áreas geográficas, transacciones y canales utilizados.

Esa metodología deberá permitir identificar, analizar, entender, medir y mitigar riesgos, y quedar documentada en el Manual de Políticas Internas o en otro documento aplicable.

Para quienes ya se encuentran registrados y hayan agotado el plazo correspondiente para contar con su Manual, la metodología deberá incorporarse a partir del 1 de marzo de 2027. La evaluación que pueda requerir la autoridad deberá considerar, en principio, información del año inmediato anterior.

Los clientes deberán clasificarse por grado de riesgo

Las Reglas Antilavado 2026 exigen clasificar individualmente a los clientes o usuarios. Como mínimo deberán existir tres niveles: riesgo bajo, medio y alto.

El grado de riesgo deberá evaluarse al menos cada seis meses, con mayor frecuencia cuando el riesgo sea mayor. Esto obliga a mantener actualizada la información del cliente y relacionarla con su comportamiento transaccional.

También existen medidas específicas para Personas Políticamente Expuestas. Entre otros supuestos, las Personas Políticamente Expuestas extranjeras deberán considerarse de riesgo alto.

Beneficiario controlador, manual y evidencia documental

Para personas morales, la identificación del beneficiario controlador comienza por la persona física o grupo que posea, directa o indirectamente, 25 % o más del capital social. Si ese criterio no permite identificarlo, debe revisarse quién ejerce el control por otros medios y, en última instancia, quién ocupa la posición administrativa de mayor grado.

La empresa deberá documentar el procedimiento y conservar la información que lo respalde. El Manual de Políticas Internas tendrá que integrar la metodología de riesgos y los procedimientos aplicables.

Mecanismos automatizados y auditoría: dos fechas clave

Quienes realizan Actividades Vulnerables deberán contar con mecanismos automatizados a más tardar el 1 de junio de 2027. Estos deberán apoyar el manejo de expedientes, la agrupación de operaciones por cliente, el seguimiento del perfil transaccional y la metodología de riesgos.

Estos mecanismos pueden incluir sistemas especializados, bases de datos o procesos automatizados apoyados en hojas de cálculo, siempre que cumplan las funciones requeridas y sean verificables.

El primer periodo anual de auditoría comprenderá del 1 de enero al 31 de diciembre de 2028 y deberá evaluar la efectividad del cumplimiento de la Ley, su Reglamento y las reglas.

¿Qué conviene preparar desde ahora?

Esperar hasta la fecha límite puede complicar la implementación. Una revisión preventiva puede comenzar con cinco acciones:

  1. Confirmar qué Actividades Vulnerables realiza la empresa.
  2. Revisar la información disponible de clientes, operaciones y beneficiarios controladores.
  3. Comparar el Manual de Políticas Internas actual con las nuevas obligaciones.
  4. Identificar la información necesaria para construir la metodología y clasificar riesgos.
  5. Revisar si los sistemas actuales pueden conservar, relacionar y monitorear la información requerida.

Las Reglas Antilavado 2026 no obligan a resolver todo en agosto, pero sí hacen recomendable documentar brechas y responsables desde ahora. El tiempo previo a marzo y junio de 2027 puede aprovecharse para probar procesos y corregir inconsistencias.

Conclusión

El Acuerdo 115/2026 marca una nueva etapa para quienes realizan Actividades Vulnerables. El cambio principal no está en una sola fecha ni en un nuevo formato: está en demostrar que el cumplimiento responde a una metodología, a un nivel de riesgo y a controles verificables.

La mejor estrategia es trabajar por etapas: entender qué obligaciones aplican, ordenar información y procesos, y llegar a 2027 con el Manual, la evaluación de riesgos, la clasificación de clientes y los sistemas preparados.

Ver más sobre la Ley Antilavado

Si quieres profundizar en otras obligaciones relacionadas, en nuestro blog tenemos una serie de artículos que complementan esta actualización:

Síguenos en YouTube

Los cambios en prevención de lavado seguirán generando ajustes operativos. En nuestro canal de YouTube de Facturando compartimos explicaciones prácticas sobre SAT, CFDI, cumplimiento y herramientas para contadores. Puedes suscribirte para mantenerte al día con las nuevas obligaciones.

¿Qué documentación debes conservar cuando cancelas un CFDI?

Al cancelar un CFDI no basta con seleccionar un motivo y enviar la solicitud. Si el comprobante ampara ingresos, el Código Fiscal de la Federación exige justificar y soportar documentalmente la razón de la cancelación. Por eso conviene conservar evidencia que permita reconstruir qué ocurrió y por qué el comprobante quedó sin efectos. PRODECON recuerda esta misma obligación: la autoridad puede verificar posteriormente el motivo y el soporte documental de la cancelación.

¿Qué exige la ley al cancelar un CFDI?

El artículo 29-A del CFF establece que quienes cancelen CFDI que amparen ingresos deben justificar y soportar documentalmente el motivo. La redacción es importante porque no establece un expediente idéntico para todos los casos.

La documentación debe ser congruente con lo sucedido. Una sustitución por error no se respalda igual que una venta que finalmente no se realizó.

También conviene precisar que esta obligación del artículo 29-A se refiere expresamente a CFDI que amparen ingresos. No debe presentarse como si ese párrafo estableciera exactamente el mismo requisito para cualquier tipo de comprobante. Puedes consultar el Código Fiscal de la Federación vigente, cuya compilación consultada señala como última reforma la publicada el 9 de abril de 2026.

¿Qué documentos conviene conservar al cancelar un CFDI?

Hay dos grupos de evidencia.

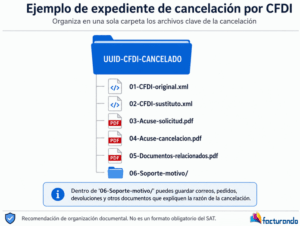
La evidencia fiscal del procedimiento puede incluir:

  • XML del CFDI original.
  • XML sustituto, cuando exista.
  • Acuse de solicitud de cancelación.
  • Acuse definitivo de cancelación.
  • Documentos relacionados.
  • Evidencia del estatus final del UUID.

La evidencia comercial o administrativa explica la razón de la cancelación. Dependiendo de la operación, pueden ser útiles correos con el cliente, pedidos, contratos, órdenes de compra, notas de devolución, comprobantes de reembolso, aclaraciones o documentos internos donde quede identificado el error.

Estos son ejemplos prácticos, no una lista obligatoria publicada por el SAT. Lo importante es que el expediente permita explicar de forma coherente por qué el CFDI fue cancelado.

La documentación debe corresponder al motivo de cancelación

Con el motivo 01 conviene conservar el CFDI original, el sustituto y la relación entre ambos. Con el motivo 02, la evidencia debe permitir identificar el error que originó la cancelación.

Si utilizaste el motivo 03 porque la operación no se llevó a cabo, pueden resultar especialmente útiles documentos que demuestren la cancelación del pedido, comunicación con el cliente, devolución de cantidades u otra evidencia congruente con lo ocurrido.

Para el motivo 04, conviene conservar la trazabilidad entre el CFDI global, su corrección y el comprobante nominativo correspondiente.

El objetivo no es acumular documentos indiscriminadamente, sino que la evidencia corresponda con la razón informada al SAT.

Solicitud de cancelación y cancelación definitiva no son lo mismo

No conviene conservar únicamente el acuse de solicitud.

El acuse de solicitud de cancelación demuestra que el procedimiento fue iniciado, pero no necesariamente que el CFDI ya quedó cancelado. El acuse de cancelación acredita que el comprobante fue efectivamente cancelado en los registros del SAT. En Facturando explicamos esta diferencia en ¿Acuse de la solicitud vs acuse de la cancelación?. Conservar ambos ayuda a documentar el proceso, especialmente cuando intervino la aceptación del receptor.

Crea un expediente de cancelación por cada CFDI

Una forma práctica de organizar la evidencia es crear una carpeta identificada con el UUID:

Esta estructura no es un requisito del SAT. Es una recomendación de organización para mantener reunida la información técnica y comercial de la cancelación.

Dentro de 06-Soporte-motivo podrían guardarse, según corresponda, correos, pedidos, devoluciones o cualquier otra evidencia que ayude a explicar la razón de la cancelación.

¿Cuánto tiempo debes conservar la documentación?

Como regla general, el artículo 30 del CFF establece un plazo de cinco años para conservar la contabilidad y la documentación relacionada con el cumplimiento de disposiciones fiscales, contado conforme a las reglas del propio artículo. Sin embargo, existen situaciones en las que el cómputo comienza en otro momento o la documentación debe conservarse durante más tiempo. Por ejemplo, el propio artículo contempla actos cuyos efectos fiscales se prolongan, recursos o juicios y documentación que tiene reglas especiales de conservación.

Por eso, no es correcto afirmar que todo expediente de cancelación puede eliminarse automáticamente al cumplir cinco años. Lo recomendable es integrarlo a la documentación fiscal de la operación y conservarlo durante el plazo que corresponda.

Obtén los archivos adicionales del CFDI

Con Descargar CFDI puedes obtener, además de los XML descargados directamente del SAT, el detalle del comprobante, acuse de solicitud de cancelación, acuse de cancelación y documentos relacionados. También permite consultar el estatus del UUID.

Esto ayuda a reunir buena parte de la evidencia fiscal del procedimiento. La documentación comercial que explique por qué se canceló la operación deberá integrarse por separado.

En nuestro artículo Archivos adicionales del CFDI: ¿Qué son y cómo obtenerlos? explicamos con mayor detalle este tipo de documentos.

Especial: cancelación de CFDI

Este artículo forma parte de nuestra serie especial:

  1. ¿Vas a cancelar un CFDI? PRODECON advierte sobre 6 errores frecuentes.
  2. Motivos de cancelación CFDI: cuándo usar 01, 02, 03 y 04.
  3. Motivo 01 en la cancelación de CFDI: cómo sustituir una factura correctamente.
  4. CFDI relacionados: qué debes cancelar primero y por qué importa el orden.
  5. Cancelación de CFDI con aceptación: qué pasa si aceptan, rechazan o no responden.
  6. ¿Qué documentación debes conservar cuando cancelas un CFDI? — Estás aquí.
  7. ¿Hasta cuándo se puede cancelar un CFDI en 2026? Plazos y excepciones.

Conforme estén disponibles las publicaciones, agregaremos sus enlaces.

Conclusión

Al cancelar un CFDI que ampara ingresos debes poder explicar por qué lo hiciste y respaldarlo documentalmente. El CFF exige el soporte, pero no establece un expediente universal.

La mejor práctica es conservar tanto la evidencia fiscal del procedimiento como los documentos comerciales que expliquen la razón de la cancelación. Un expediente ordenado facilita una revisión posterior y evita depender de información dispersa.

Síguenos en YouTube

Esta serie también servirá como base para nuestro curso sobre cancelación de CFDI. Si quieres mantenerte actualizado sobre SAT, XML y facturación electrónica, puedes suscribirte al canal de YouTube de Facturando.

Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSS

Una vez que confirmaste que tu empresa está obligada, el siguiente paso es organizar la información y coordinar el trabajo con el Contador Público Autorizado. Preparar el dictamen SIDEIMSS no consiste únicamente en capturar datos al final: requiere revisar que nómina, cuotas, movimientos afiliatorios y documentación patronal sean coherentes antes de firmar y presentar.

Este artículo es la segunda parte de nuestro especial sobre el Dictamen IMSS 2025. En la primera explicamos quién está obligado, cómo se calcula el promedio anual de trabajadores y cuál es la fecha límite. Aquí nos concentramos en la preparación y presentación electrónica mediante SIDEIMSS.

¿Qué es SIDEIMSS y quién interviene?

El Sistema de Dictamen Electrónico del IMSS (SIDEIMSS) es la herramienta que utiliza el Instituto para formular y presentar electrónicamente el dictamen en materia de seguridad social.

El dictamen debe ser elaborado por un Contador Público Autorizado (CPA). Antes de iniciar, conviene verificar que el profesionista tenga estatus activo en el Catálogo de Contadores Públicos del IMSS. El catálogo oficial permite comprobar precisamente la situación de los CPA autorizados para dictaminar.

El patrón también participa: interviene en la firma electrónica y, cuando corresponda, en la atención de diferencias derivadas de la revisión.

¿Qué información debe prepararse?

La página oficial del Dictamen para efectos del Seguro Social muestra los principales apartados de información patronal que intervienen en el proceso.

Entre ellos se encuentran:

  • remuneraciones;
  • prestaciones;
  • cuotas pagadas;
  • pagos a personas físicas;
  • prestación y subcontratación de servicios especializados;
  • clasificación de empresas;
  • balanza de comprobación;
  • e información relacionada con construcción, cuando corresponda.

Además, el procedimiento contempla atestiguamientos, cédulas de dictamen y el modelo de opinión que resulte de la revisión del CPA.

Por eso, preparar el dictamen SIDEIMSS debería comenzar antes de entrar al portal. Primero conviene ordenar la documentación del ejercicio 2025 y localizar inconsistencias.

Revisa nómina, SUA e IDSE antes de presentar

Uno de los puntos más sensibles es comprobar que la información relacionada con los trabajadores sea consistente.

Los CFDI de nómina documentan pagos y conceptos; el IDSE registra movimientos afiliatorios, mientras que el SUA interviene en la determinación y pago de cuotas. Comparar estas fuentes permite detectar trabajadores, salarios, fechas o movimientos que requieren revisión.

Para este trabajo te recomendamos nuestra guía Cómo conciliar CFDI de nómina, SUA e IDSE antes de una revisión del IMSS, donde explicamos cómo revisar trabajadores, altas, bajas, modificaciones salariales y cuotas.

No toda diferencia implica un incumplimiento. Puede existir una incapacidad, un pago posterior, una ausencia o un ajuste correctamente documentado. Lo importante es identificar la causa y conservar evidencia.

Nómina Total puede ayudarte con los CFDI

Cuando una empresa tiene cientos de trabajadores, revisar manualmente los CFDI de todo un ejercicio puede convertirse en una tarea considerable.

Puedes apoyarte en Descargar CFDI, nuestra herramienta para descargar masivamente los XML de recibos de nómina, conciliarlos contra los comprobantes registrados en el SAT, localizar duplicados y generar reportes especializados.

Entre otros, permite obtener acumulados por patrón, empleado o concepto, analizar retenciones y generar reportes de percepciones, deducciones y otros pagos.

En la preparación del dictamen SIDEIMSS, esta información puede ayudar a localizar diferencias antes de entregar los datos al contador.

Nómina Total no prepara ni presenta el dictamen ante el IMSS y tampoco sustituye al CPA. Su utilidad aquí es ayudarte a reunir, conciliar y analizar los CFDI que forman parte de la revisión previa.

Utiliza siempre las herramientas vigentes del IMSS

Para preparar el dictamen SIDEIMSS, el IMSS mantiene una sección de Herramientas SIDEIMSS con los recursos necesarios para trabajar con la plataforma.

La propia autoridad recomienda utilizar la versión más reciente de la plantilla de Información Patronal y generar los archivos en el formato requerido para cargarlos posteriormente al sistema.

Evita reutilizar una plantilla de ejercicios anteriores sin comprobar primero que siga vigente. Trabajar desde el inicio con las herramientas actuales reduce reprocesos y problemas de validación.

¿Qué diferencias puede revelar el dictamen SIDEIMSS?

Durante la revisión pueden identificarse diferencias en cuotas o movimientos afiliatorios que deban corregirse.

SIDEIMSS permite realizar movimientos afiliatorios y efectuar pagos derivados de la presentación del dictamen. El IMSS también contempla archivos SUA con el tipo de documento “Diferencias por dictamen” para los casos correspondientes.

Si aparecen diferencias, conviene determinar su origen junto con el CPA antes de presentar.

No se trata de modificar información únicamente para conseguir que dos sistemas coincidan. Cada corrección debe corresponder a la realidad laboral y contar con documentación que la respalde.

¿Qué e.firmas deben estar disponibles?

Para el trámite electrónico, el IMSS señala que se requiere la e.firma del contador, del representante legal y del patrón o sujeto obligado, según corresponda al proceso.

Antes de llegar a los últimos días de septiembre conviene verificar:

  • que las e.firmas estén vigentes;
  • que se tengan disponibles certificados, llaves y contraseñas;
  • que los representantes registrados sean los actuales;
  • y que las personas que deben intervenir puedan firmar oportunamente.

Detectar al final una e.firma vencida o un cambio pendiente de representante puede retrasar un dictamen cuya revisión ya estaba terminada.

¿Cómo concluye la presentación?

El CPA formula el dictamen en SIDEIMSS con la información patronal, atestiguamientos, cédulas y el modelo de opinión correspondiente. El patrón o sujeto obligado interviene posteriormente mediante la firma electrónica conforme al flujo establecido por el sistema.

El IMSS genera un acuse de la formulación y presentación electrónica. En el trámite en línea, dicho acuse sustituye la Carta de Presentación del dictamen.

Por eso, preparar el dictamen SIDEIMSS no termina cuando los archivos están listos. La empresa debe confirmar que el procedimiento concluyó correctamente y conservar los acuses correspondientes.

No esperes al 30 de septiembre

Aunque el plazo ordinario para presentar el dictamen correspondiente al ejercicio 2025 vence el 30 de septiembre de 2026, esa fecha debe verse como límite y no como momento para comenzar el proceso.

Antes de entonces conviene tener revisados:

  • CFDI de nómina;
  • trabajadores afiliados;
  • altas, bajas y modificaciones salariales;
  • cuotas y pagos;
  • prestaciones;
  • observaciones del CPA;
  • y diferencias pendientes de aclaración.

Cuanto antes se detecte una inconsistencia, más tiempo habrá para documentarla o corregirla correctamente.

Especial: Dictamen IMSS 2025

  1. Dictamen IMSS 2025: ¿tu empresa debe presentarlo antes del 30 de septiembre?
  2. Dictamen IMSS 2025: cómo prepararlo y presentarlo en SIDEIMSSEstás aquí.

Nota de publicación: cuando la primera parte tenga su URL definitiva, convertir su título en enlace interno.

Temas relacionados

Los dos últimos videos muestran reportes de Nómina Total que pueden ayudarte a analizar los conceptos registrados en los recibos antes de entregar información al contador.

Conclusión

Preparar el dictamen SIDEIMSS correctamente requiere que la empresa entregue al CPA información consistente sobre trabajadores, remuneraciones, prestaciones, cuotas y movimientos, además de atender oportunamente las diferencias detectadas.

Una conciliación previa entre nómina, SUA e IDSE permite identificar inconsistencias antes de que el plazo esté por vencer. Nómina Total puede facilitar la revisión de CFDI, pero la formulación y opinión del dictamen corresponden al Contador Público Autorizado.

Con el 30 de septiembre de 2026 como fecha límite ordinaria, lo conveniente es llegar a SIDEIMSS con la información revisada, las e.firmas disponibles y las diferencias importantes ya identificadas.

Síguenos en YouTube

Si trabajas con nómina, seguridad social o cumplimiento patronal, te invitamos a suscribirte al canal de YouTube de Facturando para conocer contenidos prácticos sobre CFDI, XML, IMSS y herramientas para contadores.